
Taille et part du marché des brancards d'ambulance
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.38 Milliards de dollars |
| Taille du Marché (2031) | 2.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.27 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
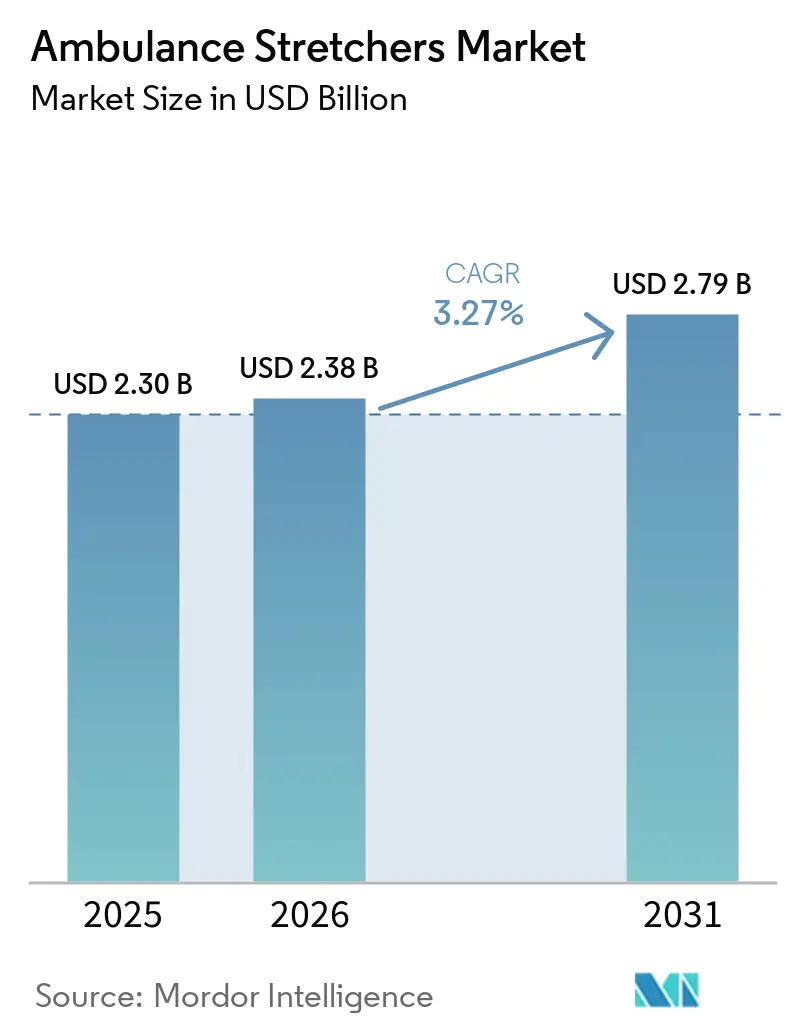
Analyse du marché des brancards d'ambulance par Mordor Intelligence
La taille du marché des brancards d'ambulance en 2026 est estimée à 2,38 milliards USD, en progression par rapport à la valeur de 2025 établie à 2,30 milliards USD, avec des projections pour 2031 indiquant 2,79 milliards USD, soit une croissance à un TCAC de 3,27 % sur la période 2026-2031. La demande est en hausse à mesure que les populations vieillissantes nécessitent des équipements adaptés à de multiples affections chroniques et que les pays à revenus faibles et intermédiaires développent leur capacité de prise en charge des traumatismes. Les réglementations relatives à la sécurité au travail dans les économies développées accélèrent la transition des modèles manuels vers les modèles motorisés électriques, tandis que les blessures dues aux accidents de la route dans les régions émergentes soutiennent la croissance des volumes de base. La double priorité accordée aux capacités bariatriques et aux transferts rapides de patients redéfinit les priorités d'achat, ouvrant des espaces inexploités pour les produits à base de plateforme compatibles avec différents types d'ambulances. Les perturbations de la chaîne d'approvisionnement durant la pandémie ont également abaissé les barrières à l'entrée pour les fournisseurs régionaux disposés à répondre aux acheteurs sensibles aux coûts avec des conceptions conformes mais abordables.
Principaux enseignements du rapport
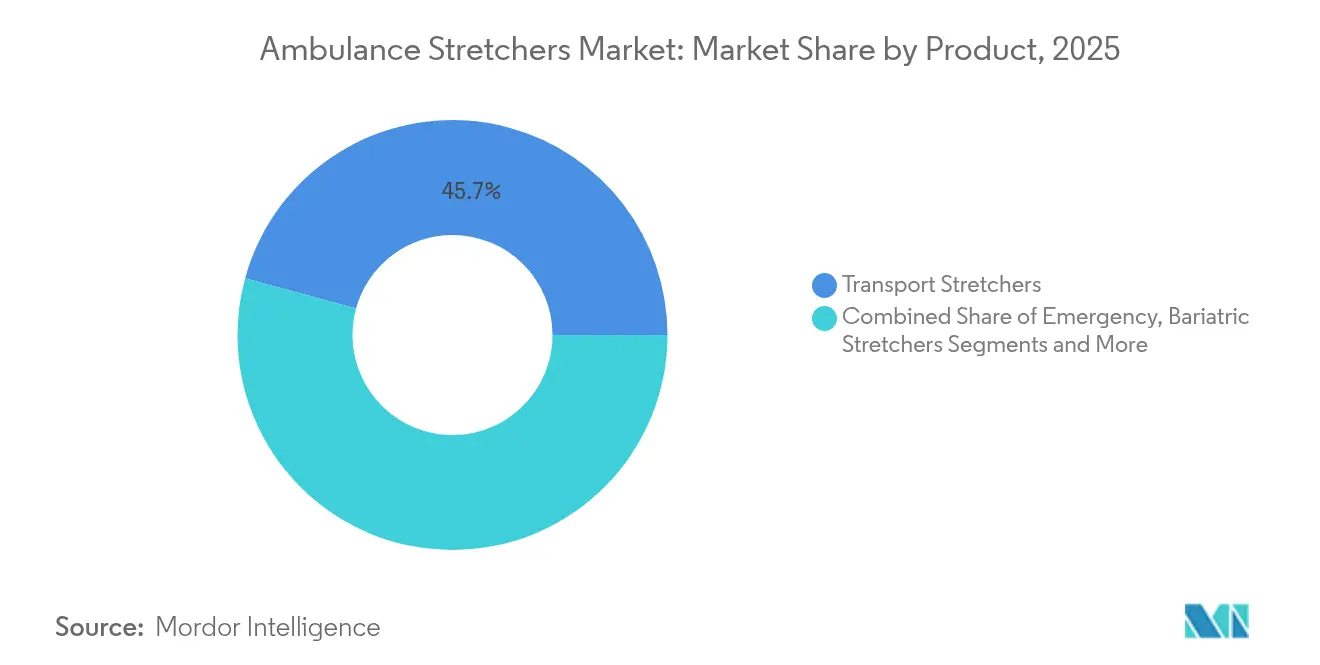
- Par type de produit, les brancards de transport ont représenté 45,74 % de la part du marché des brancards d'ambulance en 2025, tandis que les brancards bariatriques devraient progresser à un TCAC de 9,1 % jusqu'en 2031.
- Par technologie, le segment manuel a conservé 60,62 % de la part du marché des brancards d'ambulance en 2025, tandis que les systèmes électriques progressent à un TCAC de 10,02 % jusqu'en 2031.
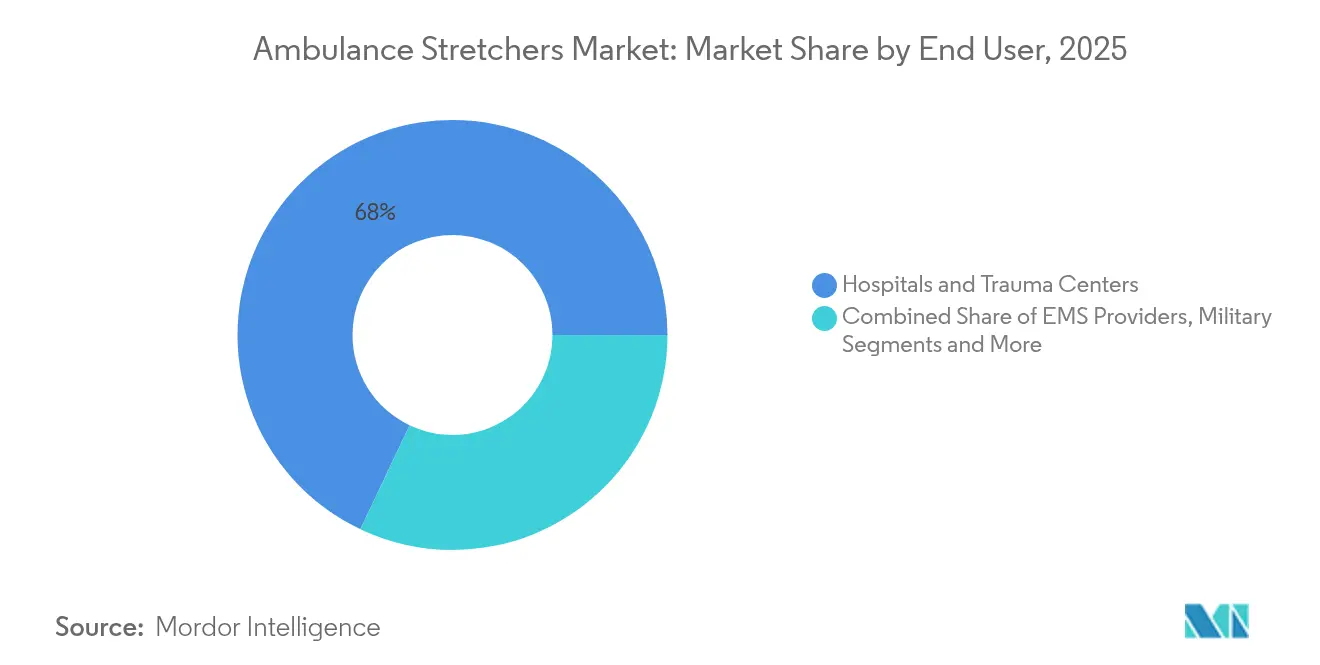
- Par utilisateur final, les hôpitaux et centres de traumatologie ont représenté 67,95 % de la taille du marché des brancards d'ambulance en 2025 ; les agences militaires et de secours en cas de catastrophe devraient croître à un TCAC de 8,18 %.
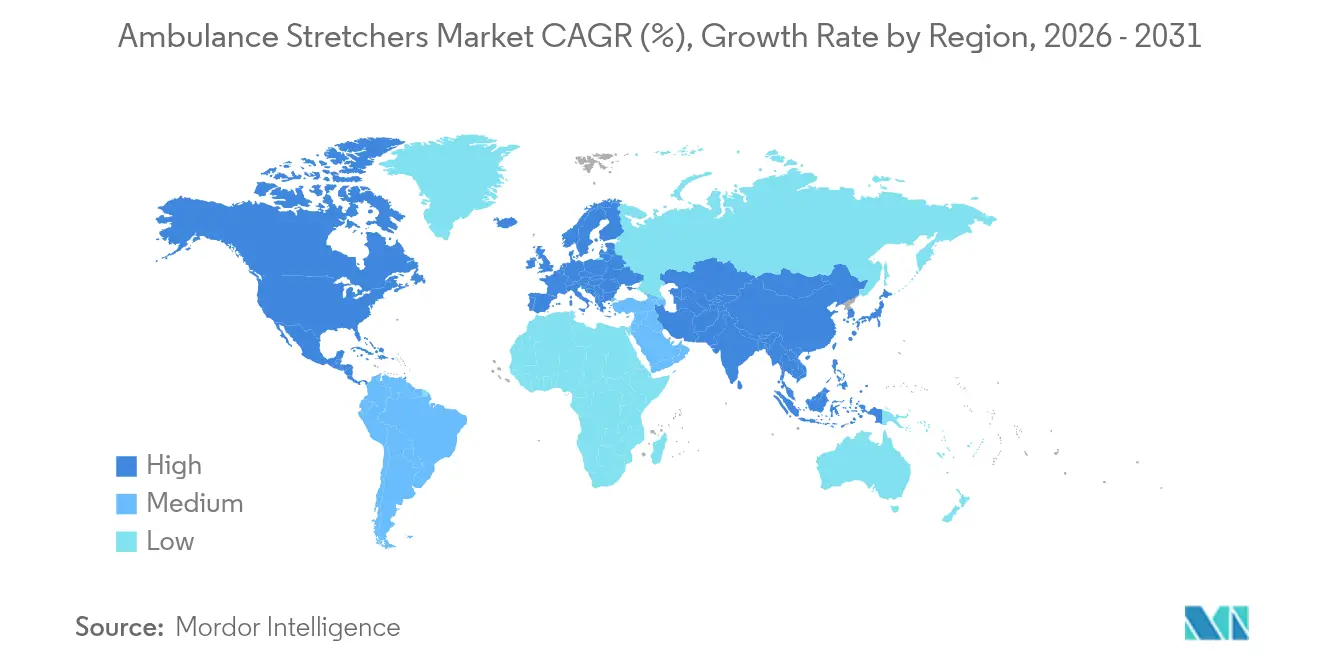
- Par géographie, l'Amérique du Nord était en tête avec une part de revenus de 35,34 % en 2025, tandis que la région Moyen-Orient et Afrique connaît la croissance la plus rapide avec un TCAC de 7,33 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Charge des maladies chroniques liées au vieillissement | +0.80% | Mondial, avec une concentration en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Croissance des traumatismes liés aux accidents de la route dans les économies émergentes et les pays à revenus faibles et intermédiaires | +0.60% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine | Moyen terme (2-4 ans) |
| Mise à niveau mondiale vers les ambulances de type III et modulaires | +0.40% | Amérique du Nord, Europe, marchés développés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion du remboursement des services médicaux d'urgence en Asie-Pacifique | +0.30% | Marchés principaux d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Brancards composites prêts à intervenir dans des conditions de températures extrêmes | +0.20% | Mondial, avec un accent sur les régions à climat extrême | Long terme (≥ 4 ans) |
| Modernisation des capteurs IoT indépendants des équipementiers d'origine stimulant le marché de l'après-vente | +0.20% | Marchés développés à l'échelle mondiale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge des maladies chroniques liées au vieillissement
Un habitant américain sur cinq aura au moins 65 ans d'ici 2030, intensifiant la demande de brancards dotés de fonctions multipositions, de cadres plus larges et de surfaces de soulagement de pression améliorées.[1]D. Jones, "La population américaine vieillissante et les infrastructures de santé," Nature, nature.com Les prestataires de soins confrontés à des pénuries de médecins adoptent des équipements ergonomiques pour transférer des cas complexes en toute sécurité avec moins de personnel, faisant de la conception des brancards un levier de fidélisation du personnel plutôt qu'un achat de routine. Les dispositifs bariatriques servent désormais aussi de plateformes de mobilité dans les services d'urgence, réduisant les délais de passation et abaissant le risque de chute. Les équipes d'achat spécifient de plus en plus des capacités de charge supérieures à 300 kg et des rails de surveillance intégrés comme exigences de base. Ces évolutions amplifient collectivement les revenus du segment premium et élargissent le marché adressable pour les modèles motorisés à levage électrique.
Croissance des traumatismes liés aux accidents de la route dans les économies émergentes et les pays à revenus faibles et intermédiaires
Les accidents de la route représentent 37,3 % des cas de traumatismes à Addis-Abeba et des proportions similaires dans les principaux centres d'Afrique subsaharienne, pourtant seulement 13,6 % des victimes bénéficient d'une stabilisation adéquate avant le transfert à l'hôpital dans des pays comme la Tanzanie. Ce déséquilibre stimule la demande de brancards durables capables d'assurer à la fois les fonctions d'extraction et de transport dans des contextes de ressources limitées. Les programmes de donateurs internationaux associent désormais les achats de brancards à des subventions pour ambulances, accélérant les mises à niveau de première génération des flottes provinciales. Les fabricants qui proposent des versions à coûts réduits répondant toujours aux exigences EN 1789 et FDA classe I élargissent leur portée sans compromettre la sécurité. À mesure que les gouvernements adoptent les directives de l'Organisation mondiale de la Santé relatives aux systèmes de traumatologie, les dépenses consacrées aux brancards de transport et de ramassage passent de marchés ponctuels à des budgets pluriannuels, stimulant les volumes de base en Afrique et en Asie du Sud.
Mise à niveau mondiale vers les ambulances de type III et modulaires
Les châssis avancés permettent aux soignants de reconfigurer les intérieurs entre les charges traumatologiques, cardiaques et néonatales, ce qui accroît l'importance des brancards pouvant s'arrimer à plusieurs rails de plancher et maintenir la compatibilité avec les équipements utilisés sur l'ensemble du marché des brancards hospitaliers. Les cadres composites résistant à la corrosion par les biofluides et intégrant des étiquettes RFID pour la maintenance préventive passent du segment premium au segment grand public. Les supports de brancards compatibles avec tous les équipementiers raccourcissent les cycles de construction des véhicules et réduisent les coûts sur l'ensemble du cycle de vie, un argument de vente clé pour les opérateurs de flottes soumis à des contrats de services médicaux d'urgence à paiement fixe. L'intégration de systèmes de retenue multipoints améliore la survie en cas de collision et soutient les objectifs nationaux de sécurité routière. L'effet net est une demande de remplacement soutenue sur les marchés matures, même lorsque les effectifs de flottes se stabilisent.
Expansion du remboursement des services médicaux d'urgence en Asie-Pacifique
L'augmentation des paiements pour le transport en ambulance au Japon a amélioré les taux d'acceptation hospitalière et a incité les voisins de la région à expérimenter des politiques similaires.[2]H. Tekle, "Charge traumatologique urbaine à Addis-Abeba," QScience, qscience.com Des tarifs plus élevés libèrent du fonds de roulement pour des dispositifs qui réduisent les temps de déchargement, comme les civières motorisées à fonction de levage en un bouton. Le prototype de brancard motorisé de Singapour, conçu pour un usage par un seul opérateur, illustre comment les réformes tarifaires stimulent la R&D locale adaptée aux environnements urbains denses.[3]P. Tan, "Brancard motorisé pour la SCDF," Salle de presse HTX, htx.gov.sg Les groupes hospitaliers privés d'Asie du Sud-Est reproduisent cette approche pour se différencier en termes de qualité de service et attirer le tourisme médical. À mesure que les plafonds de remboursement augmentent, les décisions d'achat s'orientent du prix initial le plus bas vers le coût total de possession, favorisant l'adoption de brancards compatibles avec la télématique signalant automatiquement les besoins de maintenance.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Troubles musculo-squelettiques liés aux dispositifs chez le personnel des services médicaux d'urgence | -0.40% | Mondial, avec un impact le plus élevé dans les marchés développés | Court terme (≤ 2 ans) |
| Systèmes de levage motorisé à forte intensité capitalistique pour les flottes à faibles revenus | -0.30% | Pays à revenus faibles et intermédiaires, systèmes de santé ruraux à l'échelle mondiale | Moyen terme (2-4 ans) |
| Des normes de biocontamination plus strictes allongent les cycles d'approbation | -0.20% | Mondial, avec un accent sur les marchés réglementés par la FDA et l'UE | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières | -0.20% | Mondial, avec un impact le plus élevé sur les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Troubles musculo-squelettiques liés aux dispositifs chez le personnel des services médicaux d'urgence
Le personnel des services médicaux d'urgence enregistre des taux de blessures dépassant ceux des ouvriers du bâtiment, le soulèvement manuel des civières étant identifié comme la cause principale. Des recherches de l'Université de Waterloo ont révélé une baisse de 78 % des blessures des ambulanciers paramédicaux après le déploiement de brancards motorisés. Malgré un retour sur investissement clairement établi grâce à la réduction des demandes d'indemnisation, certains services municipaux diffèrent les mises à niveau en raison des cycles d'achat et des négociations syndicales. Les groupes de défense de la sécurité au travail font désormais pression auprès des autorités de réglementation pour fixer des seuils obligatoires d'effort musculaire, ce qui pourrait accélérer l'adoption électrique tout en augmentant les coûts de conformité à court terme. Les pénuries persistantes de personnel amplifient l'impact opérationnel de chaque blessure, incitant les flottes à accélérer les calendriers de remplacement dès que le financement se concrétise.
Systèmes de levage motorisé à forte intensité capitalistique pour les flottes à faibles revenus
Une civière motorisée et un rail de chargement compatible peuvent dépasser 40 000 USD, une somme supérieure au budget annuel d'équipement de nombreux hôpitaux de district. La complexité de la maintenance et l'instabilité de l'alimentation électrique ajoutent des coûts cachés qui découragent les acheteurs ruraux, même lorsque le financement par subvention compense le prix d'achat. En conséquence, le marché des brancards d'ambulance se bifurque entre des offres premium riches en automatisation pour les marchés développés et des conceptions manuelles robustes pour les opérateurs à budget limité. Les organisations d'aide non gouvernementales achètent souvent des brancards reconditionnés pour optimiser des fonds limités, mais les réglementations FDA à venir sur la refabrication pourraient contraindre cette solution de contournement en imposant des exigences de traçabilité plus strictes. À moins que les modèles de financement n'évoluent, la pénétration des systèmes de levage motorisé stagera dans les régions mal desservies, plafonnant le potentiel de croissance des volumes à l'échelle mondiale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
la dominance du transport masque l'opportunité bariatriqueLes brancards de transport ont généré la tranche de revenus la plus significative, représentant 45,74 % de la taille du marché des brancards d'ambulance en 2025. Leur omniprésence dans les flottes d'urgence garantit des cycles de remplacement prévisibles, mais la pression de la banalisation comprime les marges à mesure que les spécifications se standardisent. Les modèles bariatriques, en revanche, progressent à un TCAC de 9,1 % à mesure que la prévalence de l'obésité augmente dans les économies développées. Les brancards de ramassage et à nacelle continuent de servir les sauvetages en espaces confinés, mais restent de niche. Les variantes néonatales connaissent une demande régulière liée aux volumes d'accouchements hospitaliers, tandis que les conceptions spécifiques aux traumatismes affichent une croissance modérée à mesure que les aménagements intérieurs des ambulances modulaires prennent en charge davantage de tâches.
La demande d'équipements bariatriques est renforcée par les réglementations qui stipulent des charges de travail sécuritaires minimales supérieures à 300 kg et exigent des harnais à quatre points pour les patients plus lourds. Ces normes entraînent l'acquisition de brancards avec des plateaux plus spacieux et un réglage motorisé de la hauteur. En retour, les fabricants intègrent des revêtements antimicrobiens et des systèmes de matelas à échange rapide pour minimiser le temps de rotation dans les services à forte occupation. En conséquence, la gamme bariatrique passe d'un inventaire optionnel à un stock essentiel dans les établissements de soins tertiaires, élargissant sa contribution aux revenus dans le marché plus large des brancards d'ambulance.


Par technologie :
la transition vers l'électrique s'accélère malgré la dominance manuelleLes conceptions manuelles commanderont encore 60,62 % du marché des brancards d'ambulance en 2025, soutenues par un coût initial plus faible et une maintenance minimale. Pourtant, les unités électriques affichent un TCAC de 10,02 % à mesure que les prestataires de soins quantifient les économies à vie résultant de la prévention des blessures et d'un temps de rotation plus rapide. Les plateformes pneumatiques et hydrauliques servent les utilisateurs ruraux ou militaires où la fiabilité des batteries est incertaine, mais leur part diminue à mesure que les cellules lithium-fer-phosphate améliorent leurs performances par temps froid.
Les utilisateurs de civières électriques associent souvent des rails de chargement automatisés, réduisant le temps de chargement des patients jusqu'à 30 secondes et abaissant les forces d'effort en dessous des seuils de sécurité au travail. Les diagnostics en temps réel intégrés dans les contrôleurs de moteur déclenchent des alertes de service avant que les pannes n'immobilisent les véhicules, améliorant la disponibilité de la flotte. Couplées à la télémétrie IoT, ces fonctionnalités positionnent les brancards électriques comme des actifs générateurs de données, s'alignant avec les initiatives de jumeau numérique hospitalier. Par conséquent, la transition technologique est prête à remodeler le marché des brancards d'ambulance à mesure que les acheteurs matures remplacent les équipements obsolètes sur des cycles de cinq à sept ans.
Par utilisateur final :
la croissance militaire dépasse les soins de santé traditionnelsLes hôpitaux et les centres de traumatologie contribuent à hauteur de 67,95 % de la part du marché des brancards d'ambulance, reflétant leur rôle central dans la stabilisation des patients et les transferts intra-établissements. Les volumes d'achat reflètent les taux d'admission et les mandats réglementaires en matière de sécurité au travail. Les agences militaires et de secours en cas de catastrophe, cependant, progressent à un TCAC de 8,18 %, portées par des programmes de modernisation qui privilégient l'évacuation rapide des blessés. La tendance s'étend aux nations de l'OTAN et aux nations non alignées, stimulée par la montée des risques géopolitiques et les catastrophes naturelles liées au climat.
Les acheteurs de la défense spécifient des brancards compatibles avec les plateformes à voilure tournante et des matériaux résistants aux agents CBRN, poussant les fournisseurs vers l'ingénierie de niche. Les agences de secours en cas de catastrophe ont besoin de cadres pliables et légers déployables dans des conditions austères, souvent avec des couvertures thermiques intégrées pour la gestion de l'hypothermie. Ces exigences divergentes stimulent des extensions de gamme de produits qui se répercutent ensuite sur les flottes d'ambulances civiles à la recherche d'une capacité polyvalente, créant des effets d'entraînement qui bénéficient à l'ensemble du secteur des brancards d'ambulance.
Analyse géographique
Marché des Brancards d'Ambulance en Amérique du Nord
L'Amérique du Nord détient une part de revenus de 35,34 % et donne le ton en matière de tendances réglementaires et technologiques. Les lois sur la sécurité au travail et les coûts élevés de la main-d'œuvre favorisent les systèmes motorisés, soutenant ainsi des prix premium. Les allocations de capital de la loi CARES des États-Unis ont permis aux agences EMS des comtés de renouveler leurs flottes après la pandémie, tandis que les provinces canadiennes ont adopté des cadres de relance similaires. L'alignement en cours de la réglementation du système qualité de la FDA avec la norme ISO 13485 augmente les coûts de conformité tout en stabilisant la qualité des produits, renforçant ainsi la position sur le marché des acteurs bien capitalisés.
Marché des Brancards d'Ambulance au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique affiche le CAGR le plus rapide, à 7,33 % d'ici 2031. Les gouvernements canalisent les revenus pétroliers vers les hôpitaux tertiaires et les centres de traumatologie, l'Arabie saoudite à elle seule ayant budgtisé 50,4 milliards USD pour le développement du secteur de la santé en 2023. Les opérateurs privés qui construisent des pôles de tourisme médical dans le Golfe importent des marques de brancards américaines et européennes pour satisfaire aux exigences d'accréditation de la Joint Commission International. Parallèlement, les programmes de l'Union africaine subventionnent les flottes EMS de base, ouvrant la voie à des modèles à valeur optimisée. Ce paysage de demande à deux niveaux encourage les fournisseurs multinationaux à localiser l'assemblage afin de contourner les droits d'importation et de se qualifier pour les appels d'offres publics.
Marché des Brancards d'Ambulance en Asie-Pacifique
L'Asie-Pacifique est le territoire le plus diversifié. Le Japon et Singapour imposent des fonctionnalités de sécurité avancées, favorisant l'adoption précoce des brancards motorisés et de la télématique. À l'inverse, les nations très peuplées comme l'Indonésie se concentrent sur l'augmentation du nombre de flottes avec des unités manuelles robustes. Les incitations à la fabrication nationale dans le cadre de programmes tels que l'Initiative liée à la production de l'Inde encouragent les coentreprises, facilitant le transfert de technologie tout en maîtrisant les coûts. À mesure que le financement de la sant numérique augmente, les hôpitaux en Corée du Sud et en Australie expérimentent des brancards intégrant la RFID pour rationaliser le suivi des actifs, établissant des précédents que le reste de la région pourrait suivre.

Paysage réglementaire
Les brancards d'ambulance et les équipements connexes de manutention des patients relèvent de cadres réglementaires applicables aux dispositifs médicaux, qui recoupent également les exigences de sécurité des véhicules d'ambulance. Aux États-Unis, les brancards à roulettes utilisés dans les ambulances sont réglementés par la US Food and Drug Administration en vertu du 21 CFR 880.6910 en tant que dispositifs de classe II (contrôles spéciaux), avec une exemption de 510(k). Par conséquent, l'entrée sur le marché se concentre sur le respect des contrôles spéciaux, de l'étiquetage et des exigences de qualité plutôt que sur les délais de soumission préalable à la mise sur le marché.
En Europe, l'accès au marché est régi par le règlement européen relatif aux dispositifs médicaux (MDR) 2017/745, avec une classification basée sur le risque qui est généralement de classe I pour les dispositifs non invasifs conformément à l'annexe VIII, règle 1. La conformité est appuyée par des preuves de conformité aux normes pertinentes que les services et constructeurs d'ambulances utilisent pour la documentation technique et les spécifications d'approvisionnement. Une échéance clé pour 2026 est la publication en juin 2026 par DIN des adoptions mises à jour de la série EN 1865, comprenant la norme DIN EN 1865-1:2026 (systèmes de brancards généraux et équipements de manutention des patients) et les parties associées couvrant les brancards lourds et les fauteuils de transfert. Cela devrait se traduire par des preuves d'essais mises à jour, des exigences de documentation et des spécifications d'approvisionnement en matière de résistance aux chocs et d'interopérabilité avec les systèmes de fixation des ambulances.
Analyse de la chaîne de valeur
En amont, la chaîne de valeur repose sur l'aluminium et l'acier à haute résistance, les polymères et mousses de qualité médicale, les composites et, pour les plateformes motorisées, les moteurs électriques, actionneurs, batteries et modules de contrôle électronique. La fabrication OEM convertit ensuite ces intrants en constructions de brancards par le biais de la fabrication métallique (y compris l'usinage CNC et le soudage), l'assemblage du plateau et du châssis, et l'intégration des systèmes de levage motorisé et d'entraînement ainsi que des interfaces de fixation. Les dernières étapes comprennent des essais de charge, de stabilité et de sécurité alignés sur les normes d'utilisation en ambulance, y compris les exigences de fixation des brancards et d'essais dynamiques liées à la norme EN 1789 et à la famille EN 1865.
En aval, les fournisseurs atteignent les acheteurs par la vente directe aux flottes hospitalières et de services médicaux d'urgence, aux marchés publics et aux réseaux de distributeurs régionaux. Les carrossiers d'ambulances stimulent également la demande en associant les brancards aux aménagements intérieurs des véhicules et aux systèmes de verrouillage ou de fixation. Les goulots d'étranglement en matière de coûts et de délais se manifestent par l'exposition aux droits de douane et au transport transfrontalier pour les composants clés, des délais plus longs pour l'électronique et les actionneurs, et une dépendance à l'égard d'écosystèmes fermés de fixation des brancards qui peuvent limiter la standardisation des flottes. Sur le plan de la localisation, des exemples tels que les fournisseurs indiens alignant leurs produits sur les exigences des ambulances certifiées AIS-125 montrent comment l'approvisionnement national et la facilité d'entretien sont utilisés pour rivaliser dans les marchés publics sensibles aux coûts tout en respectant les seuils de conformité.
Paysage concurrentiel
Le marché des brancards d'ambulance présente une structure modérément consolidée ancrée par Stryker, Ferno-Washington et Hill-Rom. Collectivement, ces acteurs s'appuient sur une distribution mondiale, des portefeuilles de produits étendus et une expertise en certification pour défendre leurs parts face aux entrants axés sur les prix. Leurs pipelines d'innovation sont centrés sur la technologie de réduction des blessures, l'intégration IoT et les plateformes de composants modulaires qui raccourcissent les cycles de nouveaux produits. La division MedSurg de Stryker a enregistré une croissance de 10,6 % en 2024 grâce à la demande de civières motorisées, renforçant la rentabilité du positionnement premium.
Les fabricants régionaux en Chine, en Turquie et en Pologne exploitent les préoccupations relatives à la résilience de la chaîne d'approvisionnement en mettant en avant l'approvisionnement local et des délais de livraison plus courts. Certains collaborent avec des équipementiers d'ambulances pour fournir des brancards sous marque privée intégrés dans des véhicules clés en main, érodant la visibilité des marques des acteurs établis sur les marchés sensibles aux prix. La convergence réglementaire autour de la norme ISO 13485 facilite l'expansion transfrontalière pour les entreprises de niveau intermédiaire conformes, intensifiant la concurrence en Amérique latine et en Europe de l'Est.
Les mouvements stratégiques gravitent de plus en plus autour des services de données. Les fournisseurs leaders intègrent des ensembles de capteurs qui suivent les cycles de charge, l'état de la batterie et la conformité au nettoyage, proposant des analyses par abonnement qui créent des revenus récurrents. Les partenariats avec les fournisseurs de logiciels de gestion de flotte intègrent l'état des brancards dans les tableaux de bord de distribution, améliorant les propositions de valeur au-delà du matériel. Pendant ce temps, le reconditionnement sur le marché de l'après-vente gagne du terrain à mesure que les hôpitaux recherchent des accréditations d'économie circulaire, bien que les prochaines orientations de la FDA sur la refabrication réduiront probablement le nombre d'opérateurs à ceux disposant de systèmes qualité robustes.
Leaders du secteur des brancards d'ambulance
Stryker Corporation
Ferno-Washington Inc.
Narang Medical Limited
Fu Shun Hsing Technology Co. Ltd
Hill-Rom Services Inc. (Baxter)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Brancards d'Ambulance
- Stryker
- Ferno-Washington
- Hill-Rom
- Medline Industries
- Arjo AB
- GF Health Products
- Spencer Italia S.r.l.
- Dragon Industry (ZJG) Co. Ltd.
- Fu Shun Hsing Technology Co. Ltd.
- Jiangsu Rixin Medical Equipment Co. Ltd.
- ROYAX s.r.o.
- Narang Medical Ltd.
- Zhangjiagang New Fellow Med Co. Ltd.
- Allied Healthcare Products
- Dragerwerk
- Promeba SL
- MeBer s.r.l.
- EMSRUN Technology Co. Ltd.
- Junkin Safety Appliance Co.
- Laerdal Medical AS
- Ambulanz Mobile GmbH

Opportunités de marché et perspectives d'avenir
Les mises à jour des normes et les programmes de sécurité des flottes créent de l'espace pour les fournisseurs capables de documenter la conformité tout en réduisant les efforts de levage des soignants. La publication en juin 2026 de la norme DIN EN 1865-3:2026-06 pour les brancards lourds, ainsi que l'accent mis par l'ensemble de la famille EN 1865 sur l'assistance motorisée et la performance de manutention des patients, soutient la demande dans les configurations de transport bariatrique et à forte charge. Cela renforce également l'argument en faveur d'écosystèmes de fixation compatibles qui simplifient les rétrofits d'ambulances au sein de flottes mixtes.
Les ajouts de capacité et les efforts de localisation constituent une autre voie pour remporter des contrats lorsque les délais et la couverture après-vente influencent les décisions d'achat. En Amérique du Nord, Horton Emergency Vehicles, filiale de REV Group, a achevé une étape d'expansion de ses installations en novembre 2025 grâce à l'acquisition d'un bâtiment de 20 000 pieds carrés à Grove City, Ohio, destiné à l'assemblage final et à la livraison, avec une mise en exploitation prévue au début de 2026. Cela renforce l'importance de la coordination entre la construction des brancards, les systèmes de fixation et l'intégration des véhicules, qui peut influencer les délais et la compétitivité. Par ailleurs, les programmes de fabrication nationale sur des marchés tels que l'Inde, où des fournisseurs positionnent des gammes de brancards alignées sur la norme AIS-125 et soutenues par des chaînes d'approvisionnement locales, laissent entrevoir des opportunités pour des plateformes manuelles et hybrides optimisées en valeur, restant réparables en dehors des grands centres métropolitains.
Recent Industry Developments in Marché des Brancards d'Ambulance
- Mars 2026 : L'Office américain des brevets et des marques (United States Patent and Trademark Office) a publié un brevet attribué à Stryker pour un système de brancard et de chargement/déchargement d'ambulance (déposé en juin 2025). Cette publication témoigne d'activités de R&D continues autour des flux de travail intégrés de brancard et de fixation, favorisant la différenciation par l'automatisation, l'ergonomie et la compatibilité au niveau du système.
- Avril 2025 : Ferno a présenté le système de fixation Power F2 avec la technologie Cross-Drive et le brancard d'ambulance Power X2 lors du salon FDIC International 2025. Ce lancement conjoint renforce le passage à des écosystèmes de brancards motorisés où la fixation, le chargement et la conception du brancard sont conçus ensemble pour améliorer la sécurité et réduire le temps de manipulation.
- Août 2024 : Road Rescue a dévoilé la plateforme d'ambulance RediMedic de type I et de type III, dotée de panneaux de carrosserie composites et de l'intégration du système de retenue Per4Max. En liant les systèmes de sécurité intérieurs et la configuration du véhicule aux flux de travail des services médicaux d'urgence, ce lancement accroît l'importance des interfaces de fixation des brancards et de la compatibilité des systèmes de retenue dans les marchés publics d'ambulances.


Marché des Brancards d'Ambulance Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les brancards d'ambulance utilisés pour le transport des patients dans les contextes préhospitaliers et de transport, incluant les systèmes manuels et motorisés, ainsi que les principaux accessoires généralement vendus avec le brancard.
Exclusions du périmètre : Nous excluons les brancards hospitaliers fixes non conçus pour le chargement en ambulance, ainsi que les ventes de véhicules ambulanciers et les consommables de services médicaux d'urgence au sens large.
Aperçu de la Segmentation
- Par produit
- Brancards de transport
- Brancards d'urgence
- Brancards bariatriques
- Brancards néonataux et pédiatriques
- Brancards de ramassage et à nacelle
- Par technologie
- Manuel
- Motorisé électrique
- Hydraulique/pneumatique
- Systèmes de chargement automatisés
- Par utilisateur final
- Hôpitaux et centres de traumatologie
- Prestataires de services médicaux d'urgence
- Agences militaires et de secours en cas de catastrophe
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Nous commençons par cartographier ce qui est acheté, qui l'achète et à quelle fréquence le remplacement intervient, puis nous alignons ces données avec l'activité de soins de santé et les exigences de sécurité. Pour l'ancrage, nous nous référons à des sources publiques telles que l'Organisation Mondiale de la Santé, les statistiques de santé de l'OCDE, les ensembles de données sur la sécurité routière du CDC et de la NHTSA américains, ainsi que les portails nationaux de marchés publics et les archives d'appels d'offres où les spécifications des équipements et les cycles d'achat sont visibles.
Ensuite, nous recoupons les signaux de demande avec les communications des fournisseurs et la documentation produit. Les rapports annuels des entreprises, les présentations aux investisseurs, ainsi que les références réglementaires et normatives influençant la conception des équipements de services médicaux d'urgence permettent de confirmer les facteurs d'adoption, tels que la réduction des blessures du personnel et la préparation au transport bariatrique. Lorsqu'elles sont disponibles, des sources payantes par abonnement pour les données financières et le renseignement sur les entreprises sont utilisées conjointement avec les brevets et le suivi des expéditions import-export au niveau des envois, afin de confirmer la directionnalité des volumes, des fourchettes de prix et des flux commerciaux. Ces sources documentaires sont illustratives et non exhaustives, et nous avons examiné d'autres références publiques pour collecter, valider et clarifier les données.
Entretiens Primaires et Enquêtes
Pour réduire l'incertitude dans les domaines où les ensembles de données publiques sont insuffisants, nous menons des entretiens d'experts et des enquêtes structurées auprès de prestataires de services médicaux d'urgence, d'opérateurs d'ambulances, de responsables des achats hospitaliers, de distributeurs et de techniciens de maintenance, puis nous concilions ces données avec la recherche documentaire. Les schémas de demande variant selon le financement des interventions d'urgence et le rythme de modernisation des flottes, nous recueillons des retours en APAC, en EMEA et dans les Amériques afin de tester les hypothèses sur les cycles de remplacement, la proportion de brancards motorisés et les taux d'attachement de services par rapport à ce que les acheteurs et les techniciens décrivent dans leurs opérations quotidiennes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 16 % | APAC : 39 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 37 % |
| Acteurs de plus petite taille : 22 % | Managers : 57 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une logique descendante et ascendante, en commençant par un bassin de demande reconstitué à partir des effectifs de flottes d'ambulances, des volumes d'interventions de services médicaux d'urgence et du comportement de remplacement des équipements, puis traduit en besoins annuels en unités et en valeur. Nous corroborons les totaux par des vérifications ascendantes sélectives, telles que des points de prix échantillonnés par classe de brancard et des retours de canaux sur la composition des expéditions, puis nous ajustons lorsque les schémas d'achat locaux diffèrent.
Quelques données pratiques façonnent le modèle, notamment la part des brancards motorisés par rapport aux brancards manuels, les cycles de remplacement typiques selon la maturité de la flotte, la pénétration des fonctionnalités de chargement automatisé et ergonomiques, la progression du prix de vente moyen par technologie, et la part de la demande liée aux unités à capacité bariatrique. Lorsque les données unitaires sont limitées pour les marchés de plus petite taille, nous utilisons des indicateurs de substitution tels que la population desservie, les tendances d'incidence des urgences et l'orientation des dépenses publiques pour maintenir la cohérence des totaux avec le comportement d'achat observé.
Pour les prévisions, une analyse de scénarios est utilisée car les niveaux de financement des politiques, les priorités en matière de sécurité au travail et les évolutions de la composition des produits peuvent accélérer ou ralentir l'adoption par rapport à une simple ligne de tendance. Les hypothèses sur la composition technologique et les prix sont soumises à des tests de résistance avec les retours primaires, et la prévision finale n'est produite qu'après que les facteurs restent cohérents entre les régions et les utilisateurs finaux.
Validation des Données et Cycle de Mise à Jour
Nous validons les résultats en triangulant les totaux du marché par rapport à des signaux indépendants tels que les annonces de renouvellement de flottes, les volumes d'appels d'offres et la relation implicite unités-par-ambulance, puis en examinant toute variance qui semble hors norme. Si le total d'un pays évolue brusquement ou si la courbe de prix ne correspond plus à la réalité récente des marchés publics, les analystes vérifient à nouveau les données sous-jacentes et, si nécessaire, reprennent contact avec les répondants pour confirmer ce qui a changé.
Avant la validation finale, le modèle et les hypothèses font l'objet d'une révision interne en plusieurs étapes pour confirmer la logique de calcul et la cohérence du périmètre. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une vérification finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente disponible au moment de la publication.
Taille du Marché des Brancards d'Ambulance selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les brancards d'ambulance peuvent varier considérablement car les chercheurs ne comptabilisent pas toujours les mêmes produits, zones géographiques ou canaux de vente, et ils peuvent utiliser des années de référence et des hypothèses d'inflation différentes. Les écarts sont souvent plus visibles lorsque les systèmes motorisés et les aides au chargement sont soit intégrés dans la valeur comptabilisée, soit maintenus séparément.
Les principaux facteurs d'écart proviennent généralement de la question de savoir si la demande de brancards réservés aux hôpitaux est mélangée à la demande ambulancière, de la manière dont les accessoires et les contrats de service sont traités dans les revenus, et de la conversion des prix à l'aide d'un taux au comptant unique par rapport à une hypothèse de devise en moyenne annuelle. Un autre facteur courant est le calendrier d'actualisation, car les marchés publics peuvent évoluer rapidement après des changements de financement, et certains modèles ne vérifient pas assez souvent les cycles de remplacement auprès des acheteurs et des techniciens.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 2,38 milliards USD (2026) | |
| Société de Recherche Sectorielle A | 2,62 milliards USD (2025) | Utilise une année de référence différente et semble mélanger la couverture des utilisateurs finaux de manière plus large (incluant des achats d'établissements plus étendus), ce qui peut augmenter la valeur avant ajustement pour le bassin de demande propre aux ambulances. |
| Plateforme de Recherche B | 0,85 milliard USD (2025) | Rapporte une capture de revenus beaucoup plus étroite qui semble se rapprocher du seul matériel de brancard, avec une inclusion limitée des primes liées aux fonctionnalités motorisées et aux accessoires groupés, ce qui réduit le total déclaré. |
L'écart entre les sources pointe principalement vers des problèmes d'alignement du périmètre, notamment sur ce qui est comptabilisé avec le brancard et sur la manière dont les contextes d'utilisation finale sont filtrés, et cette discipline de périmètre est appliquée de manière cohérente dans le modèle utilisé par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des brancards d'ambulance ?
Le marché des brancards d'ambulance s'établit à 2,38 milliards USD en 2026.
À quel rythme le marché des brancards d'ambulance devrait-il croître ?
Il devrait progresser à un TCAC de 3,27 %, atteignant 2,79 milliards USD d'ici 2031.
Quel segment de produits connaît la croissance la plus rapide ?
Les brancards bariatriques progressent à un TCAC de 9,1 % en raison de la hausse des taux d'obésité et de la mise à jour des réglementations de manutention sécuritaire.
Pourquoi les brancards d'ambulance électriques gagnent-ils du terrain ?
Ils réduisent les blessures des soignants et accélèrent le chargement des patients, entraînant un TCAC de 10,02 % malgré un coût initial plus élevé.
Quelle région offre le potentiel de croissance le plus élevé ?
La région Moyen-Orient et Afrique est en tête de la croissance avec un TCAC de 7,33 % grâce à d'importants investissements dans les infrastructures de santé.
Dernière mise à jour de la page le:



