
アルファマンノシドーシス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 0.59 十億米ドル |
| 市場規模 (2032) | 1.28 十億米ドル |
| 成長率 (2027 - 2032) | 16.73 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルファマンノシドーシス市場分析
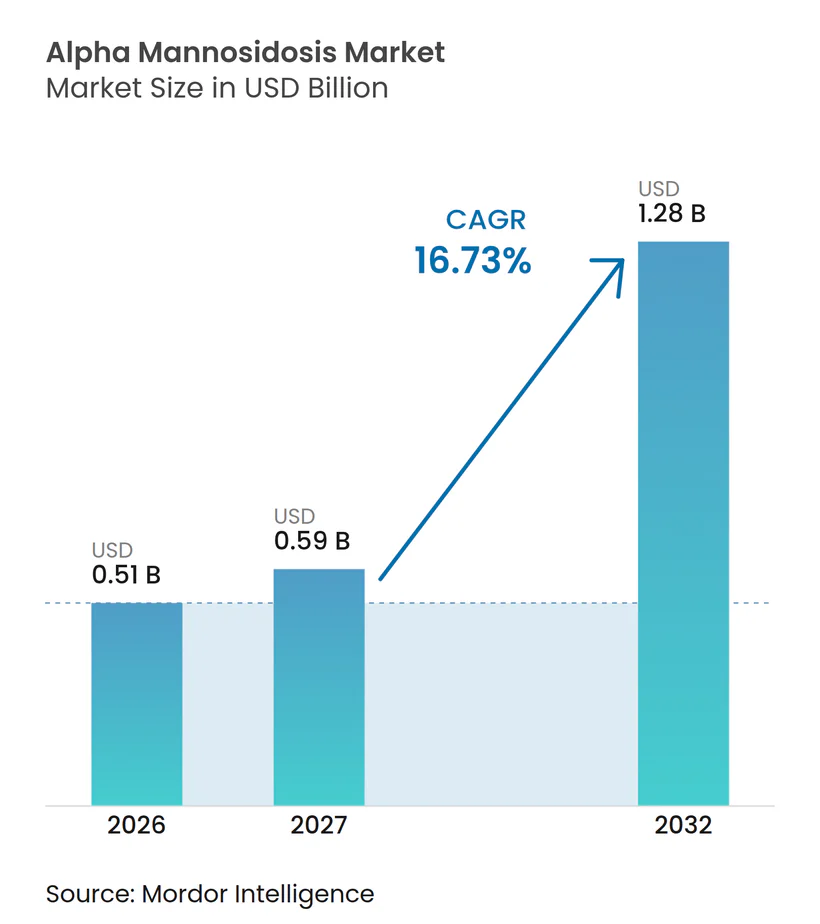
アルファマンノシドーシス市場規模は、2026年の0.51 ビリオン 米ドルから2027年には0.59 ビリオン 米ドルへと拡大し、2027年から2032年にかけて16.73%のCAGRで成長して2032年までに1.28 ビリオン 米ドルに達する見込みです。
承認後のベルマナーゼ アルファに対する需要の高まり、遺伝子治療のパイプライン進展、および新生児スクリーニングプログラムの拡大が相まって、この二桁成長の軌道を牽引しています。診断努力の強化により、発見の段階が症状発現後から症状発現前へとシフトし、約5,000人と定される診断済み患者の対象プールが拡大しています。単回投与の遺伝子治療が現在の収益を支配する慢性点滴モデルを脅かすにつれ、競争の激しさが増しています。欧州は早期償還を通じてファーストムーバーの優位性を維持していますが、北米は米国食品医薬品局(FDA)の2024年ラムゼデ承認を受けて全体的な成長を牽引しています。しかしながら、依然として高い年間治療費が価格感応度の高い地域における近期の普及を抑制しており、製造業者は価値連動型契約および患者支援基金の探索を余儀なくされています。
主要レポートのポイント
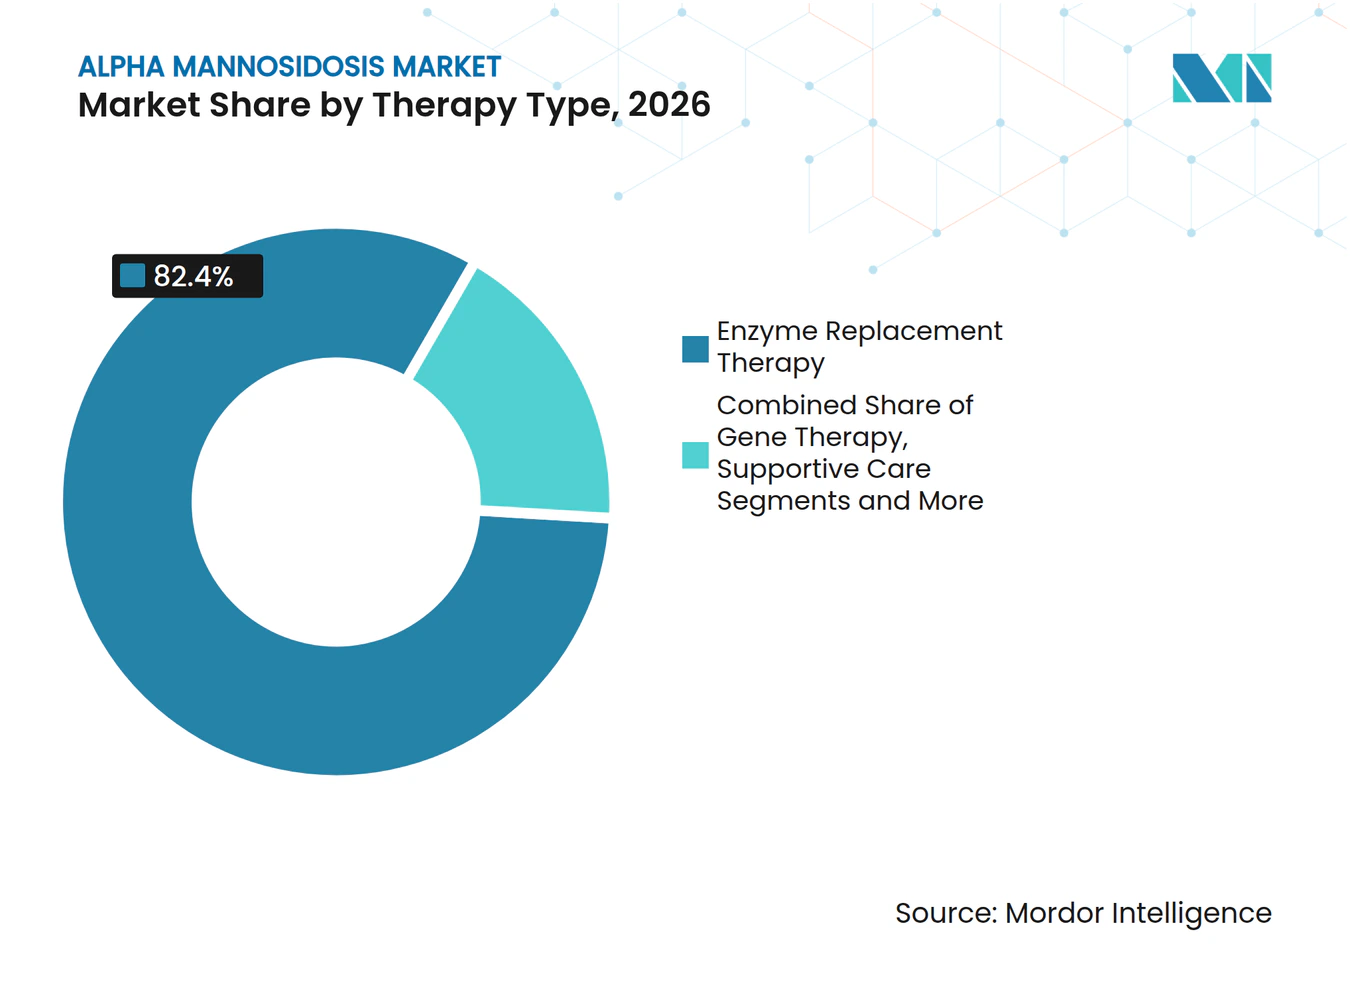
- 治療タイプ別では、酵素補充療法が2026年のアルファマンノシドーシス市場シェアの82.4%を占め、遺伝子治療は2032年にかけて18.4%のCAGRで急増すると予測されています。
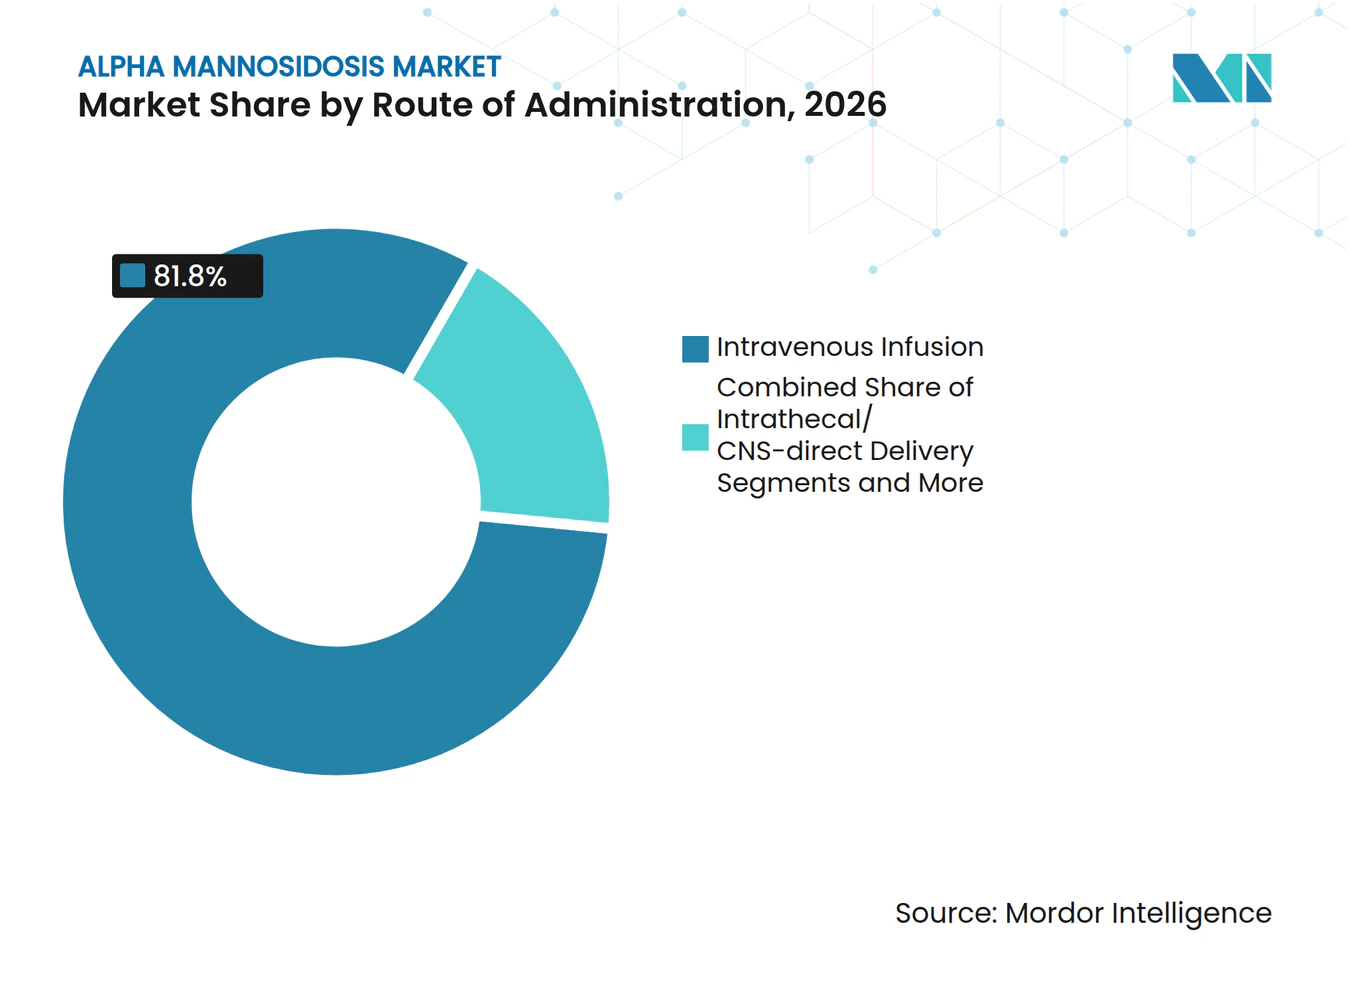
- 投与経路別では、静脈内点滴が2026年のアルファマンノシドーシス市場規模の81.8%を占め、全身性ウイルスベクター投与は2032年にかけて17.3%のCAGRで成長すると予測されています。
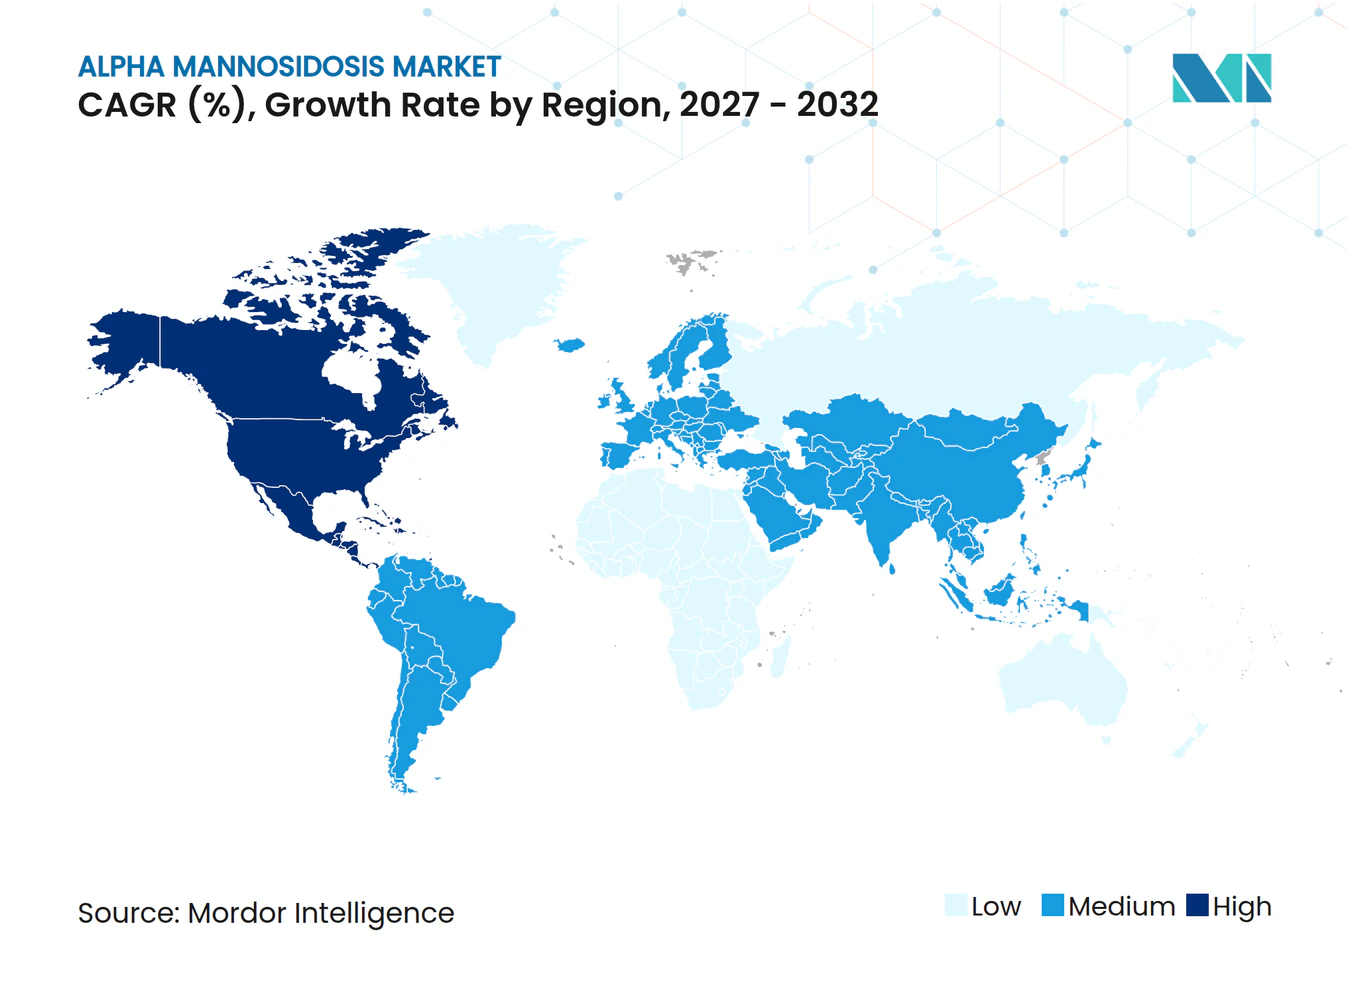
- 地域別では、欧州が2026年に41.3%の収益シェアを占め、北米は2027年から2032年にかけて最速の17.7%のCAGRを記録する見込みす。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ベルマナーゼアルファERTの承認後普及 | +3.20% | 北米および欧州 | 短期(2年以内) |
| 新生児スクリーニングパイロットの増加 | +2.80% | 中国、イタリア、ニュージャージー州;グローバルに拡大中 | 中期(2年~4年) |
| 遺伝子治療パイプラインのブレークスルー | +2.10% | グローバル | 長期(4年以上) |
| 慈悲的使用・早期アクセスプログラム | +1.90% | 欧州および北米 | 短期(2年以内) |
| EU希少疾病薬償還の調和 | +1.50% | 欧州(波及効果あり) | 中期(2年~4年) |
| AI活用患者発見アルゴリズム | +1.20% | 先進国市場を先行し、その後グローバルへ | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
ベルマナーゼアルファERTの承認後普及
ラムゼデの2024年6月のFDA承認により、輸入または慈悲的使用に依存していた米国患者への商業的アクセスが開かれました。試験データでは52週時点で血清オリゴ糖が77.6%減少したことが示され、SPARKLEレジストリが15年間にわたって転帰を追跡し、処方医の信頼を強化します。小児期の早期開始は聴覚および免疫プロファイルの改善と相関しており、診断後早期の治療を推奨するガイドラインの更新を促しています。[1]週1回の注入には専門センターが必要ですが、在宅ケアプログラムの拡大により安定した患者の物流的負担が軽減されています。米国での急速な普及は、アルファマンノシドーシス市場に近期的に意味のある販売量をもたらしています。
ライソゾーム蓄積症に対する新生児スクリーニングパイロットの増加
中国での大規模パイロットにより、1,512人に1人の出生でライソゾーム蓄積症が発見され、タンデム質量分析法リフレックス検査と組み合わせた次世代シーケンシングの有効性が実証されました。[2] 438,515人の新生児を対象としたニュージャージー州の経験は、米国環境における運用上の実現可能性を示しています。トスカーナ州による異染性白質ジストロフィーの組み込みは、欧州の支払者が希少疾患パネルを拡大する意欲を証明しています。早期発見により治療が症状発現前の段階にシフトし、治療効果が最大化されるとともに長期コストが抑制されるという論拠が、今や政策立案者に響いています。より多くの法域が普遍的スクリーニングを法制化するにつれ、アルファマンノシドーシス市場はこれまで未診断のままであった患者を段階的に取り込んでいきます。
遺伝子治療パイプラインのブレークスルー
8つのアデノ随伴ウイルス遺伝子治療が他の適応症で規制当局の承認を取得しており、超希少疾患領域におけるプラットフォームの安全性と製造のリスクが低減されています。脂質ナノ粒子mRNA構築物はゲノム組み込みなしに再投与可能な発現を可能にし、残存するベクター免疫の懸念に対処する設計となっています。[3] M6P Therapeuticsは6つのFDA希少小児疾患指定を保有しており、審査タイムラインを加速させ、承認時に優先バウチャーの経済的メリットを提供します。SmartPharmの遺伝子コード化酵素補充は、ERT薬理学と遺伝子治療の持続性を融合させることを目指しています。これらの進歩は、単回投与による治癒を約束することで、アルファマンノシドーシス市場の長期的な上昇余地を支えています。
慈悲的使用・早期アクセスプログラムの拡大
EMAの枠組みは2018年以来、慈悲的プロトコルの下でベルマナーゼアルファを提供し、患者を商業的展開へと橋渡しするとともに実世界エビデンスを蓄積してきました。欧州における先進治療規制の合理化により、同様の経路が治験中の遺伝子治療にも拡大され、試験完了から臨床現場への時間が短縮されています。米国のRight-to-Try拡大および機関主導の早期アクセス委員会が、超希少疾患患者の利用可能性をさらに広げています。患者擁護団体は、支払者の保険適用交渉において慈悲的使用の転帰を引用し、償還見通しを高めています。これらのプログラムは、したがって限界的な販売量を追加し、臨床的価値に対する支払者の信頼を強化しています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い年間治療費と価格への反発 | -4.10% | グローバル、特に新興市場で深刻 | 中期(2年~4年) |
| 現行ERTの血液脳関門透過性の限界 | -2.50% | グローバル | 長期(4年以上) |
| 長期的な実世界安全性データの不足 | -1.80% | グローバル、規制が厳格な地域でより顕著 | 短期(2年以内) |
| 骨髄ドナーマッチングの競争によるHSCT普及の制限 | -1.10% | グローバル、ドナー登録が限られた地域で深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い年間治療費と価格への反発
週1回のベルマナーゼアルファ注入は年間薬剤費65万米ドル超に相当し、単一支払者および新興市場の予算に課題をもたらしています。レンメルディの430万米ドルという発売価格に代表される遺伝子治療のベンチマークは、一回限りの治癒に対する負担可能性への懸念を高めています。中央・東欧では20未満の希少疾患薬しか償還されておらず、ラムゼデを最初に採用した地域内でのアクセス格差が浮き彫りになっています。保険会社は長期的な機能的便益に連動した支払いを求める成果連動型契約をますます要求しており、財務リスクをメーカーに転嫁しています。革新的な資金調達なしには、価格への衝撃が近期の普及を制限し、アルファマンノシドーシス市場の成長を鈍化させるでしょう。
現行ERTの血液脳関門透過性の限界
ベルマナーゼアルファは体細胞のオリゴ糖蓄積を解消しますが、神経組織には到達できず、認知機能低下が抑制されないままとなっています。造血幹細胞移植は関門を越えて酵素を届けることができますが、前処置毒性とドナーマッチングの障壁を伴い、重篤な小児症例に適応が限定されています。受容体介在輸送および髄腔内注入の探索的研究は前臨床段階にとどまっており、神経学的負担は大部分が管理されていない状態です。体細胞の改善が認知機能低下を止められない場合、介護者は不満を表明し、ERT遵守率が低下する可能性があります。CNS透過性ソリューションが存在しない限り、アルファマンノシドーシス市場は神経保護的転帰に潜在する価値を失い続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
ERT優位性が遺伝子治療の破壊的革新に直面酵素補充療法セグメントは、ベルマナーゼ アルファの先行者優位性に支えられ、2026年のアルファマンノシドーシス市場の82.4%を占めました。6件の小児疾患指定およびベンチャーキャピタルの資金流入に後押しされた遺伝子治療は、2032年にかけて18.4%のCAGRを記録すると予測されており、破壊的な様相を呈しています。造血幹細胞移植は重篤な神経学的表現型に対して臨床的な重要性を確保しており、2000年以降の生存率は86%と、2000年以前の64%を上回っています。聴覚学、免疫学、理学療法を含む支持的な多職種連携ケアは、標準プロトコルの成熟とともに拡大しています。薬理学的シャペロン候補は誤折り畳みされたリソソーム酵素の修正を目指していますが、いまだ枢要試験には到達していません。
堅牢なリアルワールドレジストリデータはベルマナーゼ アルァの持続性を裏付け、支払者に対して持続的な臨床的効果を確信させています。しかしながら、単回投与のAAVベクターが反復収益モデルを脅かしており、Chiesiは次世代研究に資金を提供する助成金を通じた多角化を余儀なくされています。SmartPharmの遺伝子コード化酵素プラットフォームは、永続的なゲノム統合なしに発現を延長できるハイブリッドアプローチを示しています。これらのモダリティが収束するにつれ、アルファマンノシドーシス市場は中枢神経系(CNS)への到達と簡略化された投与スケジュールを組み合わせた治療法をますます評価するようになるでしょう。


注記: 個別セグメントのシェアはレポート購入後に入手可能
投与経路別:
静脈内注入のリーダーシップがウイルスベクターに挑戦される静脈内点滴は、確立されたベルマナーゼ アルファプロトコルおよび償還済みの点滴センターネットワークを反映し、2026年のアルファマンノシドーシス市場規模の81.8%を占めました。依然として治験段階にある全身性ウイルスベクター投与は、臨床プログラムが枢要な結果に向けて進展するにつれ、17.3%の予測CAGRを示しています。外科的移植経路はリスクの高い小児症例に対する同種幹細胞手術に適用され、髄腔内AAV投与はCNS曝露のギャップを克服するために探索されています。前臨床段階にある皮下ERT製剤は、投与を病院から在宅へとシフトさせることを目指しており、希少疾患における利便性向上の広範なトレンドと一致しています。
ドイツにおける医療経済分析では、在宅点滴が病院での投与に比べてコスト上の差異がないことが明らかになっており、保険会社による広範な採用を促進しています。ウイルスベクターサプライヤーは単回来院での投与を変革的な患者体験の向上として謳っていますが、長期的な免疫学的モニタリングは依然として必須です。受容体介在輸送技術の進歩は、血液脳関門を通過する静脈内ERTを構想しており、点滴の関連性を再び高める可能性があります。投与経路のイノベーションは、アルファマンノシドーシス市場における慢性的パラダイムと治癒的パラダイムの間の競争的緊張を反映しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
ヨーロッパ アルファマンノシドーシス市場
欧州は2026年に41.3%の収益シェアを占め、欧州医薬品庁(EMA)の2018年ベルマナーゼ アルファ承認および確立されたオーファンドラッグ償還メカニズムの恩恵を受けています。ドイツとフランスはそれぞれ100種類以上の希少疾患医薬品を償還しており、早期かつ持続的な普及を促進しています。一方、中央・東欧では依然として限られた償還経路に苦しんでおり、不平等なアクセスのギャップが継続しています。MetabERNは加盟国間の臨床経路を調和させ、国境を越えた知識移転を容易にし、採用率を高めています。
北米 アルファマンノシドーシス市場
北米は現在最も成長の速い地域となっており、FDAの画期的な2024年承認を受けて2032年にかけて17.7%のCAGRが予測されています。米国はオーファンドラッグインセンティブと、ニュージャージー州の運用展開に代表される拡大する新生児スクリーニングインフラを活用しています。カナダとメキシコは規制審査手続きを米国の先例に合わせて調整していますが、価格差の障壁は依然として残っています。超高額医薬品をめぐる公的議論は成果連動型資金調達モデルへの圧力を強めていますが、変革的な希少疾患治療に対する支払者の意欲は持続しています。
アジア太平洋および中南米 アルファマンノシドーシス市場
アジア太平洋地域および中南米は、償還制約と限られた点滴センターの収容能力によって抑制されつつも、長期的な成長余地を有している。中国のゲノム新生児スクリーニングパイロットは技術的な準備態勢を示しており、人口規模でのリソソーム疾患検出を記録している。日本は重要な遺伝子治療試験に積極的に参加しており、グローバルな申請が開始されれば国内承認が加速する可能性がある。各国政府は早期発見の経済的合理性と患者一人当たりの治療費を比較検討しており、価格が正常化するにつれて段階的な普及が進むことが示唆されている。総じて、地理的な多様性がアルファマンノシドーシス市場における多速度成長パターンを形成している。
競合状況
市場集中度
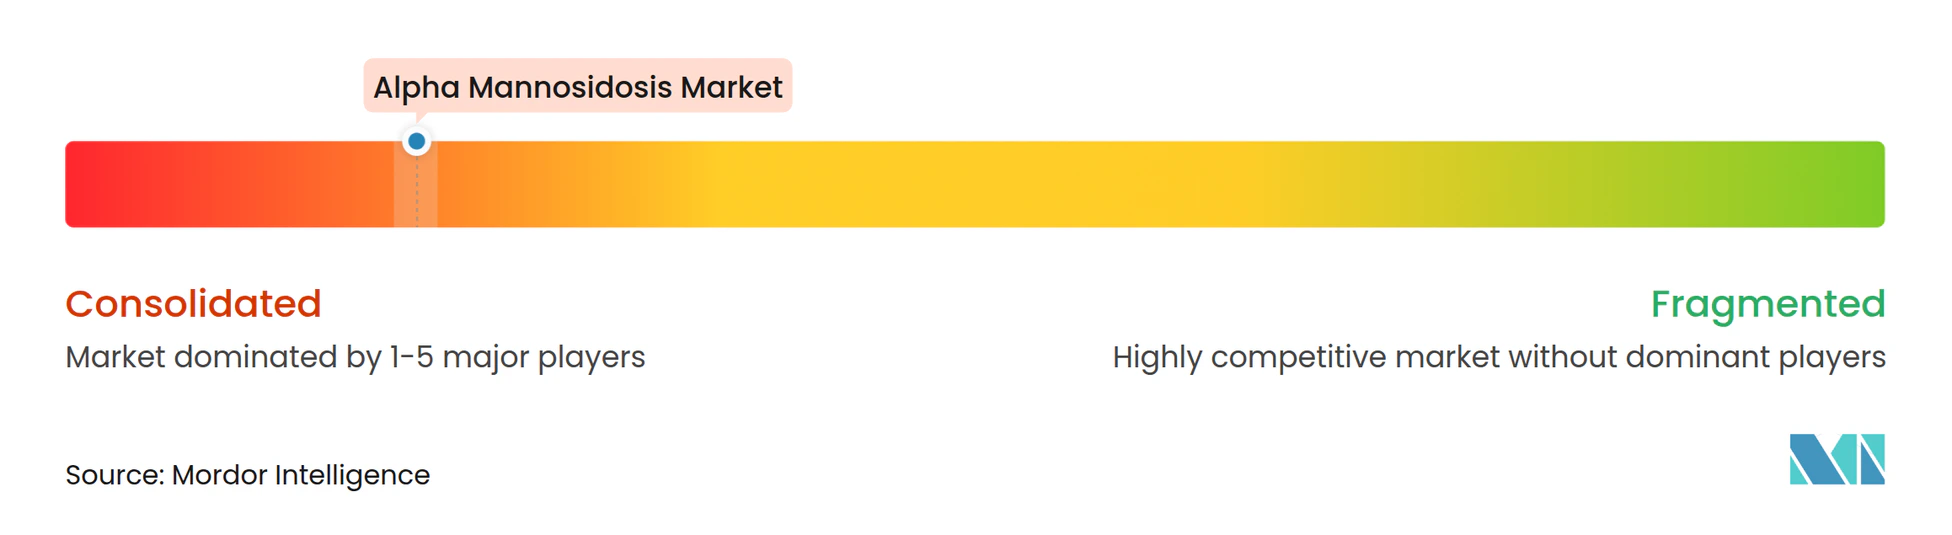
市場は中程度の集中度を示しており、多国籍承認と専用の実世界エビデンスプログラムを持つラムゼデフランチャイズを擁するChiesi Farmaceuticiが中核を担っています。M6P Therapeuticsはマンノース6リン酸タグ付き遺伝子構築物を推進し、6つの希少小児疾患指定を活用して迅速審査を確保しています。SmartPharm Therapeuticsは、永続的なゲノム編集を回避しながら発現を延長できる遺伝子コード化酵素プラットフォームを追求しています。現在Kyowa Kirinの傘下にあるOrchard Therapeuticsは、レンメルディの発売から商業的専門知識をもたらし、買収企業が製造と市場アクセス能力を相互活用できる立場に置いています。
戦略的協力が激化しています:SobiはIonisとのアライアンスを拡大して希少疾患へのリーチを深め、REGENXBIOはNippon Shinyakuと提携してアルファマンノシドーシス候補と製造プラットフォームを共有するMPS遺伝子治療を商業化しています。Chiesiの2024年研究助成イニシアチブは、ライソゾーム科学における学術的ブレークスルーを育成することを目指しており、遺伝子治療の破壊的革新に対する先制的防衛を示しています。
ホワイトスペース競争はCNS透過性モダリティに集中しており、説得力のある神経認知的便益を実証できる企業は、ベルマナーゼアルファの体細胞のみの緩和からシェアを急速に獲得できる可能性があります。メーカーの成功は、限界的な生化学的エンドポイントではなく、持続性、利便性、神経学的有効性にわたる差別化にかかっています。パイプラインの多様性が増すにつれ、複数のライソゾーム蓄積症にわたる持続的なポートフォリオレベルの専門知識が、支払者および規制当局との交渉力をますます決定するようになるでしょう。これらの要因が総じて、アルファマンノシドーシス市場のダイナミックな競争的物語を形成しています。
アルファマンノシドーシス産業リーダー
-
Chiesi Farmaceutici S.p.A.
-
Sobi
-
Orchard Therapeutics plc
-
Avrobio Inc.
-
Ultragenyx Pharmaceutical Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アルファマンノシドーシス市場 このレポートでカバーされる企業
- Chiesi Farmaceutici
- Sobi (Swedish Orphan Biovitrum)
- Orchard Therapeutics plc
- Avrobio
- Ultragenyx Pharmaceutical Inc.
- Regenxbio Inc.
- Rocket Pharmaceuticals Inc.
- M6P Therapeutics
- SmartPharm Therapeutics
- CSL Behring
- Takeda Pharmaceuticals
- JCR Pharmaceuticals
- Leadiant Biosciences
- ArmaGen Inc.
- Sangamo Therapeutics
- Astellas Gene Therapies
- Bluebird Bio
- Genethon
- Passage Bio
- Denali Therapeutics
最近の産業開発事情 アルファマンノシドーシス市場
- 2025年3月:SobiはIonis Pharmaceuticalsとのパートナーシップを拡大し、米国外でのオレザルセン商業化を含めました。
- 2025年1月:REGENXBIOはNippon ShinyakuとRGX-121および関連ライソゾーム蓄積症遺伝子治療を対象とした1億1,000万米ドルの協力契約を締結しました。
- 2024年6月:FDAがラムゼデを承認し、米国のアルファマンノシドーシス患者への酵素補充療法アクセスが開始されました。
- 2024年1月:Kyowa KirinがOrchard Therapeuticsの買収を完了し、希少疾患遺伝子治療プラットフォームを確保しました。
グローバルアルファマンノシドーシス市場レポートの範囲
セグメンテーション概要
| 酵素補充療法 |
| 造血幹細胞移植 |
| 遺伝子治療 |
| 支持・補助ケア |
| 治験中の薬理学的シャペロン |
| 静脈内注入 |
| 外科的移植投与 |
| 髄腔内/CNS直接投与 |
| 全身性ウイルスベクター投与 |
| その他の経路 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 治療タイプ別 | 酵素補充療法 | |
| 造血幹細胞移植 | ||
| 遺伝子治療 | ||
| 支持・補助ケア | ||
| 治験中の薬理学的シャペロン | ||
| 投与経路別 | 静脈内注入 | |
| 外科的移植投与 | ||
| 髄腔内/CNS直接投与 | ||
| 全身性ウイルスベクター投与 | ||
| その他の経路 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
アルファマンノシドーシスの世界的な対象患者数はどのくらいですか?
現在確認されている診断済み患者数は5,000人未満であり、出生50万人から100万人に1人という発生率を反映しています。
2027年から2032年にかけてのアルファマンノシドーシス治療費支出に予測されるCAGRはどのくらいですか?
総支出は16.73%のCAGRで増加し、2026年の0.51 ビリオン 米ドルから2032年には1.28 ビリオン 米ドルへと拡大する見込みです。
2032年にかけて最も速く成長すると予測される治療タイプはどれですか?
遺伝子治療はCAGR 18.4%を記録すると予測されており、プログラムが後期試験に向けて進展するにつれて酵素補充療法を上回ります。
年間薬剤費は支払者のアクセス決定にどのような影響を与えますか?
年間65万米ドルを超える価格水準は、特に価格感応度の高い地域や単一支払者制度において、成果連動型契約や患者支援スキームを引き起こします。
2032年までに最も高い成長を記録すると予測される地域はどこですか?
北米は、FDAによるベルマナーゼ アルファ承認および生児スクリーニングの取り組みの拡大を受けて、最速の17.7%のCAGRを達成する見込みです。
なぜCNS透過性が現行治療における重要な未充足ニーズなのですか?
現行の酵素補充療法は血液脳関門を越えられず、認知機能低下が管理されないままとなっており、CNSを標的とするソリューションの必要性が浮き彫りになっています。