
AIによるコールドチェーン管理市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
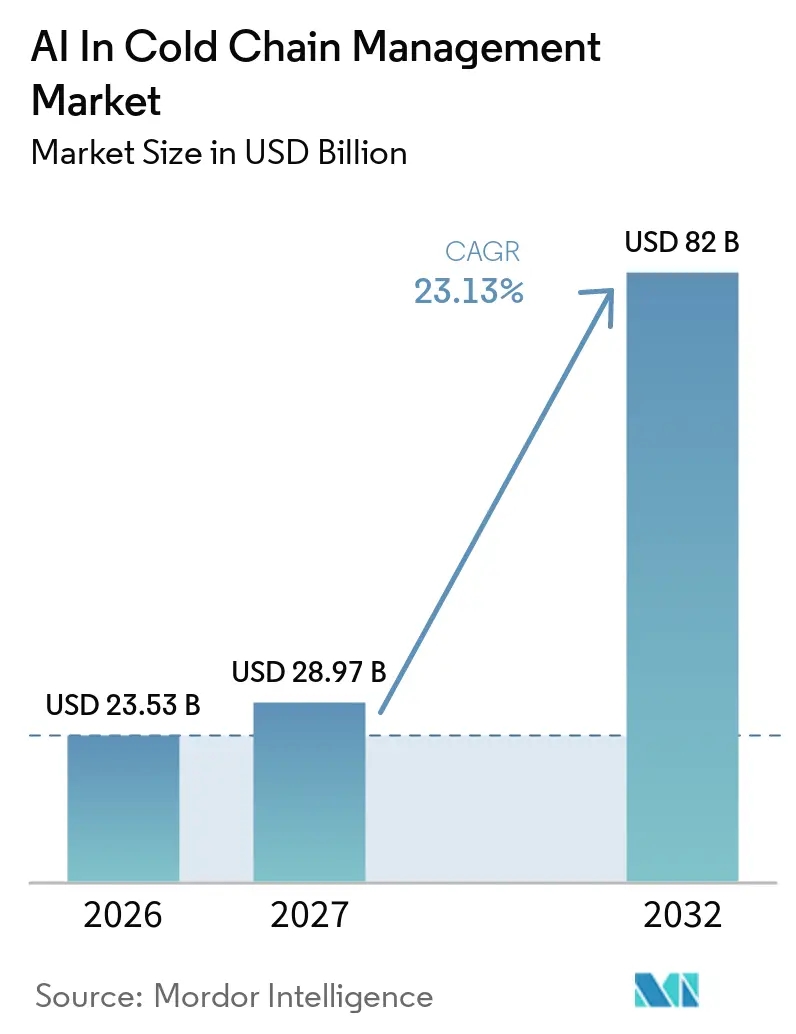
| 市場規模 (2027) | 28.97 十億米ドル |
| 市場規模 (2032) | 82 十億米ドル |
| 成長率 (2027 - 2032) | 23.13 % |
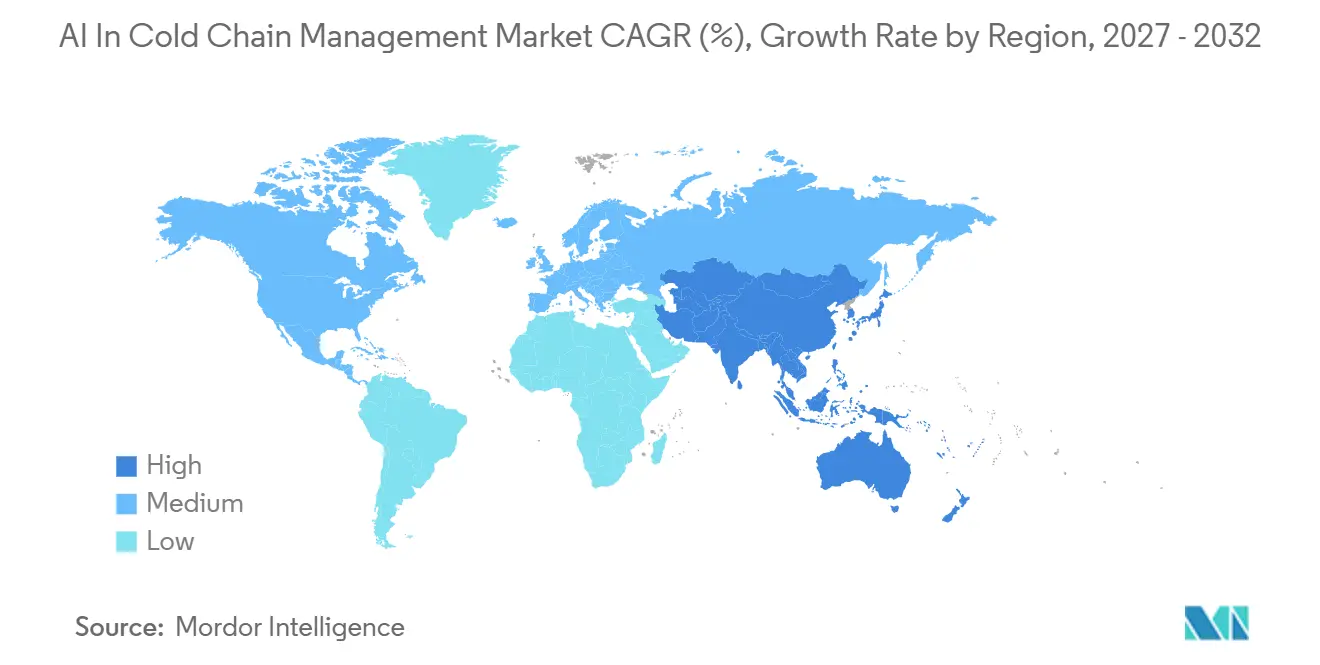
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
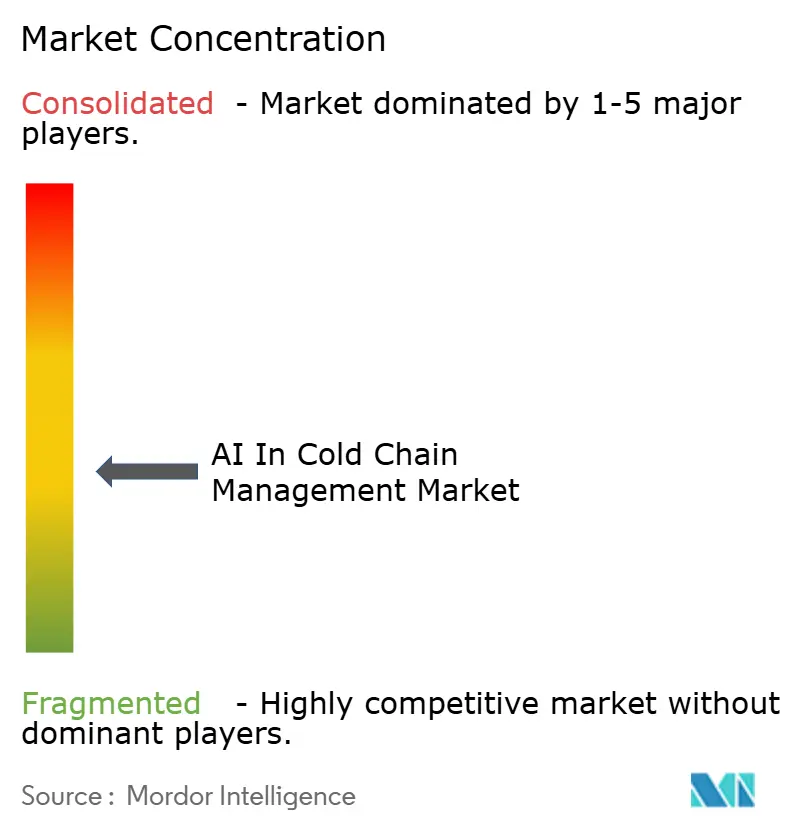
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAIによるコールドチェーン管理市場分析
AIコールドチェーン管理市場規模は、2026年に235.3 ビリオン 米ドル、2027年に289.7 ビリオン 米ドルと予測され、2032年までに820 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 23.13%で成長する見込みです。
市場は、基本的なコンプライアンスログ記録から、保管・輸送ネットワーク全体にわたる早期リスク検知、障害予測、迅速な対応を可能にする高度なシステムへと移行しています。この移行は、引き渡し時のデータフローをよりクリーンかつ接続性の高いものにすることを義務付ける規制要件によって加速しています。コンプライアンスインフラの改善はヒストリカルデータの品質を向上させ、AIによるコールドチェーン管理を予測モデリングや自動例外処理においてより効果的なものにしています。温度管理が必要なバイオロジクス、GLP-1療法、および直接患者への配送モデルに関連するコストの増大に伴い、AIは利益率の保護とサービス品質の確保に不可欠なツールとして位置付けられています。製薬セクターは温度逸脱による多大な損失を毎年被っており、損失防止と業務効率化におけるAIの重要性がさらに強調されています。
主要レポートのポイント
- コンポーネント別では、ハードウェアが2026年に71.34%の収益シェアを占め、ソフトウェアは2032年にかけてCAGR 28.55%で拡大する見込みです。
- 温度帯別では、チルドが2026年に61.45%のシェアを占め、冷凍は2027年~2032年にかけてCAGR 27.79%で成長すると予測されています。
- 物流ステージ別では、保管が2026年に62.35%のシェアを獲得し、輸送は2032年にかけてCAGR 27.98%で拡大する見込みです。
- 最終用途産業別では、食品・飲料が2026年に41.55%のシェアで首位となり、医薬品・ヘルスケアは2032年にかけてCAGR 29.15%で成長すると予測されています。
- 地域別では、北米が2026年に42.45%のシェアで首位となり、アジア太平洋地域は2032年にかけてCAGR 29.67%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コンプライアンス主導のデジタルトレーサビリティ導入 | +5.2% | 北米と欧州で最も高い強度を持つグローバル | 短期(2年以内) |
| バイオロジクスおよびスペシャルティファーマのコールドチェーン拡大 | +5.8% | 北米、西欧、日本での早期成果を伴うグローバル | 中期(2年~4年) |
| 食品廃棄削減と生鮮品Eグロサリーの成長 | +4.1% | アジア太平洋地域が中核で、中東・アフリカおよび南米への波及あり | 中期(2年~4年) |
| 受動的ログ記録からリアルタイム予測モニタリングへの移行 | +4.3% | グローバル | 短期(2年以内) |
| GLP-1の直接患者向けコールドチェーンの複雑性 | +3.7% | 北米、西欧、韓国、オーストラリア | 中期(2年~4年) |
| 製薬における製品リリース意思決定の自動化 | +3.0% | 北米と欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コンプライアンス主導のデジタルトレーサビリティがコールドチェーンITアーキテクチャを再構築
トレーサビリティは、バックオフィス機能から規制対象サプライチェーンにおける日常業務の重要な一部へと進化しています。AIによるコールドチェーン管理市場では、シリアル化された識別子とイベントレコードが、相互運用性と正確性を確保しながら引き渡し時にシームレスに移行する必要があります。DSCSAに基づくFDAのパッケージレベルの電子追跡要件は、ステークホルダーをEPCIS準拠のデータ交換へと誘導し、リアルタイムデータ処理が可能なシステムへの需要を高めています。[1] 当初はコンプライアンスを目的としていたこれらのイベントストリームは、特に医薬品やその他のコールドチェーン業務において、特定のルートや施設にわたるリスクを評価する予測モデルへの入力として機能するようになっています。
バイオロジクスおよびスペシャルティファーマのコールドチェーン拡大が狭域精度を要求
バイオロジクス、mRNAプラットフォーム、および先進療法の成長により、許容温度範囲が厳格化され、コールドチェーンにおける継続的なインテリジェンスの必要性が高まっています。これにより、温度逸脱を防ぐために状態を監視・解釈する高度なセンサーとソフトウェアへの需要が増加しています。強化されたモニタリングシステムは、温度逸脱の削減や監査効率の向上など、重要な業務上のメリットをもたらすことが実証されています。温度逸脱に関連する多大な財務的損失を考慮ると、正確な監視とタイムリーな介入が不可欠であり、AIの導入はスペシャルティ医薬品の拡大と連動しています。
食品廃棄削減と生鮮品Eグロサリーの成長が並行するAI需要曲線を生み出す
食品コールドチェーンは、タイミング、ルート品質、温度安定性が生鮮品の経済性に直接影響するという課題に直面しています。AIとIoTの最適化は、エネルギー使用量、輸送時間、排出量の削減において可能性を示し、業務効率を向上させています。これらの進歩は、遅延や温度変動が廃棄物、顧客満足度、利益率に即座に影響するEグロサリーや短サイクル配送モデルに特に関連しています。食品事業者が車両、冷蔵保管、労働力の最適化を追求する中、AIの導入はパイロットプロジェクトから統合ワークフローへと拡大しています。
受動的ログ記録からリアルタイム予測モニタリングへの移行が業務モデルを再構築
AIによるコールドチェーン管理市場は、受動的なデータログ記録から予測モニタリングへと移行しており、プロアクティブな介入を可能にしています。この移行は、問題が発生する前に対処することで業務の安定性を高め、より強力な価値提案を提供します。予測プラットフォームは現在、リアルタイムモニタリングとモデリングを組み合わせてグローバルルート全体のリスクを推定し、温度逸脱や計画外の設備ダウンタイムを削減しています。これらの進歩は、腐敗や中断を防ぐだけでなく、労働力とメンテナンス計画を最適化し、統合された予測ワークフローを通じて顧客維持率を向上させます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い導入コストと不明確なROI実現 | -2.8% | 南米、中東・アフリカ、東南アジアで最も深刻なグローバル | 短期(2年以内) |
| ERP・WMS・TMS・IoTの相互運用性のギャップ | -2.1% | レガシーERPの影響により欧州で深刻なグローバル | 中期(2年~4年) |
| センシングおよびエッジハードウェアにおける関税起因のインフレ | -1.6% | 北米と南米 | 短期(2年以内) |
| 冷凍・冷蔵技術者の不足 | -1.4% | 北米と西欧 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
高い導入コストと不明確なROI実現が企業導入を遅らせる
コールドチェーン管理へのAI導入は、企業がエンタープライズグレードのハードウェア、検証済みソフトウェア、および統合サポートを必要とするため、多大な投資上の課題をもたらします。1,000台の車両フリートにIoTを導入するには高いコストが発生し、小規模事業者にとっては全面的な導入が困難です。コールドチェーン業務を支配するこれらの小規模企業は、多くの場合、長い回収期間を管理するための財務的余力を持ちません。この問題は、検証、文書化、監査基準へのコンプライアンスがコストをさらに増加させる規制環境においてより顕著です。その結果、コンプライアンス要求、製品リスク、または顧客要件がリターンをより明確にするまで、導入が遅延することが多くなっています。
ERP・WMS・TMS・IoTの相互運用性のギャップがシステム的なデータのブラインドスポットを生み出す
システムの断片化は、データ品質、継続性、標準化がモデルパフォーマンスにとって重要であるため、AIによるコールドチェーン管理市場に大きな影響を与えています。多くの企業がシステム間のデータ共有に対する障壁としてデータプライバシーと競争上のリスクを挙げており、プラットフォーム間のインターフェースの不致が統合コストを押し上げています。これらのギャップは、倉庫システム、輸送ネットワーク、センサーアレイ間にブラインドスポットを生み出し、アラートを遅延させたり、意思決定に不十分なコンテキストを提供したりします。不完全なイベント履歴は予測精度を低下させ、例外管理を複雑にします。複数の地域とレガシーシステムにまたがって業務を行う企業は追加的な課題に直面し、統合が遅れ、AIの導入がネットワーク全体ではなく特定のノードに限定されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
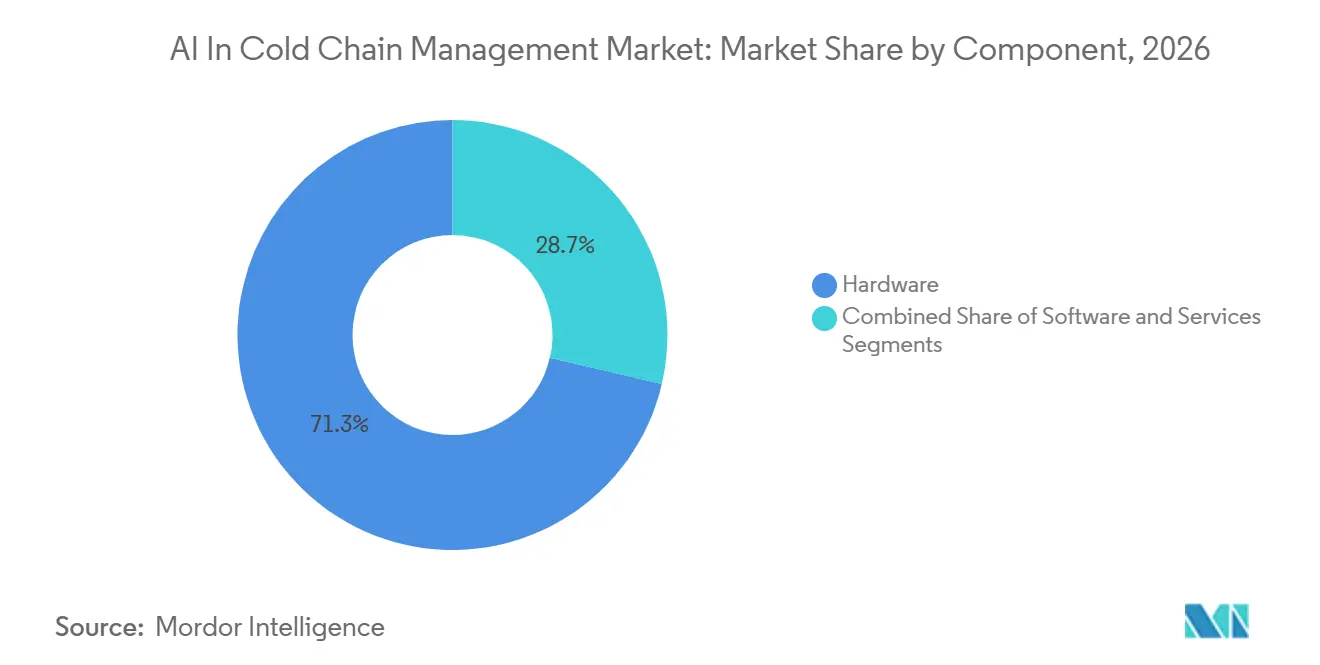
ハードウェアが支配し、ソフトウェアが既存インフラ上で価値を複利的に増大ハードウェアは2026年のAIコールドチェーン管理市場シェアの71.34%を占めており、物理的なセンシングと接続性がほとんどの導入において最初の投資層であり続けていることを示しています。ハードウェアの基盤には、温度センサー、ゲートウェイ、エッジプロセッサー、および接続モジュールが含まれており、これらが出荷、パレット、車両、施設レベルで状態データを用可能にしています。このパターンは、AIコールドチェーン管理市場の発展の経緯と一致しており、信頼性の高いフィールドデータが弱かったり断続的であったりすると、いかなる分析スタックもスケールできないためです。
ハードウェアの収益ウェイトはソフトウェアの重要性を低下させるものではありません。なぜなら、最も急速に複利的な価値が生まれるのは、センサー資産がすでに導入された後であることが多いからです。ソフトウェアは2027年~2032年にかけてCAGR 28.55%を記録すると予測されており、分析、自動コンプライアンスレポート、ルートリスクスコアリング、および導入済みインフラからより多くの価値を引き出すデジタルツインツールへの需要の高まりを反映しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
温度範囲別:
チルドセグメントが収益を支え、冷凍は新たな療法需要を反映チルドは2026年のAIコールドチェーン管理市場規模の61.45%を占め、温度帯セグメントの中で明確な大シェアを持っています。この温度帯は、インスリン、GLP-1注射剤、乳製品、生鮮食品、多くの標準的なワクチンなど幅広い製品をカバーしており、より特殊な温度帯と比べて出荷量が自然と多くなっています。冷凍は2032年にかけてCAGR 27.79%で成長すると予測されており、高度な医薬品製品がより低温の環境を経由して流通するにつれて、精密な温度管理の必要性が高まっていることを反映しています。
物流段階別:
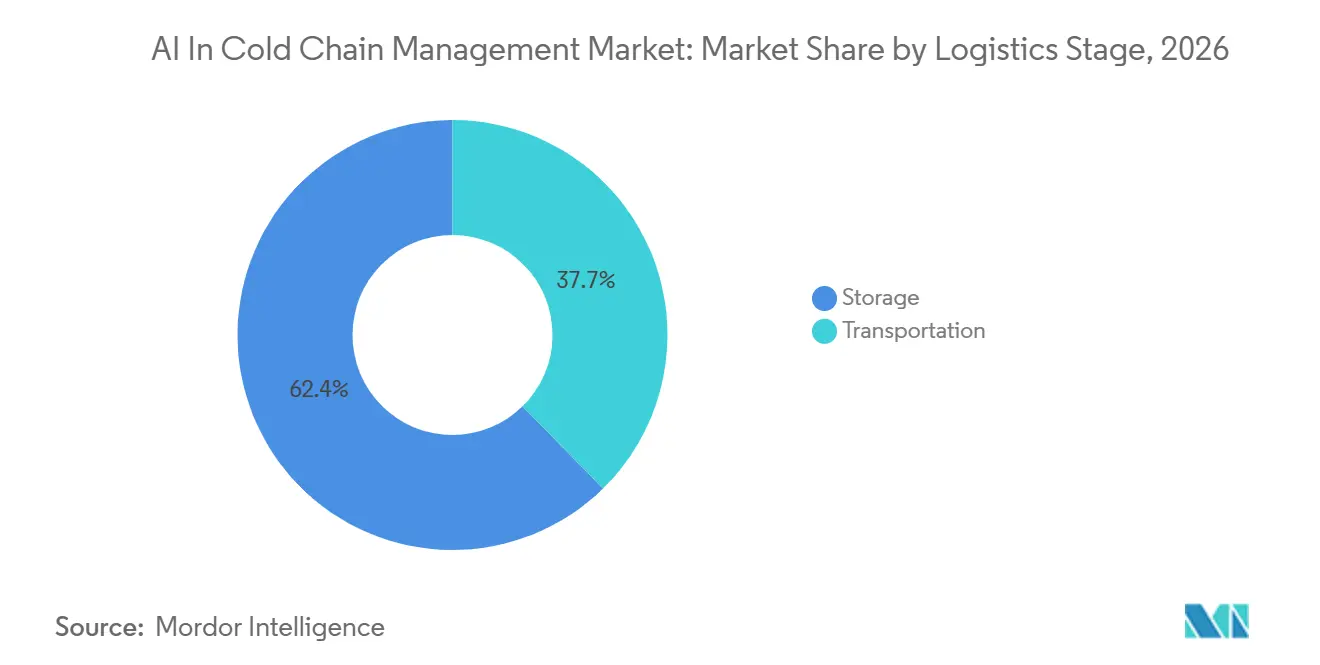
保管が支配し、輸送が破壊的なAI導入を引き付ける保管は2026年のAIコールドチェーン管理市場規模の62.35%を占めており、温度管理倉庫内で見られる監視機器の集中度と長い滞留時間を反映しています。この運用環境では、資産が安定した環境に留まり、アラート、トレンド分析、および介入ルーティンを施設チームに直接結びつけることができるため、継続的なセンシングの正当化が容易です。輸送は2032年にかけてCAGR 27.98%で拡大すると予測されており、保管の現在の基盤が大きいにもかかわらず、より成長の速い物流ステージとなっています。その理由は明確で、輸送中の状態はルートの混乱、ラストマイルの遅延、取り扱い品質、冷凍車の性能、およびマルチモーダルへの露出によってより多くの変動が生じるためです。
最終用途産業別:
食品・飲料が量でリード、製薬が価値強度でリード食品・飲料は2026年のAIコールドチェーン管理市場規模の41.55%を占めており、生鮮食品、乳製品、調理済み食品、冷凍カテゴリーにわたる冷蔵輸送の規模と頻度の大きさを反映しています。医薬品・ヘルスケアは2032年にかけてCAGR 29.15%で成長すると予測されており、AIコールドチェーン管理市場において最も成長の速い最終用途セグメントとなっています。これは、バイオロジクス、特殊注射剤、先進治療薬、および取り扱い失敗のコストを高める患者直送の流通モデルの増加するシェアを反映しています。
地域分析
北米AIコールドチェーン管理市場
2026年、北米はAI主導のコールドチェーン管理市場シェアの42.45%を占め、最大の収益貢献地域としての地位を確立しました。この優位性は、同地域の高度な医薬品流通システム、強固なコールドロジスティクスインフ、およびデジタルトレーサビリティと監視の進歩を加速させた早期の規制イニシアチブによって牽引されています。DSCSAの導入は、日常業務におけるデータ相互運用性とパッケージレベルのトレーサビリティを優先することで、この市場において重要な役割を果たしています。小規模調剤業者向けに2026年11月まで延長されたDSCSAの段階的なコンプライアンス期限は、医薬品流通ネットワーク全体での調達活動とシステムアップグレードを引き続き促進しています。さらに、北米における温度管理が必要な医薬品フローの大きな量が、予測的監視、検証済みデータキャプチャ、およびラストマイル配送業務における強化されたサービス基準の早期採用を促進しています。
アジア太平洋AIコールドチェーン管理市場
アジア太平洋地域は、AI主導のコールドチェーン管理市場において、2032年にかけてCAGR 29.67%という最高の成長率を達成すると予測されています。中国は規模において先頭を走り、インドは主要な成長機会を示しており、両市場とも大規模な生鮮品フローとデジタルトランスフォーメーションの大きな可能性を兼ね備えています。同地域の成長は、食品流通需要の増加、冷蔵ロジスティクスネットワークの拡大、および温度管理サプライチェーンにおける損失削減の必要性によって支えられています。アジア太平洋地域はまた、低統合ソリューションを提供するベンダーにとって大きな機会を提供しており、多くのオペレーターが基本的な可視化から積極的な予測・介入へと移行しています。これにより、ハードウェアへの即時需要と、特にコールドチェーンの近代化が既に進行中の地域におけるソフトウェア強化への長期的な可能性という二重の成長シナリオが生まれています。
競合状況
AIによるコールドチェーン管理市場は依然として中程度に断片化されており、ハードウェア、ソフトウェア、マネージドサービスにわたってグローバルな状況を支配する単一のプレイヤーは存在しません。競争は、ニッチなコールドチェーンモニタリング企業と広範なIoTプラットフォームプロバイダーに分かれています。その結果、ベンダーはコンプライアンスの強度、センシング品質、分析の深さ、統合能力によって差別化を図ることが多くなっています。Controlant、Sensitech、Tive、Roambee、SpotSeeなどの企業は、特化したモニタリングで著名です。一方、SamsaraやWiliotなどのより広範なプラットフォームは、より強力なエコシステムのナラティブとデータスケールを活用しています。AIによるコールドチェーン管理市場におけるこの競合状況は、顧客がデバイスの精度だけでなく、データ、レポート、ワークフロー決定から得られる実用的なインサイトを優先することを示しています。その結果、技術的な幅広さ、導入の容易さ、監査対応性などの属性が、生のモニタリングパフォーマンスと同等の重みを持っています。
AIによるコールドチェーン管理市場における最近の戦略的動向は、ベンダーがセンシングと業務上の意思決定のギャップを埋めるトレンドを浮き彫りにしています。例えば、ELPROが2024年9月にelproPREDICTを導入したことは、従来のヒストリカルモニタリングから様々なレーンにわたる確率ベースの予測への移行を示しました。同様に、Wiliotが2026年1月にGen3 IoTピクセルを発売したことはこのトレンドを反映しており、バッテリーフリーのセンシング技術が導入上の課題を軽減しながら、アイテムレベルの可視性をスケールで実現する経済的実現可能性を高めています。競争ダイナミクスに加えて、Copelandは2026年4月にGOリアルタイムGLおよびGL XLカーゴトラッカーを導入しました。グローバル4G LTE接続を特徴とするこれらのトラッカーは、温度、湿度、動き、セキュリティにわたるモニタリングを提供し、包括的なコールドチェーンソリューションへのCopelandの戦略的注力を示しています。
AIによるコールドチェーン管理産業のリーダー
-
ELPRO-BUCHS AG
-
Zebra Technologies
-
Emerson
-
Veeva Systems
-
testo se & co. kgaa
- 注:主要企業の掲載順は順位を示すものではありません。
AIコールドチェーン管理市場 このレポートでカバーされる企業
- Controlant
- DeltaTrak
- ELPRO-BUCHS AG
- Emerson
- Geotab
- ORBCOMM
- Monnit
- Roambee
- Samsara
- SAP
- Sensitech
- SmartSense by Digi
- SpotSee
- Testo
- Tive
- Vaisala
- Veeva Systems
- Wiliot
- Zebra Technologies
最近の産業開発事情 AIコールドチェーン管理市場
- 2026年4月:Copelandは、グローバル4G LTE接続を特徴とするGOリアルタイムGLおよびGL XLカーゴトラッカーを導入しました。これらのデバイスは、温度、湿度、動き、セキュリティの包括的なモニタリングを可能にし、業務上のインサイトを強化するためにOversight360 AI分析クラウドと統合されています。
- 2026年4月:WiliotとVelocitiは、多数の米国流通センターにわたってフィジカルAIの実装をスケールするための戦略的パートナーシップを締結しました。食料品、ロジスティクス、郵便環境を含む500拠点での完了した導入を活用し、このコラボレーションはアンビエントIoTコールドチェーンモニタリング能力の強化を目指しています。
- 2026年3月:欧州医薬品庁はWegovyのラベルの更新を承認し、48時間にわたり最大30℃での管理温度配送を可能にしました。これにより、Wegovyはヨーロッパでラストマイルの温度柔軟性を提供する最初のGLP-1体重減少療法となりました。
グローバルAIによるコールドチェーン管理市場レポートの範囲
レポートの範囲によると、AIによるコールドチェーン管理とは、機械学習アルゴリズムと予測分析を使用して、温度管理が必要なサプライチェーンを監視、最適化、保護することです。障害を予測し、環境制御を自動化し、製品の腐敗を防ぐことで、ロジスティクスを反応的なプロセスからプロアクティブなプロセスへと転換します。
AIによるコールドチェーン管理市場は、コンポーネント、温度範囲、物流段階、最終用途産業、地域によって区分されています。コンポーネント別では、市場はハードウェア、ソフトウェア、サービスを含みます。温度範囲別では、市場はチルド、冷凍、超低温・極低温に区分されています。物流段階別では、市場は保管と輸送に分類されています。最終用途産業別では、市場は食品・飲料、医薬品・ヘルケア、化学品、農業・園芸、その他に区分されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にわたって分析されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額ベース(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| チルド |
| 冷凍 |
| 超低温・極低温 |
| 保管 |
| 輸送 |
| 食品・飲料 |
| 医薬品・ヘルスケア |
| 化学品 |
| 農業・園芸 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| 温度範囲別 | チルド | |
| 冷凍 | ||
| 超低温・極低温 | ||
| 物流段階別 | 保管 | |
| 輸送 | ||
| 最終用途産業別 | 食品・飲料 | |
| 医薬品・ヘルスケア | ||
| 化学品 | ||
| 農業・園芸 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
AIによるコールドチェーン管理分野の現在の価値はいくらですか?
AIコールドチェーン管理市場規模は2027年に280.4 ビリオン 米ドルとなり、CAGR 23.13%で2032年までに870 ビリオン 米ドルに達すると予測されています。
今日最も多くの収益を生み出しているコンポーネントはどれですか?
ハードウェアは収益構成におい首位を占め、2026年のシェアは71.34%となっています。これは、センサーネットワーク、ゲートウェイ、およびエッジデバイスがほとんどの導入における出発点であり続けているためです。
バリューチェーンのどの部分が最も速く成長していますか?
輸送は最も成長の速い物流ステージであり、2032年にかけてCAGR 27.98%で拡大すると予測されており、輸送中の追跡、ルート最適化、および患者直送配送の複雑性によって牽引されています。
製薬がこれほど強力な需要促進要因になっているのはなぜですか?
医薬品・ヘルスケアは2032年にかけてCAGR 29.15%で成長すると予測されており、バイオロジクス、特殊治療薬、および温度逸脱の高いコストによって支えられています。
どの地域が導入をリードし、どの地域が最も速く成長していますか?
北米は2026年に42.45%のシェアで首位となり、アジア太平洋地域はCAGR 29.67%で最も速く成長すると予測されています。
より広い導入への主な障壁は何ですか?
最大の障壁は、高い導入コストとシステムの相互運用性のギャップであり、特に企業がERP、WMS、TMS、IoTデータを一つの信頼性の高い業務フローに接続しなければならない場合に顕著です。