
Taille et part du marché de l'IA dans la gestion de la chaîne du froid
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 28.97 Milliards de dollars |
| Taille du Marché (2032) | 82 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 23.13 % |
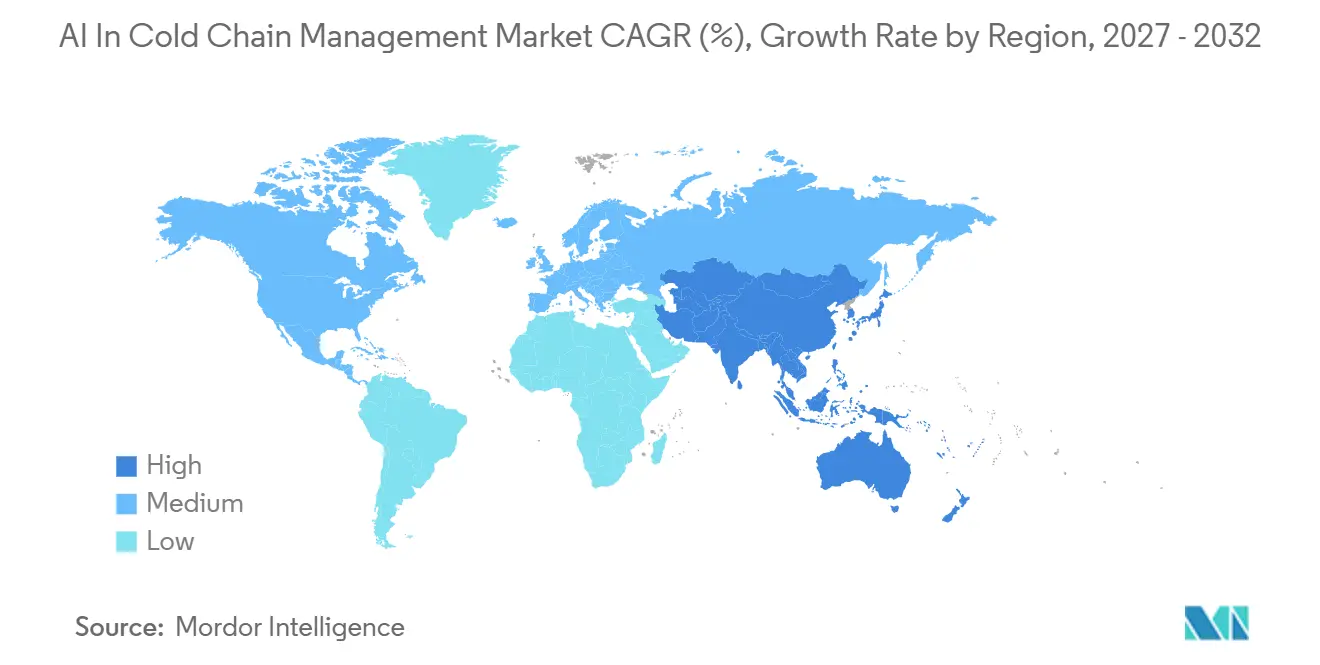
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
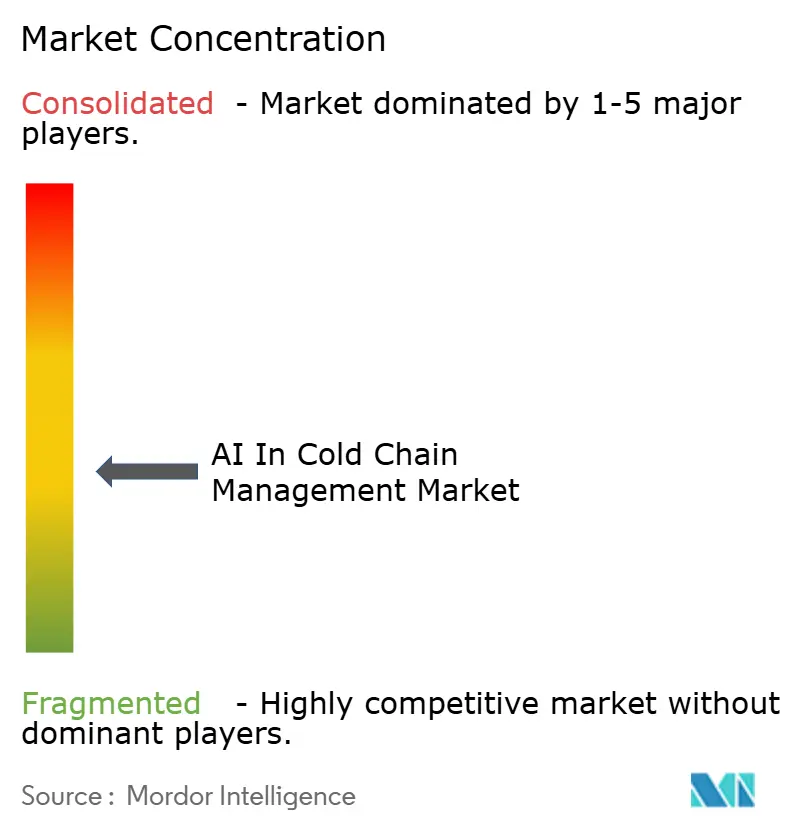
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'IA dans la gestion de la chaîne du froid par Mordor Intelligence
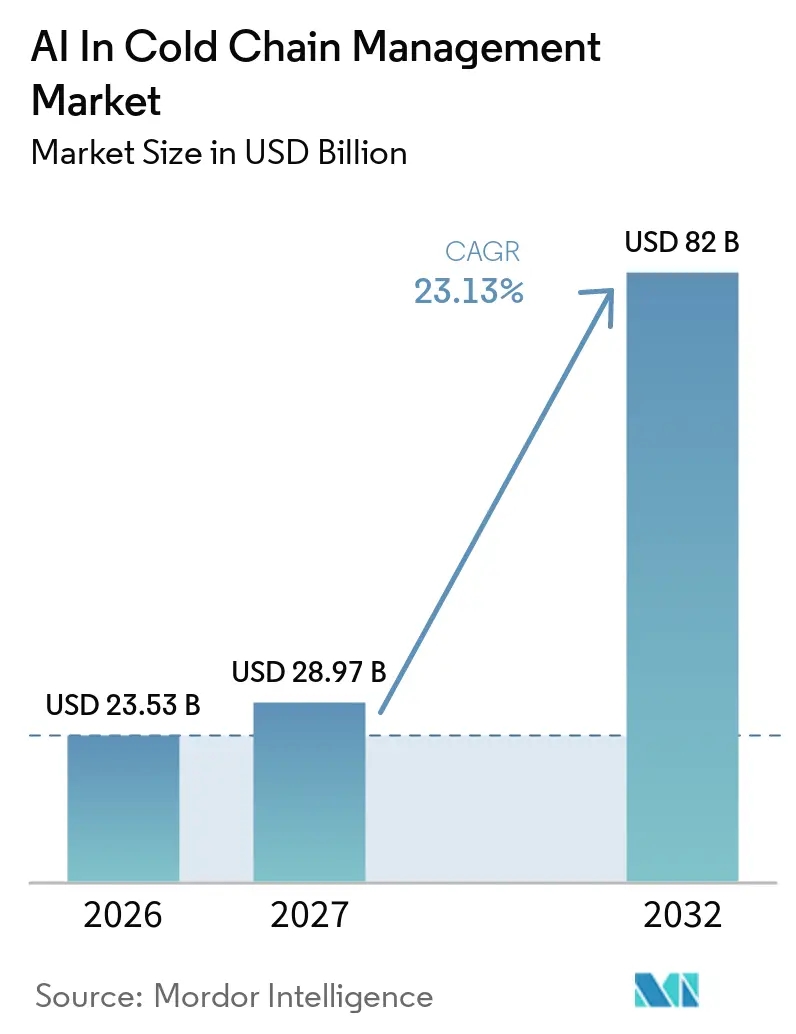
La taille du marché de l'IA dans la gestion de la chaîne du froid est estimée à 23,53 milliards USD en 2026, 28,97 milliards USD en 2027, et devrait atteindre 82 milliards USD d'ici 2032, avec un CAGR de 23,13 % de 2027 à 2032.
Le marché évolue d'une simple journalisation de conformité vers des systèmes avancés permettant la détection précoce des risques, la prédiction des défaillances et des actions plus rapides au sein des réseaux de stockage et de transport. Cette transition s'est accélérée en raison des exigences réglementaires imposant des flux de données plus propres et mieux connectés lors des transferts. Une infrastructure de conformité améliorée renforce la qualité des données historiques, rendant l'IA dans la gestion de la chaîne du froid plus efficace pour la modélisation prédictive et la gestion automatisée des exceptions. Face à l'augmentation des coûts associés aux produits biologiques thermosensibles, aux thérapies GLP-1 et aux modèles de livraison directe au patient, l'IA est désormais considérée comme un outil essentiel pour protéger les marges et garantir la qualité de service. Le secteur pharmaceutique subit chaque année des pertes considérables dues aux écarts de température, soulignant davantage l'importance de l'IA dans la prévention des pertes et l'efficacité opérationnelle.
Principaux enseignements du rapport
- Par composant, le matériel détenait une part de revenus de 71,34 % en 2026, tandis que le logiciel devrait se développer à un CAGR de 28,55 % jusqu'en 2032.
- Par plage de température, le réfrigéré représentait 61,45 % de la part en 2026, tandis que le surgelé devrait croître à un CAGR de 27,79 % durant 2027-2032.
- Par étape logistique, le stockage captait 62,35 % de la part en 2026, tandis que le transport devrait progresser à un CAGR de 27,98 % jusqu'en 2032.
- Par secteur d'utilisation finale, l'alimentation et les boissons étaient en tête avec 41,55 % de part en 2026, tandis que les produits pharmaceutiques et la santé devraient croître à un CAGR de 29,15 % jusqu'en 2032.
- Par zone géographique, l'Amérique du Nord était en tête avec 42,45 % de part en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 29,67 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Adoption de la traçabilité numérique axée sur la conformité | +5.2% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion de la chaîne du froid pour les produits biologiques et les médicaments spécialisés | +5.8% | Mondial, avec des gains précoces en Amérique du Nord, en Europe occidentale et au Japon | Moyen terme (2-4 ans) |
| Réduction du gaspillage alimentaire et croissance de l'épicerie en ligne pour les produits périssables | +4.1% | Principalement en Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Passage de la journalisation passive à la surveillance prédictive en temps réel | +4.3% | Mondial | Court terme (≤ 2 ans) |
| Complexité de la chaîne du froid pour la livraison directe au patient de GLP-1 | +3.7% | Amérique du Nord, Europe occidentale, Corée du Sud et Australie | Moyen terme (2-4 ans) |
| Prise de décision automatisée pour la libération des produits dans le secteur pharmaceutique | +3.0% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La traçabilité numérique axée sur la conformité réécrit l'architecture informatique de la chaîne du froid
La traçabilité est passée d'une fonction administrative à un élément essentiel des opérations quotidiennes dans les chaînes d'approvisionnement réglementées. Dans le marché de la gestion de la chaîne du froid pilotée par l'IA, les identifiants sérialisés et les enregistrements d'événements doivent transiter de manière transparente lors des transferts tout en garantissant l'interopérabilité et l'exactitude. Les exigences de traçabilité électronique au niveau des emballages imposées par la FDA dans le cadre du DSCSA ont poussé les parties prenantes vers des échanges de données conformes à l'EPCIS, augmentant la demande de systèmes capables de traitement des données en temps réel.[1] Ces flux d'événements, initialement axés sur la conformité, servent désormais d'entrées pour des modèles prédictifs évaluant les risques sur des routes et des installations spécifiques, notamment dans les secteurs pharmaceutique et autres opérations de la chaîne du froid.
L'expansion de la chaîne du froid pour les produits biologiques et les médicaments spécialisés exige une précision à plage étroite
La croissance des produits biologiques, des plateformes ARNm et des thérapies avancées a resserré les plages de température acceptables, stimulant le besoin d'une intelligence continue dans les chaînes du froid. Cela a accru la demande de capteurs avancés et de logiciels qui surveillent et interprètent les conditions pour prévenir les écarts de température. Les systèmes de surveillance améliorés ont démontré des avantages opérationnels significatifs, tels que la réduction des écarts de température et l'amélioration de l'efficacité des audits. Face aux pertes financières substantielles liées aux écarts de température, une supervision précise et des interventions rapides sont essentielles, alignant le déploiement de l'IA avec l'expansion des médicaments spécialisés.
La réduction du gaspillage alimentaire et la croissance de l'épicerie en ligne pour les produits périssables créent une courbe de demande parallèle pour l'IA
Les chaînes du froid alimentaires font face à des défis où le timing, la qualité des itinéraires et la stabilité des températures ont un impact direct sur l'économie de la périssabilité. Les optimisations par l'IA et l'IoT ont montré un potentiel de réduction de la consommation d'énergie, du temps de transport et des émissions, améliorant l'efficacité opérationnelle. Ces avancées sont particulièrement pertinentes pour les modèles d'épicerie en ligne et de livraison à cycle court, où les retards ou les variations de température peuvent immédiatement affecter le gaspillage, la satisfaction des clients et les marges. À mesure que les opérateurs alimentaires cherchent à optimiser les véhicules, le stockage frigorifique et la main-d'œuvre, l'adoption de l'IA s'étend des projets pilotes aux flux de travail intégrés.
Le passage de la journalisation passive à la surveillance prédictive en temps réel restructure les modèles opérationnels
Le marché de l'IA dans la gestion de la chaîne du froid passe de la journalisation passive des données à la surveillance prédictive, permettant des interventions proactives. Ce changement renforce la stabilité opérationnelle en traitant les problèmes avant qu'ils ne surviennent, offrant une proposition de valeur plus solide. Les plateformes prédictives combinent désormais la surveillance en temps réel avec la modélisation pour estimer les risques sur les routes mondiales, réduisant les écarts de température et les temps d'arrêt imprévus des équipements. Ces avancées permettent non seulement de prévenir les détériorations et les interruptions, mais aussi d'optimiser la planification de la main-d'œuvre et de la maintenance, augmentant la fidélisation des clients grâce à des flux de travail prédictifs intégrés.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Coût élevé de mise en œuvre et retour sur investissement incertain | -2.8% | Mondial, le plus aigu en Amérique du Sud, au Moyen-Orient, en Afrique et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Lacunes d'interopérabilité ERP-WMS-TMS-IoT | -2.1% | Mondial, avec une sévérité accrue en Europe en raison de l'exposition aux ERP hérités | Moyen terme (2-4 ans) |
| Inflation tarifaire dans les capteurs et le matériel de périphérie | -1.6% | Amérique du Nord et Amérique du Sud | Court terme (≤ 2 ans) |
| Pénuries de techniciens en réfrigération et en transport frigorifique | -1.4% | Amérique du Nord et Europe occidentale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le coût élevé de mise en œuvre et le retour sur investissement incertain ralentissent l'adoption en entreprise
L'adoption de l'IA dans la gestion de la chaîne du froid présente des défis d'investissement significatifs, car les entreprises nécessitent du matériel de niveau entreprise, des logiciels validés et un support d'intégration. Le déploiement de l'IoT pour une flotte de 1 000 véhicules entraîne des coûts élevés, rendant la mise en œuvre à grande échelle inabordable pour les petits opérateurs. Ces petites entreprises, qui dominent les opérations de la chaîne du froid, manquent souvent de la capacité financière pour gérer des périodes de retour sur investissement prolongées. Le problème est plus prononcé dans les environnements réglementés, où la conformité aux normes de validation, de documentation et d'audit augmente encore les coûts. En conséquence, l'adoption est souvent retardée jusqu'à ce que les exigences de conformité, les risques liés aux produits ou les exigences des clients rendent les retours plus évidents.
Les lacunes d'interopérabilité ERP-WMS-TMS-IoT créent des angles morts systémiques dans les données
La fragmentation des systèmes a un impact significatif sur le marché de l'IA dans la gestion de la chaîne du froid, car la qualité, la continuité et la standardisation des données sont essentielles pour la performance des modèles. De nombreuses entreprises citent la confidentialité des données et les risques concurrentiels comme obstacles au partage de données entre systèmes, tandis que les interfaces incompatibles entre plateformes font augmenter les coûts d'intégration. Ces lacunes créent des angles morts entre les systèmes d'entrepôt, les réseaux de transport et les réseaux de capteurs, retardant les alertes ou fournissant un contexte insuffisant pour la prise de décision. Des historiques d'événements incomplets réduisent la précision des prévisions et compliquent la gestion des exceptions. Les entreprises opérant dans plusieurs régions et avec des systèmes hérités font face à des défis supplémentaires, ralentissant l'intégration et limitant l'adoption de l'IA à des nœuds spécifiques plutôt qu'à un déploiement sur l'ensemble du réseau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
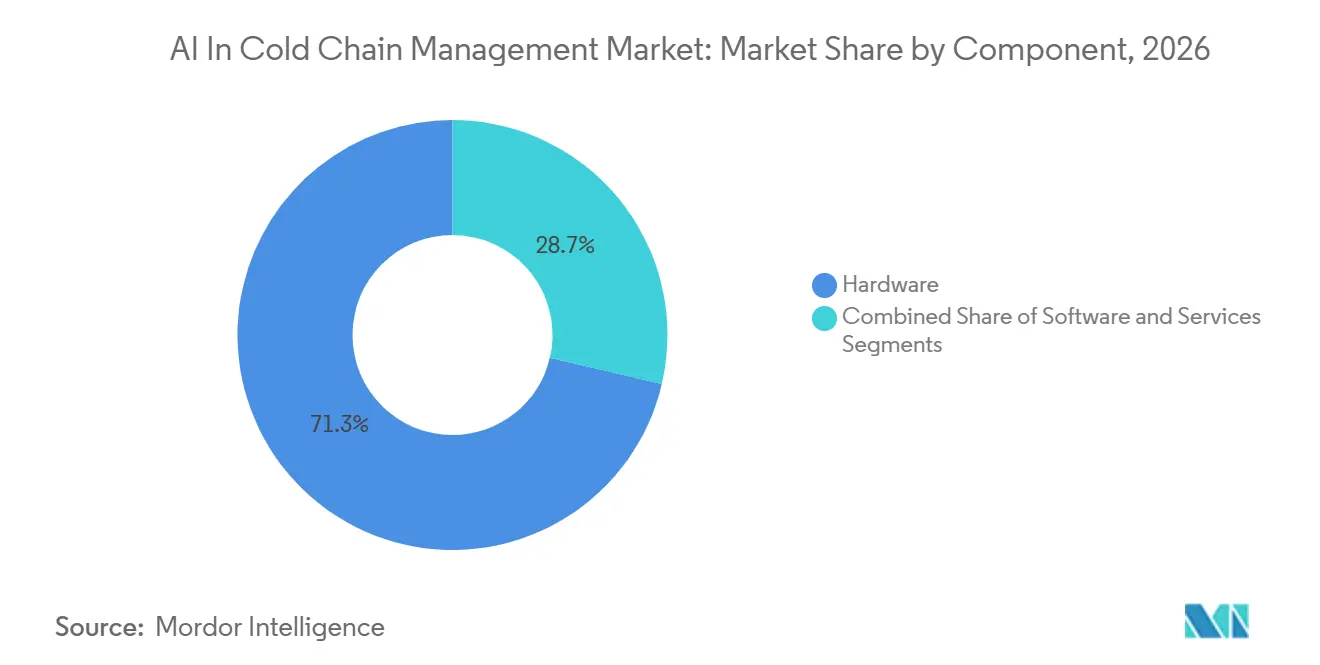
le matériel domine, le logiciel crée de la valeur sur l'infrastructure installéeLe matériel détenait 71,34 % de la part de marché de l'IA dans la gestion de la chaîne du froid en 2026, ce qui montre que la détection physique et la connectivité restent le premier niveau d'investissement dans la plupart des déploiements. La base matérielle comprend des capteurs de température, des passerelles, des processeurs en périphérie et des modules de connectivité qui rendent les données de condition disponibles au niveau des expéditions, des palettes, des véhicules et des installations. Ce schéma est cohérent avec la façon dont le marché de l'IA dans la gestion de la chaîne du froid s'est développé, car aucune pile analytique ne peut évoluer si les données de terrain sont faibles ou intermittentes.
Le poids des revenus du matériel ne réduit pas l'importance du logiciel, car la valeur à composition la plus rapide apparaît souvent après que le parc de capteurs est déjà en place. Le logiciel devrait enregistrer un CAGR de 28,55 % durant 2027-2032, reflétant une demande croissante pour les outils d'analyse, les rapports de conformité automatisés, la notation des risques d'itinéraire et les outils de jumeau numérique qui extraient davantage de valeur de l'infrastructure installée.

Par plage de température :
le segment réfrigéré ancre les revenus tandis que le segment congelé reflète les nouvelles demandes thérapeutiquesLe réfrigéré représentait 61,45 % de la taille du marché de l'IA dans la gestion de la chaîne du froid en 2026, ce qui en fait le plus grand segment de température avec une marge nette. Cette plage couvre un large éventail de produits, notamment l'insuline, les injectables GLP-1, les produits laitiers, les produits frais et de nombreux vaccins standard, de sorte que les volumes d'expédition sont naturellement plus importants que dans les plages plus spécialisées. Le surgelé devrait croître à un CAGR de 27,79 % jusqu'en 2032, ce qui reflète le besoin accru de contrôle précis à mesure que les produits pharmaceutiques avancés transitent par des environnements plus froids.
Par étape logistique :
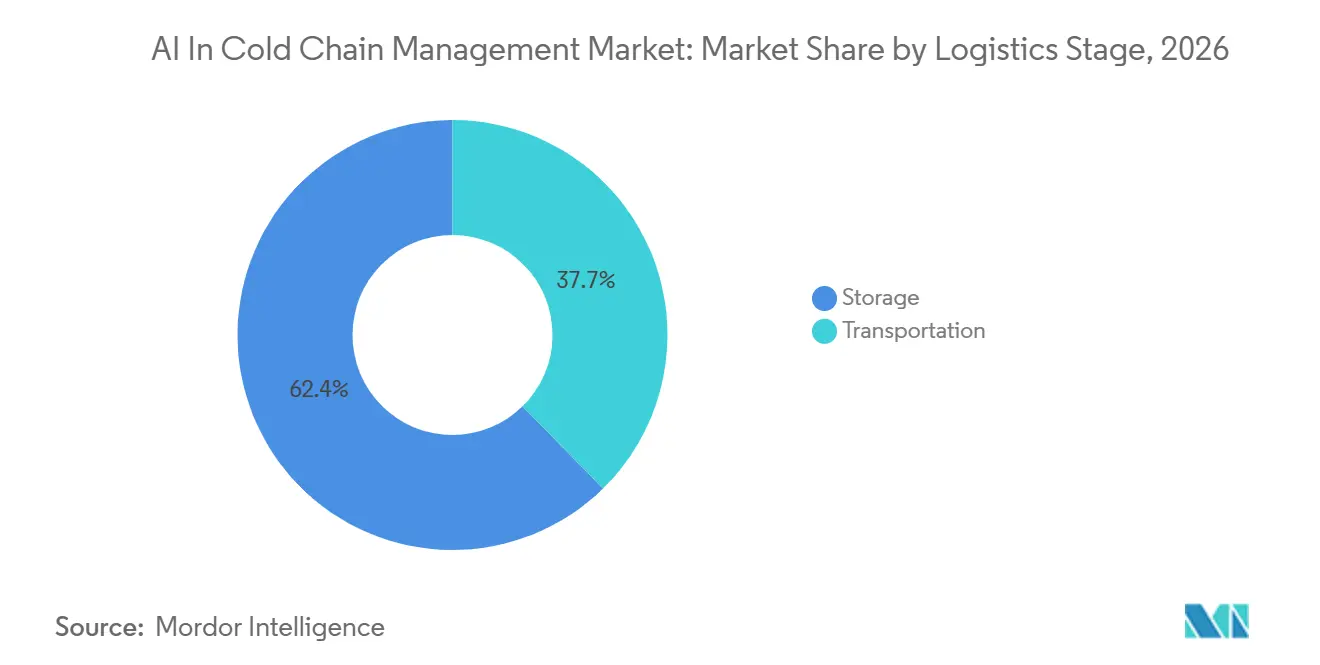
le stockage domine, le transport attire des dploiements d'IA disruptifsLe stockage représentait 62,35 % de la taille du marché de l'IA dans la gestion de la chaîne du froid en 2026, reflétant la concentration des dispositifs de surveillance et les durées de séjour plus longues observées dans les entrepôts à température contrôlée. Ce contexte opérationnel facilite la justification de la détection continue, car les actifs restent dans un environnement stable où les alertes, l'analyse des tendances et les routines d'intervention peuvent être directement liées aux équipes des installations. Le transport devrait se développer à un CAGR de 27,98 % jusqu'en 2032, ce qui en fait l'étape logistique à la croissance la plus rapide malgré la base actuelle plus importante du stockage. La raison est simple : les conditions en transit créent davantage de variabilité en raison des perturbations d'itinéraire, des retards du dernier kilomètre, de la qualité de la manutention, des performances des véhicules frigorifiques et de l'exposition multimodale.
Par secteur d'utilisation finale :
l'alimentation et les boissons mènent par volume, le secteur pharmaceutique mène par intensité de valeurL'alimentation et les boissons détenaient 41,55 % de la taille du marché de l'IA dans la gestion de la chaîne du froid en 2026, ce qui reflète l'ampleur et la fréquence des mouvements réfrigérés dans les catégories des produits frais, des produits laitiers, des aliments préparés et des surgelés. Les produits pharmaceutiques et la santé devraient croître à un CAGR de 29,15 % jusqu'en 2032, ce qui en fait le segment d'utilisation finale à la croissance la plus rapide du marché de l'IA dans la gestion de la chaîne du froid. Cela reflète la part croissante des produits biologiques, des injectables spécialisés, des thérapies avancées et des modèles de distribution directe au patient qui augmentent le coût des défaillances de manutention.
Analyse géographique
Marché de l'IA dans la gestion de la chaîne du froid en Amérique du Nord
En 2026, l'Amérique du Nord représentait 42,45 % de la part de marché de la gestion de la chaîne du froid pilotée par l'IA, consolidant sa position de premier contributeur aux revenus. Cette domination est portée par les systèmes avancés de distribution pharmaceutique de la région, une solide infrastructure logistique du froid et des initiatives réglementaires précoces qui ont accéléré les avancées en matière de traçabilité numérique et de surveillance. La mise en œuvre du DSCSA a joué un rôle central sur ce marché en accordant la priorité à l'interopérabilité des données et à la traçabilité au niveau des emballages dans les opérations quotidiennes. Les échéances de conformité progressives du DSCSA, s'étendant jusqu'en novembre 2026 pour les distributeurs de plus petite taille, continuent de stimuler les activités d'approvisionnement et les mises à niveau des systèmes dans les réseaux de distribution pharmaceutique. Par ailleurs, le volume important de flux pharmaceutiques sensibles à la température en Amérique du Nord a facilité l'adoption précoce de la surveillance prédictive, de la capture de données validées et de l'amélioration des normes de service dans les opérations de livraison du dernier kilomètre.
Marché de l'IA dans la gestion de la chaîne du froid en Asie-Pacifique
L'Asie-Pacifique devrait atteindre le taux de croissance le plus élevé du marché de la gestion de la chaîne du froid pilotée par l'IA, avec un CAGR de 29,67 % jusqu'en 2032. La Chine est en tête en termes d'échelle, tandis que l'Inde représente une opportunité de croissance clé, les deux marchés combinant d'importants flux de produits périssables avec un potentiel significatif de transformation numérique. La croissance de la région est soutenue par l'augmentation des demandes de distribution alimentaire, l'expansion des réseaux logistiques réfrigérés et la nécessité de réduire les pertes dans les chaînes d'approvisionnement sensibles à la température. L'Asie-Pacifique représente également une opportunité substantielle pour les fournisseurs proposant des solutions à faible intégration, car de nombreux opérateurs passent d'une visibilité de base à une prédiction et une intervention proactives. Cela crée un double scénario de croissance, avec une demande immédiate de matériel et un potentiel à long terme pour les améliorations logicielles, notamment dans les zones où les efforts de modernisation de la chaîne du froid sont déjà en cours.
Paysage concurrentiel
Le marché de l'IA dans la gestion de la chaîne du froid reste modérément fragmenté, aucun acteur unique ne dominant le paysage mondial dans les domaines du matériel, du logiciel et des services gérés. La concurrence est divisée entre des entreprises spécialisées dans la surveillance de la chaîne du froid et de vastes fournisseurs de plateformes IoT. En conséquence, les fournisseurs se différencient souvent par leur solidité en matière de conformité, la qualité de leurs capteurs, la profondeur de leurs analyses et leurs capacités d'intégration. Des entreprises comme Controlant, Sensitech, Tive, Roambee et SpotSee sont prominentes dans la surveillance spécialisée. En revanche, des plateformes plus larges comme Samsara et Wiliot s'appuient sur des récits d'écosystème plus solides et une plus grande échelle de données. Ce paysage concurrentiel du marché de l'IA dans la gestion de la chaîne du froid souligne que les clients privilégient non seulement la précision des appareils, mais aussi les informations exploitables dérivées des données, des rapports et des décisions de flux de travail. Par conséquent, des attributs tels que l'étendue technique, la facilité de déploiement et la préparation aux audits ont autant d'importance que les performances brutes de surveillance.
Les développements stratégiques récents sur le marché de l'IA dans la gestion de la chaîne du froid mettent en évidence une tendance où les fournisseurs comblent l'écart entre la détection et la prise de décision opérationnelle. Par exemple, l'introduction par ELPRO d'elproPREDICT en septembre 2024 a marqué un passage de la surveillance historique traditionnelle à la prédiction basée sur les probabilités sur diverses voies. De même, le lancement par Wiliot de son IoT Pixel Gen3 en janvier 2026 reflète cette tendance, car sa technologie de détection sans batterie réduit les défis de déploiement tout en améliorant la faisabilité économique de la visibilité au niveau des articles à grande échelle. Ajoutant à la dynamique concurrentielle, Copeland a introduit ses traceurs de carga GO Real-Time GL et GL XL en avril 2026. Ces traceurs, dotés d'une connectivité 4G LTE mondiale, assurent une surveillance de la température, de l'humidité, des mouvements et de la sécurité, signalant l'orientation stratégique de Copeland vers des solutions complètes de chaîne du froid.
Leaders du secteur de l'IA dans la gestion de la chaîne du froid
-
ELPRO-BUCHS AG
-
Zebra Technologies
-
Emerson
-
Veeva Systems
-
testo se & co. kgaa
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'IA dans la gestion de la chaîne du froid Entreprises couvertes dans ce rapport
- Controlant
- DeltaTrak
- ELPRO-BUCHS AG
- Emerson
- Geotab
- ORBCOMM
- Monnit
- Roambee
- Samsara
- SAP
- Sensitech
- SmartSense by Digi
- SpotSee
- Testo
- Tive
- Vaisala
- Veeva Systems
- Wiliot
- Zebra Technologies
Développements industriels récents dans Marché de l'IA dans la gestion de la chaîne du froid
- Avril 2026 : Copeland a introduit ses traceurs de carga GO Real-Time GL et GL XL, dotés d'une connectivité 4G LTE mondiale. Ces appareils permettent une surveillance complète de la température, de l'humidité, des mouvements et de la sécurité, et sont intégrés au cloud d'analyse IA Oversight360 pour des informations opérationnelles améliorées.
- Avril 2026 : Wiliot et Velociti ont formé un partenariat stratégique pour étendre la mise en œuvre de l'IA physique dans de nombreux centres de distribution américains. S'appuyant sur des déploiements réalisés dans 500 sites, notamment dans les environnements d'épicerie, de logistique et postaux, la collaboration vise à renforcer les capacités de surveillance de la chaîne du froid par IoT ambiant.
- Mars 2026 : L'EMA a approuvé une mise à jour de l'étiquette de Wegovy, autorisant une livraison à température contrôlée jusqu'à 30 °C pendant 48 heures. Cela fait de Wegovy la première thérapie de perte de poids GLP-1 en Europe à offrir une flexibilité de température pour la livraison intermédiaire.
Portée du rapport mondial sur le marché de l'IA dans la gestion de la chaîne du froid
Selon le périmètre du rapport, l'IA dans la gestion de la chaîne du froid désigne l'utilisation d'algorithmes d'apprentissage automatique et d'analyses prédictives pour surveiller, optimiser et sécuriser les chaînes d'approvisionnement thermosensibles. Elle fait passer la logistique d'un processus réactif à un processus proactif en prédisant les défaillances, en automatisant les contrôles environnementaux et en prévenant la détérioration des produits.
Le marché de l'IA dans la gestion de la chaîne du froid est segmenté par composant, plage de température, étape logistique, secteur d'utilisation finale et géographie. Par composant, le marché comprend le matériel, le logiciel et les services. Par plage de température, le marché est segmenté en réfrigéré, congelé et surgelé & cryogénique. Par étape logistique, le marché est catégorisé en stockage et transport. Par secteur d'utilisation finale, le marché est segmenté en alimentation et boissons, produits pharmaceutiques et soins de santé, produits chimiques, agriculture et horticulture, et autres. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport propose les tailles de marché et les prévisions en termes de valeur (USD) pour les segments susmentionnés.
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Réfrigéré |
| Congelé |
| Surgelé et cryogénique |
| Stockage |
| Transport |
| Alimentation et boissons |
| Produits pharmaceutiques et soins de santé |
| Produits chimiques |
| Agriculture et horticulture |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par plage de température | Réfrigéré | |
| Congelé | ||
| Surgelé et cryogénique | ||
| Par étape logistique | Stockage | |
| Transport | ||
| Par secteur d'utilisation finale | Alimentation et boissons | |
| Produits pharmaceutiques et soins de santé | ||
| Produits chimiques | ||
| Agriculture et horticulture | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de l'IA dans la gestion de la chaîne du froid ?
La taille du marché de l'IA dans la gestion de la chaîne du froid s'établit à 28,04 milliards USD en 2027 et devrait atteindre 87 milliards USD d'ici 2032 avec un CAGR de 23,13 %.
Quel composant génère le plus de revenus aujourd'hui ?
Le matériel domine la composition des revenus, avec une part de 71,34 % en 2026, car les réseaux de capteurs, les passerelles et les dispositifs en périphérie restent le point de départ de la plupart des déploiements.
Quelle partie de la chaîne de valeur connaît la croissance la plus rapide ?
Le transport est l'étape logistique à la croissance la plus rapide, avec un CAGR prévu de 27,98 % jusqu'en 2032, porté par le suivi en transit, l'optimisation des itinéraires et la complexité de la livraison directe au patient.
Pourquoi le secteur pharmaceutique devient-il un moteur de demande si fort ?
Les produits pharmaceutiques et la santé devraient croître à un CAGR de 29,15 % jusqu'en 2032, soutenus par les produits biologiques, les thérapies spécialisées et le coût élevé des écarts de température.
Quelle région mène l'adoption et quelle région connaît la croissance la plus rapide ?
L'Amérique du Nord était en tête avec 42,45 % de part en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 29,67 % jusqu'en 2032.
Quel est le principal obstacle à une adoption plus large ?
Les principaux obstacles sont le coût élevé de mise en œuvre et les lacunes d'interopérabilité des systèmes, notamment lorsque les entreprises doivent connecter les données ERP, WMS, TMS et IoT dans un flux opérationnel fiable unique.