
KI im Kälteketten-Management Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
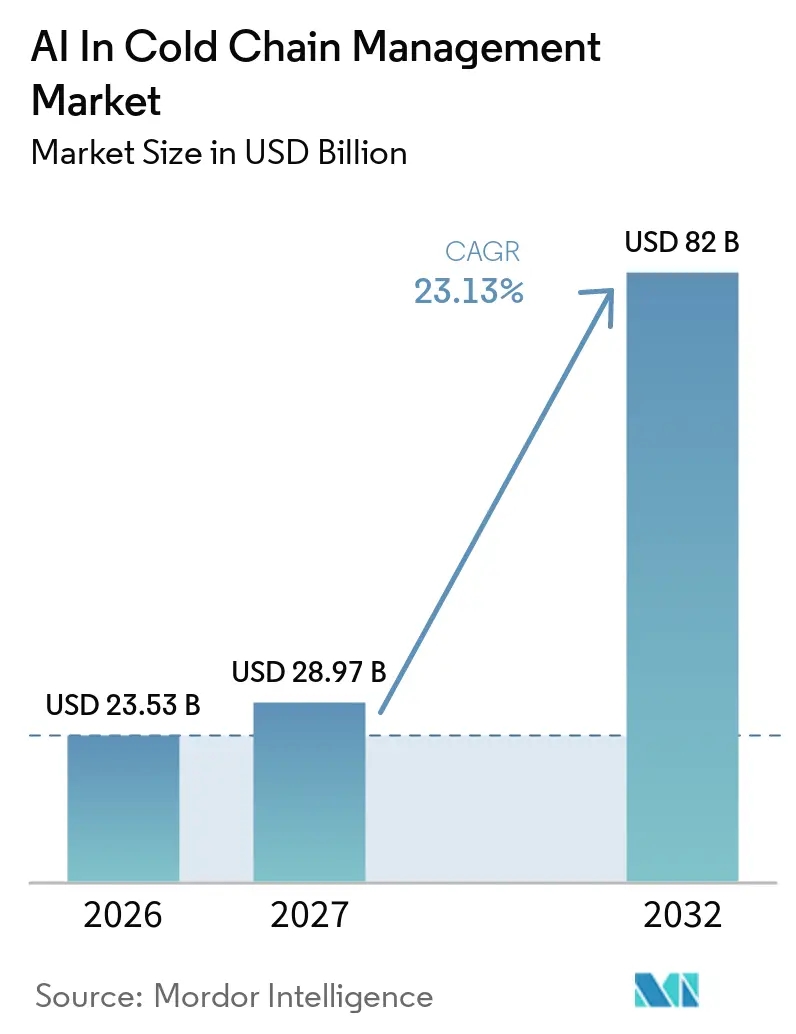
| Marktgröße (2027) | 28.97 Milliarden US-Dollar |
| Marktgröße (2032) | 82 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 23.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
KI im Kälteketten-Management Marktanalyse von Mordor Intelligence
Die Größe des KI im Kälteketten-Management-Markts wird auf 23,53 Milliarden USD im Jahr 2026 und 28,97 Milliarden USD im Jahr 2027 geschätzt und soll bis 2032 einen Wert von 82 Milliarden USD erreichen, mit einer CAGR von 23,13 % im Zeitraum 2027 bis 2032.
Der Markt entwickelt sich von der einfachen Compliance-Protokollierung hin zu fortschrittlichen Systemen, die eine frühzeitige Risikoerkennung, Fehlervorhersage und schnellere Maßnahmen in Lager- und Transportnetzwerken ermöglichen. Dieser Übergang hat sich aufgrund regulatorischer Anforderungen beschleunigt, die sauberere und stärker vernetzte Datenflüsse bei Übergaben vorschreiben. Eine verbesserte Compliance-Infrastruktur erhöht die Qualität historischer Daten und macht KI im Kälteketten-Management effektiver für die Vorhersagemodellierung und die automatisierte Ausnahmebehandlung. Angesichts der steigenden Kosten im Zusammenhang mit temperatursensiblen Biologika, GLP-1-Therapien und Direct-to-Patient-Liefermodellen wird KI heute als kritisches Werkzeug zum Schutz der Margen und zur Sicherstellung der Servicequalität betrachtet. Der Pharmasektor verzeichnet jährlich erhebliche Verluste durch Temperaturabweichungen, was die Bedeutung von KI in der Verlustprävention und der betrieblichen Effizienz weiter unterstreicht.
Wichtigste Erkenntnisse des Berichts
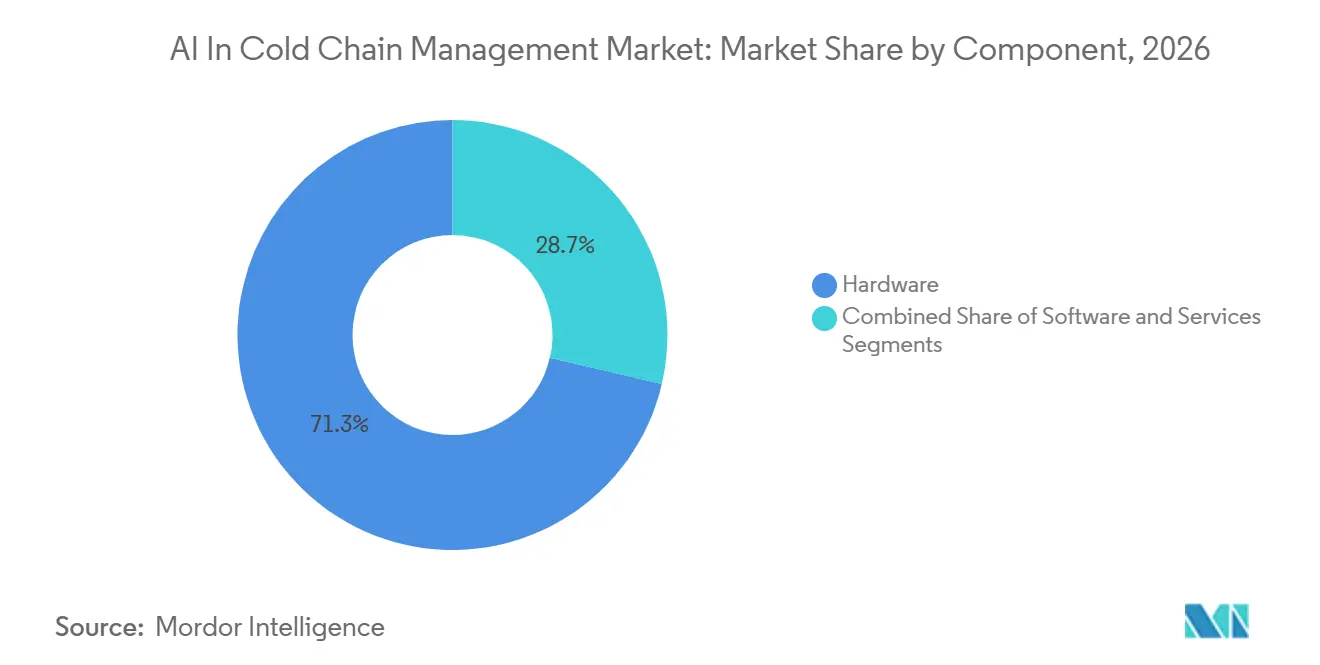
- Nach Komponente hielt Hardware im Jahr 2026 einen Umsatzanteil von 71,34 %, während Software bis 2032 voraussichtlich mit einer CAGR von 28,55 % wachsen wird.
- Nach Temperaturbereich entfiel auf den Kühlbereich im Jahr 2026 ein Anteil von 61,45 %, während der Tiefkühlbereich im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 27,79 % wachsen wird.
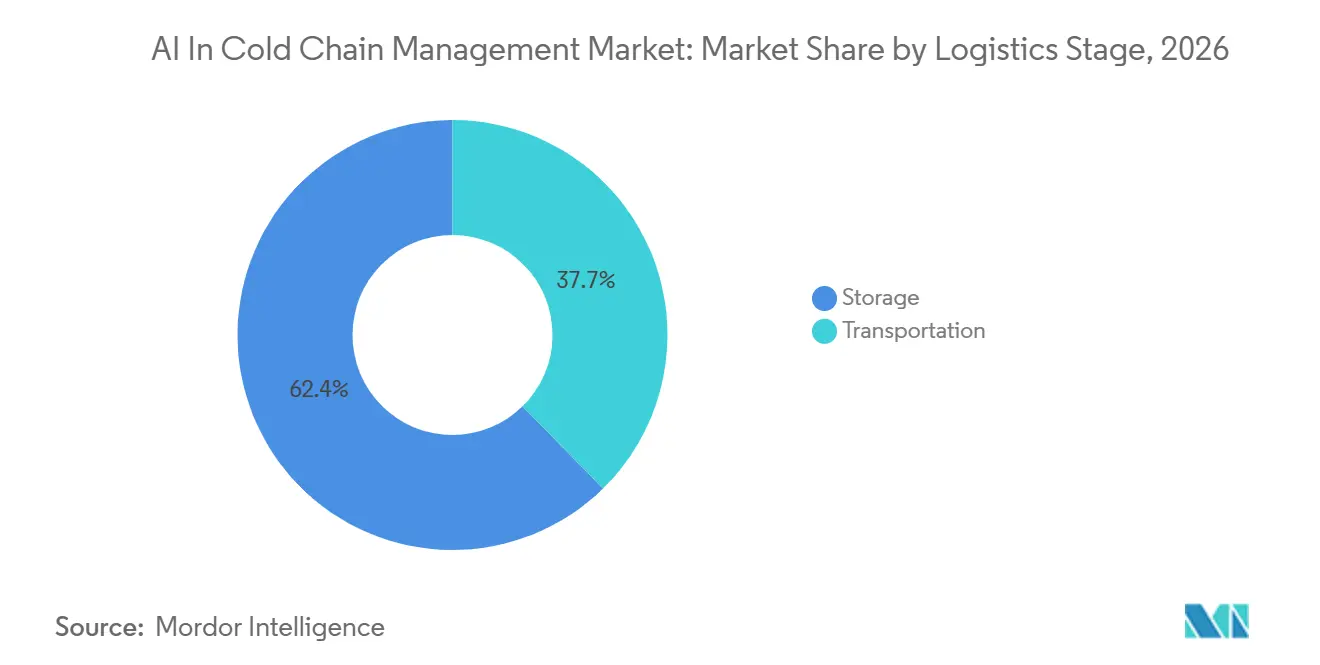
- Nach Logistikstufe entfiel auf die Lagerung im Jahr 2026 ein Anteil von 62,35 %, während der Transport bis 2032 voraussichtlich mit einer CAGR von 27,98 % wachsen wird.
- Nach Endverbrauchsbranche führte Lebensmittel und Getränke mit einem Anteil von 41,55 % im Jahr 2026, während Pharmazeutika und Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 29,15 % wachsen werden.
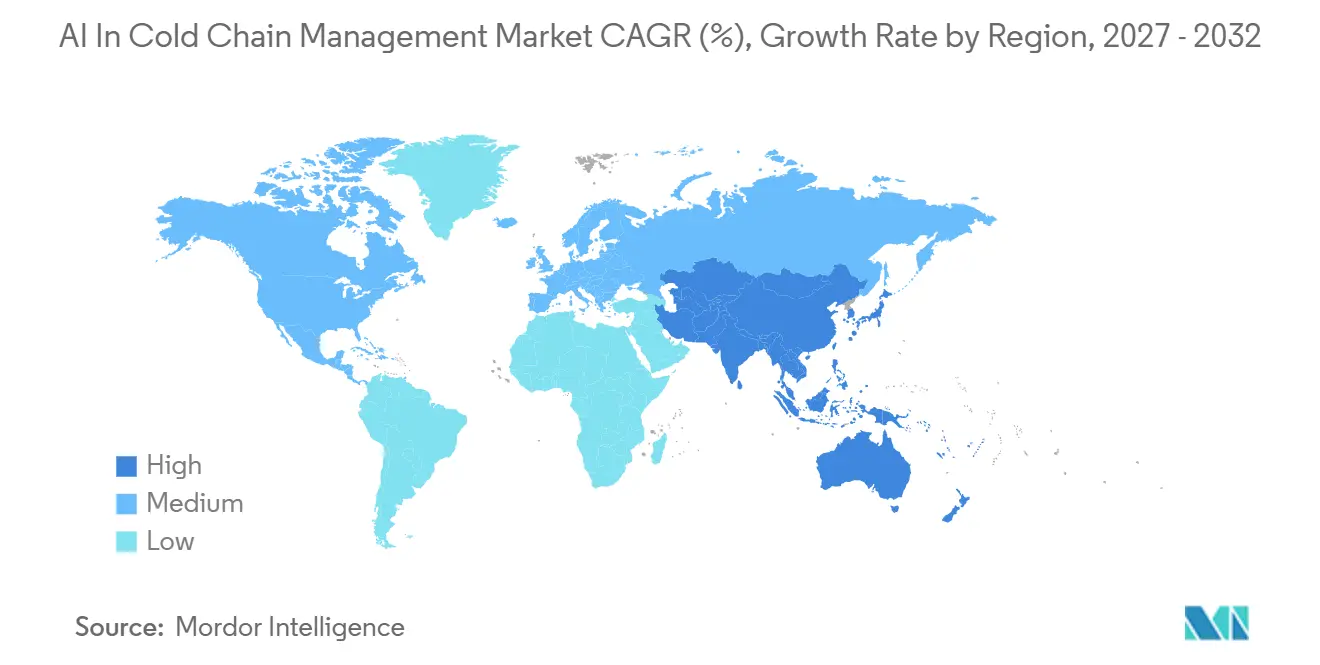
- Nach Geografie führte Nordamerika mit einem Anteil von 42,45 % im Jahr 2026, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 29,67 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Compliance-getriebene Einführung digitaler Rückverfolgbarkeit | +5.2% | Global, mit höchster Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Expansion der Kältekette für Biologika und Spezialpharmaka | +5.8% | Global, mit frühen Gewinnen in Nordamerika, Westeuropa und Japan | Mittelfristig (2–4 Jahre) |
| Reduzierung von Lebensmittelverschwendung und Wachstum des verderblichen E-Grocery-Sektors | +4.1% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Übergang von passiver Protokollierung zu Echtzeit-Prognoseüberwachung | +4.3% | Global | Kurzfristig (≤ 2 Jahre) |
| GLP-1 Direct-to-Patient Kältekettenkomplexität | +3.7% | Nordamerika, Westeuropa, Südkorea und Australien | Mittelfristig (2–4 Jahre) |
| Automatisierte Produktfreigabeentscheidung in der Pharmaindustrie | +3.0% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Compliance-getriebene digitale Rückverfolgbarkeit schreibt die IT-Architektur der Kältekette neu
Die Rückverfolgbarkeit hat sich von einer Back-Office-Funktion zu einem kritischen Bestandteil des Tagesbetriebs in regulierten Lieferketten entwickelt. Im KI-gesteuerten Kälteketten-Management Markt müssen serialisierte Identifikatoren und Ereignisdatensätze bei Übergaben nahtlos übertragen werden und dabei Interoperabilität und Genauigkeit gewährleisten. Die Anforderungen der FDA an die elektronische Rückverfolgbarkeit auf Paketebene im Rahmen des DSCSA haben die Beteiligten zu EPCIS-konformen Datenaustauschen bewogen und die Nachfrage nach Systemen erhöht, die eine Echtzeit-Datenverarbeitung ermöglichen.[1] Diese Ereignisströme, die ursprünglich auf Compliance ausgerichtet waren, dienen nun als Eingaben für Vorhersagemodelle, die Risiken auf bestimmten Routen und in bestimmten Einrichtungen bewerten, insbesondere in der Pharmaindustrie und anderen Kältekettenbetrieben.
Expansion der Kältekette für Biologika und Spezialpharmaka erfordert Präzision im engen Temperaturbereich
Das Wachstum von Biologika, mRNA-Plattformen und fortschrittlichen Therapien hat die zulässigen Temperaturbereiche enger gefasst und den Bedarf an kontinuierlicher Intelligenz in Kälteketten erhöht. Dies hat die Nachfrage nach fortschrittlichen Sensoren und Software gesteigert, die Bedingungen überwachen und interpretieren, um Temperaturabweichungen zu verhindern. Verbesserte Überwachungssysteme haben erhebliche betriebliche Vorteile gezeigt, wie die Reduzierung von Temperaturabweichungen und die Verbesserung der Prüfungseffizienz. Angesichts erheblicher finanzieller Verluste durch Temperaturabweichungen sind eine präzise Überwachung und rechtzeitige Eingriffe entscheidend, was den KI-Einsatz mit der Expansion von Spezialpharmaka in Einklang bringt.
Reduzierung von Lebensmittelverschwendung und Wachstum des verderblichen E-Grocery-Sektors schaffen eine parallele KI-Nachfragekurve
Lebensmittelkälteketten stehen vor Herausforderungen, bei denen Timing, Routenqualität und Temperaturstabilität die Wirtschaftlichkeit der Verderblichkeit direkt beeinflussen. KI- und IoT-Optimierungen haben Potenzial bei der Reduzierung von Energieverbrauch, Transportzeit und Emissionen gezeigt und die betriebliche Effizienz verbessert. Diese Fortschritte sind besonders relevant für E-Grocery- und Kurzzyklusliefermodelle, bei denen Verzögerungen oder Temperaturschwankungen sofort Auswirkungen auf Abfall, Kundenzufriedenheit und Margen haben können. Da Lebensmittelbetreiber Fahrzeuge, Kühllager und Personal optimieren wollen, weitet sich die KI-Einführung von Pilotprojekten auf integrierte Arbeitsabläufe aus.
Übergang von passiver Protokollierung zu Echtzeit-Prognoseüberwachung verändert Betriebsmodelle
Der KI im Kälteketten-Management Markt vollzieht den Übergang von passiver Datenprotokollierung zur Prognoseüberwachung und ermöglicht so proaktive Eingriffe. Dieser Wandel verbessert die betriebliche Stabilität, indem Probleme behoben werden, bevor sie auftreten, und bietet ein stärkeres Wertversprechen. Prognose-Plattformen kombinieren heute Echtzeit-Überwachung mit Modellierung, um Risiken auf globalen Routen abzuschätzen, Temperaturabweichungen und ungeplante Geräteausfallzeiten zu reduzieren. Diese Fortschritte verhindern nicht nur Verderb und Unterbrechungen, sondern optimieren auch Personal- und Wartungsplanung und steigern die Kundenbindung durch integrierte Prognose-Workflows.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Implementierungskosten und unklare Realisierung des ROI | -2.8% | Global, am stärksten ausgeprägt in Südamerika, dem Nahen Osten und Afrika sowie Südostasien | Kurzfristig (≤ 2 Jahre) |
| Interoperabilitätslücken zwischen ERP, WMS, TMS und IoT | -2.1% | Global, mit besonderer Schwere in Europa aufgrund der Exposition gegenüber Legacy-ERP-Systemen | Mittelfristig (2–4 Jahre) |
| Zollbedingte Inflation bei Sensorik und Edge-Hardware | -1.6% | Nordamerika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an Kältetechnikern und Kühlfahrzeug-Technikern | -1.4% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungskosten und unklare ROI-Realisierung verlangsamen die Einführung in Unternehmen
Die Einführung von KI im Kälteketten-Management stellt erhebliche Investitionsherausforderungen dar, da Unternehmen unternehmenstaugliche Hardware, validierte Software und Integrationsunterstützung benötigen. Der Einsatz von IoT für eine Flotte von 1.000 Fahrzeugen verursacht hohe Kosten, was eine vollständige Implementierung für kleinere Betreiber unerschwinglich macht. Diese kleineren Unternehmen, die den Kältekettenbetrieb dominieren, verfügen oft nicht über die finanziellen Mittel, um längere Amortisationszeiten zu überbrücken. Das Problem ist in regulierten Umgebungen ausgeprägter, wo die Einhaltung von Validierungs-, Dokumentations- und Prüfungsstandards die Kosten weiter erhöht. Infolgedessen wird die Einführung oft verzögert, bis Compliance-Anforderungen, Produktrisiken oder Kundenanforderungen die Renditen deutlicher machen.
Interoperabilitätslücken zwischen ERP, WMS, TMS und IoT erzeugen systemische Datenlücken
Systemfragmentierung beeinträchtigt den KI im Kälteketten-Management Markt erheblich, da Datenqualität, Kontinuität und Standardisierung für die Modellleistung entscheidend sind. Viele Unternehmen nennen Datenschutz- und Wettbewerbsrisiken als Hindernisse für den systemübergreifenden Datenaustausch, während nicht übereinstimmende Schnittstellen zwischen Plattformen die Integrationskosten in die Höhe treiben. Diese Lücken schaffen blinde Flecken zwischen Lagersystemen, Transportnetzwerken und Sensorarrays, verzögern Warnmeldungen oder liefern unzureichenden Kontext für die Entscheidungsfindung. Unvollständige Ereignishistorien reduzieren die Prognosegenauigkeit und erschweren das Ausnahmemanagement. Unternehmen, die in mehreren Regionen und mit Legacy-Systemen arbeiten, stehen vor zusätzlichen Herausforderungen, die die Integration verlangsamen und die KI-Einführung auf bestimmte Knotenpunkte statt auf den vollständigen Netzwerkeinsatz beschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware dominiert, Software steigert den Wert auf der installierten InfrastrukturHardware hielt im Jahr 2026 einen Anteil von 71,34 % am KI im Kälteketten-Management-Markt, was zeigt, dass physische Sensorik und Konnektivität in den meisten Implementierungen nach wie vor die erste Investitionsebene darstellen. Die Hardware-Basis umfasst Temperatursensoren, Gateways, Edge-Prozessoren und Konnektivitätsmodule, die Zustandsdaten auf Sendungs-, Paletten-, Fahrzeug- und Anlagenebene verfügbar machen. Dieses Muster ist konsistent mit der Entwicklung des KI im Kälteketten-Management-Markts, da kein Analyse-Stack skalieren kann, wenn zuverlässige Felddaten schwach oder intermittierend sind.
Das Umsatzgewicht der Hardware mindert nicht die Bedeutung von Software, da der am schnellsten wachsende Mehrwert häufig entsteht, nachdem der Sensor-Bestand bereits vorhanden ist. Software wird voraussichtlich im Zeitraum 2027–2032 eine CAGR von 28,55 % verzeichnen, was die steigende Nachfrage nach Analysen, automatisierter Compliance-Berichterstattung, Routenrisikobewertung und digitalen Zwillings-Tools widerspiegelt, die aus der installierten Infrastruktur mehr Wert schöpfen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Temperaturbereich:
Kühlsegment verankert den Umsatz, während Gefrieren neue Therapieanforderungen widerspiegeltDer Kühlbereich entfiel im Jahr 2026 auf 61,45 % der KI im Kälteketten-Management-Marktgröße und war damit das größte Temperatursegment mit deutlichem Abstand. Dieser Bereich umfasst eine breite Mischung von Produkten, darunter Insulin, GLP-1-Injektionspräparate, Milchprodukte, Frischprodukte und viele Standardimpfstoffe, sodass die Sendungsvolumina naturgemäß größer sind als in spezialisierteren Bereichen. Der Tiefkühlbereich wird voraussichtlich bis 2032 mit einer CAGR von 27,79 % wachsen, was den stärkeren Bedarf an präziser Steuerung widerspiegelt, da fortschrittliche pharmazeutische Produkte durch kältere Umgebungen transportiert werden.
Nach Logistikstufe:
Lagerung dominiert, Transport zieht disruptiven KI-Einsatz anDie Lagerung repräsentierte im Jahr 2026 62,35 % der KI im Kälteketten-Management-Marktgröße, was die Konzentration von Überwachungsgeräten und die längeren Verweilzeiten in temperaturkontrollierten Lagerhäusern widerspiegelt. Dieser Betriebskontext macht eine kontinuierliche Sensorik leichter rechtfertigbar, da sich die Anlagen in einer stabilen Umgebung befinden, in der Alarme, Trendanalysen und Interventionsroutinen direkt mit den Anlagenteams verknüpft werden können. Der Transport wird voraussichtlich bis 2032 mit einer CAGR von 27,98 % wachsen, was ihn trotz der größeren aktuellen Basis der Lagerung zur am schnellsten wachsenden Logistikstufe macht. Der Grund liegt auf der Hand: In-Transit-Bedingungen erzeugen mehr Variabilität durch Routenunterbrechungen, Last-Mile-Verzögerungen, Handhabungsqualität, Kühlfahrzeugleistung und multimodale Exposition.
Nach Endverbrauchsbranche:
Lebensmittel und Getränke führen nach Volumen, Pharma führt nach WertintensitätLebensmittel und Getränke hielten im Jahr 2026 einen Anteil von 41,55 % an der KI im Kälteketten-Management-Marktgröße, was den schieren Umfang und die Häufigkeit von Kühlbewegungen in den Bereichen Frischprodukte, Milchprodukte, Fertiggerichte und Tiefkühlkategorien widerspiegelt. Pharmazeutika und Gesundheitswesen wird voraussichtlich bis 2032 mit einer CAGR von 29,15 % wachsen, was es zum am schnellsten wachsenden Endverbrauchssegment im KI im Kälteketten-Management-Markt macht. Dies spiegelt den wachsenden Anteil von Biologika, Spezialinjektionspräparaten, fortschrittlichen Therapien und Direct-to-Patient-Vertriebsmodellen wider, die die Kosten von Handhabungsfehlern erhöhen.
Geografische Analyse
Nordamerika KI im Kälteketten-Management-Markt
Im Jahr 2026 entfiel auf Nordamerika ein Anteil von 42,45 % am KI-gestützten Kälteketten-Management-Markt und sicherte damit seine Position als führender Umsatzbeitragender. Diese Dominanz wird durch die fortschrittlichen pharmazeutischen Vertriebssysteme der Region, eine starke Kühllogistikinfrastruktur und frühe regulatorische Initiativen vorangetrieben, die Fortschritte bei der digitalen Rückverfolgbarkeit und Überwachung beschleunigt haben. Die Umsetzung des DSCSA hat in diesem Markt eine zentrale Rolle gespielt, indem sie Dateninteroperabilität und Rückverfolgbarkeit auf Paketebene im Tagesgeschäft priorisiert hat. Gestaffelte Compliance-Fristen für den DSCSA, die sich bis November 2026 für kleinere Apotheken erstrecken, treiben weiterhin Beschaffungsaktivitäten und Systemaufrüstungen in pharmazeutischen Vertriebsnetzwerken voran. Darüber hinaus hat das erhebliche Volumen temperatursensitiver pharmazeutischer Ströme in Nordamerika die frühzeitige Einführung von prädiktiver Überwachung, validierter Datenerfassung und verbesserten Servicestandards bei der Zustellung auf der letzten Meile begünstigt.
APAC KI im Kälteketten-Management-Markt
Asien-Pazifik wird voraussichtlich die höchste Wachstumsrate im KI-gestützten Kälteketten-Management-Markt erzielen, mit einer CAGR von 29,67 % bis 2032. China führt in Bezug auf den Umfang, während Indien eine wichtige Wachstumschance darstellt, da beide Märkte erhebliche verderbliche Warenströme mit einem bedeutenden Potenzial für die digitale Transformation verbinden. Das Wachstum der Region wird durch steigende Anforderungen an die Lebensmittelverteilung, den Ausbau von Kühllogistiknetzwerken und die Notwendigkeit unterstützt, Verluste in temperatursensitiven Lieferketten zu reduzieren. Asien-Pazifik bietet auch eine erhebliche Chance für Anbieter von Lösungen mit geringem Integrationsaufwand, da viele Betreiber den Übergang von grundlegender Transparenz zu proaktiver Vorhersage und Intervention vollziehen. Dies schafft ein duales Wachstumsszenario mit unmittelbarer Nachfrage nach Hardware und langfristigem Potenzial für Software-Verbesserungen, insbesondere in Bereichen, in denen Modernisierungsbemühungen der Kühlkette bereits im Gange sind.
Wettbewerbslandschaft
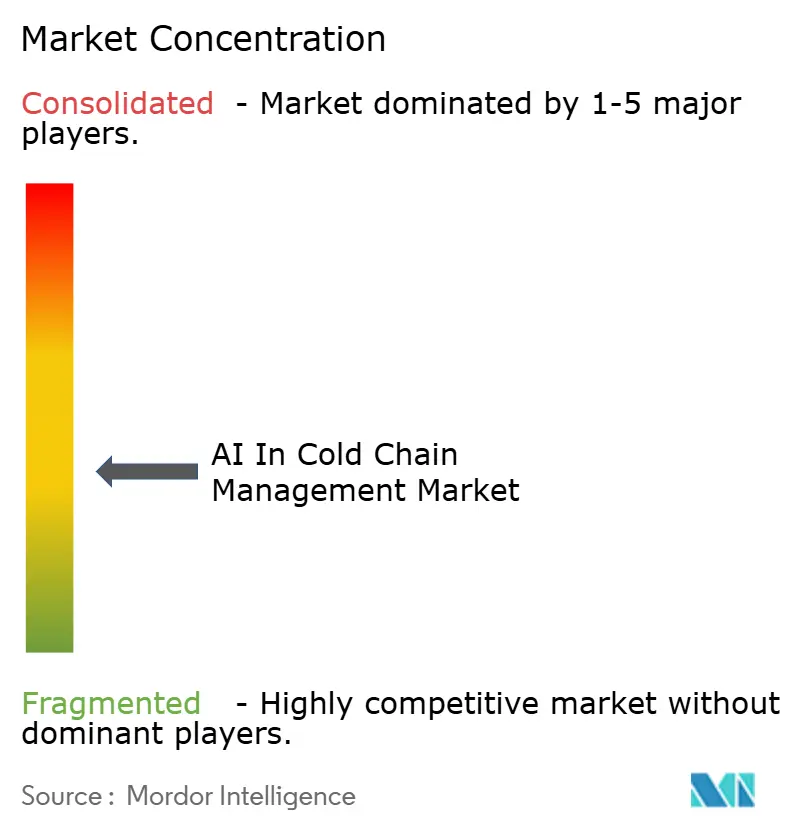
Der KI im Kälteketten-Management Markt ist nach wie vor mäßig fragmentiert, wobei kein einzelner Akteur die globale Landschaft in den Bereichen Hardware, Software und verwaltete Dienste dominiert. Der Wettbewerb ist zwischen Nischen-Kältekettenüberwachungsunternehmen und umfassenden IoT-Plattformanbietern aufgeteilt. Infolgedessen differenzieren sich Anbieter häufig durch Compliance-Stärke, Sensorqualität, Analysetiefe und Integrationsfähigkeiten. Unternehmen wie Controlant, Sensitech, Tive, Roambee und SpotSee sind in der spezialisierten Überwachung prominent. Im Gegensatz dazu nutzen breitere Plattformen wie Samsara und Wiliot stärkere Ökosystem-Narrative und Datenskalierung. Diese Wettbewerbslandschaft im KI im Kälteketten-Management Markt unterstreicht, dass Kunden nicht nur Gerätegenauigkeit priorisieren, sondern auch die umsetzbaren Erkenntnisse, die aus Daten, Berichten und Workflow-Entscheidungen gewonnen werden. Folglich haben Attribute wie technische Breite, einfache Bereitstellung und Prüfungsbereitschaft gleiches Gewicht wie die reine Überwachungsleistung.
Jüngste strategische Entwicklungen im KI im Kälteketten-Management Markt verdeutlichen einen Trend, bei dem Anbieter die Lücke zwischen Sensorik und operativer Entscheidungsfindung schließen. So markierte die Einführung von elproPREDICT durch ELPRO im September 2024 einen Wandel von der traditionellen historischen Überwachung zur wahrscheinlichkeitsbasierten Vorhersage über verschiedene Routen hinweg. Ebenso spiegelt der Start von Wiliots Gen3 IoT Pixel im Januar 2026 diesen Trend wider, da seine batterielose Sensortechnologie Bereitstellungsherausforderungen reduziert und gleichzeitig die wirtschaftliche Machbarkeit der Transparenz auf Artikelebene in großem Maßstab verbessert. Zu den Wettbewerbsdynamiken kommt hinzu, dass Copeland im April 2026 seine GO Real-Time GL und GL XL Kargo-Tracker eingeführt hat. Diese Tracker mit globaler 4G-LTE-Konnektivität ermöglichen die Überwachung von Temperatur, Luftfeuchtigkeit, Bewegung und Sicherheit und signalisieren Copelands strategischen Fokus auf umfassende Kältekettenlösungen.
Führende Unternehmen im KI im Kälteketten-Management Markt
-
ELPRO-BUCHS AG
-
Zebra Technologies
-
Emerson
-
Veeva Systems
-
testo se & co. kgaa
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI im Kälteketten-Management-Markt Unternehmen in diesem Bericht
- Controlant
- DeltaTrak
- ELPRO-BUCHS AG
- Emerson
- Geotab
- ORBCOMM
- Monnit
- Roambee
- Samsara
- SAP
- Sensitech
- SmartSense by Digi
- SpotSee
- Testo
- Tive
- Vaisala
- Veeva Systems
- Wiliot
- Zebra Technologies
Neueste Industrielle Entwicklungen in KI im Kälteketten-Management-Markt
- April 2026: Copeland hat seine GO Real-Time GL und GL XL Kargo-Tracker mit globaler 4G-LTE-Konnektivität eingeführt. Diese Geräte ermöglichen eine umfassende Überwachung von Temperatur, Luftfeuchtigkeit, Bewegung und Sicherheit und sind mit der Oversight360 KI-Analyse-Cloud für verbesserte betriebliche Erkenntnisse integriert.
- April 2026: Wiliot und Velociti haben eine strategische Partnerschaft geschlossen, um die Implementierung von Physical AI in zahlreichen US-amerikanischen Vertriebszentren zu skalieren. Aufbauend auf abgeschlossenen Einsätzen an 500 Standorten, darunter Lebensmitteleinzelhandel, Logistik und Postumgebungen, zielt die Zusammenarbeit darauf ab, die Fähigkeiten zur Kältekettenüberwachung mittels Ambient-IoT zu verbessern.
- März 2026: Die EMA hat eine Aktualisierung des Wegovy-Etiketts genehmigt, die eine kontrollierte Temperaturlieferung bei bis zu 30 °C für 48 Stunden ermöglicht. Damit ist Wegovy die erste GLP-1-Gewichtsreduktionstherapie in Europa, die Last-Mile-Temperaturflexibilität bietet.
Umfang des globalen KI im Kälteketten-Management Marktberichts
Gemäß dem Umfang des Berichts bezeichnet KI im Kälteketten-Management den Einsatz von maschinellen Lernalgorithmen und prädiktiver Analytik zur Überwachung, Optimierung und Sicherung temperatursensitiver Lieferketten. Es verlagert die Logistik von einem reaktiven zu einem proaktiven Prozess, indem Ausfälle vorhergesagt, Umgebungskontrollen automatisiert und Produktverderb verhindert werden.
Der KI im Kälteketten-Management Markt ist nach Komponente, Temperaturbereich, Logistikstufe, Endverbrauchsbranche und Geografie segmentiert. Nach Komponente umfasst der Markt Hardware, Software und Dienstleistungen. Nach Temperaturbereich ist der Markt in Gekühlt, Gefroren sowie Tiefgefroren & Kryogen segmentiert. Nach Logistikstufe ist der Markt in Lagerung und Transport unterteilt. Nach Endverbrauchsbranche ist der Markt in Lebensmittel und Getränke, Pharmazeutika und Gesundheitswesen, Chemikalien, Landwirtschaft und Gartenbau sowie Sonstige segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet die Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Gekühlt |
| Gefroren |
| Tiefgefroren und Kryogen |
| Lagerung |
| Transport |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Chemikalien |
| Landwirtschaft und Gartenbau |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten & Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten & Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Temperaturbereich | Gekühlt | |
| Gefroren | ||
| Tiefgefroren und Kryogen | ||
| Nach Logistikstufe | Lagerung | |
| Transport | ||
| Nach Endverbrauchsbranche | Lebensmittel und Getränke | |
| Pharmazeutika und Gesundheitswesen | ||
| Chemikalien | ||
| Landwirtschaft und Gartenbau | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten & Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten & Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des KI im Kälteketten-Management Marktes?
Die Größe des KI im Kälteketten-Management-Markts beläuft sich im Jahr 2027 auf 28,04 Milliarden USD und wird voraussichtlich bis 2032 bei einer CAGR von 23,13 % einen Wert von 87 Milliarden USD erreichen.
Welche Komponente erzielt heute den höchsten Umsatz?
Hardware führt den Umsatzmix mit einem Anteil von 71,34 % im Jahr 2026 an, da Sensornetzwerke, Gateways und Edge-Geräte nach wie vor der Ausgangspunkt für die meisten Implementierungen sind.
Welcher Teil der Wertschöpfungskette wächst am schnellsten?
Transport ist die am schnellsten wachsende Logistikstufe, die bis 2032 voraussichtlich mit einer CAGR von 27,98 % wachsen wird, angetrieben durch In-Transit-Tracking, Routenoptimierung und die Komplexität der Direct-to-Patient-Lieferung.
Warum wird Pharma zu einem so starken Nachfragetreiber?
Pharmazeutika und Gesundheitswesen wird voraussichtlich bis 2032 mit einer CAGR von 29,15 % wachsen, unterstützt durch Biologika, Spezialtherapien und die hohen Kosten von Temperaturabweichungen.
Welche Region führt bei der Einführung, und welche Region wächst am schnellsten?
Nordamerika führte mit einem Anteil von 42,45 % im Jahr 2026, während Asien-Pazifik voraussichtlich mit einer CAGR von 29,67 % bis 2032 am schnellsten wachsen wird.
Was ist das größte Hindernis für eine breitere Einführung?
Die größten Hindernisse sind hohe Implementierungskosten und Interoperabilitätslücken zwischen Systemen, insbesondere wenn Unternehmen ERP-, WMS-, TMS- und IoT-Daten in einen zuverlässigen Betriebsablauf integrieren müssen.