
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 成長率 | 5.55 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカ石油・ガス市場分析
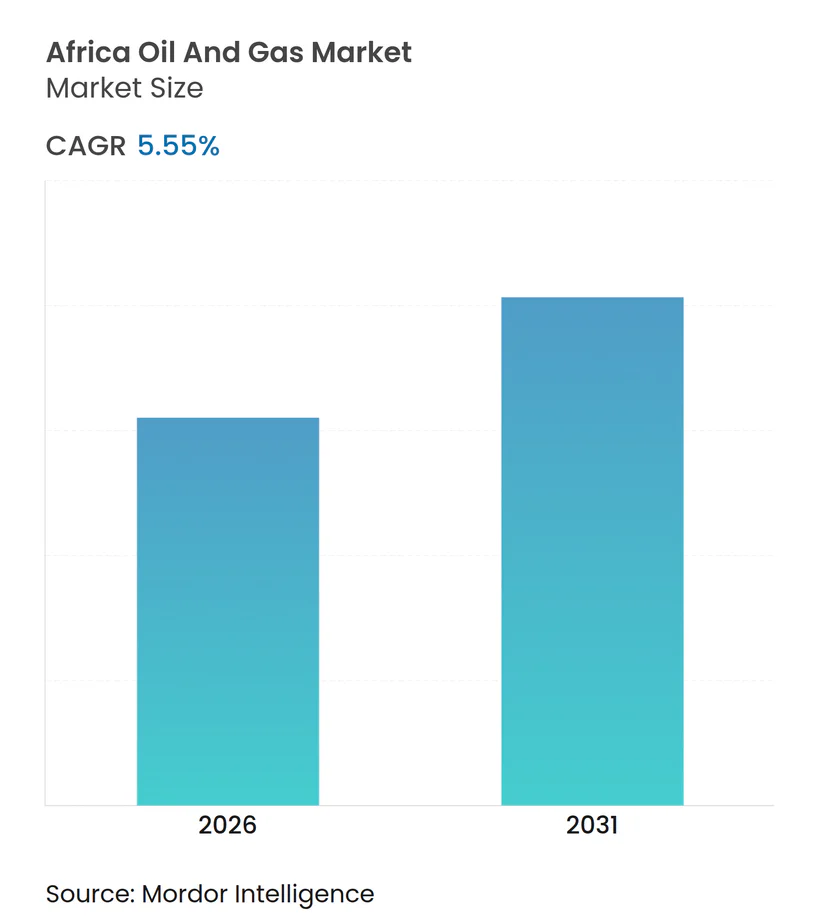
アフリカ石油・ガス市場は、予測期間中に5.55%のCAGRを記録することが見込まれています。
- 沖合上流活動は、破壊行為からの相対的な隔離により市場を支配すると予測されています。これらのサイトは、北部モザンビークにおけるAnadarko Petroleum LPGプロジェクトへの攻撃のような、地域内のテロリストや破壊工作集団にとって比較的アクセスが困難です。
- セネガルにおける最近の沖合石油・ガスの発見は、大部分が未開拓である西アフリカ沖合地域のポテンシャルを示しており、セネガル国営石油会社PETROSENは2020年1月に12ブロックを対象としたライセンスラウンドを正式に開始しました。また、当該地域では他にも複数の沖合発見が記録されており、石油・ガス上流企業にとって当地域への投資に魅力的な機会をもたらすことが期待されています。
- ナイジェリアは、操業者の信頼回復および原油価格の下落後の回復に伴う生産増加により、多数の上流プロジェクトが存在することから市場を支配しました。したがって、ナイジェリアは予測期間中も市場を支配すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
上流セグメントが市場を支配
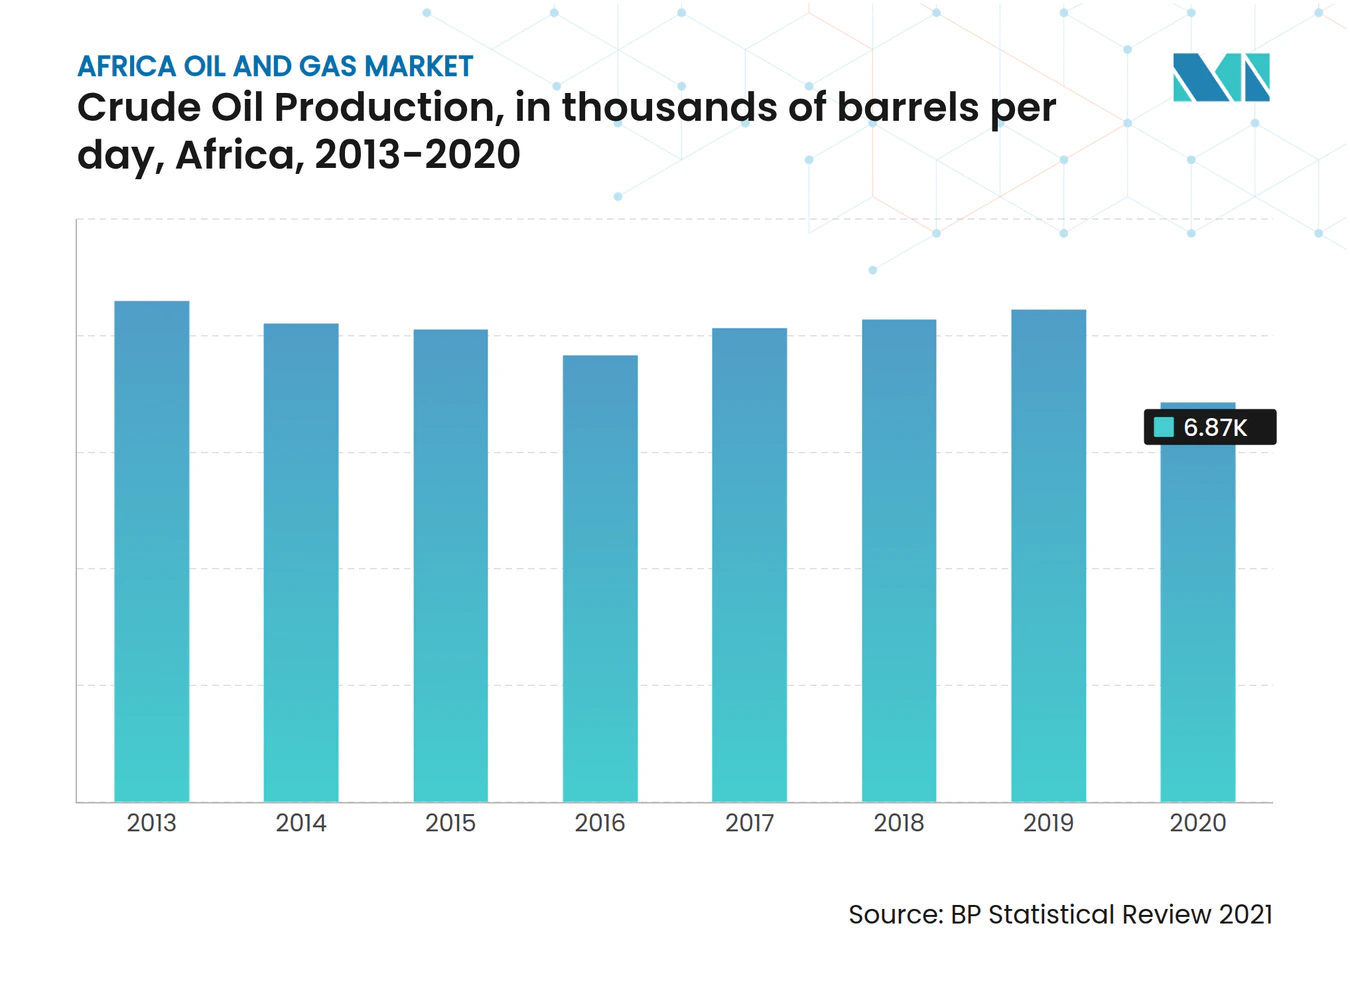
- アフリカは2020年の世界の石油生産量の約8%を占めました。同年、大陸全体で1日あたり約686万5千バレルの石油が生産されました。当該地域は1日あたり690万バレルを生産し、2000年以来最低の生産水準となりました。原油および天然ガスの生産はアフリカ全土に広く分布していますが、西部および北部地域に高度に集中しています。
- 西アフリカの沖合石油・ガス産業は、それほど速くはないものの拡大を続けており、より多くの市場機会を生み出しています。西アフリカの沖合深海・超深海域は、特に南部および西部アフリカにおいて、重要なプロジェクトが開始されるか、資源評価と開発を待って発表された状態で、石油探鉱・生産者の操業拡大を引き続き誘引しています。
- 沖合探鉱・生産活動の成長は、主に各国政府が投資機会を開放するための重要なインセンティブや支援政策を提供する取り組み、ならびにナイジェリアやガーナのような国々における成熟した沖合生産サイトの代替となる代替フィールドの探索に関心を持つ国際石油・ガス企業の増加によって推進されています。
- 2021年12月、PGSは西アフリカ沖合における三次元弾性波探査について非公開企業からの契約を獲得しました。同様に、2021年8月、浅水域掘削業者Borr Drillingはアフリカにおける2基の沖合リグについて2年間プラスオプションの受注を獲得しました。
- さらに、アンゴラ、ガーナ、ナイジェリアでは埋蔵量開発のための複数の長期入札が発行されています。沖合地域はまた最近、Eniによるコートジボワールおよびガーナ沖合での最近の発見のような成功例も目撃しています。このような発見は追加的な評価を必要とし、当該地域での開発活動は投資家を引き付け、予測期間中の市場需要を牽引する可能性があります。
- したがって、上記の要因に基づき、上流セグメントは予測期間中にアフリカ石油・ガス市場を支配すると予測されています。

ナイジェリアが市場を支配する見込み
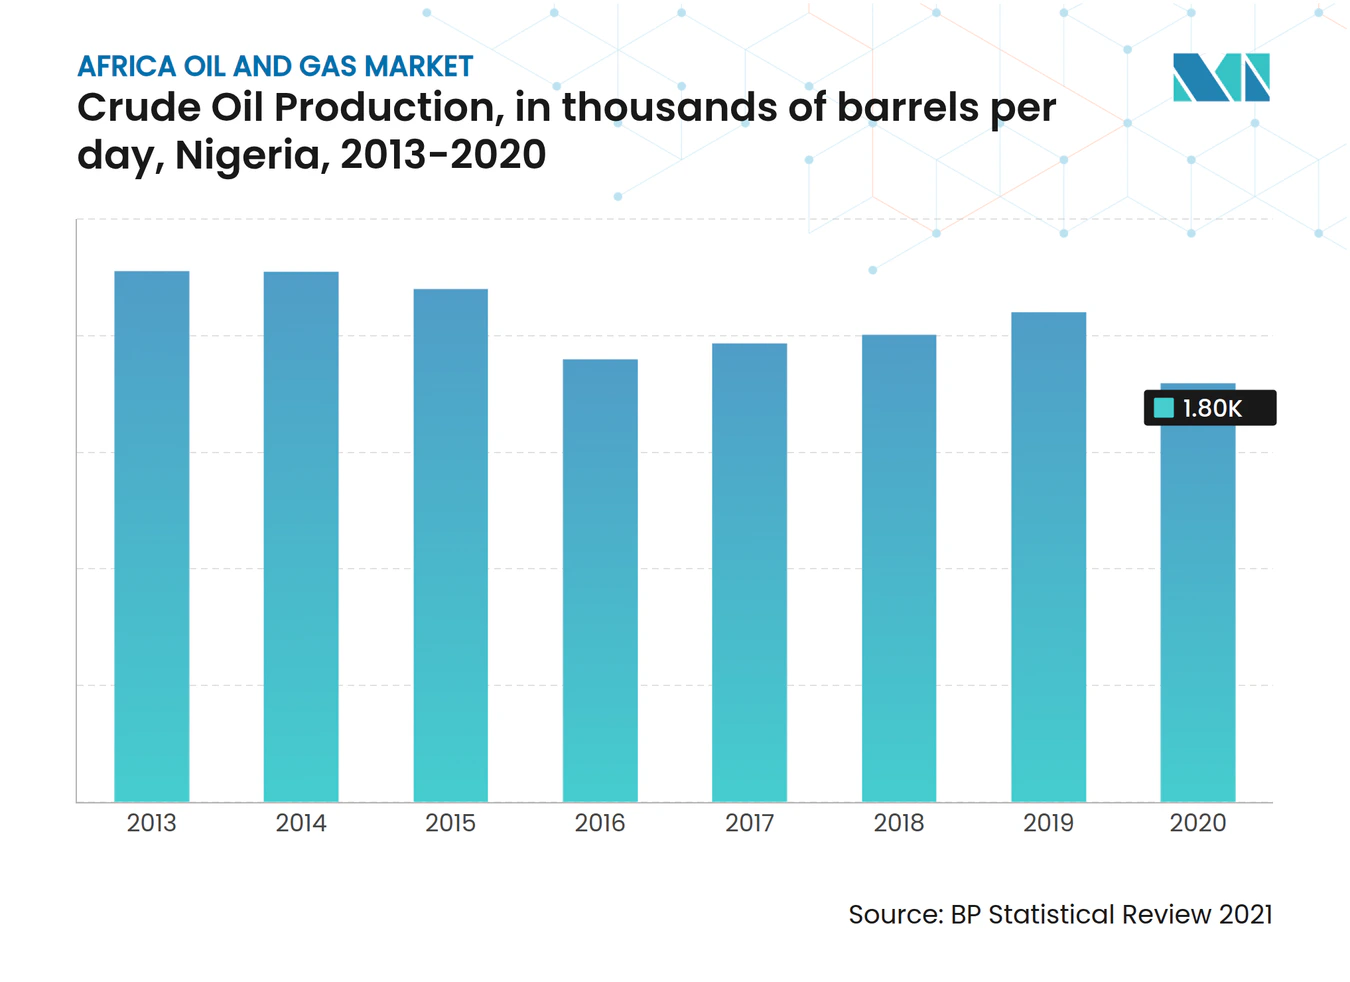
- ナイジェリアは、確認石油・ガス埋蔵量においてアフリカ最大級の国の一つです。2020年時点で、ナイジェリアの原油および天然ガスの確認埋蔵量はそれぞれ369億バレルおよび5兆5千億立方メートルに達しました。しかし、同国の原油生産量は近年減少傾向にあり、2004年の日量248万7千バレルのピークから2020年には日量179万8千バレルへと低下しています。これは主に油田の成熟と同国における新規外国投資の不足によるものです。
- ナイジェリアはアフリカ最大かつ最も歴史ある石油生産国の一つです。石油・ガスセクターは同国経済において最も重要なセクターの一つであり、同国の輸出の90%以上および連邦政府歳入の80%を占めています。2020年時点で、ナイジェリアは西アフリカ地域最大の石油・ガス生産量を誇り、原油約8,690万トンおよびガス494億立方メートルを生産しました。
- さらに、同国はアフリカにおける輸出ハブとなることを計画しており、域内諸国だけでなく、今後数年間でガス需要の増加が見込まれるインドや中国などのアジア諸国への輸出も視野に入れており、当該地域における上流活動の増加をもたらすことが期待されています。
- 2022年1月、Nigerian National Petroleum Company Ltdはアフリカ輸出入銀行からナイジェリアの上流セクターへの主要投資を資金調達するために50億米ドルのコーポレートファイナンスコミットメントを確保しました。これは予測期間中の市場成長を支援する可能性があります。
- したがって、上記の要因に基づき、ナイジェリアは予測期間中にアフリカ石油・ガス市場を支配すると予測されています。
規制環境
アフリカにおける規制監督は各国ごとに異なる部分が大きく、最近の変更は主要な産油国およびフロンティア盆地に集中している。ナイジェリアでは、石油産業法(PIA)が引き続き上流ライセンスおよび管理の基盤となっており、ナイジェリア上流石油規制委員会(NUPRC)を通じて運用されている。また、2026年には連邦の石油・ガス収入を保護し、業界運営に関する規制の明確化を追加するための大統領行政命令が発出された。
モザンビークでは、2026年5月に共和国議会が新しい石油法を承認し、国家石油機関(INP)の監督権限を拡大した。これには、回収可能費用や利権予算に対するより厳格な管理が含まれる。南アフリカでは、上流石油資源開発法2024年第23号が制定され、上流ライセンスを規定するとともに、非独占的なマルチクライアント型の投機的調査を可能とする規定が盛り込まれた。ガボンでは、2025年10月に発表された計画に基づき、炭化水素関連の枠組みを石油法とガス法に分割する方針が示されており、法案作成作業は2026年も継続している。
バリューチェーン分析
アフリカの石油・ガスバリューチェーンは、オフショアおよびオンショアの探鉱・生産、油田開発と掘削サービス、原油およびガスの集荷・処理、パイプラインおよび海上輸出システムを通じた輸送、そして下流の精製と製品流通に至るまでを包含している。ナイジェリアをはじめとする主要産油市場では、既存の深海資産(例えばOML 138やErhaに関連する活動)に対する増進掘削と延命措置が重視されており、これがサブシーサービス、オフショア物流、既存設備の改修エンジニアリングの役割を強化し、上流供給の維持に寄与している。
ガス分野では、国内利用と輸出経路の両方を支えるインフラ、すなわちガス供給ネットワーク、国内液化構想、電力・産業需要に結びついた越境パイプラインシステムへの注力がますます顕著になっている。ナイジェリア・モロッコガスパイプライン計画のような地域統合構想も、上流のガスを西アフリカおよびその先の複数の最終市場に結びつけることで、中流開発が石油化学産業や産業回廊とどのように連携し得るかを示している。
競合状況
市場集中度
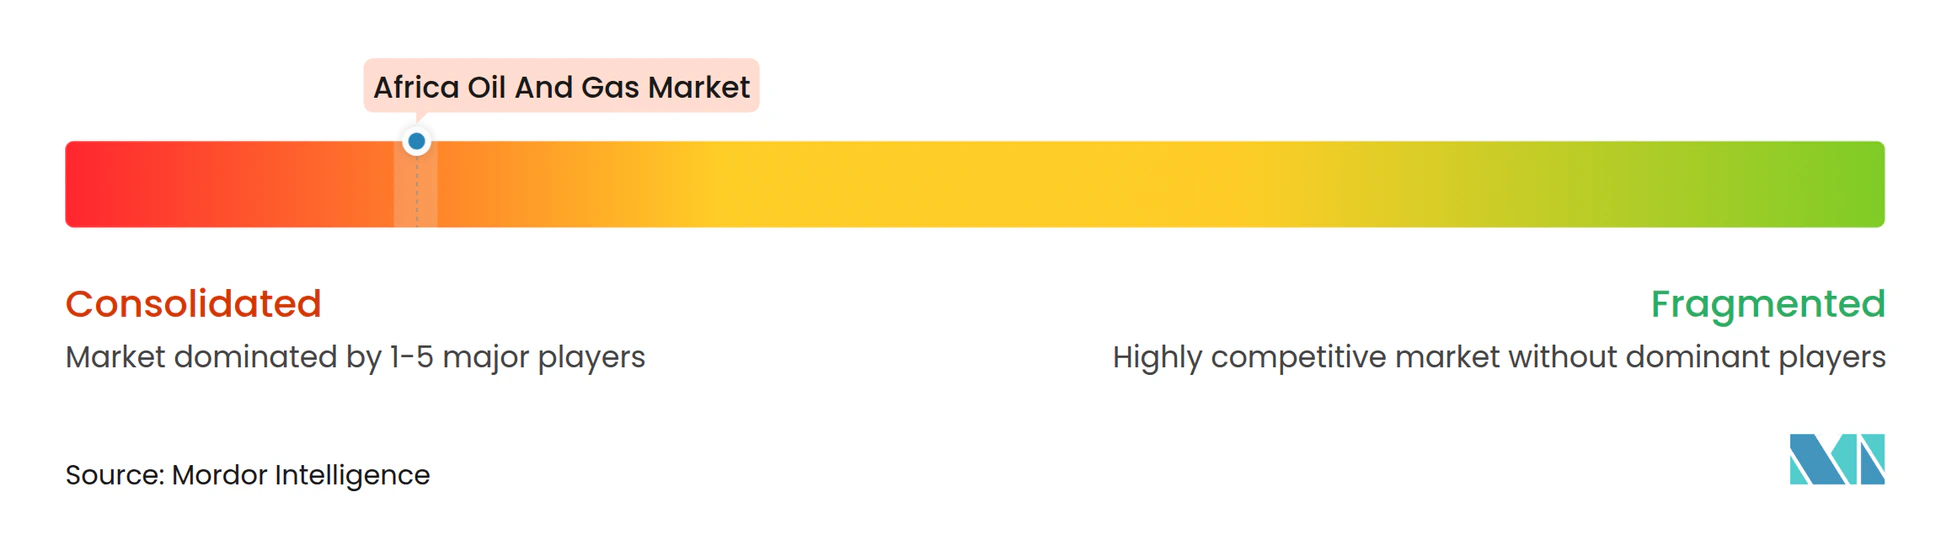
アフリカ石油・ガス市場は中程度に集中しています。市場における主要プレーヤーには、Shell PLC、TotalEnergies SE、Eni SpA、Exxon Mobil Corporation、およびNigerian National Petroleum Corporationが含まれます。
アフリカ石油・ガス産業のリーダー企業
-
TotalEnergies SE
-
Eni SpA
-
Exxon Mobil Corporation
-
Nigerian National Petroleum Corporation
-
Shell PLC
- 注:主要企業の掲載順は順位を示すものではありません。
アフリカ石油・ガス市場 このレポートでカバーされる企業
- Shell PLC
- TotalEnergies SE
- Eni SpA
- Exxon Mobil Corporation
- Nigerian National Petroleum Corporation
- Ghana National Petroleum Corporation (GNPC)
- Cairn Energy PLC
- Chevron Corporation
- BP PLC
市場機会と将来展望
既存産油国における深海再開発と段階的な生産能力拡大は、掘削、サブシー、FPSO関連サービス、そして既存設備改修のEPC業務に対する短期的な需要を生み出している。ナイジェリアでは、複数の深海プロジェクトがその裏付けとなっており、2026年7月に承認されたOML 138におけるUsan増進掘削プログラム(投資額10億米ドル)の最終投資決定(日量40,000バレルの増産と位置づけられる)や、財政措置に支えられた数十億米ドル規模の深海投資プログラムとして位置づけられるBonga Southwest Aparoのような大規模プロジェクトをめぐる業界の取り組みが続いている。
ガスの商業化と地域中流連結もまた、政府支援プログラムや政府間協定が進行中の活発な投資分野である。2026年7月、ECOWAS加盟国はナイジェリア・モロッコ大西洋ガスパイプラインに関する政府間協定に署名した。同プロジェクトは250億米ドル規模とされ、13カ国にわたり年間300億立方メートルの輸送能力を目指すもので、ガス輸送、圧縮、計量、そして下流産業向けのオフテイク開発の対象市場を拡大する。東南部アフリカでは、モザンビークLNGの進展、具体的には2026年1月のTotalEnergiesによる作業再開、およびExxonMobilが2026年下半期にRovuma LNGの最終投資決定を行う意向表明が、安全性に配慮したオフショア開発、建設サービス、関連サプライチェーン能力への需要を支えている。
最近の産業開発事情 アフリカ石油・ガス市場
- 2026年7月:Shell PLC:連邦政府は、Bonga Southwest Aparo深海プロジェクトの開発実現に向け、1バレルあたり11.50米ドルの生産連動型税額控除を強化承認し、200億米ドルの投資誘致を目指す。この優遇措置は深海プロジェクトの経済性を改善し、ナイジェリアのオフショア成長軌道と市場における最終投資決定(FID)活動を押し上げるものである。
- 2026年7月:Exxon Mobil Corporation:Usan油田(OML 138)における10億米ドル規模の増進掘削プロジェクトについて最終投資決定(FID)を発表した。これにより日量40,000バレルの増産が見込まれる。この決定はオフショア資産への関心の高まりを示し、短期的な生産量および下流供給の安定性を強化するものである。
- 2026年7月:ナイジェリア国営石油公社(NNPC)リミテッド及びSeplat Energy:UTM Floating LNGプロジェクトに対し、日量2億標準立方フィートを供給する15年間のガス売買契約を締結した。このガス契約はガスインフラの商業化、および国内需要から輸出への統合を推進し、地域のガス市場動向に影響を与えるものである。
アフリカ石油・ガス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、アフリカ石油・ガス市場を、上流、中流、下流の各活動にわたって生み出される価値、すなわちアフリカ域内における油田開発・生産、輸送・処理、精製・製品供給を包含するものと定義する。
対象範囲の除外事項:再生可能エネルギー発電、鉱業、および石油・ガスバリューチェーンの収益に直接関連しない純粋な公益事業活動は除外する。
セグメンテーション概要
- タイプ別
- 上流
- 中流
- 下流
- 地域別
- アルジェリア
- ナイジェリア
- エジプト
- その他のアフリカ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、予測ロジックを構築する前に、定期的に確認可能な需給シグナルをマッピングすることから始まる。生産量、消費量、貿易フローの基準として、OPECおよびIEAの公表資料、米国EIAの国別・地域別統計、世界銀行のマクロ指標、UN Comtradeの貿易統計といった公開データセットを精査する。
活動を市場価値に変換するため、規制当局や国営石油会社(NOC)の発表、港湾・パイプラインに関する通知、信頼できる報道機関によるプロジェクト受注情報も確認する。これにより、承認、遅延、増産の動きを追跡することができる。企業の開示資料、投資家向けプレゼンテーション、業界団体の最新情報を用いて、生産能力の追加、稼働率の方向性、価格動向に関するコメントを確認する。公開情報が限られている場合には、企業財務情報や出荷レベルの貿易インテリジェンスに関する有料購読サービスを選択的に利用する。これらの情報源は例示であり、データ収集、検証、確認のために他にも多数の公開文書やデータベースを参照した。
一次インタビューおよび調査
一次調査は、特にプロジェクトの時期や実現価格が公表内容と乖離し得る部分について、デスク調査での見解を現実的な前提へと落とし込むために用いられる。主要な産出・消費サブ地域にわたり、事業者、サービス提供者、中流・下流の関係者、各国レベルの専門家と対話を行い、入力データの整合性が取れるまでギャップを再検討する。
これらの対話から得られたフィードバックは、稼働率換算の生産量、稼働率、コストおよび価格転嫁の挙動、プロジェクト開始時期の見通しを検証するために活用される。その後、これらの前提をデスク調査の指標と照合したうえで、モデルを確定する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:28% | 経営幹部(CXO):12% |
| ミドルティア:58% | 機能別/部門責任者:41% |
| 小規模プレイヤー:14% | マネージャー:47% |
市場規模算定と予測
市場規模算定は、生産量および精製能力の指標を、活動別に一貫した価格および利益率の前提を用いて価値に換算するトップダウン方式から始まる。その後、サンプル抽出した資産・プロジェクトの積み上げ、精製製品のチャネルチェック、数量×平均実現価格ベンチマークといった選択的なボトムアップ手法を用いて、合計値のストレステストを行う。これらの検証により、公開報告のギャップを調整する。
追跡する主要な入力データには、国別原油生産量、ガス生産量および商業化経路、リグ稼働数とオフショア活動指標、パイプラインおよびLNG輸出能力の追加、精製能力と稼働率、通貨基準を統一した比較に用いる原油・製品価格指標が含まれる。予測はシナリオ分析を用いて作成され、基本シナリオ、供給逼迫シナリオ、プロジェクト遅延シナリオについて専門家と協議し、それをマクロ指標や投資サイクルに結びつける。国別またはセグメント別のデータが欠落している場合は、直近で確認された数値に基づく保守的な代替配分を適用し、その手順を文書化することで再現性を維持する。
データ検証と更新サイクル
モデルの出力結果は、プロジェクトの最終投資決定(FID)の時期、公表された生産ガイダンス、貿易収支の方向性、主要な生産能力の稼働開始といった独立したシグナルと照合される。これにより、実態と一致しない急激な変動を捕捉することができる。乖離が見られた場合は、第二のアナリストによるレビューを実施し、特定の国、資産タイプ、価格前提が不一致の原因となっている場合には、情報源への的を絞った再確認を行う。
本調査は毎年更新され、大規模プロジェクトの承認、地政学的混乱、主要な価格体系の変化といった重大な事象が発生した場合には中間更新を行う。納品前には最終的なデータ確認を行い、時系列を通じて一貫した前提のもとで、クライアントに最新の見解を提供する。
Mordor Intelligenceによるアフリカ石油・ガス市場規模と他の公表推計値との比較
アフリカ石油・ガス市場の公表市場規模が完全に一致することはほとんどない。これは、各発行元が何を計上し、どのように価格を設定するかについて異なる選択をしているためである。最も大きな違いは通常、推計値が上流のみを反映しているか、それともバリューチェーン全体を反映しているか、中流手数料がどのように扱われているか、そして下流価値が卸売価格ベースか小売価格ベースかによって生じる。
主な差異は、下流製品価値および関連する中流サービスの計上範囲に起因する。Mordor Intelligenceでは、小売の店頭価格を混在させたり、輸送・処理の経済性を除外したりすることなく、国別の一貫した数量シグナルと価格ベンチマークを用いて、上流、中流、下流にわたる収益を計上している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 101.75 B (2026) | |
| 業界ポータルA | USD 60.16 B (2026) | 上流活動の価値に近い形で捉えられることが多く、中流および下流の収益を過小評価する可能性があり、国別構成や製品スプレッドの影響を反映しない簡略化された価格設定を適用している場合がある。 |
| エネルギーブリーフB | USD 22.00 B (2026) | 市場価値全体ではなくオンショア支出のみを表しており、オフショア開発、生産の経済性、下流での価値獲得を除外しているため、数値は構造的に低くなっている。 |
3つの数値の差は主に対象範囲の違いによるものであり、その数値がバリューチェーン全体の収益を表しているか、より狭い支出プールを表しているかによって説明される。入力データを観測可能な数量、生産能力、価格指標に紐づけ、専門家による検証を通じて確認することで、最終的な数値は追跡可能であり、年ごとの再現性を維持できるものとなっている。
レポートで回答される主要な質問
現在のアフリカ石油・ガス市場の規模はどのくらいですか?
アフリカ石油・ガス市場規模は2026年に1,017億5,000万米ドルと推定され、2031年までに1,333億米ドルに達し、予測期間(2026年~2031年)中に5.55%のCAGRを記録すると予測されています。
アフリカ石油・ガス市場の主要プレーヤーは誰ですか?
TotalEnergies SE、Eni SpA、Exxon Mobil Corporation、Nigerian National Petroleum CorporationおよびShell PLCは、アフリカ石油・ガス市場で事業を展開する主要企業です。
このアフリカ石油・ガス市場レポートはどの年を対象としていますか?
本レポートは、アフリカ石油・ガス市場の過去の市場規模として2020年、2021年、2022年、2023年、2024年および2025年を対象としています。また、本レポートは2026年、2027年、2028年、2029年、2030年および2031年のアフリカ石油・ガス市場規模を予測しています。