
Taille et Part du Marché des Boîtes de Vitesses pour Éoliennes et des Systèmes à Entraînement Direct
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Taux de croissance | 3.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Boîtes de Vitesses pour Éoliennes et des Systèmes à Entraînement Direct par Mordor Intelligence
La taille du marché des boîtes de vitesses pour éoliennes et des systèmes à entraînement direct devrait enregistrer un CAGR de 3,11 % au cours de la période de prévision (2026-2031).
- Le coût global de l'énergie éolienne offshore a atteint son niveau le plus bas et a ouvert de nouveaux sites offshore qui étaient auparavant inaccessibles en raison du manque d'investissements et de technologies. Ces développements accélèrent l'adoption de l'énergie éolienne dans le monde entier et, par conséquent, ces tendances sont susceptibles de stimuler le marché des boîtes de vitesses pour éoliennes et des systèmes à entraînement direct au cours de la période de prévision.
- De plus, l'intégration de technologies avancées dans les boîtes de vitesses pour éoliennes et les systèmes à entraînement direct permettra une surveillance avancée de l'état et une maintenance prédictive, ce qui se traduira par une efficacité accrue et une réduction des coûts opérationnels et de maintenance, susceptible d'offrir une opportunité de croissance dans le déploiement des boîtes de vitesses et des systèmes à entraînement direct pour éoliennes dans un avenir proche.
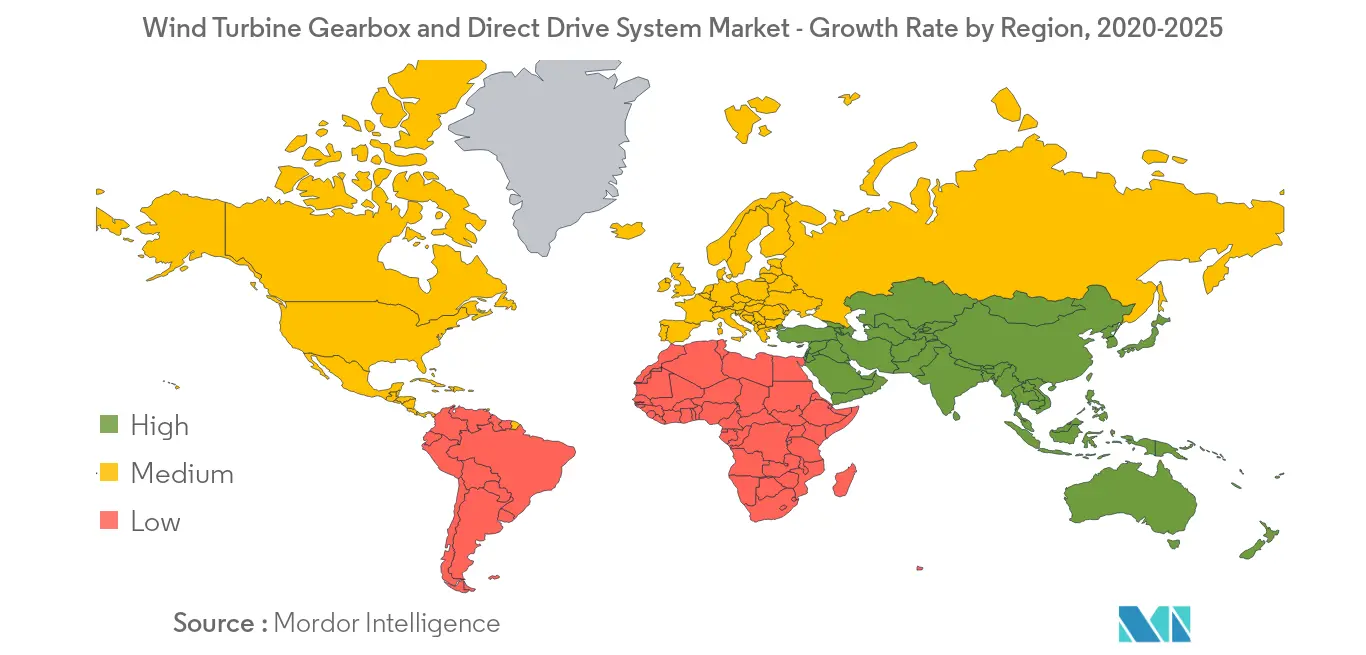
- L'Asie-Pacifique est à la fois le plus grand et le marché des boîtes de vitesses pour éoliennes et des systèmes à entraînement direct à la croissance la plus rapide. Selon le Conseil mondial de l'énergie éolienne (GWEC), l'Asie-Pacifique possède la plus grande capacité installée d'énergie éolienne, principalement en Chine avec une capacité éolienne terrestre de 21,2 GW.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Le Segment Offshore devrait Enregistrer une Croissance Plus Élevée
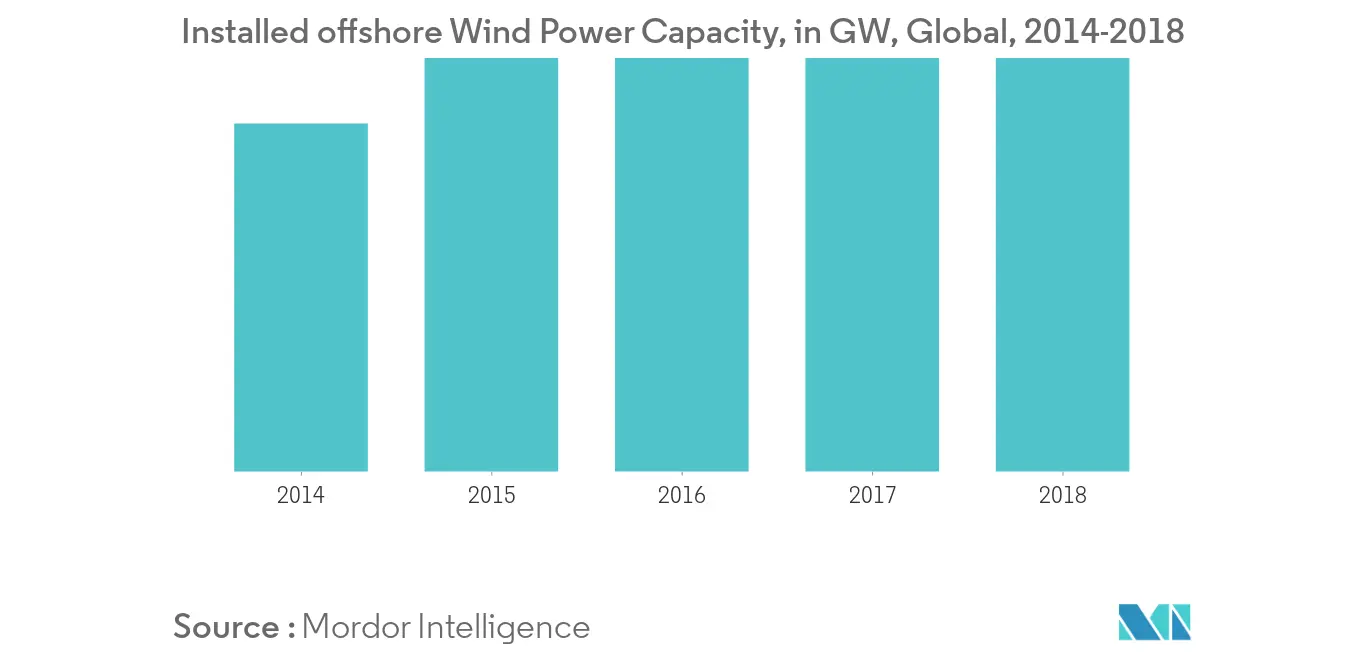
- Le marché mondial offshore est resté stable en 2018 avec 4,49 GW de nouvelles installations, soit pratiquement la même taille de marché qu'en 2017. Les installations offshore cumulées totales ont atteint 23,14 GW, représentant une augmentation de 24 % de la capacité éolienne offshore installée cumulée par rapport à l'année précédente.
- À l'échelle mondiale, la part des installations offshore continue d'augmenter et a atteint 8 % pour les nouvelles installations et 4 % du total des installations en 2018. D'ici 2025, la part des nouvelles installations devrait dépasser 10 %, et la base installée totale devrait atteindre 100 GW.
- La demande mondiale pour le marché des boîtes de vitesses pour éoliennes dans le secteur offshore augmente à un rythme significatif. Bien que l'Europe ait dominé le marché avec 59,9 % de la capacité mondiale annuelle de production d'énergie éolienne offshore à la fin de 2018, l'Asie a connu une augmentation substantielle du déploiement de l'énergie éolienne offshore, avec l'installation de 1,8 GW. À la fin de 2018, la capacité installée d'énergie éolienne offshore est passée à 23,140 GW contre 18,658 GW à la fin de 2017, avec une fraction significative des investissements provenant du secteur privé.
- Les boîtes de vitesses pour éoliennes et les systèmes à entraînement direct doivent être plus robustes et plus efficaces et, par conséquent, plus coûteux, car la vitesse du vent dans les régions offshore est plus élevée. Par conséquent, la croissance du secteur de l'énergie éolienne offshore devrait avoir un impact positif significatif sur le marché au cours de la période de prévision.
La Région Asie-Pacifique devrait Dominer le Marché
- La capacité éolienne installée en Asie-Pacifique a augmenté pour atteindre 256 GW en 2018 contre 231,41 GW en 2017. L'augmentation de la capacité éolienne a été principalement dominée par l'augmentation de la capacité installée de la Chine.
- Selon l'IRENA, l'Asie-Pacifique est sur le point de devenir le marché éolien dominant au monde, représentant plus de 50 % des installations éoliennes terrestres et 60 % des installations offshore d'ici 2050. La capacité éolienne terrestre de l'Asie devrait passer de 256 GW en 2018 à plus de 2 600 GW d'ici 2050.
- De plus, en raison des importants investissements dans des pays comme la Chine et l'Inde, et des pays émergents comme Taïwan, les investissements dans le secteur éolien sont dominés par la région Asie-Pacifique. Les fabricants chinois représentent près de 95 % du marché global de l'énergie éolienne. La politique gouvernementale et les incitations ont fait de la Chine un point chaud favorable aux investissements. Début 2017, la Chine a annoncé son plan d'investir environ 360 milliards USD dans les énergies renouvelables d'ici 2020, abandonnant le projet de construction de 85 centrales électriques au charbon. En 2018, le pays représentait la plus grande part, soit environ 45 % de la nouvelle capacité mondiale installée d'énergie éolienne terrestre.
- En outre, l'Inde détient la quatrième plus grande capacité d'énergie éolienne installée au monde. Ces projets sont principalement répartis dans les parties nord, sud et ouest du pays. Le gouvernement a fixé un objectif de 60 GW d'ici 2022, et afin d'atteindre cet objectif, le nombre de projets au cours des deux prochaines années devrait augmenter considérablement.
- Cela devrait, à son tour, présenter l'Asie-Pacifique comme une excellente destination commerciale pour les acteurs impliqués dans le secteur des boîtes de vitesses pour éoliennes et des systèmes à entraînement direct au cours de la période de prévision.
Paysage réglementaire
Les normes internationales constituent un point d'ancrage clé de conformité pour la conception, la qualification et la documentation des trains d'entraînement et boîtes de vitesses dans le secteur éolien. En avril 2025, la Commission électrotechnique internationale a publié la norme IEC 61400-4:2025 (remplaçant l'édition de 2012) relative aux exigences de conception des boîtes de vitesses d'éoliennes, incluant des clauses de vérification et de validation actualisées, des exigences pour les paliers lisses, et un alignement explicite de la documentation de conformité avec l'IECRE OD-501-2. En avril 2026, la CEI a publié la norme IEC/TS 61400-4-1:2026 relative à l'évaluation de la fiabilité des composants du train d'entraînement, qui favorise une comparaison plus normalisée de la fiabilité des trains d'entraînement et des hypothèses de modes de défaillance selon les classes d'éoliennes.
La politique commerciale influe également sur la structure de coûts plus large de la chaîne d'approvisionnement éolienne utilisée dans l'approvisionnement des trains d'entraînement et l'économie des projets. Le Département du Commerce des États-Unis a maintenu les ordonnances antidumping et compensatoires sur les tours d'éoliennes à échelle industrielle en provenance de Chine et du Vietnam en octobre 2024. En juillet 2026, la Commission du commerce international des États-Unis a lancé des réexamens de fin de programme (sunset reviews) sur les ordonnances AD/CVD couvrant les tours d'éoliennes à échelle industrielle en provenance d'Inde, de Malaisie et d'Espagne, maintenant l'incertitude commerciale au centre des préoccupations des développeurs et fournisseurs coordonnant l'approvisionnement en nacelles, tours et trains d'entraînement vers le marché américain.
Analyse de la chaîne de valeur
La chaîne de valeur des boîtes de vitesses d'éoliennes et des systèmes à entraînement direct commence avec les matières premières et intrants critiques en amont, tels que les alliages d'acier spécialisés et les pièces de fonderie/forgeage, les roulements de grand diamètre, les enroulements de cuivre, l'électronique de puissance et, pour les architectures à entraînement direct à aimants permanents, les aimants en terres rares NdFeB. La fabrication principale couvre la conception et l'usinage des boîtes de vitesses, le traitement thermique, l'intégration des roulements, la fabrication de générateurs pour les systèmes à entraînement direct, ainsi que l'assemblage et la validation au niveau du système, suivis de l'intégration par les OEM dans les nacelles et de la livraison aux projets terrestres et offshore. Les activités en aval comprennent la mise en service, la surveillance de l'état, l'approvisionnement en pièces détachées et les services de révision ou de remise à neuf, de plus en plus liés à des garanties de disponibilité et à des contrats de service sur cycle de vie.
Les contraintes diffèrent selon le type de train d'entraînement. Les systèmes à entraînement direct présentent un risque d'approvisionnement en matériaux en raison d'une forte dépendance au NdFeB (couramment estimée entre 1,5 et 2 tonnes par éolienne), concentrée en Chine, tandis que les systèmes à boîte de vitesses font face à des goulots d'étranglement dans la fabrication spécialisée de roulements et la capacité de fonderie ou de forgeage de haute précision pour les grandes plateformes. Cela a accru l'intérêt pour les trains d'entraînement à engrenages à vitesse moyenne pour les classes de 10-15 MW, un compromis qui réduit la masse de la nacelle et l'intensité en terres rares par rapport aux systèmes DD-PMG tout en conservant la complexité des engrenages. En Europe, les pressions sur la chaîne d'approvisionnement offshore et les révisions des termes contractuels ont accru l'importance de la qualification des fournisseurs, de la gestion des délais et de la préparation des services pour les sous-ensembles complexes de nacelles et de trains d'entraînement.
Paysage Concurrentiel
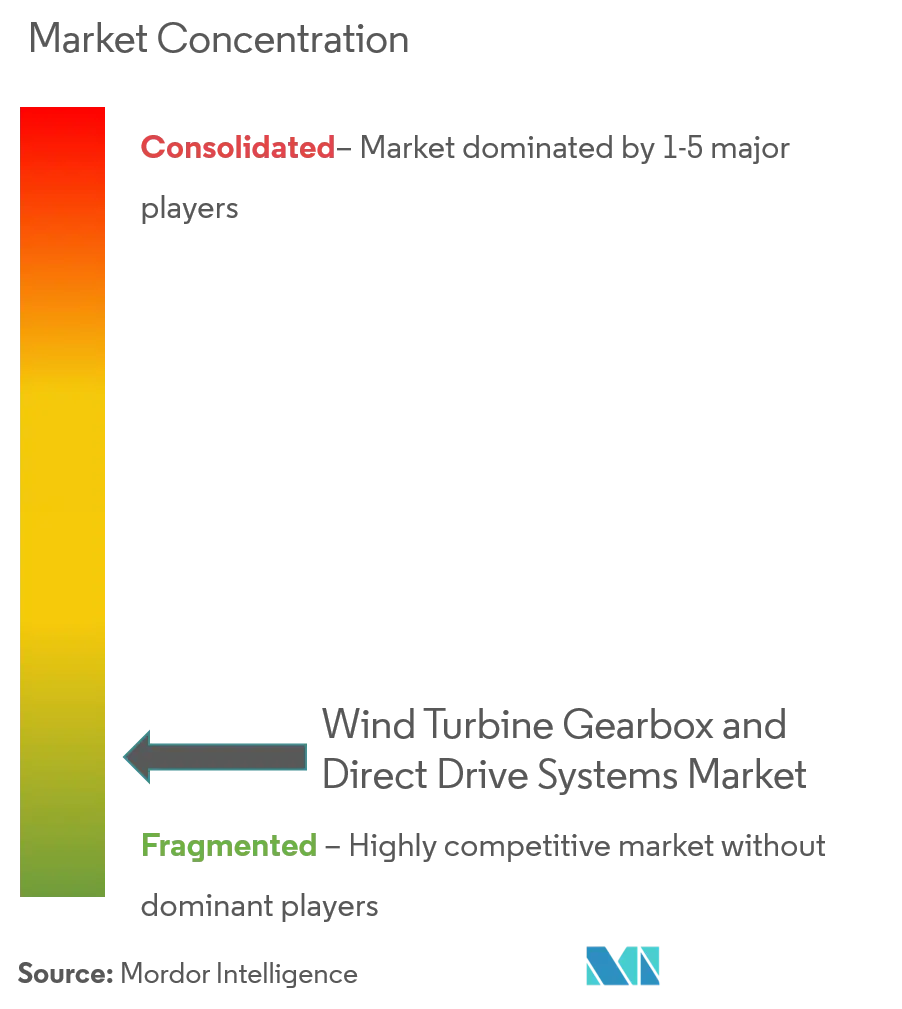
Le marché des boîtes de vitesses pour éoliennes et des systèmes à entraînement direct est modérément fragmenté en raison du grand nombre d'entreprises opérant dans le secteur. Les principaux acteurs de ce marché comprennent Dana Brevini SpA, Moventas Gears Oy, Winergy Group, Voith GmbH, NGC Gears, et d'autres.
Leaders du Secteur des Boîtes de Vitesses pour Éoliennes et des Systèmes à Entraînement Direct
-
Dana Brevini SpA
-
Voith GmbH
-
Moventas Gears Oy
-
Winergy Group
-
NGC Gears
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Boîtes de Vitesses pour Éoliennes et des Systèmes à Entraînement Direct Entreprises couvertes dans ce rapport
- Dana Brevini SpA
- Siemens Gamesa Renewable Energy SA
- Moventas Gears Oy
- Winergy Group
- ISHIBASHI Manufacturing Co., Ltd.
- Suzlon Energy Ltd
- ZF Friedrichshafen AG
- NGC Gears
- Enercon GmbH
- China High Speed Transmission Equipment Group Co., Ltd
- Hitachi, Ltd.
- Voith GmbH
Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent sur les architectures et composants de train d'entraînement qui réduisent la masse, limitent l'exposition aux terres rares et allègent la charge des services sur le cycle de vie des grandes éoliennes, en particulier à mesure que l'expansion offshore s'accélère. Les solutions à engrenages à vitesse moyenne gagnent en attention alors que les développeurs et les OEM évaluent les considérations de maintenance des boîtes de vitesses par rapport à la masse de l'entraînement direct et au risque d'approvisionnement en NdFeB, et des travaux universitaires en 2026 ont mis en évidence un potentiel important de réduction de masse pour des configurations optimisées de trains d'entraînement à vitesse moyenne de 15 MW par rapport aux alternatives à entraînement direct. Des travaux de R&D parallèles sur des concepts de trains d'entraînement alternatifs, y compris le train d'entraînement hydraulique à division de puissance HyDrive étudié en 2026, témoignent d'une exploration active de conception visant à améliorer la flexibilité opérationnelle et à gérer la variabilité du couple et de la vitesse pour des diamètres de rotor plus grands.
L'innovation en matière de composants axée sur la fiabilité et la numérisation élargissent également l'ensemble des opportunités dans le repowering onshore et les opérations offshore, où les temps d'arrêt imprévus et l'accès difficile augmentent la valeur des solutions améliorées de roulements et de surveillance. En mars 2025, Envision Energy a annoncé l'application à grande échelle de roulements lisses développés en interne sur 500 éoliennes, indiquant la volonté des OEM de qualifier de nouvelles approches de roulements pour traiter les points de défaillance connus des trains d'entraînement. Du côté de la fabrication, les annonces de juin 2026 concernant une boîte de vitesses principale onshore de 15 MW entrant en production de masse (avec une réduction de poids annoncée de 6 % par rapport aux modèles comparables) renforcent la demande pour des plateformes de boîtes de vitesses plus légères et à plus haute capacité, industrialisables pour une livraison à grand volume et une maintenabilité facilitée.
Développements industriels récents dans Marché des Boîtes de Vitesses pour Éoliennes et des Systèmes à Entraînement Direct
- Avril 2026 : NGC Transmission a annoncé que ses livraisons annuelles de boîtes de vitesses de lacet et de pas ont dépassé 100 000 unités en 2025, les livraisons cumulées atteignant près d'un million d'unités d'ici fin 2025. Cette échelle reflète la standardisation et l'effet de levier de la fabrication à grand volume sur les sous-composants critiques de la nacelle, favorisant des délais de livraison plus courts et des efforts de réduction des coûts pour les plateformes OEM d'éoliennes.
- Septembre 2025 : Voith a introduit l'E-Pack DS, un système d'entraînement électromécanique intégré combinant une machine électrique et une boîte de vitesses à haute vitesse pour des applications industrielles et de production d'électricité à espace restreint. Cette introduction souligne un investissement d'ingénierie continu dans des modules de train d'entraînement compacts et intégrés combinant engrenages et éléments électriques, une orientation alignée sur les exigences d'efficacité et d'encombrement des grands équipements rotatifs.
- Juin 2025 : Dana Incorporated a conclu un accord définitif pour qu'Allison Transmission acquière l'activité Off-Highway de Dana pour environ 2,7 milliards USD. Cette transaction accompagne une refonte du portefeuille des fournisseurs susceptible d'influencer l'allocation du capital et l'orientation stratégique des capacités en matière de trains d'entraînement et de transmission de puissance sur l'ensemble des marchés finaux industriels.
Marché des Boîtes de Vitesses pour Éoliennes et des Systèmes à Entraînement Direct Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par la fourniture de solutions de transmission pour éoliennes, axées sur les boîtes de vitesses et les systèmes à entraînement direct utilisés dans les éoliennes terrestres et offshore, pour les nouvelles installations et les remplacements majeurs où le système de transmission est l'élément principal faisant l'objet de l'achat.
Exclusions du périmètre : Nous excluons les pales, les mâts, les fondations, l'électronique de puissance standard non vendue dans le cadre du système de transmission, ainsi que les travaux de maintenance courants n'impliquant pas le remplacement d'une boîte de vitesses ou d'un système à entraînement direct.
Aperçu de la Segmentation
- Emplacement de Déploiement
- Terrestre
- Offshore
- Type
- Boîte de Vitesses pour Éolienne
- Système à Entraînement Direct pour Éolienne
- Géographie
- Amérique du Nord
- Europe
- Asie-Pacifique
- Amérique du Sud
- Moyen-Orient et Afrique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'identification de la base de demande pour les éoliennes et la répartition technique entre les conceptions à engrenages et à entraînement direct, afin que le modèle ne dérive pas vers des composants adjacents. Des sources publiques telles que les statistiques éoliennes de l'AIE, les données sur les capacités renouvelables de l'IRENA, le Conseil Mondial de l'Énergie Éolienne et les agences nationales de l'énergie permettent de cartographier les ajouts annuels et la répartition entre terrestre et offshore.
Nous examinons également les statistiques douanières du commerce pour les flux de composants majeurs de transmission, les bases de données de brevets pour les évolutions de conception, ainsi que la littérature technique évaluée par les pairs afin de vérifier la cohérence des tendances en matière d'architecture de transmission. Du côté de l'offre, les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse sectorielle crédible sont utilisés pour comprendre les empreintes de production et l'orientation des prix. Le cas échéant, des abonnements payants pour les données financières des entreprises et les enregistrements d'importation et d'exportation au niveau des expéditions sont utilisés uniquement pour affiner les hypothèses, et non pour remplacer les données primaires. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour mettre à l'épreuve les hypothèses documentaires concernant le choix de la transmission, les cycles de remplacement et les prix, car ces points évoluent souvent plus rapidement que les ensembles de données publics. Nous nous entretenons avec un ensemble de fournisseurs de transmissions, de développeurs de projets éoliens et de participants aux canaux de service, et nous couvrons l'APAC, l'EMEA et les Amériques afin de saisir les préférences régionales en matière de conception et les modes d'approvisionnement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 13 % | APAC : 45 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 37 % |
| Acteurs de moindre envergure : 14 % | Managers : 54 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle les ajouts annuels de capacité éolienne sont reconstitués par région, puis traduits en demande de transmissions en utilisant la répartition entre transmissions à engrenages et à entraînement direct et la valeur typique de la transmission par MW, qui sont ensuite ajustées en fonction de la part offshore et des évolutions de la puissance nominale moyenne des turbines. Une fois le bassin de demande constitué, les résultats sont corroborés par des vérifications ascendantes sélectives, telles que l'échantillonnage des divulgations d'expéditions des fournisseurs, les vérifications des canaux sur les prix de vente moyens, et la comparaison des revenus implicites avec l'empreinte de capacité des principaux pôles de fabrication.
Les données d'entrée clés comprennent les installations annuelles terrestres et offshore, les puissances nominales moyennes des turbines, la part des architectures de transmission par région, le calendrier de remplacement et de rénovation des parcs plus anciens, ainsi que l'évolution des prix liée aux matériaux et à la logistique. Lorsque les indicateurs ascendants sont insuffisants dans un pays, l'écart est comblé en appliquant des ratios validés régionalement, puis en les recoupant avec les signaux d'importation et d'exportation et les retours d'entretiens.
Pour les prévisions, une analyse de scénarios est utilisée afin que les perspectives reflètent les taux de construction pilotés par les politiques et la variabilité du pipeline offshore, puis le scénario retenu est aligné sur le consensus recueilli auprès des acteurs du secteur concernant les carnets de commandes à court terme et l'orientation technologique à moyen terme. Chaque année de prévision conserve la même logique de variables afin que les clients puissent reproduire les étapes et voir ce qui a changé lorsque le résultat évolue.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée en comparant les résultats du modèle à des signaux indépendants, notamment la valeur implicite de la transmission par MW, les totaux d'installations régionales et l'évolution observée de la répartition entre transmissions à engrenages et à entraînement direct. Les valeurs aberrantes sont signalées et les facteurs sous-jacents sont revérifiés avant validation, ce qui conduit souvent à reprendre contact avec les personnes interrogées si une hypothèse de prix ou de répartition semble incorrecte.
Une deuxième revue par un analyste est effectuée pour confirmer l'exactitude arithmétique, la cohérence des unités et l'application uniforme du calendrier de conversion des devises dans toutes les régions. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements majeurs de politique, des ralentissements soudains des installations ou des réajustements visibles des prix. Avant la livraison, une nouvelle vérification est effectuée afin que la vue finale reflète les données publiques les plus récentes disponibles et les retours du marché.
Taille du Marché des Boîtes de Vitesses pour Éoliennes et des Systèmes à Entraînement Direct selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées pour ce marché peuvent varier considérablement, car les entreprises ne comptabilisent pas toujours le même contenu de transmission, et elles utilisent également des calendriers différents pour la tarification et la conversion des devises. Il en résulte que deux chiffres peuvent sembler très éloignés même lorsque les deux sont raisonnables dans leur orientation.
L'écart principal provient de la question de savoir si l'entraînement direct est comptabilisé comme un système de turbine complet ou uniquement comme le groupe de transmission. De plus, Mordor Intelligence ne comptabilise que la valeur de la boîte de vitesses et du système à entraînement direct liée à l'approvisionnement en transmissions pour éoliennes, plutôt que d'intégrer les revenus de la nacelle complète ou de la turbine.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,00 milliard USD (2026) | |
| Cabinet de Recherche Sectorielle A | 31,91 milliards USD (2024) | Ce chiffre semble traiter le périmètre davantage comme un marché au niveau de la turbine, ce qui peut intégrer les revenus adjacents de la nacelle ou du système de turbine plus large, et il utilise également une année de base et une fenêtre de prévision différentes qui modifient les hypothèses de tarification. |
| Blog Marché B | 7,20 milliards USD (2023) | Le chiffre publié présente des incohérences internes entre les chiffres de base déclarés, et il utilise probablement une progression de prix simplifiée sans réconcilier les évolutions de la puissance nominale des turbines et la répartition terrestre/offshore, ce qui peut comprimer le total. |
L'écart dans le tableau s'explique principalement par le traitement du périmètre et par la manière dont les volumes d'installations sont traduits en valeur de transmission par MW. En maintenant le bassin de demande lié aux constructions éoliennes, à la répartition et aux vérifications réalistes des prix de transmission, l'estimation reste traçable jusqu'aux données d'entrée qui peuvent être examinées et mises à jour d'année en année.
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des boîtes de vitesses pour éoliennes et des systèmes à entraînement direct ?
Le marché des boîtes de vitesses pour éoliennes et des systèmes à entraînement direct devrait enregistrer un CAGR de 3,11 % au cours de la période de prévision (2026-2031)
Qui sont les principaux acteurs du marché des boîtes de vitesses pour éoliennes et des systèmes à entraînement direct ?
Dana Brevini SpA, Voith GmbH, Moventas Gears Oy, Winergy Group et NGC Gears sont les principales entreprises opérant sur le marché des boîtes de vitesses pour éoliennes et des systèmes à entraînement direct.
Quelle est la région à la croissance la plus rapide sur le marché des boîtes de vitesses pour éoliennes et des systèmes à entraînement direct ?
L'Asie-Pacifique devrait enregistrer le CAGR le plus élevé au cours de la période de prévision (2026-2031).
Quelle région détient la plus grande part sur le marché des boîtes de vitesses pour éoliennes et des systèmes à entraînement direct ?
En 2025, l'Asie-Pacifique représente la plus grande part de marché sur le marché des boîtes de vitesses pour éoliennes et des systèmes à entraînement direct.
Quelles années couvre ce rapport sur le marché des boîtes de vitesses pour éoliennes et des systèmes à entraînement direct ?
Le rapport couvre la taille historique du marché des boîtes de vitesses pour éoliennes et des systèmes à entraînement direct pour les années : 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des boîtes de vitesses pour éoliennes et des systèmes à entraînement direct pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.