
Taille et part du marché des éoliennes à entraînement direct
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 24.31 Milliards de dollars |
| Taille du Marché (2031) | 42.44 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.80 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des éoliennes à entraînement direct par Mordor Intelligence
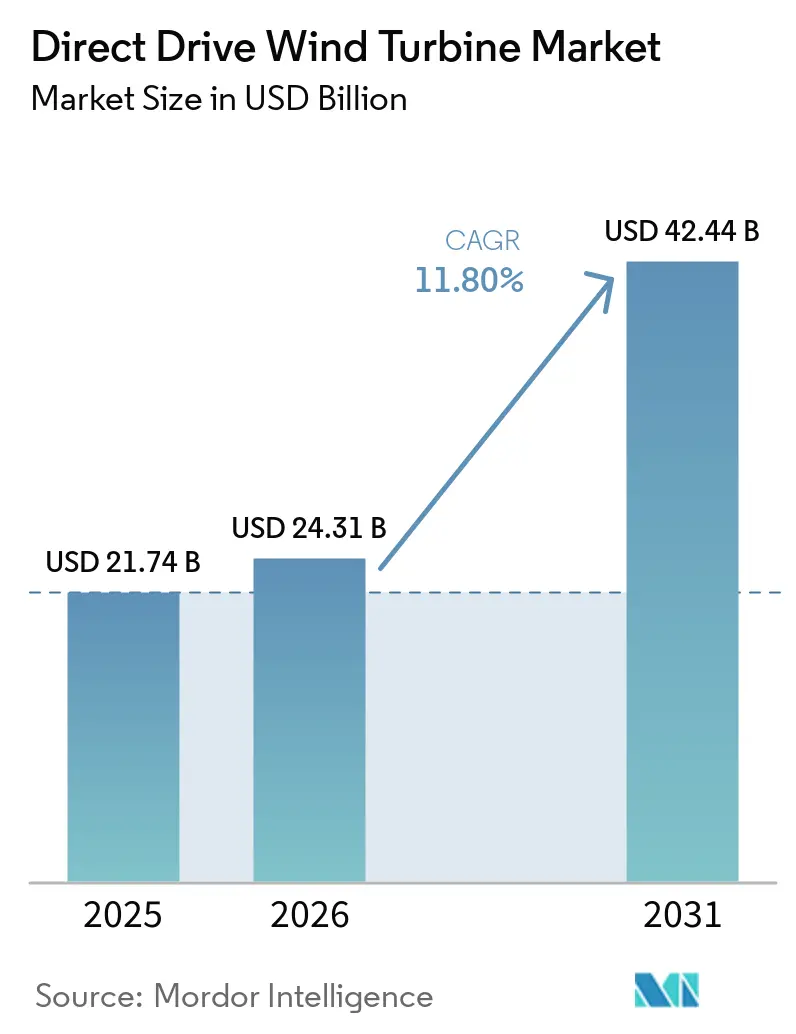
La taille du marché des éoliennes à entraînement direct en 2026 est estimée à 24,31 milliards USD, en croissance par rapport à la valeur de 2025 de 21,74 milliards USD, avec des projections pour 2031 s'établissant à 42,44 milliards USD, croissant à un TCAC de 11,80 % sur la période 2026-2031.
La taille actuelle du marché reflète l'adoption rapide des transmissions sans boîte de vitesses, qui améliorent la fiabilité et réduisent les coûts de maintenance. La demande du système s'accélère à mesure que les déploiements offshore s'étendent vers des eaux plus profondes, où la technologie à entraînement direct offre des gains de durabilité manifestes. Le poids manufacturier de l'Asie-Pacifique, ses solides pipelines de projets et ses cadres politiques favorables soutiennent près de la moitié du chiffre d'affaires mondial, tandis que les solutions offshore flottantes s'imposent comme le type d'installation à la croissance la plus rapide. Les générateurs synchrones à aimants permanents maintiennent une domination écrasante malgré les risques d'approvisionnement associés aux intrants en terres rares. L'intensité concurrentielle se concentre sur la montée en puissance des éoliennes au-delà de 15 MW, les équipementiers cherchant à équilibrer les obstacles à la certification avec les avantages en termes de coût de l'énergie.
Principaux enseignements du rapport
- Par puissance nominale, la catégorie 3 MW-8 MW a capturé 43,25 % de la part du marché des éoliennes à entraînement direct en 2025, tandis que la classe supérieure à 15 MW devrait se développer à un TCAC de 21,96 % jusqu'en 2031.
- Par technologie de générateur, les générateurs synchrones à aimants permanents représentaient une part de 87,90 % de la taille du marché des éoliennes à entraînement direct en 2025 ; les alternatives à excitation électrique sont bien en retrait.
- Par type d'installation, les sites terrestres ont représenté une part de revenus de 69,80 % en 2025, tandis que les sites offshore flottants progressent à un TCAC de 33,18 % jusqu'en 2031.
- Par application, les parcs éoliens à l'échelle utilitaire représentaient 91,60 % de la taille du marché des éoliennes à entraînement direct en 2025 et devraient continuer à croître à un TCAC de 12,08 % jusqu'en 2031.
- Par région, l'Asie-Pacifique était en tête avec une part de marché de 48,90 % en 2025 ; l'Europe devrait enregistrer le TCAC prévisionnel le plus élevé de 13,05 % de 2025 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Déclin du coût nivelé de l'électricité (LCOE) pour les éoliennes à entraînement direct ≥4 MW | 2.80% | Mondial, avec le plus fort impact sur les marchés offshore | Moyen terme (2-4 ans) |
| Objectifs ambitieux de déploiement de l'éolien offshore dans l'UE, au Royaume-Uni et en Chine | 3.20% | Europe, Royaume-Uni, Chine, avec répercussions sur l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Préférence croissante des équipementiers pour les transmissions simplifiées (sans boîte de vitesses) | 2.10% | Mondial, particulièrement dans les nouvelles installations | Court terme (≤ 2 ans) |
| Avancées dans le recyclage des aimants en terres rares réduisant le coût des intrants NdFeB | 1.40% | Mondial, avec des gains précoces dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de capacités d'onduleurs formateurs de réseau pour les énergies renouvelables à forte pénétration | 1.80% | Principalement en Asie-Pacifique, avec répercussions sur l'Europe et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déclin du coût nivelé de l'électricité (LCOE) pour les éoliennes à entraînement direct ≥4 MW
Le LCOE éolien a atteint en moyenne 0,033 USD/kWh en 2024, une baisse de 70 % depuis 2010, les conceptions sans boîte de vitesses supprimant les principaux postes de coûts de maintenance. Les projets offshore en bénéficient le plus car l'entretien à distance des boîtes de vitesses est coûteux et logistiquement complexe. Les nacelles plus grandes réduisent le coût par MW même si la masse du générateur augmente, renforçant un cercle vertueux où la montée en échelle réduit les prix unitaires. Les plateformes flottantes amplifient ces économies car les transmissions simplifiées réduisent les interventions de service dans des conditions marines difficiles. Alors que les services publics spécifient systématiquement des éoliennes dépassant 4 MW, le marché des éoliennes à entraînement direct acquiert un leadership structurel en matière de coûts.
Objectifs ambitieux de déploiement de l'éolien offshore dans l'UE, au Royaume-Uni et en Chine
La législation de l'UE vise 60 GW de capacité offshore d'ici 2030 et 300 GW d'ici 2050, tandis que la Chine et le Royaume-Uni ont des feuilles de route tout aussi ambitieuses. Les pipelines combinés dépassent 400 GW, incitant les équipementiers à pousser les puissances nominales à entraînement direct au-delà de 15 MW pour maximiser la captation d'énergie. Les perspectives de l'offshore flottant passent de 270 MW en 2024 à un pipeline de 244 GW, élargissant le potentiel en eaux profondes qui favorise les systèmes sans boîte de vitesses. La visibilité claire des politiques débloque des capitaux pour de nouvelles usines et des accords-cadres multi-GW.
Préférence croissante des équipementiers pour les transmissions simplifiées (sans boîte de vitesses)
Les boîtes de vitesses restent le principal point de défaillance des éoliennes conventionnelles ; leur élimination réduit les coûts de service non planifiés qui peuvent dépasser 100 000 USD par intervention offshore.[1]L'engagement de deux décennies d'Enercon démontre sa maturité, tandis que les principaux équipementiers commercialisent désormais l'entraînement direct sur une gamme de puissance plus large. La tendance se renforce à mesure que les contrats de service migrent vers des garanties basées sur la performance, récompensant une complexité mécanique réduite. L'optimisation des processus de fabrication dans l'assemblage d'aimants permanents réduit davantage la prime de coût par rapport aux conceptions à engrenages.
Avancées dans le recyclage des aimants en terres rares réduisant le coût des intrants NdFeB
Le recyclage peut réduire les émissions liées aux aimants jusqu'à 95 % et diminuer les dépenses en matériaux de 20 à 30 % d'ici 2030.[2]Les mandats de l'UE sur la teneur en matières recyclées accélèrent la construction d'usines, réduisant la dépendance vis-à-vis de l'approvisionnement primaire chinois. Les tests fonctionnels montrent que les aimants recyclés atteignent la parité de performance, supprimant les résistances techniques. La R&D parallèle sur les compositions à base de nitrure de fer pourrait à terme éliminer le besoin en éléments de terres rares.[3]
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La masse élevée de la nacelle augmente les coûts logistiques pour les sites terrestres | -1.80% | Mondial, particulièrement dans les marchés émergents à infrastructure limitée | Court terme (≤ 2 ans) |
| Capacité mondiale limitée en matière d'extraction et de raffinage de terres rares | -2.30% | Mondial, avec le plus fort impact sur les chaînes d'approvisionnement non chinoises | Moyen terme (2-4 ans) |
| Lenteur des cycles de certification pour les prototypes d'éoliennes à entraînement direct de nouvelle génération ≥15 MW | -1.10% | Mondial, avec un impact particulier sur les marchés offshore | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La masse élevée de la nacelle augmente les coûts logistiques pour les sites terrestres
Un générateur à entraînement direct de 10 MW pèse environ 300 t, ce qui augmente considérablement les coûts d'acier pour la tour et de transport ; les composants de la tour représentent déjà 26 % des coûts de l'éolienne. Les contraintes d'itinéraire impliquent jusqu'à 11 chargements surdimensionnés par éolienne de 2 MW et une location de grue pouvant ajouter 100 000 USD par unité. Les équipementiers poursuivent des générateurs modulaires et un assemblage sur site, bien que ceux-ci augmentent les risques de qualité sur le terrain.
Capacité mondiale limitée en matière d'extraction et de raffinage de terres rares
La Chine représente 70 % de l'approvisionnement ; la demande en dysprosium et en néodyme pourrait augmenter de 2 600 % d'ici 2050.[4]Les pénuries peuvent faire augmenter les prix des éoliennes de 15 à 25 %, érodant l'avantage en termes de LCOE. Les projets de traitement occidentaux prennent jusqu'à une décennie, laissant une exposition à court terme. Certains équipementiers se couvrent avec des machines à excitation électrique qui évitent les aimants, mais au détriment d'une efficacité moindre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par puissance nominale :
la montée en puissance entraîne la domination offshoreLa taille du marché des éoliennes à entraînement direct pour la tranche 3 MW-8 MW était la plus élevée en 2025, représentant 43,25 % du chiffre d'affaires, portée par l'adoption généralisée terrestre où la logistique reste gérable. Les machines supérieures à 15 MW promettent cependant la plus forte progression avec un TCAC de 21,96 %, soutenues par des projets offshore à fond fixe et flottant qui récompensent des facteurs de capacité plus élevés.
La baisse des dépenses d'investissement par mégawatt installé incite les développeurs à commander des éoliennes toujours plus grandes, tandis que les retards de certification constituent un facteur limitant. Le modèle V236-15,0 MW de Vestas a sécurisé à lui seul 7 GW d'engagements fermes, illustrant la confiance précoce dans les nacelles ultra-larges. Pourtant, les capacités de transport et de grutage dans les chantiers navals côtiers restent des obstacles à une montée en volume rapide.

Par technologie de générateur :
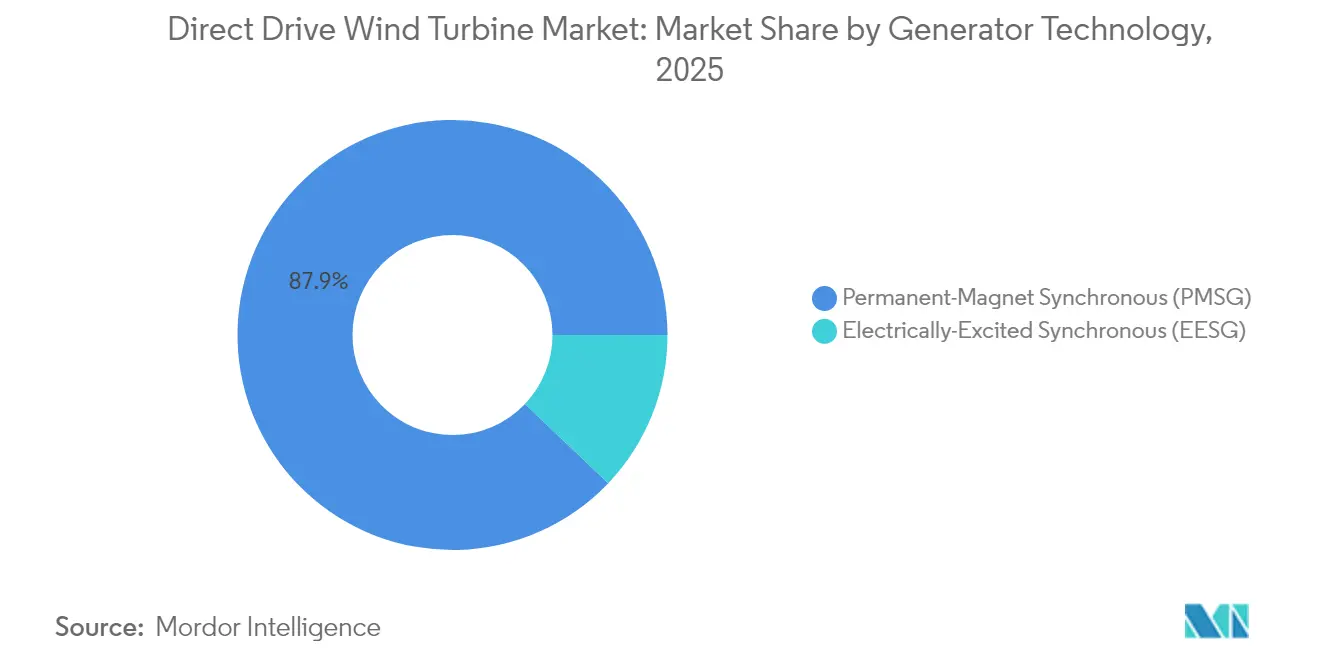
le GSAP maintient le leadership technologiqueLes unités synchrones à aimants permanents détenaient 87,90 % du marché des éoliennes à entraînement direct en 2025, progressant à un TCAC de 12,45 % jusqu'en 2031, car l'efficacité et la faible maintenance l'emportent sur les préoccupations liées au coût des aimants. Les pertes par enroulement du rotor sont absentes, permettant un rendement énergétique plus élevé et une conformité plus aisée aux codes de réseau en constante évolution. Les machines à excitation électrique occupent une niche en réduction, principalement utilisées lorsque la sécurité d'approvisionnement en aimants prime sur l'efficacité énergétique.
Les avancées dans le recyclage et les composés alternatifs réduisent progressivement les obstacles de coût des GSAP, prolongeant potentiellement leur domination. Les fournisseurs de GSEE mettent l'accent sur la flexibilité de conception et les chaînes d'approvisionnement sans aimants, mais la complexité de maintenance accrue et la puissance de sortie inférieure limitent leur adoption. La recherche sur les supraconducteurs pourrait perturber les deux camps à long terme, bien que la traction commerciale semble peu probable avant 2030.
Par type d'installation :
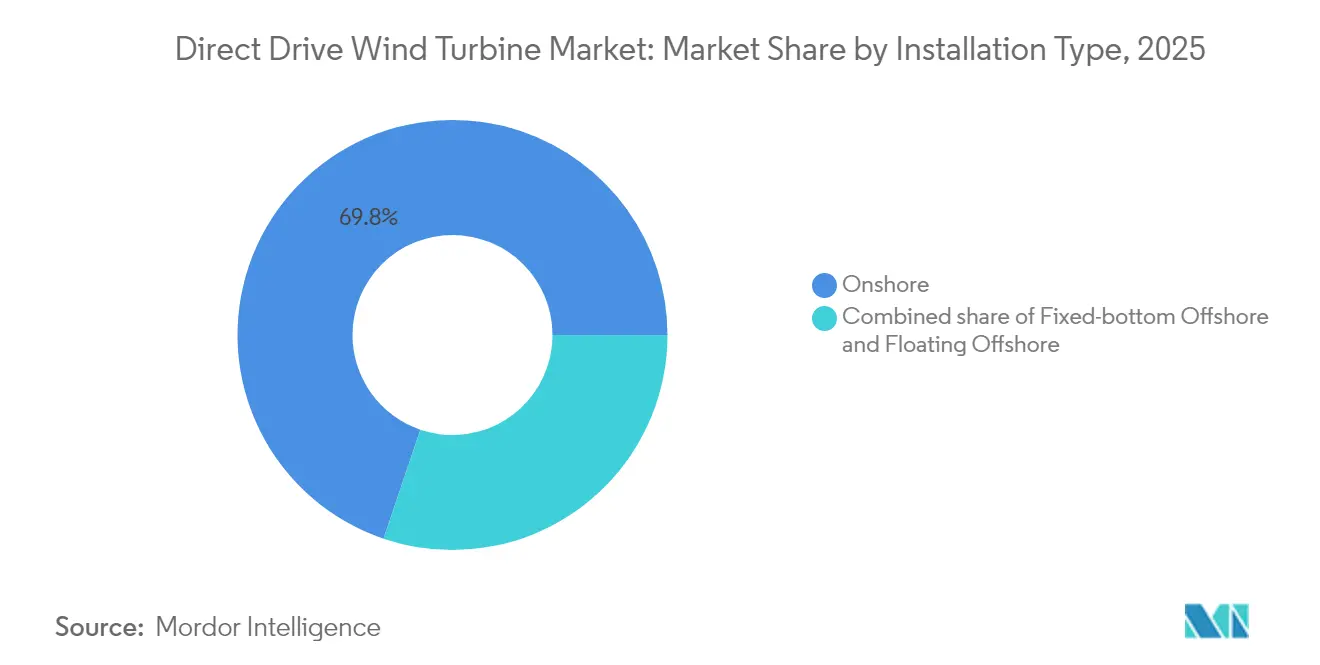
l'offshore flottant émerge comme moteur de croissanceLes projets terrestres détenaient encore une part de marché de 69,80 % en 2025, mais enregistraient la croissance la plus lente à mesure que les sites terrestres matures devenaient saturés. L'offshore à fond fixe reste conséquent, mais les installations offshore flottantes affichent un TCAC de 33,18 % grâce à leur capacité à exploiter des zones plus profondes et à ressources élevées au-delà du plateau continental.
Les actifs en eaux profondes font face à des charges plus sévères, rendant les architectures sans boîte de vitesses attrayantes malgré le poids plus élevé de la nacelle. Les exigences de formation de réseau dans les réseaux insulaires isolés ajoutent des vents favorables supplémentaires. Les approbations des sociétés de classification de nouvelles fondations flottantes signalent une accélération de l'adoption, et les équipementiers à entraînement direct conçoivent de plus en plus d'éoliennes spécifiquement pour cet environnement.
Par application :
la domination à l'échelle utilitaire renforce la concentration du marchéLes parcs éoliens à l'échelle utilitaire ont généré 91,60 % du chiffre d'affaires de 2025 et devraient croître à un TCAC de 12,08 %, reflétant une procurement robuste de la part des producteurs indépendants d'électricité et des services publics d'État qui préfèrent des contrats d'exploitation et de maintenance rationalisés sur des portefeuilles multi-gigawatts. La technologie à entraînement direct s'adapte bien à la rémunération basée sur la performance, encourageant les développeurs à associer des contrats de service à long terme.
Les systèmes distribués inférieurs à 5 MW restent un marché de niche, bénéficiant d'une maintenance plus simple dans les communautés éloignées. Les programmes d'incitation gouvernementaux, tels que les attributions américaines pour les micro-réseaux ruraux, aident à maintenir une demande régulière mais ne peuvent pas égaler la montée en volume observée dans les projets des services publics.
Analyse géographique
Marché des éoliennes à entraînement direct en APAC et en LATAM
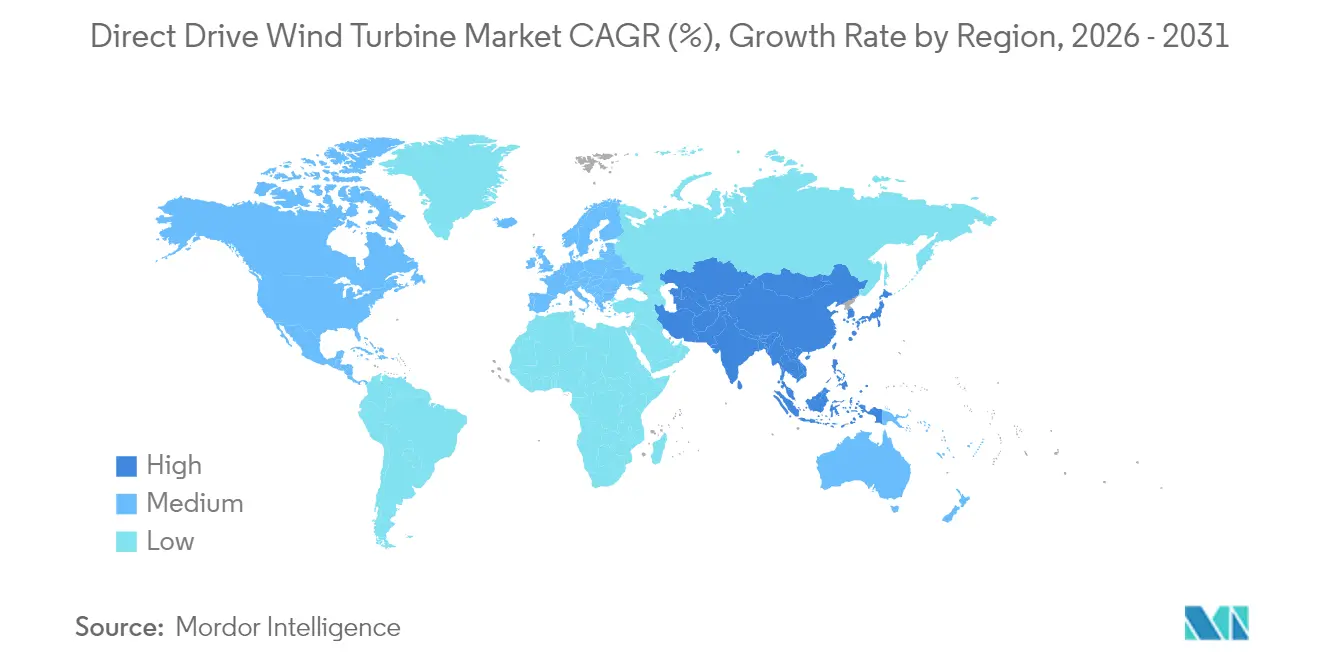
L'Asie-Pacifique a enregistré 48,90 % des revenus mondiaux en 2025 et devrait se développer à un CAGR de 12,62 % jusqu'en 2031. Le déploiement à grande échelle en mer en Chine et l'intégration de la chaîne d'approvisionnement nationale sous-tendent des avantages de coûts régionaux de 20 à 30 % par rapport aux homologues occidentaux. La clarté des politiques soutient les investissements dans les usines, notamment la nouvelle usine brésilienne de Goldwind qui étend l'effet de levier tarifaire en Amérique latine.
Marché des éoliennes à entraînement direct en Europe
L'Europe se classe au deuxième rang mais est à la pointe du déploiement technologique dans les applications offshore flottantes et de formation de réseau. Les objectifs de l'UE, ainsi que les mandats de contenu local, stimulent de nouvelles annonces de capacité, comme le projet Inch Cape de 1 GW équipé de turbines V236-15,0 MW. Les expansions d'usines des fabricants d'équipements d'origine en Pologne, au Royaume-Uni et au Danemark témoignent d'une demande soutenue.
Marché des éoliennes à entraînement direct en Amérique du Nord, en APAC, au Moyen-Orient et en LATAM
L'Amérique du Nord prend de l'élan grâce à la loi américaine sur la réduction de l'inflation, stimulant l'approvisionnement en composants nationaux. Les contrats de repowering de GE Vernova, dépassant 1 GW, reflètent la demande croissante de nacelles à entraînement direct fabriquées dans le pays. Parallèlement, les fonds souverains du Moyen-Orient et les développeurs latino-américains se tournent vers des partenariats avec des fabricants d'équipements d'origine chinois pour accélérer les capacités locales, ajoutant ainsi une diversité géographique aux ventes futures.
Paysage concurrentiel
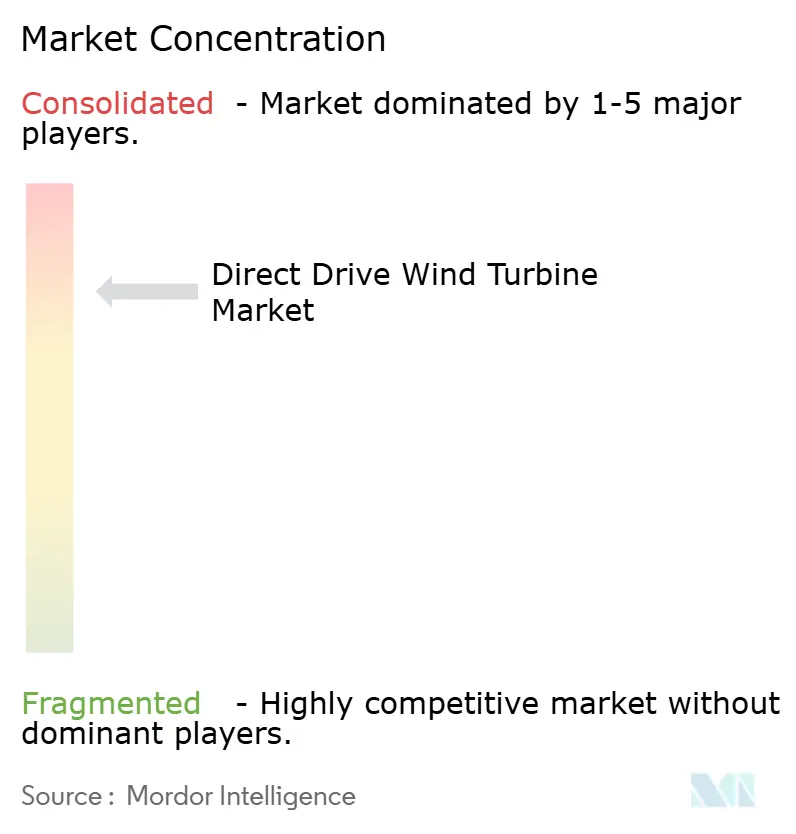
La concentration du marché se situe à un niveau modéré. Vestas, Siemens Gamesa et GE Vernova se concentrent sur les offres offshore haut de gamme et à forte intensité de service, tandis que Goldwind et Envision Energy misent sur des avantages tarifaires et une expansion internationale agressive. Les équipementiers chinois obtiennent désormais des commandes croissantes en Europe et en Amérique, intensifiant la concurrence par les prix.
La différenciation technique repose sur la sophistication des onduleurs, l'architecture modulaire du générateur et la résilience de l'approvisionnement en aimants. Les prototypes de générateurs à aimants permanents segmentés du Laboratoire national d'Oak Ridge montrent des promesses pour des conceptions tolérantes aux pannes qui pourraient réduire les temps d'arrêt en permettant le fonctionnement continu des modules sains. Les dépôts de brevets sur le recyclage des terres rares et les aimants à base de nitrure de fer sont en hausse, soulignant la mitigation des risques de la chaîne d'approvisionnement comme champ de bataille stratégique.
L'intégration verticale se développe à mesure que les entreprises intègrent la production d'aimants, le moulage des pales et la fabrication de tours en interne pour stabiliser les coûts et la logistique. Les niches offshore flottantes et de formation de réseau élèvent les barrières à l'entrée, favorisant les acteurs établis disposant de solides capacités d'ingénierie et de financement de projets.
Leaders du secteur des éoliennes à entraînement direct
-
Goldwind Science & Technology
-
Siemens Gamesa Renewable Energy
-
Vestas Wind Systems
-
GE Vernova
-
Ming Yang Smart Energy
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des éoliennes à entraînement direct Entreprises couvertes dans ce rapport
- Vestas Wind Systems A/S
- Goldwind Science & Technology Co. Ltd.
- Siemens Gamesa Renewable Energy S.A.
- GE Vernova (GE Renewable Energy)
- Envision Energy Ltd.
- Ming Yang Smart Energy Group Ltd.
- Enercon GmbH
- Hitachi Energy Ltd.
- Senvion India
- Lagerwey (Enercon DD platform)
- Toshiba Energy Systems & Solutions
- Hyundai Electric & Energy Systems
- Doosan Enerbility Co. Ltd.
- Shanghai Electric Wind Power Group
- Inox Wind Ltd.
- NSK Ltd. (main bearings)
- SKF AB (drivetrain bearings)
- Moog Inc. (pitch systems)
- Flender GmbH (Winergy converters)
Lire l’analyse des entreprises de éolienne à entraînement direct
Développements industriels récents dans Marché des éoliennes à entraînement direct
- Juillet 2025 : Vestas a sécurisé une commande de 384 MW pour la phase II du projet éolien ukrainien de Tyligulska, déployant 83 éoliennes V162-6,2 MW et un contrat de service de 20 ans.
- Mars 2025 : GE Vernova a enregistré des contrats de repowering dépassant 1 GW pour des parcs américains, avec une production nationale de nacelles soutenant la création d'emplois.
- Mars 2025 : Vestas a reçu des commandes conditionnelles totalisant 1 100 MW pour le parc offshore écossais d'Inch Cape, ainsi que 719 MW en Europe continentale.
- Janvier 2025 : Siemens Gamesa a lancé la production de nacelles de 14 MW dans son installation élargie à Taichung, à Taïwan, pour le projet Hai Long de 1 022 MW.
Périmètre du rapport mondial sur le marché des éoliennes à entraînement direct
Le périmètre du marché des éoliennes à entraînement direct comprend :
Aperçu de la segmentation
| Jusqu'à 3 MW |
| 3 MW à 8 MW |
| 8 MW à 15 MW |
| Supérieur à 15 MW |
| Synchrone à aimants permanents (GSAP) |
| Synchrone à excitation électrique (GSEE) |
| Terrestre |
| Offshore à fond fixe |
| Offshore flottant |
| Parcs éoliens à l'échelle utilitaire |
| Distribué (inférieur à 5 MW) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Espagne | |
| Suède | |
| Finlande | |
| Turquie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Kenya | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par puissance nominale | Jusqu'à 3 MW | |
| 3 MW à 8 MW | ||
| 8 MW à 15 MW | ||
| Supérieur à 15 MW | ||
| Par technologie de générateur | Synchrone à aimants permanents (GSAP) | |
| Synchrone à excitation électrique (GSEE) | ||
| Par type d'installation | Terrestre | |
| Offshore à fond fixe | ||
| Offshore flottant | ||
| Par application | Parcs éoliens à l'échelle utilitaire | |
| Distribué (inférieur à 5 MW) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Espagne | ||
| Suède | ||
| Finlande | ||
| Turquie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Kenya | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des éoliennes à entraînement direct ?
Le marché a atteint 24,31 milliards USD en 2026 et devrait atteindre 42,44 milliards USD d'ici 2031 à un TCAC de 11,80 %.
Quelle région domine le marché des éoliennes à entraînement direct ?
L'Asie-Pacifique détient 48,90 % du chiffre d'affaires de 2025, portée par la vaste base manufacturière de la Chine et ses objectifs offshore ambitieux.
Pourquoi les générateurs synchrones à aimants permanents sont-ils préférés dans les éoliennes à entraînement direct ?
Les GSAP éliminent les pertes par enroulement du rotor, améliorent l'efficacité et réduisent la maintenance, leur permettant de sécuriser une part de marché de 87,90 % en 2025 malgré les préoccupations liées à l'approvisionnement en terres rares.
Quels sont les principaux risques auxquels font face les fabricants d'éoliennes à entraînement direct ?
Les principaux risques comprennent la logistique des nacelles lourdes pour le transport terrestre, les contraintes d'approvisionnement en matériaux de terres rares et les longs cycles de certification pour les éoliennes supérieures à 15 MW.
À quelle vitesse le segment offshore flottant se développe-t-il ?
Les installations offshore flottantes devraient croître à un TCAC de 33,18 % entre 2026 et 2031 grâce à l'accès aux ressources éoliennes en eaux profondes.