
Taille et part du marché du traitement de la vulvodynie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
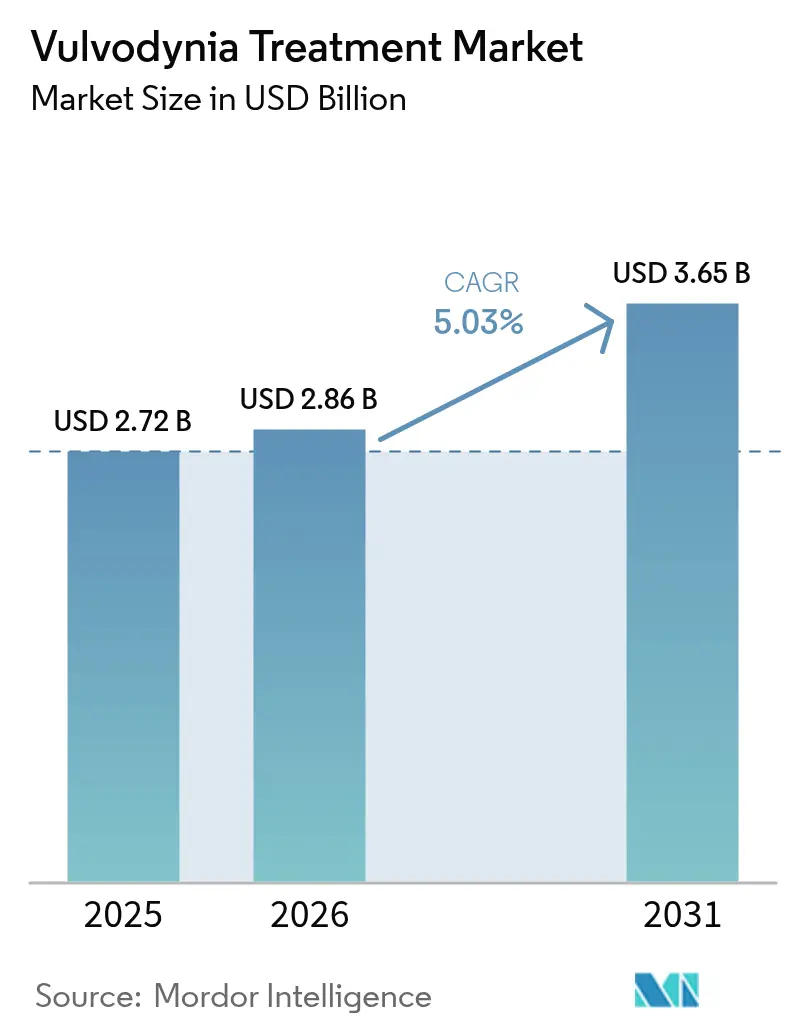
| Taille du Marché (2026) | 2.86 Milliards de dollars |
| Taille du Marché (2031) | 3.65 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.03 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
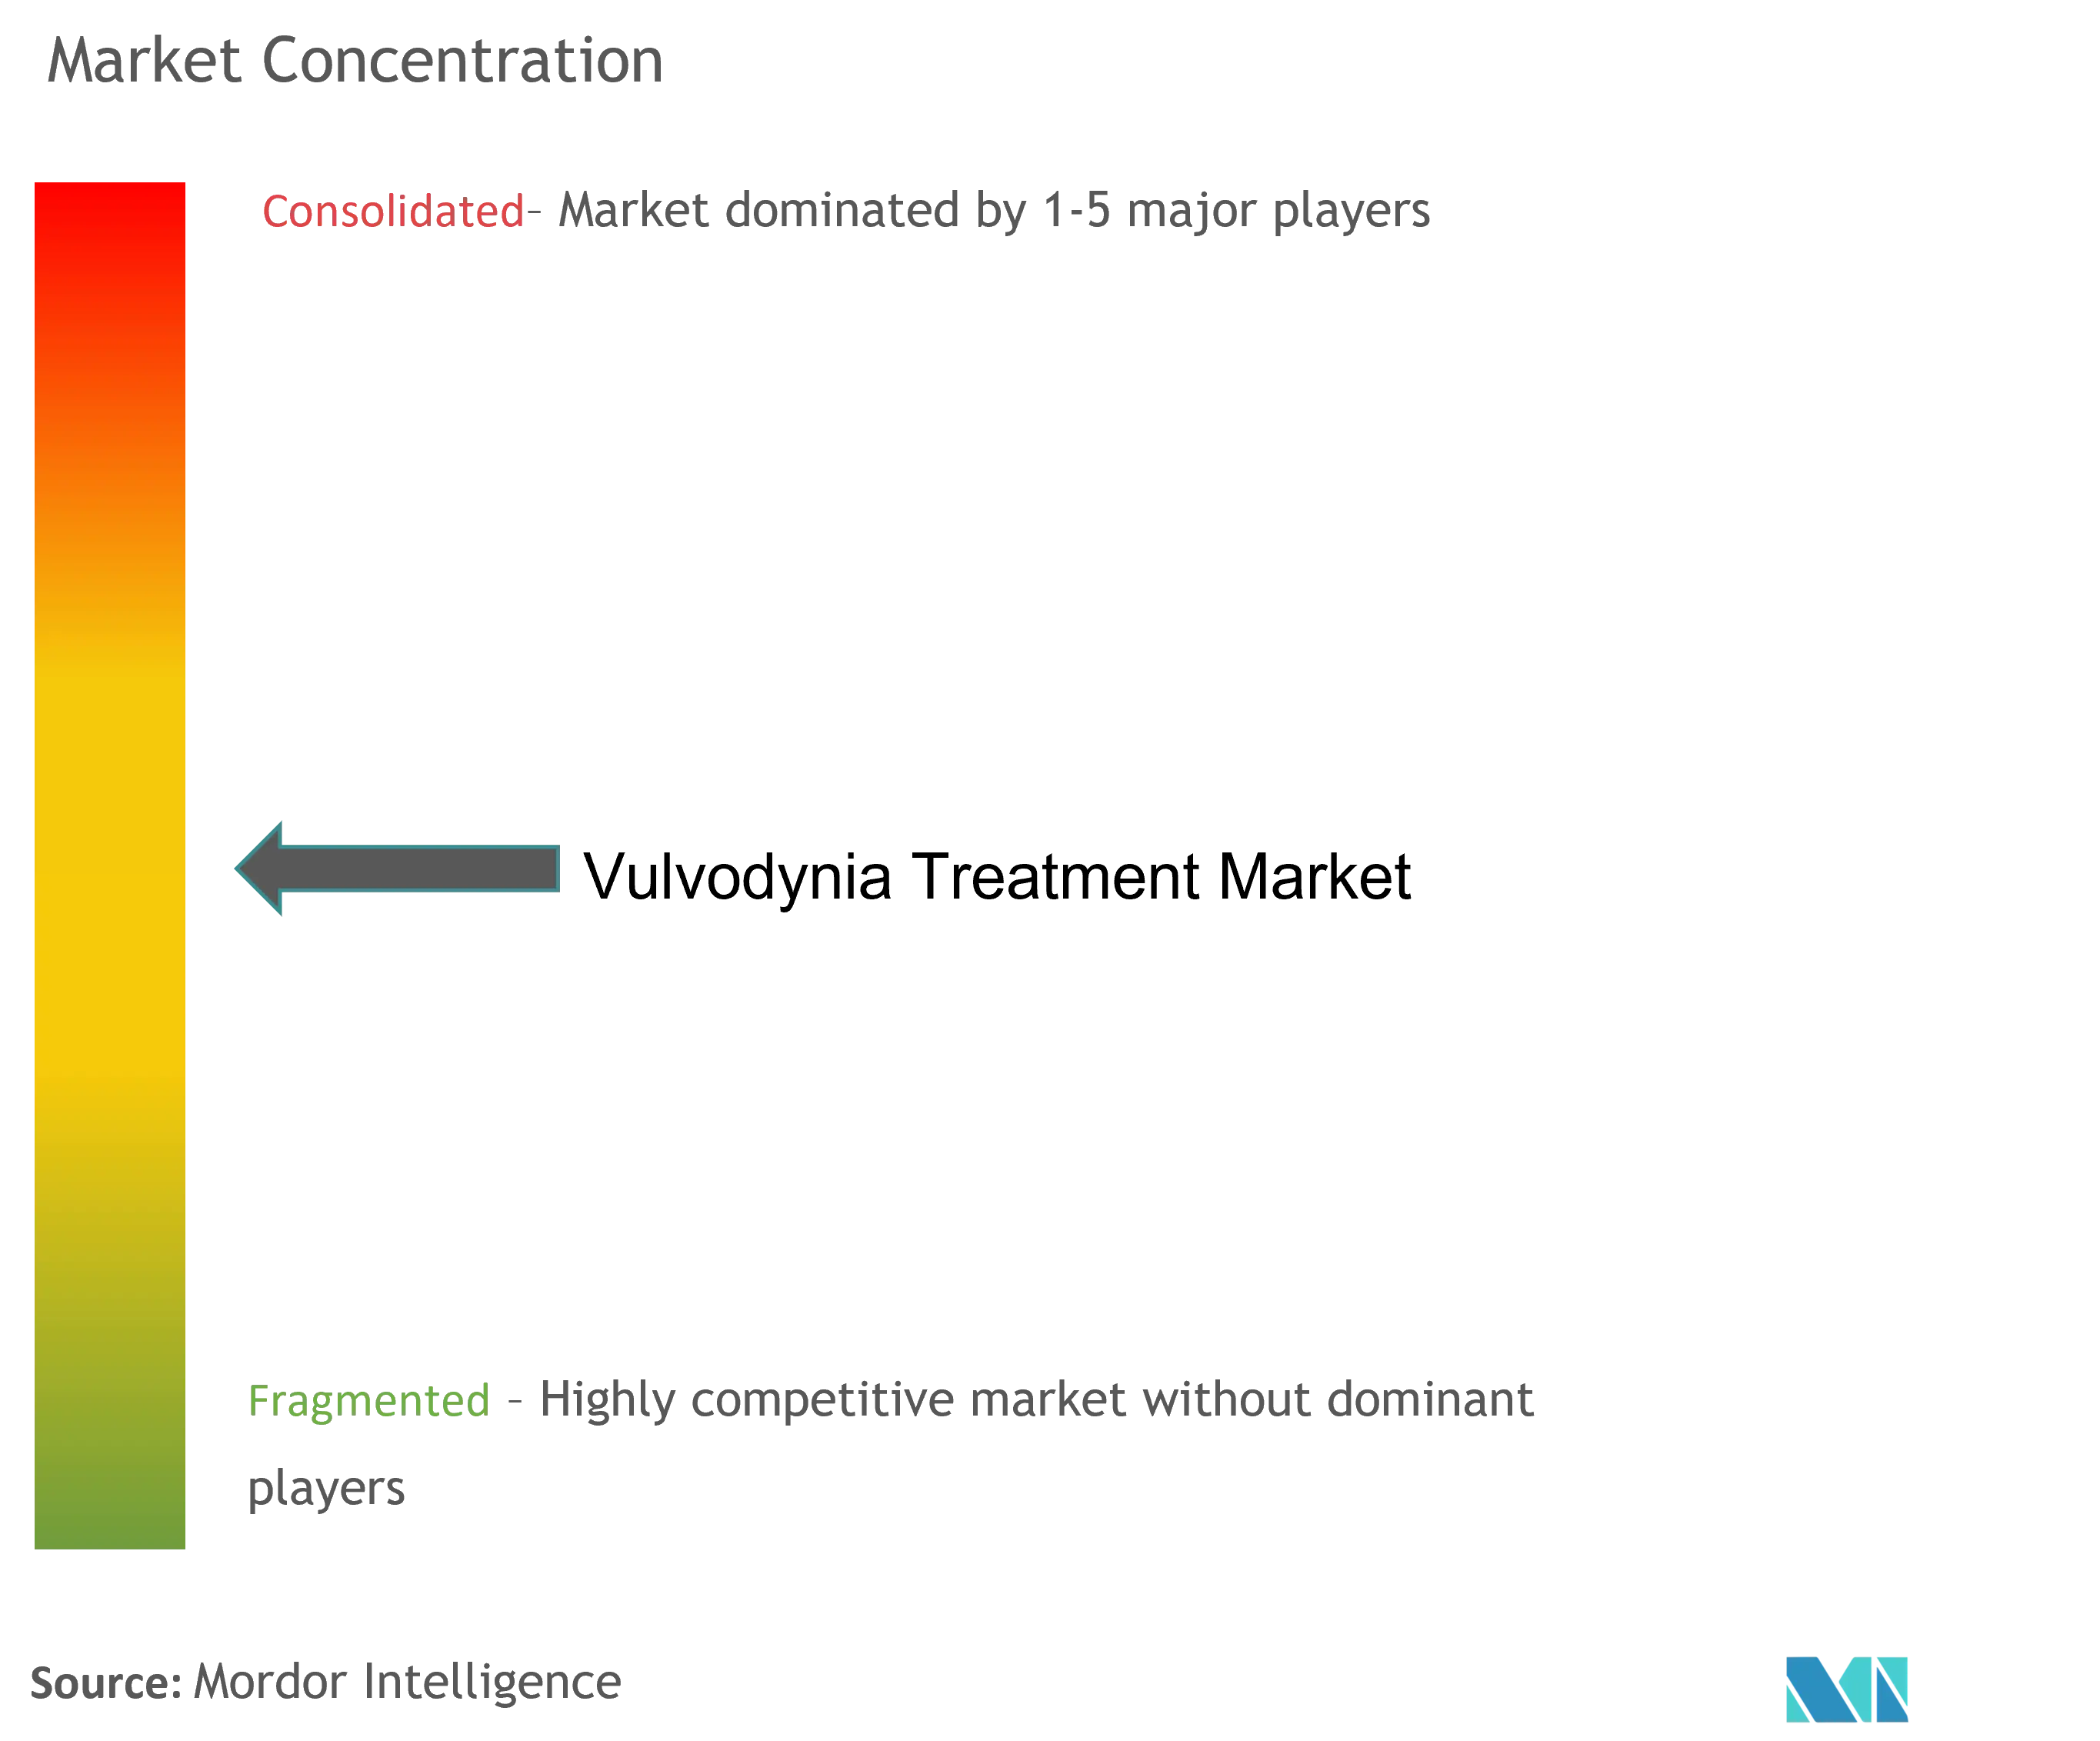
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement de la vulvodynie par Mordor Intelligence
La taille du marché du traitement de la vulvodynie en 2026 est estimée à 2,86 milliards USD, en progression par rapport à la valeur de 2025 de 2,72 milliards USD, avec des projections pour 2031 affichant 3,65 milliards USD, soit une croissance à un TCAC de 5,03 % sur la période 2026-2031. Cette hausse soutenue reflète le renforcement des protocoles diagnostiques, une sensibilisation accrue en matière de santé publique et l'expansion de l'innovation thérapeutique. La prévalence croissante — les estimations indiquent que jusqu'à 16 % des femmes souffrent de douleurs vulvaires chroniques — et la reconnaissance accrue par les cliniciens stimulent les entrées de patientes. L'amélioration des technologies de délivrance muco-adhésive, l'essor de la télésanté et les opérations de consolidation parmi les fabricants spécialisés en santé féminine amplifient davantage le potentiel de revenus. Les anesthésiques locaux demeurent le traitement de première ligne en raison de leur soulagement rapide et de leur faible exposition systémique, tandis que les classes neuromodulatrices telles que les IRSN progressent en parallèle de l'acceptation croissante des théories de sensibilisation centrale.
Principaux enseignements du rapport
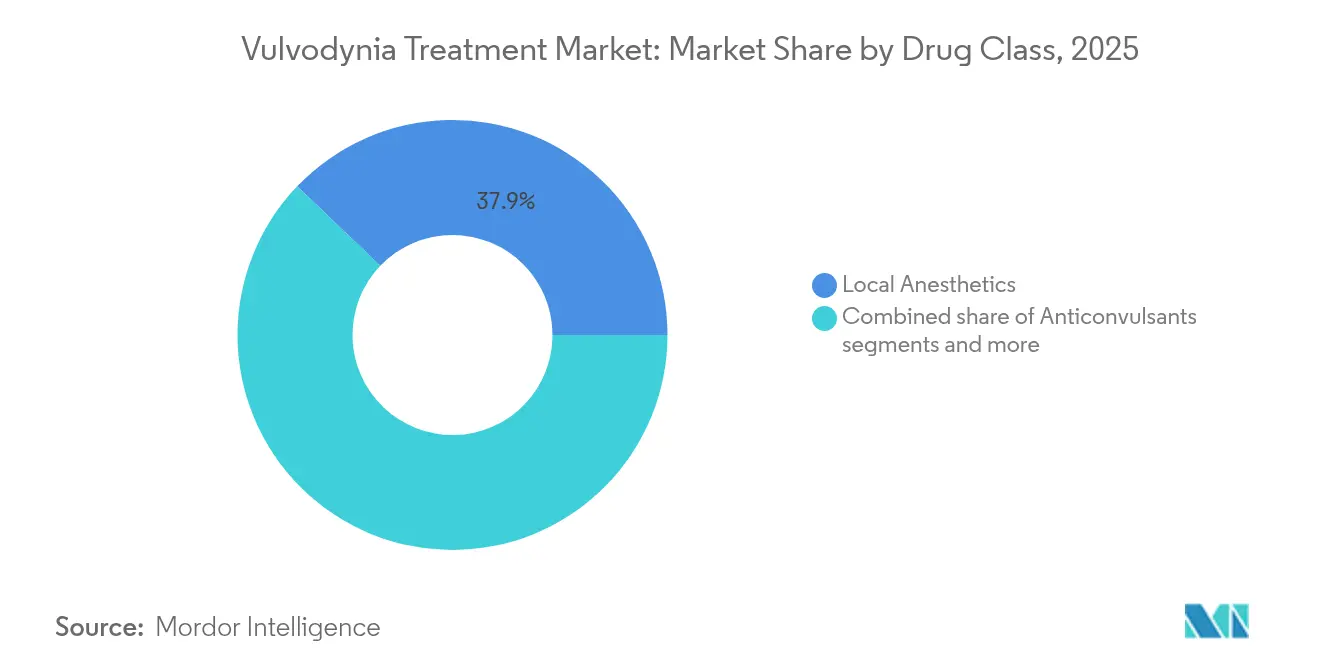
- Par classe de médicaments, les anesthésiques locaux ont dominé avec 37,85 % de la part de marché du traitement de la vulvodynie en 2025, tandis que les IRSN ont affiché le TCAC projeté le plus élevé à 5,61 % jusqu'en 2031.
- Par voie d'administration, les produits topiques ont capturé 62,15 % de la taille du marché du traitement de la vulvodynie en 2025 ; les films transdermiques devraient se développer à un TCAC de 6,02 % entre 2026 et 2031.
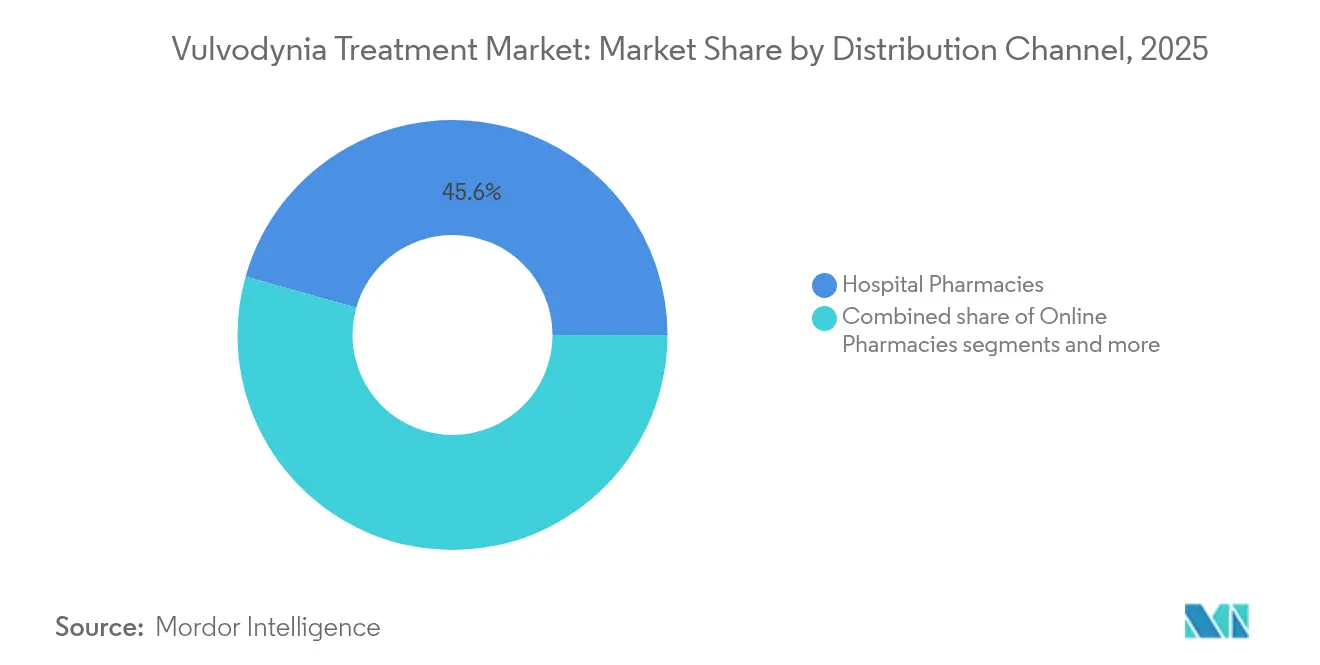
- Par canal de distribution, les pharmacies hospitalières ont représenté 45,62 % de la taille du marché du traitement de la vulvodynie en 2025, tandis que les pharmacies en ligne progressent à un TCAC de 6,31 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 41,88 % de la part de revenus en 2025 et l'Asie-Pacifique devrait enregistrer un TCAC de 6,75 %, le plus rapide de toutes les régions, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante et meilleurs taux de diagnostic | +1.2% | Mondiale, avec des gains précoces en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Campagnes de sensibilisation menées par des ONG de santé féminine | +0.8% | Mondiale, avec répercussions sur les marchés émergents | Long terme (≥ 4 ans) |
| Adoption accrue des anesthésiques topiques (lidocaïne à 5 %, etc.) | +1.0% | Amérique du Nord et UE en cœur de marché, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion du commerce électronique et des canaux de téléprescription | +0.9% | Mondiale, accélérée en Asie-Pacifique et sur les marchés émergents | Moyen terme (2-4 ans) |
| Cliniques de thérapie laser haute intensité (HILT) en plein essor | +0.7% | Amérique du Nord et UE, marchés sélectifs d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Films minces muco-adhésifs en développement pour une délivrance rapide des médicaments | +0.6% | Mondiale, en attente d'approbations réglementaires | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante et meilleurs taux de diagnostic
Les enquêtes cliniques situent désormais la prévalence cumulée de la vulvodynie entre 8 % et 16 %, un chiffre longtemps sous-estimé en raison de l'ambiguïté diagnostique. Les nouvelles directives de l'American College of Obstetricians and Gynecologists (Collège américain des obstétriciens et gynécologues) promeuvent une évaluation standardisée de la douleur lors des examens pelviens de routine, favorisant une reconnaissance précoce des cas. Les cliniques spécialisées dans les troubles vulvovaginaux aux États-Unis et en Allemagne signalent une détection supérieure de 40 % à 60 % après l'intégration d'échelles de douleur validées dans les dossiers de santé électroniques. Une meilleure détection élargit la base de patientes, incitant à l'investissement dans le pipeline de thérapies topiques et systémiques.
Adoption accrue des anesthésiques topiques
Une formulation de lidocaïne à 5 % reste l'agent de première ligne car elle offre un soulagement rapide sans effets indésirables systémiques. Les entreprises de préparation magistrale spécialisées combinent désormais la lidocaïne avec la prilocaïne ou la gabapentine, en réponse aux 15 % de patientes nécessitant une analgésie prolongée. L'American Academy of Dermatology (Académie américaine de dermatologie) a indiqué que l'engagement proactif auprès de la FDA a résolu la pénurie de lidocaïne de 2024, rétablissant une chaîne d'approvisionnement stable pour les anesthésiques topiques.
Expansion du commerce électronique et de la téléprescription
Les populations de patientes sensibles se tournent vers les voies numériques qui offrent confidentialité et livraison à domicile. Les pharmacies en ligne spécialisées dans la santé féminine ont enregistré un TCAC de 6,68 % pour les ordonnances de traitement de la vulvodynie en 2024, tout en intégrant des options de paiement par compte santé (HSA/FSA) pour réduire les coûts à la charge des patientes. Les réseaux de télémédecine connectent également les cliniques rurales aux spécialistes des douleurs vulvaires en milieu métropolitain, réduisant les délais diagnostiques de six mois à six semaines.
Campagnes de sensibilisation menées par des ONG de santé féminine
Des organisations telles que la National Vulvodynia Association (Association nationale de la vulvodynie) exploitent les réseaux sociaux, les webinaires et les outils destinés aux cliniciens pour déstigmatiser la douleur vulvaire. Les campagnes atteignent 2 millions d'utilisateurs par an et génèrent des hausses mesurables des requêtes de recherche pour « traitement de la douleur vulvaire » en Inde, au Brésil et au Nigeria[1]Source : National Vulvodynia Association, « Traitements de la vulvodynie », nva.org . Le dialogue ainsi généré incite les décideurs politiques à mettre à jour les modèles de couverture, ce qui améliore progressivement la prise en charge par les assurances des soins multidisciplinaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Absence de médicaments spécifiques à la vulvodynie approuvés par la FDA | -1.8% | Mondiale, la plus aiguë sur les marchés réglementés | Long terme (≥ 4 ans) |
| Remboursement limité pour les régimes multimodaux | -1.3% | Amérique du Nord et UE, extension à d'autres régions | Moyen terme (2-4 ans) |
| L'étiologie hétérogène complique les protocoles de traitement | -0.9% | Mondiale, particulièrement difficile sur les marchés émergents | Moyen terme (2-4 ans) |
| Pénuries périodiques de principes actifs pharmaceutiques (IPA) de lidocaïne et hausses des prix | -0.7% | Mondiale, avec des vulnérabilités aiguës de la chaîne d'approvisionnement | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Absence de médicaments spécifiques à la vulvodynie approuvés par la FDA
Les thérapies sont prescrites hors indication, ce qui crée une incertitude en matière de remboursement et restreint les activités promotionnelles. Une étude comparative des National Institutes of Health (Instituts nationaux de la santé) portant sur 400 femmes à la Duke University vise à générer des données probantes comparatives directes, mais les résultats définitifs ne seront pas disponibles avant 2027. Le vide réglementaire ralentit l'adoption de nouvelles molécules, freinant le potentiel de croissance du marché du traitement de la vulvodynie malgré un besoin clinique fort.
Remboursement limité pour les régimes multimodaux
Les soins optimaux combinent la pharmacothérapie, la kinésithérapie du plancher pelvien, le conseil psychologique et parfois le laser ou les injectables. Les politiques des payeurs remboursent généralement les interventions individuelles plutôt que les programmes intégrés, obligeant les patientes à assumer jusqu'à 5 000 USD de frais annuels à leur charge aux États-Unis [2]Source : Partum Health, « Couverture de la thérapie du plancher pelvien », partumhealth.com . Des offres groupées fondées sur la valeur, pilotées par des hôpitaux universitaires, visent à démontrer les économies réalisées grâce à la réduction des consultations répétées et à l'amélioration des indicateurs de qualité de vie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe de médicaments :
les anesthésiques locaux conservent leur prééminence tandis que les IRSN accélèrentLe segment a enregistré une part de 37,85 % en 2025, soulignant la préférence ancrée pour les régimes centrés sur la lidocaïne qui offrent un soulagement localisé et rapide. Ce leadership devrait se maintenir compte tenu de la confiance persistante des médecins et de la familiarité des patientes. Cependant, les IRSN affichent le TCAC le plus rapide à 5,61 %, reflétant les données probantes croissantes selon lesquelles la duloxétine module les voies de la douleur centrale et améliore les troubles de l'humeur comorbides. Les anticonvulsivants conservent une pertinence de niche, bien que les alertes de sécurité cardiovasculaire pour la gabapentine et la prégabaline tempèrent l'accélération à court terme. Les antidépresseurs tricycliques, portés par l'amitriptyline, affichent une demande stable soutenue par des taux de réponse de 59,3 %. Les thérapies hormonales, notamment l'estradiol topique pour la vulvodynie post-ménopausique, réintègrent la trousse à outils des cliniciens au fur et à mesure que les données probantes s'accumulent.
La préférence persistante pour les anesthésiques locaux alimente un solide écosystème de préparation magistrale qui formule des mélanges lidocaïne-prilocaïne, renforçant ainsi l'implication des pharmaciens dans les parcours de soins. Parallèlement, les entreprises de biotechnologie poursuivent des innovations injectables telles que la toxine botulique pour la musculature spastique du plancher pelvien. Ces nouvelles modalités pourraient capter des parts supplémentaires, mais dépendront de la formation des cliniciens compte tenu des courbes d'apprentissage procédurales.


Par voie d'administration :
la domination topique face à l'innovation transdermiqueLes formulations topiques représentaient 62,15 % de la taille du marché du traitement de la vulvodynie en 2025, reflétant le large soutien de la thérapie localisée parmi les gynécologues et dermatologues. L'auto-administration par les patientes et la capacité à ajuster la fréquence des doses sous-tendent un recours durable. Les films transdermiques, bien que naissants, affichent un TCAC de 6,02 % et promettent une meilleure observance grâce à une résidence prolongée du médicament. Les thérapies systémiques orales conservent leur pertinence pour les douleurs d'origine centrale, mais se heurtent à des obstacles à l'observance liés aux vertiges, à la somnolence ou aux troubles gastro-intestinaux. Les options injectables, portées par la toxine botulique et le plasma riche en plaquettes, suscitent l'attention des spécialistes dans les centres tertiaires, mais restent marginales en volumes.
Les produits innovants sous forme de films minces, une fois homologués, pourraient prendre des parts aux crèmes conventionnelles en offrant une application propre et sans désordre. Les fabricants expérimentent également des suppositoires vaginaux intégrant du baclofène, actuellement en cours d'étude de Phase 2 à l'University of Louisville, pour traiter les syndromes de douleur pelvienne concomitants. Ces innovations laissent présager une évolution du paysage concurrentiel dans les voies d'administration.
Par canal de distribution :
les pharmacies hospitalières mènent la transformation numériqueLes pharmacies hospitalières détenaient 45,62 % de part en 2025, reflétant la nature fortement diagnostique et multidisciplinaire des soins liés à la vulvodynie. La préparation magistrale sur site, l'interface directe avec les cliniciens et l'accès aux dispositifs complémentaires renforcent leur primauté. Les pharmacies en ligne affichent néanmoins le TCAC le plus dynamique à 6,31 %, porté par la demande des patientes en matière de confidentialité, de commodité logistique et de flux de travail intégrés de téléprescription. Les chaînes de détail maintiennent leur présence mais accusent un retard en matière d'innovation, en partie en raison d'une spécialisation limitée des pharmaciens en douleur vulvaire chronique.
L'essor des plateformes de commerce électronique axées sur la santé sexuelle féminine étend la portée du marché aux zones rurales et aux sociétés culturellement conservatrices. Plusieurs hôpitaux s'associent désormais à des pharmacies numériques pour assurer la continuité de l'approvisionnement après la sortie des patientes, combinant supervision clinique et commodité à domicile.
Analyse géographique
Marché du traitement de la vulvodynie en Amérique du Nord
L'Amérique du Nord a généré 41,88 % des revenus de 2025, portée par des réseaux denses de cliniques spécialisées dans les douleurs vulvaires, des financements de recherche académique et une large couverture des assureurs pour les traitements fondés sur les données probantes. Les connexions de télésanté transfrontalières réduisent les listes d'attente, tandis que les désignations de voie rapide de la FDA pour les médicaments destinés à la santé féminine pourraient dynamiser davantage le pipeline de la région.
Marché du traitement de la vulvodynie en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer un CAGR de 6,75 % jusqu'en 2031, le plus élevé au monde. La hausse des revenus disponibles, les campagnes publiques qui normalisent les conversations sur la santé intime et la pénétration accélérée des smartphones élargissent collectivement l'accès aux consultations virtuelles et aux pharmacies en ligne. Les programmes de santé féminine financés par les gouvernements en Chine et en Inde financent des projets pilotes de thérapie du plancher pelvien, signalant une dynamique politique favorable.
Marché du traitement de la vulvodynie en EMEA et en Amérique du Sud
L'Europe maintient une croissance régulière ancrée dans la couverture universelle. L'Allemagne et le Royaume-Uni affichent la plus forte densité d'essais cliniques, bien que des examens de remboursement stricts ralentissent l'adoption des innovations à prix élevé. L'Amérique du Sud et le Moyen-Orient & l'Afrique restent à un stade précoce. Le Brésil urbain connaît une croissance des cliniques privées de santé féminine, tandis que l'Afrique subsaharienne rurale se heurte à des tabous culturels et à des pénuries de cliniciens.
Paysage réglementaire
Le traitement de la vulvodynie reste dominé par la prescription hors indication car, en juillet 2026, aucun traitement pharmacologique spécifique à la vulvodynie n'a été approuvé par la FDA ou l'EMA. Cette situation crée des contraintes pour l'acceptation par les payeurs et la promotion liée à l'étiquetage, et déplace l'accent vers les recommandations cliniques et les parcours de soins spécialisés combinant anesthésiques topiques, agents contre la douleur neuropathique (dont les IRSN et anticonvulsivants) et crèmes hormonales.
La recherche clinique enregistrée contribue à façonner la base de données probantes en l'absence de nouvelles approbations. Cela inclut une étude en double aveugle contrôlée par placebo de février 2026 évaluant l'incobotulinumtoxinA pour la vestibulodynie provoquée (ClinicalTrials.gov NCT07486830) et un essai contrôlé randomisé multicentrique de mai 2026 étudiant le dry needling pour la vestibulodynie provoquée (ClinicalTrials.gov NCT07534345). Parallèlement à ces essais, l'initiative d'Initiator Pharma pour lancer des travaux de phase 2a sur la vulvodynie indique une utilisation croissante de critères d'évaluation standardisés qui pourraient soutenir de futures discussions d'extension d'indication sur les marchés réglementés.
Analyse de la chaîne de valeur
La chaîne de valeur du traitement de la vulvodynie repose sur des principes actifs établis et la fabrication de formes finies pour les médicaments contre la douleur et la douleur neuropathique, puis relie ces intrants aux soins de la douleur vulvaire par la prescription spécialisée et l'exécution en pharmacie. Comme une grande partie des soins se fait hors indication, la préparation magistrale et la personnalisation des formulations restent centrales, en particulier pour les combinaisons topiques à base de lidocaïne et les crèmes hormonales, les pharmacies hospitalières et spécialisées soutenant la dispensation liée au diagnostic et l'ajustement continu des schémas thérapeutiques.
L'innovation en amont circule des centres académiques et des cliniques spécialisées vers les promoteurs et les CRO via des programmes de preuve de concept enregistrés qui testent des mécanismes et procédures ciblés. Parmi les exemples figurent l'activité d'enregistrement de l'essai de phase 2 d'Initiator Pharma pour le pudafensine (ClinicalTrials.gov NCT07391241, lancé fin 2025 avec des jalons en 2026) et l'évaluation par le Center for Vulvovaginal Disorders de l'incobotulinumtoxinA dans le cadre d'un essai contrôlé (ClinicalTrials.gov NCT07486830). En aval, la téléprescription et la livraison par pharmacie en ligne font de plus en plus partie du modèle d'accès pour les patientes soucieuses de confidentialité, tandis que les interventions administrées par des spécialistes (dont injections, blocs nerveux et autres thérapies basées sur des procédures) maintiennent les cliniques tertiaires et les réseaux d'orientation au centre du dispositif.
Paysage concurrentiel
L'intensité concurrentielle reste modérée, aucun acteur ne dépassant individuellement les deux chiffres en termes de revenus. Les grandes entreprises pharmaceutiques tirent parti de leurs portefeuilles existants de douleur neuropathique, mais font face à des restrictions de promotion spécifiques à l'indication. L'acquisition par Cosette Pharmaceuticals de Mayne Pharma pour 430 millions USD ajoute 12 actifs protégés par des brevets dans la santé féminine, signalant une dynamique vers des portefeuilles spécialisés. Daré Bioscience prépare un essai de Phase 3 pour la crème de sildénafil à 3,6 % ciblant le trouble de l'excitation sexuelle féminine, mais positionnée pour des utilisations hors indication dans la vulvodynie.
Les impératifs stratégiques comprennent l'obtention d'approbations de la FDA pour passer de la promotion hors indication à la promotion en indication, l'intégration de plateformes de télésanté pour capter la croissance du commerce électronique, et l'investissement dans des films muco-adhésifs prometteurs de différenciation concurrentielle. Les start-ups technologiques proposent des applications de suivi des symptômes et des communautés de patientes, générant des données en vie réelle qui alimentent les algorithmes de développement clinique. Parallèlement, des consortiums académico-industriels poursuivent des thérapies régénératives telles que le plasma riche en plaquettes, un domaine en cours d'investigation à la Mayo Clinic. Dans l'ensemble, l'arène est propice aux alliances qui unissent l'innovation pharmacologique aux capacités d'engagement numérique.
Leaders du secteur du traitement de la vulvodynie
Upsher-Smith Laboratories
Viatris Inc.
Cadila Pharmaceuticals
Bayer AG
Stada Arzneimittel AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du traitement de la vulvodynie
- Pfizer
- Teva Pharmaceutical Industries
- Endo International
- GlaxoSmithKline
- Abbvie
- Sun Pharmaceuticals Industries
- Mylan (Viatris)
- Zydus Group
- Amneal Pharma
- Glenmark Pharma
- Hologic
- Scilex Holding
- Hisamitsu Pharmaceutical
- Grünenthal GmbH
- Taro Pharmaceutical Industries
- Merz Pharma (Botulinum-toxin)
- Dr. Reddy’s Laboratories
Lire l’analyse des entreprises de traitement de la vulvodynie

Opportunités de marché et perspectives d'avenir
Un espace blanc clé est le passage d'une gestion symptomatique hors indication large vers des thérapies fondées sur des mécanismes, recherchant une indication et étayées par des ensembles de données contrôlées. L'essai de preuve de concept de phase 2 du pudafensine d'Initiator Pharma (NCT07391241) et l'évaluation de phase 2 par le Center for Vulvovaginal Disorders de l'incobotulinumtoxinA pour la vestibulodynie provoquée (NCT07486830, achèvement principal estimé en 2026) reflètent cette approche, construisant le type de preuves nécessaires pour l'engagement des payeurs et des algorithmes de traitement plus normalisés.
Les interventions non pharmacologiques et tissulaires offrent également une marge de développement, soutenues par une revue systématique de 2026 signalant que des modalités telles que la photobiomodulation, la thérapie par ondes de choc et la TENS surpassent le placebo pour la réduction de la douleur chez les patientes atteintes de vulvodynie. Le Sommet de recherche thérapeutique sur la vulvodynie d'avril 2024, soutenu notamment par l'International Society for the Study of Women's Sexual Health et la National Vulvodynia Association, a établi une liste de priorités couvrant des candidats de repositionnement médicamenteux (dont le fumarate de kétotifène) et des approches basées sur des dispositifs. Cette hiérarchisation a aidé à clarifier le ciblage de la R&D pour les développeurs qui construisent des offres cliniques en complément de la pharmacothérapie.
Recent Industry Developments in Marché du traitement de la vulvodynie
- Avril 2026 : Initiator Pharma a rapporté des progrès dans le recrutement pour son étude de preuve de concept de phase IIa du pudafensine chez les femmes atteintes de vulvodynie, avec la moitié des 24 participantes prévues déjà traitées. Cette mise à jour maintient l'attention sur les candidats fondés sur des mécanismes visant à dépasser les normes de soins hors indication et signale que le recrutement des patientes est réalisable dans cette indication.
- Décembre 2025 : Initiator Pharma a lancé le recrutement des patientes pour l'étude clinique de phase IIa (IP2015CS05) du pudafensine chez les femmes atteintes de vulvodynie. Cela a marqué un passage de la planification à l'exécution et a élargi l'ensemble des actifs cliniques actifs, menés par des promoteurs, ciblant directement la vulvodynie.
- Avril 2024 : L'International Society for the Study of Women's Sexual Health, la National Vulvodynia Association, la Gynecologic Cancers Research Foundation et Tight Lipped ont parrainé le Sommet de recherche thérapeutique sur la vulvodynie afin de prioriser les orientations de recherche pharmacologique et basées sur des dispositifs. Le sommet a contribué à préciser la feuille de route du développement en classant les candidats et modalités, alignant les efforts académiques et industriels autour de critères d'évaluation partagés et de conceptions d'essais pratiques.


Marché du traitement de la vulvodynie Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché du traitement de la vulvodynie couvre la valeur des thérapies utilisées pour gérer la douleur vulvaire chronique, comptabilisée lorsque le traitement est prescrit, dispensé ou administré dans des cadres de soins reconnus.
Exclusions du périmètre : nous excluons les visites purement diagnostiques et les tests de laboratoire, ainsi que les produits de gynécologie générale qui ne sont pas utilisés dans une intention de traitement de la vulvodynie.
Aperçu de la segmentation
- Par classe de médicaments
- Anesthésiques locaux
- Anticonvulsivants
- Antidépresseurs tricycliques
- IRSN
- Thérapies hormonales
- Autres
- Par voie d'administration
- Topique
- Orale
- Injectable
- Autres
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail et parapharmacies
- Pharmacies en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par des signaux cliniques et épidémiologiques afin de comprendre qui est traité et comment les soins évoluent généralement. Nous avons utilisé des sources publiques telles que les Centers for Disease Control and Prevention des États-Unis pour le contexte des statistiques de santé, l'Organisation mondiale de la santé pour des indicateurs plus larges de santé des femmes, et la littérature évaluée par des pairs indexée dans PubMed pour ancrer la prévalence, les schémas de diagnostic et l'utilisation des thérapies dans des parcours de soins réels.
Pour relier la pratique médicale au dimensionnement commercial, nous avons examiné des références telles que les National Institutes of Health et des documents de recommandations cliniques traitant de la gestion de la douleur vulvaire chronique. Nous avons ensuite complété cela avec des publications des ministères de la santé nationaux lorsque pertinent. Du côté du marché, nous avons vérifié les dépôts d'entreprises, les présentations aux investisseurs et la couverture presse fiable pour cartographier l'exposition des produits et l'orientation géographique, puis nous nous sommes appuyés sur des bases de données payantes pour les données financières des entreprises lorsque nécessaire, et pour la cartographie des brevets et publications lorsque les divulgations publiques étaient limitées. Ces exemples ne sont pas exhaustifs, et nous avons également utilisé d'autres références publiques et internes pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la confirmation de l'évolution du mix thérapeutique selon la gravité, le cadre de soins et la persistance des patientes, domaines où les sources documentaires peuvent être limitées. Nous avons échangé avec des cliniciens, des parties prenantes de la pharmacie et de la distribution, ainsi que des dirigeants impliqués dans les portefeuilles de santé des femmes dans les Amériques, l'EMEA et l'APAC, puis utilisé leurs apports pour tester la tarification, l'adoption et les hypothèses de durée de traitement.
Les mêmes échanges ont servi à valider quelles thérapies ne sont comptabilisées que lorsqu'elles sont liées à la gestion de la vulvodynie, plutôt qu'à un usage général de la douleur ou de la gynécologie, et à vérifier la cohérence des taux de diagnostic régionaux par rapport aux barrières d'orientation et d'accès.
Répartition des répondants au travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 34 % | Directions générales : 12 % | APAC : 47 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 33 % |
| Acteurs plus petits : 21 % | Managers : 55 % | Amériques : 20 % |
Dimensionnement et prévisions de marché
Le dimensionnement a été construit selon une combinaison descendante et ascendante. Nous avons d'abord constitué des bassins de patientes traitées par géographie, puis les avons convertis en dépenses en utilisant la logique d'utilisation des thérapies et de tarification. En pratique, nous partons des indicateurs de population et de santé des femmes, appliquons des fourchettes de prévalence étayées par la littérature, puis affinons vers des cohortes diagnostiquées et traitées à l'aide de taux de diagnostic validés par des cliniciens et de comportements de recherche de soins.
Le chiffre d'affaires est modélisé à l'aide d'un petit ensemble d'intrants reproductibles, y compris la part des patientes utilisant des approches topiques par rapport aux approches orales ou injectables, la durée typique d'utilisation, la cadence de renouvellement ou de visite de suivi, et les niveaux de prix par pays avec sensibilité au remboursement. Lorsqu'une thérapie peut être utilisée pour plusieurs affections, nous appliquons un facteur d'attribution éclairé par des entretiens afin de ne comptabiliser que l'usage lié à la vulvodynie.
Les prévisions ont été produites à l'aide d'une analyse de scénarios, car la sensibilisation au diagnostic, l'orientation par télésanté et l'aisance des médecins avec les schémas hors indication peuvent évoluer ensemble et modifier rapidement la demande. Des vérifications ascendantes ont été ajoutées grâce à des agrégations sélectives des revenus de produits pertinents lorsque des divulgations existent, suivies d'une logique échantillonnée prix multiplié par volume pour faire apparaître les écarts et réaligner les estimations.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants tels que l'orientation des prescriptions en santé des femmes, les tendances de revenus rapportées par domaine thérapeutique, et la relation attendue entre les taux de diagnostic et l'accès aux spécialistes par région. Lorsqu'un chiffre semblait incorrect, nous avons revérifié les intrants sous-jacents et déclenché des entretiens de suivi pour confirmer si le problème provenait de la tarification, de la durée du schéma thérapeutique, ou d'une surestimation de la prévalence traitée.
Avant validation finale, le travail est examiné par étapes, y compris des vérifications par des pairs sur les hypothèses et les évolutions d'une année à l'autre. Nous avons également effectué une dernière vérification de cohérence entre les régions et les totaux. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements majeurs, et une dernière revue avant livraison pour garantir aux clients la vision la plus actuelle.
Taille du marché du traitement de la vulvodynie selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées peuvent varier considérablement dans ce domaine, car les auteurs partent souvent d'hypothèses différentes concernant les patientes traitées, et diffèrent également selon qu'ils comptabilisent uniquement les revenus des traitements ou incluent des dépenses de services plus larges.
Le tableau de référence montre un chiffre bien inférieur à certaines valeurs largement diffusées. Dans le modèle de Mordor Intelligence, la valeur est limitée aux revenus de traitement alignés sur la gestion de la vulvodynie par classe de médicament, voie d'administration et canal de pharmacie, plutôt que d'intégrer des soins de la douleur en santé des femmes plus larges non liés à cette affection.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,86 milliards USD (2026) | |
| Revue professionnelle A | 5,41 milliards USD (2024) | Cette estimation semble utiliser une définition de traitement plus large pouvant englober la douleur chronique générale et les dépenses de santé des femmes, et applique probablement des taux de diagnostic et de traitement plus élevés sans les valider par rapport aux contraintes d'accès aux spécialistes. |
| Éditeur sectoriel B | 0,80 milliard USD (2024) | Ce chiffre se rapproche davantage d'une vision limitée aux médicaments et peut sous-compter les interventions non médicamenteuses et le mix des canaux, et peut utiliser des hypothèses de tarification prudentes et de durée plus courte qui réduisent la dépense annuelle modélisée par patiente traitée. |
L'écart entre les chiffres provient principalement de ce qui est comptabilisé et de la manière dont la cohorte traitée est construite, et non uniquement de différences de calcul. En maintenant les étapes liées à des données claires de diagnostic, de mix thérapeutique, de durée et de prix pouvant être vérifiées région par région, la valeur obtenue est plus facile à reproduire et à expliquer lorsque les hypothèses doivent être mises à jour.


Questions clés répondues dans le rapport
Quelle est la valeur actuelle du marché du traitement de la vulvodynie ?
La taille du marché du traitement de la vulvodynie s'élevait à 2,86 milliards USD en 2026.
Quel TCAC est projeté pour le marché du traitement de la vulvodynie entre 2026 et 2031 ?
Le marché devrait croître à un TCAC de 5,03 % sur la période 2026-2031.
Quelle classe de médicaments détient la plus grande part du marché du traitement de la vulvodynie ?
Les anesthésiques locaux dominent avec une part de 37,85 % en 2025.
Quelle région géographique devrait connaître la croissance la plus rapide sur le marché du traitement de la vulvodynie ?
L'Asie-Pacifique devrait enregistrer le TCAC le plus élevé à 6,75 % jusqu'en 2031.
Pourquoi le remboursement constitue-t-il un frein pour les thérapies contre la vulvodynie ?
Les payeurs couvrent souvent les traitements individuels mais pas les régimes multimodaux complets, laissant les patientes supporter des coûts significatifs à leur charge.
Quelle acquisition récente signale une consolidation dans les thérapies contre la vulvodynie ?
Cosette Pharmaceuticals a acquis Mayne Pharma pour 430 millions USD en février 2025 afin de renforcer son portefeuille de santé féminine.
Dernière mise à jour de la page le:



