
Taille et part du marché des médicaments antidiabétiques oraux au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
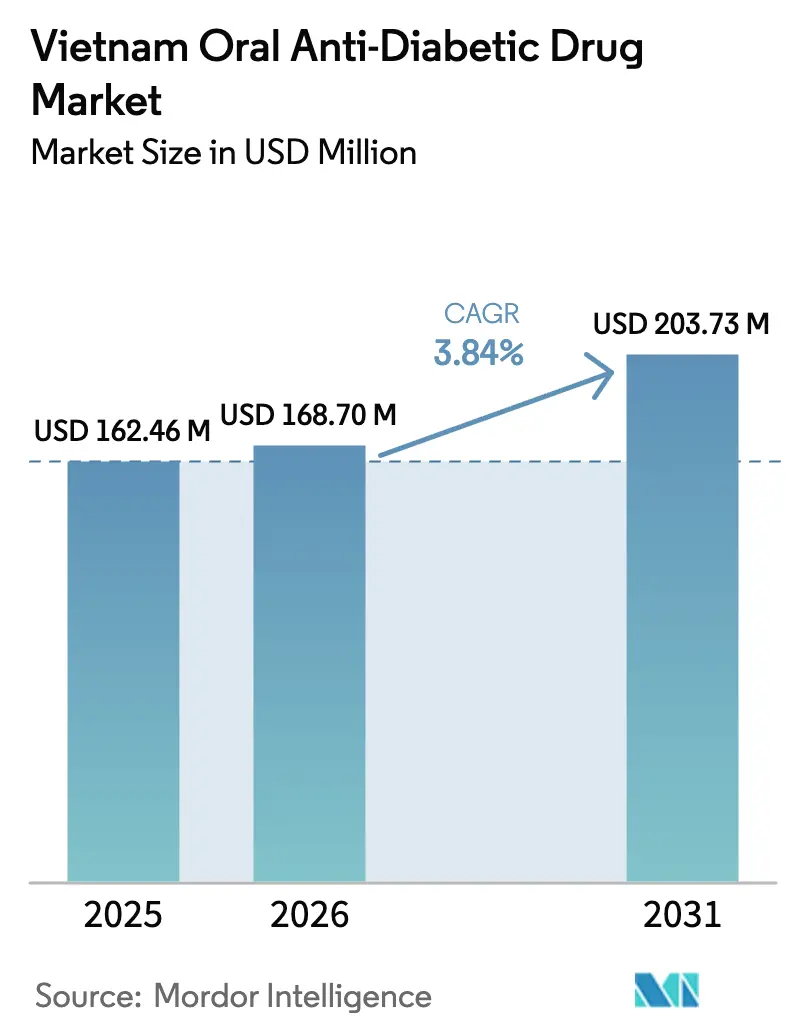
| Taille du marché de l'année de base (2025) | 162.46 Millions de dollars américains |
| Taille du Marché (2026) | 168.7 Millions de dollars américains |
| Taille du Marché (2031) | 203.73 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 3.84 % |
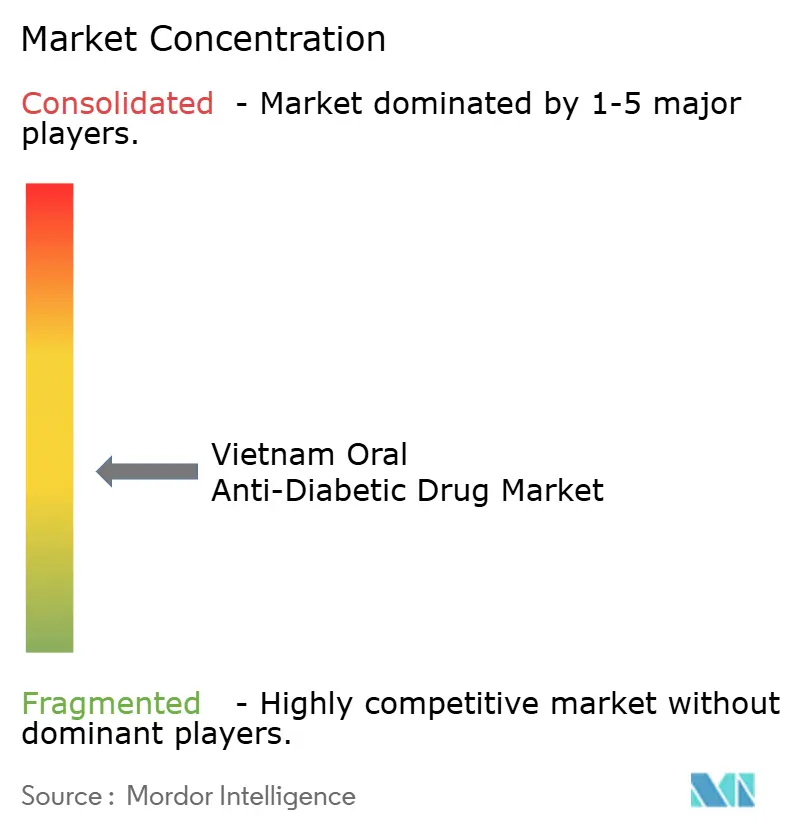
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments antidiabétiques oraux au Vietnam par Mordor Intelligence
La taille du marché des médicaments antidiabétiques oraux au Vietnam en 2026 est estimée à 168,7 millions USD, en progression par rapport à la valeur 2025 de 162,46 millions USD, avec des projections pour 2031 affichant 203,73 millions USD, soit une croissance à un TCAC de 3,84 % sur la période 2026-2031. La demande est soutenue par une prévalence du diabète de 6 % parmi les 97,3 millions d'habitants, des taux de diagnostic en hausse et une couverture de remboursement en expansion [1]Tran Bao Vuong, Prévalence élevée du prédiabète et du diabète de type 2, et identification des facteurs associés chez les adultes à haut risque au Vietnam : une étude transversale,
Épidémiologie et gestion du diabète, sciencedirect.com. La croissance modérée reflète un système de santé en transition vers la gestion des maladies chroniques, une classe moyenne urbaine disposée à payer pour des thérapies plus récentes, et des objectifs politiques visant à porter la production pharmaceutique nationale à 80 % d'ici 2030. Les multinationales continuent d'introduire des produits innovants, tandis que les fabricants locaux gagnent du terrain grâce à une production rentable et à des incitations réglementaires. L'adoption de la santé numérique et l'expansion des chaînes de pharmacies reconfigurent la distribution, tandis que les profils de sécurité des classes de médicaments plus anciennes favorisent l'adoption de nouvelles molécules. Les plafonds de prix réglementaires et les préoccupations liées au contrôle de la qualité tempèrent la croissance des revenus, mais créent également des opportunités pour les génériques de haute qualité.
Principaux points à retenir du rapport
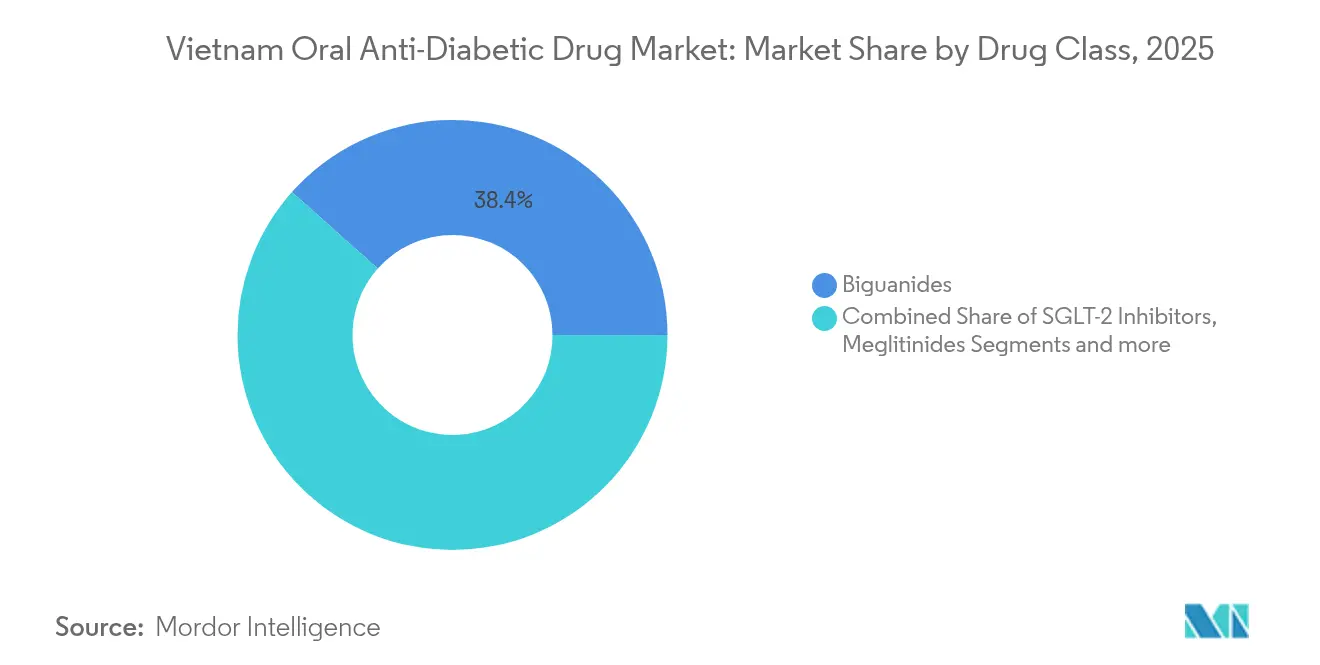
- Par classe de médicament, les biguanides ont dominé avec 38,42 % de la part du marché des médicaments antidiabétiques oraux au Vietnam en 2025 ; les inhibiteurs du SGLT-2 devraient croître à un TCAC de 4,47 % jusqu'en 2031.
- Par groupe d'âge, les adultes ont détenu 68,31 % du marché des médicaments antidiabétiques oraux au Vietnam en 2025, tandis que le segment gériatrique devrait se développer à un TCAC de 4,54 % jusqu'en 2031.
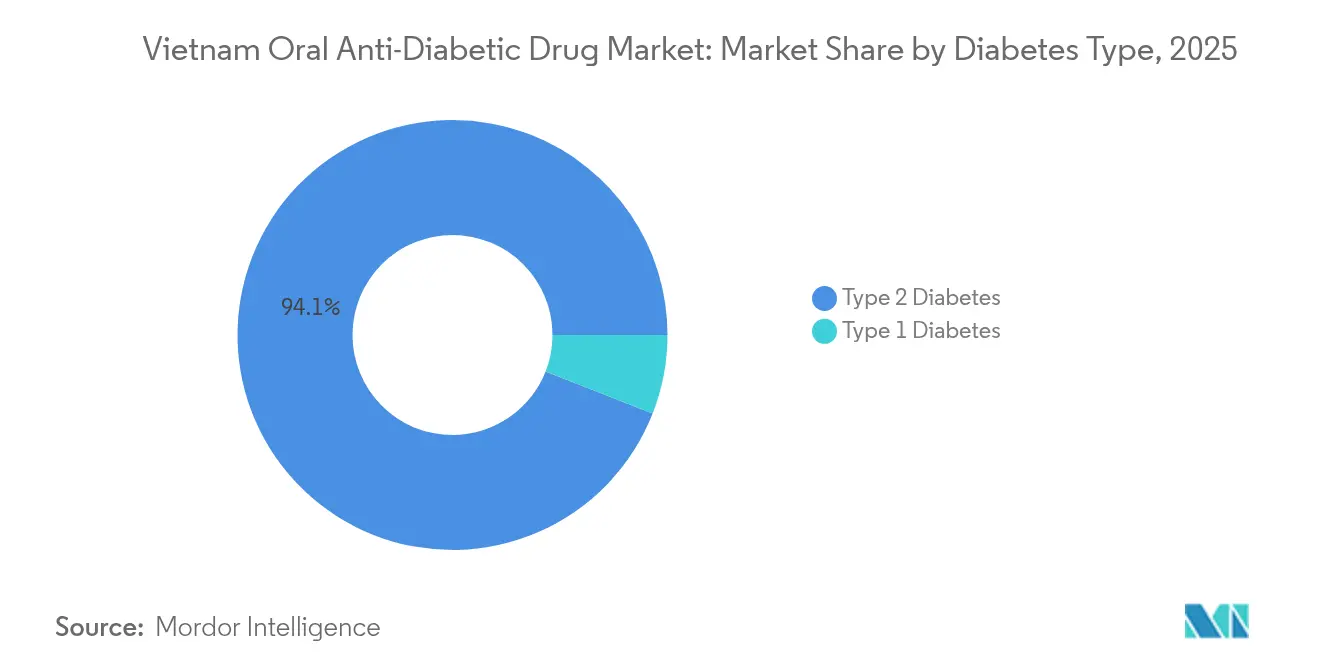
- Par type de diabète, le type 2 a représenté 94,05 % de la taille du marché des médicaments antidiabétiques oraux au Vietnam en 2025 et affiche la perspective de TCAC la plus élevée à 4,49 %.
- Par canal de distribution, les pharmacies hospitalières ont capté 69,58 % de la part des revenus en 2025 ; les pharmacies en ligne enregistrent le TCAC le plus rapide à 4,87 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des médicaments antidiabétiques oraux au Vietnam
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante du diabète de type 2 | +1.2% | National, concentré dans les zones urbaines | Long terme (≥ 4 ans) |
| Expansion du remboursement par l'assurance maladie nationale | +0.8% | National, avec une couverture renforcée dans les zones rurales | Moyen terme (2-4 ans) |
| Hausse des dépenses de santé de la classe moyenne urbaine | +0.6% | Hô-Chi-Minh-Ville, Hanoï, Da Nang | Moyen terme (2-4 ans) |
| Lancement de nouvelles associations à dose fixe de médicaments antidiabétiques oraux | +0.4% | National, adoption précoce dans les villes de niveau 1 | Court terme (≤ 2 ans) |
| Programmes de dépistage du diabète parrainés par les employeurs | +0.3% | Centres urbains, zones industrielles | Court terme (≤ 2 ans) |
| Politique de fortification du riz maintenant la charge glycémique | +0.2% | Zones rurales, régions en insécurité alimentaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante du diabète de type 2
Le fardeau du diabète au Vietnam continue de s'intensifier sous l'effet de l'urbanisation et des changements alimentaires qui alimentent le syndrome métabolique. Les projections indiquent une hausse relative de 21,1 % de la prévalence d'ici 2045, faisant du Vietnam l'un des marchés du diabète à la croissance la plus rapide parmi les pays à revenu intermédiaire [2]Centres pour le contrôle et la prévention des maladies, « Projections mondiales sur le diabète », cdc.gov. Le diabète gestationnel touche 22,8 % des grossesses, créant une demande future de thérapies chroniques. La consommation d'aliments transformés augmente la charge glycémique moyenne dans les régimes alimentaires urbains, en particulier parmi la classe moyenne en expansion. L'apparition plus précoce de la maladie allonge la durée d'utilisation des médicaments, et les programmes de fortification du riz destinés à lutter contre la malnutrition peuvent involontairement maintenir un apport glycémique élevé. Ces facteurs conjugués soutiennent la demande à long terme sur le marché des médicaments antidiabétiques oraux au Vietnam.
Expansion du remboursement par l'assurance maladie nationale
La loi modifiée sur l'assurance maladie, entrée en vigueur en juillet 2025, étend la couverture à 100 % pour les groupes vulnérables et supprime les barrières d'orientation, permettant un accès direct aux spécialistes. Avec une pénétration de l'assurance à 90 % mais des dépenses à la charge du patient à 43 %, l'expansion du remboursement réduit de manière significative les obstacles financiers à l'accès aux thérapies modernes. L'autorité d'assurance de Hô-Chi-Minh-Ville examine les produits à prix élevés aux ingrédients actifs redondants, ce qui laisse présager des contrôles de coûts plus stricts. Néanmoins, des règles de remboursement plus claires réduisent l'incertitude pour les investisseurs et favorisent l'adoption des génériques et des associations à valeur ajoutée sur le marché des médicaments antidiabétiques oraux au Vietnam.
Hausse des dépenses de santé de la classe moyenne urbaine
Les dépenses pharmaceutiques par habitant devraient passer de 60,80 USD en 2021 à 88,30 USD d'ici 2026. Les ventes de médecine traditionnelle haut de gamme chez Traphaco ont augmenté de 49 % en 2024, illustrant la volonté de payer pour des produits de bien-être. Les chaînes de vente au détail intègrent les ordonnances électroniques et la prise de rendez-vous ; le service d'An Khang est lié à plus de 70 hôpitaux, améliorant la commodité des soins chroniques. L'application nationale VNeID intègre davantage les services pharmaceutiques dans la vie quotidienne, soutenant l'adhérence au traitement. La hausse du revenu disponible et la commodité numérique alimentent ensemble des volumes supplémentaires sur le marché des médicaments antidiabétiques oraux au Vietnam.
Lancement de nouvelles associations à dose fixe de médicaments antidiabétiques oraux
La thérapie combinée précoce surpasse la titration progressive, stimulant la demande de produits à dose fixe. Le Vietnam a approuvé 692 médicaments produits localement en 2025, dont des associations sitagliptine-metformine. La simplification de l'enregistrement dans le cadre de la loi pharmaceutique de 2025 réduit les délais de mise sur le marché, et Imexpharm prévoit 16 nouveaux lancements de haute technologie ciblant des formulations complexes. Ces avancées positionnent les entreprises nationales comme co-leaders de l'innovation sur le marché des médicaments antidiabétiques oraux au Vietnam.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Profil de sécurité et effets indésirables de certaines classes de médicaments antidiabétiques oraux | -0.6% | National, impact plus élevé dans les zones rurales | Moyen terme (2-4 ans) |
| Adoption concurrentielle des agonistes des récepteurs du GLP-1 et de l'insuline | -0.4% | Centres urbains, établissements de soins privés | Court terme (≤ 2 ans) |
| Plafonds de contrôle des prix du ministère de la Santé sur les médicaments remboursés | -0.5% | National, impact plus fort dans les hôpitaux publics | Long terme (≥ 4 ans) |
| Utilisation croissante d'alternatives à base de plantes traditionnelles | -0.3% | Zones rurales, régions de médecine traditionnelle | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Profil de sécurité et effets indésirables de certaines classes de médicaments antidiabétiques oraux
La polymédication touche 7,8 % des patients diabétiques âgés, augmentant le risque d'événements indésirables. Des cas d'acidose lactique fatale provoqués par des produits à base de plantes adultérés avec des biguanides non déclarés ont révélé des lacunes réglementaires et soulevé des inquiétudes dans l'opinion publique. L'hypoglycémie liée aux sulfonylurées reste un obstacle dans les contextes ne disposant pas d'un soutien médical immédiat. Les profils de résistance dans les infections du pied diabétique soulignent des problèmes de tolérance plus larges [3]Tan To Anh Le, Résultats thérapeutiques, sélection des antibiotiques et facteurs associés dans la prise en charge des infections du pied diabétique au Vietnam,
Science endocrinienne et métabolique, sciencedirect.com. En conséquence, les prescripteurs se tournent vers des médicaments plus récents aux profils de sécurité améliorés, freinant l'expansion des segments traditionnels sur le marché des médicaments antidiabétiques oraux au Vietnam.
Adoption concurrentielle des agonistes des récepteurs du GLP-1 et de l'insuline
Novo Nordisk a enregistré une croissance mondiale des ventes d'agonistes des récepteurs du GLP-1 de 52 %, tandis qu'Eli Lilly prépare les lancements de Mounjaro sur les principaux marchés émergents. L'efficacité supérieure et les bénéfices cardiométaboliques rendent les traitements injectables de plus en plus attractifs pour les patients urbains. À mesure que l'assurance vietnamienne intègre progressivement les thérapies avancées, la substitution menace les volumes traditionnels de médicaments antidiabétiques oraux, notamment parmi les patients naïfs de traitement dans les établissements premium. Le marché des médicaments antidiabétiques oraux au Vietnam est donc confronté à une érosion de parts de marché là où les barrières liées à l'accessibilité financière s'atténuent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe de médicament : les biguanides conservent la plus grande part dans un contexte de dynamisme des inhibiteurs du SGLT-2
Les biguanides ont détenu 38,42 % de la part du marché des médicaments antidiabétiques oraux au Vietnam en 2025 en raison du statut de traitement de première intention bien établi de la metformine. Les inhibiteurs du SGLT-2, soutenus par les bénéfices réno-cardiaques, devraient afficher un TCAC de 4,47 %, ce qui en fait la classe à la croissance la plus rapide. Les sulfonylurées restent pertinentes pour les patients sensibles aux coûts, bien que les risques d'hypoglycémie freinent leur croissance. Les inhibiteurs de la DPP-4 gagnent en popularité en milieu urbain grâce à leur posologie en une prise quotidienne. Le partenariat d'AstraZeneca avec FPT Long Châu pour élargir les conseils sur la dapagliflozine montre comment les multinationales s'appuient sur les chaînes nationales. La diversification du segment témoigne de l'évolution des préférences thérapeutiques au sein du marché des médicaments antidiabétiques oraux au Vietnam.
L'approbation par la FDA début 2025 de la dapagliflozine pour la maladie rénale chronique élargit sa base adressable, tandis que les approbations nationales des associations sitagliptine-metformine mettent en lumière la capacité locale croissante. Les thiazolidinediones perdent du terrain face aux préoccupations de sécurité, tandis que les méglitinides préservent un créneau dans la flexibilité de la prise au moment des repas. La catégorie « autres », incluant les associations de nouvelle génération, signale un potentiel d'innovation supplémentaire à mesure que les voies réglementaires se simplifient.


Par groupe d'âge : la croissance du segment gériatrique dépasse la domination des adultes
Les adultes ont généré 68,31 % des revenus en 2025, mais le segment gériatrique affiche le TCAC le plus élevé à 4,54 %, en écho à la transition du Vietnam vers une société vieillissante. La polymédication et les comorbidités nécessitent des schémas thérapeutiques simplifiés, stimulant la demande d'associations à dose fixe. Les programmes de dépistage communautaire menés par Merck Healthcare Vietnam et Long Châu soulignent l'attention portée aux populations âgées.
L'utilisation concomitante de plantes médicinales par 40,8 % des patients complique la pharmacovigilance, renforçant la nécessité d'actions éducatives et de surveillance. Le déploiement national des dossiers médicaux électroniques d'ici septembre 2025 améliorera la supervision et l'adhérence, soutenant la croissance de la taille du marché des médicaments antidiabétiques oraux au Vietnam pour les soins gériatriques.
Par type de diabète : le type 2 reste le principal moteur
Le diabète de type 2 a représenté 94,05 % du marché des médicaments antidiabétiques oraux au Vietnam en 2025 et devrait afficher un TCAC de 4,49 %. Les études coût-efficacité favorisent le contrôle à base de gliclazide, bien que des recherches comparatives montrent une amélioration glycémique plus rapide avec l'ajout de sitagliptine.
La forte prévalence non diagnostiquée (18,3 % des adultes à haut risque) laisse une marge d'expansion des volumes à mesure que le dépistage s'intensifie. Les objectifs gouvernementaux visant 80 % des patients diagnostiqués atteignant un HbA1c < 7,0 % ajoutent une impulsion politique. La prévalence des comorbidités cardiovasculaires et rénales renforce davantage la demande de médicaments antidiabétiques oraux à bénéfices multiples sur l'ensemble du marché des médicaments antidiabétiques oraux au Vietnam.
Par canal de distribution : les plateformes numériques accélèrent l'adoption des pharmacies en ligne
Les pharmacies hospitalières ont conservé 69,58 % de part en 2025, reflétant les prescriptions dirigées par les spécialistes. Les pharmacies en ligne affichent un TCAC de 4,87 %, propulsées par les réformes du commerce électronique autorisant les ventes sans ordonnance et par la confiance croissante des consommateurs. Des études indiquent que 77,5 % des consommateurs ont l'intention de poursuivre leurs achats en ligne.
L'intégration des ordonnances dans l'application VNeID crée un écosystème de santé unifié, favorisant l'adhérence au traitement. Les chaînes de vente au détail combinent la commodité hors ligne avec les services numériques, permettant une couverture omnicanale sur l'ensemble du marché des médicaments antidiabétiques oraux au Vietnam.
Analyse géographique
Les disparités régionales façonnent la demande sur l'ensemble du marché des médicaments antidiabétiques oraux au Vietnam. Hô-Chi-Minh-Ville et Hanoï dominent la consommation en raison de la concentration des hôpitaux tertiaires, des endocrinologues spécialistes et d'un revenu disponible plus élevé. La population agricole vieillissante du delta du Mékong représente un créneau de croissance émergent à mesure que les cliniques rurales se modernisent dans le cadre des programmes de couverture universelle. Les provinces du Nord bénéficient de la proximité des nouveaux pôles de production, notamment un parc biopharmaceutique dans la province de Thai Binh qui réduit les coûts logistiques.
Les dossiers médicaux électroniques déployés à l'échelle nationale d'ici septembre 2025 harmoniseront les normes de soins, permettant le suivi des prescriptions entre les régions. Les autorités locales d'assurance maladie exercent une surveillance sur les prix : la scrutin de Hô-Chi-Minh-Ville sur les médicaments à coût élevé pourrait orienter les prescripteurs vers les génériques.
Les régions rurales font preuve d'une plus grande dépendance à la médecine à base de plantes, en concurrence avec l'adoption des médicaments antidiabétiques oraux, mais soulignant aussi des opportunités pour des campagnes de sensibilisation. Les provinces côtières font face à des défis de transport qui favorisent les solutions de télépharmacie, en accord avec la tendance de croissance en ligne. Collectivement, ces dynamiques créent un patchwork d'opportunités et de contraintes sur l'ensemble du marché des médicaments antidiabétiques oraux au Vietnam.
Paysage réglementaire
Le marché vietnamien des antidiabétiques oraux est réglementé par le Ministère de la Santé (MOH) via l'Administration pharmaceutique du Vietnam (DAV), avec des dossiers alignés sur les formats ASEAN CTD/CTR pour les nouvelles demandes, variations et renouvellements. La loi modifiée sur la pharmacie, entrée en vigueur le 1er juillet 2025, et la circulaire n° 12/2025/TT-BYT continuent de façonner les processus d'autorisation de mise sur le marché. Les travaux de rédaction du MOH, présidés par le vice-ministre Nguyen Tri Thuc et rapportés en avril 2026, visent des mises à jour destinées à encourager davantage la transformation numérique dans l'enregistrement des médicaments.
En 2026, la DAV a poursuivi la gestion du cycle de vie et de l'accès au marché à travers des décisions formelles et des circulaires d'application. La circulaire 18/2026/TT-BYT a été publiée le 1er juin 2026 (entrée en vigueur le 16 juillet 2026) afin de détailler les dispositions d'application liées au décret 163/2025/ND-CP relatif aux médicaments à contrôle spécial, renforçant les exigences de conformité pour les produits réglementés et leur distribution. La décision 402/QD-QLD de la DAV, datée du 29 mai 2026, portait sur la liste de renouvellement/enregistrement de 117 médicaments importés, appuyant le maintien continu des portefeuilles pour les thérapies multinationales et dépendantes des importations pertinentes pour les maladies chroniques telles que le diabète.
Paysage concurrentiel
Le marché des médicaments antidiabétiques oraux au Vietnam présente une fragmentation modérée. Novo Nordisk domine à l'échelle mondiale mais est en concurrence locale avec DHG Pharma, Traphaco, Imexpharm et d'autres producteurs nationaux. Les multinationales capitalisent sur leur force en R&D, introduisant des classes avancées telles que les inhibiteurs du SGLT-2 et les analogues du GLP-1. Les entreprises locales tirent parti de coûts plus bas, d'incitations gouvernementales et d'usines certifiées aux Bonnes Pratiques de Fabrication de l'Union européenne pour fournir des génériques de haute qualité.
Les partenariats caractérisent la stratégie récente : le projet de Vinapharm de doubler sa participation dans Sanofi Vietnam illustre une collaboration étrangère-locale plus approfondie. L'alliance d'AstraZeneca avec FPT Long Châu utilise la formation des pharmaciens pour élargir la portée de la dapagliflozine. Les investissements dans la santé numérique, les usines automatisées et l'analyse de données différencient les concurrents, tandis que la pénétration rurale reste une frontière inexploitée.
L'adoption technologique s'accélère : la prévision de la demande assistée par l'IA et le suivi de la chaîne d'approvisionnement par chaîne de blocs réduisent les contrefaçons, répondant aux contraintes de contrôle de la qualité. Les entreprises nationales investissent dans des formulations complexes, comme le pipeline d'antibiotiques conformes aux Bonnes Pratiques de Fabrication de l'Union européenne d'Imexpharm, signalant des ambitions allant au-delà des génériques de base. Il en résulte un marché des médicaments antidiabétiques oraux au Vietnam dynamique et orienté vers l'innovation.
Leaders du secteur des médicaments antidiabétiques oraux au Vietnam
AstraZeneca
Astellas
Eli Lilly
Sanofi
Johnson & Johnson
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent sur un enregistrement plus rapide et plus numérisé et des cycles de renouvellement de portefeuille plus fréquents, ainsi que sur l'adoption croissante de nouvelles classes orales et combinaisons dans les villes de premier rang. Les travaux du MOH en avril 2026 visant à modifier la circulaire 12/2025/TT-BYT pour soutenir la transformation numérique dans l'enregistrement des médicaments, associés aux actions de renouvellement continues de la DAV telles que la décision 402/QD-QLD (29 mai 2026) couvrant 117 médicaments importés, offrent une marge de manœuvre opérationnelle aux entreprises disposant de dossiers prêts (ACTD/ACTR), de systèmes de pharmacovigilance et de capacités de gestion des variations. Pour les soins du diabète en particulier, cela favorise les fabricants capables de maintenir la continuité de l'approvisionnement tout en mettant à jour les étiquetages, indications ou combinaisons à dose fixe sans interruption administrative prolongée.
Du côté de l'approvisionnement et de l'accessibilité financière, le cadre pharmaceutique modifié, entré en vigueur mi-2025, élargit les mécanismes d'incitation liés aux médicaments de haute technologie et à la production d'API, en cohérence avec l'orientation politique du Vietnam visant à accroître la production pharmaceutique nationale. Avec une base installée de plus de 30 usines certifiées EU-GMP ou équivalentes notée dans le contexte du marché, les fabricants locaux et partenaires disposent d'une marge pour localiser des molécules à fort volume, y compris les combinaisons à base de metformine, tout en différenciant les génériques sur la qualité, en particulier lorsque les plafonds de prix et le contrôle des remboursements poussent les acheteurs vers des options économiques. L'engagement réglementaire et d'accès au marché souligne également des voies d'accès structurées, notamment l'engagement d'AstraZeneca Vietnam en mai 2026 avec le Ministère de la Santé sur des outils de financement de la santé innovants tels que l'assurance complémentaire et les accords d'accès géré, favorisant l'accès aux nouvelles thérapies orales à travers les canaux publics et privés.
Développements récents du secteur
- Juillet 2026 : DKSH a élargi son partenariat stratégique avec Eli Lilly à Hong Kong et Macao pour faire référence aux services de commercialisation de Lilly au Vietnam/Singapour. Cette collaboration élargit l'accès aux produits Lilly via le réseau de distribution de DKSH, augmentant potentiellement la disponibilité des thérapies Lilly au Vietnam. Cela renforce la portée régionale de Lilly et crée des canaux plus diversifiés pour l'entrée sur le marché et l'accès des patients au Vietnam.
- Mai 2026 : AstraZeneca Vietnam et le Ministère de la Santé ont tenu une réunion pour discuter d'une coopération stratégique sur le financement innovant de la santé, l'assurance santé complémentaire et les accords d'accès géré. Cet engagement alimente un cadre plus large pour le remboursement et l'accès aux nouvelles thérapies du diabète au Vietnam. Il signale une évolution vers des solutions de financement pouvant améliorer l'accès des patients aux traitements plus récents.
- Avril 2025 : FPT Long Chau et AstraZeneca ont lancé un partenariat pour promouvoir l'éducation sur la dapagliflozine et un modèle de traitement cardio-rénal-métabolique 3-en-1. Cette collaboration renforce la préparation du marché en impliquant cliniciens et pharmaciens dans l'éducation autour des inhibiteurs SGLT-2. Cela soutient l'adoption future de la dapagliflozine et des thérapies associées au Vietnam.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus générés au Vietnam par les médicaments antidiabétiques oraux sur prescription utilisés pour contrôler la glycémie, comptabilisés au point de vente via les canaux de distribution de médicaments établis.
Exclusions du périmètre : cette évaluation exclut les produits insuliniques et les thérapies injectables non orales pour le diabète, ainsi que les dispositifs et les services de gestion du diabète non médicamenteux.
Aperçu de la segmentation
- Par classe de médicament
- Biguanides
- Sulfonylurées
- Méglitinides
- Thiazolidinediones
- Inhibiteurs de l'alpha-glucosidase
- Inhibiteurs de la DPP-4
- Inhibiteurs du SGLT-2
- Autres
- Par groupe d'âge
- Adultes
- Pédiatrique
- Gériatrique
- Par type de diabète
- Diabète de type 1
- Diabète de type 2
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle claire sur le fardeau du diabète, l'accès au traitement et les conditions d'approvisionnement en médicaments au Vietnam, puis par la cartographie de la manière dont ces facteurs se traduisent en demande de thérapie orale. Des sources publiques aident à ancrer le bassin de demande et le contexte tarifaire, notamment l'Organisation mondiale de la santé, la Fédération internationale du diabète, les publications du Ministère de la Santé du Vietnam, l'Office général des statistiques du Vietnam et les indicateurs des dépenses de santé de la Banque mondiale.
Ensuite, nous examinons les signaux liés aux produits et aux politiques susceptibles de faire évoluer l'usage des thérapies orales dans le temps, notamment les mises à jour des médicaments essentiels, l'orientation en matière de remboursement et les recommandations de prescription qui modifient les classes de médicaments privilégiées. Pour garder le modèle pratique, nous examinons également les dépôts d'entreprises, les documents destinés aux investisseurs et la couverture médiatique crédible concernant les lancements et l'expansion de la distribution. Des abonnements payants sont utilisés de manière sélective pour les données financières et de veille des entreprises, l'actualité et les données financières, ainsi que les bases de données de brevets, afin de recouper les calendriers et l'orientation des pipelines. Cette liste est purement illustrative, et de nombreuses autres sources ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les données de terrain sont utilisées pour confirmer ce que les indicateurs documentaires ne peuvent pas entièrement montrer, en particulier la répartition réelle des classes, les lignes de traitement habituelles, et la manière dont la dynamique des canaux affecte les volumes et les prix nets. Nous avons couvert les points de vue de prescripteurs, de parties prenantes de pharmacies hospitalières et de détail, de distributeurs et de spécialistes du secteur, puis revérifié les hypothèses pour les grands centres urbains par rapport à la demande provinciale afin d'éviter de surpondérer un cadre de soins.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 33 % | Dirigeants (CXO) : 14 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 42 % |
| Acteurs plus petits : 17 % | Managers : 44 % |
Dimensionnement et prévisions du marché
Le dimensionnement est établi à partir d'une évaluation descendante du bassin de demande, où la prévalence du diabète et les niveaux de population traitée sont convertis en utilisateurs de thérapie orale, puis ajustés en fonction des schémas de diagnostic et d'accès au Vietnam. Suit ensuite une répartition par classe afin que les biguanides, les inhibiteurs de la DPP-4, les inhibiteurs du SGLT-2, les sulfonylurées et les autres thérapies orales soient pris en compte d'une manière qui reflète le comportement de prescription réel.
Pour garder les totaux réalistes, des vérifications ascendantes sélectives sont ajoutées, comprenant le prix échantillonné par emballage selon la classe de médicament, la répartition des canaux entre pharmacies hospitalières et pharmacies de détail, et des vérifications de cohérence à partir des retours de distributeurs et de pharmacies sur les mouvements d'unités. Les données les plus importantes du modèle incluent la part traitée de type 2, le nombre moyen de médicaments oraux par patient, les tendances de changement de thérapie, les effets de la couverture publique sur l'utilisation, et l'évolution observée des prix nets après appels d'offres et remises (le cas échéant). Pour les prévisions, une analyse de scénarios est appliquée autour de l'accès et de l'adoption par classe, puis la courbe finale est lissée à l'aide d'une logique simple de séries chronologiques afin que l'évolution d'une année à l'autre reste cohérente avec les attentes des répondants. Lorsque les signaux ascendants sont incomplets, les lacunes sont combinées à l'aide de proxys prudents de répartition par classe et revalidées lors d'appels de suivi.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que l'orientation des dépenses de soins du diabète, les commentaires sur les importations et l'approvisionnement, et les retours des canaux sur la disponibilité, puis revus si un écart inhabituel apparaît. Une seconde revue par un analyste est appliquée pour confirmer que les hypothèses, conversions et logiques d'unités ont été utilisées de manière cohérente sur l'ensemble de la série chronologique.
Les rapports sont actualisés annuellement, et une mise à jour intermédiaire est déclenchée lorsqu'un événement significatif est identifié, tel qu'un changement majeur de politique ou une réinitialisation soudaine des prix dans un canal clé. Avant la livraison finale, nous effectuons une dernière vérification afin de nous assurer que les dernières mises à jour publiques et les enseignements des entretiens sont reflétés dans la vue finale.
Taille du marché vietnamien des antidiabétiques oraux selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les antidiabétiques oraux au Vietnam peuvent sembler différentes selon les sources, car elles définissent souvent des limites de produits et des conventions tarifaires différentes, et elles ne s'alignent pas toujours non plus sur l'année considérée comme référence. Certaines estimations sont construites à partir de répartitions larges des dépenses pharmaceutiques, tandis que d'autres utilisent une logique de demande au niveau de la thérapie, si bien que le point de départ seul peut modifier la valeur rapportée.
Les principaux facteurs d'écart proviennent généralement du fait que l'insuline, les injectables non oraux ou les thérapies combinées soient inclus ou non dans le même ensemble, et du fait que les ventes en pharmacie hospitalière soient comptabilisées aux prix des appels d'offres ou aux prix des transactions au niveau des patients. En suivant l'évolution des patients traités et des changements de répartition par classe, puis en actualisant les hypothèses de prix nets à l'aide de vérifications par canal, Mordor Intelligence maintient le total pour le Vietnam ancré à la demande orale uniquement plutôt qu'aux dépenses de soins du diabète au sens large.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 162,46 millions USD (2025) | |
| Éditeur sectoriel A | 156,21 millions USD (2022) | Utilise une année de référence antérieure et semble ancrer la valeur à un instantané limité de classe et de distribution, ce qui peut sous-estimer l'adoption des classes plus récentes et les changements d'accès postérieurs à 2022. |
| Groupe de conseil B | 682,40 millions USD (2026) | Semble regrouper un panier plus large de médicaments de soins du diabète au-delà des thérapies orales, ce qui peut gonfler les totaux lorsque l'insuline et les injectables non oraux sont comptabilisés dans le même bassin de revenus. |
L'écart observé dans le tableau s'explique principalement par le périmètre et les limites tarifaires, suivis du calendrier de l'année de référence. Lorsque le modèle reste cohérent autour des revenus uniquement oraux, de la couverture des canaux et de prix nets réalistes, l'estimation devient plus facile à retracer jusqu'à des données claires et à reproduire dans les mises à jour futures.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des médicaments antidiabétiques oraux au Vietnam ?
Le marché s'élève à 168,7 millions USD en 2026 et devrait atteindre 203,73 millions USD d'ici 2031.
Quelle classe de médicament domine le marché des médicaments antidiabétiques oraux au Vietnam ?
Les biguanides dominent avec une part de 38,42 % en 2025, reflétant le statut de traitement de première intention de la metformine.
À quelle vitesse les inhibiteurs du SGLT-2 progressent-ils au Vietnam ?
Les inhibiteurs du SGLT-2 devraient se développer à un TCAC de 4,47 % jusqu'en 2031, le plus rapide parmi les classes orales.
Quel canal de distribution connaît la croissance la plus rapide ?
Les pharmacies en ligne affichent le TCAC le plus élevé à 4,87 %, portées par l'adoption du commerce électronique et un cadre réglementaire favorable.
Pourquoi le segment gériatrique est-il important pour la croissance future ?
Le vieillissement de la population vietnamienne pousse le segment gériatrique à un TCAC de 4,54 %, créant une demande de thérapies simplifiées et plus sûres.
Comment les nouvelles règles d'assurance affecteront-elles le marché ?
L'expansion du remboursement à partir de juillet 2025 réduit les coûts pour les patients et devrait stimuler les volumes de prescriptions, en particulier pour les génériques plus récents et les associations à valeur ajoutée.
Dernière mise à jour de la page le:



