
Tamaño y Participación del Mercado de Fármacos Antidiabéticos Orales de Vietnam
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 162.46 Millones de dólares |
| Tamaño del Mercado (2026) | 168.7 Millones de dólares |
| Tamaño del Mercado (2031) | 203.73 Millones de dólares |
| Growth Rate (2026 - 2031) | 3.84 % |
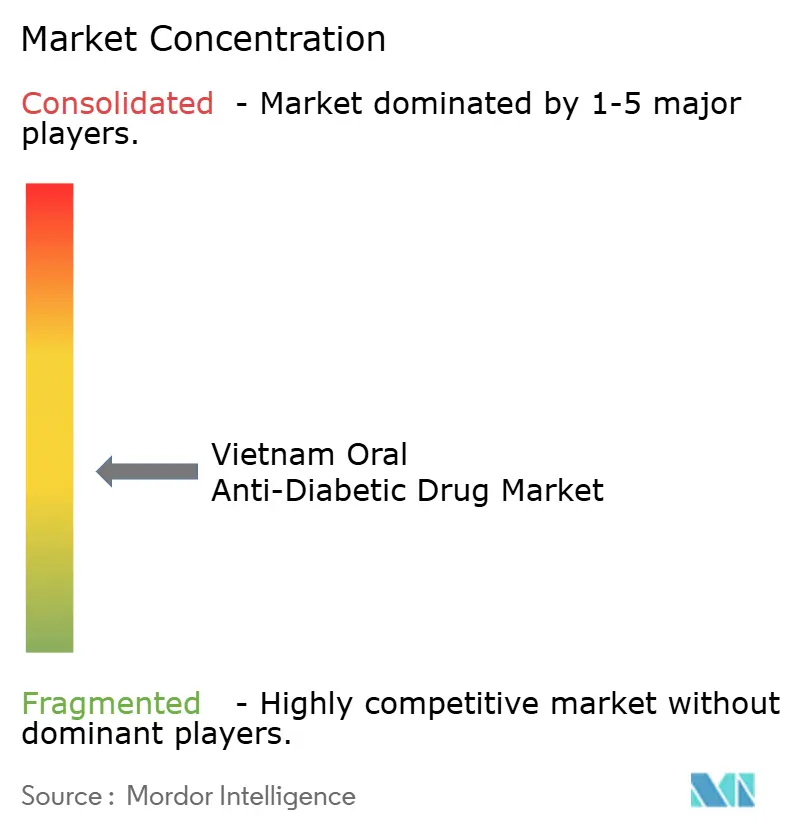
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fármacos Antidiabéticos Orales de Vietnam por Mordor Intelligence
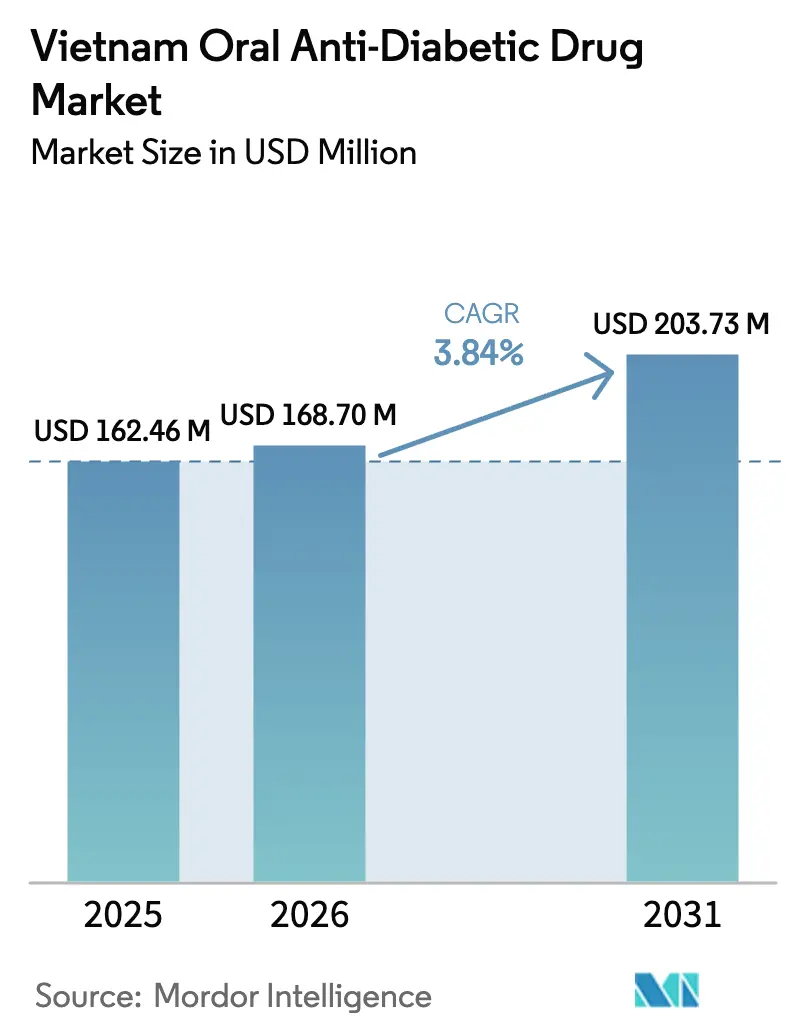
El tamaño del mercado de fármacos antidiabéticos orales de Vietnam en 2026 se estima en USD 168,7 millones, creciendo desde el valor de 2025 de USD 162,46 millones, con proyecciones para 2031 que muestran USD 203,73 millones, creciendo a una CAGR del 3,84% durante 2026-2031. La demanda se sostiene por una prevalencia de diabetes del 6% entre 97,3 millones de habitantes, tasas de diagnóstico en aumento y una cobertura de reembolso en expansión [1]Tran Bao Vuong, Alta prevalencia de prediabetes y diabetes tipo 2, e identificación de factores asociados, en adultos de alto riesgo en Vietnam: Un estudio transversal,
Epidemiología y Gestión de la Diabetes, sciencedirect.com. El crecimiento moderado refleja un sistema de salud que avanza hacia la gestión de enfermedades crónicas, una clase media urbana dispuesta a pagar por terapias más innovadoras y objetivos de política para elevar la producción farmacéutica nacional al 80% para 2030. Las corporaciones multinacionales continúan introduciendo productos innovadores, mientras que los fabricantes locales ganan terreno mediante una producción eficiente en costos e incentivos regulatorios. La adopción de la salud digital y la expansión de las cadenas de farmacias reconfiguran la distribución, mientras que los perfiles de seguridad de las clases de fármacos más antiguas fomentan la adopción de moléculas más nuevas. Los techos de precios regulatorios y las preocupaciones de control de calidad moderan el crecimiento de los ingresos, pero también crean oportunidades de espacio en blanco para genéricos de alta calidad.
Conclusiones Clave del Informe
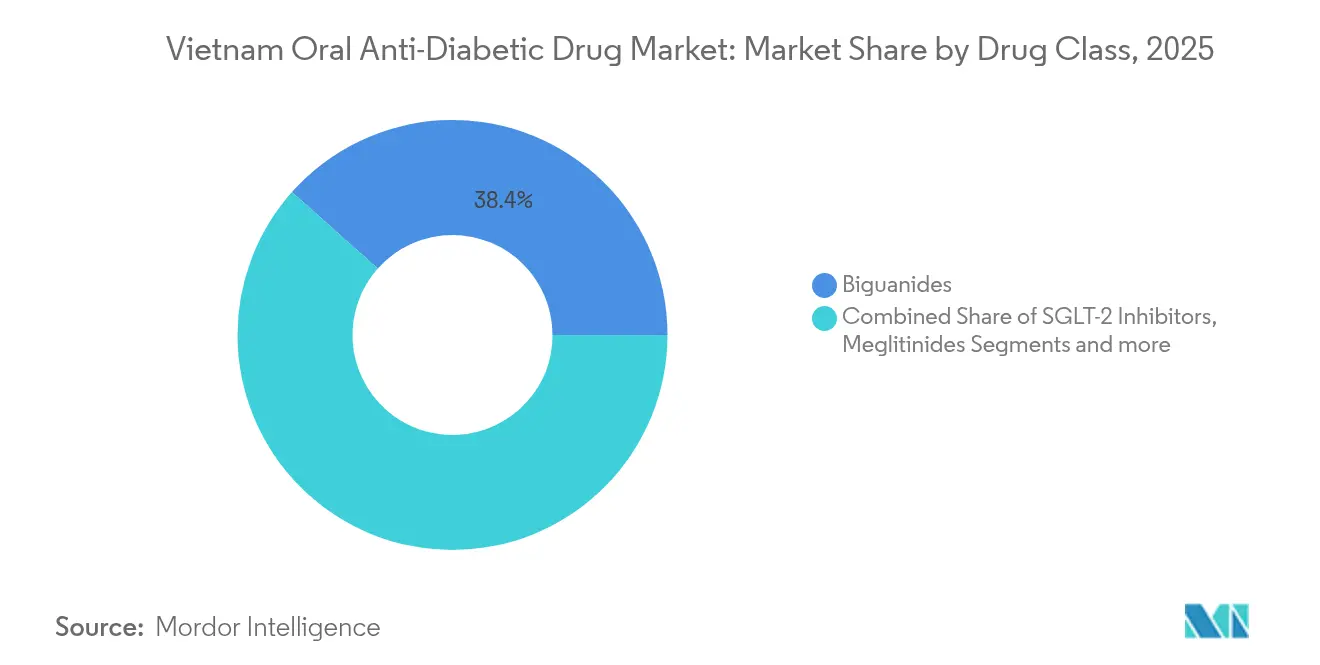
- Por clase de fármaco, las biguanidas lideraron con el 38,42% de la participación del mercado de fármacos antidiabéticos orales de Vietnam en 2025; se proyecta que los inhibidores de SGLT-2 crezcan a una CAGR del 4,47% hasta 2031.
- Por grupo de edad, los adultos mantuvieron el 68,31% del mercado de fármacos antidiabéticos orales de Vietnam en 2025, mientras que se espera que el segmento geriátrico se expanda a una CAGR del 4,54% hasta 2031.
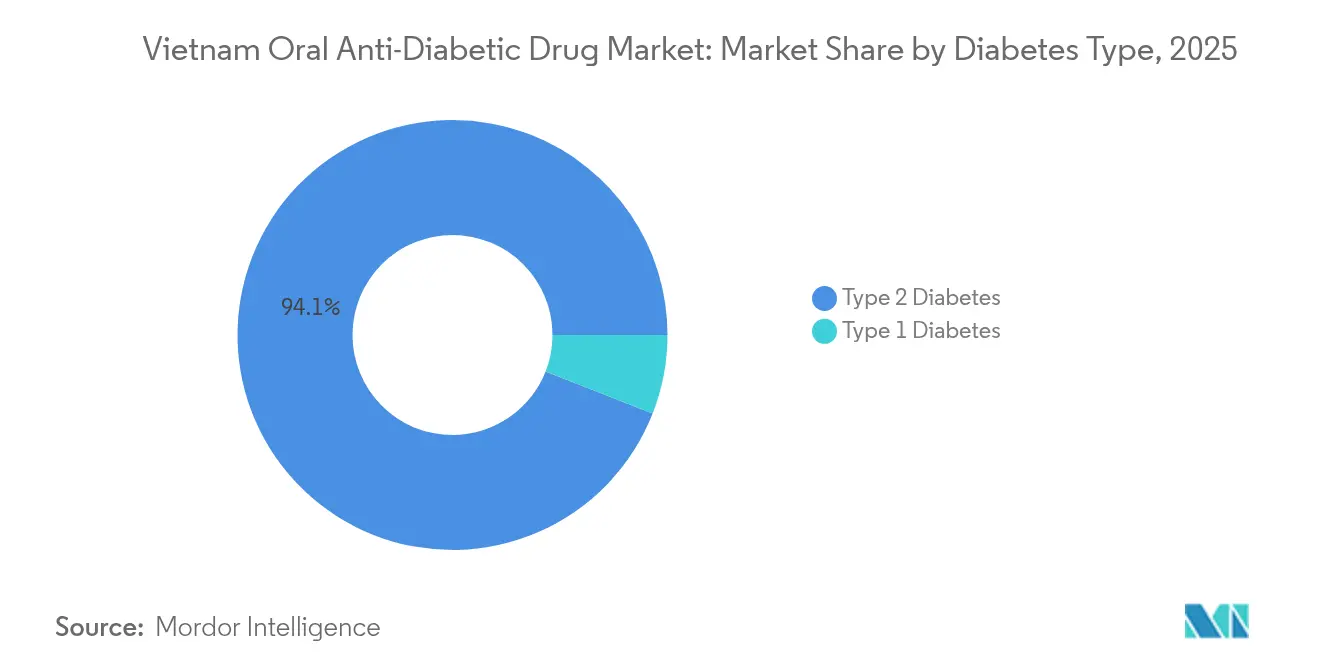
- Por tipo de diabetes, el Tipo 2 representó el 94,05% del tamaño del mercado de fármacos antidiabéticos orales de Vietnam en 2025 y muestra la perspectiva de CAGR más alta del 4,49%.
- Por canal de distribución, las farmacias hospitalarias capturaron el 69,58% de la participación de ingresos en 2025; las farmacias en línea registran la CAGR más rápida del 4,87% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Fármacos Antidiabéticos Orales de Vietnam
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia Creciente de la Diabetes Tipo 2 | +1.2% | Nacional, concentrada en áreas urbanas | Largo plazo (≥ 4 años) |
| Expansión del Reembolso del Seguro Nacional de Salud | +0.8% | Nacional, con cobertura ampliada en áreas rurales | Mediano plazo (2-4 años) |
| Aumento del Gasto en Salud de la Clase Media Urbana | +0.6% | Ciudad Ho Chi Minh, Hanói, Da Nang | Mediano plazo (2-4 años) |
| Lanzamiento de Nuevos Fármacos Antidiabéticos Orales de Dosis Fija Combinada | +0.4% | Nacional, adopción temprana en ciudades de primer nivel | Corto plazo (≤ 2 años) |
| Programas de Detección de Diabetes Patrocinados por Empleadores | +0.3% | Centros urbanos, zonas industriales | Corto plazo (≤ 2 años) |
| Política de Fortificación del Arroz que Sostiene la Carga Glucémica | +0.2% | Áreas rurales, regiones con inseguridad alimentaria | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de la Diabetes Tipo 2
La carga diabética de Vietnam continúa intensificándose a medida que la urbanización y el cambio en la dieta impulsan el síndrome metabólico. Las proyecciones indican un aumento relativo del 21,1% en la prevalencia para 2045, convirtiendo a Vietnam en uno de los mercados de diabetes de más rápido crecimiento entre los países de ingresos medios [2]Centros para el Control y la Prevención de Enfermedades, "Proyecciones Globales de Diabetes," cdc.gov. La diabetes gestacional afecta al 22,8% de los embarazos, creando demanda futura de terapia crónica. El consumo de alimentos procesados eleva la carga glucémica promedio en las dietas urbanas, especialmente entre la clase media en expansión. El inicio más temprano de la enfermedad alarga el uso de medicamentos de por vida, y los programas de fortificación del arroz destinados a combatir la desnutrición pueden sostener involuntariamente una ingesta glucémica elevada. En conjunto, estos factores sustentan la demanda a largo plazo en el mercado de fármacos antidiabéticos orales de Vietnam.
Expansión del Reembolso del Seguro Nacional de Salud
La Ley de Seguro de Salud enmendada, vigente a partir de julio de 2025, aumenta la cobertura al 100% para los grupos vulnerables y elimina las barreras de derivación, permitiendo el acceso directo a especialistas. Con una penetración del seguro del 90% pero un gasto de bolsillo del 43%, la expansión del reembolso reduce significativamente los obstáculos financieros para las terapias modernas. La autoridad de seguros de la Ciudad Ho Chi Minh está revisando productos de alto precio con principios activos duplicados, lo que señala controles de costos más estrictos. No obstante, unas normas de reembolso más claras reducen la incertidumbre para los inversores y favorecen la adopción de genéricos y combinaciones de valor agregado en el mercado de fármacos antidiabéticos orales de Vietnam.
Aumento del Gasto en Salud de la Clase Media Urbana
Se proyecta que el gasto farmacéutico per cápita aumente de USD 60,80 en 2021 a USD 88,30 para 2026. Las ventas de medicina tradicional premium en Traphaco aumentaron un 49% en 2024, lo que ilustra la disposición a pagar por productos de bienestar. Las cadenas minoristas integran recetas electrónicas y reserva de citas; el servicio de An Khang conecta más de 70 hospitales, mejorando la comodidad en la atención crónica. La aplicación nacional VNeID integra aún más los servicios de farmacia en la vida cotidiana, apoyando la adherencia. El aumento de los ingresos discrecionales y la conveniencia digital impulsan conjuntamente volúmenes incrementales en el mercado de fármacos antidiabéticos orales de Vietnam.
Lanzamiento de Nuevos Fármacos Antidiabéticos Orales de Dosis Fija Combinada
La terapia combinada temprana supera a la titulación escalonada, impulsando la demanda de productos de dosis fija. Vietnam aprobó 692 medicamentos de producción nacional en 2025, incluidas combinaciones de sitagliptina-metformina. El registro simplificado bajo la Ley de Farmacia de 2025 reduce el tiempo de comercialización, e Imexpharm planea 16 nuevos lanzamientos de alta tecnología orientados a formulaciones complejas. Estos avances posicionan a las empresas nacionales para coliderar la innovación en el mercado de fármacos antidiabéticos orales de Vietnam.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Perfil de Seguridad y Efectos Secundarios de Ciertas Clases de Fármacos Antidiabéticos Orales | -0.6% | Nacional, mayor impacto en áreas rurales | Mediano plazo (2-4 años) |
| Adopción Competitiva de Agonistas del Receptor de GLP-1 e Insulina | -0.4% | Centros urbanos, establecimientos de salud privados | Corto plazo (≤ 2 años) |
| Techos de Control de Precios del Ministerio de Salud sobre Medicamentos Reembolsados | -0.5% | Nacional, mayor impacto en hospitales públicos | Largo plazo (≥ 4 años) |
| Uso Creciente de Alternativas Herbales Tradicionales | -0.3% | Áreas rurales, regiones de medicina tradicional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Perfil de Seguridad y Efectos Secundarios de Ciertas Clases de Fármacos Antidiabéticos Orales
La polifarmacia afecta al 7,8% de los pacientes de mayor edad con diabetes, aumentando el riesgo de eventos adversos. La acidosis láctica fatal provocada por productos herbales adulterados con biguanidas no declaradas expuso brechas regulatorias y generó preocupación pública. La hipoglucemia asociada a las sulfonilureas sigue siendo una barrera en entornos sin soporte médico inmediato. Los patrones de resistencia en las infecciones del pie diabético subrayan problemas de tolerabilidad más amplios [3]Tan To Anh Le, Resultados del tratamiento, selección de antibióticos y factores relacionados en el manejo de las infecciones del pie diabético en Vietnam,
Ciencias Endocrinas y Metabólicas, sciencedirect.com. En consecuencia, los prescriptores se orientan hacia fármacos más nuevos con perfiles de seguridad superiores, lo que restringe la expansión de los segmentos heredados en el mercado de fármacos antidiabéticos orales de Vietnam.
Adopción Competitiva de Agonistas del Receptor de GLP-1 e Insulina
Novo Nordisk reportó un crecimiento del 52% en ventas globales de agonistas del receptor de GLP-1, mientras que Eli Lilly prepara los lanzamientos de Mounjaro en mercados emergentes clave. La eficacia superior y los beneficios cardiometabólicos hacen que los tratamientos inyectables sean cada vez más atractivos para los pacientes urbanos. A medida que el seguro vietnamita incluye gradualmente terapias avanzadas, la sustitución amenaza los volúmenes tradicionales de fármacos antidiabéticos orales, especialmente entre las cohortes sin tratamiento previo en instalaciones premium. Por lo tanto, el mercado de fármacos antidiabéticos orales de Vietnam enfrenta una erosión de participación donde las barreras de asequibilidad retroceden.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco: Las Biguanidas Retienen la Mayor Participación en Medio del Impulso de los Inhibidores de SGLT-2
Las biguanidas mantuvieron el 38,42% de la participación del mercado de fármacos antidiabéticos orales de Vietnam en 2025 debido al arraigado estatus de primera línea de la metformina. Se prevé que los inhibidores de SGLT-2, respaldados por beneficios renales y cardíacos, registren una CAGR del 4,47%, convirtiéndolos en los de mayor crecimiento. Las sulfonilureas siguen siendo relevantes para los pacientes sensibles al costo, aunque los riesgos de hipoglucemia frenan el crecimiento. Los inhibidores de DPP-4 ganan popularidad urbana por su dosificación una vez al día. La asociación de AstraZeneca con FPT Long Châu para ampliar el asesoramiento sobre dapagliflozina muestra cómo las multinacionales aprovechan las cadenas nacionales. La diversificación del segmento demuestra la evolución de las preferencias terapéuticas dentro del mercado de fármacos antidiabéticos orales de Vietnam.
La aprobación de la dapagliflozina por parte de la FDA a principios de 2025 para la enfermedad renal crónica amplía su base objetivo, mientras que las aprobaciones nacionales de combinaciones de sitagliptina-metformina destacan la creciente capacidad local. Las tiazolidinedionas pierden terreno ante el escrutinio sobre su seguridad, mientras que las meglitinidas preservan un nicho en la dosificación flexible en el momento de las comidas. La categoría «otros», que incluye combinaciones de próxima generación, señala un potencial de innovación adicional a medida que se agilizan las vías regulatorias.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Grupo de Edad: El Crecimiento Geriátrico Supera el Dominio de los Adultos
Los adultos representaron el 68,31% de los ingresos en 2025, aunque la cohorte geriátrica registra la CAGR más alta del 4,54%, en consonancia con la transición de Vietnam hacia una sociedad envejecida. La polifarmacia y las comorbilidades requieren regímenes simplificados, impulsando la demanda de combinaciones de dosis fija. Los programas de detección comunitaria realizados por Merck Healthcare Vietnam y Long Châu subrayan la atención a las poblaciones de mayor edad.
El uso conjunto de productos herbales por parte del 40,8% de los pacientes complica la farmacovigilancia, reforzando la necesidad de educación y seguimiento. El despliegue nacional de historias clínicas electrónicas antes de septiembre de 2025 mejorará la supervisión y la adherencia, apoyando el crecimiento del tamaño del mercado de fármacos antidiabéticos orales de Vietnam en la atención geriátrica.
Por Tipo de Diabetes: El Tipo 2 Sigue Siendo el Principal Motor
La diabetes tipo 2 contribuyó con el 94,05% del mercado de fármacos antidiabéticos orales de Vietnam en 2025 y se prevé una CAGR del 4,49%. Los estudios de costo-efectividad favorecen el control basado en gliclazida, aunque las investigaciones comparativas muestran una mejora glucémica más rápida con la terapia adicional de sitagliptina.
La alta prevalencia no diagnosticada (18,3% de los adultos de alto riesgo) deja margen para la expansión del volumen a medida que se intensifica la detección. Los objetivos gubernamentales para que el 80% de los pacientes diagnosticados alcancen un nivel de HbA1c < 7,0% añaden impulso político. La prevalencia de comorbilidades cardiovasculares y renales impulsa aún más la demanda de fármacos antidiabéticos orales con múltiples beneficios en el tamaño del mercado de fármacos antidiabéticos orales de Vietnam.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución: Las Plataformas Digitales Aceleran la Adopción en Línea
Las farmacias hospitalarias mantuvieron el 69,58% de participación en 2025, reflejando las prescripciones lideradas por especialistas. Las farmacias en línea registran una CAGR del 4,87%, impulsadas por reformas del comercio electrónico que permiten ventas sin receta y la creciente confianza de los consumidores. Los estudios indican que el 77,5% tiene intención de continuar con las compras en línea.
La integración de recetas dentro de la aplicación VNeID crea un ecosistema de salud unificado que fomenta la adherencia. Las cadenas minoristas combinan la conveniencia presencial con los servicios digitales, permitiendo una cobertura omnicanal en el mercado de fármacos antidiabéticos orales de Vietnam.
Análisis Geográfico
Las disparidades regionales configuran la demanda en todo el mercado de fármacos antidiabéticos orales de Vietnam. Ciudad Ho Chi Minh y Hanói lideran el consumo debido a la concentración de hospitales terciarios, endocrinólogos especialistas y mayores ingresos disponibles. El envejecido sector agrícola del Delta del Mekong representa un bolsillo de crecimiento emergente a medida que las clínicas rurales se modernizan bajo los programas de cobertura universal. Las provincias del norte se benefician de la proximidad a nuevos centros de producción, incluido un parque biofarmacéutico en la Provincia de Thai Binh que reduce los costos logísticos.
Las historias clínicas electrónicas a nivel nacional antes de septiembre de 2025 armonizarán los estándares de atención, permitiendo el seguimiento de prescripciones entre regiones. Las autoridades locales de seguros de salud ejercen supervisión de precios: el escrutinio de la Ciudad Ho Chi Minh sobre los medicamentos de alto costo puede orientar a los prescriptores hacia los genéricos.
Las regiones rurales muestran una mayor dependencia de la medicina herbal, que compite con la adopción de fármacos antidiabéticos orales, pero también pone de relieve oportunidades para campañas de educación. Las provincias costeras enfrentan desafíos de transporte que favorecen las soluciones de telefarmacia, en consonancia con la tendencia de crecimiento en línea. En conjunto, estas dinámicas crean un mosaico de oportunidades y restricciones en el mercado de fármacos antidiabéticos orales de Vietnam.
Panorama regulatorio
El mercado vietnamita de fármacos antidiabéticos orales está regulado por el Ministerio de Salud (MOH) a través de la Administración de Fármacos de Vietnam (DAV), con expedientes alineados a los formatos ASEAN CTD/CTR para nuevas solicitudes, variaciones y renovaciones. La Ley de Farmacia enmendada, vigente desde el 1 de julio de 2025, y la Circular N.º 12/2025/TT-BYT continúan configurando los procesos de autorización de comercialización. El trabajo de redacción del MOH, presidido por el Viceministro Nguyen Tri Thuc y reportado en abril de 2026, se centra en actualizaciones para fomentar aún más la transformación digital en el registro de fármacos.
En 2026, la DAV continuó la administración del ciclo de vida y del acceso al mercado mediante decisiones formales y circulares de implementación. La Circular 18/2026/TT-BYT se emitió el 1 de junio de 2026 (vigente desde el 16 de julio de 2026) para detallar disposiciones de implementación vinculadas al Decreto 163/2025/ND-CP para medicamentos de control especial, reforzando las expectativas de cumplimiento para productos y distribución regulados. La Decisión 402/QD-QLD de la DAV, con fecha del 29 de mayo de 2026, cubrió la lista de renovación/registro de 117 fármacos importados, respaldando el mantenimiento continuo de la cartera para terapias multinacionales y dependientes de importación relevantes para enfermedades crónicas como la diabetes.
Panorama Competitivo
El mercado de fármacos antidiabéticos orales de Vietnam muestra una fragmentación moderada. Novo Nordisk domina a nivel mundial, pero compite localmente con DHG Pharma, Traphaco, Imexpharm y otros productores nacionales. Las multinacionales aprovechan su fortaleza en investigación y desarrollo, introduciendo clases avanzadas como los inhibidores de SGLT-2 y los análogos de GLP-1. Las empresas locales se apoyan en menores costos, incentivos gubernamentales y plantas con certificación EU-GMP para suministrar genéricos de alta calidad.
Las alianzas tipifican la estrategia reciente: el plan de Vinapharm de duplicar su participación en Sanofi Vietnam ilustra una colaboración más profunda entre socios extranjeros y locales. La alianza de AstraZeneca con FPT Long Châu utiliza la formación de farmacéuticos para ampliar el alcance de la dapagliflozina. Las inversiones en salud digital, las fábricas automatizadas y el análisis de datos diferencian a los competidores, mientras que la penetración rural sigue siendo una frontera inexplorada.
La adopción tecnológica se acelera: la previsión de demanda habilitada por inteligencia artificial y el seguimiento de la cadena de suministro mediante cadena de bloques reducen las falsificaciones, abordando las restricciones de control de calidad. Las empresas nacionales invierten en formulaciones complejas, como el proyecto de antibióticos con certificación EU-GMP de Imexpharm, lo que señala ambiciones más allá de los genéricos básicos. El resultado es un mercado de fármacos antidiabéticos orales de Vietnam dinámico y orientado a la innovación.
Líderes de la Industria de Fármacos Antidiabéticos Orales de Vietnam
AstraZeneca
Astellas
Eli Lilly
Sanofi
Johnson & Johnson
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las oportunidades a corto plazo se centran en un registro más rápido y digitalizado y en ciclos de renovación de cartera más frecuentes, junto con una mayor adopción de nuevas clases orales y combinaciones en las ciudades de nivel 1. El trabajo del MOH en abril de 2026 para enmendar la Circular 12/2025/TT-BYT con el fin de respaldar la transformación digital en el registro de fármacos, junto con las acciones de renovación en curso de la DAV, como la Decisión 402/QD-QLD (29 de mayo de 2026) que cubre 117 fármacos importados, respalda el margen operativo para las empresas con preparación de expedientes (ACTD/ACTR), sistemas de farmacovigilancia y capacidades de gestión de variaciones. Para el cuidado de la diabetes específicamente, esto favorece a los fabricantes que pueden mantener la continuidad del suministro mientras actualizan etiquetas, indicaciones o combinaciones de dosis fija sin tiempos de inactividad administrativa prolongados.
En cuanto al suministro y la asequibilidad, el marco farmacéutico enmendado, vigente desde mediados de 2025, amplía los mecanismos de incentivo vinculados a medicamentos de alta tecnología y producción de API, alineándose con la dirección de política de Vietnam para aumentar la producción farmacéutica nacional. Con una base instalada de más de 30 fábricas con certificación EU-GMP o equivalente señalada en el contexto del mercado, los fabricantes locales y asociados tienen margen para localizar moléculas de alto volumen, incluidas las combinaciones de metformina, mientras diferencian los genéricos por calidad, particularmente donde los límites de precios y el escrutinio del reembolso empujan a los compradores hacia opciones rentables. El compromiso regulatorio y de acceso al mercado también apunta a vías de acceso estructuradas, incluido el compromiso de AstraZeneca Vietnam en mayo de 2026 con el Ministerio de Salud sobre herramientas innovadoras de financiamiento de la salud, como seguros complementarios y acuerdos de acceso gestionado, que respaldan el acceso a nuevas terapias orales a través de canales públicos y privados.
Desarrollos recientes del sector
- Julio de 2026: DKSH amplió su asociación estratégica con Eli Lilly en Hong Kong y Macao para hacer referencia a los servicios de comercialización de Lilly en Vietnam/Singapur. La colaboración amplía el acceso a los productos de Lilly a través de la red de distribución de DKSH, lo que podría aumentar la disponibilidad de las terapias de Lilly en Vietnam. Esto refuerza el alcance regional de Lilly y crea canales más diversificados para la entrada al mercado y el acceso de los pacientes en Vietnam.
- Mayo de 2026: AstraZeneca Vietnam y el Ministerio de Salud celebraron una reunión para discutir la cooperación estratégica en financiamiento innovador de la salud, seguros de salud complementarios y acuerdos de acceso gestionado. El compromiso informa un marco más amplio para el reembolso y el acceso a nuevas terapias para la diabetes en Vietnam. Señala un cambio hacia soluciones de financiamiento que pueden mejorar el acceso de los pacientes a tratamientos más nuevos.
- Abril de 2025: FPT Long Chau y AstraZeneca lanzaron una asociación para promover la educación sobre dapagliflozina y un modelo de tratamiento cardio-renal-metabólico 3 en 1. La colaboración genera preparación del mercado al involucrar a médicos y farmacéuticos en la educación sobre inhibidores de SGLT-2. Esto respalda la futura adopción de dapagliflozina y terapias relacionadas en Vietnam.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados en Vietnam por medicamentos antidiabéticos orales de venta con receta utilizados para controlar la glucosa en sangre, contabilizados en el punto de venta a través de los canales establecidos de distribución de medicamentos.
Exclusiones del alcance: esta cuantificación excluye los productos de insulina y las terapias inyectables no orales para la diabetes, y también excluye dispositivos y servicios de manejo de la diabetes que no sean medicamentos.
Descripción general de la segmentación
- Por Clase de Fármaco
- Biguanidas
- Sulfonilureas
- Meglitinidas
- Tiazolidinedionas
- Inhibidores de la Alfa-Glucosidasa
- Inhibidores de DPP-4
- Inhibidores de SGLT-2
- Otros
- Por Grupo de Edad
- Adultos
- Pediátrico
- Geriátrico
- Por Tipo de Diabetes
- Diabetes Tipo 1
- Diabetes Tipo 2
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una base de datos clara sobre la carga de la diabetes, el acceso al tratamiento y las condiciones de suministro de medicamentos en Vietnam, y luego con el mapeo de cómo estos factores se traducen en la demanda de terapias orales. Las fuentes públicas ayudan a anclar el conjunto de demanda y el contexto de precios, incluidas la Organización Mundial de la Salud, la Federación Internacional de Diabetes, las publicaciones del Ministerio de Salud de Vietnam, la Oficina General de Estadística de Vietnam y los indicadores de gasto en salud del Banco Mundial.
A continuación, examinamos las señales de productos y políticas que pueden cambiar el uso de terapias orales con el tiempo, incluidas las actualizaciones de medicamentos esenciales, la dirección del reembolso y las guías de prescripción que cambian qué clases de fármacos son preferidas. Para mantener el modelo práctico, también revisamos los informes de las empresas, los materiales para inversores y la cobertura de prensa creíble sobre lanzamientos y expansión de la distribución. Las suscripciones de pago se utilizan de manera selectiva para datos financieros e inteligencia de empresas, noticias y finanzas, y bases de datos de patentes para verificar cronogramas y dirección de la cartera de productos. Esta lista es meramente ilustrativa, y se utilizaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Los insumos de campo se utilizan para confirmar lo que los indicadores documentales no pueden mostrar completamente, especialmente la combinación real de clases, las líneas típicas de terapia y cómo la dinámica de los canales afecta los volúmenes y los precios netos. Cubrimos puntos de vista de prescriptores, partes interesadas de farmacias hospitalarias y minoristas, distribuidores y especialistas de la industria, y luego revisamos los supuestos para los principales centros urbanos frente a la demanda provincial para evitar sobreponderar un entorno de atención.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directivos ejecutivos: 14% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 42% |
| Actores más pequeños: 17% | Gerentes: 44% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando una evaluación descendente del conjunto de demanda, donde la prevalencia de la diabetes y los niveles de población tratada se traducen en usuarios de terapia oral, ajustados luego según los patrones de diagnóstico y acceso en Vietnam. A esto le sigue una asignación a nivel de clase para que las biguanidas, los inhibidores de la DPP-4, los inhibidores de SGLT-2, las sulfonilureas y otras terapias orales se capturen de manera que refleje el comportamiento real de prescripción.
Para mantener los totales realistas, se agregan verificaciones ascendentes selectivas, incluidos precios muestreados por envase según la clase de fármaco, divisiones de canales entre farmacias hospitalarias y farmacias minoristas, y controles de coherencia utilizando la retroalimentación de distribuidores y farmacias sobre el movimiento de unidades. Los insumos más relevantes en el modelo incluyen la proporción tratada de tipo 2, el número promedio de medicamentos orales por paciente, las tendencias de cambio de terapia, los efectos de la cobertura pública en la utilización y el movimiento de precios netos observado después de licitaciones y descuentos (cuando corresponda). Para la previsión, se aplica un análisis de escenarios en torno al acceso y la adopción por clase, y luego la curva final se suaviza utilizando una lógica simple de series de tiempo para que el movimiento año a año se mantenga coherente con lo que esperan los encuestados. Cuando las señales ascendentes son incompletas, las brechas se llenan utilizando indicadores conservadores de combinación de clases y se revalidan en llamadas de seguimiento.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican frente a señales independientes, como la dirección del gasto en atención a la diabetes, comentarios sobre importación y suministro, y retroalimentación de canales sobre disponibilidad, y luego se revisan si aparece un salto inusual. Se aplica una segunda revisión por parte de un analista para confirmar que los supuestos, las conversiones y la lógica de unidades se utilizaron de manera consistente en toda la serie temporal.
Los informes se actualizan anualmente, y se activa una actualización provisional cuando se identifica un evento material, como un cambio importante de política o un ajuste repentino de precios en un canal clave. Antes de la entrega final, realizamos una última revisión para garantizar que las últimas actualizaciones públicas y los aprendizajes de las entrevistas se reflejen en la visión final.
Comparación del tamaño del mercado vietnamita de fármacos antidiabéticos orales de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para los fármacos antidiabéticos orales de Vietnam pueden verse diferentes entre fuentes porque a menudo establecen distintos límites de producto y convenciones de precios, y tampoco siempre coinciden en qué año se trata como base. Algunas estimaciones se construyen a partir de amplias divisiones del gasto farmacéutico, mientras que otras utilizan una lógica de demanda a nivel de terapia, por lo que el punto de partida por sí solo puede cambiar el valor reportado.
Los principales factores de discrepancia suelen provenir de si la insulina, los inyectables no orales o las terapias combinadas se incluyen en el mismo grupo, y de si las ventas de farmacias hospitalarias se contabilizan a precios de licitación o a precios de transacción a nivel de paciente. Al hacer seguimiento de la construcción de pacientes tratados y los cambios en la combinación de clases, y luego actualizar los supuestos de precios netos con verificaciones de canal, Mordor Intelligence mantiene el total de Vietnam anclado a la demanda exclusivamente oral en lugar del gasto más amplio en atención a la diabetes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 162,46 M USD (2025) | |
| Editorial de la Industria A | 156,21 M USD (2022) | Utiliza un año base anterior y parece anclar el valor a una instantánea limitada de clases y distribución, lo que puede subestimar la adopción de clases más nuevas y los cambios de acceso posteriores a 2022. |
| Grupo Asesor B | 682,40 M USD (2026) | Parece agrupar una canasta más amplia de fármacos para el cuidado de la diabetes más allá de las terapias orales, lo que puede inflar los totales cuando se cuentan la insulina y los inyectables no orales en el mismo grupo de ingresos. |
La dispersión en la tabla se explica principalmente por el alcance y los límites de precios, seguidos del momento del año base. Cuando el modelo se mantiene coherente en torno a los ingresos exclusivamente orales, la cobertura de canales y precios netos realistas, la estimación se vuelve más fácil de rastrear hasta insumos claros y de repetir en futuras actualizaciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de fármacos antidiabéticos orales de Vietnam?
El mercado se sitúa en USD 168,7 millones en 2026 y se proyecta que alcance USD 203,73 millones para 2031.
¿Qué clase de fármaco lidera el mercado de fármacos antidiabéticos orales de Vietnam?
Las biguanidas dominan con una participación del 38,42% en 2025, reflejando el estatus de primera línea de la metformina.
¿Qué tan rápido están creciendo los inhibidores de SGLT-2 en Vietnam?
Se prevé que los inhibidores de SGLT-2 se expandan a una CAGR del 4,47% hasta 2031, la más rápida entre las clases orales.
¿Qué canal de distribución crece más rápidamente?
Las farmacias en línea registran la CAGR más alta del 4,87%, impulsadas por la adopción del comercio electrónico y una regulación favorable.
¿Por qué es importante el segmento geriátrico para el crecimiento futuro?
El envejecimiento de la población de Vietnam impulsa el segmento geriátrico a una CAGR del 4,54%, creando demanda de terapias más simples y seguras.
¿Cómo afectarán las nuevas normas de seguro al mercado?
La ampliación del reembolso a partir de julio de 2025 reduce los costos para los pacientes y es probable que impulse los volúmenes de prescripción, en particular para los genéricos más nuevos y las combinaciones de valor agregado.
Última actualización de la página el:



