
Taille et parts du marché des fils-guides vasculaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.72 Milliards de dollars |
| Taille du Marché (2031) | 2.37 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.66 % |
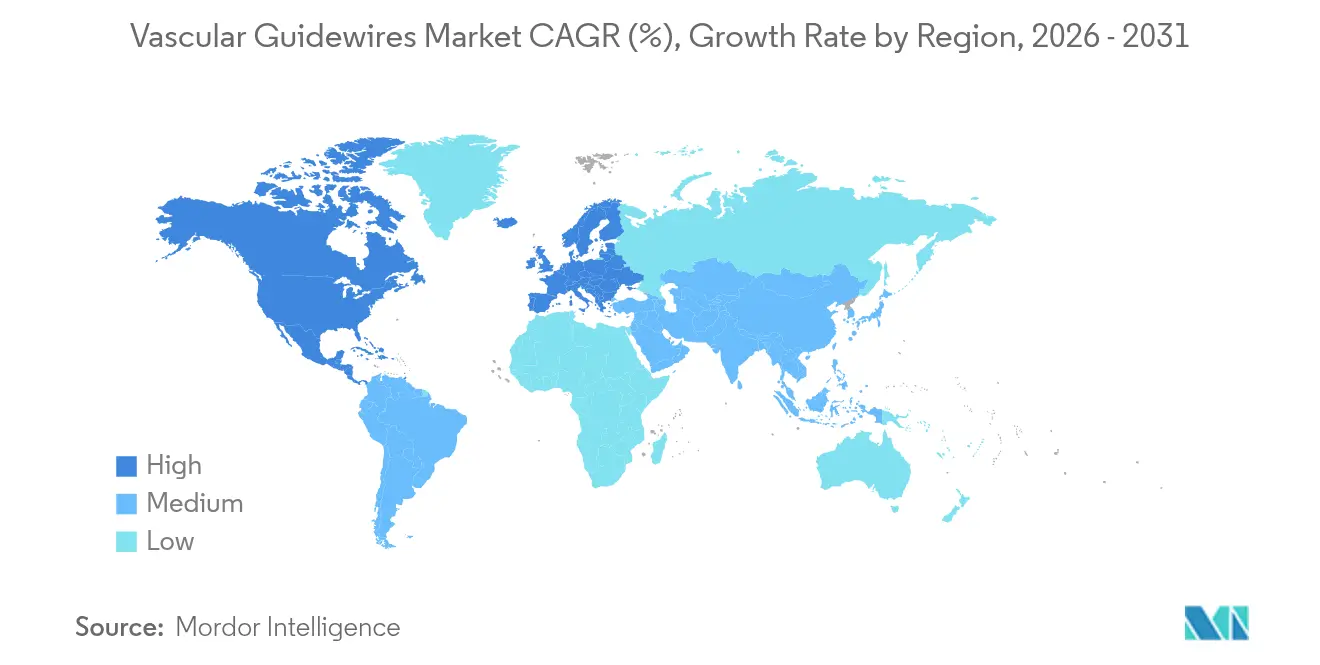
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
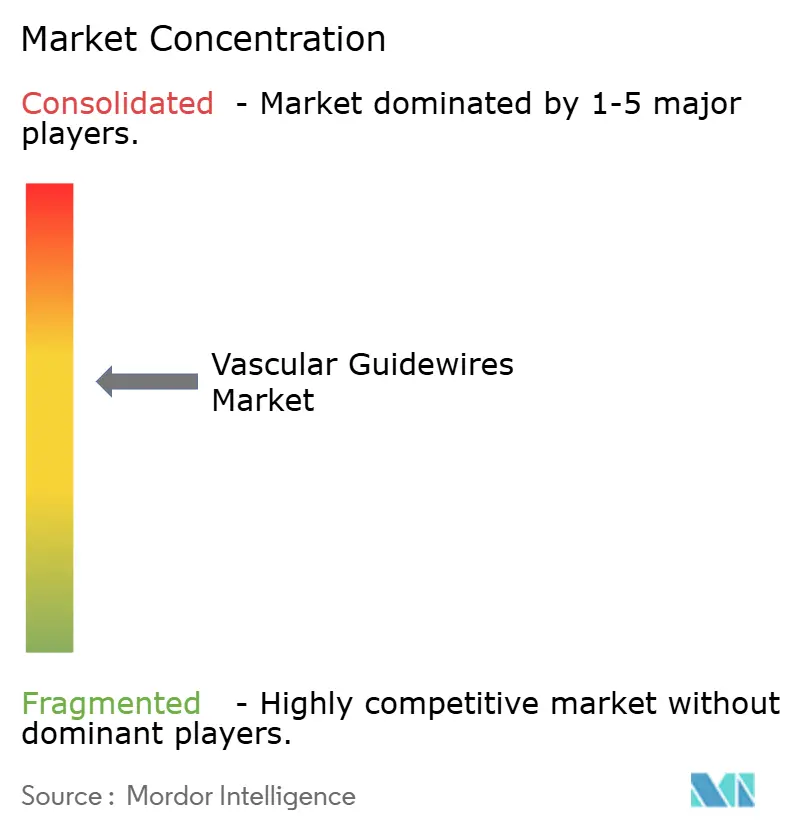
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fils-guides vasculaires par Mordor Intelligence
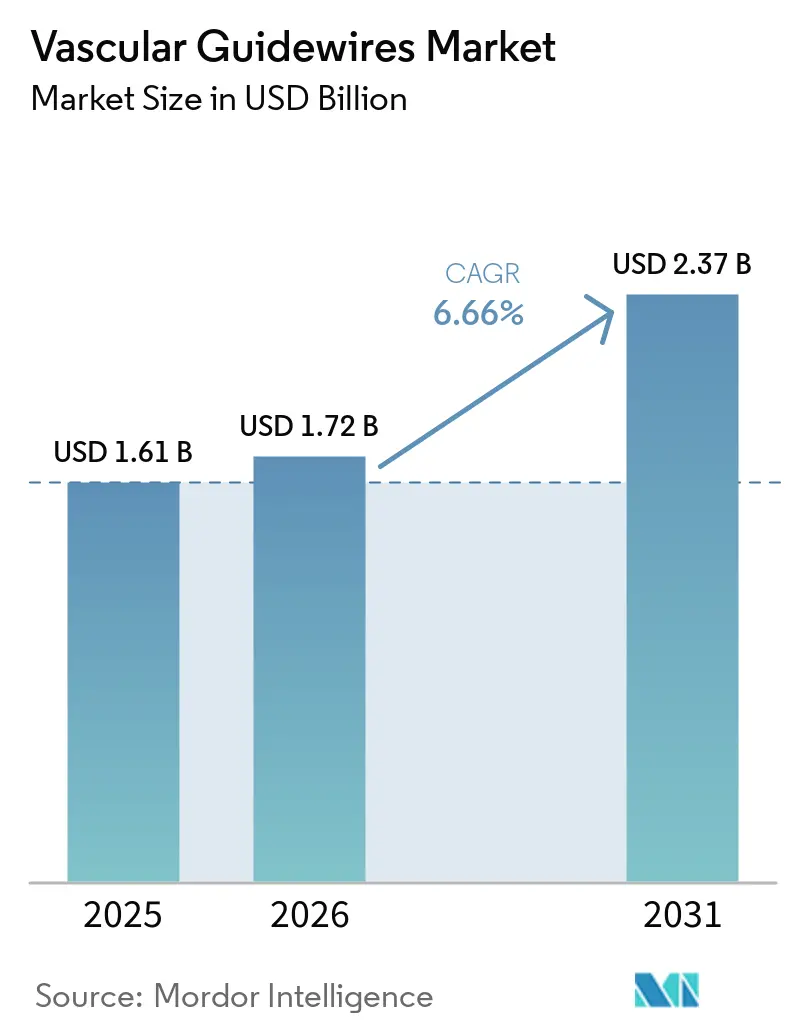
La taille du marché des fils-guides vasculaires devrait passer de 1,61 milliard USD en 2025 à 1,72 milliard USD en 2026 et est prévue pour atteindre 2,37 milliards USD d'ici 2031, à un CAGR de 6,66 % sur la période 2026-2031. La prévalence croissante des maladies cardiovasculaires, le virage mondial vers les interventions mini-invasives et les améliorations continues de la maniabilité et de la réponse en couple soutiennent la demande. Les fabricants de dispositifs bénéficient également de l'expansion de la capacité des laboratoires de cathétérisme, d'un remboursement plus large des procédures vasculaires ambulatoires et de la commercialisation de salles endovasculaires assistées par robot. La localisation de la chaîne d'approvisionnement en nitinol de qualité médicale et les investissements dans des revêtements sans PFAS illustrent la manière dont les fabricants réduisent les risques de production tout en visant une durabilité à long terme. Sur le plan régional, l'Amérique du Nord reste le principal contributeur aux revenus, tandis que l'Asie-Pacifique affiche la croissance la plus rapide grâce au développement des infrastructures de santé et à des volumes de procédures plus élevés.
Points clés du rapport
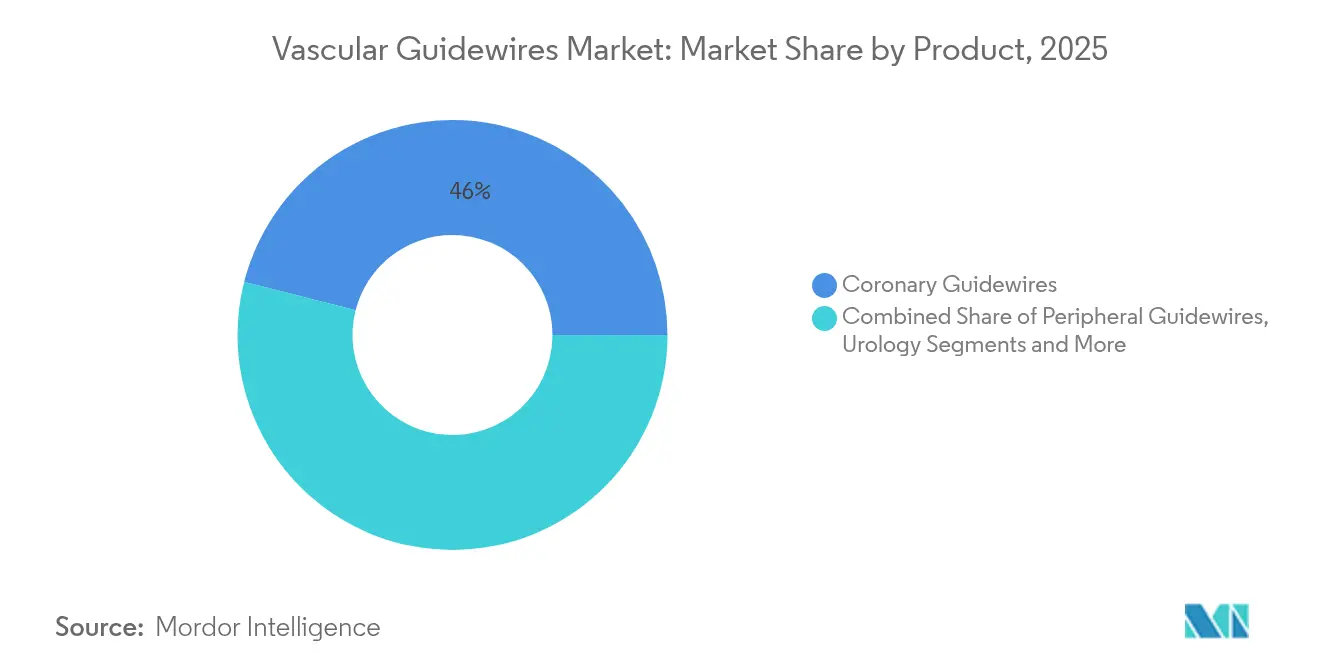
- Par catégorie de produit, les fils-guides coronariens détenaient 46,02 % des parts du marché des fils-guides vasculaires en 2025, tandis que les fils-guides neurovasculaires devraient se développer à un CAGR de 8,14 % jusqu'en 2031.
- Par revêtement, les fils-guides revêtus représentaient 62,48 % de la taille du marché des fils-guides vasculaires en 2025 ; les fils-guides non revêtus progressent à un CAGR de 7,69 % jusqu'en 2031.
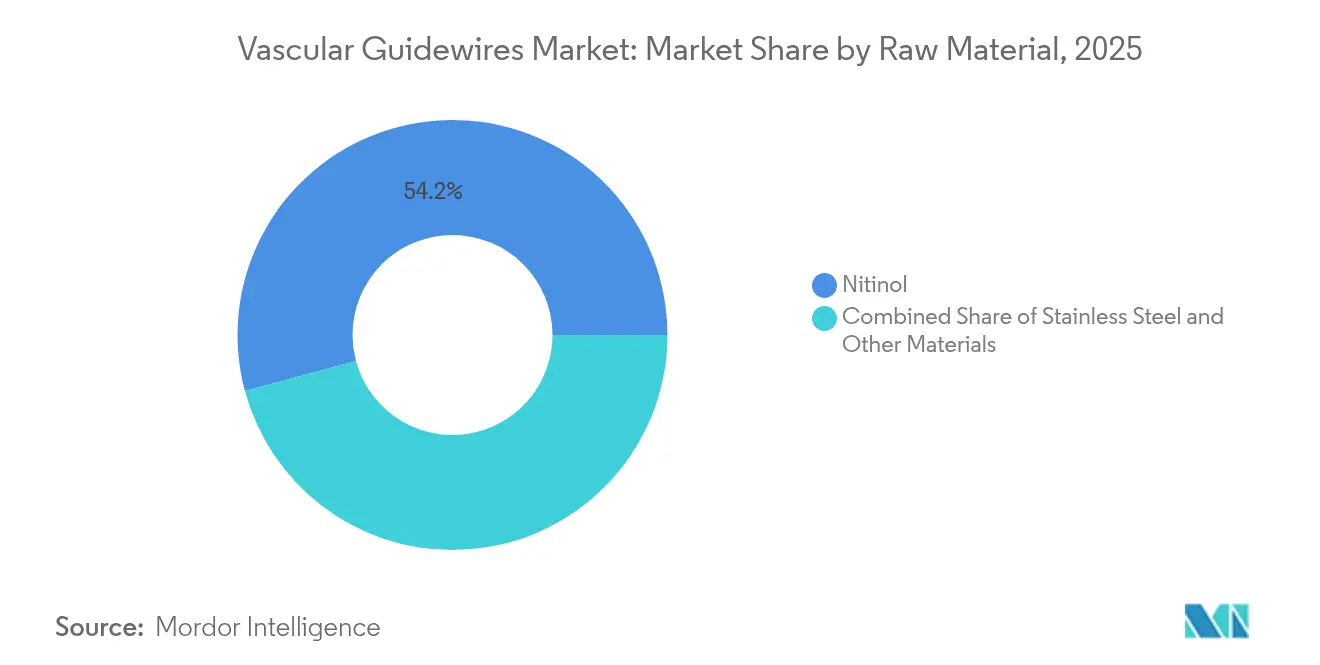
- Par matière première, le nitinol était en tête avec 54,20 % des parts de la taille du marché des fils-guides vasculaires en 2025, tandis que l'acier inoxydable devrait croître à un CAGR de 7,46 % durant 2026-2031.
- Par utilisateur final, les hôpitaux représentaient 69,52 % des parts du marché des fils-guides vasculaires en 2025, mais les centres chirurgicaux ambulatoires devraient enregistrer le CAGR le plus élevé de 8,17 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a contribué à hauteur de 44,88 % des revenus en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 8,47 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | ( ~ ) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Charge croissante des maladies cardiovasculaires | +1.8% | Mondial, notamment Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Préférence croissante pour les chirurgies mini-invasives | +1.5% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Avancées technologiques dans les fils orientables et à couple amélioré | +1.2% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Vieillissement de la population augmentant la charge des cas interventionnels | +1.0% | Mondial, plus fort dans les marchés développés | Long terme (≥ 4 ans) |
| Adoption hospitalière de salles endovasculaires assistées par robot | +0.8% | Amérique du Nord et Europe, émergent en Asie-Pacifique | Moyen terme (2-4 ans) |
| Localisation de la chaîne d'approvisionnement en nitinol de qualité médicale | +0.5% | Amérique du Nord et Europe avec répercussions sur l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des maladies cardiovasculaires
La prévalence mondiale de l'hypertension devrait passer de 51,2 % en 2020 à 61,0 % d'ici 2050, tandis que le diabète augmente de 16,3 % à 26,8 %. Ces évolutions épidémiologiques font augmenter les volumes de procédures coronariennes, périphériques et neurovasculaires, positionnant les fils-guides comme des outils d'accès essentiels. Les coûts liés aux accidents vasculaires cérébraux seuls devraient augmenter de 535 % pour atteindre 423 milliards USD d'ici 2050, soulignant la demande à long terme pour les dispositifs neurovasculaires. Les systèmes hospitaliers élargissent la capacité des laboratoires de cathétérisme et se procurent des fils à réponse en couple adaptés aux anatomies complexes des patients âgés. Les interventions préventives gagnent également du terrain, élargissant le marché adressable global des fils-guides vasculaires [1]American Heart Association, "Statistiques sur la santé cardiovasculaire et les maladies — Mise à jour 2025," heart.org.
Préférence croissante pour les chirurgies mini-invasives
Les centres chirurgicaux ambulatoires (CSA) devraient prendre en charge plus de la moitié des chirurgies ambulatoires aux États-Unis d'ici 2028, représentant une opportunité de 33 milliards USD à un CAGR de 6,9 %. Seulement 1,8 % des interventions coronariennes percutanées ont actuellement lieu dans des CSA, laissant une marge de croissance[2]Société pour l'angiographie cardiovasculaire et les interventions, "Intervention coronarienne percutanée en milieu ambulatoire," scai.org. Les économies de coûts, la récupération plus rapide et des bilans de sécurité comparables incitent les payeurs et les prestataires à privilégier les soins endovasculaires ambulatoires, augmentant ainsi la demande de fils-guides polyvalents performant de manière fiable dans différents contextes procéduraux.
Avancées technologiques dans les fils orientables et à couple amélioré
Les dispositifs orientables tels que le cathéter SideEye ont réduit le temps de canulation du vaisseau cible à 199 secondes contre 703 secondes pour les options conventionnelles. Les innovations combinant des noyaux en nitinol avec des tiges à section transversale variable offrent un couple élevé sans sacrifier la flexibilité. Les conceptions hybrides, illustrées par le fil Runthrough de Terumo, défient les acteurs établis en réduisant le besoin de fils d'accompagnement dans les lésions complexes.
Vieillissement de la population augmentant la charge des cas interventionnels
Les patients âgés de 80 ans et plus enregistrent les taux de réhospitalisation les plus élevés pour insuffisance cardiaque dans les 36 mois suivant une coronarographie. La planification procédurale tenant compte de la fragilité oriente le choix des dispositifs vers des fils offrant un retour tactile sensible et une meilleure capacité de poussée. Les programmes de formation spécialisée et les améliorations des fils-guides visent à atténuer les défis anatomiques posés par les vaisseaux calcifiés et tortueux prévalents chez les patients âgés.
Adoption hospitalière de salles endovasculaires assistées par robot
Le système CorPath GRX a atteint un taux de réalisation de 94 % sans conversion manuelle non planifiée lors d'embolisations d'anévrismes cérébraux, soulignant les avantages de précision de la navigation robotique. Les hôpitaux adoptant la robotique recherchent une exposition réduite aux rayonnements et une efficacité accrue du flux de travail, créant une demande de fils-guides optimisés pour les interfaces robotiques.
Analyse de l'impact des freins*
| Frein | ( ~ ) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Incidence croissante des rappels de produits et des lettres d'avertissement de la FDA | -1.2% | Mondial, plus sévère en Amérique du Nord | Court terme (≤ 2 ans) |
| Érosion des prix face à la banalisation dans les marchés matures | -0.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Pénuries mondiales de matière première en nitinol | -0.6% | Mondial, aiguë en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Réglementation liée aux PFAS sur les revêtements hydrophiles | -0.4% | Amérique du Nord et Europe, en expansion mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante des rappels de produits et des lettres d'avertissement de la FDA
Les rappels de classe I en 2024-2025, incluant des événements de séparation de revêtement, ont touché des fabricants de premier plan et des centaines de milliers de dispositifs. L'environnement réglementaire renforcé incite les prestataires à diversifier leurs fournisseurs, tandis que les fabricants renforcent les contrôles qualité pour préserver la confiance du marché.
Érosion des prix face à la banalisation dans les marchés matures
Les organisations d'achats groupés utilisent leur pouvoir d'achat consolidé pour négocier des prix plus bas, comprimant les marges dans les catégories de fils-guides standard. Les nouveaux entrants d'Asie-Pacifique proposent des substituts compétitifs en termes de coûts, amplifiant la concurrence par les prix en Amérique du Nord et en Europe.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
l'élargissement de la portée clinique stimule la différenciationLes guides coronariens détenaient une part de 46,02 % du marché des guides vasculaires en 2025 en raison des volumes élevés d'ICP à l'échelle mondiale. Les guides neurovasculaires, bien que moins importants en termes de chiffre d'affaires, affichent un CAGR prévu de 8,14 %, reflétant une sensibilisation croissante aux accidents vasculaires cérébraux et des améliorations des dispositifs d'accès distal. Les fils hybrides avancés influencent les préférences des cliniciens en combinant des extrémités souples avec une rigidité proximale, réduisant ainsi le recours à de multiples échanges de guides. L'intégration de l'intelligence artificielle est à l'étude, laissant entrevoir de futurs guides intelligents capables de cartographier les vaisseaux en temps réel.
Le segment périphérique poursuit une croissance stable, alimentée par l'augmentation de l'incidence de l'artériopathie périphérique. Les guides urologiques bénéficient de l'évolution générale vers une prise en charge mini-invasive des calculs, bien qu'ils restent une niche par rapport aux applications cardiovasculaires.


Par revêtement :
la performance hydrophile face aux contraintes réglementairesLes fils-guides revêtus représentaient 62,48 % de la taille du marché des fils-guides vasculaires en 2025, les couches hydrophiles améliorant la lubrification dans les anatomies tortueuses. L'examen réglementaire lié aux PFAS accélère la R&D vers des chimies alternatives, incitant les fabricants à déposer de nouveaux brevets pour des revêtements sans fluor ou biodégradables. Les fils-guides non revêtus se développent à un CAGR de 7,69 % car les opérateurs apprécient le retour tactile direct dans certains cas coronariens et périphériques, et parce que les marchés sensibles aux prix réévaluent les avantages des revêtements premium.
Par matière première :
la superélasticité du nitinol face aux contraintes d'approvisionnementLe nitinol représentait 54,20 % des parts car ses caractéristiques de mémoire de forme facilitent la navigation dans les vaisseaux complexes. Les récentes pénuries de matière première et les hausses de prix influencent les stratégies d'approvisionnement, notamment la mise en place d'installations de fusion localisées à proximité des principaux pôles de fabrication de dispositifs. L'acier inoxydable reste attrayant pour son profil de coût et son couple fiable, affichant un CAGR de 7,46 %. Les hybrides polymère-métal et les noyaux en PEEK gagnent en attention pour les spécialités pédiatriques et neurovasculaires où les profils ultra-bas sont essentiels.
Par utilisateur final :
le virage ambulatoire remodèle les achatsLes hôpitaux ont absorbé 69,52 % de la demande de 2025 en raison de leur capacité à gérer les urgences complexes. Pourtant, le marché des fils-guides vasculaires connaît une expansion rapide des CSA à un CAGR de 8,17 %, portée par un remboursement favorable et une équivalence de sécurité démontrée dans les interventions coronariennes percutanées. Les cliniques spécialisées et les laboratoires de cathétérisme dédiés occupent une niche croissante pour les interventions de routine à volume élevé, mettant l'accent sur la standardisation et la maîtrise des coûts.
Analyse géographique
Marché des Guides Vasculaires en Amérique du Nord
L'Amérique du Nord a conservé une part de revenus de 44,88 % en 2025. Un remboursement solide, l'adoption précoce des plateformes robotiques et de larges réseaux de formation clinique soutiennent la demande. Cependant, une surveillance post-commercialisation plus stricte de la FDA allonge les cycles d'approbation et augmente les coûts de conformité. Les contrats de soins basés sur la valeur exigent de plus en plus des preuves de résultats, ce qui pousse les fournisseurs à lier les performances des dispositifs au coût total des soins.
Marché des Guides Vasculaires en Asie-Pacifique
L'Asie-Pacifique est projetée à un CAGR de 8,47 % jusqu'en 2031. Le marché des dispositifs médicaux en Chine, dont l'objectif est d'atteindre 55,67 milliards USD d'ici 2029, bénéficie de politiques telles que Made in China 2025 qui favorisent la production nationale. L'Indonésie a atteint 2,3 milliards USD en 2024 et continue de s'appuyer sur les règles TKDN qui imposent un contenu local. Les nouveaux codes de conduite marketing de l'Inde améliorent la transparence, bien qu'ils nécessitent des ajustements à court terme pour les fournisseurs multinationaux. La hausse des volumes de procédures, l'élargissement de la couverture d'assurance et les investissements gouvernementaux dans les soins cardiovasculaires positionnent la région comme le principal moteur de la croissance incrémentale des revenus du marché des guides vasculaires.
Marché des Guides Vasculaires en Europe
L'Europe affiche une demande stable dans un contexte de cadres réglementaires rigoureux. Les normes harmonisées mises à jour en 2024 introduisent des voies plus claires pour le marquage CE, bien qu'avec des exigences documentaires plus élevées. La démographie vieillissante du continent maintient un nombre élevé de procédures, tandis que les évaluations coût-efficacité encouragent l'adoption de guides vasculaires alliant performance et valeur économique. La divergence induite par le Brexit complique encore la logistique d'approvisionnement entre le Royaume-Uni et l'UE, mais est progressivement atténuée par des accords de reconnaissance mutuelle.
Marché des Guides Vasculaires au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud présentent un potentiel émergent. Les pays du Conseil de Coopération du Golfe investissent dans des centres d'excellence cardiovasculaire, tandis que le Brésil et l'Argentine développent leurs réseaux de laboratoires de cathétérisme malgré des obstacles au remboursement. L'accès au marché repose largement sur des partenariats avec des distributeurs et sur la conformité aux réglementations locales en constante évolution.

Paysage réglementaire
Les fils-guides vasculaires sont réglementés comme des dispositifs cardiovasculaires invasifs, avec des exigences d'approbation et de surveillance centrées sur la performance et l'étiquetage. Aux États-Unis, l'entrée sur le marché suit généralement la voie FDA 510(k), soutenue par les recommandations de la FDA sur les tests de performance et l'étiquetage recommandé pour les fils-guides coronaires, périphériques et neurovasculaires. Les fabricants opèrent également sous la Quality System Regulation (21 CFR Part 820) et les exigences applicables en matière de biocompatibilité, de stérilisation et d'emballage.
En Europe, les fils-guides vasculaires relèvent du Règlement (UE) 2017/745 (MDR), qui exige une documentation technique et une évaluation par un organisme notifié pour le marquage CE. Les fabricants alignent généralement leurs soumissions sur les exigences des annexes du MDR, avec les recommandations du Medical Device Coordination Group (MDCG) utilisées comme référence de mise en œuvre. Sur le plan international, la norme ISO 11070:2014 (incluant l'Amendement 1:2018) reste une norme de performance de référence pour les fils-guides intravasculaires stériles à usage unique, soutenant des méthodes de test telles que la résistance à la traction et les essais de flexion qui sous-tendent la vérification de conception et la conformité continue.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les matériaux et composants spécialisés, notamment les âmes en nitinol de qualité médicale et en acier inoxydable, les bobines distales (souvent avec des alliages radio-opaques tels que le platine-iridium), et les chimies de surface à faible friction telles que les revêtements hydrophiles ou les gainages en PTFE. Les capacités de fabrication de composants et de sous-traitance, telles que le traitement de précision des fils, le bobinage et les services d'assemblage de fils-guides, soutiennent les OEM et les fabricants de dispositifs de marque en fournissant des sous-ensembles finis, des services de revêtement et des intrants d'emballage stérile.
La fabrication est intensive en ingénierie et comprend généralement des étapes telles que le meulage sans centre pour les cônes, le micro-bobinage pour un comportement distal cohérent, le soudage laser pour la fixation de l'embout, l'électropolissage et l'application de revêtement avec durcissement contrôlé, suivis de la validation de la stérilisation et de l'emballage. Les exigences réglementaires et de qualité, notamment les attentes FDA 510(k) et la vérification alignée sur les normes ISO pour la biocompatibilité, la stérilisation, l'emballage et la performance des fils-guides, façonnent la qualification des fournisseurs et la validation des processus. Côté commercialisation, la stratégie de distribution couvre les comptes hospitaliers et de salles de cathétérisme directs ainsi que des modèles de distributeurs pour les marchés émergents, les partenariats commerciaux influençant l'accès en aval, comme l'accord de distribution exclusif aux États-Unis annoncé par Medtronic en juillet 2025 pour les fils-guides périphériques de Future Medical Design (F-14 et F-18).
Paysage concurrentiel
Le marché des fils-guides vasculaires affiche une consolidation modérée. Le rachat de Silk Road Medical par Boston Scientific pour 1,26 milliard USD en 2024 a renforcé son portefeuille carotidien. Teleflex a renforcé sa présence en acquérant l'unité d'intervention vasculaire de BIOTRONIK pour 760 millions EUR, accédant à un espace adressable de 10 milliards USD.
Parallèlement aux acquisitions, les entreprises leaders intensifient leur R&D sur les fils orientables et compatibles avec les robots. Les dépôts de brevets mettent en évidence des tiges à section transversale variable et des zones de rigidité commutable permettant des procédures à fil unique sur différentes morphologies de lésions.
Les perturbateurs émergents exploitent la fabrication additive pour adapter la géométrie des microstructures afin d'améliorer la réponse en couple. Les start-ups spécialisées dans les niches pédiatriques et neurovasculaires obtiennent des autorisations de la FDA, comme en témoigne le système de stent Minima conçu pour les nouveau-nés pesant au moins 1,5 kg. Les marques établies défendent leurs parts en développant des solutions intégrées — regroupant fils-guides, cathéters et plateformes robotiques pour offrir des écosystèmes procéduraux de bout en bout. Les antécédents en matière de qualité et la résilience de l'approvisionnement sont de plus en plus décisifs alors que les prestataires examinent attentivement les fournisseurs à la suite des récents rappels.
Leaders du secteur des fils-guides vasculaires
Boston Scientific Corporation
Stryker Corporation
Terumo Medical Corporation
Abbott Laboratories
B. Braun Melsungen AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Guides Vasculaires
- Boston Scientific
- Abbott Laboratories
- Terumo
- Asahi Intecc
- Medtronic
- Cardinal Health
- B. Braun
- AngioDynamics
- Stryker
- Cook Group
- Integer Holdings
- Lepu Medical
- FMD Co. Ltd
- Teleflex
- Merit Medical Systems
- Cordis (Hellman & Friedman)
- Penumbra
- MicroPort
- Nipro
- Bentley InnoMed GmbH

Opportunités de marché et perspectives d'avenir
Les opportunités se regroupent autour de deux lacunes reflétées dans les signaux de marché actuels : la résilience de l'approvisionnement pour les plateformes à base de nitinol et des cycles de renouvellement de portefeuille plus rapides pour les cas d'usage micro et neurovasculaires spécialisés. Les initiatives de localisation de capacité et d'intégration verticale créent de la marge pour les fournisseurs et les OEM capables de réduire les délais pour les âmes, les revêtements et les assemblages prêts à la stérilisation. Cela est particulièrement pertinent étant donné que le nitinol reste la principale matière première en part (54,20 % en 2025) et que les fils-guides revêtus dominent par type de revêtement (62,48 % en 2025).
Un indicateur tangible est l'ouverture par Confluent Medical Technologies d'un Centre d'Excellence pour fils en nitinol de 26 000 pieds carrés à Hyderabad, en Inde, en mai 2026, l'entreprise déclarant qu'elle doublerait sa production de fils en nitinol. Sur le plan produit, la cadence 2026 des autorisations américaines indique un potentiel actif d'innovation et de différenciation dans les segments de diamètre plus petit, de micro-spécialités et de navigation complexe. Les autorisations FDA 510(k) délivrées entre mars et avril 2026 pour plusieurs familles de fils-guides, notamment le DCwire Micro Guidewire de Peijia Medical, le Willow 24 Guidewire d'Arbor Endovascular, les séries Aristotle et Zoom Wire 14 de Scientia Vascular, ainsi que le Zenith Micro Guidewire de Suzhou Zenith Vascular SciTech, signalent une entrée continue et une expansion de portefeuille dans les fils spécialisés. Parallèlement, l'examen minutieux lié aux PFAS concernant les revêtements hydrophiles pousse le développement de chimies de surface alternatives, ouvrant de l'espace pour les fournisseurs capables de proposer des systèmes de revêtement validés et conformes, et pour les marques capables de documenter la performance et l'intégrité particulaire alors que la sensibilité aux rappels augmente.
Recent Industry Developments in Marché des Guides Vasculaires
- Mai 2026 : Confluent Medical Technologies a ouvert un Centre d'Excellence pour fils en nitinol de 26 000 pieds carrés à Hyderabad, en Inde, et a déclaré qu'elle doublerait sa production de fils en nitinol. La capacité supplémentaire en amont soutient les chaînes d'approvisionnement des fils-guides et des dispositifs interventionnels plus larges qui dépendent d'une disponibilité et d'un traitement constants du nitinol de qualité médicale.
- Juillet 2025 : Medtronic a annoncé un accord de distribution exclusif aux États-Unis pour les fils-guides périphériques de Future Medical Design, incluant les modèles en acier inoxydable F-14 et F-18 utilisés pour l'accès transradial. L'accord élargit la portée de Medtronic dans les interventions périphériques par extension de portefeuille et exploite la force de son canal commercial pour développer une offre de fils spécialisés.
- Septembre 2024 : Philips a obtenu l'autorisation de la FDA américaine pour le fil-guide LumiGuide amélioré et a rapporté avoir traité son 1000e patient utilisant la technologie de guidage de dispositif 3D. Cette autorisation et cette étape d'utilisation renforcent l'adoption de solutions de fils-guides guidées par l'image et intégrées au flux de travail, qui se différencient au-delà de la seule performance mécanique.


Marché des Guides Vasculaires Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre le chiffre d'affaires généré par les guides vasculaires utilisés pour accéder aux vaisseaux sanguins et les naviguer lors de procédures diagnostiques et interventionnelles endovasculaires, dans les établissements hospitaliers et les structures de soins ambulatoires, comptabilisé au niveau du fabricant en USD.
Exclusions du périmètre : sont exclus les guides non vasculaires utilisés uniquement dans les procédures urologiques ou gastro-entérologiques, ainsi que les chiffres d'affaires liés aux cathéters, stents, ballons et consoles d'imagerie.
Aperçu de la Segmentation
- Par produit
- Fils-guides périphériques
- Fils-guides coronariens
- Fils-guides d'urologie
- Fils-guides neurovasculaires
- Par revêtement
- Revêtu
- Non revêtu
- Par matière première
- Nitinol
- Acier inoxydable
- Autres matériaux (PEEK, hybrides polymères)
- Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Cliniques spécialisées et laboratoires de cathétérisme
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par l'élaboration d'une cartographie claire de la demande en procédures endovasculaires et des environnements de soins dans lesquels les guides vasculaires sont couramment utilisés. Nous avons consulté des sources publiques et librement accessibles, telles que les bases de données de dispositifs médicaux de la FDA américaine et ses communications de sécurité, les données du CDC américain et de l'OMS relatives à la charge cardiovasculaire et diabétique, les statistiques de santé de l'OCDE comme indicateurs d'utilisation, ainsi que des sources telles que la Banque mondiale pour le contexte macroéconomique et les dépenses de santé.
Nous avons ensuite exploité les rapports annuels des entreprises, les présentations aux investisseurs, les retranscriptions des conférences téléphoniques sur les résultats, ainsi que les pages de sociétés et associations médicales reconnues, afin de comprendre le positionnement des produits, les tendances tarifaires et l'adoption des modèles revêtus par rapport aux modèles non revêtus. Le cas échéant, nous avons complété ces sources par des abonnements payants pour les données financières et de veille des entreprises, les actualités et données financières, les bases de données de brevets, ainsi que les données d'importation et d'exportation au niveau des expéditions, afin de vérifier les signaux d'approvisionnement et leur calendrier. Les sources documentaires mentionnées ci-dessus sont données à titre illustratif uniquement, de nombreuses autres références publiques et payantes ayant également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les données primaires ont été recueillies par le biais d'entretiens avec des experts et d'enquêtes structurées auprès de fabricants, de distributeurs, de parties prenantes des laboratoires de cathétérisme et de laboratoires vasculaires, ainsi que d'acheteurs et d'utilisateurs cliniques qui acquièrent ou prescrivent des guides. Ce marché étant mondial, nous avons équilibré les retours d'information entre les Amériques, la zone EMEA et l'APAC afin de valider la composition régionale des procédures, les fourchettes de prix habituelles, ainsi que le rythme des évolutions en matière de revêtements et de matériaux, qui ne sont pas toujours visibles dans les statistiques publiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 17 % | APAC : 44 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 34 % |
| Acteurs de plus petite taille : 17 % | Managers : 42 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été réalisé selon une approche descendante dans laquelle les volumes de procédures et les bassins de patients traités sont reconstitués par zone géographique, puis traduits en demande de guides en appliquant des taux d'utilisation par acte et le comportement de remplacement habituel. Une fois ce bassin de demande constitué, les prix ont été appliqués en utilisant des prix de vente moyens pondérés tenant compte du type de revêtement, du matériau et de la complexité clinique, puis ajustés en fonction de l'inflation et de l'évolution du mix produit.
Afin de maintenir la réalisme du modèle, plusieurs paramètres ont été suivis de près, notamment le nombre annuel de procédures d'angioplastie et de pose de stents, les indicateurs de débit des laboratoires de cathétérisme, les tendances de prévalence de l'artériopathie périphérique et de la coronaropathie, la répartition des actes entre hôpitaux et structures ambulatoires, ainsi que la diffusion des revêtements hydrophiles susceptibles de faire évoluer les niveaux de prix. Les résultats ont été corroborés par des approximations ascendantes sélectives, notamment des recoupements avec les chiffres d'affaires des fournisseurs, des vérifications des canaux de distribution, et une logique de prix de vente moyen multiplié par les volumes sur des marchés où les données publiées étaient plus claires. Lorsque les signaux ascendants étaient incomplets, les lacunes ont été comblées en recourant à des analogies avec des pays voisins, puis vérifiées à l'aide des retours primaires avant finalisation.
Les prévisions reposaient principalement sur une analyse de scénarios étayée par une approche multivariée légère des facteurs de croissance des procédures (vieillissement, prévalence des maladies chroniques, augmentation des capacités et stabilité des remboursements). La trajectoire de croissance finale a été alignée sur les attentes des praticiens et des équipes commerciales en matière d'adoption et d'évolution des prix au cours des prochaines années.
Validation des Données et Cycle de Mise à Jour
La validation a été effectuée en plusieurs étapes, en commençant par des vérifications de cohérence interne portant sur les volumes, les prix de vente moyens et les dépenses implicites par procédure, afin de détecter rapidement toute anomalie. Nous avons également comparé les résultats à des signaux indépendants, tels que les tendances publiques des procédures, les flux d'importation et d'exportation dans les principaux pôles de fabrication, ainsi que les évolutions réglementaires ou de remboursement majeures susceptibles de modifier les comportements d'achat.
Avant validation finale, les hypothèses et calculs ont été examinés par un autre analyste, et des reprises de contact ont été initiées lorsque les retours primaires et les résultats modélisés présentaient un écart important dans une région majeure. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements significatifs, après quoi une revue finale avant livraison est réalisée afin que les clients disposent de la vue la plus récente disponible.
Taille du Marché des Guides Vasculaires selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les guides vasculaires peuvent sembler très éloignées les unes des autres, même lorsqu'elles paraissent couvrir le même produit, car les dispositifs comptabilisés et les définitions des années de référence ne sont pas toujours alignés. Les écarts proviennent également de la manière dont les volumes de procédures sont traduits en demande unitaire, de la façon dont les prix sont pondérés entre produits revêtus et non revêtus, et du traitement des devises en période d'inflation.
Les guides non vasculaires principalement utilisés dans les procédures urologiques se situent en dehors du périmètre de Mordor Intelligence, ce qui réduit le total par rapport aux estimations qui regroupent tous les guides sous un panier de dispositifs plus large. Des écarts apparaissent également lorsque certaines publications partent de dépenses plus larges en dispositifs cardiovasculaires et appliquent une simple part de marché, car cette approche peut ignorer les différences de taux d'utilisation des guides selon le type de procédure et le cadre de soins. Un autre facteur courant est la fréquence d'actualisation, car des prix de l'année de base plus anciens peuvent surestimer ou sous-estimer les chiffres d'affaires actuels lorsque le mix produit évolue rapidement.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,72 milliard USD (2026) | |
| Éditeur Sectoriel A | 3,08 milliards USD (2026) | Utilise une définition plus large qui semble couvrir un ensemble plus vaste de guides et applique une tarification pondérée sans séparer clairement la demande vasculaire uniquement des procédures non vasculaires adjacentes, ce qui peut gonfler le total. |
| Éditeur Mondial B | 1,43 milliard USD (2026) | S'appuie sur un bassin de base plus restreint et un horizon de prévision plus long, et offre une visibilité limitée sur la manière dont les volumes de procédures, l'utilisation par acte et le mix de prix de vente moyens entre produits revêtus et non revêtus ont été validés selon les régions. |
La lecture des trois chiffres ensemble montre que l'écart s'explique principalement par ce qui est inclus dans le panier de produits et par la façon dont la demande est traduite des procédures en chiffres d'affaires. Notre méthode reste traçable car chaque région est construite à partir des volumes, des taux d'utilisation et du mix tarifaire, puis vérifiée par rapport aux signaux d'approvisionnement et aux retours d'entretiens avant finalisation des totaux.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des fils-guides vasculaires ?
La taille du marché des fils-guides vasculaires s'élève à 1,72 milliard USD en 2026 et devrait atteindre 2,37 milliards USD d'ici 2031 avec un CAGR de 6,66 %.
Quels sont les acteurs clés du marché des fils-guides vasculaires ?
Boston Scientific Corporation, Stryker Corporation, Terumo Medical Corporation, Abbott Laboratories et B. Braun Melsungen AG sont les principales entreprises opérant sur le marché des fils-guides vasculaires.
Quel segment connaît la croissance la plus rapide au sein du marché des fils-guides vasculaires ?
Les fils-guides neurovasculaires affichent la croissance la plus élevée, se développant à un CAGR de 8,14 % jusqu'en 2031 en raison de la hausse des interventions pour accidents vasculaires cérébraux et des avancées technologiques.
Quelle région détient la plus grande part du marché des fils-guides vasculaires ?
L'Amérique du Nord détient la plus grande part régionale à 44,88 % grâce à des infrastructures avancées et un large remboursement pour les interventions vasculaires.
Dernière mise à jour de la page le:



