
Taille et part du marché des pompes à vide
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.07 Milliards de dollars |
| Taille du Marché (2031) | 11.23 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.83 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes à vide par Mordor Intelligence
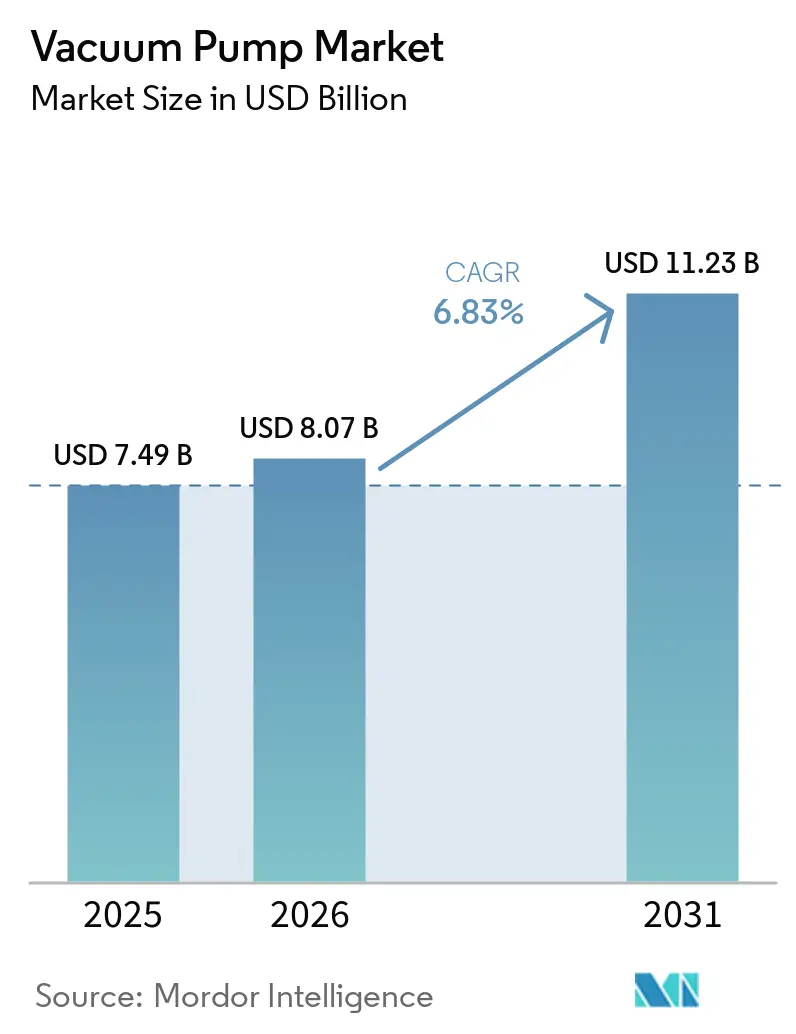
La taille du marché des pompes à vide devrait passer de 7,49 milliards USD en 2025 à 8,07 milliards USD en 2026 et devrait atteindre 11,23 milliards USD d'ici 2031, avec un TCAC de 6,83 % sur la période 2026-2031. La forte dynamique de commandes provenant des usines de semi-conducteurs, l'expansion des trains de gaz naturel liquéfié (GNL) et les lignes de revêtement d'électrodes de batteries soutiennent cette trajectoire de croissance. Les architectures mécaniques dominent encore, mais les technologies de piégeage se développent rapidement pour soutenir la lithographie par ultraviolets extrêmes (EUV), la recherche quantique et les prototypes de fusion. Les conceptions sèches supplantent les variantes à huile à mesure que les réglementations sur les substances per- et polyfluoroalkylées (PFAS) se renforcent en Amérique du Nord et en Europe. Sur le plan régional, l'Asie-Pacifique conserve son leadership, tandis que le Moyen-Orient affiche la croissance la plus rapide grâce aux mégaprojets de GNL. La concurrence se concentre sur la fabrication nationale, les logiciels de maintenance prédictive et les matériaux compatibles avec l'hydrogène, les acheteurs cherchant à réduire les coûts totaux de possession.
Principaux enseignements du rapport
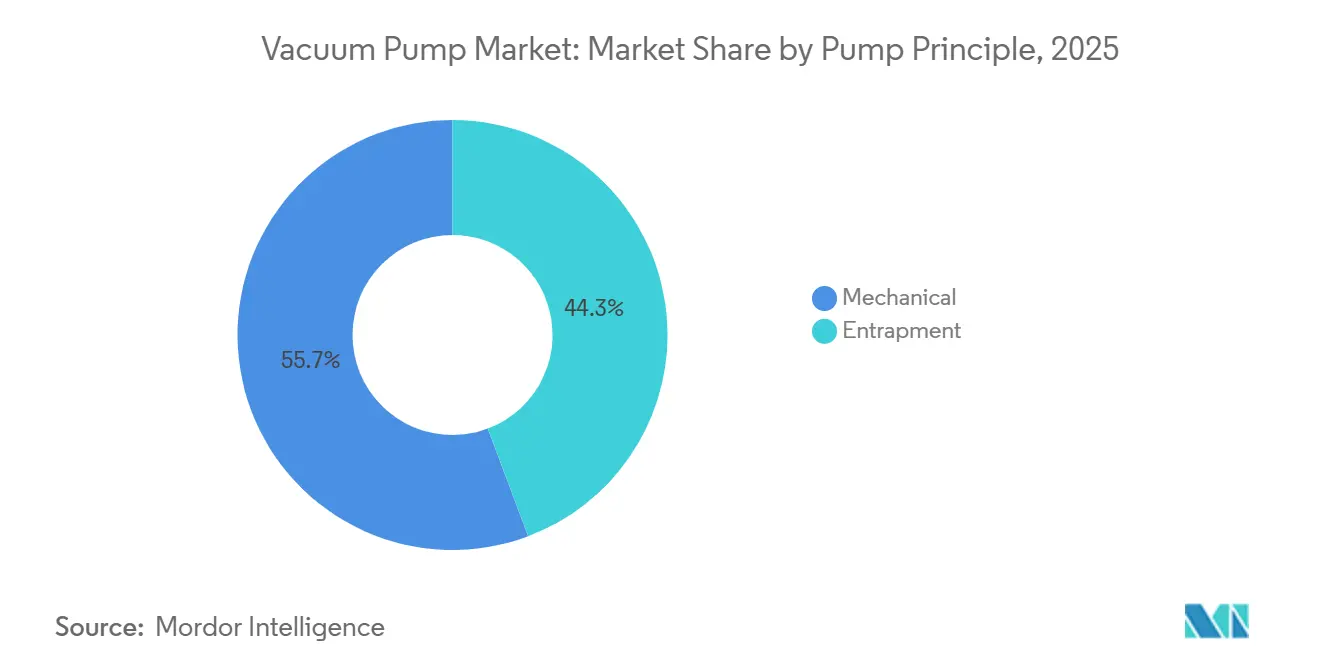
- Par principe de pompe, les conceptions mécaniques détenaient 55,74 % de la part du marché des pompes à vide en 2025, tandis que les architectures de piégeage devraient se développer à un TCAC de 7,29 % jusqu'en 2031.
- Par lubrification, les pompes à vide sèches représentaient 64,89 % de la taille du marché des pompes à vide en 2025 et progressent à un TCAC de 7,23 % jusqu'en 2031.
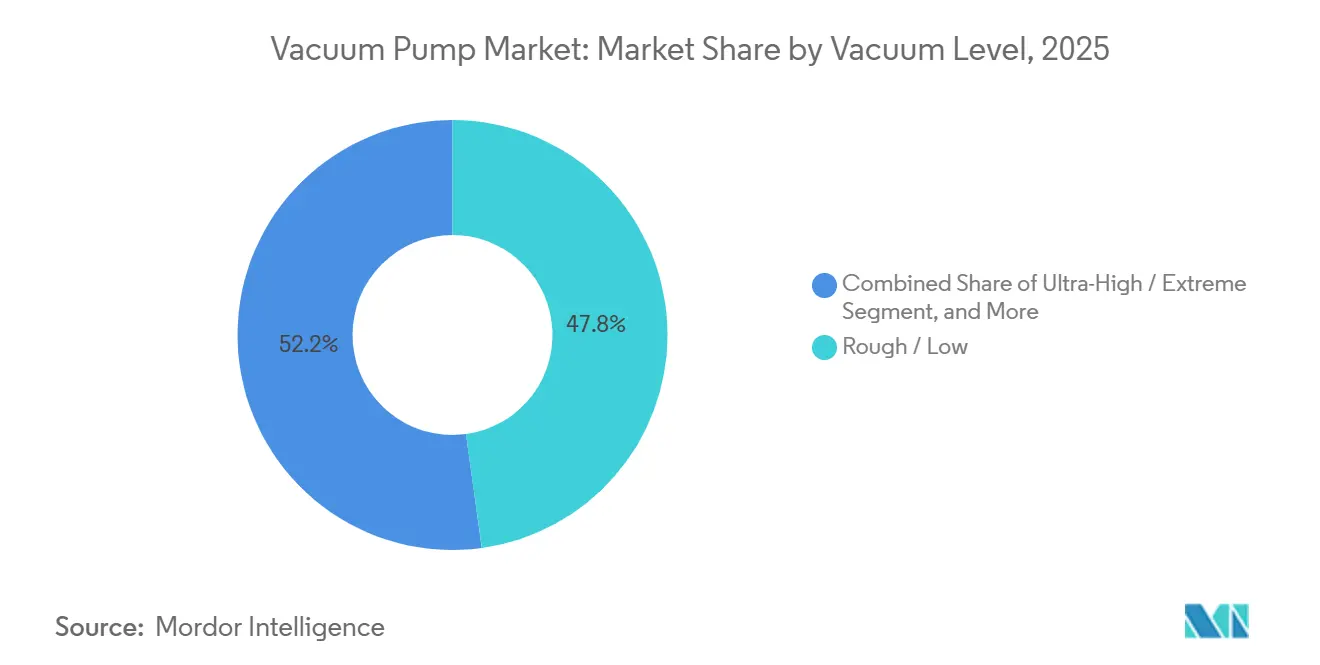
- Par niveau de vide, les plages grossières et basses ont capté 47,83 % des revenus en 2025, tandis que les plages ultra-élevées et extrêmes progressent à un TCAC de 6,61 %.
- Par secteur d'utilisation final, les semi-conducteurs et l'électronique ont dominé la demande avec 32,44 % des revenus en 2025 ; la fabrication de batteries devrait enregistrer le TCAC le plus élevé à 8,67 % jusqu'en 2031.
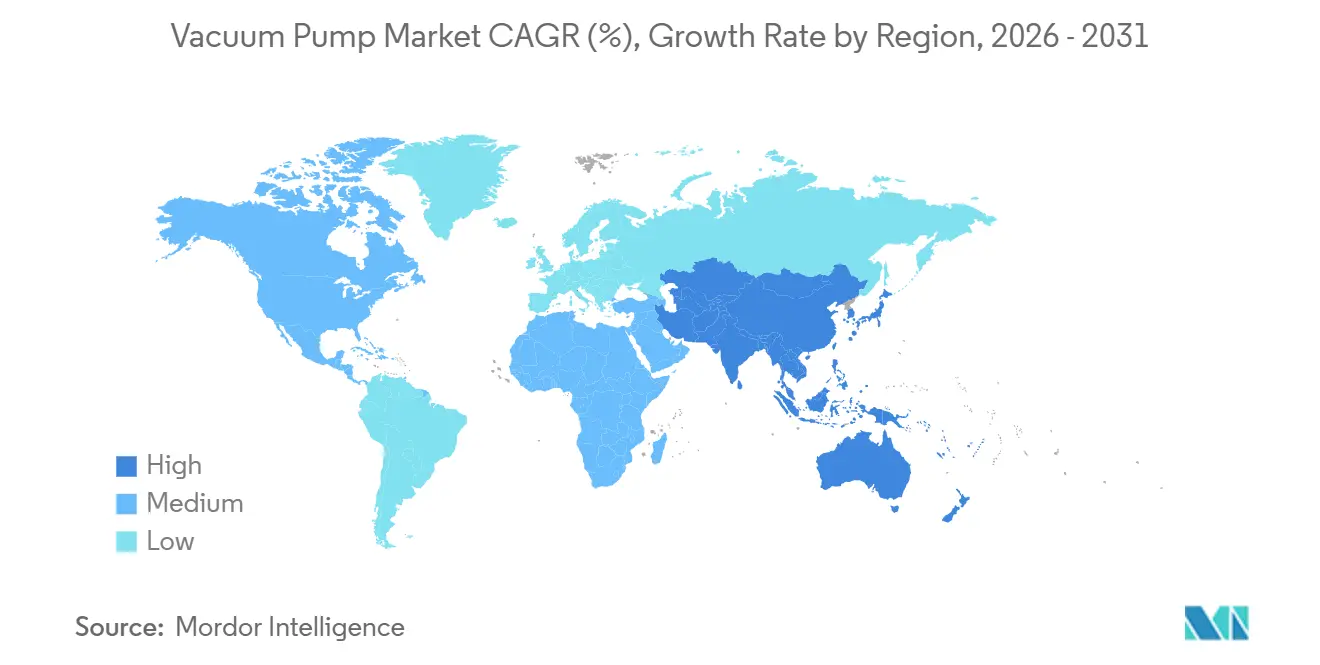
- Par géographie, l'Asie-Pacifique a généré 39,72 % des ventes mondiales de 2025, tandis que le Moyen-Orient devrait afficher le TCAC le plus rapide à 7,89 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Vide de qualité semi-conducteur dans la lithographie EUV | +1.2% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Ajouts accélérés de capacité de GNL après 2025 | +1.0% | Moyen-Orient, Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption rapide des pompes intelligentes de l'Industrie 4.0 | +0.9% | Mondial | Moyen terme (2 à 4 ans) |
| Croissance des lignes de remplissage et de finition de produits biologiques à l'échelle mondiale | +0.7% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Essor de la production d'anodes en graphite de qualité batterie | +1.1% | Asie-Pacifique, Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Déploiement des électrolyseurs d'hydrogène vert | +0.8% | Europe, Moyen-Orient, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vide de qualité semi-conducteur dans la lithographie EUV
Les scanners EUV fonctionnent en dessous de 10⁻⁶ pascal pour empêcher la diffusion des photons à 13,5 nanomètres, entraînant un changement de niveau dans les spécifications turbomolécularires et cryogéniques. Les plateformes Twinscan NXE d'ASML intègrent des réseaux turbomolécularires à plusieurs étages qui évacuent des chambres de 1 m³ en moins de 30 minutes.[1] L'expansion des usines en Arizona, au Texas et en Ohio dépasse collectivement 200 milliards USD, chaque site nécessitant 40 à 60 pompes par outil EUV et 200 à 300 pompes ailleurs dans l'usine. La transition des nœuds 7 nm vers 3 nm augmente les étapes de gravure et de dépôt de près de 30 %, stimulant le contenu en pompes par démarrage de plaquette. Les contrats de remise à neuf pour la base installée représentent une rente de marché secondaire attrayante, les opérateurs exigeant un contrôle des particules inférieur à 10 nm.
Ajouts accélérés de capacité de GNL après 2025
La capacité mondiale de liquéfaction de GNL est sur le point d'augmenter de 45 % entre 2024 et 2030, ajoutant près de 250 millions de tonnes par an au Qatar, sur la côte du Golfe américain et en Australie.[2] Chaque train emploie 10 à 15 grandes pompes à palettes rotatives ou à anneau liquide d'une puissance de 500 à 2 000 kW pour la déshydratation, l'élimination du mercure et le gaz d'étanchéité du réfrigérant. Les projets North Field de Qatar Energy représentent à eux seuls des contrats d'équipements à vide de plus de 100 millions USD. Les règles plus strictes de l'Organisation maritime internationale sur l'intensité carbone accélèrent le déploiement d'unités flottantes de stockage et de regazéification, chacune ajoutant 6 à 8 pompes de ballast et de confinement de cargaison.
Adoption rapide des pompes intelligentes de l'Industrie 4.0
Les contrôleurs de l'Internet des objets (IdO) transmettent désormais en continu les températures des roulements, les spectres de vibration et les données de signature de courant vers des plateformes en nuage, réduisant les temps d'arrêt imprévus jusqu'à un tiers dans les usines et les suites de remplissage et de finition.[3] Le HiScroll 46 de Pfeiffer Vacuum+Fab Solutions module automatiquement le lest de gaz pour gérer 530 g h-¹ de vapeur d'eau, offrant 50 % d'économies d'énergie par rapport aux conceptions à racines à plusieurs étages. Les contrats de surveillance à distance contribuent désormais à environ un cinquième des revenus du marché secondaire pour les principaux équipementiers, reflétant un pivot vers des modèles commerciaux axés sur les services.
Croissance des lignes de remplissage et de finition de produits biologiques à l'échelle mondiale
Les producteurs d'anticorps monoclonaux et de vaccins à ARNm exploitent des lyophilisateurs à 10 à 100 pascal, associant généralement chaque chambre à une unité à palettes rotatives ou à griffe sèche de 200 à 500 m³ h-¹. Quarante-sept usines de produits biologiques préqualifiées par l'OMS ont installé deux à quatre lyophilisateurs chacune depuis 2024. Les sites de Pfizer à Kalamazoo et de Moderna à Marlborough ont collectivement commandé 12 chambres en 2025, générant des achats de pompes d'une valeur d'environ 16 millions USD. Les formats à usage unique ont paradoxalement augmenté la demande de vide, car l'évacuation des poches et l'étanchéité des connecteurs stériles nécessitent des pompes à spirale sèche portables avec des protocoles de nettoyage validés.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix des terres rares (moteurs NdFeB) | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Réglementations plus strictes sur les lubrifiants PFAS | -0.5% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Coût total de possession élevé dans les plages de vide ultra-élevé | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Pénurie de main-d'œuvre qualifiée pour l'entretien des pompes | -0.3% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des terres rares (moteurs NdFeB)
Les aimants néodyme-fer-bore alimentent environ les trois quarts des pompes turbomolécularires, mais l'oxyde de néodyme est passé de 68 USD kg-¹ en janvier 2024 à 94 USD kg-¹ en décembre 2025 après que la Chine a resserré ses quotas d'exportation. L'inflation des coûts des matériaux qui en résulte a ajouté 800 à 1 200 USD par pompe haut de gamme, érodant les marges brutes là où les accords d'approvisionnement pluriannuels des équipementiers plafonnent la répercussion des prix. Les alternatives telles que les entraînements à ferrite ou à réluctance commutée sacrifient 15 à 20 % d'efficacité énergétique et agrandissent les boîtiers de moteurs jusqu'à 40 %, compliquant l'installation dans les outils semi-conducteurs compacts.
Réglementations plus strictes sur les lubrifiants PFAS
La proposition de l'Agence de protection de l'environnement des États-Unis de classer le PFOA et le PFOS comme dangereux au titre du CERCLA, associée aux limites de 25 ppb de l'annexe XVII du règlement REACH européen, oblige à reformuler les fluides à base de perfluoropolyéther. Les opérateurs font face à des coûts de modernisation de 15 000 à 40 000 USD par pompe pour passer des architectures à huile aux architectures sèches. Bien que les substituts hydrocarbonés évitent la responsabilité, ils nécessitent des intervalles de maintenance 40 % plus courts lors des cuissons à haute température, ce qui gonfle les budgets de maintenance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par principe de pompe :
les technologies de piégeage répondent aux besoins quantiques et de fusionLes pompes mécaniques ont généré 55,74 % du marché des pompes à vide en 2025, dominées par les conceptions à palettes rotatives, à vis, à griffe et à racines utilisées dans le traitement des aliments, du bois et du GNL. Les solutions de piégeage, cryogéniques, getter et à ions représentent une base plus petite mais devraient croître à un TCAC de 7,29 %. Ce changement découle des réfrigérateurs à dilution pour l'informatique quantique et des tokamaks pour l'énergie de fusion qui exigent un fonctionnement sans vibration en dessous de 10⁻⁸ pascal. La série LS d'ULVAC intègre des étages cryogéniques dans des boîtiers à vis, éliminant les interférences électromagnétiques tout en offrant des pressions de base d'un ordre de grandeur inférieur à celles de leurs homologues mécaniques. Par ailleurs, Industrial Fusion Solutions du Royaume-Uni a attribué un contrat de 225 000 GBP pour un prototype cryogénique composé en 2025, soulignant la demande naissante dans le secteur de la fusion.
L'adoption du piégeage est tempérée par des coûts d'acquisition plus élevés et des compétences de maintenance spécialisées, mais les économies totales de possession s'accumulent grâce au fonctionnement sans huile, à l'absence de reflux et à des intervalles de maintenance prolongés. À mesure que la lithographie par ultraviolets extrêmes migre vers les transistors à grille tout autour, les réseaux de pompage getter complètent de plus en plus les lignes d'avant turbomolécularires pour obtenir des vides sans hydrocarbures. Les fournisseurs mécaniques répondent avec des offres hybrides vis plus panneau cryogénique, mais la complexité de l'intégration des composants allonge les délais d'approvisionnement.
Par lubrification :
les conceptions sèches gagnent des parts dans le contexte d'élimination progressive des PFASLes pompes sèches ont représenté 64,89 % du chiffre d'affaires en 2025 et devraient maintenir un CAGR de 7,23 % jusqu'en 2031. Cette transition est portée par les restrictions relatives aux PFAS et les exigences des salles blanches qui limitent le reflux d'hydrocarbures à 10⁻⁹ torr-litres s-¹ conformément aux directives SEMI S2. L'usine de New York d'Edwards Vacuum, financée par le CHIPS Act, vise à livrer des unités à vis sèches de qualité semiconducteur fabriquées localement en 4 semaines, contre 12 à 16 semaines pour les importations asiatiques. Sur le marché des pompes à vide de laboratoire, les subventions gouvernementales accordées dans le cadre du CHIPS Act américain ont également soutenu les investissements dans les équipements semiconducteurs nécessitant un pompage à haute pression, générant ainsi une demande intersectorielle. Les lancements de l'IDP-45 d'Agilent et de l'EV-X d'Ebara soulignent davantage l'orientation des fournisseurs vers des technologies sans huile adaptées aux chimies de gravure corrosives et aux environnements de laboratoire à faible bruit.
Les variantes à joint d'huile conservent leur position dans la distillation chimique, l'énergie et les lignes pharmaceutiques traditionnelles où les budgets d'investissement ou les charges de gaz corrosifs compliquent l'adoption de systèmes secs. Pourtant, même les opérateurs les plus conservateurs réévaluent l'économie du cycle de vie à mesure que les frais d'élimination des huiles usagées, les audits de conformité des lubrifiants et les arrêts de maintenance imprévus apparaissent dans les modèles de coût total. La taille du marché des pompes à vide pour les architectures sèches est donc appelée à croître plus rapidement que celle de leurs homologues à joint d'huile, malgré une prime initiale de 40 à 60 %.
Par niveau de vide :
le vide ultra-élevé s'étend au-delà de la rechercheLes plages grossières et basses ont capté 47,83 % des revenus en 2025, tandis que les plages ultra-élevées et extrêmes progressent à un TCAC de 6,61 %. Les pompes à vide grossier et bas fonctionnent entre 1 kPa et 100 Pa, servant des applications de manutention en vrac telles que l'emballage alimentaire sous atmosphère modifiée et le séchage en four à bois. Les plages moyennes s'adressent à la lyophilisation et au traitement thermique des métaux, tandis que les vides élevés (10⁻³ à 1 Pa) sous-tendent l'instrumentation analytique et le dépôt en couche mince. Les vides ultra-élevés inférieurs à 10⁻⁶ Pa se développent en dehors des laboratoires nationaux à mesure que la lithographie EUV, l'épitaxie par jets moléculaires et le dépôt émergent de batteries à état solide migrent vers les usines commerciales.
Les lignes d'électrolytes à état solide spécifient désormais des fours à vide élevé en dessous de 10⁻² Pa pour empêcher les films de nitrure de lithium et de grenat de s'hydrolyser pendant le frittage. Les racks d'informatique quantique utilisent des cryopompes à plusieurs étages pour maintenir des environnements à millikelvin à des débits d'hélium-3 d'environ 2 mmol s-¹. En conséquence, la taille du marché des pompes à vide dans les segments ultra-élevés devrait croître régulièrement, bien que les exigences accrues en matière de pureté des matériaux, d'étanchéité et de contrôle des vibrations fassent monter les prix.

Par secteur d'utilisation final :
les lignes de batteries affichent la croissance la plus élevéeLes semi-conducteurs et l'électronique ont conservé une part de 32,44 % en 2025, mais la fabrication de batteries devrait afficher le TCAC le plus élevé à 8,67 % jusqu'en 2031. Le pipeline de gigafactories en Europe, visant 800 GWh d'ici 2030, ainsi que les incitations nord-américaines de 45 USD kWh-¹ dans le cadre de la loi sur la réduction de l'inflation, alimentent les commandes d'unités rotatives et à vis sèches de 300 à 800 m³ h-¹ par four de séchage. Chaque gigawattheure de capacité nécessite 15 à 25 millions USD d'équipements à vide, stimulant le marché des pompes à vide sur les lignes d'électrodes.
Le pétrole et le gaz, y compris la déshydratation du GNL et la récupération des vapeurs, maintient une part stable dans les chiffres moyens de la demande, tandis que les lignes de remplissage et de finition pharmaceutiques et la distillation chimique représentent collectivement environ un cinquième. Les industries alimentaires et des boissons, principalement pour l'emballage et la lyophilisation, représentent une part significative dans les chiffres élevés à un seul chiffre. Par ailleurs, la production d'énergie, via les systèmes d'étanchéité des turbines, apporte une contribution modeste dans les chiffres bas à un seul chiffre.
Analyse géographique
Marché des pompes à vide en Asie-Pacifique
L'Asie-Pacifique a représenté 39,72 % du chiffre d'affaires mondial en 2025, ce qui en fait la région détenant la plus grande part de marché des pompes à vide. Ce leadership reflète la volonté de la Chine de localiser ses équipements, l'expansion de la production de puces mémoire en Corée du Sud et la base de fournisseurs bien établie du Japon. Des fabricants nationaux tels que Wintek et Kashiyama remportent des commandes dans les lignes de semi-conducteurs à nœuds matures et de photovoltaïque, tandis que les contrôles à l'exportation des États-Unis restreignent l'importation d'outils avancés. Samsung et SK Hynix ont ensemble représenté un cinquième de la demande régionale en ajoutant des pompes pour la mémoire à haute bande passante et les empilements NAND 3D de plus de 200 couches. Le deuxième atelier de révision d'Ebara en Corée du Sud renforce davantage la capacité de service locale.
Marché des pompes à vide au Moyen-Orient
Le Moyen-Orient est la région à la croissance la plus rapide, avec un CAGR prévisionnel de 7,89 % jusqu'en 2031. Les projets North Field East et South de Qatar Energy déploient chacun jusqu'à 15 grandes unités à palettes rotatives ou à anneau liquide, générant des contrats d'une valeur supérieure à 100 millions USD. Le développement pétrochimique de la Vision 2030 de l'Arabie Saoudite et les programmes hydrogène des Émirats arabes unis accroissent la demande de pompes turbomoléculaires compatibles avec l'hydrogène. Les investissements annoncés dans le GNL, la pétrochimie et le dessalement dans la région dépassent 300 milliards USD, un portefeuille de projets qui devrait doubler la taille du marché des pompes à vide dans la région sur la période de prévision. L'adoption croissante de plateformes de maintenance prédictive devrait également élargir les flux de revenus du marché de l'après-vente.
Marché des pompes à vide dans les Amériques, en Europe et en Afrique
L'Amérique du Nord a généré environ 11 % des ventes mondiales en 2025, et cette part augmentera à mesure que l'usine d'Edwards Vacuum dans le comté de Genesee et le complexe Intel de 100 milliards USD en Ohio atteindront leur plein régime, réduisant les délais de livraison à quatre semaines et satisfaisant aux règles de contenu national du CHIPS Act. L'Europe, qui détient environ 3 %, devrait enregistrer des gains progressifs grâce aux gigafactories de batteries et aux lignes d'électrolyseurs REPowerEU nécessitant des systèmes de séchage sous vide poussé et de détection de fuites. L'Amérique du Sud et l'Afrique représentent ensemble une part à un chiffre moyen, le secteur de la pâte à papier au Brésil et les usines pétrochimiques d'Afrique du Sud ancrant les commandes, tandis que les projets miniers et d'infrastructure créent des opportunités supplémentaires.
Paysage réglementaire
Les pompes à vide vendues en Europe sont généralement conformes aux exigences de sécurité de la norme EN 1012-2:1996+A1:2009, qui couvrent les aspects de conception, d'installation, d'exploitation et de maintenance des pompes à vide. Dans les applications à semi-conducteurs, les acheteurs se réfèrent également aux contrôles de sécurité des outils et de contamination de type SEMI S2, renforçant les pratiques de documentation, de validation et d'installation qui favorisent des configurations sèches et à faible reflux éprouvées.
La politique commerciale et chimique influence également les décisions d'achat et les choix de produits. Aux États-Unis, les pompes à vide classées sous le code HTS 8414.10.00.00 sont soumises à un droit de douane NPF de 2,5 %, tandis que les surtaxes temporaires sur les machines ont fait face à une incertitude juridique en 2026, ajoutant de la variabilité à la planification des coûts d'importation pour les importateurs. Par ailleurs, le durcissement des réglementations relatives aux PFAS en Amérique du Nord et en Europe accélère le passage des régimes de lubrifiants dépendants des PFAS vers des architectures sèches et des fluides reformulés, avec des implications en matière de conformité et de rénovation pour les parcs installés de pompes à joint d'huile.
Analyse de la chaîne de valeur
La chaîne de valeur commence par des intrants en amont tels que des rotors et boîtiers usinés, des revêtements polymères et céramiques haute température pour la compatibilité avec les procédés corrosifs, des aimants en terres rares pour les moteurs turbomoléculaires à haute vitesse, et de l'électronique embarquée (entraînements, capteurs et modules de connectivité) pour les fonctions de pompe intelligente. Ces intrants passent ensuite par la fabrication et l'assemblage de précision, suivis de l'ingénierie d'application et d'une longue qualification client, en particulier dans les fabs de semi-conducteurs où la qualification des pompes dure généralement de 6 à 9 mois et où des configurations de vide au point d'utilisation, au niveau de l'outil, sont utilisées pour isoler les risques de contamination.
En aval, les OEM et les partenaires de distribution fournissent des pompes directement aux utilisateurs finaux (fabs, usines de GNL, lignes de batteries, sites de remplissage-finition pharmaceutique) ainsi qu'aux intégrateurs d'équipements construisant des systèmes de gravure, de dépôt ou de lyophilisation. La mise en service, la logistique des pièces détachées et la capacité de service sur site restent des facteurs de différenciation, car la disponibilité et le contrôle de la contamination guident les décisions d'achat, même si les services d'après-vente ne relèvent pas du périmètre de ce rapport. Les efforts de régionalisation se manifestent par la localisation de la capacité et de la chaîne d'approvisionnement, notamment Edwards Vacuum recevant jusqu'à 18 millions USD de soutien au titre du CHIPS and Science Act pour établir une fabrication nationale de pompes à vide sèches dans le comté de Genesee, État de New York, ce qui réduit les délais de livraison et l'exposition à la volatilité commerciale et des composants.
Paysage concurrentiel
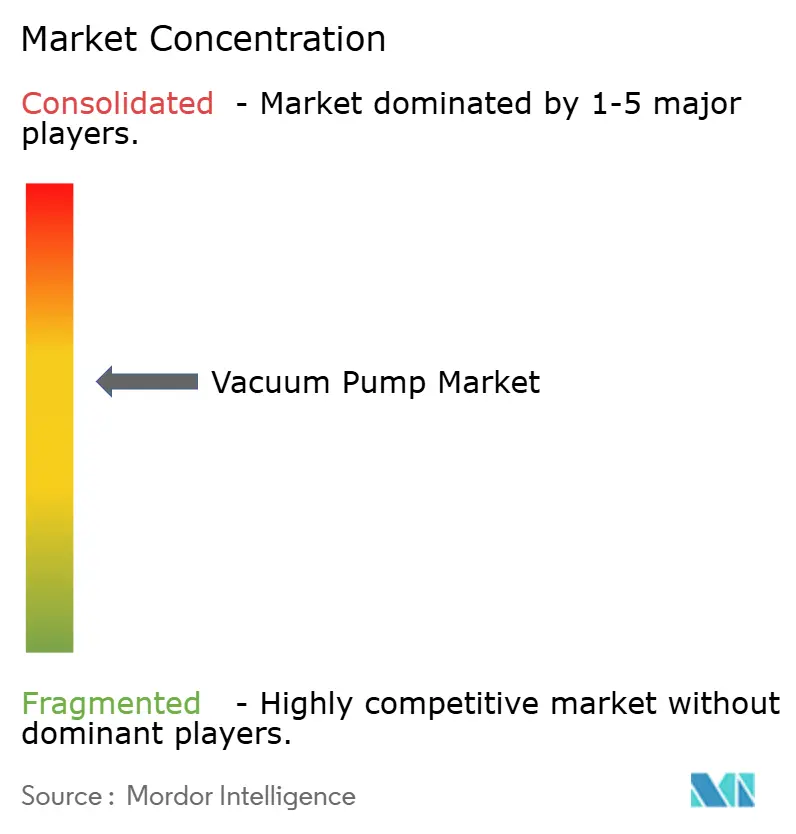
Busch Group, Atlas Copco, Pfeiffer Vacuum+Fab Solutions, Ingersoll Rand et ULVAC ont contrôlé ensemble environ 45 à 50 % des revenus mondiaux en 2025, signalant un marché des pompes à vide modérément consolidé. Busch a renforcé sa position en intégrant Centrotherm Clean Solutions dans Pfeiffer Vacuum+Fab Solutions, créant une marque unique couvrant les pompes turbomolécularires, les compresseurs à vis sèche et les systèmes d'abattement des gaz d'échappement semi-conducteurs. Atlas Copco continue de s'appuyer sur Edwards Vacuum comme bras semi-conducteur, tandis que le rebranding de Pfeiffer met en évidence un pivot délibéré vers des offres d'usines clés en main. Ces mouvements visent à sécuriser des créneaux d'outil de référence pluriannuels auprès des fabricants de puces et à capturer des contrats de marché secondaire à marges plus élevées. En conséquence, le premier niveau élargit l'écart de capacité par rapport aux concurrents de taille moyenne.
Edwards Vacuum a obtenu une récompense de 18 millions USD dans le cadre du CHIPS Act et s'est engagé à investir 300 millions USD pour construire la première usine de pompes sèches aux États-Unis, une étape qui raccourcit les cycles de livraison de 12 à 16 semaines à environ 4 semaines pour les usines nationales. Ebara a ouvert un deuxième centre de révision en Corée du Sud et lancé la gamme de pompes sèches EV-X avec des rotors à revêtement céramique pour répondre aux chimies de gravure corrosives. Graham Corporation s'est développée dans la turbomachinerie pour le lancement spatial, avec un carnet de commandes de 22 millions USD soutenant l'investissement dans les tests cryogéniques. Ces engagements en capital mettent en évidence une tendance plus large vers la fabrication régionale et la diversification vers des applications spécialisées. Ils soulignent également comment les incitations gouvernementales et les changements de marchés finaux remodèlent les priorités concurrentielles.
Kashiyama, Becker, Wintek et d'autres fournisseurs de niveau intermédiaire ciblent les clients des batteries et de l'alimentation avec des conceptions modulaires à griffe sèche et à vis qui coûtent 20 à 30 % moins cher que les équivalents de premier rang mais manquent d'empreintes de service mondiales. La numérisation est un champ de bataille émergent, car le portail de commerce électronique multilingue de Pfeiffer Vacuum+Fab Solutions regroupe les catalogues Busch et Pfeiffer dans une interface unique, réduisant les délais de devis et capturant les ventes de pièces de marché secondaire. Plusieurs start-ups expérimentent des boîtiers de pompes en titane imprimés en 3D qui réduisent les délais personnalisés de 12 semaines à trois, bien que la certification du code de l'American Society of Mechanical Engineers limite encore une adoption plus large. Pris ensemble, ces dynamiques suggèrent un paysage dans lequel les capacités de service, les outils numériques et les innovations matérielles influenceront de plus en plus les changements de parts au détriment de la différenciation matérielle traditionnelle.
Leaders du secteur des pompes à vide
-
Atlas Copco AB
-
ULVAC Inc.
-
Flowserve Corporation
-
Agilent Technologies
-
Shimadzu Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pompes à vide Entreprises couvertes dans ce rapport
- Atlas Copco AB
- Ingersoll Rand
- Busch Vacuum Solutions
- Pfeiffer Vacuum
- ULVAC Inc.
- Flowserve Corporation
- Agilent Technologies
- Leybold GmbH
- Ebara Corporation
- Shimadzu Corporation
- Gardner Denver Holdings, Inc.
- Osaka Vacuum, Ltd.
- Kashiyama Industries
- Becker Pumps
- Graham Corporation
- Wintek Corporation
- Tsurumi Mfg.
- Shinko Seiki Co., Ltd.
- Leyco Vacuum
Opportunités de marché et perspectives d'avenir
Un espace vierge se développe autour des plateformes de pompes à vide sèches de qualité semi-conducteur combinant matériaux résistants aux conditions difficiles, gestion des poudres et diagnostics connectés pour les étapes de gravure et de dépôt (CVD, ALD/PEALD, épitaxie et gravure) utilisant des gaz réactifs et corrosifs. Des feuilles de route produits nommées, comme le positionnement de la pompe sèche pour usage difficile Ganymede d'Edwards Vacuum, ainsi que l'accent plus large mis par les fournisseurs sur la surveillance à distance et la maintenance conditionnelle, indiquent que la différenciation passe désormais du matériel autonome à des offres spécifiques aux applications, réduisant les temps d'arrêt imprévus et simplifiant la planification de la maintenance.
Un second domaine d'opportunité concerne la résilience et la localisation de l'approvisionnement multirégional pour les clients exposés à la volatilité commerciale et des coûts d'intrants, en particulier lorsque les aimants en terres rares et l'électronique de précision constituent des goulots d'étranglement. Les signaux du secteur indiquent que les investissements dans la chaîne d'approvisionnement et la capacité sont suivis et financés, notamment la Semiconductor Industry Association ayant rapporté 319 millions USD d'investissements spécifiques liés à l'infrastructure de fabrication de pompes à vide sèches de qualité semi-conducteur début 2024. Parallèlement, les développements dans les fabs, les trains de GNL, ainsi que les lignes de revêtement et de séchage d'électrodes de batteries augmentent la demande pour des délais de livraison plus courts et une couverture de service plus large, créant des opportunités pour les fournisseurs capables de qualifier plus rapidement, de fournir des offres optimisées sur le plan énergétique et de standardiser les plateformes sur plusieurs sites et zones géographiques.
Développements industriels récents dans Marché des pompes à vide
- Juin 2026 : Atlas Copco a lancé la série de pompes à vide GHS 402-902 VSD+ dotée d'un élément à vis lubrifié à l'huile, d'un moteur IE5 et de la connectivité HEX@ pour des applications telles que le thermoformage et le refroidissement alimentaire. Cette sortie met en évidence la tendance vers des classes d'efficacité de moteur plus élevées et des fonctionnalités de surveillance connectée soutenant la gestion de l'énergie et la maintenance conditionnelle dans les installations de vide industriel.
- Mars 2026 : Atlas Copco a lancé la pompe à vide à vis sèche DHS 3000 VSD+, utilisant une conception de rotor asymétrique brevetée et un moteur IE4, positionnée pour des usages industriels à grand débit, y compris le traitement du papier et l'emballage alimentaire. En mettant l'accent sur des économies d'énergie allant jusqu'à 50 % et un fonctionnement sec, ce lancement renforce le passage vers des offres à coût d'exploitation réduit et des conceptions sans huile dans les procédés sensibles à la contamination.
- Novembre 2024 : ULVAC a annoncé le lancement de la pompe à vide rotative à huile GV135. Ce produit ajoute de la capacité et du choix dans le segment des pompes à joint d'huile utilisées dans les applications industrielles générales, tout en soulignant que les technologies humides restent pertinentes là où les exigences de coût initial et de tolérance des procédés continuent de favoriser les plateformes rotatives conventionnelles.
Marché des pompes à vide Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des pompes à vide comprend les revenus générés par la vente de nouvelles unités de pompes à vide destinées à créer et à maintenir le vide dans les procédés industriels, scientifiques et commerciaux. Le dimensionnement est limité aux ensembles de pompes qui sont tarifés et commercialisés en tant que produits distincts dans la chaîne d'approvisionnement.
Exclusions du périmètre : les pompes reconditionnées, les pièces détachées, les parcs de location et les services de maintenance sur site sont exclus de la valeur de marché.
Aperçu de la segmentation
- Par principe de pompe
- Mécanique
- Rotative
- Alternative
- Cinétique
- Dynamique
- Piégeage
- Cryogénique
- Getter
- À ions
- Mécanique
- Par lubrification
- Pompes à vide sèches
- Pompes à vide à huile / humides
- Par niveau de vide
- Grossier / Bas
- Moyen
- Élevé
- Ultra-élevé / Extrême
- Par secteur d'utilisation final
- Pétrole et gaz
- Semi-conducteurs et électronique
- Pharmaceutique et biotechnologie
- Traitement chimique
- Alimentation et boissons
- Production d'énergie
- Fabrication de batteries
- Bois, papier et pâte à papier
- Autres secteurs d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour construire la structure initiale du marché, nous utilisons des sources publiques qui montrent l'évolution des industries utilisatrices finales et des écosystèmes de production, puis nous relions ces signaux à la demande en équipements de vide. Les données couramment utilisées comprennent des sources telles que les statistiques manufacturières du Bureau du recensement des États-Unis, les données de production industrielle d'Eurostat, les flux commerciaux d'UN Comtrade, l'Agence internationale de l'énergie pour les indicateurs des industries énergétiques et de procédés, ainsi que les Statistiques mondiales du commerce des semiconducteurs pour le contexte du cycle semiconducteur.
Par ailleurs, nous examinons les rapports annuels des entreprises, les présentations aux investisseurs, les retranscriptions de résultats, les sites web des associations et les articles de presse réputés afin de comprendre les évolutions du mix produit, telles que les conceptions sèches par rapport aux conceptions à joint d'huile et l'adoption selon les niveaux de vide. Des abonnements payants sélectifs sont utilisés uniquement pour l'intelligence financière des entreprises, les panoramas de brevets et les vérifications au niveau des expéditions d'importation ou d'exportation lorsque les données publiques ne sont pas suffisamment granulaires. Ces sources documentaires sont illustratives, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données au cours de l'analyse.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour tester le modèle documentaire, notamment lorsque les données publiques ne permettent pas de ventiler clairement les revenus des pompes par utilisation finale ou par niveau de vide. Nous nous entretenons avec des participants tout au long de la chaîne de valeur, tels que les fabricants de pompes, les distributeurs, les intégrateurs de systèmes et les utilisateurs finaux dans les industries de procédés et l'électronique, et nous équilibrons également les points de vue entre les principales régions de demande afin que les hypothèses ne soient pas orientées vers une seule géographie.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux : 13 % | APAC : 41 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 33 % |
| Acteurs de moindre envergure : 15 % | Managers : 60 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle la production industrielle, les ajouts de capacité semiconductrice et les indicateurs d'activité des industries de procédés sont utilisés pour reconstituer le bassin de demande en équipements de création de vide par région, puis traduits en chiffre d'affaires à l'aide du mix produit typique et des fourchettes de prix. Pour maintenir des totaux réalistes, des approximations ascendantes sélectives sont ensuite utilisées, telles que des ventilations de chiffre d'affaires fournisseur par échantillonnage, des vérifications de canal pour les mouvements de volume et des contrôles de cohérence à l'aide des fourchettes de prix de vente moyens par principe de pompe et niveau de vide.
Dans le modèle, quelques variables pratiques font l'essentiel du travail, notamment la part de l'adoption des pompes sèches par rapport aux pompes à joint d'huile, les évolutions vers des niveaux de vide plus élevés dans les applications électroniques et de revêtement, les cycles de remplacement dans les usines de procédés et les schémas d'expansion manufacturière régionale. Étant donné que certaines applications achètent des pompes dans le cadre de systèmes packagés, nous traitons les unités intégrées avec soin et ne les comptabilisons que lorsque la pompe est tarifée en tant qu'ensemble distinct. Pour les prévisions, une analyse de scénarios est utilisée avec un cas de base ancré sur les avis d'experts concernant les cycles de dépenses semiconductrices, les prévisions de production industrielle et les pipelines de projets dans l'énergie et les produits chimiques, et les hypothèses sont mises à jour lorsque les retours primaires indiquent un changement durable dans le comportement des commandes.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants avant validation finale, notamment la directionnalité des importations et des exportations, les calendriers d'expansion des usines et les séries d'activité industrielle publiées qui devraient être corrélées avec la demande en équipements de vide. Lorsqu'une région ou une utilisation finale présente un saut inhabituel, les données d'entrée sont revérifiées, la logique de tarification est réexaminée et des appels de suivi sont déclenchés pour confirmer si le changement est réel ou un artefact de modélisation.
Un processus de révision interne en plusieurs étapes est suivi afin que les calculs, les unités et les traitements monétaires restent cohérents d'une année à l'autre et d'une région à l'autre. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées si des événements significatifs modifient substantiellement la demande, les contraintes d'approvisionnement ou les prix. Avant la livraison, une vérification finale est effectuée afin que la version remise aux clients reflète la vue validée la plus récente.
Estimation du marché des pompes à vide par Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les pompes à vide diffèrent souvent parce que les conditions aux limites ne sont pas toujours identiques, même lorsque le nom du sujet semble identique. Les différences apparaissent généralement dans ce qui est comptabilisé comme une vente de pompe, dans la manière dont les systèmes packagés sont traités et dans le fait que les revenus de service et de reconditionnement sont ou non intégrés à la valeur du produit.
Les signaux d'expansion des usines de fabrication de semiconducteurs, la direction de la production industrielle et les vérifications des flux commerciaux constituent les éléments de preuve utilisés pour maintenir l'estimation de Mordor Intelligence ancrée sur les nouveaux ensembles de pompes vendus dans un bassin de demande récurrent, plutôt que sur les revenus plus larges des solutions de vide. Les écarts proviennent également de la vitesse à laquelle les prix de vente moyens sont relevés dans le temps, du caractère conservateur ou agressif du cas de base concernant les cycles électroniques, et de la fréquence à laquelle les modèles sont actualisés pour tenir compte du calendrier des devises et des évolutions macroéconomiques.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,49 milliards USD (2025) | |
| Consultance mondiale A | 6,64 milliards USD (2025) | Utilise une base de revenus plus étroite implicite dans sa série de croissance (le CAGR démarre à partir d'une valeur de 2026), et le résumé public du périmètre ne sépare pas clairement les ensembles de pompes discrets des solutions packagées, ce qui peut comprimer le total de 2025. |
| Éditeur spécialisé B | 5,83 milliards USD (2025) | La définition semble plus large et orientée par les tendances, et elle peut mélanger la demande industrielle et commerciale avec des récits technologiques sans exclure clairement le reconditionnement, le service ou les couches de solutions, ce qui modifie ce qui est traité comme revenu de marché. |
L'écart entre les trois chiffres s'explique principalement par ce qui est inclus à la frontière du produit et par la manière dont les hypothèses de tarification et de cycle sont reportées dans l'année de base. En limitant le décompte aux nouveaux ensembles de pompes, en utilisant des signaux de demande observables comme contrôles croisés et en documentant la manière dont les achats de systèmes mixtes sont traités, notre chiffre reste traçable selon des étapes claires qui peuvent être reproduites lorsque les données d'entrée changent.
Questions clés auxquelles le rapport répond
Quel TCAC est prévu pour le marché des pompes à vide jusqu'en 2031 ?
Le marché des pompes à vide devrait se développer à un TCAC de 6,83 % de 2026 à 2031.
Quel principe de pompe connaît la croissance la plus rapide ?
Les architectures de piégeage, y compris les conceptions cryogéniques et getter, devraient progresser à un TCAC de 7,29 % à mesure que les besoins en vide ultra-élevé s'intensifient.
Pourquoi les pompes à vide sèches gagnent-elles en popularité ?
Les conceptions sèches évitent les restrictions sur les lubrifiants PFAS, minimisent le reflux d'hydrocarbures et réduisent les coûts totaux de possession malgré des prix initiaux plus élevés.
Quelle région connaîtra la croissance la plus rapide ?
Le Moyen-Orient est prévu pour la croissance la plus rapide, avec un TCAC d'environ 7,89 %, alimenté par les investissements dans le GNL et l'hydrogène vert.
Comment les gigafactories de batteries influenceront-elles la demande ?
Chaque gigawattheure de capacité de batteries nécessite 15 à 25 millions USD d'équipements à vide, générant le TCAC le plus élevé à 8,67 % parmi les segments d'utilisation finale.
Quel impact les prix des terres rares ont-ils sur les coûts des pompes ?
Les pics de prix du néodyme ont ajouté jusqu'à 1 200 USD par unité turbomolécularire, pesant sur les marges et encourageant l'exploration d'alternatives de moteurs.