
Taille et part du marché des interrupteurs à vide
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.24 Milliards de dollars |
| Taille du Marché (2031) | 4.22 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.42 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des interrupteurs à vide par Mordor Intelligence
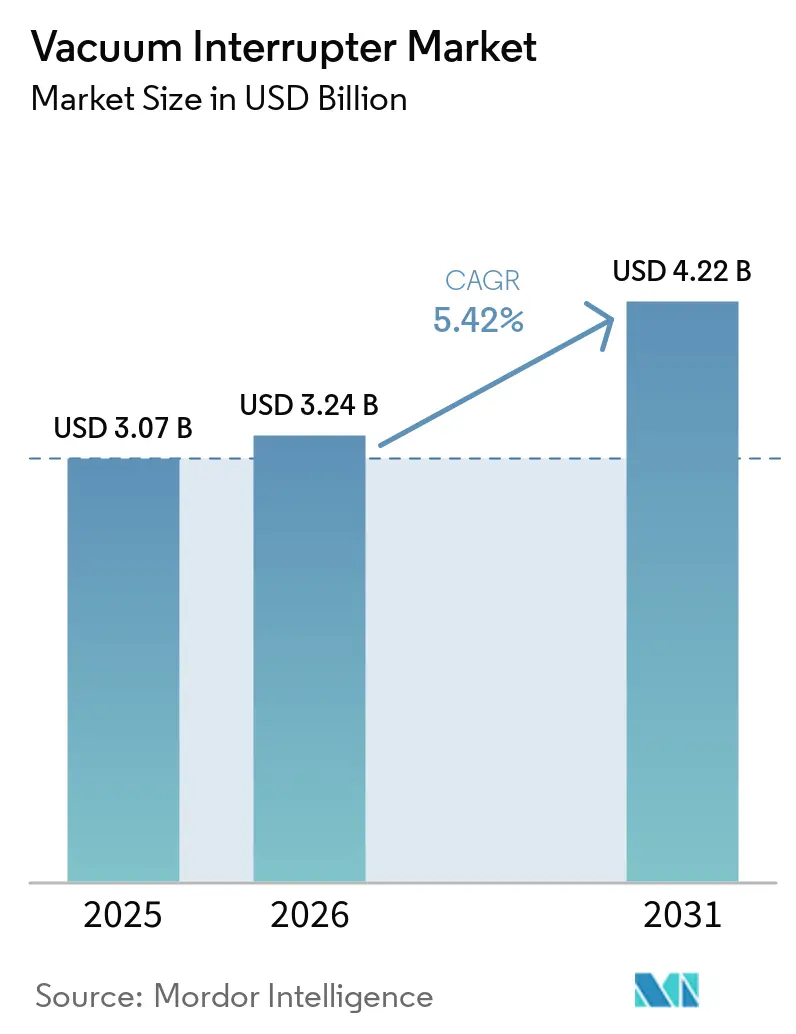
La taille du marché des interrupteurs à vide en 2026 est estimée à 3,24 milliards USD, en hausse par rapport à la valeur de 2025 de 3,07 milliards USD, avec des projections pour 2031 indiquant 4,22 milliards USD, soit une croissance à un CAGR de 5,42 % sur la période 2026-2031. Cette trajectoire reflète la préférence des services publics pour les appareillages de coupure à moyenne tension sans entretien, la volonté de moderniser les réseaux de transport et de distribution, ainsi que l'électrification rapide des voies ferrées et des campus de centres de données. La demande bénéficie également d'une réglementation plus stricte sur l'hexafluorure de soufre (SF6) et des performances supérieures d'extinction d'arc qui sous-tendent le déploiement croissant dans les applications de réseau intelligent. L'Asie-Pacifique reste le principal moteur de croissance, tandis que l'Amérique du Nord et l'Europe constituent un marché de remplacement stable pour les équipements hérités à isolation huile. La concurrence s'intensifie alors que les fabricants s'efforcent de commercialiser des solutions haute tension sans SF6 et de localiser la production en Inde et au Moyen-Orient, mais les disjoncteurs à semi-conducteurs demeurent en phase pilote.
Points clés du rapport
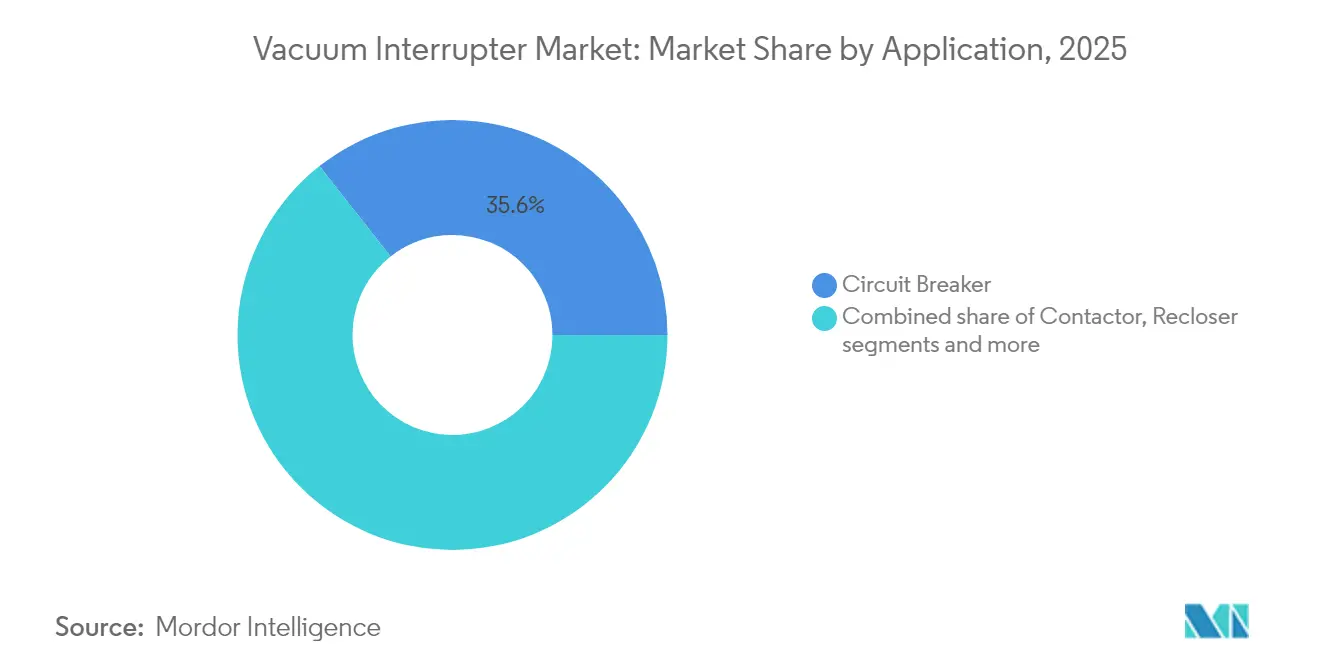
- Par application, les disjoncteurs ont dominé avec une part de chiffre d'affaires de 35,62 % en 2025, tandis que les réenclencheurs ont enregistré le CAGR prévisionnel le plus élevé à 5,72 % jusqu'en 2031.
- Par classe de tension, le segment 15,1–27 kV détenait 47,65 % de la part de marché des interrupteurs à vide en 2025 ; les applications au-dessus de 38 kV devraient se développer à un CAGR de 6,21 %.
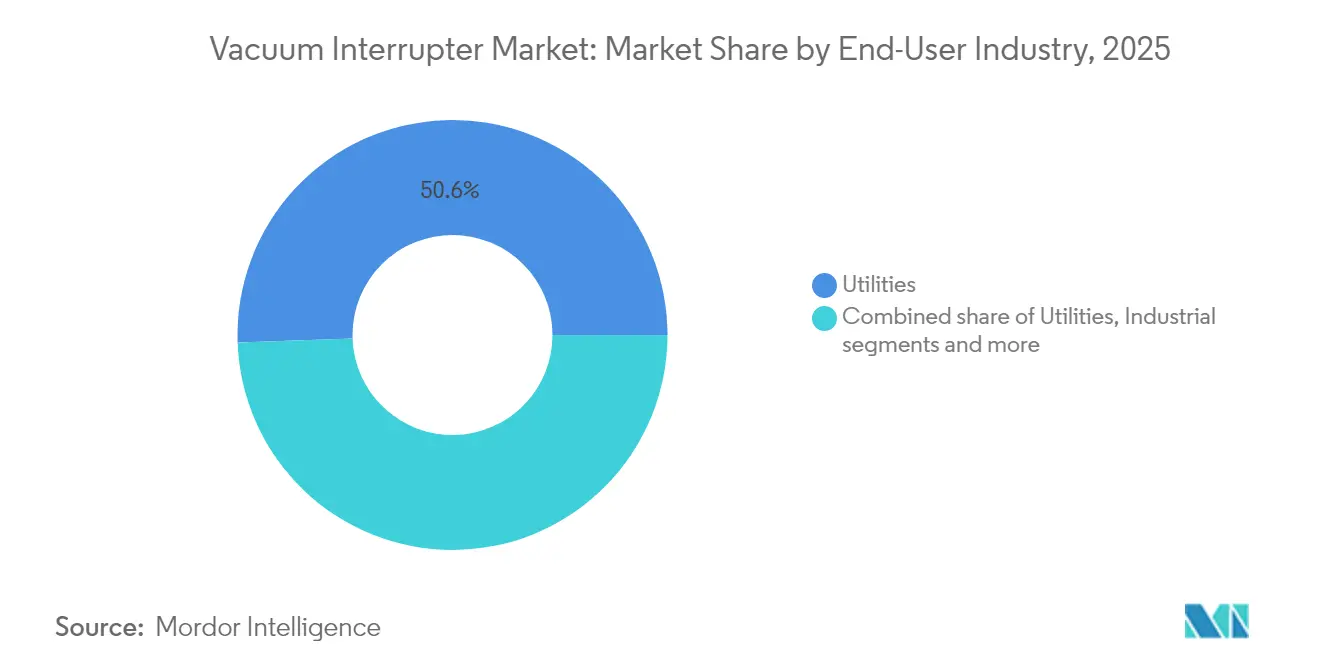
- Par secteur d'utilisation final, les services publics ont capté 50,55 % de la taille du marché des interrupteurs à vide en 2025, tandis que les énergies renouvelables et les producteurs d'énergie indépendants progressent à un CAGR de 5,94 % jusqu'en 2031.
- Par type d'installation, les appareillages de coupure intérieurs représentaient 54,75 % de la taille du marché des interrupteurs à vide en 2025, tandis que les unités extérieures montées sur poteau progressent à un CAGR de 6,55 %.
- Par géographie, l'Asie-Pacifique commandait 41,05 % des revenus de 2025 et devance toutes les régions avec un CAGR de 5,88 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Déploiement du réseau intelligent et demande en appareillages de coupure à moyenne tension | +1.8% | Mondial, plus fort en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Remplacement des infrastructures de transport et de distribution vieillissantes | +1.5% | Amérique du Nord, Europe, marchés d'Asie-Pacifique matures | Long terme (≥ 4 ans) |
| Expansion rapide des réseaux d'alimentation des centres de données | +1.2% | Mondial, avec l'Amérique du Nord et l'Europe en tête | Court terme (≤ 2 ans) |
| Électrification des alimentations ferroviaires en Asie | +0.8% | Chine, Inde, ASEAN | Moyen terme (2-4 ans) |
| Transition vers des éco-conceptions sans SF6 par les services publics | +0.6% | Europe, Amérique du Nord initialement | Long terme (≥ 4 ans) |
| Mandats de localisation en Inde et dans la région MENA | +0.4% | Inde, Moyen-Orient et Afrique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Déploiement du réseau intelligent et demande en appareillages de coupure à moyenne tension
La prolifération des ressources énergétiques distribuées nécessite des appareillages de coupure prenant en charge des opérations fréquentes en charge et une isolation instantanée des défauts. Les services publics aux États-Unis et en Europe occidentale donnent donc la priorité aux appareillages de coupure basés sur des interrupteurs à vide pour l'automatisation avancée des alimentateurs, générant une part significative des commandes incrémentielles sur le marché des interrupteurs à vide. L'adoption s'accélère là où les régulateurs lient les incitations à la performance à la durée des coupures, et là où des programmes de relance fédéraux financent la résilience du réseau. Les capteurs numériques intégrés dans les interrupteurs modernes fournissent aux services publics la visibilité opérationnelle nécessaire aux réseaux auto-cicatrisants, tandis que la conception sans entretien du dispositif à vide réduit les coûts du cycle de vie. Ces avantages soutiennent collectivement un pipeline de commandes visible qui s'étend jusqu'en 2028, en particulier pour les classes d'alimentateurs 15 kV–27 kV.
Remplacement des infrastructures de transport et de distribution vieillissantes
Les services publics d'Amérique du Nord et d'Europe font face à des flottes d'équipements dont l'âge moyen dépasse quatre décennies, transformant les programmes de gestion des actifs en importants entonnoirs d'approvisionnement pour le marché des interrupteurs à vide. Les exploitants qui retirent des disjoncteurs à isolation huile ou à SF6 spécifient désormais des dispositifs à vide pour limiter l'exposition aux gaz à effet de serre et réduire les interventions de camion de service. Les arriérés de maintenance différée amplifient le cycle de remplacement, et les plans pluriannuels de dépenses d'investissement déjà en cours d'exécution indiquent des volumes de modernisation stables qui s'étendent bien au-delà de 2030. Les conceptions multi-coupures à tension plus élevée progressent dans les postes 72 kV et 145 kV, augmentant les prix de vente moyens et faisant évoluer le mix de valeur vers des alliages de matériaux de contact premium.
Expansion rapide des réseaux d'alimentation des centres de données
Les exploitants hyperscale qui construisent des campus optimisés pour l'IA peuvent consommer de 200 MW à 400 MW par site et reconfigurent fréquemment les charges électriques. Les interrupteurs à vide permettent la commutation à cycle élevé requis avec une érosion minimale des contacts, raison principale pour laquelle ce segment se développe environ trois fois plus vite que la demande industrielle générale sur le marché des interrupteurs à vide. Les empreintes compactes conviennent aux salles informatiques en double hauteur, tandis que les interfaces de surveillance à distance s'intègrent aux logiciels de gestion des installations. La forte courbe de croissance dans le corridor FLAP-D d'Europe et dans les régions Midwest et Mountain des États-Unis signale des commandes soutenues pour au moins les cinq prochaines années.
Électrification des alimentations ferroviaires en Asie
Les réseaux de traction monophasée 50 Hz, 27,5 kV de Chine et les corridors de ligne principale 25 kV CA de l'Inde nécessitent tous deux des interrupteurs robustes capables de résister aux cycles de charge répétitifs et à la poussière en suspension dans l'air. À mesure que le kilométrage de voies sous caténaire s'étend, les disjoncteurs montés sur poteau conçus à cet effet allongent la portée des sections d'alimentation, offrant au marché des interrupteurs à vide de nouveaux flux de volume[1]. Les plans nationaux visant à électrifier encore 17 000 km de voies ferrées indiennes d'ici 2029 maintiendront la demande à un niveau élevé, et des lignes principales sur greenfield similaires à travers l'ASEAN soutiennent les perspectives à moyen terme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coût unitaire élevé au-dessus de 40 kV | -0.9% | Mondial, en particulier dans les marchés émergents sensibles aux coûts | Moyen terme (2-4 ans) |
| Menace de substitution par les disjoncteurs à semi-conducteurs | -0.7% | Adoption précoce dans les pays de l'OCDE | Long terme (≥ 4 ans) |
| Problèmes de propriété intellectuelle sur les alliages de matériaux de contact | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Fragilité de la chaîne d'approvisionnement des enveloppes en céramique | -0.3% | Centres de fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût unitaire élevé au-dessus de 40 kV
Au-dessus de 40 kV, les conceptions nécessitent plusieurs intervalles d'interruption et des condensateurs de répartition de tension sophistiqués, ce qui porte le coût en capital à deux à trois fois celui des formats à coupure unique. Les services publics en Amérique latine et en Afrique — régions encore sensibles aux prix — s'en tiennent donc aux appareillages à isolation dans l'air conventionnels, freinant la croissance des volumes pour la tranche haute tension du marché des interrupteurs à vide. Bien que les fabricants recherchent des économies d'échelle dans de nouvelles usines asiatiques, une parité de prix significative pourrait ne pas se concrétiser avant 2029, maintenant ce frein actif tout au long de l'horizon de prévision.
Menace de substitution par les disjoncteurs à semi-conducteurs
Les avancées de startups dans les dispositifs à transistor bilatéral (B-TRAN) promettent une interruption en moins d'une microseconde et zéro usure mécanique. Des installations pilotes chez un fabricant d'équipements d'appareillage de coupure asiatique de premier plan démontrent la faisabilité dans des panneaux en rack 15 kV, et la direction vise un créneau commercialisable de 1 milliard USD en moins d'une décennie[2]. Pour l'instant, les pénalités de pertes de puissance et le coût des composants ralentissent l'adoption, mais si le prix des plaquettes en carbure de silicium baisse comme prévu, le marché des interrupteurs à vide pourrait faire face à une concurrence plus vive dans les micro-réseaux riches en énergies renouvelables et les tableaux de distribution des centres de données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
les disjoncteurs ancrent les volumes tandis que les réenclencheurs s'accélèrentLes disjoncteurs constituent la plus grande part de la taille du marché des interrupteurs à vide, représentant 35,62 % des revenus de 2025. Cette catégorie dessert les postes de distribution primaire où les gestionnaires de réseaux valorisent la longue durée de vie électrique et les faibles cycles de maintenance. La croissance, cependant, s'oriente vers les réenclencheurs, qui affichent un CAGR de 5,72 % jusqu'en 2031 à mesure que l'automatisation de la distribution se répand. Les gestionnaires de réseaux déploient des réenclencheurs sur les départs latéraux avec production solaire en toiture et charge de véhicules électriques, où l'isolation rapide des défauts et la réalimentation automatique améliorent les indices de fiabilité. Les commandes microprocesseurs avancées permettent désormais des profils multi-déclenchements adaptés aux ressources à base d'onduleurs, consolidant les dispositifs à vide comme noyau d'extinction d'arc privilégié. Les contacteurs et les interrupteurs de charge assurent une demande industrielle stable, principalement des centres de commande de moteurs et de la commutation de bancs de condensateurs dans les complexes de ciment, de métaux et de raffinage pétrolier. Ces niches renforcent la résilience globale du marché des interrupteurs à vide, car leurs cycles de commandes sont corrélés aux dépenses d'investissement industriel général.
Le cycle de manœuvre élevé inhérent au fonctionnement des réenclencheurs souligne la supériorité des contacts à vide par rapport aux mécanismes à huile ou à soufflage SF6, dont les liaisons mécaniques se dégradent sous l'effet de déclenchements répétitifs. Les données de terrain des gestionnaires de réseaux du Midwest américain montrent une réduction de 60 % des interventions de maintenance par réenclencheur après migration vers des conceptions à vide, ce qui réduit directement les dépenses d'exploitation. Cet avantage de coût démontrable soutient les carnets de commandes des fournisseurs et propulse les solutions d'automatisation des départs activées par logiciel, intégrées avec des noyaux d'interrupteurs à vide. En conséquence, le marché des interrupteurs à vide continue de capter les budgets de modernisation incrémentale des départs, même lorsque les plans d'investissement globaux restent stables.



Par classe de tension :
les installations au-dessus de 38 kV gagnent en rythmeLe bracket 15,1 kV–27 kV reste le cheval de bataille, commandant 47,65 % des revenus de 2025. Les alimentateurs de niveau distribution et les campus industriels se situent généralement dans cette plage, et les services publics préfèrent des empreintes standardisées pour des remplacements rapides par camion. Néanmoins, le segment au-dessus de 38 kV est le plus rapide à progresser avec un CAGR de 6,21 %, soutenu par des corridors de transmission riches en énergies renouvelables. Des prototypes multi-coupures 72 kV et 145 kV ont prouvé leur résistance diélectrique dans des chambres climatiques européennes, et une plateforme 252 kV a récemment passé les essais de court-circuit aux Laboratoires KEMA, élargissant la portée du marché. Là où les codes de réseau régionaux interdisent désormais les nouveaux équipements à gaz SF6 dans les anneaux 145 kV à partir de 2031, les propriétaires de réseaux se tournent tôt vers des alternatives à vide, gonflant le segment premium du marché des interrupteurs à vide.
La mise à l'échelle en tension dépend d'alliages de contact CuCr50 raffinés résistant à l'arc haute énergie ; les dépôts de brevets suggèrent que les microstructures nanocristallines réduisent l'érosion de la cathode de 35 % par rapport aux formulations conventionnelles. Les fournisseurs possédant ces alliages bénéficient d'un pouvoir de fixation des prix, faussant davantage les revenus vers les références haute tension. Pendant ce temps, la tranche sous 15 kV sert les constructeurs de panneaux pour les bâtiments commerciaux et les parcs solaires sur toiture, un segment aux cycles de vente plus courts qui amortit les fluctuations cycliques des budgets d'investissement des services publics. Dans l'ensemble, la diversité de la demande en tension maintient un profil de croissance équilibré sur le marché des interrupteurs à vide.
Par secteur d'utilisation final :
les énergies renouvelables dépassent le cœur des services publicsLes services publics dominent encore les dépenses, détenant 50,55 % en 2025, mais les producteurs d'énergie indépendants et les développeurs d'énergies renouvelables affichent la trajectoire la plus raide à un CAGR de 5,94 %. Les parcs solaires avec stockage et les clusters éoliens terrestres s'appuient sur des interrupteurs à vide pour gérer les flux bidirectionnels et les cycles de connexion fréquents. Les onduleurs intègrent désormais des capacités de formation de réseau, entraînant des nombres d'opérations de disjoncteur plus élevés et faisant de l'endurance mécanique un critère de sélection à l'achat que la technologie à vide satisfait aisément. Les secteurs miniers, métallurgique et pétrochimique fournissent un volume de base stable, les projets d'électrification des procédés recherchant une interruption fiable pour les entraînements à forte puissance en chevaux. Les campus commerciaux et les centres de données hyperscale, quant à eux, échelonnent leurs achats via des accords cadres d'équipements à long terme, ajoutant une certaine irrégularité — mais aussi des blocs importants — au marché des interrupteurs à vide.
Les développeurs en Espagne et en Australie signalent 5 à 7 événements de commutation par jour sur des chaînes de disjoncteurs connectées à des systèmes de stockage d'énergie par batterie ; les dispositifs à isolation huile survivent rarement à un tel cyclage sans révisions en milieu de vie. Les contacts à vide, en revanche, disposent d'une cote de 30 000 opérations mécaniques, réduisant le coût total de possession. De telles preuves de terrain maintiennent l'élan des achats même lorsque les droits de douane sur les appareillages de coupure importés fluctuent. Ainsi, le secteur des interrupteurs à vide bénéficie de la poussée plus large vers la décarbonation dans de multiples archétypes de clients.

Par type d'installation :
les équipements extérieurs réduisent l'écartLes appareillages de coupure intérieurs blindés détenaient 54,75 % des déploiements de 2025, favorisés pour les environnements clos tels que les postes de services publics, adaptés aux contraintes foncières urbaines, ou les salles blanches de fabrication de semi-conducteurs. Pourtant, les unités extérieures montées sur poteau affichent un CAGR plus élevé de 6,55 % à mesure que l'électrification rurale et les alimentateurs ferroviaires s'étendent. Les appareillages de coupure extérieurs à isolation solide non enfermés utilisent du caoutchouc silicone et des résines époxy pour résister aux UV, au brouillard salin et aux séismes ; une telle robustesse positionne les interrupteurs à vide dans les circuits d'alimentation qui utilisaient auparavant des fusibles à coupure visible. La tendance se manifeste également dans les initiatives de mini-réseaux en Afrique, où des réenclencheurs et des sectionneurs sur poteau autonomes limitent l'étendue des pannes dans les districts peu peuplés.
Les exploitants ferroviaires adoptent des cuves extérieures compactes intégrant des disjoncteurs à vide pour les systèmes autotransformateurs 25 kV, évitant les coûteuses constructions en maçonnerie près de l'emprise. Pendant ce temps, la distribution souterraine dans les mégapoles asiatiques densément peuplées se tourne vers des modules d'interrupteurs à vide conçus pour des cuves inondées de gaz d'échappement diesel et d'humidité. Dans ces conditions de site divergentes, les exigences communes en matière de fiabilité et les charges de maintenance réduites soutiennent l'attrait du marché, maintenant étroitement liés les segments extérieur et intérieur sur le marché des interrupteurs à vide.
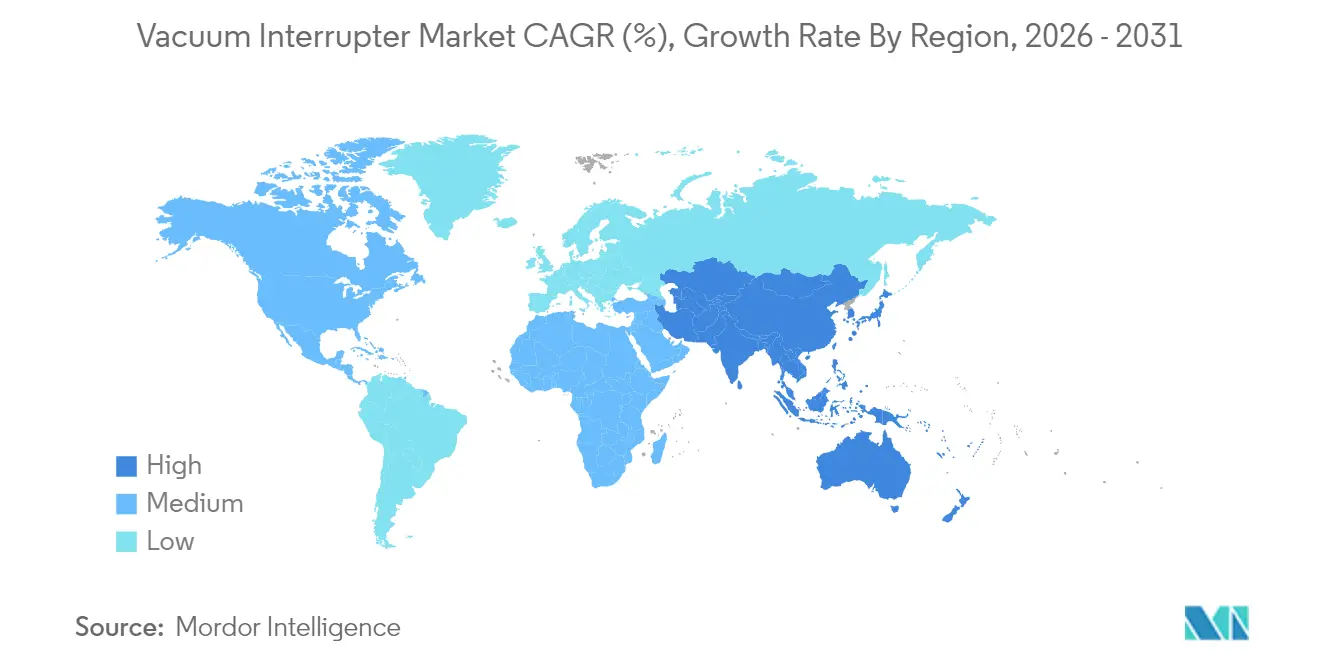
Analyse géographique
Marché des Interrupteurs à Vide en Asie-Pacifique
L'Asie-Pacifique a conservé 41,05 % des revenus mondiaux en 2025 et se développe à un CAGR de 5,88 %, bénéficiant du renforcement du réseau intérieur de la Chine, de la dynamique de localisation de l'Inde et des projets de construction de métros en Asie du Sud-Est. Les incitations à la fabrication soutenues par les gouvernements réduisent les délais d'approvisionnement pour les services publics nationaux, renforçant l'autosuffisance de la région et soutenant la demande régionale. La localisation est particulièrement prononcée en Inde, où des régimes d'incitation liés aux performances remboursent jusqu'à 4 % de la valeur départ usine pour l'appareillage de commutation indigène, orientant les fournisseurs multinationaux vers des coentreprises et des accords de licence avec des fabricants locaux de panneaux blindés en métal.
Marché des Interrupteurs à Vide en Amérique du Nord
L'Amérique du Nord affiche des dépenses de remplacement régulières, les équipements dépassant 40 ans approchant de la fin de leur durée de vie. Le financement fédéral aux États-Unis réserve 13 milliards USD à la résilience du réseau, et une partie de cette allocation est dirigée vers les disjoncteurs à moyenne tension. Les événements météorologiques extrêmes au Texas, en Louisiane et en Californie accélèrent le déploiement des sectionneurs et des réenclencheurs, tandis que la concentration de centres de données hyperscale en Virginie et en Ohio stimule les dépenses en capital privé. Par conséquent, la région conserve une part significative du marché des interrupteurs à vide malgr une croissance globale plus modérée.
Marché des Interrupteurs à Vide en EMEA et en Amérique du Sud
L'Europe aligne sa politique sur les objectifs de neutralité carbone, interdisant les nouveaux équipements SF6 installés jusqu'à 24 kV à partir de 2026 et au-dessus de 52 kV à partir de 2031, imposant ainsi des solutions à vide pour la distribution et le transport. Des installations pilotes à 420 kV prouvent la faisabilité technique, et des consortiums d'approvisionnement multi-services lancent des appels d'offres pour des contrats de plusieurs millions d'euros s'étendant jusqu'en 2029. L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent ensemble une base plus modeste, mais affichent une croissance en pourcentage supérieure à la moyenne grâce à l'électrification rurale, à la diversification industrielle dans le Golfe et à l'expansion minière au Chili et au Pérou. Le profil de demande de chaque région repose sur des équipements durables qui minimisent les interventions de maintenance, plaçant les interrupteurs à vide longue durée au cœur des spécifications des appels d'offres.
Analyse de la chaîne de valeur
La chaîne de valeur commence par des intrants amont tels que des isolants et enveloppes céramiques de haute pureté, des matériaux de contact CuCr, et des composants métalliques de précision. La fabrication repose ensuite sur des étapes contrôlées, notamment le scellement céramique-métal, le brasage sous vide, ainsi que les essais de type et de routine. La qualité et le rendement aux étapes de scellement et de brasage influencent directement les coûts et les délais, tandis que la propriété intellectuelle liée aux formulations d'alliages de contact et aux procédés de scellement tend à renforcer la dépendance envers les fournisseurs lorsque le contrôle des procédés est déjà maîtrisé.
Du côté de la demande, les ampoules à vide sont généralement vendues via des canaux OEM qui les intègrent dans des ensembles d'appareillage de commutation moyenne tension, notamment les disjoncteurs, les réenclencheurs, les contacteurs et les interrupteurs à coupure en charge, destinés aux services publics, aux installations industrielles, à la traction ferroviaire et aux réseaux électriques commerciaux et de centres de données. Les acteurs historiques disposant d'une intégration verticale dans les matériaux de contact et d'une capacité de scellement captive peuvent répondre à des exigences de cycles de service plus élevés, tandis que le niveau de distribution intègre de plus en plus l'appareillage à ampoules à vide avec des solutions de surveillance et de diagnostic numériques. Les services publics utilisent ces capacités pour soutenir la maintenance conditionnelle et l'automatisation des départs.
Paysage concurrentiel
Concentration du Marché
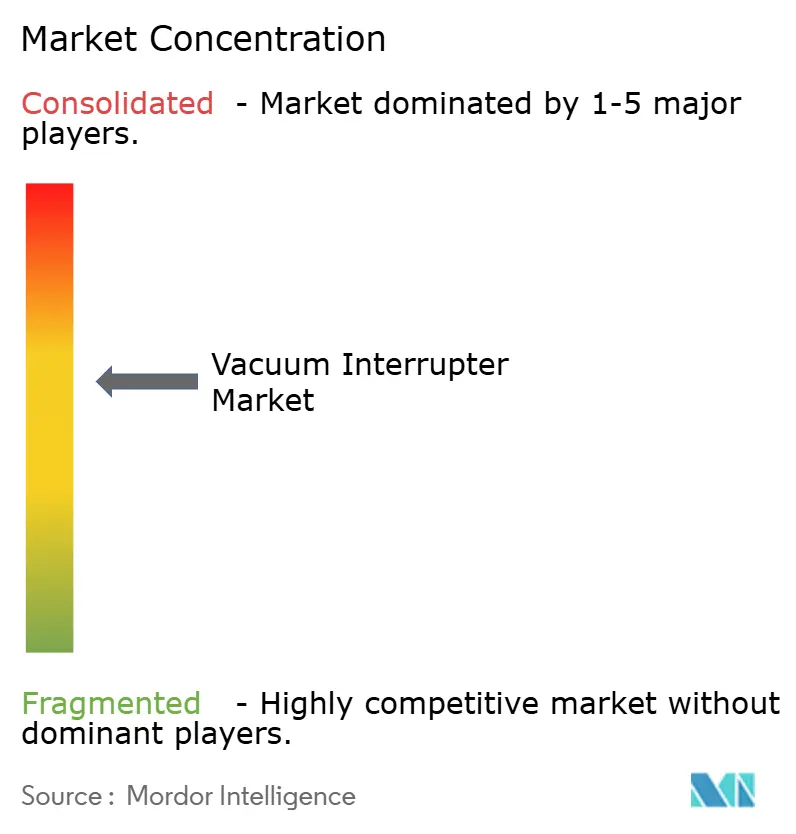
Les multinationales établies — ABB, Siemens Energy, Hitachi Energy, Mitsubishi Electric, Toshiba et Schneider Electric — commandent le leadership technologique grâce à une production de matériaux de contact verticalement intégrée et à des réseaux de services mondiaux. Ensemble, les cinq premiers contrôlent environ 58 % des revenus de 2024, donnant au marché des interrupteurs à vide une structure modérément concentrée. Les acteurs majeurs investissent massivement dans des gammes de produits sans SF6 : Siemens a investi 100 millions EUR pour moderniser son usine de Francfort afin de fabriquer des appareillages de coupure à technologie bleue, tandis que l'usine d'Albuquerque d'ABB, dotée de 40 millions USD, se concentre sur des panneaux remplis de fluoronitrile destinés aux projets de renforcement du réseau américain. Hitachi Energy a également affecté 70 millions USD à la capacité en Pennsylvanie, ajoutant un laboratoire de recherche et développement pour accélérer les percées en science des matériaux.
L'innovation en matériaux de contact s'impose comme le principal levier de différenciation. La recherche démontre que les poudres nanocristallines de CuCr50 améliorent la récupération diélectrique en raccourcissant les temps d'effondrement de la colonne d'arc, permettant des cotes d'interruption plus élevées sans agrandir les enveloppes à vide. Les fournisseurs qui sécurisent des brevets sur ces alliages pratiquent des prix premium et prolongent la durée de vie des produits, en particulier au-dessus de 40 kV. Les fabricants régionaux en Inde et en Chine s'efforcent de combler l'écart par des licences de transfert de technologie et des financements gouvernementaux, mais restent largement concentrés sur les plages de basse et moyenne tension.
Les disjoncteurs à semi-conducteurs représentent la menace disruptive la plus visible. Les modules à transistor bilatéral d'Ideal Power ont passé les essais de type chez un fabricant d'équipements d'origine asiatique de premier rang, visant les segments de micro-réseau, marine et traction ferroviaire à grande vitesse. Si les coûts de fabrication par ampère tombent en dessous de 0,60 USD d'ici 2028, les analystes anticipent un déplacement de niche dans les disjoncteurs de couplage d'alimentation sans interruption des centres de données. Les acteurs en place atténuent le risque en poursuivant en parallèle des recherches et développements sur des architectures hybrides mécaniques-semi-conducteurs, mais le marché plus large des interrupteurs à vide conserve des avantages de coût et de pertes d'énergie qui tiendront vraisemblablement dans les applications de services publics grand public pour la majeure partie de la fenêtre de prévision.
Leaders du secteur des interrupteurs à vide
-
Eaton Corporation PLC
-
Meidensha Corporation
-
Mitsubishi Electric Corporation
-
Siemens AG
-
ABB Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Interrupteurs à Vide Entreprises couvertes dans ce rapport
- ABB Ltd
- Siemens AG
- Eaton Corporation plc
- Toshiba Corp.
- Mitsubishi Electric Corp.
- Meidensha Corp.
- Schneider Electric SE
- General Electric (GE Grid Solutions)
- CG Power and Industrial Solutions
- LS ELECTRIC Co., Ltd.
- Hitachi Energy
- Hyundai Electric and Energy Systems
- Kirloskar Electric Co. Ltd.
- Wuhan Feite Electric Co. Ltd.
- Shaanxi Joyelectric Intl. Co. Ltd.
- Zhejiang Xuhong Vacuum Electric Appliance
- Vacuum Interrupters Inc.
- Bilcare Electric (China)
- Changzhou Huaguang Vacuum Electric
- Allied Power Products (US)
Opportunités de marché et perspectives d'avenir
La réduction progressive du SF6 et les programmes de modernisation des réseaux poussent la technologie du vide dans les feuilles de route d'appareillage sans SF6, créant des espaces d'opportunité autour des tensions plus élevées, des rénovations compactes et de la surveillance numérisée de l'état. En Europe, les exigences de décarbonation dans l'appareillage de commutation constituent un ancrage tangible de la demande pour les alternatives basées sur le vide. Parallèlement, les pilotes et les travaux d'essais de type pour les plateformes à vide haute tension, y compris les approches multi-coupures et hybrides, font entrer la R&D dans les circuits d'approvisionnement, alors que les services publics cherchent à ajouter de la capacité dans les emprises existantes des postes.
La localisation de la fabrication et les ajouts de capacité créent également de la place pour de nouveaux accords d'approvisionnement avec les OEM et les fabricants de panneaux, en particulier lorsque les délais régionaux et le risque tarifaire limitent l'approvisionnement. Le programme d'investissement annoncé par ABB, d'un montant de 200 millions USD, dans la production moyenne tension multi-pays en Europe, comprend l'appareillage sans SF6 et la technologie du vide, et le plan d'investissement élargi de Schneider Electric Infrastructure Limited pour son site de composants moyenne tension de Kolkata vise à augmenter la capacité de production d'ampoules à vide. Du côté de la demande, les partenariats avec les services publics axés sur les déploiements sans SF6, notamment la collaboration de Schneider Electric avec Southern California Edison sur l'appareillage isolé au gaz sans SF6 utilisant la technologie du vide, indiquent des opportunités à court terme centrées sur les mises à niveau de sites existants plutôt que sur les constructions neuves.
Développements industriels récents dans Marché des Interrupteurs à Vide
- Juin 2026 : Schneider Electric s'est associé à Southern California Edison pour déployer un appareillage isolé au gaz sans SF6 utilisant la technologie du vide pour la modernisation du réseau dans des postes existants en Californie. L'accent est mis sur des ajouts de capacité plus rapides dans les emprises existantes des postes, ce qui favorise l'approvisionnement à court terme en composants de coupure à vide et accélère la validation par les services publics des architectures sans SF6.
- Octobre 2025 : ABB a annoncé un programme d'investissement de 200 millions USD dans la production moyenne tension multi-pays en Europe, incluant explicitement l'appareillage sans SF6 et la technologie du vide. Le programme étend la capacité de fabrication régionale et fait progresser le déploiement des solutions à vide dans les postes européens.
- Octobre 2024 : Mitsubishi Electric Power Products, Inc. a annoncé un investissement de 86 millions USD en Amérique du Nord lié à l'appareillage avancé et à l'électronique de puissance, incluant une nouvelle usine de fabrication en Pennsylvanie occidentale. L'empreinte de fabrication accrue et la localisation favorisent des cycles de livraison plus rapides pour les plateformes d'appareillage intégrant la technologie des ampoules à vide et s'alignent sur la demande portée par la modernisation du réseau aux États-Unis.
Marché des Interrupteurs à Vide Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché comptabilise les revenus générés par les unités d'interrupteurs à vide fabriquées en usine qui interrompent le courant à l'intérieur d'une enveloppe à vide scellée, généralement fournies pour des applications de commutation à moyenne tension jusqu'à environ 40 kV auprès des utilisateurs finaux.
Exclusions du périmètre : Nous n'incluons pas les technologies d'interruption au SF6 ou à l'huile, les interrupteurs à semi-conducteurs, ni les kits de réparation et services de remise en état du marché secondaire.
Aperçu de la Segmentation
- Par application
- Disjoncteur
- Contacteur
- Réenclencheur
- Interrupteur de sectionnement en charge
- Autres (banc de condensateurs, mise à la terre)
- Par classe de tension
- 15 kV
- 15,1-27 kV
- 27,1-38 kV
- Au-dessus de 38 kV
- Par secteur d'utilisation final
- Services publics
- Industrie (pétrole et gaz, mines, ciment)
- Énergies renouvelables et producteurs d'énergie indépendants
- Commercial et centres de données
- Par type d'installation
- Appareillage de coupure intérieur
- Extérieur monté sur poteau
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- ASEAN
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a débuté par la cartographie des lieux d'utilisation et de vente réels des interrupteurs à vide, puis par la mise en relation avec des signaux de demande mesurables dans la chaîne des équipements électriques. Nous avons examiné des sources publiques telles que l'Agence Internationale de l'Énergie (indicateurs de réseau et d'électrification), les séries macroéconomiques de la Banque Mondiale et du FMI, ainsi que les agences nationales de réseau et d'énergie pour les signaux d'investissement dans le transport et la distribution.
Pour maintenir des limites de produits réalistes, nous nous sommes également appuyés sur des références techniques et de sécurité telles que les publications de la CEI et de l'IEEE, ainsi que sur les documents des associations d'utilités et d'appareillage de commutation décrivant les classes de tension, les cycles de service des équipements et les schémas de remplacement. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture presse crédible ont été utilisés pour comprendre les ajouts de capacité, les empreintes régionales et les évolutions de mix entre l'appareillage intérieur et les installations extérieures. Le cas échéant, nous avons utilisé des abonnements payants pour l'intelligence financière des entreprises, la cartographie des brevets et les vérifications des échanges commerciaux au niveau des expéditions afin d'étayer des hypothèses spécifiques. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour collecter des données, les valider et clarifier les points ouverts.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation du véritable bassin de demande derrière les expéditions d'interrupteurs, notamment sur la façon dont les cycles de remplacement diffèrent selon la classe de tension, l'environnement d'installation et le comportement d'achat des gestionnaires de réseaux. Nous avons échangé avec un ensemble de rôles dans la chaîne d'approvisionnement des équipementiers et des composants, ainsi qu'avec des acheteurs gestionnaires de réseaux et industriels, afin que les prix, les délais et les évolutions de spécifications puissent être confirmés en Asie-Pacifique, en EMEA et dans les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux : 17 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 29 % |
| Acteurs plus petits : 17 % | Managers : 48 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit à l'aide d'une reconstruction de la demande descendante qui part de l'activité de déploiement des équipements d'appareillage et de protection, puis la réduit à l'adoption de l'interruption à vide par plage de tension et par application. Une fois ce bassin de demande constitué, nous l'avons converti en valeur en utilisant des prix unitaires représentatifs par classe de tension et taille de commande (qui varient significativement entre les contacteurs, les réenclencheurs et les disjoncteurs).
Pour s'assurer que les totaux restaient pratiques, les résultats ont été corroborés par des approximations ascendantes sélectives telles que des répartitions de revenus d'équipementiers échantillonnés, des vérifications de canaux sur les expéditions d'unités d'interrupteurs et une validation des fourchettes de prix à partir des retours d'achats, puis les totaux ont été ajustés lorsque les vérifications ne concordaient pas. Les principaux paramètres du modèle comprenaient les indicateurs d'investissement et de modernisation du réseau à moyenne tension, les hypothèses de cycle de remplacement des gestionnaires de réseaux, la croissance du parc installé d'appareillage de distribution, le mix de classes de tension (15 kV et au-dessus), les évolutions de parts d'application vers les réenclencheurs et l'appareillage intérieur compact, et l'évolution du prix de vente moyen liée aux coûts des matériaux et de certification. Pour les prévisions, une analyse de scénarios a été utilisée, où le cas de base était ancré sur les perspectives d'investissement dans le réseau, puis affiné par consensus d'experts sur le calendrier de substitution lié au SF6, les contraintes de délais et les tendances de localisation. Lorsqu'un segment manquait de visibilité claire sur les expéditions, les lacunes ont été traitées en appliquant des plages de pénétration conservatrices, puis en les retestant par des rappels d'entretiens supplémentaires.
Cycle de Validation des Données et de Mise à Jour
La validation a été effectuée par plusieurs passes comparant les résultats du modèle à des signaux indépendants tels que l'activité d'installation d'équipements, les flux commerciaux pour les composants clés et la dynamique des commandes publiquement discutée par les acteurs du secteur. Les écarts importants ont été signalés, les hypothèses ont été revérifiées, suivies d'une deuxième revue analytique avant la validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs, des fluctuations importantes des prix ou des expansions notables de capacité. Avant la livraison, nous effectuons une dernière passe d'actualisation pour intégrer les dernières publications publiques et confirmer que le modèle est toujours lié aux mêmes indicateurs de demande et à la même logique de périmètre.
Taille du Marché des Interrupteurs à Vide selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les interrupteurs à vide varient souvent parce que la ligne de périmètre est tracée différemment, et parce que les hypothèses de prix et de volume ne sont pas toujours liées aux mêmes obligations d'équipement et limites de tension. Des différences apparaissent également lorsqu'une estimation suppose un remplacement plus rapide des technologies d'interruption héritées, ou utilise un calendrier de change différent pour convertir les revenus régionaux.
Le tableau indique un écart qui s'explique principalement par ce qui est comptabilisé autour de l'interrupteur lui-même et par la façon dont la couverture en tension est traitée ; dans le modèle de Mordor Intelligence, la valeur est limitée aux unités d'interrupteurs à vide fabriquées en usine utilisées dans les applications d'appareillage jusqu'à environ 40 kV, plutôt que de regrouper des panneaux d'appareillage complets ou des supports d'interruption sans rapport. Un autre facteur courant d'écart est la façon dont les prix de vente moyens sont projetés, certaines approches utilisant un prix unique mixte pour toutes les applications, même si les contacteurs et les disjoncteurs à moyenne tension ne suivent pas la même courbe de prix d'une année à l'autre.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,24 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 4,10 milliards USD (2026) | Ce chiffre semble intégrer les interrupteurs dans la valeur plus large de l'appareillage à moyenne tension, ce qui peut inclure des ensembles de disjoncteurs complets et des panneaux, élevant ainsi le total au-delà des seuls revenus des interrupteurs. |
| Association Professionnelle du Secteur B | 2,85 milliards USD (2026) | Cette estimation réduit probablement le bassin de demande aux remplacements par les gestionnaires de réseaux et exclut une partie des usages de commutation industriels et commerciaux, et peut appliquer des hypothèses de prix de vente moyen conservatrices sans séparer les fourchettes de prix des contacteurs et des disjoncteurs. |
Dans l'ensemble, les différences proviennent principalement du fait que le décompte porte uniquement sur les interrupteurs ou sur un panier d'équipements plus large, et du fait que les prix sont construits par application et classe de tension. Notre approche reste traçable à des signaux de demande clairs tels que l'investissement dans le réseau, les cycles de remplacement et des fourchettes de prix réalistes, ce qui rend le résultat plus facile à reproduire et à soumettre à des tests de résistance.
Questions clés répondues dans le rapport
Quelle est la valeur actuelle du marché des interrupteurs à vide ?
Le marché est évalué à 3,24 milliards USD en 2026 et devrait atteindre 4,22 milliards USD d'ici 2031, avec une croissance à un CAGR de 5,42 %.
Quel segment d'application connaît la croissance la plus rapide ?
Les réenclencheurs enregistrent la croissance la plus élevée à un CAGR de 5,72 % jusqu'en 2031 en raison des besoins en automatisation de la distribution.
Pourquoi les interrupteurs à vide sont-ils préférés dans les centres de données ?
Ils gèrent les commutations fréquentes sans usure des contacts, prennent en charge des configurations compactes et s'intègrent aux systèmes de surveillance à distance, tous essentiels pour des objectifs de disponibilité de 99,99 %.
Comment les réglementations environnementales influencent-elles l'adoption ?
Les interdictions européennes sur les nouveaux équipements SF6 poussent les services publics vers des solutions à interrupteurs à vide, accélérant l'adoption dans les classes distribution et haute tension.
Les disjoncteurs à semi-conducteurs menacent-ils le secteur des interrupteurs à vide ?
Ils offrent une interruption ultra-rapide et sans pièces mécaniques, mais les coûts élevés et les niveaux de pertes d'énergie limitent la pénétration aux applications de niche pendant la majeure partie de la période de prévision.
Quelle région détient la plus grande part du marché des interrupteurs à vide ?
L'Asie-Pacifique est en tête avec 41,05 % des revenus mondiaux en 2025, portée par des investissements à grande échelle dans le réseau en Chine et en Inde.