
Analyse du marché indien des portes et fenêtres en UPVC par Mordor Intelligence
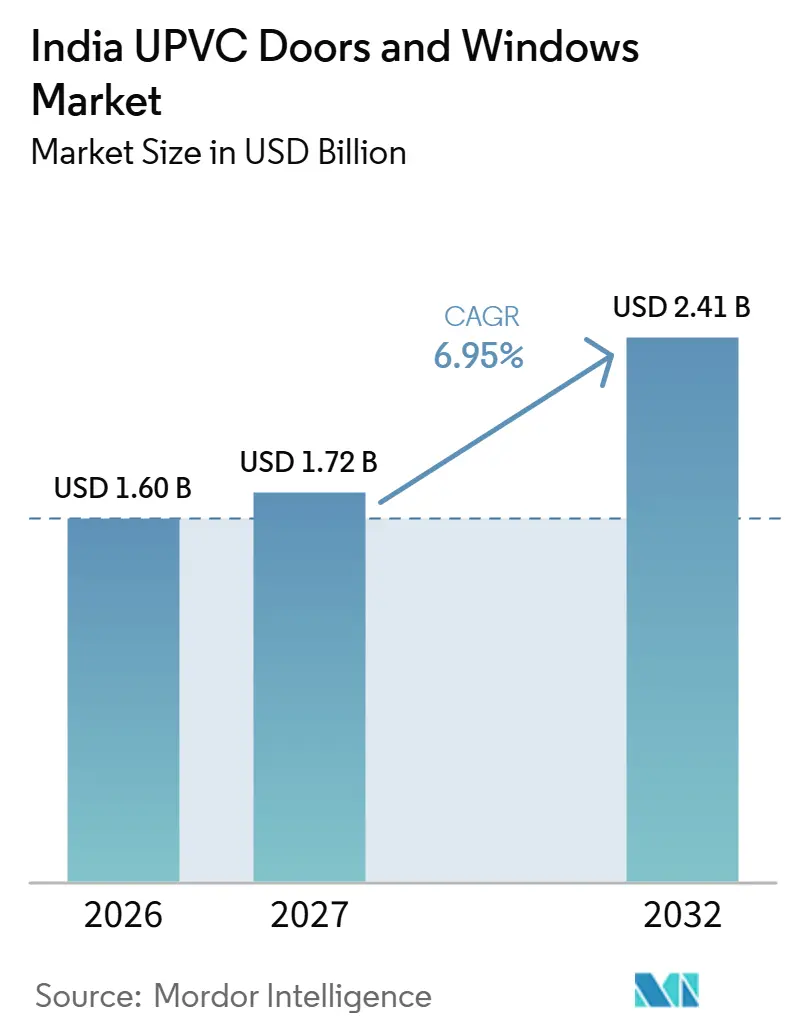
La taille du marché indien des portes et fenêtres en UPVC devrait augmenter de 1,6 milliard USD en 2026 à 1,72 milliard USD en 2027 et atteindre 2,41 milliards USD d'ici 2032, avec un CAGR de 6,95 % sur 2027-2032.
Les programmes de logement en Inde et les besoins de rénovation créent des opportunités de demande pour les systèmes de fenêtres en UPVC dans la construction résidentielle et les travaux institutionnels. Un accès élargi aux clients et la maîtrise des composants offrent aux fournisseurs des voies pour connecter des produits de marque aux projets de construction locaux. Les capacités domestiques planifiées en PVC pourraient élargir la disponibilité de la résine si les projets entrent en service. Les spécifications de projet et les risques d'installation placent l'ensemble fini au cœur de cet effort, orientant l'attention vers les performances au niveau du bâtiment. La croissance dépend de la conversion de l'activité de construction et d'aménagement en commandes spécifiées, tout en maintenant la confiance dans la porte ou la fenêtre installée.
Principaux enseignements du rapport
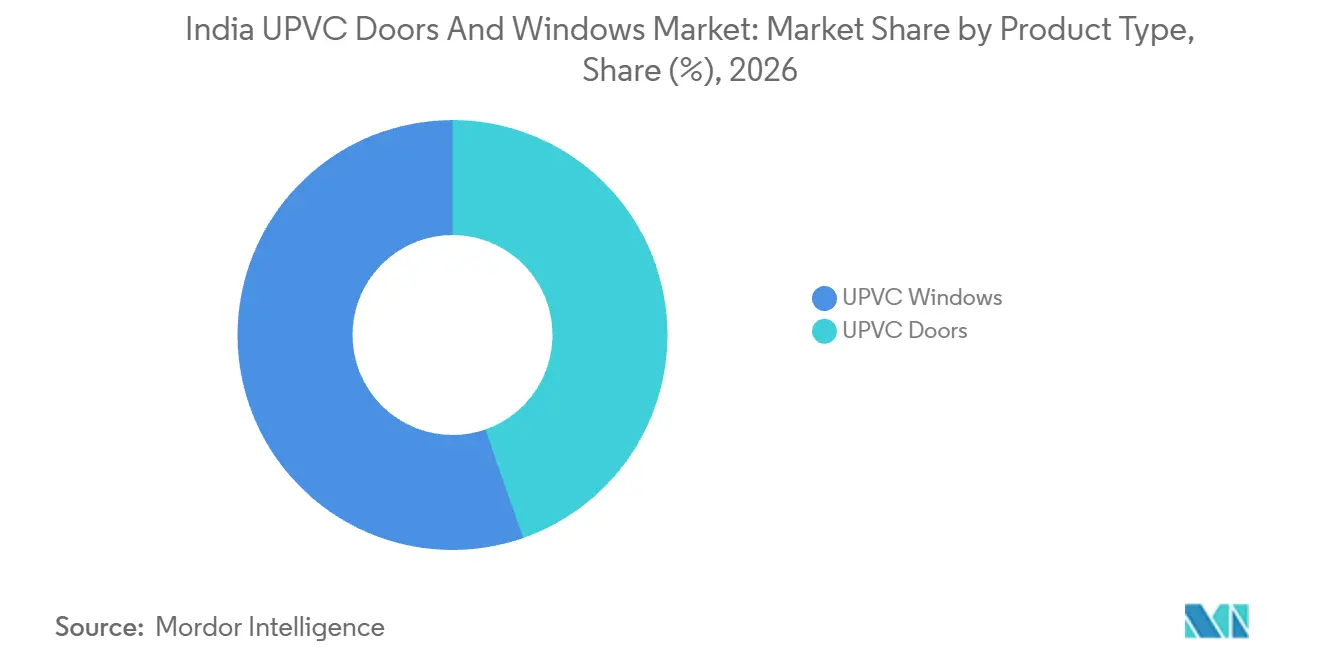
- Par type de produit, les fenêtres en UPVC détenaient une part de marché de 55,33 % sur le marché indien des portes et fenêtres en UPVC en 2026, tandis que les portes en UPVC devraient connaître la croissance la plus rapide avec un CAGR de 7,82 % sur 2027-2032.
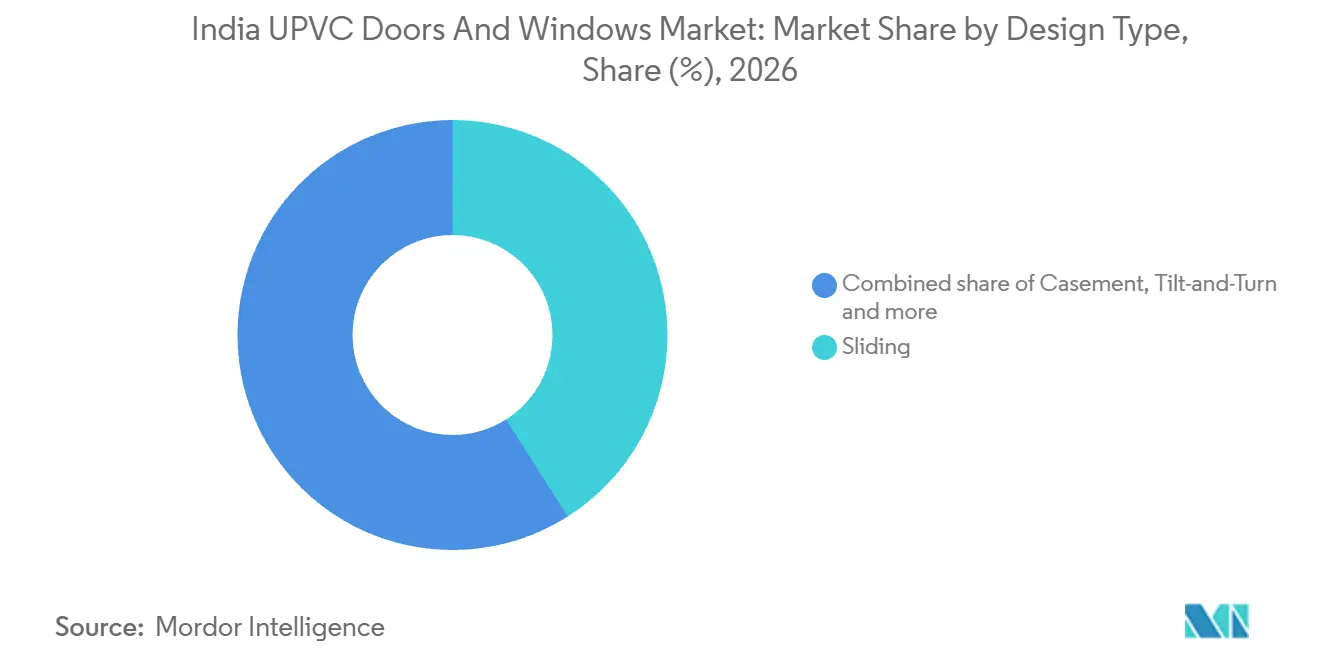
- Le coulissant a dominé les types de design avec une part de 40,99 % en 2026, tandis que le système oscillo-battant devrait être le segment à la croissance la plus rapide avec un CAGR de 7,32 % sur 2027-2032.
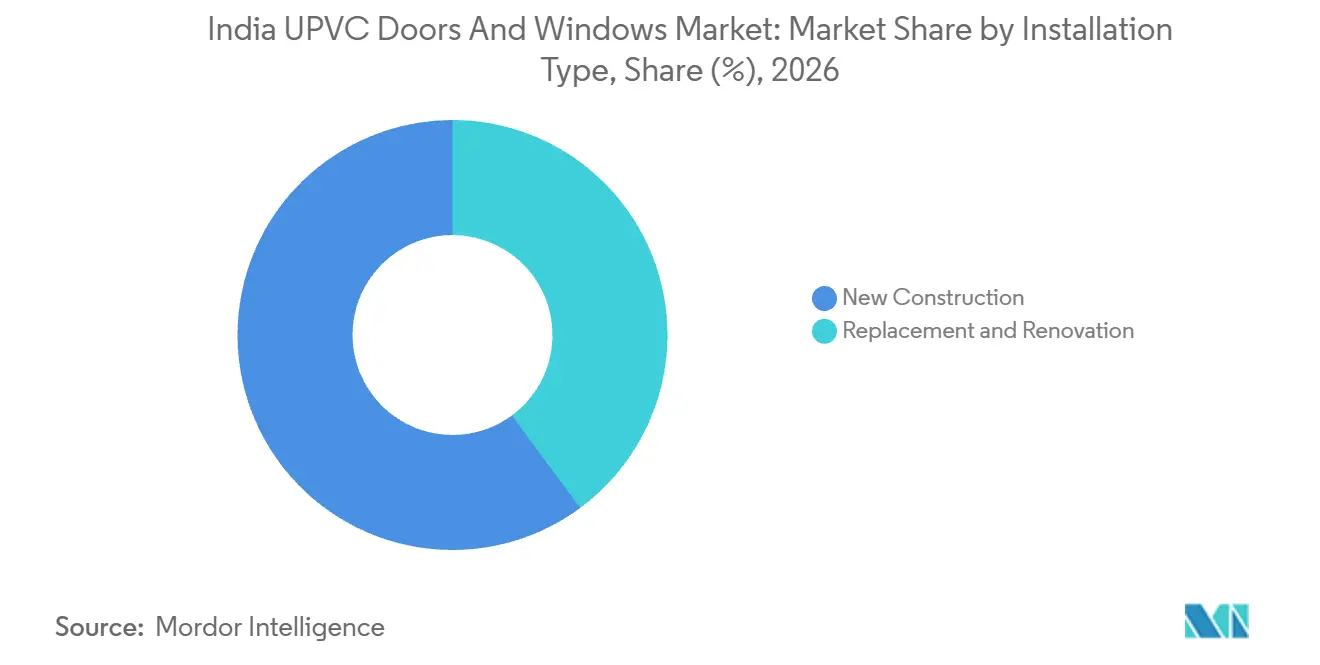
- Les types d'installation ont été dominés par la nouvelle construction, avec une part de 60,12 % du marché en 2026, tandis que le segment remplacement et rénovation devrait afficher la croissance la plus rapide avec un CAGR de 7,44 % sur 2027-2032.
- Parmi les utilisateurs finaux, le résidentiel détenait une part de 66,21 % de la taille du marché indien des portes et fenêtres en UPVC en 2026, et le commercial devrait être le segment à la croissance la plus rapide avec un CAGR de 8,27 % sur 2027-2032.
- Les revendeurs et distributeurs ont dominé les canaux de distribution avec une part de 64,6 % en 2026 et devraient être le segment à la croissance la plus rapide avec un CAGR de 7,1 % sur 2027-2032.
- Le Sud a dominé la répartition régionale avec une part de 29,05 % en 2026, tandis que l'Ouest devrait être la géographie à la croissance la plus rapide avec un CAGR de 7,85 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Impulsion gouvernementale en faveur de programmes de logements économes en énergie, verts et abordables | +2.5% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Préférence croissante des consommateurs pour une menuiserie à faible entretien dans les villes de rang II et III | +2.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Rénovations immobilières accélérées post-COVID libérant une demande de rénovation | +1.9% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Expansion rapide des showrooms de distribution organisée et des configurateurs en ligne | +1.6% | Mumbai et New Delhi | Court terme (≤ 2 ans) |
| Les ajouts de capacité domestique en PVC prévus (Reliance, Adani) pourraient réduire la volatilité des coûts des matières premières | +1.1% | Maharashtra et Gujarat | Moyen terme (2-4 ans) |
| Intégration de capteurs pour maison connectée et de serrures compatibles IoT dans les profilés UPVC | +0.6% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Impulsion gouvernementale en faveur de programmes de logements économes en énergie, verts et abordables
Les approbations de logements et les orientations relatives à l'enveloppe résidentielle créent des voies distinctes par lesquelles la politique gouvernementale peut soutenir la demande en menuiserie. Le ministère du Logement et des Affaires urbaines a approuvé plus de 193 000 maisons supplémentaires dans le cadre de PMAY-U 2.0 le 16 octobre 2026.[1] En avril 2025, le ministère de l'Énergie a indiqué que l'Eco Niwas Samhita (ENS) résidentiel du Bureau de l'efficacité énergétique avait été publié pour adoption et mise en œuvre par les États et les collectivités locales. L'ENS 2024 fixe une valeur maximale de transmittance de l'enveloppe résidentielle de 15 W/m², hors toiture, dans les climats composites, chauds et secs, chauds et humides et tempérés. Son calcul inclut les apports de chaleur par les fenêtres, les portes et les ventilateurs. L'opportunité pour les fournisseurs d'UPVC est de faire en sorte que l'ensemble de menuiserie contribue à la conception de l'enveloppe d'un projet tout en s'inscrivant dans les coûts du logement abordable.
Préférence croissante des consommateurs pour une menuiserie à faible entretien dans les villes de rang II et III
Pour un ménage dans une ville de rang II ou III, une menuiserie à faible entretien offre un moyen de prendre en compte les coûts d'entretien récurrents en parallèle du prix d'achat. Une proposition d'économie d'entretien devient plus précieuse lorsque l'acheteur choisit plusieurs ouvertures pour le même logement, car l'obligation de propriété s'étend à l'ensemble de l'installation. Cela rend l'état de la fenêtre ou de la porte complète pertinent pour la décision, y compris le cadre, les accessoires et l'engagement de service associé. Un devis initial plus élevé serait plus facile à justifier si l'offre donne au ménage une base crédible pour s'attendre à moins d'attention ultérieure. Le fournisseur peut donc se démarquer par un engagement d'entretien défini pour le système installé, reliant le choix du matériau à l'horizon de propriété plus long du ménage.
Rénovations immobilières accélérées post-COVID libérant une demande de rénovation
La rénovation crée une voie pour les fournisseurs de menuiserie vers les actifs existants, étendant la demande au-delà de la spécification de nouveaux bâtiments. JLL a estimé en 2026 qu'environ trois cinquièmes du parc de bureaux de catégorie A en Inde, soit plus de 550 millions de pieds carrés, nécessitaient une mise à niveau pour répondre aux normes futures des occupants et de durabilité. Par ailleurs, Power Grid Corporation of India a attribué un contrat le 9 octobre 2025 pour remplacer les fenêtres en aluminium par des fenêtres en UPVC dans le camp de transit, la salle GIS et d'autres bâtiments de ses sous-stations de Leh et Khaltsi. L'attribution par le service public place le changement de matériau dans un programme de maintenance des installations, tandis que le parc de bureaux constitue un bassin d'acheteurs potentiels distinct. Les fournisseurs peuvent poursuivre des travaux de remplacement spécifiés auprès des acheteurs d'installations et des entrepreneurs de travaux, donnant à la demande de rénovation une voie commerciale distincte de la spécification de nouveaux bâtiments.
Expansion rapide des showrooms de distribution organisée et des configurateurs en ligne
Les showrooms organisés offrent aux fournisseurs d'UPVC un cadre physique dans lequel traduire un accès élargi aux produits en choix de matériaux pour un ménage. Fenesta a ouvert le showroom The Window Project à Mumbai le 8 janvier 2025, proposant des fenêtres en UPVC, des fenêtres en aluminium et des portes à panneaux pleins. Ce cadre permet à un acheteur de comparer l'UPVC avec un matériau de cadre alternatif via le même canal de vente de marque. Pour le fournisseur, le point de vente crée une voie supplémentaire vers le client tout en préservant la concurrence entre les produits au sein de son propre portefeuille. Un showroom multi-matériaux récompense donc le fournisseur capable de convertir une demande générale de fenêtre en un choix spécifique d'UPVC.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Taux de TVA élevé (18 %) par rapport à 12 % pour les alternatives en aluminium et en bois | -1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Déficit persistant d'installateurs qualifiés entraînant des problèmes de perception de la qualité | -0.9% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Dépendance aux importations pour les quincailleries haut de gamme et les profilés multi-chambres | -0.7% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Concurrence croissante des systèmes en aluminium à rupture de pont thermique dans le segment premium | -0.4% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Taux de TVA élevé (18 %) par rapport à 12 % pour les alternatives en aluminium et en bois
La classification fiscale affecte le coût final devis pour une commande de produit de construction interétatique, rendant la catégorie imposable commercialement pertinente avant qu'un ensemble de menuiserie soit tarifé. À compter du 22 septembre 2025, le barème de la taxe sur les produits et services intégrée (IGST) de l'Inde fixe un taux de 18 % pour les fournitures interétatiques d'articles de construction en plastique relevant de la position 3925. Pour une commande relevant de cette position, la taxe fait partie du montant que le client doit financer. Cette couche de coût peut rendre un projet de construction sensible aux prix plus difficile à servir lorsque la proposition du fournisseur dispose d'une marge limitée pour absorber des charges supplémentaires. La pression commerciale résiduelle est le prix TTC du produit classifié, qui doit s'inscrire dans la limite de coût de construction du client.
Déficit persistant d'installateurs qualifiés entraînant des problèmes de perception de la qualité
Un accès limité à l'expertise en installation peut restreindre le nombre de commandes de fenêtres en UPVC qu'un fournisseur peut poser et livrer de manière fiable. En février 2026, l'association des fabricants de fenêtres et de portes UWDMA a décrit une étanchéité à long terme incertaine pour les fenêtres en UPVC scellées uniquement au silicone. Sa revue indiquait que cette incertitude était particulièrement pertinente pendant les moussons, même avec des techniciens qualifiés et le meilleur silicone. Cela rend la tâche de pose plus large que le simple ajout de techniciens, car l'approche d'étanchéité fait également partie de la proposition de performance. Lorsque l'expertise est rare, une fenêtre fournie peut rester dépendante d'une équipe de pose contrainte avant de devenir une ouverture utilisable. La contrainte résiduelle est le temps et la capacité spécialisée nécessaires sur le chantier, ainsi que le risque de qualité résiduel de la méthode d'installation choisie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la portée des fenêtres et l'entrée dans la catégorie des portes élargissent l'offreLes fenêtres en UPVC représentaient une part de 55,33 % de la taille du marché indien des portes et fenêtres en UPVC en 2026. AIS Windows, une unité commerciale stratégique d'Asahi India Glass Ltd, a inauguré son 50e showroom à Hyderabad le 13 janvier 2025, exposant des fenêtres et des portes en UPVC et en aluminium. Cela offre au segment le plus important une voie orientée client via une entreprise intégrée de solutions verres, reliant son identité commerciale établie à la menuiserie assemblée. La vente de fenêtres peut donc combiner une décision sur le matériau du cadre avec la discussion sur le vitrage, élargissant le rôle de spécification d'un fournisseur opérant dans les solutions verres.
Les portes en UPVC devraient être le segment à la croissance la plus rapide avec un CAGR de 7,82 % sur 2027-2032. Apollo Pipes Limited a lancé sa catégorie de produits combinée portes et fenêtres en UPVC pour le marché domestique le 14 juillet 2025. Pour les portes, l'inclusion dans une offre de menuiserie plus large peut créer un accès aux acheteurs spécifiant plusieurs ouvertures au sein du même projet de construction. Les fournisseurs de portes peuvent concourir pour être inclus dans la spécification complète de menuiserie d'un projet, offrant à la nouvelle catégorie de produits une voie vers des commandes au-delà de l'annonce de lancement initiale.



Par type de design :
les ensembles d'installation donnent une forme commerciale aux choix de designLe coulissant était le segment le plus important par design, représentant 40,99 % du marché en 2026. Via son bureau de Chennai, la Reserve Bank of India (RBI) a lancé des appels d'offres en 2025 pour la fourniture et l'installation de fenêtres coulissantes en UPVC avec grilles en acier doux dans ses quartiers résidentiels de Besant Nagar, phase II. Les travaux couvraient les balcons du rez-de-chaussée. La spécification combine le format d'ouverture coulissant avec une grille et une application spécifique à un étage, offrant aux fournisseurs un ensemble d'installation défini à livrer. Le rôle commercial s'étend donc de la fourniture d'un profilé à la livraison de la fenêtre et de la grille spécifiées au balcon, la portée des travaux sur site façonnant l'offre.
L'oscillo-battant devrait être le segment à la croissance la plus rapide avec un CAGR de 7,32 % sur 2027-2032. Pour un acheteur envisageant ce système, le compromis pertinent est la valeur de son choix d'ouverture par rapport à la complexité du mécanisme installé. Cela place l'interaction entre le mouvement du vantail, la quincaillerie d'ouverture et l'installation complète au cœur de la proposition produit pour une pièce particulière. Les fournisseurs peuvent positionner le système fini autour de ce choix fonctionnel, faisant de la disposition d'ouverture une raison de spécifier la fenêtre et incluant la quincaillerie et la pose nécessaires pour la livrer.

Par type d'installation :
la responsabilité de construction et la passation de marchés de réparation diffèrentLa nouvelle construction représentait une part de marché de 60,12 % sur le marché indien des portes et fenêtres en UPVC en 2026. PMAY-G a enregistré 2,66 millions de maisons rurales achevées au cours de l'exercice 2025-26, y compris des maisons sanctionnées au cours d'exercices financiers antérieurs, les bénéficiaires construisant ou supervisant la construction de leurs maisons. Le segment le plus important combine donc l'échelle du programme national avec la responsabilité de construction placée au niveau du ménage individuel. Pour les fournisseurs de menuiserie qui ciblent cette base d'acheteurs, cette structure rend la voie vers la spécification de chaque bâtiment commercialement pertinente aux côtés du volume de construction agrégé. La tâche de vente consiste à rendre un ensemble portes-fenêtres praticable pour la construction dirigée par les bénéficiaires, reliant l'activité nationale de logement à l'exécution locale des projets.
Les travaux de remplacement et de rénovation devraient être le segment à la croissance la plus rapide avec un CAGR de 7,44 % sur 2027-2032. Virender Kumar & Co. a reçu le 27 mai 2025 un marché de réparation spéciale couvrant du verre, une porte grillagée en UPVC et des fenêtres en UPVC dans la zone résidentielle de l'All India Institute of Ayurveda, Goa. Cela place l'exigence de menuiserie dans un marché de réparation attribué, avec l'entrepreneur nommé responsable du contrat de travaux. Pour les fournisseurs de systèmes, la voie vers les affaires peut donc passer par l'entrepreneur qui assemble la portée de réparation plus large. Une offre complète portes-fenêtres peut concourir sur sa contribution à ce programme de travaux défini, reliant la fourniture de produits à une exigence de réparation de bâtiment existant.
Par utilisateur final :
la demande de logements inclut les marchés institutionnelsLe résidentiel était le segment d'utilisateurs finaux le plus important, avec une part de 66,21 % en 2026. L'appel d'offres 2025 de la RBI Chennai pour des fenêtres en UPVC dans ses quartiers du personnel a restreint la participation aux entrepreneurs inscrits sélectionnés. La Banque pouvait rejeter tout ou partie des offres et n'était pas tenue d'accepter l'offre la moins disante. Pour un fabricant de fenêtres, l'accès à ces travaux résidentiels dépendrait donc de sa propre éligibilité ou d'une relation commerciale avec un entrepreneur invité. La demande résidentielle peut inclure des ensembles de logements achetés de manière institutionnelle, faisant de l'accès au projet spécifié une tâche de vente distincte de celle qui consiste à atteindre un propriétaire individuel.
Le commercial devrait être le segment à la croissance la plus rapide avec un CAGR de 8,27 % sur 2027-2032. L'All India Institute of Speech and Hearing a lancé des appels d'offres en juin 2026 pour la fourniture et l'installation de fenêtres en UPVC dans les salles du quadrilatère de son bâtiment d'éducation spécialisée à Mysuru. Une spécification par groupe de salles permet au maître d'ouvrage de définir un ensemble de fenêtres dans le cadre d'un établissement d'enseignement plus large. La demande commerciale peut donc parvenir aux fournisseurs sous forme de travaux institutionnels ciblés, leur offrant une opportunité dont la portée est définie par des salles sélectionnées au sein d'un bâtiment.
Par canal de distribution :
la portée des revendeurs et l'engagement direct coexistentLes revendeurs et distributeurs étaient le segment le plus important avec une part de 64,6 % en 2026 et devraient être le segment à la croissance la plus rapide avec un CAGR de 7,1 % sur 2027-2032. Une illustration propre à une entreprise vient de l'activité plus large de fenêtres et de portes de Fenesta, qui comptait 421 revendeurs dans 268 villes et desservait 976 villes indiennes au cours de l'exercice 2025-26. La relation entre les emplacements des partenaires et la portée de service plus large fait de la représentation physique et de la couverture territoriale des décisions distinctes pour un fabricant de marque. La proposition commerciale pour l'expansion par les revendeurs inclut donc la manière dont la marque dessert les emplacements au-delà de ses villes partenaires, aux côtés de la présence locale créée par chaque revendeur.
Les ventes directes des fabricants offrent une forme différente d'engagement avec l'acheteur, l'organisation de vente au détail du producteur jouant un rôle plus visible dans la relation client. Fenesta a ouvert des showrooms à Kozhikode et Noida au cours de l'exercice 2024-25 pour renforcer l'engagement direct avec les clients dans le cadre de son activité de solutions pour le bâtiment. La coexistence de ces points de vente et de son réseau de revendeurs montre comment un fabricant peut combiner un contact direct dans des emplacements sélectionnés avec une représentation partenaire plus large. Pour les fournisseurs qui choisissent entre les formats de canaux, la distinction commerciale est donc le degré d'implication directe du client qu'ils recherchent dans des emplacements particuliers, aux côtés de l'accès géographique disponible via les partenaires.
Analyse géographique
Marché des portes et fenêtres en UPVC dans le Sud
Le Sud représentait une part de marché de 29,05 % sur le marché indien des portes et fenêtres en UPVC en 2026, ce qui en fait le segment régional le plus important. Knight Frank a rapporté 27 968 ventes de logements résidentiels à Bengaluru, 19 249 à Hyderabad et 9 198 à Chennai au premier semestre 2026. Les augmentations annuelles rapportées étaient de 5 % à Bengaluru, 1 % à Hyderabad et 3 % à Chennai. Ces données offrent aux fournisseurs de menuiserie plusieurs bassins de logements métropolitains avec différentes combinaisons de volume de transactions et de croissance. La couverture régionale peut être répartie entre ces centres de logement, offrant aux fournisseurs plus d'un bassin d'acheteurs locaux pour saisir l'opportunité de la région leader.
Marché des portes et fenêtres en UPVC dans l'Ouest
L'Ouest devrait être le segment régional à la croissance la plus rapide avec un CAGR de 7,85 % sur 2027-2032. Kaka Industries a rapporté une capacité annuelle de production de profilés de portes et fenêtres en UPVC de 3 537 tonnes métriques dans ses opérations de Lasundra, district de Kheda, Gujarat, dans sa présentation du second semestre de l'exercice 26. Le marché des bureaux de catégorie A de Mumbai a enregistré 5,88 millions de pieds carrés de location brute au premier semestre 2026, en hausse de 17,8 % par rapport au premier semestre 2025. La capacité régionale de production de profilés et la demande des occupants commerciaux constituent des points d'entrée distincts pour les entreprises de menuiserie, l'opportunité commerciale dépendant de la mise en relation des capacités de fabrication avec la spécification de projet pour un système fini.
Dans le Nord, Knight Frank a rapporté 24 862 ventes de logements résidentiels dans la région de la capitale nationale au premier semestre 2026, en baisse de 7 % par rapport au premier semestre 2025. Kolkata, dans l'Est, a enregistré 8 368 ventes de logements résidentiels au premier semestre 2026, en hausse de 3 % par rapport au premier semestre 2025. Fenesta a ouvert des showrooms proposant de la menuiserie en UPVC et en aluminium à New Delhi le 27 mars 2025 et à Guwahati le 18 février 2025. Ces exemples séparent la toile de fond de la demande créée par les transactions immobilières de l'accès aux clients créé par l'ajout d'un point de contact local. Pour un fournisseur national, la couverture régionale peut s'étendre via des points de contact locaux tandis que l'opportunité de logement dans les villes individuelles évolue dans des directions différentes.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue des fournisseurs de systèmes UPVC cherchant à obtenir des travaux de construction commerciale couverts en Inde. IS 19609:2026 spécifie les matériaux, la fabrication et les performances pour les portes, fenêtres et coulissants extérieurs en UPVC complets. Son champ d'application exclut les applications de contrôle des fumées, de résistance au feu et de voies d'évacuation, les murs-rideaux, les portes tournantes, les cloisons intérieures et les produits résistants aux balles ou aux explosions. La tâche de spécification d'un fournisseur a donc deux limites : le produit extérieur couvert par la norme et le bâtiment couvert par le code énergétique applicable.
Tableau réglementaire
| Facteur de décision | Inde | Karnataka | Maharashtra |
|---|---|---|---|
| Autorité principale | Bureau des normes indiennes pour les normes de produits ; agences désignées par l'État pour l'application du code énergétique | Karnataka Renewable Energy Development Limited ; autorités locales de construction | Maharashtra Energy Development Agency ; autorités locales de construction |
| Instruments ou orientations clés | Spécification du système extérieur IS 19609:2026 ; cadre de mise en œuvre par les États de l'ECBC 2018 | Exigence de facteur U de l'ensemble complet K-ECBC 2018 pour les bâtiments commerciaux couverts | Dispositions relatives à l'enveloppe du bâtiment du règlement ECBC du Maharashtra 2025 pour les bâtiments commerciaux couverts |
| Effet commercial | Spécification commune du système aux côtés des obligations du code énergétique administré par l'État | L'évaluation des performances inclut le vantail et le cadre | Conformité de l'enveloppe aux seuils spécifiés pour les bâtiments commerciaux |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Pas de changement | Pas de changement | Pas de changement |
| Source: Mordor Intelligence | |||
Les conditions nationales sont évaluées comme Moyennes car une spécification commune du système extérieur fournit un point de référence, tandis que l'application du code énergétique commercial dépend de la mise en œuvre par les États. La note Moyenne du Karnataka reflète la nécessité de démontrer les performances de l'ensemble vantail-cadre dans le cadre de son code de bâtiment commercial couvert. La note Moyenne du Maharashtra reflète les obligations relatives à l'enveloppe en vertu de ses règles de 2025, à l'exclusion des bâtiments n'utilisant ni électricité ni combustible fossile et des systèmes principalement utilisés pour les processus de fabrication. L'adoption par les États relie les codes modèles nationaux aux obligations de projet contraignantes, de sorte que les cadres commerciaux existants soutiennent la perspective de Pas de changement pour les juridictions sélectionnées.
Étapes de la chaîne de valeur
La capture de valeur est comparée entre la production de profilés, la fabrication du système complet et l'installation dans le bâtiment. Fenesta a modernisé son installation d'extrusion UPVC de Kota au cours de l'exercice 2024-25, portant la capacité annuelle de 8 600 à 12 284 tonnes métriques, avec une précision accrue et moins de défauts comme objectifs déclarés.[2] L'investissement illustre comment l'expansion de la capacité de production de profilés crée également le besoin de préserver la cohérence de fabrication avant que du matériau supplémentaire n'atteigne les fabricants.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Extrusion de profilés | Fabricants de profilés tels que Prominance Window Systems et Fenova, une division d'Arihant Polymer Extrusions | Ventes de profilés | Cohérence dimensionnelle lors de l'expansion de la capacité | Mettre à niveau les processus par étapes avant de charger la capacité supplémentaire |
| Fabrication de fenêtres et de portes | Fabricants de systèmes tels que Fenesta Building Systems, Aparna Venster et Encraft India Pvt Ltd | Ventes de systèmes finis | Équilibrer l'approvisionnement en profilés avec le débit de fabrication | Coordonner les approvisionnements en extrusion et les calendriers de fabrication |
| Installation et service | Prestataires d'installation tels qu'Aparna Enterprises et Encraft India Pvt Ltd | Ventes de systèmes installés et travaux de service | Transferts entre la prise de mesures et la pose finale | Attribuer les responsabilités entre la prise de mesures et l'installation, avec un service après-vente le cas échéant |
| Source: Mordor Intelligence | ||||
Au premier trimestre de l'exercice 2027, Fenesta exploitait une unité d'extrusion UPVC et 4 usines de fabrication UPVC. Cette combinaison place des étapes de fabrication successives au sein d'une même entreprise, tandis que le service de mesure à l'installation d'Aparna étend la responsabilité jusqu'au bâtiment lui-même. La combinaison de la responsabilité en usine et sur site peut concentrer la relation client chez le fournisseur du système installé, rendant l'accès des producteurs de profilés indépendants et des installateurs dépendant de leur rôle au sein de cette offre.
Paysage concurrentiel
Concentration du Marché
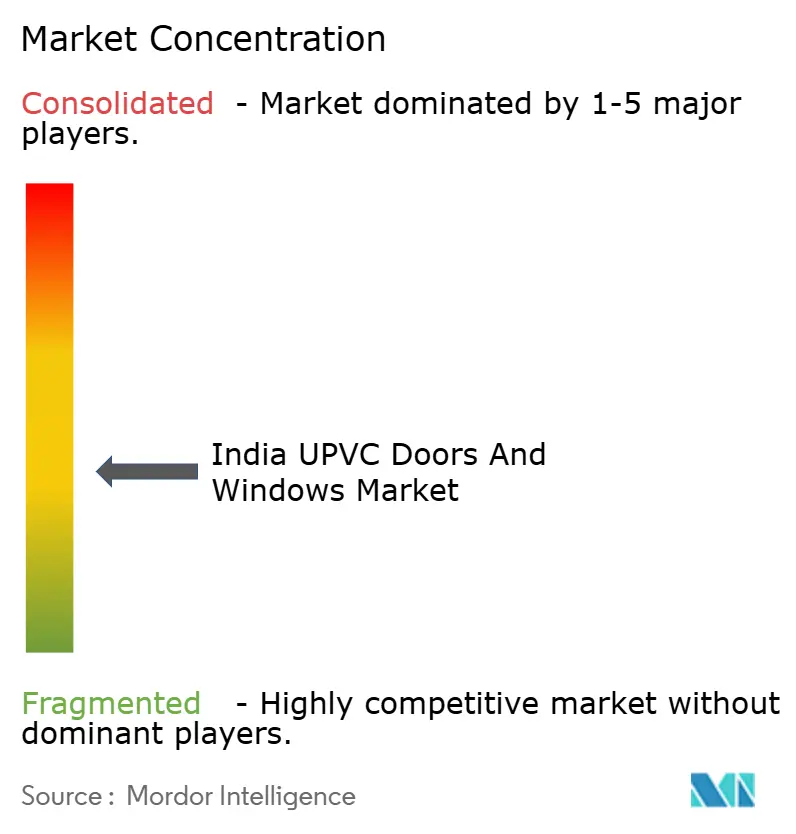
La concurrence s'étend à plusieurs fournisseurs établis avec différentes combinaisons de fabrication de profilés, de systèmes finis et de capacités orientées client. Fenesta Building Systems (DCM Shriram) est en concurrence via son activité de menuiserie plus large, tandis que NCL VEKA Ltd du groupe VEKA fabrique des profilés UPVC pour fenêtres et portes. Aparna Venster a déclaré une capacité dépassant 18 000 unités de fenêtres et portes en UPVC par mois dans sa brochure d'entreprise 2025. Encraft India Pvt Ltd fournit des portes et fenêtres en UPVC, et Prominance Window Systems fabrique des profilés et fournit des services de conception de systèmes de fenêtres et des services techniques. Ces modèles commerciaux qui se chevauchent offrent aux acheteurs le choix entre des fournisseurs dont les responsabilités commerciales commencent au niveau du profilé et ceux qui proposent un système plus complet.
Le chiffre d'affaires plus large de Building Systems de Fenesta a augmenté de 28 % au cours de l'exercice 2025-26, DCM Shriram attribuant cette hausse à des volumes plus élevés dans les segments projet et vente au détail.[3] Au cours de cet exercice financier, Fenesta a acquis une participation de 53 % dans le fabricant de quincaillerie pour fenêtres DNV Global Private Limited afin d'améliorer l'approvisionnement et l'innovation produit. L'investissement donne à l'entreprise de systèmes finis un intérêt de propriété dans un producteur de composants, créant une voie pour coordonner le développement de la quincaillerie avec sa propre offre. Pour les acheteurs, la signification stratégique réside dans le fait qu'un fournisseur prend une plus grande responsabilité sur les parties connectées d'un système de fenêtre, la valeur de l'acquisition dépendant de l'exécution de cette responsabilité plus large.
Le groupe VEKA a acquis les actions restantes de NCL VEKA Pvt. Ltd. en février 2025, intégrant le fabricant indien de profilés dans une propriété totale. La transaction place l'activité de profilés dans une structure de propriété unique, ajoutant l'intégration aux choix concurrentiels auxquels font face les fabricants et les fournisseurs de systèmes finis. Le contrôle de la propriété donne au groupe une voie pour coordonner son offre de profilés, tandis que les fournisseurs de systèmes finis ont également besoin d'une base de différenciation technique. Dans la catégorie des systèmes extérieurs couverte par IS 19609:2026, le positionnement par rapport aux normes peut dépendre de preuves de performance de l'ensemble complet. Un fabricant indépendant peut par conséquent se différencier par les performances de l'ensemble fini, répondant à une exigence de l'acheteur que l'échelle de propriété seule ne résout pas.
Leaders du secteur indien des portes et fenêtres en UPVC
-
Fenesta Building Systems (DCM Shriram)
-
NCL VEKA Ltd
-
Aparna Venster
-
Encraft India Pvt Ltd
-
Prominance Window Systems
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché indien des portes et fenêtres en UPVC Entreprises couvertes dans ce rapport
- Fenesta Building Systems (DCM Shriram)
- Encraft India Pvt Ltd
- VEKA India
- Rehau India Pvt Ltd
- Deceuninck Profiles
- Prominance Window Systems
- Aparna Venster
- Window Magic India
- Koemmerling India
- LX Hausys India
- NCL VEKA Ltd
- Lesso India
- Lingel Windows & Doors Technologies
- Shani Corporation (CORA Windows)
- Aluplast India
- AIS Windows
- Welltech Systems
- KAKA Profiles Pvt Ltd
- Elite Window Factory
- Eurostar Fenestration
- Perfect Window Solutions
Opportunités clés pour les acteurs du marché
Les opportunités comparent les travaux de remplacement institutionnel, les ensembles de rénovation complets et les spécifications de fenêtres commerciales basées sur les performances. Le 19 octobre 2026, l'IIT Delhi a lancé des appels d'offres avant le 26 octobre pour remplacer les fenêtres existantes du foyer Zanskar Boys par des volets coulissants en UPVC, du verre trempé et un grillage en acier inoxydable anti-mouches. Par ailleurs, le ministère de l'Énergie a rapporté en avril 2025 que le Code de conservation de l'énergie et de construction durable commercial du BEE avait été publié pour adoption par les États. Ces prémisses créent différentes voies vers la demande de systèmes finis, via un ensemble de remplacement défini et via des projets choisissant des critères de conception basés sur le code.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Remplacement institutionnel de fenêtres | Passation de marchés de remplacement institutionnel en octobre 2026 | Équipes de gestion des campus et de maintenance | Proposer des systèmes de fenêtres en UPVC de remplacement avec relevé préalable | Adapter les systèmes de remplacement aux ouvertures existantes | Fournisseurs de systèmes UPVC tels qu'Aparna Venster |
| Ensembles complets de rénovation verre et grillage | La spécification de l'acheteur combine des volets coulissants en UPVC, du verre trempé et un grillage en acier inoxydable | Entrepreneurs au service des acheteurs de rénovation institutionnelle | Fournir un ensemble de menuiserie spécifié complet | Coordonner le cadre, le vitrage et le grillage au sein de l'ensemble | Fournisseurs de systèmes finis tels qu'Aparna Venster et Fenesta Building Systems |
| Fenêtres commerciales qualifiées selon les performances | Le code commercial publié fournit des critères d'ensemble spécifiques au climat pour les projets utilisant son approche de conception | Équipes de projet de construction commerciale | Qualifier les ensembles UPVC complets selon les critères du projet sélectionné | Satisfaire aux exigences thermiques de l'ensemble complet | Fournisseurs de systèmes de fenêtres tels que Fenesta Building Systems et Encraft India |
| Source: Mordor Intelligence | |||||
L'ouverture la plus claire à court terme est une offre complète de fenêtres de remplacement qui résout simultanément le relevé de l'ouverture existante et le vitrage et le grillage spécifiés. Une telle offre donnerait à un entrepreneur de travaux un ensemble de menuiserie défini à intégrer dans une rénovation plus large. L'opportunité de chiffre d'affaires réside dans l'ensemble fini et prêt pour le projet, faisant de la coordination entre ces composants une partie de l'offre du fournisseur de systèmes.
Développements industriels récents dans Marché indien des portes et fenêtres en UPVC
- Oct 2026 : Le 19 octobre, l'IIT Delhi a lancé des appels d'offres avant le 26 octobre pour remplacer les fenêtres existantes du foyer Zanskar Boys par des volets coulissants en UPVC, du verre trempé et un grillage en acier inoxydable anti-mouches.
- Nov 2025 : Arihant Profile-Extrusion LLP a mis en service une installation à Solapur pour les profilés de portes et fenêtres en UPVC Fenova, avec une capacité annuelle opérationnelle de 6 000 tonnes métriques.
- Oct 2025 : Power Grid Corporation of India a attribué un contrat pour remplacer les fenêtres en aluminium par des fenêtres en UPVC dans le camp de transit, la salle GIS et d'autres bâtiments de ses sous-stations de Leh et Khaltsi.
Marché indien des portes et fenêtres en UPVC Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché indien des portes et fenêtres en UPVC mesure les dépenses annuelles consacrées aux systèmes de menuiserie en uPVC fournis et installés en Inde. Il couvre les systèmes complets de fenêtres et de portes vendus pour les bâtiments, valorisés une seule fois lors de la vente du système, y compris l'installation lorsqu'elle est incluse dans l'offre.
Exclusions du périmètre : les portes et fenêtres non uPVC, les travaux de génie civil généraux non directement liés à la fourniture et à la pose de systèmes de portes et fenêtres en uPVC, les pièces de réparation, de maintenance et de remplacement ou la quincaillerie vendues séparément, ainsi que la résine PVC et les autres matériaux vendus comme intrants sont exclus.
Aperçu de la segmentation
- Par type de produit
- Fenêtres en UPVC
- Portes en UPVC
- Par type de conception
- Coulissant
- À battant
- Oscillo-battant
- Autres (françaises, à auvent, etc.)
- Par type d'installation
- Nouvelle construction
- Remplacement et rénovation
- Par utilisateur final
- Résidentiel
- Commercial
- Industriel et infrastructures
- Par canal de distribution
- Directement auprès des fabricants
- Revendeurs et distributeurs
- Par région
- Nord
- Ouest
- Sud
- Est
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche secondaire s'appuie sur des sources publiques et officielles telles que les communiqués PMAY-U du ministère du Logement et des Affaires urbaines pour les approbations de logements, les documents Eco Niwas Samhita du Bureau de l'efficacité énergétique pour les exigences relatives à l'enveloppe du bâtiment, la spécification de produit IS 19609 du Bureau des normes indiennes, et le rapport sur l'état de l'industrie des plastiques du Centre indien pour les plastiques dans l'environnement pour le contexte de l'approvisionnement en profilés PVC. Ces sources aident à établir des indicateurs de demande, de performance et d'approvisionnement, tandis que les communications des entreprises et les avis de projets fournissent des vérifications spécifiques au marché.
Les rapports annuels des entreprises, les présentations aux investisseurs et les dépôts réglementaires pertinents peuvent clarifier la portée des produits, la capacité, la distribution et les prix réalisés. La presse commerciale et professionnelle réputée peut recouper les développements en matière de construction, de rénovation et d'installation. Les sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire est conçue autour d'entretiens menés en Inde avec des producteurs de profilés, des fabricants de fenêtres et de portes, des revendeurs, des installateurs, des promoteurs, des architectes et des équipes d'approvisionnement institutionnel, les répondants étant sélectionnés pour couvrir la taille des entreprises et les rôles opérationnels. Leurs contributions vérifient l'interprétation des données sur la construction, les produits, les canaux, les prix et les capacités, clarifient les lacunes dans les données secondaires et aident à réconcilier les indicateurs contradictoires par des questions de suivi et des recoupements.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux et assimilés : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 30 % | |
| Petits acteurs : 25 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Les dépenses annuelles étant mesurées une seule fois à la valeur de vente du système complet, les analystes établissent le total pour l'Inde via un modèle de demande descendant et le vérifient sélectivement par rapport aux agrégats des fournisseurs et au prix installé échantillonné multiplié par le volume. Les approbations et achèvements de logements, l'activité de construction, les appels d'offres de rénovation, la capacité domestique de production de profilés, les coûts de résine et les prix des ensembles installés indiquent les nouvelles ouvertures, la demande de remplacement, l'approvisionnement réalisable et la réalisation de valeur. L'analyse de scénarios intègre ces indicateurs dans les prévisions. Les parts de marché sont dérivées des ventes de systèmes et des spécifications de projets par produit, design, installation, utilisation finale, canal et région indienne, tandis que les entretiens avec le secteur en Inde vérifient les trajectoires des segments. Les observations contradictoires ou manquantes sont réconciliées avec les données de construction et de fournisseurs avant que les lacunes ne soient reportées sous forme de fourchettes.
Cycle de validation des données et de mise à jour
Les analystes triangulent les signaux des fournisseurs, des canaux, des projets et de la construction, puis vérifient les totaux, les parts de segments, les valeurs unitaires et les évolutions d'une année sur l'autre pour détecter les anomalies par rapport à la série précédente et aux indicateurs de marché indépendants. Un second examen retrace les écarts significatifs jusqu'aux définitions des sources, au calendrier, aux éventuelles transactions en double en amont et à la revente, ou aux changements de mix produit et de prix. Les points non résolus déclenchent une reprise de contact avec la source ou un suivi ciblé des répondants avant la validation finale. La série est actualisée annuellement, révisée entre les cycles après des événements significatifs de politique, de capacité ou de construction, et fait l'objet d'un nouvel examen avant livraison.
Taille du marché indien des portes et fenêtres en UPVC selon Mordor Intelligence comparée aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Elle couvre les systèmes complets de fenêtres et de portes vendus pour les bâtiments, valorisés une seule fois lors de la vente du système, y compris l'installation lorsqu'elle est incluse dans l'offre.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. L'analyse de scénarios intègre ces indicateurs dans les prévisions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,72 milliard USD (2027) | |
| Éditeur de recherche de marché A | 1,49 milliard USD (2025) | À sa base de 2025, cette estimation est inférieure de 13,4 % à la valeur 2027 de ce rapport de 1,72 milliard USD, 2 ans plus tard. Son total de système complet publié est mesuré deux ans avant l'année de comparaison. |
| Éditeur de recherche de marché B | 1,35 milliard USD (2025) | À sa base de 2025, cette estimation est inférieure de 21,5 % à la valeur 2027 de ce rapport de 1,72 milliard USD, 2 ans plus tard. Son marché déclaré couvre les fenêtres en uPVC, laissant les ventes de systèmes de portes en dehors du total produit. |
Les analystes de Mordor Intelligence triangulent les signaux des fournisseurs, des canaux, des projets et de la construction, puis vérifient les totaux, les parts de segments, les valeurs unitaires et les évolutions d'une année sur l'autre pour détecter les anomalies par rapport à la série précédente et aux indicateurs de marché indépendants.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché indien des portes et fenêtres en UPVC et sa croissance attendue ?
Le marché est prévu à 1,72 milliard USD en 2027 et à 2,41 milliards USD d'ici 2032, avec un CAGR de 6,95 % sur 2027-2032.
Qu'est-ce qui soutient la demande de portes et fenêtres en UPVC en Inde ?
Les programmes de logement gouvernementaux fournissent un pipeline de construction, avec plus de 193 000 maisons supplémentaires approuvées dans le cadre de PMAY-U 2.0 le 16 octobre 2026.
Quel type de produit domine le secteur indien des portes et fenêtres en UPVC ?
Les fenêtres en UPVC détenaient la plus grande part à 55,33 % en 2026. Les portes en UPVC devraient connaître la croissance la plus rapide avec un CAGR de 7,82 % sur 2027-2032.
Qui sont les principaux fournisseurs de portes et fenêtres en UPVC en Inde ?
Les principaux fournisseurs comprennent Fenesta Building Systems (DCM Shriram), NCL VEKA Ltd, Aparna Venster, Encraft India Pvt Ltd et Prominance Window Systems.
Quel défi d'installation pourrait affecter les perspectives des fenêtres en UPVC en Inde ?
En février 2026, l'UWDMA a décrit une étanchéité à long terme incertaine pour les joints de fenêtres en UPVC scellés uniquement au silicone, en particulier pendant les moussons, même avec des techniciens qualifiés et le meilleur silicone.
Quelles régions indiennes dominent le secteur des portes et fenêtres en UPVC ?
Le Sud détenait 29,05 % du marché national en 2026, tandis que l'Ouest devrait connaître la croissance la plus rapide avec un CAGR de 7,85 % sur 2027-2032.