
Taille et parts du marché des meubles rembourrés aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
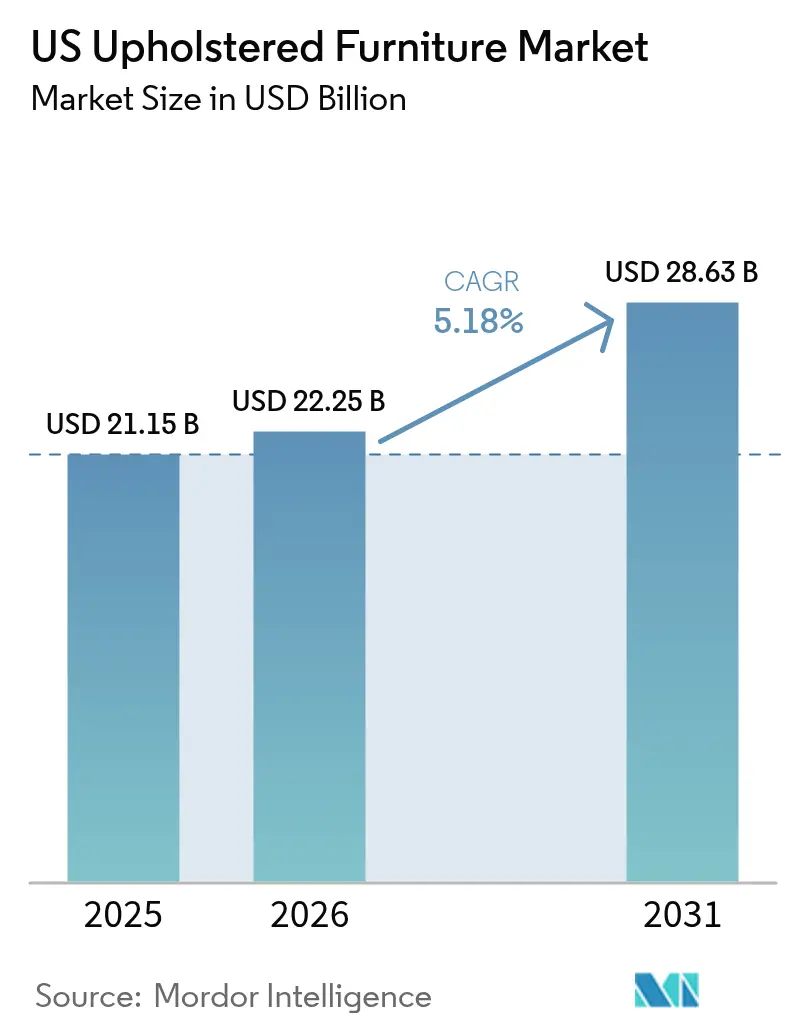
| Taille du marché de l'année de base (2025) | 21.15 Milliards de dollars |
| Taille du Marché (2026) | 22.25 Milliards de dollars |
| Taille du Marché (2031) | 28.63 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.18 % |
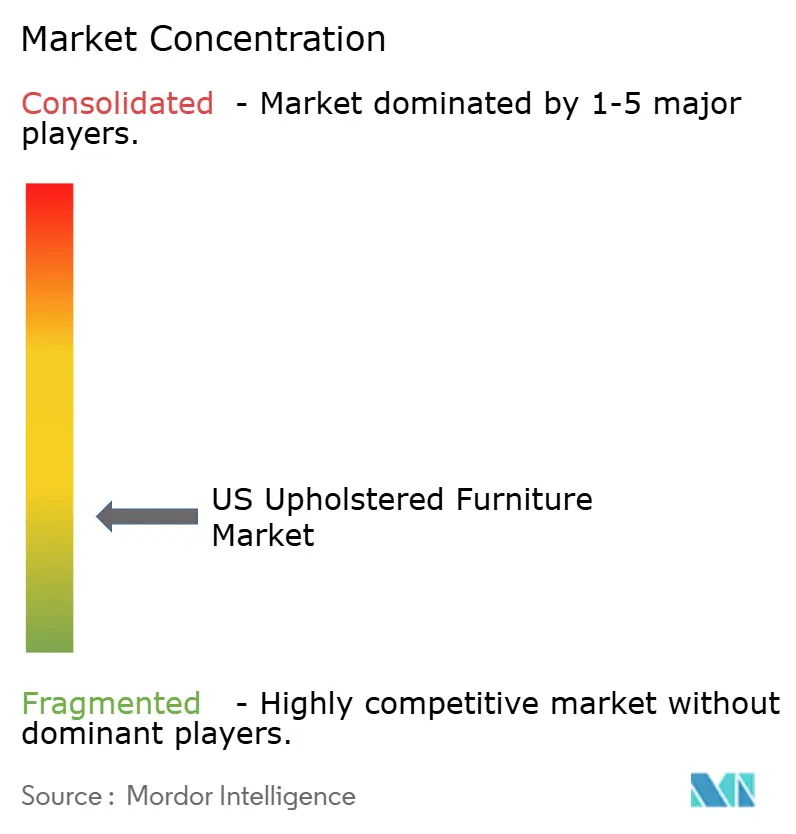
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des meubles rembourrés aux États-Unis par Mordor Intelligence
La taille du marché des meubles rembourrés aux États-Unis en 2026 est estimée à 22,25 milliards USD, en progression par rapport à la valeur de 21,15 milliards USD enregistrée en 2025, avec des projections pour 2031 affichant 28,63 milliards USD, en croissance à un TCAC de 5,18 % sur la période 2026-2031. Ce rebond reflète la stabilité des dépenses de consommation, le rapatriement de la production qui réduit l'écart de coût à destination sur les importations, et la pénétration du commerce électronique qui diminue les frictions dans la distribution. Les droits de douane introduits début 2025 — 10 % sur tous les meubles importés et 145 % sur les expéditions chinoises — ont réduit les avantages tarifaires dont bénéficiaient les fournisseurs asiatiques, encourageant la production nationale tout en préservant le choix pour les acheteurs soucieux du prix. La demande bénéficie également de la migration vers la ceinture solaire (Sun Belt), des programmes de livraison rapide qui séduisent les millennials, et des dépenses plus élevées pour des pièces premium alignées sur les valeurs de durabilité et de bien-être. L'intensité concurrentielle reste faible, laissant de la place aux entrants de niche et aux acteurs nativement numériques pour gagner en visibilité grâce aux modèles directs au consommateur.
Principaux enseignements du rapport
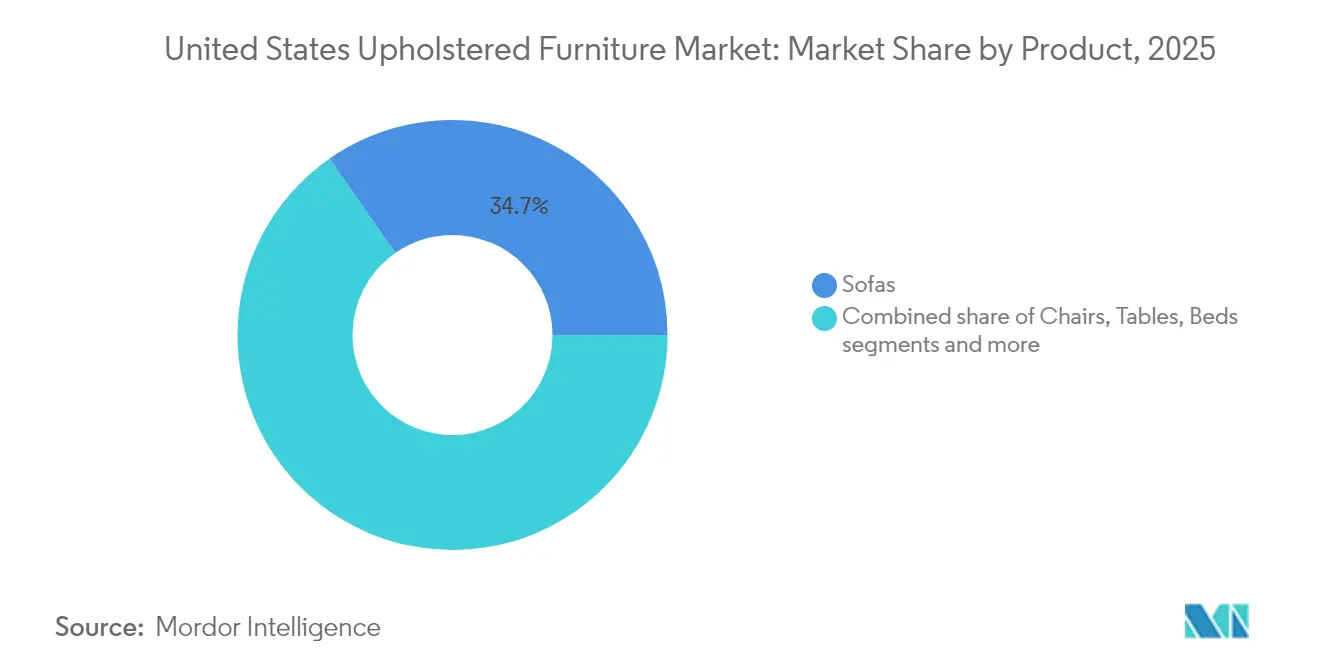
- Par produit, les canapés ont représenté 34,70 % du chiffre d'affaires en 2025, tandis que les fauteuils devraient connaître la croissance la plus rapide avec un TCAC de 6,23 % jusqu'en 2031.
- Par matériau, le tissu a représenté une part de 54,60 % en 2025 ; le cuir devrait se développer à un TCAC de 5,78 % jusqu'en 2031.
- Par gamme de prix, le segment milieu de gamme a représenté 49,30 % de la taille du marché des meubles rembourrés aux États-Unis en 2025 ; le segment premium devrait progresser à un TCAC de 5,55 %.
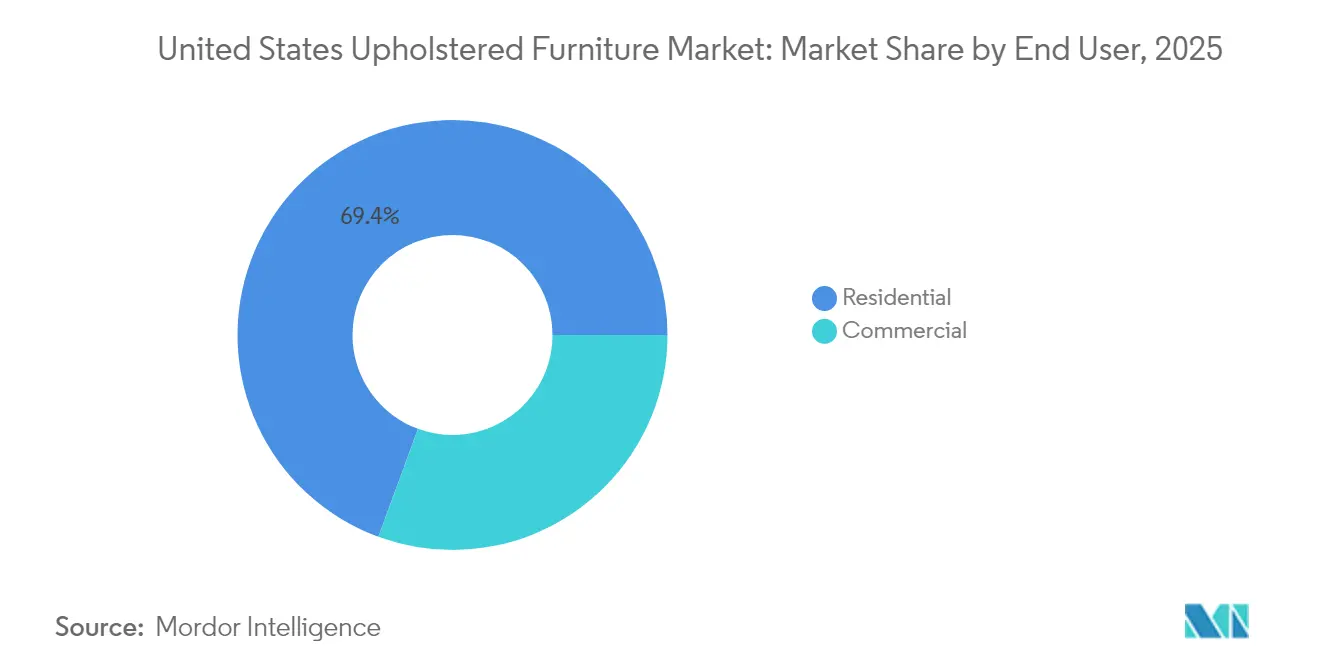
- Par utilisateur final, le résidentiel a capté 69,40 % de la part de marché des meubles rembourrés aux États-Unis en 2025 ; les applications commerciales devraient croître à un TCAC de 6,05 %.
- Par canal de distribution, les magasins spécialisés en mobilier ont détenu une part de 39,20 % en 2025, tandis que les ventes en ligne devraient progresser à un TCAC de 6,38 %.
- Par région, le Sud a contribué à hauteur de 39,60 % des ventes en 2025, tandis que l'Ouest est en passe d'afficher le TCAC régional le plus élevé à 5,95 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des meubles rembourrés aux États-Unis
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration du commerce électronique orienté direct au consommateur | +1.2% | National, gains précoces dans les centres urbains | Moyen terme (2 à 4 ans) |
| Programmes de personnalisation de masse et de livraison rapide | +0.8% | National, pôles milleniaux | Moyen terme (2 à 4 ans) |
| Mises en chantier et boom de la rénovation dans la ceinture solaire (Sun Belt) | +1.5% | Sud et Ouest | Long terme (≥ 4 ans) |
| Initiatives de rapatriement de la production « Fabriqué aux États-Unis » | +1.0% | National, pôles manufacturiers | Long terme (≥ 4 ans) |
| Hausse des dépenses en mobilier de luxe | +0.7% | Nord-Est et Côte Ouest | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La pénétration du commerce électronique orienté direct au consommateur accélère les ventes de meubles rembourrés
Les revenus du commerce en ligne pour l'ameublement de la maison remodèlent le marché des meubles rembourrés aux États-Unis, à mesure que les millennials se tournent vers les canaux numériques. Les jeunes acheteurs privilégient les canapés modulaires, stimulant les recherches en ligne de canapés, tandis que la visualisation 3D et les recommandations par intelligence artificielle comblent l'écart tactile qui freinait autrefois le commerce électronique de produits à prix élevé. La faible concentration des marques encourage les enseignes nativement numériques à établir des relations directes qui contournent les showrooms coûteux. Bien que des options de personnalisation restent disponibles, de nombreux acheteurs privilégient désormais la rapidité de livraison aux caractéristiques sur mesure, incitant les fournisseurs à affiner les références configurables plutôt que les constructions entièrement personnalisées.
Les programmes de personnalisation de masse et de livraison rapide séduisent les acheteurs millennials
Les usines nationales exploitent leur proximité pour proposer des délais d'expédition de deux semaines, un avantage amplifié par les retards d'importation liés aux droits de douane. Si les outils de personnalisation permettent de choisir les tissus et les finitions, l'adhésion a diminué, les consommateurs préférant la rapidité de livraison à la diversité des choix. L'intégration verticale et la production en flux tendu aident les fabricants à tenir leurs délais sans avoir recours à des stocks importants. Les attentes en matière de durabilité influencent également les préférences, la Génération Z récompensant les marques qui divulguent la provenance des matériaux et leur empreinte carbone. Les fournisseurs qui combinent une personnalisation modérée à des attributs écologiques clairement définis sont bien positionnés pour accroître leurs parts de marché.
Les initiatives de rapatriement de la production « Fabriqué aux États-Unis » réduisent les délais et stimulent les commandes intérieures
Un recul des importations en provenance des pays asiatiques à faible coût a signalé une dynamique en faveur de l'approvisionnement local. Les droits de douane imposés en 2025 ont encore réduit l'écart de coûts, et des investissements emblématiques tels que l'expansion de 80 millions USD d'Ashley Furniture dans le Mississippi témoignent de la confiance dans le marché des meubles rembourrés aux États-Unis. Des défis persistent : les ateliers de rembourrage font encore face à des pénuries de main-d'œuvre qualifiée susceptibles de ralentir la montée en capacité, et des mises à niveau des infrastructures seront essentielles si le rapatriement de la production se poursuit.
La hausse des dépenses en mobilier de luxe stimule le marché
Les pièces premium devraient surpasser l'ensemble du marché des meubles rembourrés aux États-Unis, progressant à un TCAC de 5,8 %. Les consommateurs, ayant réévalué le confort du foyer pendant la pandémie, recherchent désormais une durabilité patrimoniale et l'expression d'un style personnel. Les prévisions de design pour 2025-2026 mettent en avant l'esthétique artisanale, le minimalisme discret et les espaces numériques-physiques hybrides, incitant les acheteurs à accepter des prix plus élevés pour des cuirs d'origine éthique et des cadres finis à la main. Les marques disposant d'un contrôle vertical sur les filatures de tissu, les tanneries de cuir ou les intrants de rembourrage protègent leurs marges tout en offrant la transparence que les acheteurs de luxe récompensent.
Analyse de l'impact des facteurs de frein*
| Facteurs de frein | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de tapissiers qualifiés | -1.8% | National, aiguë dans les pôles historiques | Long terme (≥ 4 ans) |
| La volatilité des prix des matières premières comprime les marges | -1.2% | National | Court terme (≤ 2 ans) |
| Importations à faible coût en provenance du Vietnam et de Chine | -0.9% | National, niches sensibles au prix | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La volatilité des prix des matières premières comprime les marges
Les fluctuations des cours du coton, de l'acier et de la mousse de polyuréthane continuent de perturber les budgets d'approvisionnement. Bien que les prix du bois se soient stabilisés, l'acier et le coton restent au-dessus de leurs moyennes d'avant 2020, et l'indice des prix à la consommation (IPC) pour les équipements de la maison a augmenté de 0,4 % en février 2025[1]Bureau américain des statistiques du travail, «Indice des prix à la consommation : équipements et opérations ménagers», bls.gov. Les détaillants atténuent leur exposition par des postes de majoration tarifaire ou des promotions éclair. Certaines marques mondiales ont procédé à trois baisses de prix en 12 mois pour maintenir le trafic, acceptant des marges plus faibles à court terme. Les fabricants répondent par des stratégies de multi-approvisionnement et la recherche et développement sur des mousses biosourcées qui réduisent la dépendance aux produits pétrochimiques.
Les importations à faible coût en provenance du Vietnam et de Chine érodent la part de marché nationale
La part du Vietnam dans les importations américaines de meubles a augmenté à mesure que les fournisseurs déplaçaient leur capacité depuis la Chine. Malgré les nouveaux droits de douane, les circuits de distribution discount continuent de privilégier les programmes d'importation pour défendre les prix d'entrée de gamme. Les usines nationales doivent améliorer leur automatisation et leur échelle pour répondre aux attentes en matière de coûts, notamment dans le segment économique. Une vigilance accrue sur les mesures antidumping et l'évolution de la politique commerciale déterminera l'équilibre final entre les produits importés et les produits locaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit : Les canapés dominent les parts de marché, tandis que les fauteuils stimulent l'accélération de la croissance
Les canapés ont généré 34,70 % des ventes de 2025, faisant d'eux la catégorie phare du marché des meubles rembourrés aux États-Unis. Les options en tissu dominent les achats de canapés ; les acheteurs choisissent le confort et la variété. Les fauteuils, y compris les fauteuils inclinables et les sièges d'appoint, devraient se développer à un TCAC de 6,23 % à mesure que le travail hybride normalise le siège secondaire dans les bureaux à domicile. La taille du marché des meubles rembourrés aux États-Unis pour les fauteuils devrait s'élargir en termes de valeur absolue en dollars à mesure que les consommateurs achètent des pièces orientées vers les tâches aux côtés d'ensembles de salon.
La demande des millennials pour les canapés modulaires stimule désormais le trafic dans la catégorie canapés et soutient des designs modulaires adaptés aussi bien aux appartements qu'aux maisons individuelles. Dans le même temps, des formats de niche tels que les poufs et les ottomans se développent en tant qu'accessoires gain de place. Les applications commerciales contribuent également à la dynamique des fauteuils, les marques hôtelières rénovant leurs espaces lounge pour encourager des séjours plus longs. La diversification du mix produit réduit la dépendance à une seule catégorie et permet aux fabricants d'équilibrer les canapés haut de gamme avec des lignes d'appoint à fort volume.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par matériau : La dominance du tissu face à la trajectoire de croissance premium du cuir
Le tissu a maintenu une part de 54,60 % en 2025 grâce à la résistance aux taches et aux palettes de couleurs actualisables. Les mélanges de lin synthétique et de polyester recyclé aident les fournisseurs à répondre aux enjeux de durabilité sans majoration de prix. Le cuir devrait dépasser la croissance globale du marché avec un TCAC de 5,78 %, bénéficiant de la perception des consommateurs en matière de longévité et d'esthétique luxueuse. Les peaux pleine fleur combinées à une mousse haute résilience satisfont les acheteurs premium qui associent la robustesse à la durabilité.
La part de marché des meubles rembourrés aux États-Unis pour le tissu reste stable, mais la progression du cuir fait monter les prix de vente moyens et les marges en valeur. Le cuir écologique et les alternatives d'origine végétale servent les acheteurs qui souhaitent l'aspect du cuir sans contenu animal, reflétant des priorités environnementales plus larges. Les fournisseurs qui maintiennent des stratégies à double matériau peuvent se prémunir contre le risque lié aux matières premières et servir à la fois les segments sensibles aux coûts et les segments premium.
Par gamme de prix : Stabilité du milieu de gamme en contraste avec l'accélération du premium
Les pièces milieu de gamme ont représenté 49,30 % de la taille du marché des meubles rembourrés aux États-Unis en 2025, soulignant l'attrait d'un équilibre entre valeur et qualité. La production nationale efficace et les importations conteneurisées répondent à ce plafond de prix, maintenant la fenêtre de dépense moyenne attrayante pour les millennials. Les promotions lors des événements de fin d'année stabilisent le débit et permettent d'écouler les stocks saisonniers.
Les articles premium affichent un TCAC de 5,55 % jusqu'en 2031, à mesure que les acheteurs récompensent le savoir-faire artisanal, l'image de marque patrimoniale et l'approvisionnement durable. L'intégration verticale — possession de tanneries, de filatures ou d'usines de mousse — aide les marques de luxe à contrôler les coûts malgré la volatilité des intrants. Les produits économiques restent essentiels pour les primo-acheteurs, mais sont les plus exposés aux droits de douane, obligeant les fournisseurs à concevoir des références à faible teneur en matériaux tout en préservant la qualité perçue.
Par utilisateur final : La domination du résidentiel face au potentiel de croissance du commercial
Les achats résidentiels ont représenté 69,40 % du chiffre d'affaires de 2025 et continuent d'ancrer le marché des meubles rembourrés aux États-Unis. Les transactions de logements existants stimulent historiquement la demande en nouveaux équipements ; une hausse prévue de 3,7 % des reventes jusqu'en 2025 soutient un débit régulier de canapés et de canapés modulaires. L'activité de rénovation, portée par le télétravail et la cohabitation multigénérationnelle, prolonge le cycle de remplacement et encourage les montées en gamme vers une meilleure qualité.
La demande commerciale devrait progresser à un TCAC de 6,05 %, alimentée par les rénovations hôtelières et les reconfigurations de bureaux qui mettent l'accent sur les espaces collaboratifs. La conformité aux normes, notamment la norme d'inflammabilité CAL 133, oriente les choix de matériaux et les coûts des pièces destinées à un usage public. Les concepts de lounges de restaurants et les espaces de coworking favorisent également les sièges moelleux, élargissant la base de prescription au-delà des environnements d'entreprise traditionnels.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par canal de distribution : Les magasins spécialisés face à la disruption numérique
Les détaillants spécialisés en mobilier ont détenu une part de 39,20 % en 2025 grâce à des showrooms soigneusement sélectionnés, une livraison avec services premium (white-glove) et des offres de financement qui simplifient les décisions d'achat à prix élevé. Ce modèle reste central pour les achats à forte implication, mais la recherche influencée par le web signifie que de nombreux acheteurs ne visitent les showrooms qu'après avoir établi une sélection de préférences en ligne. Les investissements omnicanaux comprennent désormais des applications de réalité augmentée qui superposent des tissus sur des photos prises à domicile, combinant la validation physique à la commodité numérique. Les ventes au détail dans les magasins de meubles et d'articles de décoration ont atteint 11,0 milliards USD en mars 2024, contre 10,3 milliards USD en février, signalant une reprise du trafic en magasin physique même si la pénétration du commerce électronique augmente.
Les ventes en ligne devraient croître à un TCAC de 6,38 % et génèrent déjà des gains à deux chiffres pour les marques hybrides. L'amélioration de la logistique du dernier kilomètre et les retours gratuits atténuent la perception du risque. Le marché des meubles rembourrés aux États-Unis bénéficie de ce modèle à double canal : les marques captent une amélioration des marges en ligne et utilisent les magasins pour les interactions à forte valeur de service. Les grandes surfaces de bricolage et les grands magasins restent pertinents dans les corridors suburbains, mais se font concurrence sur le trafic plutôt que sur la profondeur, ce qui presse les assortiments à rester compétitifs sur les prix.
Analyse géographique
Le Sud a représenté 39,60 % du chiffre d'affaires de 2025, soutenu par une croissance du PIB de 4,3 % de 2020 à 2024 et une migration intérieure soutenue qui a porté le volume des permis résidentiels au-delà de la moitié du total national. Des prix médians de l'immobilier plus bas laissent aux ménages davantage de fonds discrétionnaires, se traduisant par des tickets moyens plus élevés pour les sièges de salon. Les États du Sud ont représenté 52 % de tous les nouveaux permis de construction résidentielle délivrés à l'échelle nationale en 2024, soulignant pourquoi le Sud reste le plus grand moteur régional de la demande de sièges de salon et d'autres pièces rembourrées.
L'Ouest devrait afficher le TCAC régional le plus rapide à 5,95 % jusqu'en 2031, grâce à l'expansion de la masse salariale dans les centres technologiques et à l'attrait des consommateurs pour des meubles premium portant un label écologique. Les coûts élevés du logement compriment les dépenses d'entrée de gamme, mais élèvent la demande de polyvalence des canapés modulaires et de pièces multifonctionnelles parmi les cohortes aisées. L'adoption précoce des outils de commerce électronique dans la région accélère davantage les ventes de meubles en ligne, positionnant les acteurs nativement numériques pour tester des innovations avant de les déployer à l'échelle nationale.
Le Midwest et le Nord-Est restent des contributeurs matures mais stables. Les usines historiques, les pôles d'artisanat qualifié et les campus d'entreprises bien établis soutiennent une demande de base en sièges résidentiels et commerciaux. Le vieillissement de la population tempère la croissance en volume, mais les revenus disponibles plus élevés dans le Nord-Est soutiennent des prix unitaires supérieurs à la moyenne. Les commandes institutionnelles provenant des complexes éducatifs et de soins de santé compensent le ralentissement de la formation de nouveaux ménages, assurant une courbe de croissance équilibrée mais plus lente dans ces régions.
Analyse de la chaîne de valeur
La chaîne de valeur du mobilier rembourré aux États-Unis débute par les matériaux et composants amont, incluant les producteurs de mousse de polyuréthane et les usines textiles, ainsi que les cadres, ressorts, fixations, adhésifs et emballages. Les mesures commerciales ont réduit l'avantage de coût des importations, ce qui a conduit les fabricants et importateurs à rééquilibrer leurs sources d'approvisionnement entre fournisseurs nationaux et sites offshore alternatifs, tout en privilégiant un réapprovisionnement plus rapide pour les assortiments à livraison rapide.
La fabrication intermédiaire couvre la coupe et la couture, la fabrication des cadres, le façonnage de la mousse, le rembourrage et l'assemblage final. Les pôles de production nationaux se concentrent dans le Sud-Est, en particulier en Caroline du Nord et au Mississippi. En aval, les produits circulent via un mélange de commerces de détail détenus en propre et indépendants, de magasins spécialisés en mobilier, de canaux e-commerce/vente directe au consommateur et de canaux B2B/projets, avec des centres de distribution régionaux, une livraison premium et des capacités de logistique inverse soutenant les retours et les réclamations pour dommages. La pénurie de tapissiers qualifiés et la volatilité des prix des matières premières constituent des freins majeurs, ce qui pousse les fabricants vers des références configurables plus standardisées, un approvisionnement multi-sources en tissus et mousse, ainsi qu'une automatisation et une planification de production numérique accrues pour protéger les délais et les rendements.
Paysage concurrentiel
Le marché des meubles rembourrés aux États-Unis reste fragmenté. Cette dispersion indique de faibles coûts de changement et favorise les opportunités pour les entrants capables de raconter leur histoire de marque et d'assurer une exécution rapide. Les startups directes au consommateur s'appuient sur l'engagement sur les réseaux sociaux et une tarification transparente pour gagner du terrain sans le fardeau en capital des grands showrooms.
Les marques établies poursuivent l'intégration verticale pour défendre leurs marges et leur cohérence. American Leather Holdings maintient un contrôle interne sur la découpe des cadres et le moulage de la mousse pour garantir la qualité sur toutes les références premium. Les stratégies d'expansion se concentrent sur l'ouverture de magasins dans les corridors de croissance et sur des centres de recherche et développement qui prototypent des cadres modulaires et des lignes de tissus recyclés. La-Z-Boy Incorporated a récemment ajouté dix magasins en Arizona et au Massachusetts et a ouvert un centre d'innovation pour accélérer les lancements de produits.
L'adoption des technologies constitue le nouveau champ de bataille. Les prévisions de la demande pilotées par l'intelligence artificielle, les plateformes de commerce 3D et les planificateurs de pièces basés sur la messagerie instantanée améliorent l'engagement client tout en réduisant le risque lié aux stocks. Les marques qui intègrent ces outils rapportent des taux de conversion plus élevés et moins de retours. La fragmentation du marché implique que la compétence numérique, les revendications de durabilité et les chaînes d'approvisionnement agiles constituent les leviers décisifs pour gagner des parts de marché au cours des cinq prochaines années.
Leaders du secteur des meubles rembourrés aux États-Unis
Ashley Furniture Industries
La-Z-Boy Incorporated
Bassett Furniture Industries
Flexsteel Industries
Hooker Furnishings Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La relocalisation et les ajouts de capacité nationale créent des opportunités pour les fournisseurs capables de livrer plus rapidement sans sacrifier la qualité, en particulier dans le rembourrage sur mesure et à livraison rapide, où les délais d'importation et les révisions de coûts liées aux tarifs douaniers ont accru la valeur de la proximité. Les déménagements et extensions d'installations en Caroline du Nord et au Mississippi témoignent d'efforts actifs pour sécuriser la production nationale, notamment l'ouverture par Universal Furniture d'une usine de rembourrage de 200 000 pieds carrés dans le comté de Burke, Caroline du Nord (mars 2026), et l'acquisition par Sit, Sleep, Supply (société mère de Simmons Living) de JCooper USA et de son usine de Vardaman, Mississippi (avril 2026). Dans le segment contract, Revival American Contract Furniture exploite une usine de 170 000 pieds carrés à High Point, Caroline du Nord (mai 2026), ce qui soutient les opportunités liées à l'hôtellerie et à d'autres demandes portées par des projets favorisant la répétabilité et l'échelle.
L'adoption technologique constitue une autre opportunité concrète, les fabricants investissant dans la coupe automatisée, le fraisage CNC et des plateformes de production centralisées pour améliorer l'efficacité des matériaux et réduire l'exposition aux contraintes de main-d'œuvre. L'adoption de plateformes telles que Lectra Valia Furniture (mise en œuvre par Edgecombe Furniture, juillet 2025) montre comment la traçabilité, la planification et la numérisation des flux de travail sont utilisées pour améliorer la flexibilité dans les programmes à forte intensité textile. Les opportunités côté distribution se concentrent sur l'exécution omnicanale, où la visualisation numérique, la planification des espaces et l'amélioration de la livraison du dernier kilomètre peuvent accroître le taux de conversion pour des catégories à forte implication comme les canapés et les canapés modulaires, même si les réseaux de magasins continuent d'ancrer la découverte et les transactions nécessitant beaucoup de service.
Développements récents du secteur
- Juin 2026 : The Lovesac Company a annoncé qu'elle est en bonne voie pour démarrer la fabrication nationale de sa gamme Sactionals à l'été 2026, déplaçant les références principales génératrices de revenus hors de la production à l'étranger. Cette étape renforce l'atténuation des risques tarifaires et de fret tout en réduisant les cycles de réapprovisionnement pour les programmes de rembourrage modulaire.
- Novembre 2025 : Universal Furniture a transféré ses opérations de rembourrage d'une installation louée à Conover, en Caroline du Nord, vers des installations lui appartenant à Hildebran, en Caroline du Nord. La consolidation vers une capacité détenue en propre soutient un meilleur contrôle du débit, des améliorations des capacités de processus et une fiabilité des délais pour les programmes de commandes nationales.
- Avril 2024 : Prepac Manufacturing a annoncé la fermeture de son usine de Delta, en Colombie-Britannique, et la relocalisation de la production vers la Caroline du Nord. Ce changement reflète une tendance plus large visant à rapprocher la production de mobilier rembourré et connexe de la demande américaine afin de réduire les frictions logistiques transfrontalières et de mieux gérer les coûts rendus.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette méthodologie, le marché couvre les ventes de mobilier rembourré neuf aux États-Unis, à savoir les cadres de sièges et de lits comportant un rembourrage intégré et une couche de finition extérieure rembourrée (comme le tissu ou le cuir), vendus via des canaux de détail ou de contract.
Exclusions du champ d'étude : nous excluons les sièges d'extérieur exclusivement pour patio, les matelas autonomes et tout service de retapissage ou de rénovation.
Aperçu de la segmentation
- Par produit
- Fauteuils
- Canapés
- Tables
- Lits
- Tabourets
- Autres produits (poufs, ottomans, etc.)
- Par matériau
- Tissu
- Cuir
- Autres matériaux
- Par gamme de prix
- Économique
- Milieu de gamme
- Premium
- Par utilisateur final
- Résidentiel
- Commercial
- Par canal de distribution
- B2C/Vente au détail
- Grandes surfaces de bricolage et d'aménagement
- Magasins spécialisés en mobilier (y compris les points de vente exclusifs de marques)
- En ligne
- Autres canaux de distribution (hypermarchés, supermarchés, télé-achat, clubs entrepôt, grands magasins, etc.)
- B2B/Projets (directement aux entreprises)
- B2C/Vente au détail
- Par géographie
- Sud
- Midwest
- Ouest
- Nord-Est
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la cartographie des signaux d'offre et de demande vérifiables dans des jeux de données publics, puis leur traduction en un modèle de marché simple et reproductible. Nous avons examiné des sources telles que le US Census Bureau (séries sur la fabrication et le commerce de détail), les indicateurs d'inflation et de dépenses des ménages du Bureau of Labor Statistics, ainsi que les statistiques commerciales de l'USITC pour les catégories de mobilier pertinentes.
Pour maintenir le récit du marché ancré dans un comportement observable du secteur, nous avons également examiné les informations d'organismes tels que l'American Home Furnishings Alliance et l'International Housewares Association lorsque le contexte pertinent était disponible, ainsi que des articles évalués par des pairs sur l'achat de biens durables et la demande liée au logement. Les dépôts d'entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour comprendre la pression sur les prix, le rythme promotionnel et les évolutions du mix des canaux, et nous avons utilisé un abonnement payant pour les données financières des entreprises et des vérifications commerciales au niveau des expéditions lorsque cela était nécessaire pour la cohérence. Ces exemples ne sont pas exhaustifs, et nous nous sommes également appuyés sur d'autres sources publiques pour collecter des données, valider des hypothèses et clarifier des définitions.
Entretiens et enquêtes primaires
Des entretiens avec des fabricants, détaillants, distributeurs, designers et acheteurs de projets situés aux États-Unis clarifient la demande par type de produit, l'évolution des prix, le mix des canaux, l'exposition aux importations, le calendrier de remplacement et l'activité des projets commerciaux. Les contributions des répondants sont utilisées pour tester les indicateurs secondaires, combler les lacunes lorsque les données publiques n'isolent pas le mobilier rembourré, et ajuster le modèle de marché final.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Acteurs de premier plan : 28 % | Directions générales : 18 % |
| Acteurs intermédiaires : 47 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs de plus petite taille : 25 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante, où la production, les flux commerciaux et les signaux de consommation au niveau des catégories sont utilisés pour reconstituer l'ensemble de la demande de mobilier rembourré aux États-Unis. Une fois ce total établi, nous le corroborons avec des approximations ascendantes sélectives, telles que des fourchettes de prix de vente moyen (PVM) échantillonnées multipliées par des volumes unitaires estimés pour des articles courants comme les canapés et les chaises, suivies de vérifications par canal pour ajuster les effets promotionnels.
Les principales données utilisées dans le modèle incluent les mises en chantier de logements et les ventes de logements existants comme indicateur des achats liés aux déménagements, l'évolution de l'IPC pour le mobilier et pour les matériaux clés afin de suivre les variations de prix, les tendances de pénétration des importations, et les évolutions du mix des canaux de distribution entre magasins physiques et en ligne. Comme une seule hypothèse de PVM peut fortement influencer les résultats, l'évolution du PVM est gérée en combinant des séries d'inflation avec des vérifications basées sur des entretiens concernant les remises et les changements de mix. Pour les prévisions, une analyse de scénarios est utilisée, où l'activité du logement et les perspectives de revenu disponible réel orientent le scénario de base, les hypothèses étant ensuite affinées à partir de ce que nous avons entendu sur les délais, la faiblesse de la demande et les changements d'assortiment prévus.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, notamment les totaux commerciaux, les tendances générales des dépenses en mobilier et les fourchettes implicites de consommation par foyer, et les écarts importants sont retravaillés avant validation finale. Lorsqu'une catégorie présente un mouvement inhabituel, nous revérifions les définitions, refaisons les répartitions de prix et de volume, et recontactons certains experts sélectionnés pour confirmer si l'évolution est réelle ou liée à un décalage temporel des données.
Chaque rapport est actualisé annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des changements tarifaires soudains, de fortes variations de l'inflation ou des évolutions majeures de la demande de logement. Avant la livraison, une revue finale par les analystes est effectuée pour garantir que les hypothèses, le calendrier des devises et les valeurs de marché reflètent les informations les plus récentes disponibles.
Taille du marché du mobilier rembourré aux États-Unis selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées peuvent varier considérablement, même lorsqu'elles décrivent le même secteur, car les périmètres et les points de valorisation ne sont pas toujours alignés. Les différences proviennent généralement de l'ensemble de produits comptabilisé, du fait que les valeurs sont rapportées au détail ou à la première vente, de la manière dont les importations sont traitées, et de la rapidité avec laquelle les hypothèses de prix sont actualisées.
Le tableau de référence montre un écart largement expliqué par le périmètre et le traitement des prix plutôt que par de simples erreurs de calcul. Dans le modèle de Mordor Intelligence, la valeur est liée au mobilier rembourré neuf à la première vente nationale ou à l'entrée d'importation, et les articles connexes comme les matelas autonomes et les services de retapissage sont exclus, ce qui peut éloigner le total des estimations qui intègrent des dépenses plus larges en ameublement.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 21,15 milliards USD (2025) | |
| Association sectorielle A | 24,80 milliards USD (2025) | Souvent rapporté plus proche des dépenses de détail et peut mélanger les cadres rembourrés avec la literie et l'ameublement au sens large, ce qui gonfle les totaux pendant les périodes de forte promotion. |
| Revue spécialisée B | 19,60 milliards USD (2025) | Généralement construit à partir d'un ensemble plus restreint de catégories d'importations et d'expéditions d'usine suivies, ce qui peut sous-estimer la demande contract et manquer certaines parties des articles rembourrés à matériaux mixtes. |
En comparant ces trois chiffres, l'enseignement pratique est que la discipline du périmètre et le point de valorisation expliquent l'essentiel de la différence. En maintenant le modèle ancré à des inclusions de produits claires, un traitement des importations défini et des vérifications reproductibles de prix et de volume, nous obtenons un chiffre plus facile à concilier avec les signaux réels de la demande, année après année.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des meubles rembourrés aux États-Unis ?
Le marché des meubles rembourrés aux États-Unis était évalué à 22,25 milliards USD en 2026.
À quelle vitesse le marché devrait-il croître ?
Le marché devrait se développer à un TCAC de 5,18 %, pour atteindre 28,63 milliards USD d'ici 2031.
Quelle catégorie de produits détient la plus grande part ?
Les canapés dominent avec 34,70 % des ventes de 2025, tandis que les fauteuils constituent le segment à la croissance la plus rapide avec un TCAC de 6,23 %.
Pourquoi le rapatriement de la production est-il important pour les producteurs américains ?
Les droits de douane et la hausse des coûts de fret ont réduit l'avantage de coût des importations, rendant la fabrication nationale plus compétitive et réduisant les délais de livraison.
Quel canal de vente se développe le plus rapidement ?
Les canaux en ligne devraient croître à un TCAC de 6,38 %, soutenus par le commerce 3D et les stratégies directes au consommateur.
Dernière mise à jour de la page le:



