
Marktgröße und Marktanteil für gepolsterte Möbel in den USA
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 21.15 Milliarden US-Dollar |
| Marktgröße (2026) | 22.25 Milliarden US-Dollar |
| Marktgröße (2031) | 28.63 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.18 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Marktes für gepolsterte Möbel durch Mordor Intelligence
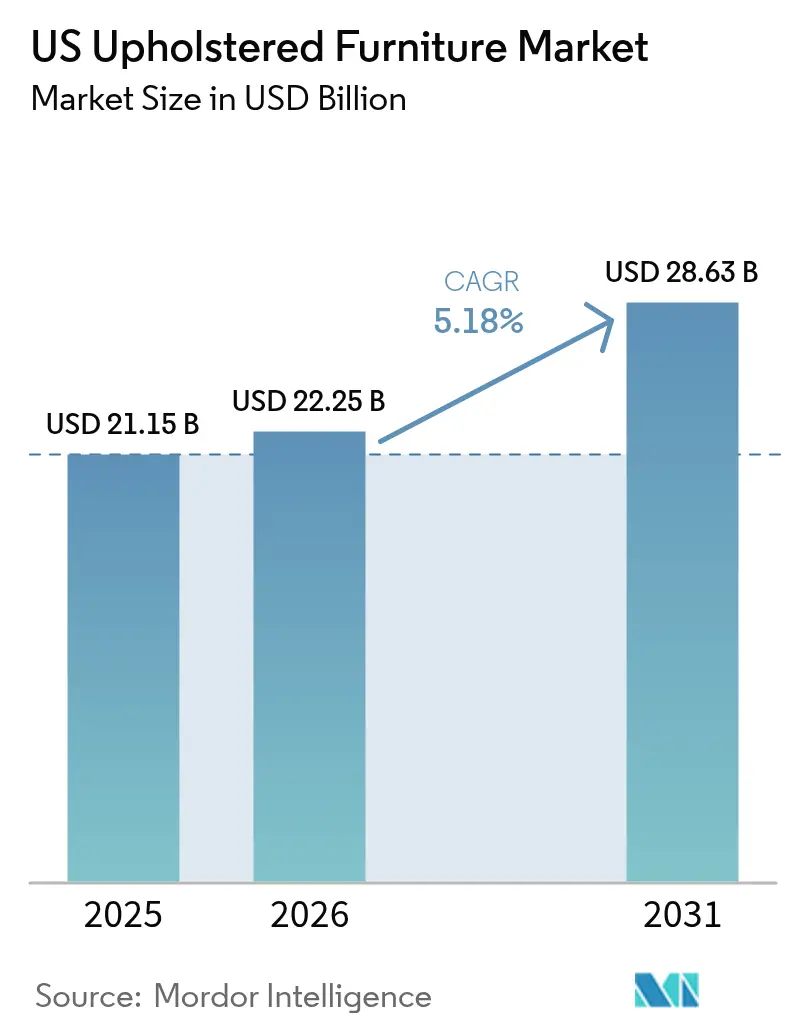
Die Marktgröße für gepolsterte Möbel in den Vereinigten Staaten wird im Jahr 2026 auf USD 22,25 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 21,15 Milliarden, mit Projektionen für 2031 von USD 28,63 Milliarden, die mit einer CAGR von 5,18 % über den Zeitraum 2026–2031 wachsen. Die Erholung spiegelt einen stabilen Konsumausgaben, ein Reshoring, das die Differenz bei den Einstandskosten von Importen verringert, sowie eine E-Commerce-Durchdringung wider, die Vertriebsreibungsverluste reduziert. Die Anfang 2025 eingeführten Zölle – 10 % auf alle importierten Möbel und 145 % auf chinesische Lieferungen – haben die Preisvorteile asiatischer Lieferanten verringert, die heimische Produktion gefördert und gleichzeitig die Auswahl für preisbewusste Käufer erhalten. Die Nachfrage profitiert auch von der Migration in den Sun Belt, von Schnelllieferprogrammen, die Millennials ansprechen, sowie von höheren Ausgaben für Premium-Stücke, die mit Nachhaltigkeits- und Wellnesswerten übereinstimmen. Die Wettbewerbsintensität bleibt gering, was Raum für Nischeneinsteiger und Digital Natives lässt, um durch Direct-to-Consumer-Modelle Sichtbarkeit zu gewinnen.
Wesentliche Erkenntnisse des Berichts
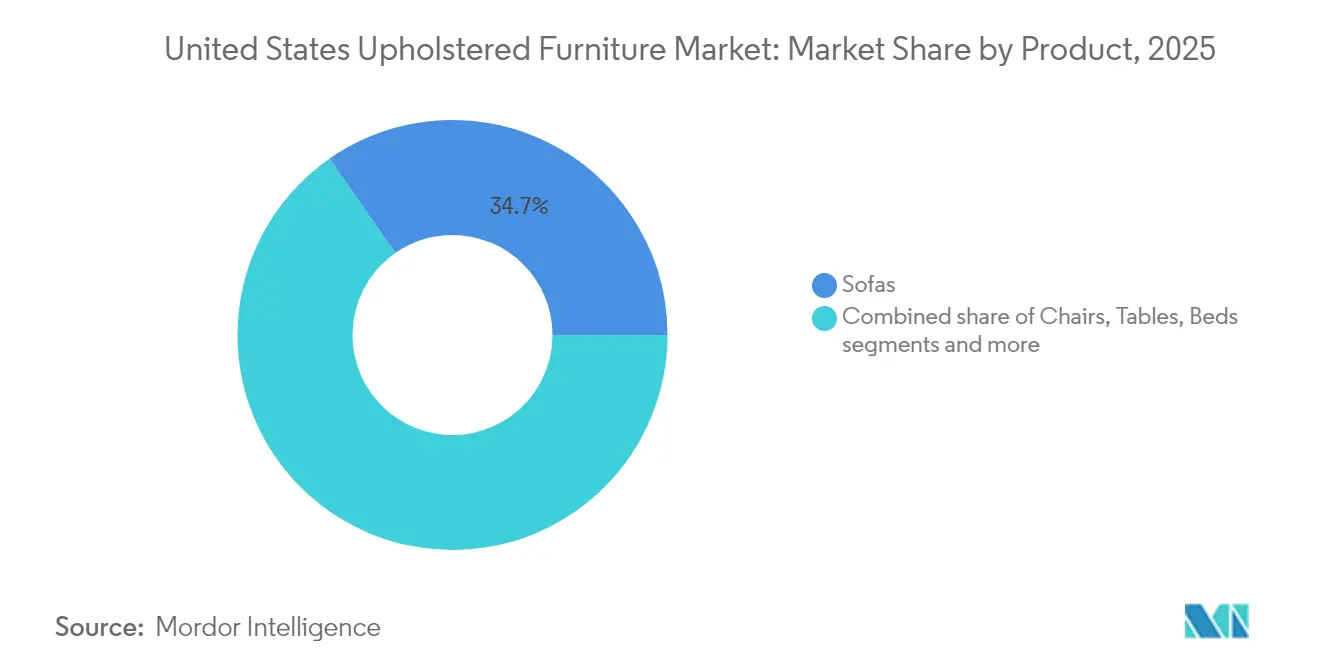
- Nach Produkt führten Sofas im Jahr 2025 mit einem Umsatzanteil von 34,70 %, während Stühle mit einer CAGR von 6,23 % bis 2031 das schnellste Wachstum verzeichnen sollen.
- Nach Material hatte Stoff im Jahr 2025 mit 54,60 % den größten Anteil; Leder soll bis 2031 mit einer CAGR von 5,78 % wachsen.
- Nach Preisklasse entfiel auf das Mittelklasse-Segment im Jahr 2025 ein Anteil von 49,30 % der Marktgröße für gepolsterte Möbel in den USA; das Premium-Segment soll mit einer CAGR von 5,55 % wachsen.
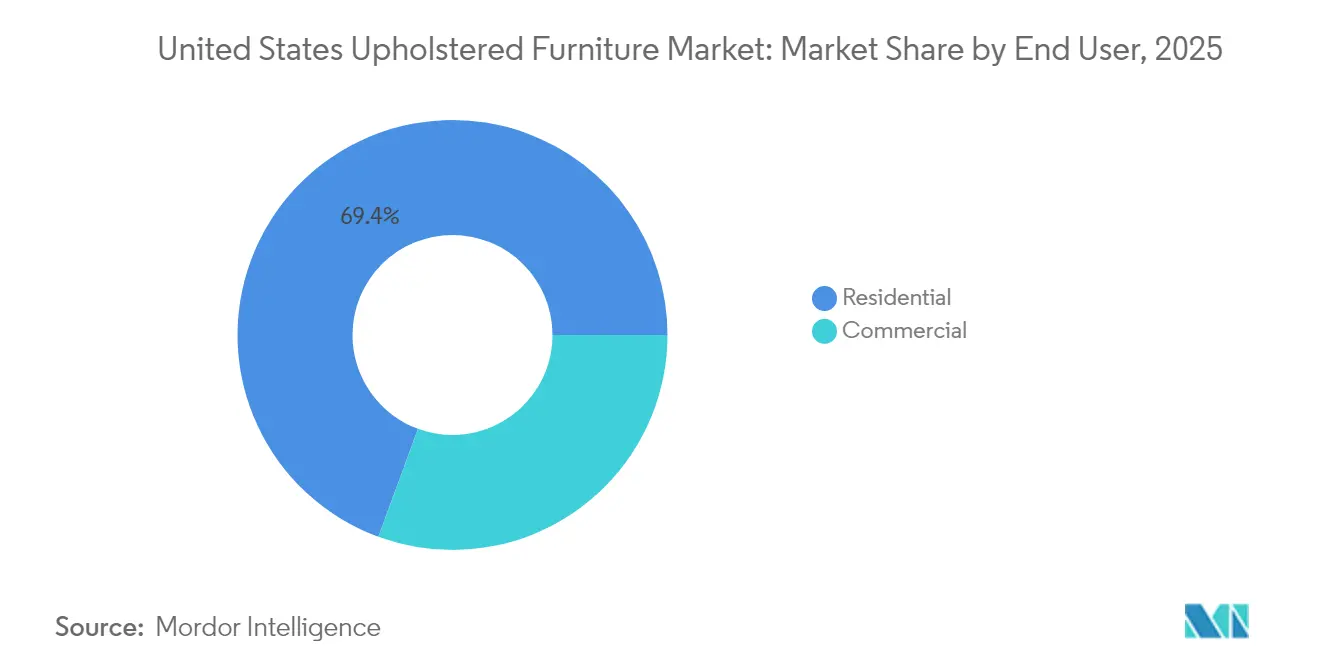
- Nach Endnutzer entfiel auf den Wohnbereich im Jahr 2025 ein Anteil von 69,40 % am Marktanteil für gepolsterte Möbel in den USA; gewerbliche Anwendungen sollen mit einer CAGR von 6,05 % wachsen.
- Nach Vertriebskanal hielten Möbelfachhändler im Jahr 2025 einen Anteil von 39,20 %, während der Online-Umsatz voraussichtlich mit einer CAGR von 6,38 % steigen wird.
- Nach Region trug der Süden im Jahr 2025 39,60 % zum Umsatz bei, während der Westen die höchste regionale CAGR von 5,95 % erzielen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des US-amerikanischen Marktes für gepolsterte Möbel
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-geführte Direct-to-Consumer-Durchdringung | +1.2% | National, frühe Gewinne in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Massenanpassungs- und Schnelllieferprogramme | +0.8% | National, Millennial-Zentren | Mittelfristig (2–4 Jahre) |
| Wohnungsbaubeginne und Renovierungsboom im Sun Belt | +1.5% | Süden und Westen | Langfristig (≥ 4 Jahre) |
| Reshoring-Initiativen für ‚Made-in-USA' | +1.0% | National, Fertigungscluster | Langfristig (≥ 4 Jahre) |
| Steigende Ausgaben für Luxusmöbel | +0.7% | Nordosten und Westküste | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-geführte Direct-to-Consumer-Durchdringung beschleunigt den Umsatz mit Polstermöbeln
Online-Umsätze im Bereich Wohnungseinrichtung verändern den US-amerikanischen Markt für gepolsterte Möbel, da Millennials zunehmend digitale Kanäle bevorzugen. Jüngere Käufer tendieren zu Ecksofas, was Online-Suchanfragen nach Sofas antreibt, während 3D-Visualisierung und KI-gestützte Empfehlungen die taktile Lücke schließen, die einst den E-Commerce bei hochpreisigen Artikeln behinderte. Die fragmentierte Markenkonzentration ermutigt digital aufgestellte Anbieter, direkte Kundenbeziehungen aufzubauen, die kostspielige Ausstellungsräume umgehen. Obwohl Personalisierungsoptionen weiterhin verfügbar sind, priorisieren viele Käufer mittlerweile eine schnellere Lieferung gegenüber maßgefertigten Funktionen, was Lieferanten dazu veranlasst, konfigurierbare SKUs statt vollständig individualisierter Produkte zu verfeinern.
Massenanpassungs- und Schnelllieferprogramme ziehen Millennial-Käufer an
Inländische Fabriken nutzen ihre geografische Nähe, um Lieferfenster von zwei Wochen anzubieten – ein Vorteil, der durch zollbedingte Importverzögerungen verstärkt wird. Obwohl Anpassungstools eine Auswahl an Stoffen und Oberflächen ermöglichen, hat die Inanspruchnahme nachgelassen, da Verbraucher Liefergeschwindigkeit über Angebotsbreite stellen. Vertikale Integration und schlanke Produktion helfen Herstellern, Liefertermine einzuhalten, ohne hohe Lagerbestände zu halten. Nachhaltigkeitserwartungen prägen ebenfalls die Präferenzen, wobei die Generation Z Marken belohnt, die die Herkunft der Materialien und den CO₂-Verbrauch offenlegen. Lieferanten, die moderate Individualisierung mit klaren Öko-Merkmalen verbinden, sind gut positioniert, um Marktanteile auszubauen.
Reshoring-Initiativen für ‚Made-in-USA' verkürzen Vorlaufzeiten und stärken inländische Aufträge
Ein Rückgang der Importe aus asiatischen Niedriglohnländern signalisierte eine Dynamik hin zur lokalen Beschaffung. Die 2025 eingeführten Zölle haben das Kostengefälle weiter verringert, und namhafte Investitionen wie eine USD 80 Millionen umfassende Erweiterung von Ashley Furniture Industries in Mississippi unterstreichen das Vertrauen in den US-amerikanischen Markt für gepolsterte Möbel. Herausforderungen bestehen weiterhin: Polstereien sehen sich nach wie vor mit einem Fachkräftemangel konfrontiert, der den Kapazitätsaufbau verlangsamen könnte, und Infrastrukturverbesserungen werden unerlässlich sein, wenn das Reshoring anhält.
Steigende Ausgaben für Luxusmöbel treiben den Markt an
Premium-Stücke sollen den breiteren US-amerikanischen Markt für gepolsterte Möbel übertreffen und mit einer CAGR von 5,8 % wachsen. Verbraucher, die den Wohnkomfort während der Pandemie neu bewertet haben, suchen nun nach erbstückartiger Langlebigkeit und dem Ausdruck des persönlichen Stils. Designprognosen für 2025–2026 betonen handwerkliche Ästhetik, ruhigen Minimalismus und hybride digitale-physische Räume, was Käufer dazu motiviert, höhere Preise für ethisch beschaffte Leder und handveredelten Rahmen zu akzeptieren. Marken mit vertikaler Kontrolle über Stoffwebereien, Ledergerbereien oder Polstermaterialien schützen ihre Margen und bieten gleichzeitig die Transparenz, die Luxuskäufer schätzen.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel bei Polsterern | -1.8% | National, akut in traditionellen Zentren | Langfristig (≥ 4 Jahre) |
| Volatile Rohstoffpreise belasten die Margen | -1.2% | National | Kurzfristig (≤ 2 Jahre) |
| Niedrigpreisige Importe aus Vietnam und China | -0.9% | National, preissensible Nischen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Rohstoffpreise belasten die Margen
Rohstoffschwankungen bei Baumwolle, Stahl und Polyurethanschaum belasten weiterhin die Inputbudgets. Während sich die Holzpreise stabilisiert haben, liegen Stahl und Baumwolle weiterhin über dem Durchschnitt vor 2020, und der Verbraucherpreisindex für Haushaltsmöbel und -ausstattung stieg im Februar 2025 um 0,4 %[1]US-amerikanisches Amt für Arbeitsstatistik, „Verbraucherpreisindex: Haushaltsmöbel und -betrieb”, bls.gov. Einzelhändler mindern das Risiko durch Zuschlagsposten oder Flash-Aktionen. Einige globale Marken haben innerhalb von 12 Monaten drei Preissenkungen vorgenommen und dabei kurzfristig dünnere Margen in Kauf genommen, um den Kundenverkehr zu halten. Hersteller reagieren mit Multi-Sourcing-Strategien und Forschung und Entwicklung an biobasierten Schäumen, die die Abhängigkeit von Petrochemikalien verringern.
Niedrigpreisige Importe aus Vietnam und China erodieren den inländischen Marktanteil
Vietnams Anteil an den US-amerikanischen Möbelimporten stieg, als Lieferanten Kapazitäten von China verlagerten. Selbst mit den neuen Zöllen bevorzugen Discount-Kanäle weiterhin Importprogramme, um Einstiegspreispunkte zu verteidigen. Inländische Werke müssen Automatisierung und Skalierung verbessern, um den Kostenerwartungen gerecht zu werden, insbesondere im Economy-Segment. Eine anhaltende Wachsamkeit gegenüber Antidumping-Maßnahmen und einer sich entwickelnden Handelspolitik wird das endgültige Gleichgewicht zwischen importierten und lokalen Waren bestimmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Sofas führen den Marktanteil an, während Stühle das Wachstum beschleunigen
Sofas generierten im Jahr 2025 34,70 % des Umsatzes und sind damit die Ankerkategorie im US-amerikanischen Markt für gepolsterte Möbel. Stoffoptionen dominieren Sofakäufe; Käufer wählen Komfort und Vielfalt. Stühle, einschließlich Reclinern und Akzentstühlen, sollen mit einer CAGR von 6,23 % wachsen, da hybrides Arbeiten sekundäre Sitzgelegenheiten in Heimbüros normalisiert. Die Marktgröße für gepolsterte Möbel in den USA im Bereich Stühle soll in absoluten Dollarbeträgen zunehmen, da Verbraucher aufgabenorientierte Stücke neben Wohnzimmer-Ensembles kaufen.
Die Nachfrage der Millennials nach Ecksofas treibt nun den Kategorieverkehr bei Sofas an und unterstützt modulare Designs, die von Wohnungen bis hin zu Einfamilienhäusern skalierbar sind. Gleichzeitig wachsen Nischenformate wie Poufs und Ottomanen als platzsparende Ergänzungen. Gewerbliche Anwendungen tragen ebenfalls zur Dynamik bei Stühlen bei, da Gastgewerbeunternehmen Lounge-Bereiche auffrischen, um längere Aufenthalte zu fördern. Der diversifizierte Produktmix verringert die Abhängigkeit von einer einzigen Kategorie und ermöglicht es Herstellern, hochpreisige Sofas mit volumengetriebenen Akzentlinien zu balancieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Material: Dominanz von Stoff trifft auf Leders Premium-Wachstumstrend
Stoff hielt im Jahr 2025 mit 54,60 % einen Anteil auf der Grundlage fleckenresistenter Oberflächen und upgradefähiger Farbpaletten. Synthetische Leinengemische und Polyesterrecyclat-Mischungen helfen Lieferanten, Nachhaltigkeitsanforderungen ohne Premiumpreise zu erfüllen. Leder soll mit einer CAGR von 5,78 % schneller als das Gesamtmarktwachstum wachsen und profitiert von der Verbraucherwahrnehmung von Langlebigkeit und Luxusästhetik. Vollnarbiges Leder in Kombination mit hochresistentem Schaum befriedigt Premium-Käufer, die Gewicht mit Haltbarkeit gleichsetzen.
Der Marktanteil von Stoff im US-amerikanischen Markt für gepolsterte Möbel bleibt stabil, doch der Aufschwung bei Leder erhöht die durchschnittlichen Verkaufspreise und Margenbeträge. Öko-Leder und pflanzenbasierte Alternativen bedienen Käufer, die Lederoptik ohne tierischen Inhalt wünschen, was breitere grüne Prioritäten widerspiegelt. Lieferanten, die duale Materialstrategien beibehalten, können das Rohstoffrisiko absichern und sowohl kostensensible als auch Premium-Segmente bedienen.
Nach Preisklasse: Stabilität im Mittelklasse-Segment steht Premium-Beschleunigung gegenüber
Mittelklasse-Stücke erfassten im Jahr 2025 49,30 % der Marktgröße für gepolsterte Möbel in den USA, was die Attraktivität eines ausgewogenen Preis-Leistungs-Verhältnisses unterstreicht. Effiziente inländische Produktion und containerisierte Importe entsprechen dieser Preisobergrenze und machen das durchschnittliche Ausgabefenster für Millennials attraktiv. Aktionen rund um Feiertagsereignisse stabilisieren den Durchsatz und räumen saisonale Bestände ab.
Premium-Artikel verfolgen bis 2031 eine CAGR von 5,55 %, da Käufer Handwerkskunst, Markenheritage und nachhaltige Beschaffung honorieren. Vertikale Integration – der Besitz von Gerbereien, Stoffwebereien oder Schaumstoffwerken – hilft Luxusmarken, die Kosten trotz volatiler Inputs zu kontrollieren. Economy-Produkte bleiben für Erstkäufer unverzichtbar, sind jedoch dem größten Zollrisiko ausgesetzt, was Lieferanten unter Druck setzt, SKUs mit geringerem Materialinhalt zu entwickeln, während die wahrgenommene Qualität erhalten bleibt.
Nach Endnutzer: Dominanz im Wohnbereich trifft auf gewerbliches Wachstumspotenzial
Privatkäufe erbrachten im Jahr 2025 69,40 % des Umsatzes und bilden weiterhin den Anker des US-amerikanischen Marktes für gepolsterte Möbel. Transaktionen mit bestehenden Eigenheimen lösen historisch gesehen eine neue Einrichtungsnachfrage aus; ein prognostizierter Anstieg der Wiederverkäufe um 3,7 % bis 2025 stützt einen stetigen Sofa- und Ecksofaumsatz. Renovierungsaktivitäten, angetrieben durch Homeoffice und generationsübergreifendes Wohnen, verlängern den Ersatzzyklus und fördern Upgrades auf höhere Qualität.
Die gewerbliche Nachfrage soll mit einer CAGR von 6,05 % steigen, angetrieben durch Renovierungen im Gastgewerbe und Büroumgestaltungen, die kollaborative Zonen betonen. Die Einhaltung von Vorschriften, insbesondere der CAL-133-Entflammbarkeit, beeinflusst Materialauswahl und -kosten bei öffentlich genutzten Stücken. Restaurantlounge-Konzepte und Co-Working-Standorte bevorzugen ebenfalls komfortables Sitzen, was die Spezifikationsbasis über traditionelle Unternehmensumgebungen hinaus erweitert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Vertriebskanal: Fachgeschäfte stehen vor digitaler Disruption
Möbelfachhändler hielten im Jahr 2025 durch kuratierte Ausstellungsräume, White-Glove-Lieferservice und Finanzierungsangebote, die hochpreisige Kaufentscheidungen vereinfachen, einen Anteil von 39,20 %. Das Modell bleibt zentral für hochinvolvierte Käufe, doch webgestützte Recherchen bedeuten, dass viele Käufer Ausstellungsräume erst nach der Online-Präferenzbildung besuchen. Omnichannel-Investitionen umfassen nun Augmented-Reality-Apps, die Stoffe auf Heimfotos überlagern und so physische Validierung mit digitaler Bequemlichkeit verbinden. Der Einzelhandelsumsatz in Möbel- und Einrichtungsgeschäften erreichte im März 2024 USD 11,0 Milliarden, gegenüber USD 10,3 Milliarden im Februar, was auf eine Erholung des stationären Kundenverkehrs hindeutet, obwohl die E-Commerce-Durchdringung zunimmt.
Der Online-Umsatz soll mit einer CAGR von 6,38 % wachsen und generiert für hybride Marken bereits zweistellige Zuwächse. Verbesserte Last-Mile-Logistik und kostenlose Retouren verringern Risikowahrnehmungen. Der US-amerikanische Markt für gepolsterte Möbel profitiert von diesem Zwei-Kanal-Modell: Marken erzielen online Margensteigerungen und nutzen Geschäfte für servicelastige Interaktionen. Großflächige Heimwerkergeschäfte und Warenhäuser behalten in städtischen Randlagen ihre Relevanz, konkurrieren jedoch eher über Kundenfrequenz als über Sortimentstiefe, was den Druck auf die Sortimentspreiskonkurrenzfähigkeit erhöht.
Geografische Analyse
Der Süden entfiel im Jahr 2025 auf 39,60 % des Umsatzes, unterstützt durch ein BIP-Wachstum von 4,3 % von 2020 bis 2024 und anhaltende Zuwanderung, die das Volumen der Wohnbaugenehmigungen auf über die Hälfte des nationalen Gesamtwerts anhob. Niedrigere mittlere Immobilienpreise lassen den Haushalten mehr Ermessenskapital, was zu höheren Durchschnittspreisen bei Wohnzimmermöbeln führt. Südstaaten machten 2024 52 % aller landesweit ausgestellten neuen Wohnbaugenehmigungen aus und unterstreichen damit, warum der Süden die größte regionale Nachfragequelle für Wohnzimmermöbel und andere gepolsterte Stücke bleibt.
Für den Westen wird die schnellste regionale CAGR von 5,95 % bis 2031 prognostiziert, aufgrund der Gehaltsentwicklung in Tech-Zentren und der Verbraucheraffinität für Premium-, mit Öko-Labeln versehene Einrichtungsgegenstände. Hohe Wohnkosten schränken Ausgaben im Einstiegsbereich ein, erhöhen aber die Nachfrage nach Ecksofa-Vielseitigkeit und multifunktionalen Stücken bei wohlhabenden Käufern. Die frühzeitige Akzeptanz von E-Commerce-Tools in der Region beschleunigt den Online-Möbelverkauf weiter und positioniert Digital Natives, Innovationen vor einer bundesweiten Skalierung zu testen.
Mittlerer Westen und Nordosten bleiben reife, aber stabile Beitragsleister. Traditionelle Fabriken, qualifizierte Handwerkscluster und etablierte Unternehmensstandorte stützen die Grundnachfrage nach Wohn- und Gewerbesitzen. Die alternde Bevölkerung dämpft das Volumenwachstum, aber höhere verfügbare Einkommen im Nordosten stützen überdurchschnittliche Stückpreise. Institutionelle Aufträge aus Bildungs- und Gesundheitseinrichtungen gleichen eine schwächere Haushaltsgründungsdynamik aus und gewährleisten eine ausgewogene, aber langsamere Wachstumskurve in diesen Regionen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für gepolsterte Möbel in den USA beginnt mit vorgelagerten Materialien und Komponenten, darunter Hersteller von Polyurethanschaum und Textilbetriebe, sowie Gestelle, Federn, Verbindungselemente, Klebstoffe und Verpackungen. Handelsmaßnahmen haben den Importkostenvorteil verringert, was Hersteller und Importeure dazu veranlasst hat, ihre Beschaffung zwischen inländischen Lieferanten und alternativen Offshore-Standorten neu auszurichten, während gleichzeitig eine schnellere Nachlieferung für Quick-Ship-Sortimente priorisiert wird.
Die vorgelagerte Fertigung (Midstream) umfasst Zuschneiden und Nähen, Gestellfertigung, Schaumformung, Polsterung und Endmontage. Die inländischen Produktionsclusters konzentrieren sich auf den Südosten, insbesondere North Carolina und Mississippi. Nachgelagert bewegen sich die Produkte durch eine Mischung aus firmeneigenem und unabhängigem Einzelhandel, Fachgeschäften für Möbel, E-Commerce/Direktvertrieb an Endkunden und B2B-/Projektkanälen, wobei regionale Vertriebszentren, White-Glove-Lieferung und Reverse-Logistik-Kapazitäten Retouren und Schadensfälle unterstützen. Der Mangel an qualifizierten Polsterern und die Volatilität der Rohstoffpreise sind zentrale Engpässe, was Hersteller dazu bewegt, verstärkt auf standardisierte, konfigurierbare SKUs, Multi-Sourcing von Stoffen und Schaum sowie stärkere Automatisierung und digitale Produktionsplanung zu setzen, um Lieferzeiten und Ausbeuten zu schützen.
Wettbewerbslandschaft
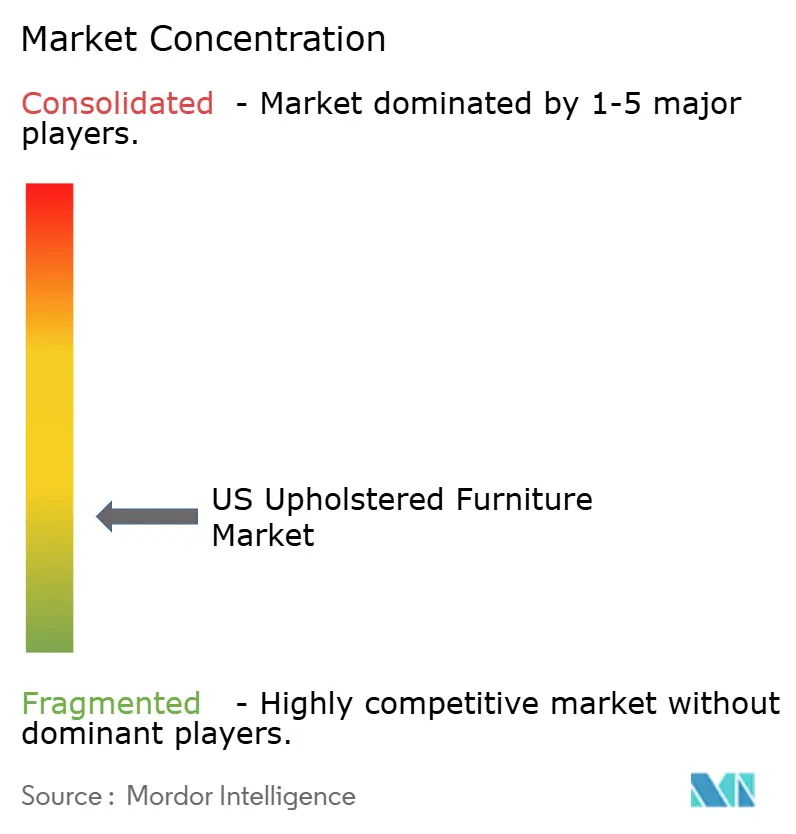
Der US-amerikanische Markt für gepolsterte Möbel bleibt fragmentiert. Diese Streuung deutet auf geringe Wechselkosten hin und schafft Chancen für Einsteiger, die Markenstorytelling und schnelle Lieferung beherrschen. Direct-to-Consumer-Start-ups nutzen soziale Medien und transparente Preisgestaltung, um ohne den Kapitaleinsatz großer Ausstellungsräume Fuß zu fassen.
Etablierte Marken verfolgen vertikale Integration, um Margen und Konsistenz zu schützen. American Leather Holdings unterhält interne Kontrolle über den Rahmenzuschnitt und die Schaumstoffformung, um die Qualität über alle Premium-SKUs hinweg zu gewährleisten. Expansionsstrategien konzentrieren sich auf Filialneueröffnungen in Wachstumskorridoren und Forschungs- und Entwicklungszentren, die modulare Rahmen und Recyclingfaserlinien prototypisieren. La-Z-Boy Incorporated eröffnete zuletzt zehn neue Filialen in Arizona und Massachusetts und ein Innovationszentrum zur Beschleunigung von Produkteinführungen.
Technologieakzeptanz dient als neues Schlachtfeld. KI-gestützte Bedarfsprognosen, 3D-Commerce-Plattformen und chatbasierte Raumplaner steigern die Kundenbindung und reduzieren gleichzeitig das Bestandsrisiko. Marken, die diese Tools integrieren, berichten von höheren Konversionsraten und weniger Retouren. Die Marktfragmentierung impliziert, dass digitale Kompetenz, Nachhaltigkeitsansprüche und agile Lieferketten die entscheidenden Hebel für Marktanteilsgewinne in den nächsten fünf Jahren sind.
Marktführer der US-amerikanischen Polstermöbelbranche
Ashley Furniture Industries
La-Z-Boy Incorporated
Bassett Furniture Industries
Flexsteel Industries
Hooker Furnishings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Reshoring und der Ausbau inländischer Kapazitäten schaffen Raum für Lieferanten, die kürzere Lieferzeiten ohne Qualitätseinbußen bieten können, insbesondere bei Auftragsfertigung und Quick-Ship-Polstermöbeln, wo Importlieferzeiten und zollbedingte Kostenanpassungen die Nähe zum Markt wertvoller gemacht haben. Standortverlagerungen und Erweiterungen in North Carolina und Mississippi deuten auf aktive Bemühungen hin, die inländische Produktion zu sichern, darunter die Eröffnung eines 200.000 Quadratfuß großen Polsterwerks von Universal Furniture in Burke County, NC (März 2026) und die Übernahme von JCooper USA und dessen Werk in Vardaman, MS, durch Sit, Sleep, Supply (Muttergesellschaft von Simmons Living) (April 2026). Im Vertragssegment betreibt Revival American Contract Furniture ein 170.000 Quadratfuß großes Werk in High Point, NC (Mai 2026), das Chancen im Zusammenhang mit der Hotelbranche und anderer projektgetriebener Nachfrage unterstützt, die Wiederholbarkeit und Skaleneffekte bevorzugt.
Der Technologieeinsatz ist eine weitere praktische Chance, da Hersteller in automatisiertes Zuschneiden, CNC-Fräsen und zentralisierte Produktionsplattformen investieren, um die Materialeffizienz zu verbessern und die Abhängigkeit von Arbeitskräfteengpässen zu verringern. Die Einführung von Plattformen wie Lectra Valia Furniture (implementiert von Edgecombe Furniture, Juli 2025) zeigt, wie Rückverfolgbarkeit, Planung und Workflow-Digitalisierung genutzt werden, um die Flexibilität bei stoffintensiven Programmen zu verbessern. Chancen auf der Einzelhandelsseite konzentrieren sich auf die Omnichannel-Umsetzung, bei der digitale Visualisierung, Raumplanung und verbesserte Lieferung auf der letzten Meile die Konversion bei erklärungsbedürftigen Kategorien wie Sofas und Sitzgruppen steigern können, während Filialnetze weiterhin die Entdeckung von Produkten und serviceintensive Transaktionen verankern.
Aktuelle Branchenentwicklungen
- Juni 2026: The Lovesac Company gab bekannt, dass das Unternehmen plant, im Sommer 2026 mit der inländischen Fertigung seiner Sactionals-Linie zu beginnen und damit umsatzstarke Kern-SKUs von der Überseeproduktion abzuziehen. Dieser Schritt stärkt die Minderung von Zoll- und Frachtrisiken und verkürzt die Nachlieferzyklen für modulare Polstermöbelprogramme.
- November 2025: Universal Furniture verlegte die Polsterproduktion von einer gemieteten Anlage in Conover, North Carolina, in firmeneigene Anlagen in Hildebran, North Carolina. Die Konsolidierung in Eigenkapazitäten unterstützt eine engere Kontrolle des Durchsatzes, Verbesserungen der Prozessfähigkeit und die Zuverlässigkeit der Lieferzeiten für inländische Auftragsprogramme.
- April 2024: Prepac Manufacturing gab die Schließung seines Werks in Delta, British Columbia, und die Verlagerung der Produktion nach North Carolina bekannt. Diese Verlagerung spiegelt einen breiteren Trend wider, gepolsterte und möbelnahe Produktion näher an die US-Nachfrage zu bringen, um grenzüberschreitende Logistikreibung zu verringern und die Anlandekosten besser zu steuern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt den Verkauf von neuen gepolsterten Möbeln in den Vereinigten Staaten, d. h. Sitz- und bettbezogene Gestelle mit integrierter Polsterung und einer fertigen äußeren Polsterschicht (wie Stoff oder Leder), die über den Einzelhandel oder Vertragskanäle verkauft werden.
Ausgeschlossen vom Umfang: Wir schließen reine Outdoor-Sitzmöbel für den Terrassenbereich, eigenständige Matratzen sowie jegliche Neupolsterungs- oder Aufarbeitungsdienstleistungen aus.
Übersicht der Segmentierung
- Nach Produkt
- Stühle
- Sofas
- Tische
- Betten
- Hocker
- Sonstige Produkte (Poufs, Ottomanen usw.)
- Nach Material
- Stoff
- Leder
- Sonstige Materialien
- Nach Preisklasse
- Economy
- Mittelklasse
- Premium
- Nach Endnutzer
- Wohnbereich
- Gewerbebereich
- Nach Vertriebskanal
- B2C/Einzelhandel
- Heimwerkermärkte
- Möbelfachgeschäfte (einschließlich exklusiver Markengeschäfte)
- Online
- Sonstige Vertriebskanäle (umfasst Hypermärkte, Supermärkte, Teleshopping, Lagerclubs, Warenhäuser usw.)
- B2B/Projekte (direkt an Unternehmen)
- B2C/Einzelhandel
- Nach Geografie
- Süden
- Mittlerer Westen
- Westen
- Nordosten
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit begann mit der Erfassung von Nachfrage- und Angebotssignalen, die sich in öffentlichen Datensätzen überprüfen lassen, und deren Übersetzung in ein einfaches, wiederholbares Marktmodell. Wir haben Quellen wie das US Census Bureau (Reihen zu Fertigung und Einzelhandel), Inflations- und Haushaltsausgabenindikatoren des Bureau of Labor Statistics sowie USITC-Handelsstatistiken für relevante Möbelkategorien ausgewertet.
Um die Marktdarstellung an beobachtbares Branchenverhalten zu koppeln, haben wir auch Informationen von Gruppen wie der American Home Furnishings Alliance und der International Housewares Association herangezogen, soweit relevanter Kontext verfügbar war, zusammen mit begutachteten Fachartikeln zum Kauf langlebiger Güter und zur wohnungsbezogenen Nachfrage. Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichte wurden genutzt, um Preisdruck, Aktionsrhythmus und Verschiebungen im Kanalmix zu verstehen, und wir nutzten ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Handelsprüfungen auf Sendungsebene, wo dies für die Konsistenz erforderlich war. Diese Beispiele sind nicht erschöpfend, und wir haben uns auch auf andere öffentliche Quellen gestützt, um Daten zu sammeln, Annahmen zu validieren und Definitionen zu klären.
Primärinterviews und Umfragen
Interviews mit Herstellern, Einzelhändlern, Distributoren, Designern und Projekteinkäufern in den Vereinigten Staaten klären die Nachfrage nach Produkttyp, Preisentwicklung, Kanalmix, Importengagement, Austauschzeitpunkte und gewerbliche Projektaktivität. Die Beiträge der Befragten werden genutzt, um Sekundärindikatoren zu prüfen, Lücken zu schließen, in denen öffentliche Daten Polstermöbel nicht gesondert ausweisen, und das endgültige Marktmodell anzupassen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28% | CXOs: 18% |
| Mid-Tier: 47% | Funktions-/Abteilungsleiter: 32% |
| Kleinere Akteure: 25% | Manager: 50% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem Produktion, Handelsströme und Konsumsignale auf Kategorieebene genutzt werden, um den gesamten Nachfragepool für gepolsterte Möbel in den Vereinigten Staaten zu rekonstruieren. Sobald diese Gesamtzahl gebildet ist, bestätigen wir sie mit selektiven Bottom-Up-Näherungen, wie beispielsweise gestichprobten durchschnittlichen Verkaufspreisspannen (ASP) multipliziert mit geschätzten Stückzahlen für gängige Artikel wie Sofas und Stühle, gefolgt von Kanalprüfungen zur Anpassung an Aktionseffekte.
Zu den wichtigsten im Modell verwendeten Eingaben gehören Baubeginne und Verkäufe von Bestandsimmobilien als Proxy für umzugsbedingte Käufe, die Entwicklung des Verbraucherpreisindex (CPI) für Möbel und wichtige Materialien zur Verfolgung von Preisänderungen, Trends bei der Importdurchdringung sowie Verschiebungen im Einzelhandelskanalmix zwischen stationärem und Online-Handel. Da eine einzelne ASP-Annahme die Ergebnisse stark beeinflussen kann, wird die ASP-Entwicklung durch die Kombination von Inflationsreihen mit interviewbasierten Prüfungen zu Rabatten und Mixänderungen gehandhabt. Für die Prognose wird eine Szenarioanalyse verwendet, bei der die Wohnungsbauaktivität und die Aussichten für das reale verfügbare Einkommen den Basisfall bestimmen, und die Annahmen werden anschließend anhand der Rückmeldungen zu Lieferzeiten, Nachfrageschwäche und geplanten Sortimentsänderungen angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden gegen unabhängige Signale geprüft, einschließlich Handelsgesamtwerte, breite Möbelausgabentrends und implizite Verbrauchsspannen pro Haushalt, wobei größere Abweichungen vor der Freigabe überarbeitet werden. Wenn eine Kategorie eine ungewöhnliche Entwicklung zeigt, überprüfen wir erneut die Definitionen, führen Preis- und Volumenaufteilungen neu durch und kontaktieren ausgewählte Experten erneut, um zu bestätigen, ob die Veränderung real ist oder auf ein Datentiming-Problem zurückgeht.
Jeder Bericht wird jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie plötzliche Zolländerungen, starke Inflationsschwankungen oder größere Verschiebungen der Wohnungsnachfrage ausgelöst werden. Vor der Auslieferung wird ein finaler Analystendurchgang durchgeführt, um sicherzustellen, dass Annahmen, Währungstiming und Marktwerte die aktuellsten verfügbaren Informationen widerspiegeln.
Vergleich der von Mordor Intelligence ermittelten Marktgröße für gepolsterte Möbel in den Vereinigten Staaten mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können stark variieren, selbst wenn sie dieselbe Branche beschreiben, da die Abgrenzungen des Geltungsbereichs und die Bewertungspunkte nicht immer übereinstimmen. Unterschiede ergeben sich in der Regel daraus, welches Produktset erfasst wird, ob Werte auf Einzelhandels- oder Erstverkaufsebene ausgewiesen werden, wie Importe behandelt werden und wie schnell Preisannahmen aktualisiert werden.
Die Vergleichstabelle zeigt eine Spanne, die größtenteils durch den Geltungsbereich und die Preisbehandlung erklärt wird und nicht durch einfache Rechenfehler. Im Modell von Mordor Intelligence ist der Wert an neue gepolsterte Möbel zum Zeitpunkt des ersten inländischen Verkaufs oder Importeintritts gekoppelt, während angrenzende Artikel wie eigenständige Matratzen und Neupolsterungsdienstleistungen ausgeschlossen werden, was den Gesamtwert von Schätzungen abweichen lassen kann, die breitere Ausgaben für Wohnungseinrichtung einbeziehen.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 21,15 Mrd. USD (2025) | |
| Branchenverband A | 24,80 Mrd. USD (2025) | Wird oft näher an den Einzelhandelsausgaben ausgewiesen und kann gepolsterte Gestelle mit Bettwaren und breiteren Einrichtungsgegenständen mischen, was die Gesamtwerte in Zeiten hoher Aktionsintensität steigen lässt. |
| Fachzeitschrift B | 19,60 Mrd. USD (2025) | Basiert typischerweise auf einem engeren erfassten Satz von Import- und Werkslieferungskategorien, was die Vertragsnachfrage unterzählen und Teile von Polstermöbeln aus gemischten Materialien übersehen kann. |
Betrachtet man die drei Zahlen im Vergleich, so besteht die praktische Erkenntnis darin, dass die Disziplin beim Geltungsbereich und der Bewertungspunkt den Großteil der Unterschiede ausmachen. Indem das Modell an klare Produktabgrenzungen, die Behandlung von Importen und wiederholbare Preis- und Volumenprüfungen gebunden bleibt, erhalten wir eine Zahl, die sich Jahr für Jahr leichter mit realen Nachfragesignalen abgleichen lässt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Markt für gepolsterte Möbel derzeit?
Der US-amerikanische Markt für gepolsterte Möbel wurde im Jahr 2026 auf USD 22,25 Milliarden bewertet.
Wie schnell soll der Markt wachsen?
Der Markt soll mit einer CAGR von 5,18 % wachsen und bis 2031 USD 28,63 Milliarden erreichen.
Welche Produktkategorie hält den größten Anteil?
Sofas führen mit 34,70 % des Umsatzes im Jahr 2025, während Stühle mit einer CAGR von 6,23 % das am schnellsten wachsende Segment sind.
Warum ist Reshoring für US-amerikanische Hersteller wichtig?
Zölle und höhere Frachtkosten haben den Kostenvorteil von Importen verringert und machen die inländische Fertigung wettbewerbsfähiger und verkürzen die Lieferzeiten.
Welcher Vertriebskanal wächst am schnellsten?
Online-Kanäle sollen mit einer CAGR von 6,38 % wachsen, unterstützt durch 3D-Commerce- und Direct-to-Consumer-Strategien.
Seite zuletzt aktualisiert am:



