
Taille et part du marché du gaz non conventionnel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Growth Rate | 2.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
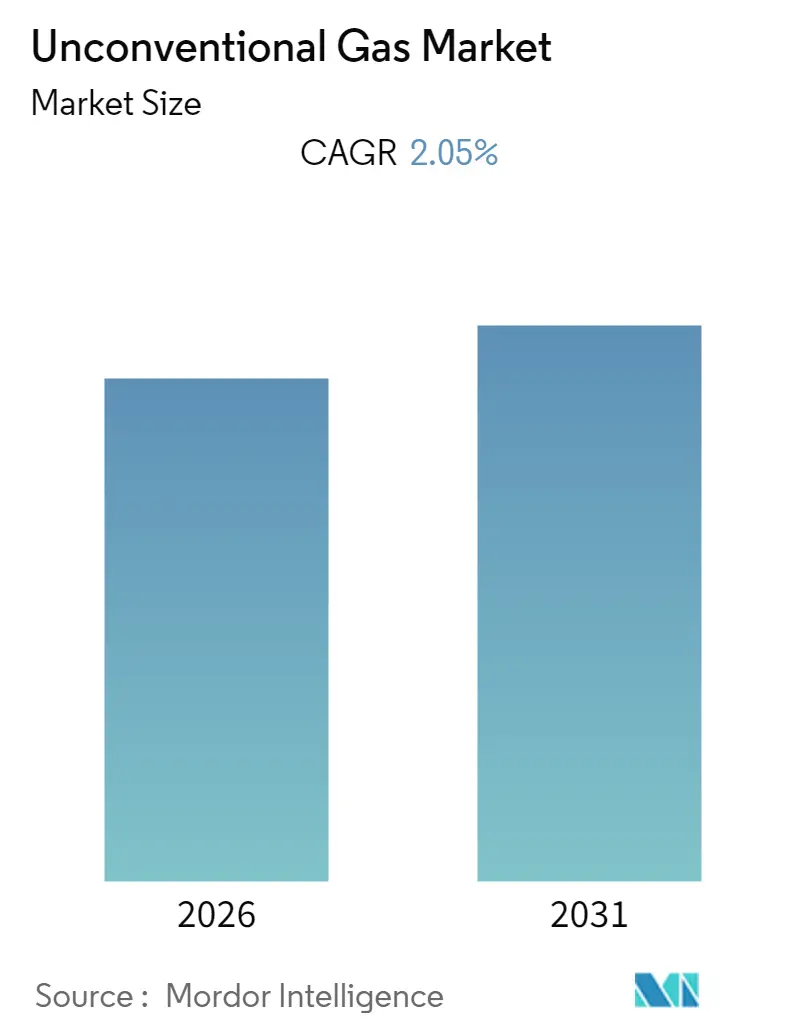
Analyse du marché du gaz non conventionnel par Mordor Intelligence
La taille du marché du gaz non conventionnel devrait enregistrer un CAGR de 2,05 % au cours de la période de prévision.
- La demande croissante de gaz naturel dans diverses industries, soutenue par une prise de conscience croissante qu'il émet moins de carbone que le charbon, en fait une source d'énergie propre pour de nombreux pays actuellement dépendants du charbon. L'abondance significativement prouvée des ressources en gaz non conventionnel à travers le monde et le prix compétitif du gaz non conventionnel sont des facteurs essentiels, représentant une opportunité potentielle pour la croissance du marché du gaz non conventionnel.
- La consommation mondiale de gaz est estimée avoir augmenté de 3,7 % d'une année sur l'autre en 2018, soit plus du double du taux de croissance moyen de 1,5 % enregistré entre 2010 et 2018, et cette croissance pourrait se prolonger davantage dans un avenir proche.
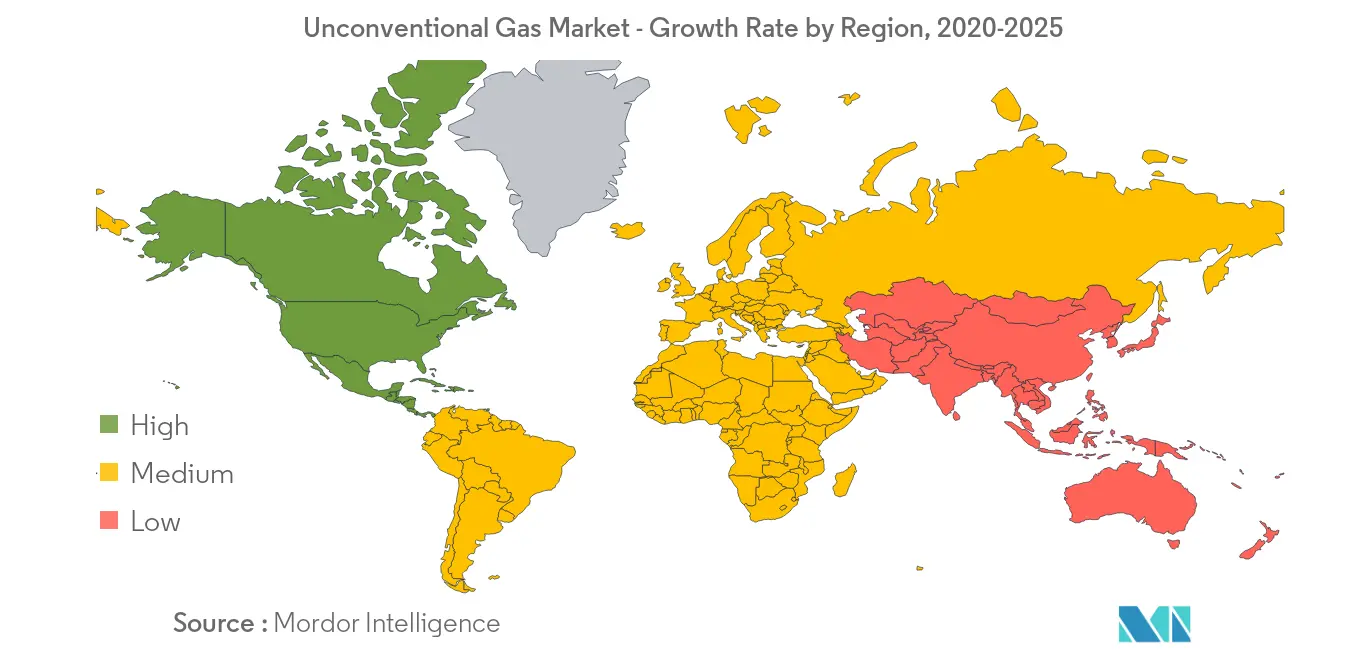
- Le marché nord-américain du gaz naturel détient la production la plus importante en volume et devrait être le plus grand marché sur les marchés mondiaux du gaz non conventionnel au cours de la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial du gaz non conventionnel
Le gaz de schiste devrait dominer le marché
- Les prix du gaz naturel sont en baisse dans certaines régions et fluctuent régulièrement, et les prix du gaz non conventionnel pourraient baisser encore davantage.
- Cependant, la production de pétrole et de gaz à partir de sources conventionnelles continue de décliner en raison de l'augmentation du nombre de champs en maturité. Comme la demande de gaz naturel devrait augmenter à l'avenir, le prix du gaz naturel devrait également augmenter, ce qui, à son tour, devrait influencer les décisions d'investissement pour l'exploration et la production de gaz non conventionnel.
- Les sources non conventionnelles de gaz ont récemment suscité beaucoup d'attention en raison de leur contribution significative à la production de gaz aux États-Unis. Récemment, l'Argentine, l'Australie, la Pologne et la Chine ont soit prévu d'explorer et de produire du gaz non conventionnel, soit sont déjà actives dans ce secteur.
- Des pays tels que l'Arabie saoudite, le Qatar, le Koweït, l'Iran et le Nigéria s'inquiètent du développement rapide du gaz non conventionnel, principalement le gaz de schiste, car les économies de ces pays dépendent du prix du pétrole.
L'Amérique du Nord devrait dominer le marché
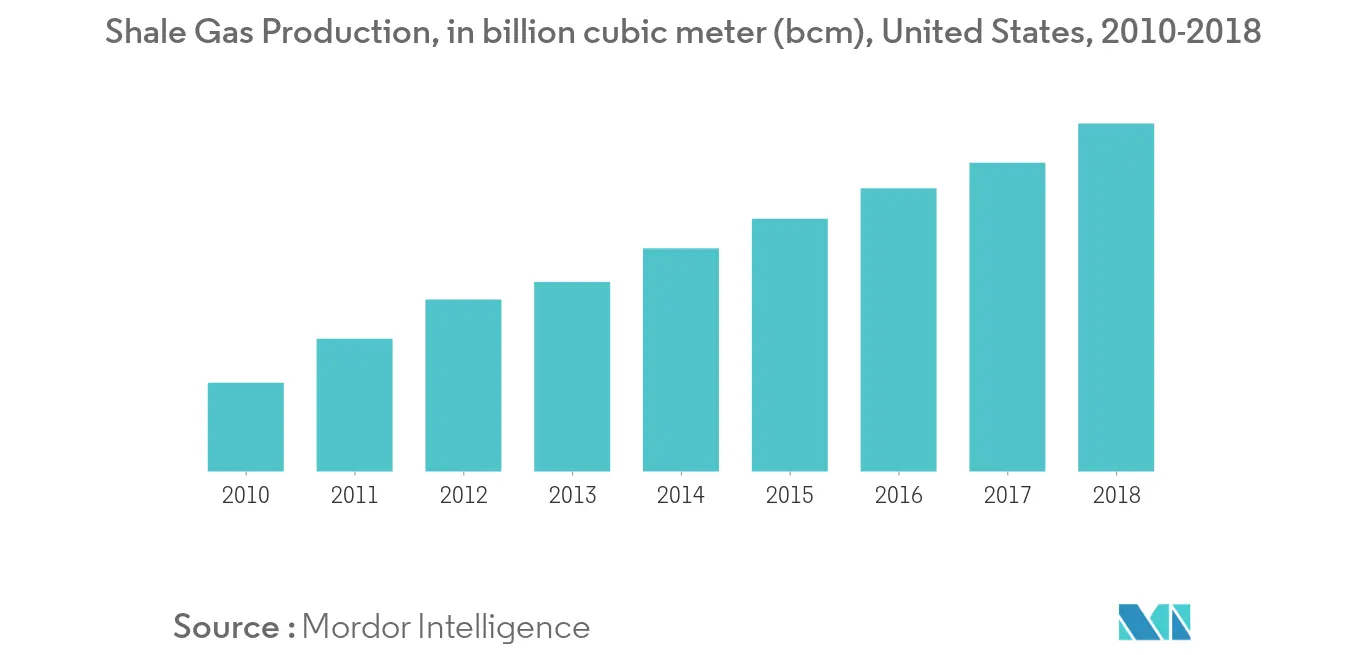
- En 2018, l'EIA estimait que les États-Unis avaient produit à eux seuls 20,012 billions de pieds cubes de gaz naturel à partir du schiste et du méthane de houille (CBM).
- Les États-Unis souhaitent désormais accroître leur capacité d'exportation en développant des infrastructures de transport plus avancées et en augmentant leur part sur le marché d'exportation de gaz naturel.
- Le Canada est connu pour ses importantes réserves de gaz conventionnel et a été un fournisseur clé de gaz naturel aux États-Unis pendant des décennies, jusqu'au récent essor du gaz de schiste aux États-Unis. Cependant, avec le déclin des sources de gaz naturel conventionnel, l'industrie canadienne se tourne vers des sources non conventionnelles, notamment le gaz de schiste.
- De nombreuses industries pétrolières et gazières explorent et développent désormais des ressources en gaz de schiste en Alberta, en Colombie-Britannique, au Québec et au Nouveau-Brunswick, ce qui pourrait compenser l'écart de production de gaz de schiste dans un avenir proche.
Paysage réglementaire
La réglementation du gaz non conventionnel continue de se durcir autour du méthane, des COV et du brûlage à la torche, les États-Unis restant un marché de référence clé en raison des règles de l'US EPA pour les sources pétrolières et gazières nouvelles et existantes. En mars 2024, l'US EPA a finalisé les normes NSPS OOOOb/c couvrant les contrôles des gaz à effet de serre et des COV. En décembre 2025, elle a publié une règle finale prolongeant certains délais de mise en conformité, notamment pour les dispositifs de contrôle, les fuites d'équipements et les réservoirs de stockage, jusqu'en 2026 (1er juin 2026 et 30 novembre 2026, selon l'exigence). En avril 2026, l'US EPA a finalisé des révisions techniques ajustant des détails opérationnels tels que des autorisations limitées de brûlage d'urgence à la torche et des exigences de surveillance du pouvoir calorifique net pour les torches et les dispositifs de combustion fermés, ce qui indique une itération réglementaire continue plutôt qu'un point de conformité définitif.
La Chine façonne également le cadre opérationnel du gaz de schiste et de la production non conventionnelle associée par le biais de normes nationales et de spécifications de sécurité. Le SAMR/SAC a publié la norme GB/T 33296-2025 (exigences de qualité et méthodes d'essai pour les produits de gaz de schiste), en vigueur depuis le 1er novembre 2025, tandis que le ministère de la Gestion des urgences a émis la norme AQ 2076-2025 en janvier 2026 pour les spécifications de sécurité relatives à l'expansion de la capacité des plateformes de gaz de schiste. Le SAMR/SAC a également mis à jour les exigences de planification amont avec la norme GB/T 34163-2026 (spécifications techniques pour les plans de développement du gaz de schiste), en vigueur au 1er décembre 2026, traduisant une volonté de standardiser la planification du développement et de sécuriser la mise à l'échelle des opérations de schiste nationales.
Analyse de la chaîne de valeur
La chaîne de valeur du gaz non conventionnel s'étend de l'accès aux concessions et à l'octroi de licences à l'évaluation du sous-sol, au forage et aux complétions (y compris la fracturation hydraulique), puis aux opérations de production sur le terrain. Ensuite, la collecte et le traitement du gaz alimentent le transport longue distance via des pipelines, avant la livraison aux utilisateurs nationaux ou aux chaînes d'exportation de GNL. L'exécution en amont dépend des services et équipements pétroliers, notamment les plateformes de forage, les flottes de pompage sous pression, les agents de soutènement, les produits chimiques et les systèmes de surveillance, tandis que les contraintes intermédiaires déterminent souvent l'économie réalisée en tête de puits.
Aux États-Unis, des capacités d'évacuation supplémentaires ont été utilisées pour libérer les volumes en amont. Le pipeline Matterhorn Express a débuté ses opérations en octobre 2024 avec 2,5 Bcf/j de capacité d'évacuation du bassin permien, répondant à un goulot d'étranglement récurrent entre la production de schiste et les centres de demande en aval. Les structures de projet dans les bassins non conventionnels émergents relient de plus en plus le développement du schiste en amont à la valorisation du GNL et aux infrastructures d'exportation en aval. En Argentine, YPF, Eni et XRG ont signé un accord de développement conjoint en février 2026 pour le projet Argentina LNG lié aux ressources de Vaca Muerta, visant 12 Mt/an et alignant l'approvisionnement en amont avec les débouchés en GNL. En Australie, Formentera Partners et INPEX ont annoncé en mars 2026 une coentreprise pour accélérer le développement dans le bassin de Beetaloo, la chaîne de valeur s'étendant à l'infrastructure d'évaluation et à une intégration GNL incrémentale potentielle. La technologie évolue également des outils ponctuels vers des flux de travail au niveau système : en juin 2026, Chevron et Halliburton ont annoncé le déploiement d'un système de fracturation entièrement autonome en boucle fermée sur un actif non conventionnel dans le Colorado, renforçant le rôle des données, de la détection et de l'automatisation dans la réduction des temps de cycle et l'amélioration de la cohérence dans les réservoirs compacts.
Paysage concurrentiel
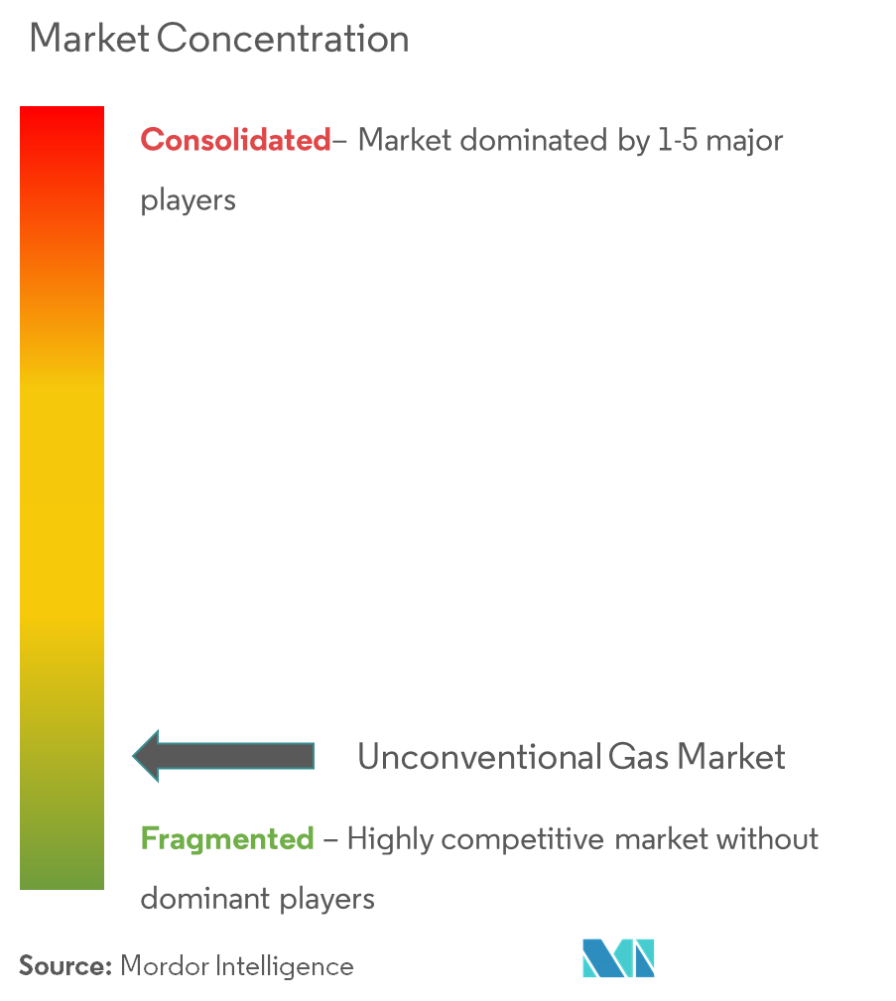
Le marché du gaz non conventionnel est fragmenté en raison du grand nombre d'entreprises opérant dans le secteur. Les principaux acteurs de ce marché comprennent Royal Dutch Shell Plc, Exxon Mobil Corporation, Chevron Corporation, PetroChina Company Limited, ConocoPhillips, Arrow Energy et Total SA.
Leaders du secteur du gaz non conventionnel
Royal Dutch Shell plc
ExxonMobil Corporation
Chevron Corporation
ConocoPhillips
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les opportunités dans le gaz non conventionnel sont de plus en plus liées à (a) la mise à l'échelle de la récupération et de l'efficacité opérationnelle dans les bassins de schiste matures et (b) l'intégration de provinces non conventionnelles plus récentes dans les chaînes de valeur du gaz et du GNL. Les programmes technologiques soutenus par les gouvernements créent des opportunités à court terme pour les opérateurs et les entreprises de services axées sur la caractérisation des fractures et les solutions d'eau produite. En juillet 2026, le Département de l'Énergie des États-Unis a annoncé jusqu'à 150 millions USD de financement pour des projets à coûts partagés visant à améliorer la récupération de pétrole et de gaz non conventionnels, y compris la caractérisation des fractures hydrauliques et la gestion de l'eau produite. Cela soutient la demande pour des diagnostics avancés du sous-sol, la gestion et le recyclage de l'eau, ainsi que des projets pilotes à l'échelle du terrain pouvant se traduire par des conceptions de complétion reproductibles.
Le développement des ressources nationales et l'activité contractuelle créent également des points d'entrée pour les services et les chaînes d'approvisionnement en dehors de l'Amérique du Nord. En Arabie saoudite, Aramco a attribué à Halliburton un contrat pluriannuel pour des services intégrés de stimulation et de complétion pour le développement de gaz non conventionnel sur le champ de Jafurah (juillet 2026), soulignant une demande soutenue pour le pompage sous pression à grande échelle, les flux de travail de complétion intégrés et l'exécution activée par le numérique. En Chine, le développement non conventionnel continu est soutenu à la fois par la confirmation des ressources et la standardisation : PetroChina a rapporté des progrès dans le Shanxi avec une capacité de plus de 4 milliards de m³ par an sur le champ gazier de Daji (mars 2026), et les autorités ont approuvé plus de 50 milliards de m³ de réserves prouvées pour un champ majeur de gaz de houille (juillet 2026). Les normes nationales mises à jour (GB/T 34163-2026) formalisent également les exigences de planification du développement du schiste. Ensemble, ces actions pointent vers des opportunités pour les opérateurs, prestataires de services et fournisseurs d'équipements capables de localiser les flottes de fracturation, les systèmes d'alimentation compatibles avec l'électrification, les solutions de contrôle du méthane et la connectivité intermédiaire pour les nouveaux pôles de gaz non conventionnel en expansion.
Développements récents du secteur
- Juin 2026 : Chevron a soumis une proposition de développement de pétrole et gaz non conventionnels de 13,8 milliards USD pour son bloc El Trapial-Este dans la province argentine de Neuquén, dans le cadre du Régime d'Incitation aux Grands Investissements (RIGI) du pays. Le dépôt place un important programme d'investissement dans un cadre soutenu par des incitations qui peut accélérer le déploiement d'infrastructures et les engagements de chaîne d'approvisionnement pour un développement à l'échelle de Vaca Muerta.
- Février 2026 : Shell a conclu un accord définitif pour acquérir ARC Resources Ltd, ajoutant de l'échelle dans le schiste de Montney au Canada et élargissant l'accès aux ressources gazières à faible coût. L'accord renforce les options d'intégration entre l'approvisionnement en schiste amont et la demande liée au GNL en aval, tout en remodelant le positionnement concurrentiel parmi les producteurs de gaz non conventionnel en Amérique du Nord.
- Octobre 2024 : Le pipeline Matterhorn Express a débuté ses opérations, ajoutant 2,5 Bcf/j de capacité d'évacuation de gaz naturel depuis le bassin permien. En atténuant un goulot d'étranglement intermédiaire clé, le projet améliore les options d'évacuation pour le gaz associé provenant des gisements de liquides axés sur le schiste et soutient une utilisation accrue des actifs de collecte, de traitement et de transport longue distance.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché du gaz non conventionnel couvre le gaz naturel produit à partir de réservoirs non conventionnels, puis vendu ou consommé en tant que matière première gazière. Il comprend le gaz de schiste, le gaz de réservoirs compacts et le gaz de houille (CBM), avec une couverture mondiale des principales régions productrices et consommatrices.
Exclusions de périmètre : ce dimensionnement n'inclut pas les frais de transport et de stockage intermédiaires, les services de liquéfaction et de regazéification du GNL, ni les marges de distribution de gaz en aval.
Aperçu de la segmentation
- Type
- Gaz de schiste
- Gaz compact
- Méthane de houille (CBM)
- Autres (hydrate de gaz, gaz naturel synthétique, etc.)
- Géographie
- Amérique du Nord
- Asie-Pacifique
- Europe
- Amérique du Sud
- Moyen-Orient et Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la base de données initiale du modèle, avec des hypothèses ancrées sur des signaux observables du marché gazier. Des sources publiques telles que l'Energy Information Administration des États-Unis, les publications de l'Agence internationale de l'énergie, les ministères nationaux de l'énergie et les statistiques de production au niveau des régulateurs ont aidé à s'aligner sur les volumes de production et les schémas d'activité régionaux.
Nous avons également examiné des jeux de données et des commentaires provenant d'organismes professionnels et de portails industriels ouverts, notamment des programmes sur le méthane et le brûlage à la torche, des mises à jour de licences amont et des bulletins de statistiques pétrolières, afin de vérifier les points d'inflexion. Les documents d'entreprise, les rapports annuels et les présentations aux investisseurs ont été utilisés pour comprendre l'allocation du capital, le rythme de forage et de complétion, et l'exposition aux gisements de schiste, de réservoirs compacts et de CBM. Le cas échéant, des abonnements payants pour les données financières et de renseignement des entreprises, ainsi qu'une base de données de brevets, ont permis des vérifications croisées sur l'échelle des opérateurs et l'orientation technologique. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques ont été examinées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a porté sur la validation de ce que les données documentaires ne peuvent pas entièrement expliquer, en particulier les courbes de coûts, les pratiques de réalisation des prix et les changements d'activité à court terme qui n'apparaissent pas encore dans les statistiques annuelles. Nous nous sommes entretenus avec des opérateurs amont, des acteurs du secteur des services et des experts du secteur en APAC, EMEA et Amériques, afin que la dynamique d'approvisionnement régionale et la demande tirée (exposition à l'électricité, à l'industrie et au gaz de ville) puissent être interprétées de manière cohérente.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Cadres dirigeants : 18 % | APAC : 52 % |
| Rang intermédiaire : 41 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 29 % |
| Petits acteurs : 22 % | Managers : 55 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue le pool de gaz non conventionnel adressable à l'aide d'indicateurs de production au niveau des pays et des bassins, puis traduit ce pool en valeur de marché à l'aide de références de prix du gaz réalisés et du mix régional. Le total est ensuite corroboré par des approximations ascendantes sélectives, telles que des volumes échantillonnés par gisement multipliés par des réalisations de prix typiques, et des vérifications de canaux sur le gaz commercialisé par rapport à la réinjection et au brûlage à la torche, afin que les totaux puissent être ajustés lorsque des écarts apparaissent.
Les principaux intrants utilisés dans le modèle comprennent les volumes de production de gaz non conventionnel par type (schiste, réservoirs compacts et CBM), l'activité de forage et de complétion comme indicateur avancé directionnel, les tendances de productivité des puits, les indicateurs de prix du gaz régionaux et les structures contractuelles, ainsi que les signaux politiques influençant l'approvisionnement tels que les règles sur le méthane et le rythme des autorisations. Lorsque les données manquent pour de plus petites poches de production, des proxys tels que la productivité des bassins voisins et les commentaires publiés sur les réserves et les ressources sont appliqués, puis normalisés par rapport aux totaux nationaux.
Pour les prévisions, une analyse de scénarios est utilisée, puis traduite en un cas de base unique après que les retours primaires confirment le rythme probable de forage et les perspectives de prix. En pratique, les volumes sont d'abord projetés, et la valeur est calculée avec un ensemble d'hypothèses clair pour la progression des prix et le mix régional, ce qui rend les variations annuelles explicables.
Validation des données et cycle de mise à jour
La validation est effectuée par des vérifications croisées répétées entre les résultats du modèle et des signaux indépendants, notamment les statistiques de production, les mouvements de prix et les indicateurs d'activité qui évoluent généralement plus tôt que les rapports annuels. Si une région présente un saut anormal, les moteurs sont retracés jusqu'aux changements de volume, de prix ou de mix, et l'hypothèse est retestée par un suivi auprès d'experts.
Avant validation finale, le travail est examiné par étapes afin que la logique unitaire, le calendrier de conversion des devises et la correspondance des années restent cohérents entre les régions. Le rapport est mis à jour annuellement, et des mises à jour intermédiaires sont effectuées en cas d'événements importants tels que des changements de politique, des réajustements de prix brutaux ou des perturbations majeures de l'approvisionnement. Juste avant la livraison, une passe finale de données est réalisée afin que les chiffres reflètent les dernières publications publiques disponibles.
Taille du marché du gaz non conventionnel selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour le gaz non conventionnel peuvent sembler très différentes même lorsque le sujet semble identique, car le périmètre et la logique de comptage peuvent varier de manière subtile mais importante. Les différences apparaissent généralement selon qu'une estimation est liée à la valeur de la matière première gazière en amont, à une chaîne de valeur énergétique plus large, ou à une approche mixte combinant production et services.
Certaines sources étendent le marché pour inclure des éléments de la chaîne de valeur intermédiaire et du GNL, ce qui gonfle naturellement le total en USD. Pour Mordor Intelligence, l'estimation est limitée aux types de gaz non conventionnel (schiste, réservoirs compacts et CBM) et est dimensionnée à l'aide de signaux de valeur liés à la production, plutôt qu'en ajoutant des marges d'infrastructure ou de distribution en aval.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,00 milliard USD (2024) | |
| Revue professionnelle B | 230,50 milliards USD (2024) | Cette estimation est présentée comme une valeur globale large du marché du gaz non conventionnel et peut inclure des interprétations orientées applications susceptibles de combiner la valeur du gaz en amont avec l'économie d'infrastructures adjacentes, ce qui peut faire augmenter les totaux lors des années à prix élevés. |
| Association sectorielle A | 178,20 milliards USD (2021) | Le chiffre est ancré sur une année de référence antérieure et un environnement de prix différent, et le style de publication suggère qu'il pourrait ne pas appliquer les mêmes vérifications cohérentes de réalisation des prix et de mix régional entre le schiste, les réservoirs compacts et le CBM. |
Le tableau montre que le choix de l'année, les éléments de la chaîne de valeur inclus, et la manière dont les prix du gaz sont intégrés dans le modèle peuvent expliquer un large écart. En maintenant des variables traçables à la production, au mix et aux signaux de prix, nous obtenons une estimation plus facile à reproduire et à mettre à jour lorsque les indicateurs de marché sous-jacents évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du gaz non conventionnel ?
Le marché du gaz non conventionnel devrait enregistrer un CAGR de 2,05 % au cours de la période de prévision (2026-2031)
Qui sont les principaux acteurs du marché du gaz non conventionnel ?
Royal Dutch Shell plc, ExxonMobil Corporation, Chevron Corporation et ConocoPhillips sont les principales entreprises opérant sur le marché du gaz non conventionnel.
Quelle est la région à la croissance la plus rapide sur le marché du gaz non conventionnel ?
L'Asie-Pacifique devrait enregistrer le CAGR le plus élevé au cours de la période de prévision (2026-2031).
Quelle région détient la plus grande part sur le marché du gaz non conventionnel ?
En 2025, l'Amérique du Nord représente la plus grande part de marché sur le marché du gaz non conventionnel.
Quelles années ce rapport sur le marché du gaz non conventionnel couvre-t-il ?
Le rapport couvre la taille historique du marché du gaz non conventionnel pour les années : 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché du gaz non conventionnel pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



