
Tamaño y Participación del Mercado de Gas No Convencional
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
| Growth Rate | 2.05 % |
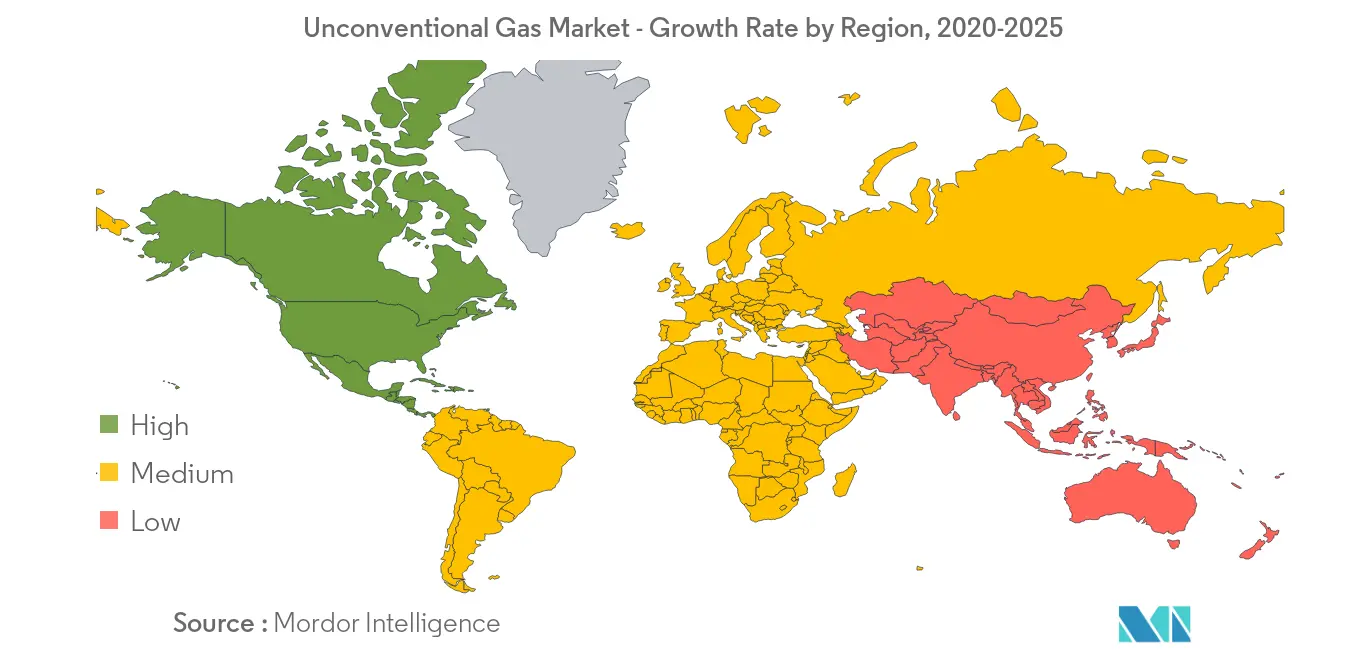
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gas No Convencional por Mordor Intelligence
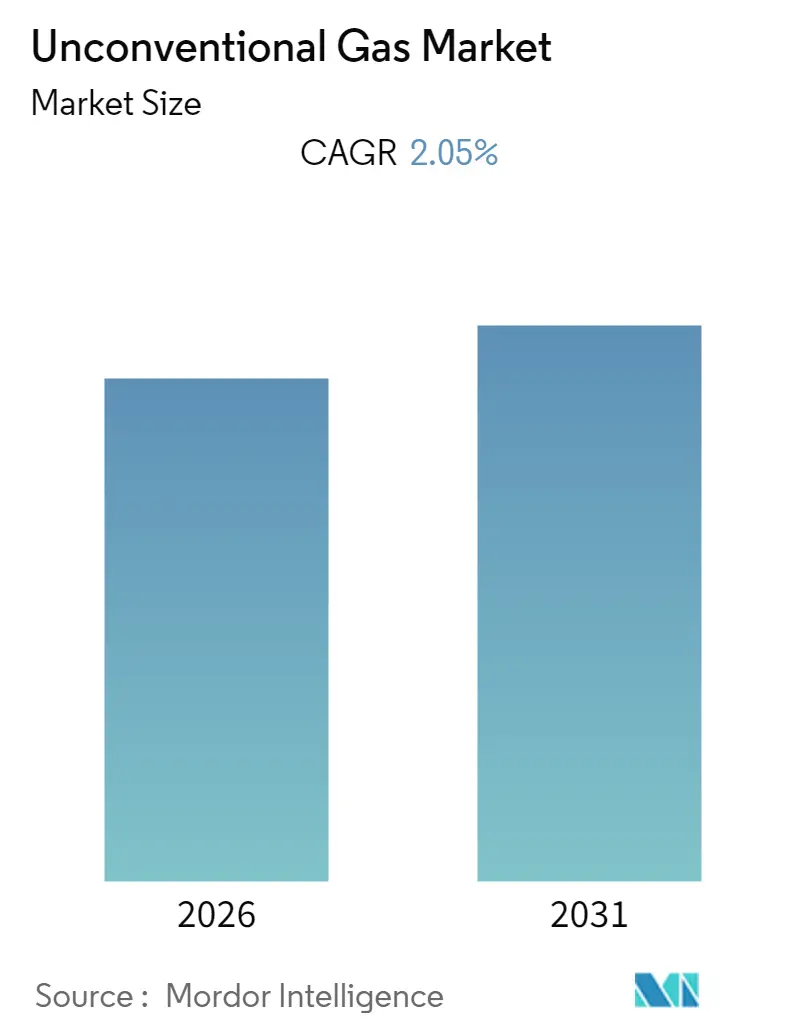
Se espera que el tamaño del Mercado de Gas No Convencional registre una CAGR del 2,05% durante el período de pronóstico.
- El aumento de la demanda de gas natural en diversas industrias respaldó una creciente conciencia de que emite menos contenido de carbono en comparación con el carbón; por lo tanto, podría utilizarse como fuente de energía limpia para muchos países que actualmente dependen del carbón. La abundancia significativamente probada de recursos de gas no convencional en todo el mundo y el precio competitivo del gas no convencional son factores vitales, que representan una posible oportunidad para el crecimiento del mercado de gas no convencional.
- Se estima que el consumo mundial de gas creció un 3,7% interanual en 2018, más del doble de la tasa de crecimiento promedio del 1,5% entre 2010 y 2018, y este crecimiento podría extenderse aún más en el futuro.
- El mercado de gas natural de América del Norte tiene la producción más significativa por volumen, y se espera que sea el mayor mercado en los mercados mundiales de gas no convencional durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Mundial de Gas No Convencional
El Gas de Esquisto Dominará el Mercado
- Los precios del gas natural han bajado en algunas regiones y fluctúan repetidamente, y los precios del gas no convencional podrían caer aún más.
- Sin embargo, la producción de petróleo y gas de fuentes convencionales continúa disminuyendo debido al aumento en el número de campos en maduración. A medida que se anticipa que la demanda de gas natural aumentará en el futuro, es probable que el precio del gas natural también suba, lo que, a su vez, se espera que sea determinante en las decisiones de inversión para la exploración y producción de gas no convencional.
- Las fuentes no convencionales de gas han ganado mucha atención recientemente, debido a su contribución significativa a la producción de gas en los Estados Unidos. Recientemente, Argentina, Australia, Polonia y China están planeando explorar y producir gas no convencional o ya están en el negocio del gas no convencional.
- Países como Arabia Saudita, Qatar, Kuwait, Irán y Nigeria están preocupados por el rápido desarrollo del gas no convencional, principalmente el gas de esquisto, porque las economías de estos países dependen del precio del petróleo.
América del Norte Dominará el Mercado
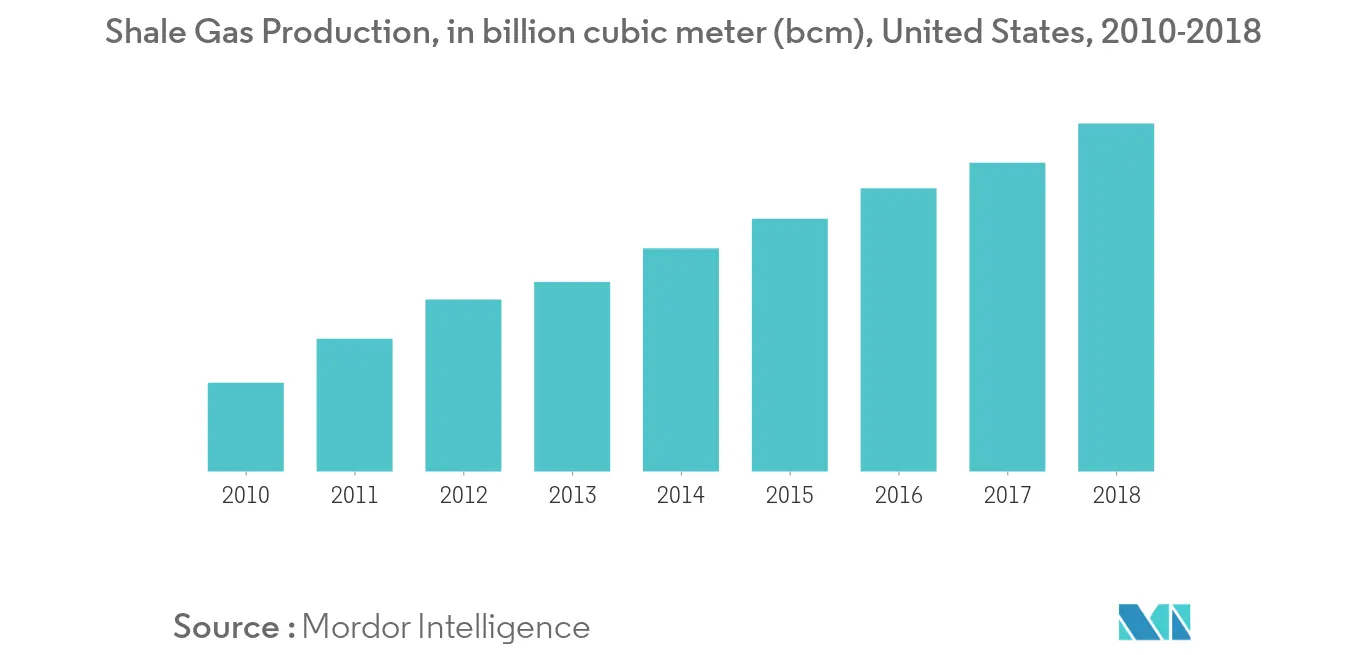
- En 2018, la EIA estimó que solo los EE. UU. habían producido 20,012 billones de pies cúbicos de gas natural a partir de esquisto y metano de carbón (CBM).
- Los Estados Unidos ahora quieren aumentar su capacidad de exportación desarrollando una infraestructura más avanzada en transporte e incrementar su participación en el mercado exportador de gas natural.
- Se sabe que Canadá tiene reservas significativas de gas convencional, y el país fue un proveedor clave de gas natural para los Estados Unidos durante décadas hasta el reciente auge del gas de esquisto en los Estados Unidos. Sin embargo, con las fuentes de gas natural convencional en declive, la industria canadiense está recurriendo a fuentes no convencionales, incluido el gas de esquisto.
- Muchas industrias de petróleo y gas están ahora explorando y desarrollando recursos de gas de esquisto en Alberta, Columbia Británica, Quebec y Nuevo Brunswick, lo que podría equilibrar la diferencia en la producción de gas de esquisto en el futuro próximo.
Panorama regulatorio
La regulación del gas no convencional continúa endureciéndose en torno al metano, los COV y la quema en antorcha, y Estados Unidos sigue siendo un mercado de referencia clave debido a las normas de la US EPA para fuentes de petróleo y gas nuevas y existentes. En marzo de 2024, la US EPA finalizó las normas NSPS OOOOb/c, que cubren los controles de gases de efecto invernadero y COV. En diciembre de 2025, emitió una norma final que extiende ciertos plazos de cumplimiento, incluidos los relativos a dispositivos de control, fugas de equipos y tanques de almacenamiento, hasta 2026 (1 de junio de 2026 y 30 de noviembre de 2026, según el requisito). En abril de 2026, la US EPA finalizó revisiones técnicas que ajustan detalles operativos, como las asignaciones limitadas de quema en antorcha de emergencia y los requisitos de monitoreo del valor calorífico neto para antorchas y dispositivos de combustión cerrados, lo que indica una iteración normativa continua en lugar de un punto final de cumplimiento definitivo.
China también está configurando el marco operativo para el gas de esquisto y la producción no convencional relacionada mediante normas nacionales y especificaciones de seguridad. SAMR/SAC publicó la norma GB/T 33296-2025 (requisitos de calidad y métodos de prueba para productos de gas de esquisto), vigente desde el 1 de noviembre de 2025, mientras que el Ministerio de Gestión de Emergencias emitió la norma AQ 2076-2025 en enero de 2026 sobre especificaciones de seguridad relacionadas con la expansión de la capacidad de las plataformas de gas de esquisto. SAMR/SAC actualizó además los requisitos de planificación de las operaciones upstream con la norma GB/T 34163-2026 (especificaciones técnicas para los planes de desarrollo de gas de esquisto), vigente desde el 1 de diciembre de 2026, lo que refleja un énfasis en la estandarización de la planificación del desarrollo y una expansión más segura de las operaciones nacionales de esquisto.
Análisis de la cadena de valor
La cadena de valor del gas no convencional abarca desde el acceso a las áreas de concesión y el otorgamiento de licencias hasta la evaluación del subsuelo, la perforación y las terminaciones (incluida la fracturación hidráulica), y luego las operaciones de producción en campo. Después de eso, la recolección y el procesamiento de gas alimentan el transporte de larga distancia a través de gasoductos, antes de la entrega a usuarios nacionales o cadenas de exportación de GNL. La ejecución upstream depende de servicios y equipos petroleros, incluidos equipos de perforación, flotas de bombeo a presión, agentes de sostén, productos químicos y sistemas de monitoreo, mientras que las restricciones midstream a menudo determinan la economía real en boca de pozo.
En Estados Unidos, se han utilizado adiciones de capacidad de evacuación para liberar volúmenes upstream. El gasoducto Matterhorn Express inició operaciones en octubre de 2024 con 2,5 Bcf/d de capacidad de evacuación de la Cuenca Pérmica, abordando un cuello de botella recurrente entre la producción de esquisto y los centros de demanda downstream. Las estructuras de proyectos en cuencas no convencionales emergentes conectan cada vez más el desarrollo upstream de esquisto con la monetización downstream de GNL y la infraestructura de exportación. En Argentina, YPF, Eni y XRG firmaron un acuerdo de desarrollo conjunto en febrero de 2026 para el proyecto Argentina LNG vinculado a los recursos de Vaca Muerta, con un objetivo de 12 MMtpy, alineando el suministro upstream con la venta de GNL. En Australia, Formentera Partners e INPEX anunciaron en marzo de 2026 una empresa conjunta para acelerar el desarrollo en la Cuenca Beetaloo, con una cadena de valor que se extiende a través de la infraestructura de evaluación y una posible integración incremental de GNL. La tecnología también está pasando de herramientas puntuales a flujos de trabajo a nivel de sistema: en junio de 2026, Chevron y Halliburton informaron el despliegue de un sistema de fracturación totalmente autónomo y de circuito cerrado en un activo no convencional en Colorado, reforzando el papel de los datos, la detección y la automatización en la reducción del tiempo de ciclo y la mejora de la consistencia en yacimientos compactos.
Panorama Competitivo
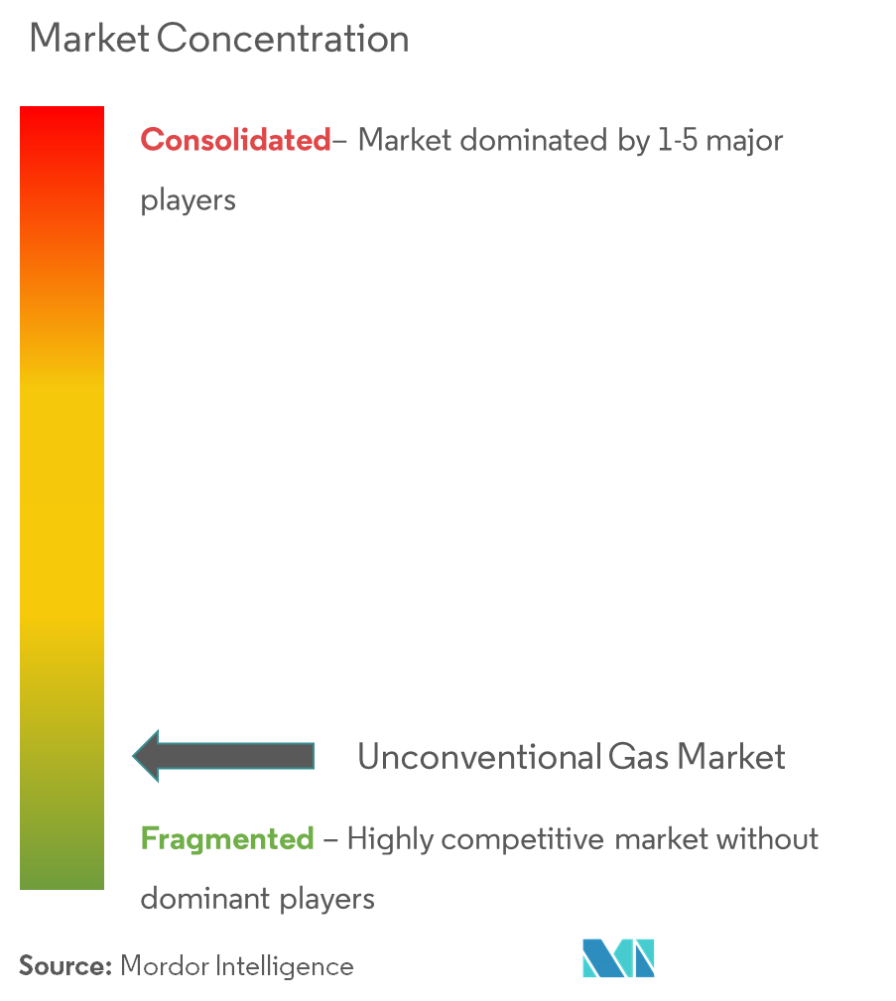
El mercado de gas no convencional está fragmentado debido a la gran cantidad de empresas que operan en la industria. Los actores clave en este mercado incluyen Royal Dutch Shell Plc, Exxon Mobil Corporation, Chevron Corporation, PetroChina Company Limited, ConocoPhillips, Arrow Energy y Total SA.
Líderes de la Industria del Gas No Convencional
Royal Dutch Shell plc
ExxonMobil Corporation
Chevron Corporation
ConocoPhillips
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Las oportunidades en el gas no convencional están cada vez más vinculadas a (a) la ampliación de la recuperación y la eficiencia operativa en cuencas de esquisto maduras y (b) la integración de nuevas provincias no convencionales en las cadenas de valor del gas y el GNL. Los programas tecnológicos respaldados por el gobierno crean espacio a corto plazo para operadores y empresas de servicios enfocadas en la caracterización de fracturas y las soluciones de agua producida. En julio de 2026, el Departamento de Energía de EE. UU. anunció hasta 150 millones de USD en financiamiento para proyectos de costos compartidos destinados a mejorar la recuperación de petróleo y gas no convencional, incluida la caracterización de fracturas hidráulicas y la gestión de agua producida. Esto respalda la demanda de diagnósticos avanzados del subsuelo, manejo y reciclaje de agua, y pilotos a escala de campo que pueden traducirse en diseños de terminación repetibles.
El desarrollo de recursos nacionales y la actividad de contratación también están creando puntos de entrada para servicios y cadenas de suministro fuera de América del Norte. En Arabia Saudita, Aramco otorgó a Halliburton un contrato multianual para servicios integrados de estimulación y terminación para el desarrollo de gas no convencional en el campo Jafurah (julio de 2026), lo que destaca la demanda sostenida de bombeo a presión a gran escala, flujos de trabajo de terminación integrados y ejecución habilitada digitalmente. En China, el desarrollo no convencional en curso se respalda tanto con la confirmación de recursos como con la estandarización: PetroChina informó avances en Shanxi con una capacidad de más de 4 bcm por año en el campo de gas Daji (marzo de 2026), y las autoridades aprobaron más de 50 bcm de reservas probadas para un importante campo de metano de carbón (julio de 2026). Las normas nacionales actualizadas (GB/T 34163-2026) también formalizan los requisitos de planificación del desarrollo de esquisto. En conjunto, estas acciones apuntan a oportunidades para operadores, proveedores de servicios y proveedores de equipos que puedan localizar flotas de fracturación, sistemas de energía preparados para la electrificación, soluciones de control de metano y conectividad midstream para centros de gas no convencional nuevos y en expansión.
Desarrollos recientes del sector
- Junio de 2026: Chevron presentó una propuesta de desarrollo de petróleo y gas no convencional por 13.800 millones de USD para su bloque El Trapial-Este en la provincia de Neuquén, Argentina, en el marco del Régimen de Incentivo a las Grandes Inversiones (RIGI) del país. La presentación coloca un importante programa de capital dentro de un marco respaldado por incentivos que puede acelerar la construcción de infraestructura y los compromisos de la cadena de suministro para un desarrollo a escala de Vaca Muerta.
- Febrero de 2026: Shell suscribió un acuerdo definitivo para adquirir ARC Resources Ltd, sumando escala en el esquisto de Montney en Canadá y ampliando el acceso a recursos de gas de bajo costo. El acuerdo fortalece las opciones de integración entre el suministro upstream de esquisto y la demanda downstream relacionada con GNL, además de reconfigurar el posicionamiento competitivo entre los productores de gas no convencional en América del Norte.
- Octubre de 2024: El gasoducto Matterhorn Express inició operaciones, añadiendo 2,5 Bcf/d de capacidad de evacuación de gas natural desde la Cuenca Pérmica. Al aliviar un cuello de botella midstream clave, el proyecto mejora la opcionalidad de evacuación de gas asociado proveniente de yacimientos de líquidos centrados en esquisto y respalda una mayor utilización en los activos de recolección, procesamiento y transporte de larga distancia.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de gas no convencional abarca el gas natural producido a partir de yacimientos no convencionales que luego se vende o consume como materia prima gaseosa. Incluye gas de esquisto, gas compacto y metano de capas de carbón (CBM), con cobertura global en las principales regiones productoras y consumidoras.
Exclusiones de alcance: Esta cuantificación no incluye tarifas de transporte y almacenamiento midstream, servicios de licuefacción y regasificación de GNL, ni márgenes de distribución de gas downstream.
Descripción general de la segmentación
- Tipo
- Gas de esquisto
- Gas compacto
- Metano de Carbón (CBM)
- Otros (Hidratos de Gas, Gas Natural Sintético, Etc.)
- Geografía
- América del Norte
- Asia-Pacífico
- Europa
- América del Sur
- Oriente Medio y África
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para construir la columna de datos inicial del modelo, con supuestos anclados a señales observables del mercado del gas. Fuentes públicas como la Administración de Información Energética de EE. UU., las publicaciones de la Agencia Internacional de Energía, los ministerios nacionales de energía y las estadísticas de producción a nivel regulatorio ayudaron a alinear los volúmenes de producción y los patrones de actividad regional.
También revisamos conjuntos de datos y comentarios de organismos comerciales y portales industriales abiertos, incluidos programas de metano y quema en antorcha, actualizaciones de licencias upstream y boletines de estadísticas petroleras, para verificar puntos de inflexión. Se utilizaron los informes de las empresas, los informes anuales y las presentaciones a inversores para comprender la asignación de capital, el ritmo de perforación y terminación, y la exposición a yacimientos de esquisto, gas compacto y CBM. Cuando fue necesario, suscripciones pagas de datos financieros e inteligencia empresarial, además de una base de datos de patentes, respaldaron las verificaciones cruzadas sobre la escala de los operadores y la dirección tecnológica. Estos ejemplos no son exhaustivos, y se revisaron otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar lo que los datos documentales no pueden explicar completamente, especialmente las curvas de costos, las prácticas de realización de precios y los cambios de actividad a corto plazo que aún no aparecen en las estadísticas anuales. Conversamos con operadores upstream, participantes del lado de servicios y expertos de la industria en APAC, EMEA y las Américas, para poder interpretar de manera consistente la dinámica regional de suministro y la demanda de arrastre (exposición a energía, industria y gas ciudad).
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 18% | APAC: 52% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 27% | EMEA: 29% |
| Actores más pequeños: 22% | Gerentes: 55% | Américas: 19% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto abordable de gas no convencional utilizando indicadores de producción a nivel de país y de cuenca, y luego traduce ese conjunto en valor de mercado utilizando referencias de precios de gas realizados y la combinación regional. El total se corrobora luego con aproximaciones selectivas de abajo hacia arriba, como el volumen muestreado por yacimiento multiplicado por las realizaciones de precios típicas, y verificaciones de canal sobre gas comercializado frente a reinyección y quema en antorcha, de modo que los totales puedan ajustarse cuando aparecen brechas.
Los insumos clave utilizados en el modelo incluyen los volúmenes de producción de gas no convencional por tipo (esquisto, compacto y CBM), la actividad de equipos de perforación y terminación como indicador direccional adelantado, las tendencias de productividad de pozos, los marcadores de precios de gas regionales y las estructuras contractuales, y las señales de política que influyen en la oferta, como las normas de metano y el ritmo de permisos. Cuando faltan datos para bolsas de producción más pequeñas, se aplican proxies como la productividad de cuencas vecinas y comentarios publicados sobre reservas y recursos, y luego se normalizan de nuevo a los totales nacionales.
Para la previsión, se utiliza el análisis de escenarios, que luego se traduce en un único caso base una vez que la retroalimentación primaria confirma el probable ritmo de perforación y las perspectivas de precios. En la práctica, primero se proyectan los volúmenes, y el valor se calcula con un conjunto claro de supuestos para la evolución de precios y la combinación regional, lo que mantiene explicables los cambios de un año a otro.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones cruzadas repetidas entre los resultados del modelo y señales independientes, incluidas las estadísticas de producción, los movimientos de precios y los indicadores de actividad que generalmente se mueven antes que los informes anuales. Si una región muestra un salto anormal, los factores impulsores se rastrean hasta cambios de volumen, precio o combinación, y el supuesto se vuelve a probar mediante consultas de seguimiento con expertos.
Antes de la aprobación final, el trabajo se revisa en etapas para que la lógica de unidades, el momento de la conversión de divisas y la asignación de años se mantengan consistentes entre regiones. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios de política, ajustes bruscos de precios o interrupciones importantes de la oferta. Justo antes de la entrega, se completa un último repaso de datos para que las cifras reflejen las publicaciones públicas más recientes disponibles.
Tamaño del mercado de gas no convencional de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para el gas no convencional pueden parecer muy distantes entre sí incluso cuando el tema suena idéntico, porque el alcance y la lógica de conteo pueden cambiar de maneras pequeñas pero importantes. Las diferencias suelen aparecer en si una estimación está vinculada al valor de la materia prima gaseosa upstream, a una cadena de valor energética más amplia, o a un enfoque mixto que combina producción y servicios.
Algunas fuentes extienden el mercado para incluir elementos de la cadena de valor midstream y de GNL, lo que naturalmente infla el total en USD. Para Mordor Intelligence, la estimación se limita a los tipos de gas no convencional (esquisto, compacto y CBM) y se dimensiona utilizando señales de valor vinculadas a la producción, en lugar de añadir márgenes de infraestructura o distribución downstream.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,00 mil millones de USD (2024) | |
| Revista Comercial B | 230,50 mil millones de USD (2024) | Esta estimación se presenta como un valor amplio del mercado global de gas no convencional y puede incluir interpretaciones basadas en aplicaciones que combinan el valor del gas upstream con la economía de infraestructura adyacente, lo que puede elevar los totales en años de precios altos. |
| Asociación Sectorial A | 178,20 mil millones de USD (2021) | La cifra está anclada a un año base anterior y a un entorno de precios diferente, y el estilo de publicación sugiere que puede no aplicar las mismas verificaciones consistentes de realización de precios y combinación regional en esquisto, gas compacto y CBM. |
La tabla muestra que la selección del año, los elementos de la cadena de valor incluidos y la forma en que los precios del gas se incorporan al modelo pueden explicar una amplia dispersión. Al mantener las variables trazables a la producción, la combinación y las señales de precios, obtenemos una estimación más fácil de replicar y de actualizar cuando cambian los indicadores subyacentes del mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Gas No Convencional?
Se proyecta que el Mercado de Gas No Convencional registre una CAGR del 2,05% durante el período de pronóstico (2026-2031)
¿Quiénes son los actores clave en el Mercado de Gas No Convencional?
Royal Dutch Shell plc, ExxonMobil Corporation, Chevron Corporation y ConocoPhillips son las principales empresas que operan en el Mercado de Gas No Convencional.
¿Cuál es la región de más rápido crecimiento en el Mercado de Gas No Convencional?
Se estima que Asia Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Qué región tiene la mayor participación en el Mercado de Gas No Convencional?
En 2025, América del Norte representa la mayor participación de mercado en el Mercado de Gas No Convencional.
¿Qué años cubre este Mercado de Gas No Convencional?
El informe cubre el tamaño histórico del Mercado de Gas No Convencional para los años: 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Gas No Convencional para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



