
Tamanho e Participação do Mercado de Gás Não Convencional
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
| Growth Rate | 2.05 % |
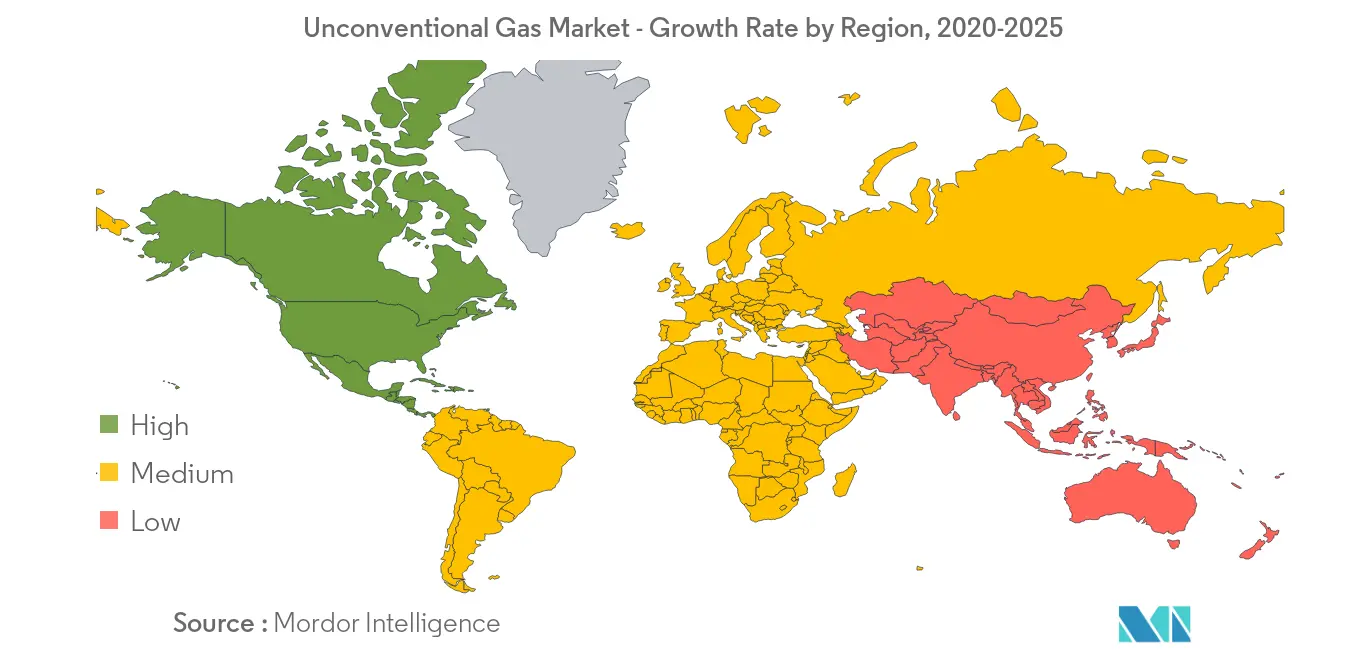
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gás Não Convencional por Mordor Intelligence
Espera-se que o tamanho do Mercado de Gás Não Convencional registre um CAGR de 2,05% durante o período de previsão.
- O aumento da demanda por gás natural em diversos setores foi sustentado pela crescente conscientização de que ele emite menos carbono em comparação ao carvão; portanto, pode ser utilizado como fonte de energia limpa para muitos países que atualmente dependem do carvão. A abundância significativamente comprovada de recursos de gás não convencional em todo o mundo e o preço competitivo do gás não convencional são fatores vitais, que representam uma possível oportunidade para o crescimento do mercado de gás não convencional.
- Estima-se que o consumo global de gás tenha crescido 3,7% em relação ao ano anterior em 2018, mais do que o dobro da taxa média de crescimento de 1,5% de 2010 a 2018, e esse crescimento poderá se estender ainda mais no futuro.
- O mercado de gás natural da América do Norte detém a maior produção em volume e espera-se que seja o maior mercado nos mercados globais de gás não convencional durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Gás Não Convencional
Gás de Xisto para Dominar o Mercado
- Os preços do gás natural estão em queda em algumas regiões e flutuam repetidamente, e os preços do gás não convencional podem cair ainda mais.
- No entanto, a produção de petróleo e gás de fontes convencionais continua a declinar devido ao aumento do número de campos em maturação. Como se prevê que a demanda por gás natural aumente no futuro, o preço do gás natural também deverá subir, o que, por sua vez, deverá ser determinante nas decisões de investimento para exploração e produção de gás não convencional.
- As fontes não convencionais de gás ganharam muita atenção recentemente, devido à sua contribuição significativa para a produção de gás nos Estados Unidos. Recentemente, Argentina, Austrália, Polônia e China estão planejando explorar e produzir gás não convencional ou já atuam no setor de gás não convencional.
- Países como Arábia Saudita, Catar, Kuwait, Irã e Nigéria estão preocupados com o rápido desenvolvimento do gás não convencional, principalmente o gás de xisto, porque as economias desses países dependem do preço do petróleo.
América do Norte para Dominar o Mercado
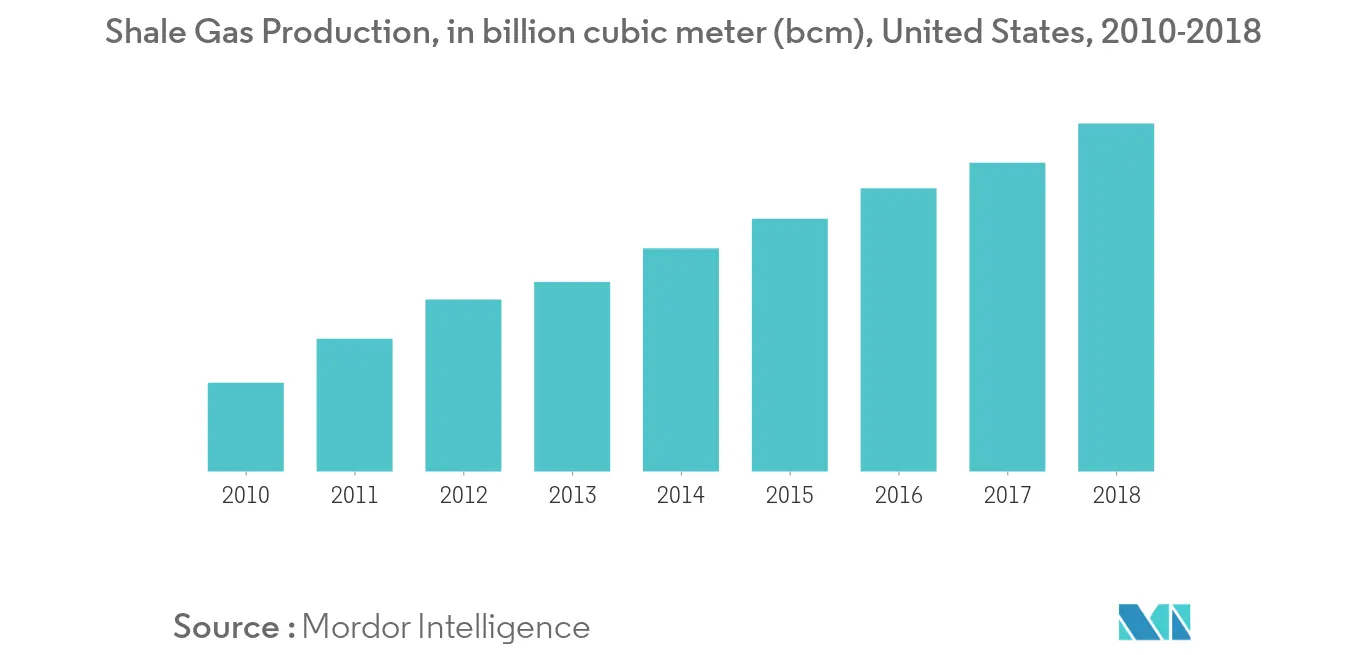
- Em 2018, a EIA estimou que apenas os EUA produziram 20,012 trilhões de pés cúbicos de gás natural proveniente de xisto e metano de carvão (CBM).
- Os Estados Unidos agora pretendem aumentar sua capacidade de exportação desenvolvendo uma infraestrutura mais avançada em transporte e aumentando sua participação no mercado exportador de gás natural.
- O Canadá é conhecido por possuir reservas significativas de gás convencional, e o país foi um fornecedor-chave de gás natural para os Estados Unidos durante décadas, até o recente boom do xisto nos Estados Unidos. No entanto, com o declínio das fontes convencionais de gás natural, a indústria canadense está se voltando para fontes não convencionais, incluindo o gás de xisto.
- Muitas indústrias de petróleo e gás estão agora explorando e desenvolvendo recursos de gás de xisto em Alberta, Colúmbia Britânica, Quebec e Nova Brunswick, o que poderá equilibrar a diferença na produção de gás de xisto no futuro próximo.
Panorama regulatório
A regulamentação do gás não convencional continua a se tornar mais restritiva em relação ao metano, aos COVs e à queima em flare, com os Estados Unidos permanecendo um mercado de referência importante devido às normas da US EPA para fontes de petróleo e gás novas e existentes. Em março de 2024, a US EPA finalizou os padrões NSPS OOOOb/c, que abrangem controles de gases de efeito estufa e COVs. Em dezembro de 2025, ela emitiu uma norma final que estende determinados prazos de conformidade, incluindo para dispositivos de controle, vazamentos de equipamentos e vasos de armazenamento, para 2026 (1º de junho de 2026 e 30 de novembro de 2026, dependendo do requisito). Em abril de 2026, a US EPA finalizou revisões técnicas que ajustam detalhes operacionais, como permissões limitadas de queima em flare de emergência e requisitos de monitoramento de valor calorífico líquido para flares e dispositivos de combustão fechados, indicando uma iteração regulatória contínua em vez de um ponto final de conformidade definitivo.
A China também vem moldando o ambiente operacional para o gás de shale e a produção não convencional relacionada por meio de normas nacionais e especificações de segurança. A SAMR/SAC divulgou a GB/T 33296-2025 (requisitos de qualidade e métodos de teste para produtos de gás de shale), em vigor a partir de 1º de novembro de 2025, enquanto o Ministério da Gestão de Emergências emitiu a AQ 2076-2025 em janeiro de 2026 para especificações de segurança relacionadas à expansão da capacidade de plataformas de gás de shale. A SAMR/SAC atualizou ainda os requisitos de planejamento upstream com a GB/T 34163-2026 (especificações técnicas para planos de desenvolvimento de gás de shale), em vigor a partir de 1º de dezembro de 2026, refletindo uma ênfase na padronização do planejamento de desenvolvimento e na expansão mais segura das operações domésticas de shale.
Análise da cadeia de valor
A cadeia de valor do gás não convencional vai desde o acesso a áreas e o licenciamento até a avaliação do subsolo, a perfuração e completação (incluindo fraturamento hidráulico) e, em seguida, as operações de produção em campo. Depois disso, a coleta e o processamento de gás alimentam o transporte de longa distância via dutos, antes da entrega a usuários domésticos ou cadeias de exportação de GNL. A execução upstream depende de serviços e equipamentos de campo petrolífero, incluindo sondas, frotas de bombeamento de pressão, agente de sustentação, produtos químicos e sistemas de monitoramento, enquanto as restrições midstream frequentemente determinam a economia realizada na cabeça do poço.
Nos Estados Unidos, adições de capacidade de escoamento têm sido usadas para desbloquear volumes upstream. O Matterhorn Express Pipeline iniciou operações em outubro de 2024 com 2,5 Bcf/d de capacidade de escoamento da Bacia do Permiano, resolvendo um gargalo recorrente entre a produção de shale e os centros de demanda downstream. As estruturas de projetos em bacias não convencionais emergentes estão cada vez mais conectando o desenvolvimento upstream de shale com a monetização downstream de GNL e a infraestrutura de exportação. Na Argentina, YPF, Eni e XRG assinaram um acordo de desenvolvimento conjunto em fevereiro de 2026 para o projeto Argentina LNG, ligado aos recursos de Vaca Muerta, visando 12 MMtpa e alinhando o fornecimento upstream com a colocação de GNL. Na Austrália, Formentera Partners e INPEX anunciaram em março de 2026 uma joint venture para acelerar o desenvolvimento na Bacia de Beetaloo, com a cadeia de valor se estendendo pela infraestrutura de avaliação e potencial integração incremental de GNL. A tecnologia também está migrando de ferramentas isoladas para fluxos de trabalho a nível de sistema: em junho de 2026, Chevron e Halliburton relataram a implantação de um sistema de fraturamento totalmente autônomo e de circuito fechado em um ativo não convencional no Colorado, reforçando o papel de dados, sensoriamento e automação na redução do tempo de ciclo e na melhoria da consistência em reservatórios de baixa permeabilidade.
Cenário Competitivo
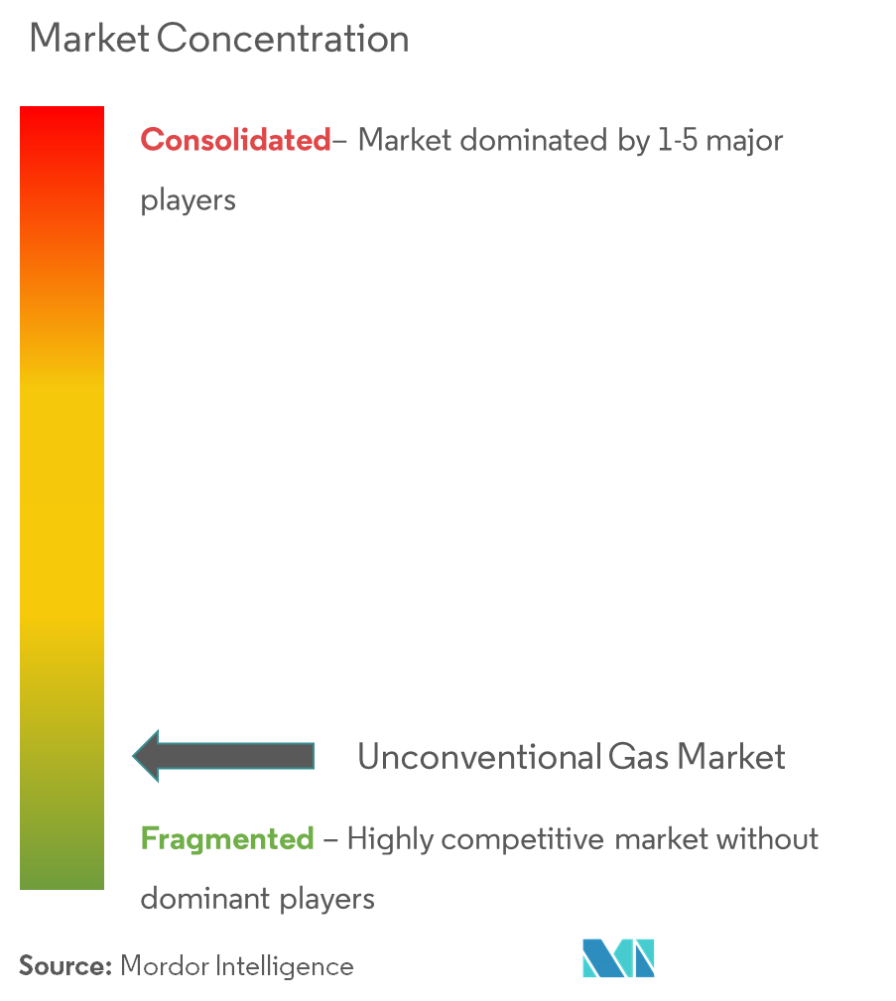
O mercado de gás não convencional é fragmentado devido ao grande número de empresas que operam no setor. Os principais players deste mercado incluem Royal Dutch Shell Plc, Exxon Mobil Corporation, Chevron Corporation, PetroChina Company Limited, ConocoPhillips, Arrow Energy e Total SA.
Líderes do Setor de Gás Não Convencional
Royal Dutch Shell plc
ExxonMobil Corporation
Chevron Corporation
ConocoPhillips
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
As oportunidades no gás não convencional estão cada vez mais ligadas (a) à ampliação da recuperação e da eficiência operacional em bacias de shale maduras e (b) à integração de novas províncias não convencionais nas cadeias de valor de gás e GNL. Programas tecnológicos apoiados pelo governo criam espaço de curto prazo para operadoras e empresas de serviços focadas na caracterização de fraturas e em soluções para água produzida. Em julho de 2026, o Departamento de Energia dos EUA anunciou até 150 milhões de dólares em financiamento para projetos de custo compartilhado destinados a melhorar a recuperação de petróleo e gás não convencional, incluindo a caracterização de fraturas hidráulicas e a gestão de água produzida. Isso sustenta a demanda por diagnósticos avançados de subsolo, tratamento e reciclagem de água, e projetos-piloto em escala de campo que podem se traduzir em designs de completação repetíveis.
A atividade nacional de desenvolvimento de recursos e contratação também está criando pontos de entrada para serviços e cadeias de suprimentos além da América do Norte. Na Arábia Saudita, a Aramco concedeu à Halliburton um contrato plurianual para serviços integrados de estimulação e completação para o desenvolvimento de gás não convencional no campo de Jafurah (julho de 2026), destacando a demanda sustentada por bombeamento de pressão em grande escala, fluxos de trabalho de completação integrados e execução digitalizada. Na China, o desenvolvimento não convencional contínuo é apoiado tanto pela confirmação de recursos quanto pela padronização: a PetroChina relatou progresso em Shanxi, com capacidade superior a 4 bcm por ano no Campo de Gás Daji (março de 2026), e as autoridades aprovaram mais de 50 bcm de reservas comprovadas para um grande campo de metano de leito de carvão (julho de 2026). As normas nacionais atualizadas (GB/T 34163-2026) também formalizam os requisitos de planejamento de desenvolvimento de shale. Em conjunto, essas ações apontam para oportunidades para operadoras, prestadoras de serviços e fornecedores de equipamentos capazes de localizar frotas de fraturamento, sistemas de energia preparados para eletrificação, soluções de controle de metano e conectividade midstream para hubs de gás não convencional novos e em expansão.
Desenvolvimentos recentes do setor
- Junho de 2026: a Chevron apresentou uma proposta de desenvolvimento de petróleo e gás não convencional de 13,8 bilhões de dólares para seu bloco El Trapial-Este, na província argentina de Neuquén, no âmbito do Regime de Incentivo a Grandes Investimentos do país (RIGI). A apresentação enquadra um grande programa de capital em uma estrutura apoiada por incentivos, capaz de acelerar a construção de infraestrutura e os compromissos da cadeia de suprimentos para o desenvolvimento em escala de Vaca Muerta.
- Fevereiro de 2026: a Shell firmou um acordo definitivo para adquirir a ARC Resources Ltd, ampliando sua escala no shale de Montney, no Canadá, e expandindo o acesso a recursos de gás de baixo custo. O negócio fortalece as opções de integração entre o fornecimento upstream de shale e a demanda downstream relacionada ao GNL, ao mesmo tempo em que reconfigura o posicionamento competitivo entre os produtores de gás não convencional na América do Norte.
- Outubro de 2024: o Matterhorn Express Pipeline iniciou operações, adicionando 2,5 Bcf/d de capacidade de escoamento de gás natural a partir da Bacia do Permiano. Ao aliviar um gargalo midstream fundamental, o projeto melhora a opcionalidade de escoamento do gás associado de plays de líquidos focados em shale e sustenta maior utilização em ativos de coleta, processamento e transporte de longa distância.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de gás não convencional abrange o gás natural produzido a partir de reservatórios não convencionais e, em seguida, vendido ou consumido como uma commodity de gás. Inclui gás de shale, gás compacto (tight gas) e metano de leito de carvão (CBM), com abrangência global em todas as principais regiões produtoras e consumidoras.
Exclusões de escopo: esta mensuração não inclui taxas de transporte e armazenamento midstream, serviços de liquefação e regaseificação de GNL, ou margens de distribuição de gás downstream.
Visão geral da segmentação
- Tipo
- Gás de xisto
- Gás compacto
- Metano de Carvão (CBM)
- Outros (Hidratos de Gás, Gás Natural Sintético, Etc.)
- Geografia
- América do Norte
- Ásia-Pacífico
- Europa
- América do Sul
- Oriente Médio e África
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir a espinha dorsal inicial dos dados do modelo, com premissas ancoradas em sinais observáveis do mercado de gás. Fontes públicas, como a Administração de Informação de Energia dos EUA, publicações da Agência Internacional de Energia, ministérios nacionais de energia e estatísticas de produção em nível regulatório, ajudaram a alinhar volumes de produção e padrões de atividade regional.
Também revisamos conjuntos de dados e comentários de associações comerciais e portais setoriais abertos, incluindo programas de metano e queima em flare, atualizações de licenciamento upstream e boletins de estatísticas de petróleo, para verificar pontos de inflexão. Registros de empresas, relatórios anuais e apresentações a investidores foram utilizados para entender a alocação de capital, o ritmo de perfuração e completação, e a exposição a plays de shale, tight e CBM. Quando necessário, assinaturas pagas de dados financeiros e inteligência de empresas, além de um banco de dados de patentes, apoiaram verificações cruzadas sobre a escala das operadoras e a direção tecnológica. Esses exemplos não são exaustivos, e outras fontes públicas foram revisadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário focou na validação daquilo que os dados documentais não conseguem explicar totalmente, especialmente curvas de custo, práticas de realização de preços e mudanças de atividade de curto prazo que ainda não aparecem em estatísticas anuais. Conversamos com operadoras upstream, participantes do lado de serviços e especialistas do setor na Ásia-Pacífico, EMEA e Américas, para que a dinâmica regional de oferta e a atração de demanda (exposição a energia, indústria e gás canalizado) pudessem ser interpretadas de forma consistente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | Diretores executivos: 18% | Ásia-Pacífico: 52% |
| Nível médio: 41% | Líderes funcionais/de unidade: 27% | EMEA: 29% |
| Participantes menores: 22% | Gerentes: 55% | Américas: 19% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down que reconstrói o conjunto endereçável de gás não convencional usando indicadores de produção em nível de país e bacia, e então traduz esse conjunto em valor de mercado usando referências de preços de gás realizados e o mix regional. O total é então corroborado com aproximações seletivas bottom-up, como o volume amostrado por play multiplicado por realizações típicas de preço, além de verificações de canal sobre gás comercializado versus reinjeção e queima em flare, de modo que os totais possam ser ajustados quando surgem lacunas.
As principais entradas usadas no modelo incluem volumes de produção de gás não convencional por tipo (shale, tight e CBM), atividade de sondas e completação como indicador direcional antecedente, tendências de produtividade de poços, marcadores regionais de preço de gás e estruturas contratuais, e sinais de política que influenciam a oferta, como normas sobre metano e ritmo de licenciamento. Quando faltam dados para bolsões produtores menores, aplicam-se proxies, como a produtividade de bacias vizinhas e comentários publicados sobre reservas e recursos, normalizados posteriormente em relação aos totais nacionais.
Para a previsão, utiliza-se análise de cenários, traduzida em um único caso-base após o feedback primário confirmar o ritmo provável de perfuração e as perspectivas de preço. Na prática, os volumes são projetados primeiro, e o valor é calculado com um conjunto claro de premissas para a evolução dos preços e o mix regional, o que mantém as variações ano a ano explicáveis.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações cruzadas repetidas entre os resultados do modelo e sinais independentes, incluindo estatísticas de produção, movimentos de preço e indicadores de atividade que geralmente se movem antes dos relatórios anuais. Se uma região apresenta um salto anormal, os fatores são rastreados até mudanças de volume, preço ou mix, e a premissa é retestada por meio de contato adicional com especialistas.
Antes da aprovação final, o trabalho é revisado em etapas para que a lógica das unidades, o momento da conversão cambial e o mapeamento dos anos permaneçam consistentes entre regiões. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos materiais, como mudanças de política, ajustes acentuados de preço ou grandes interrupções de oferta. Imediatamente antes da entrega, é realizada uma passagem final de dados para que os números reflitam as publicações públicas mais recentes disponíveis.
Tamanho do mercado de gás não convencional segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para o gás não convencional podem parecer muito distantes entre si mesmo quando o tema parece idêntico, porque o escopo e a lógica de contagem podem variar de formas pequenas, mas importantes. As diferenças geralmente aparecem em se uma estimativa está vinculada ao valor da commodity de gás upstream, a uma cadeia de valor de energia mais ampla, ou a uma abordagem mista que combina produção e serviços.
Algumas fontes estendem o mercado para incluir itens da cadeia de valor midstream e de GNL, o que naturalmente infla o total em dólares. Para a Mordor Intelligence, a estimativa é limitada aos tipos de gás não convencional (shale, tight e CBM) e é dimensionada usando sinais de valor ligados à produção, em vez de adicionar infraestrutura ou margens de distribuição downstream.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,00 bilhão de dólares (2024) | |
| Publicação Setorial B | 230,50 bilhões de dólares (2024) | Esta estimativa é apresentada como um valor amplo de mercado global de gás não convencional e pode incluir interpretações orientadas por aplicações que combinam o valor do gás upstream com a economia de infraestrutura adjacente, o que pode elevar os totais em anos de preços altos. |
| Associação Setorial A | 178,20 bilhões de dólares (2021) | O valor está ancorado em um ano-base anterior e em um ambiente de preços diferente, e o estilo da publicação sugere que ela pode não aplicar as mesmas verificações consistentes de realização de preço e mix regional entre shale, tight e CBM. |
A tabela mostra que a seleção do ano, os elementos da cadeia de valor incluídos e a forma como os preços de gás são incorporados ao modelo podem explicar uma ampla dispersão. Ao manter as variáveis rastreáveis à produção, ao mix e aos sinais de preço, obtemos uma estimativa mais fácil de replicar e de atualizar quando os indicadores subjacentes do mercado mudam.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Gás Não Convencional?
Projeta-se que o Mercado de Gás Não Convencional registre um CAGR de 2,05% durante o período de previsão (2026-2031)
Quem são os principais players do Mercado de Gás Não Convencional?
Royal Dutch Shell plc, ExxonMobil Corporation, Chevron Corporation e ConocoPhillips são as principais empresas que operam no Mercado de Gás Não Convencional.
Qual é a região de crescimento mais rápido no Mercado de Gás Não Convencional?
Estima-se que a Ásia-Pacífico cresça ao maior CAGR durante o período de previsão (2026-2031).
Qual região possui a maior participação no Mercado de Gás Não Convencional?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado de Gás Não Convencional.
Quais anos este Mercado de Gás Não Convencional abrange?
O relatório abrange o tamanho histórico do Mercado de Gás Não Convencional para os anos: 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Gás Não Convencional para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



