
Taille et part du marché des nébuliseurs ultrasoniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
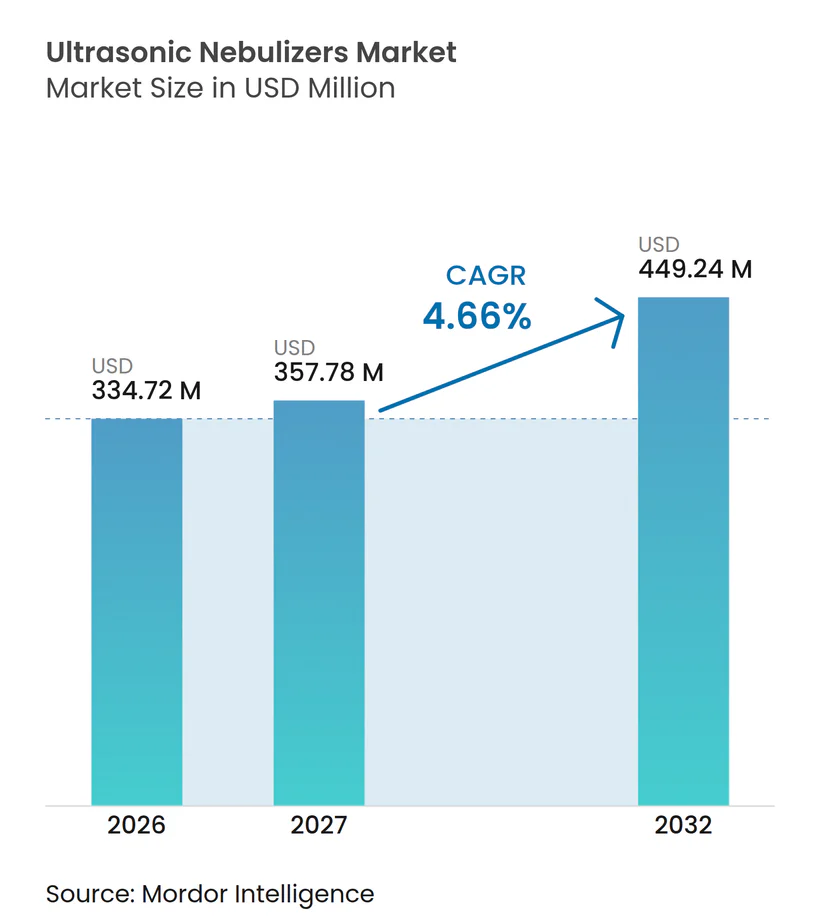
| Taille du Marché (2027) | 357.78 Millions de dollars américains |
| Taille du Marché (2032) | 449.24 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.66 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des nébuliseurs ultrasoniques par Mordor Intelligence
La taille du marché des nébuliseurs ultrasoniques était évaluée à 334,72 millions USD en 2026 et devrait croître de 357,78 millions USD en 2027 pour atteindre 449,24 millions USD d'ici 2032, à un CAGR de 4,66 % au cours de la période de prévision (2027-2032).
La demande en soins à domicile et le confort pédiatrique continuent de générer des volumes unitaires, mais les acheteurs hospitaliers orientent les produits biologiques à haute valeur ajoutée vers les systèmes à maille vibrante, laissant les modèles ultrasoniques se différencier par leur fonctionnement silencieux et leur positionnement tarifaire d'entrée de gamme. Les appareils à petit volume dominent l'usage quotidien, tandis que les plateformes à grand volume s'imposent progressivement dans les unités de soins intensifs nécessitant une administration continue de bronchodilatateurs. Les appareils portatifs à batterie réduisent l'écart de performance avec les modèles de table, permettant aux patients actifs de compléter leur traitement en moins de six minutes. L'intensité concurrentielle s'accentue à mesure que les fabricants sous contrat asiatiques à bas coût associent l'intégration verticale à des partenariats agressifs avec des acteurs occidentaux, accélérant la pression sur les prix à travers le marché des nébuliseurs ultrasoniques.
Principaux enseignements du rapport
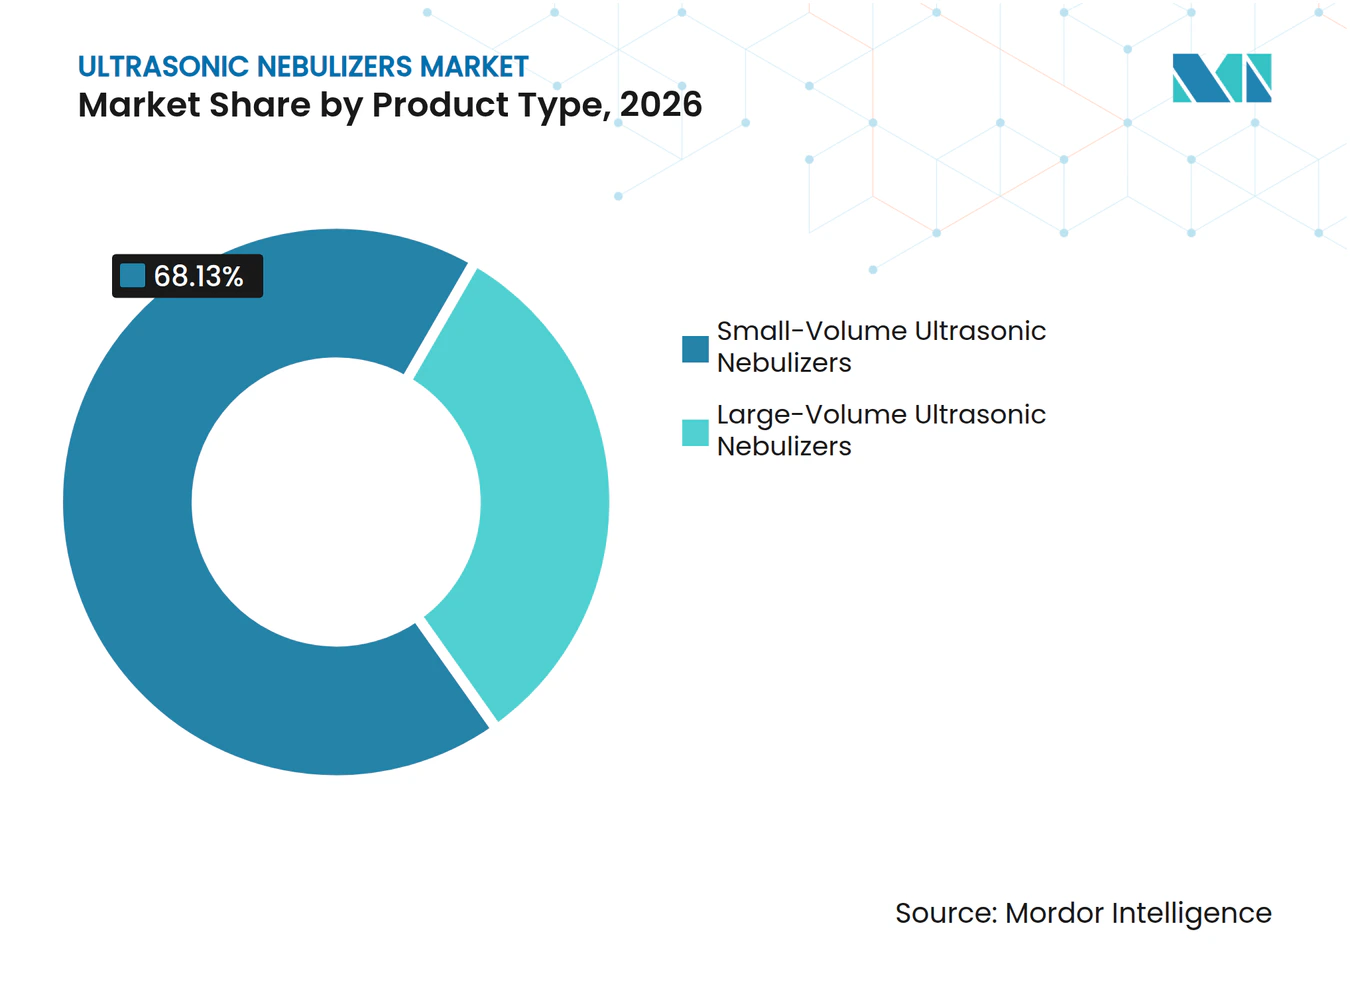
- Par type de produit, les dispositifs à petit volume ont dominé avec 68,13 % de la part du marché des nébuliseurs ultrasoniques en 2026, tandis que les unités à grand volume devraient afficher un CAGR de 7,90 % jusqu'en 2032.
- Par portabilité, les configurations de table ont représenté 65,76 % de la taille du marché des nébuliseurs ultrasoniques en 2026, mais les modèles portables devraient se développer à un CAGR de 8,12 % jusqu'en 2032.
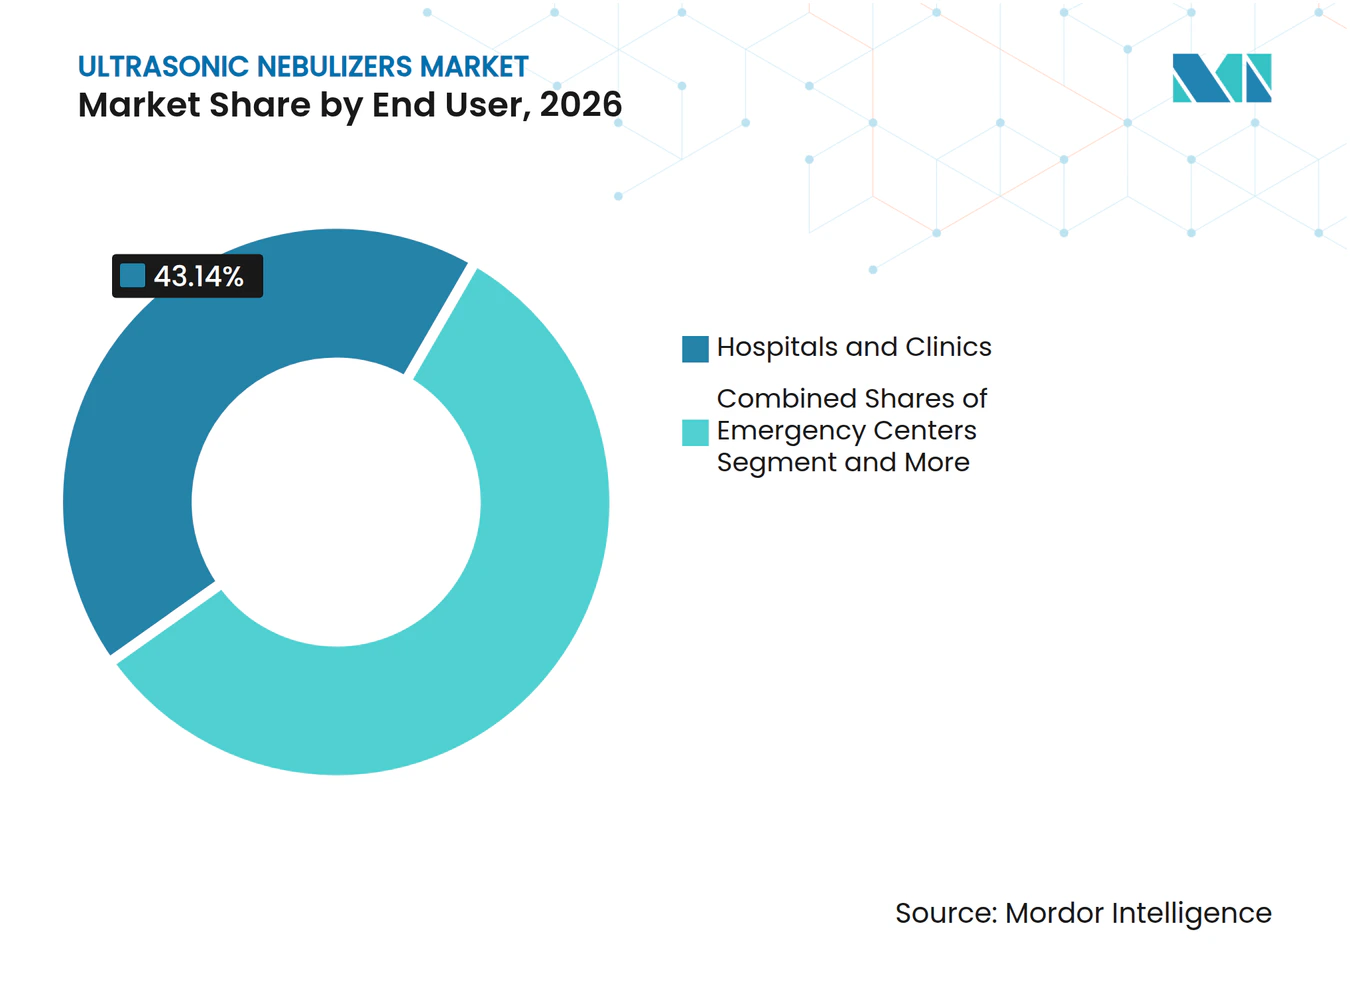
- Par utilisateur final, les hôpitaux et cliniques ont détenu 43,15 % de la part du marché des nébuliseurs ultrasoniques en 2026 ; le canal des soins à domicile progresse à un CAGR de 8,34 % jusqu'en 2032.
- Par application, la BPCO a capturé 38,15 % de la part en 2026, tandis que le segment de l'asthme est en voie d'atteindre le CAGR le plus rapide de 7,88 % jusqu'en 2032.
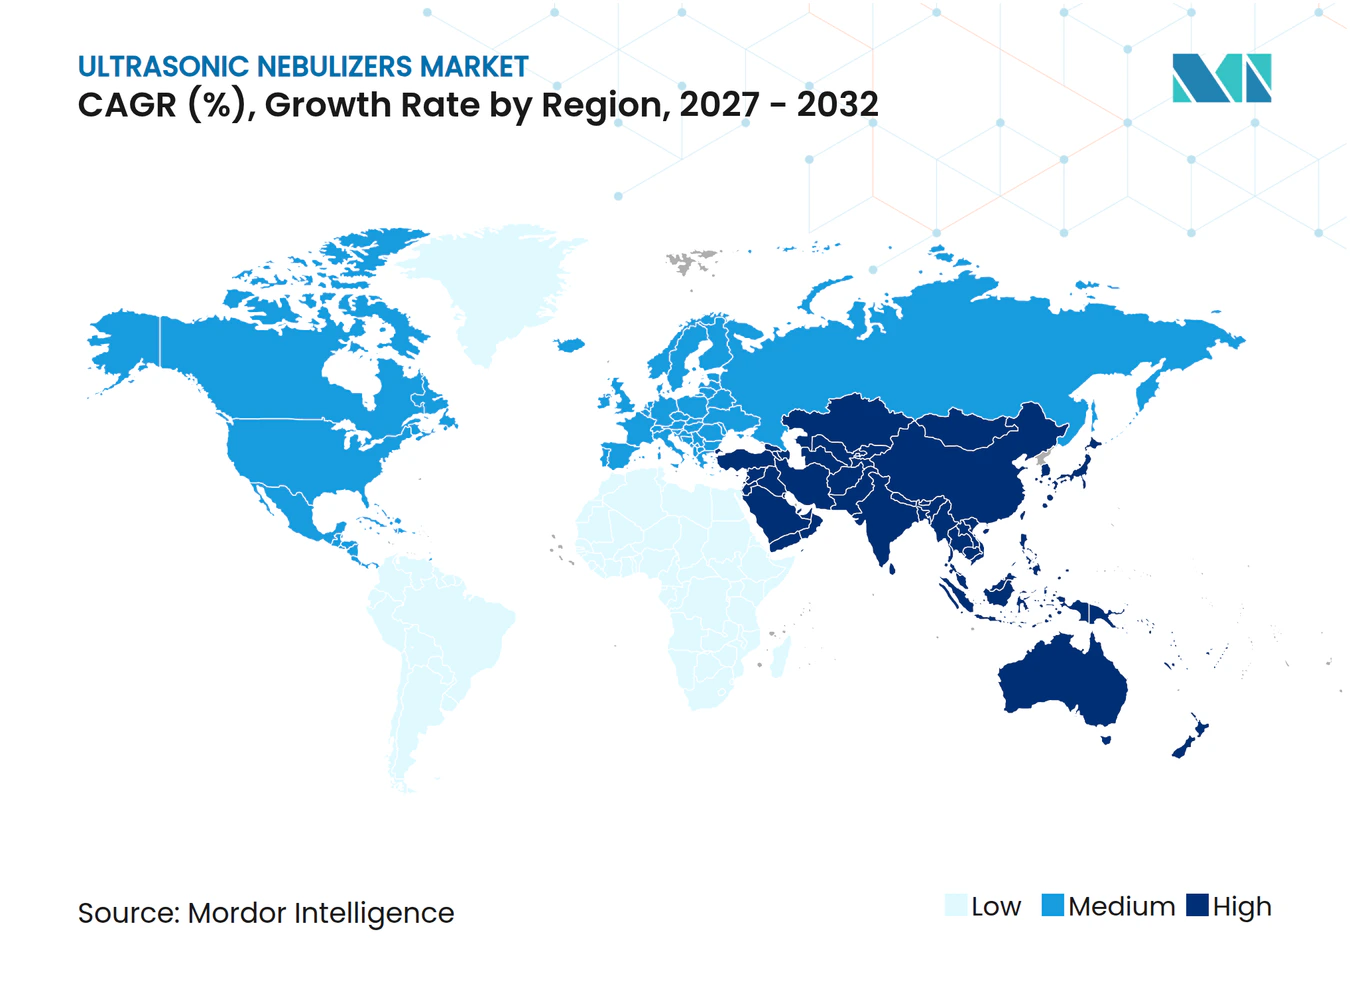
- Par géographie, l'Amérique du Nord a commandé 42,15 % de la part du marché des nébuliseurs ultrasoniques en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,06 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante des soins à domicile et disponibilité du commerce en ligne pour les dispositifs respiratoires | +1.2% | Mondial, avec des gains précoces en Amérique du Nord, en Europe occidentale et en Asie-Pacifique urbaine | Moyen terme (2 à 4 ans) |
| Fonctionnement silencieux et traitements plus rapides par rapport aux nébuliseurs à jet améliorant l'observance | +0.9% | Mondial, notamment dans les niches pédiatriques et gériatriques | Court terme (≤ 2 ans) |
| Confort et tolérance pédiatriques grâce au fonctionnement à faible bruit | +0.7% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Charge croissante des maladies respiratoires chroniques nécessitant une thérapie par inhalation à domicile | +1.5% | Mondial, avec la croissance absolue la plus forte en Asie-Pacifique et dans une Europe et un Japon vieillissants | Long terme (≥ 4 ans) |
| Adoption des soins respiratoires vétérinaires (équins et animaux de compagnie) | +0.3% | Amérique du Nord, Europe occidentale, Australie | Moyen terme (2 à 4 ans) |
| Émergence de fabricants sous contrat asiatiques à bas coût élargissant l'accès | +1.1% | Cœur de l'Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des soins à domicile et disponibilité du commerce en ligne pour les dispositifs respiratoires
Le remboursement des équipements médicaux durables s'oriente vers les soins à domicile, et les boutiques en ligne contournent désormais les marges des pharmacies en livrant des nébuliseurs ultrasoniques en 48 heures avec des remises de 40 à 60 %[1]. Les lacunes dans la documentation Medicare ont entraîné un taux de paiement incorrect de 53,9 % en 2024, incitant les patients à se tourner vers les canaux de commerce en ligne en autopaiement. Les fabricants qui intègrent la validation des ordonnances et le dépôt automatisé des demandes de remboursement directement dans les flux de paiement en ligne peuvent capter cette demande déplacée. Cette évolution sous-tend une réallocation plus large de la valeur : à mesure que les codes de surveillance à distance des patients se multiplient, les fabricants de dispositifs proposant des tableaux de bord en nuage et des interfaces de programmation pour la télésanté renforceront leurs flux de revenus récurrents. En conséquence, le marché des nébuliseurs ultrasoniques évolue des ventes de matériel vers des abonnements intégrés de santé numérique.
Fonctionnement silencieux et traitements plus rapides par rapport aux nébuliseurs à jet améliorant l'observance
Les fréquences piézoélectriques comprises entre 100 kHz et 500 kHz génèrent de fines gouttelettes à moins de 45 dBA, soit environ la moitié de l'empreinte acoustique des modèles à jet, un paramètre essentiel pour le confort de l'utilisateur[2]. Dans les cohortes pédiatriques, les scores d'anxiété ont diminué de 30 % lorsque des boîtiers insonorisés et une lecture musicale ont été ajoutés aux unités ultrasoniques, se traduisant par des taux d'achèvement du traitement visiblement plus élevés. Les nébuliseurs ultrasoniques réduisent également le temps de dosage d'une solution de 2,5 ml à 4 à 6 minutes, contre 10 à 15 minutes pour les systèmes pneumatiques, limitant davantage les distractions. L'accumulation de chaleur reste cependant une contrainte de conception : des élévations de température de 10 à 15 °C peuvent dégrader les produits biologiques protéiques, nécessitant des conceptions hybrides ultrasoniques-maille pour préserver la puissance du médicament. Les fournisseurs qui maîtrisent ces plateformes à double mode protégeront leur part de marché face à la migration des hôpitaux vers les systèmes à maille pure.
Confort et tolérance pédiatriques grâce au fonctionnement à faible bruit
Environ un quart des enfants d'âge préscolaire atteignent une observance élevée dans les schémas thérapeutiques par nébuliseur, et le bruit de l'appareil constitue un frein majeur. Les unités ultrasoniques atténuent cet obstacle grâce à un fonctionnement quasi silencieux et à des facteurs de forme adaptés aux enfants qui démédicalise la thérapie. Le MicroAir NE-U100 de 100 grammes d'Omron est éligible au remboursement HCPCS E0574 aux États-Unis et illustre parfaitement l'attrait d'un matériel silencieux associé à un accès au remboursement. Cependant, des études montrent que le coaching des aidants et les rappels via application expliquent davantage la variance de l'observance que l'acoustique seule, ce qui implique que le fonctionnement silencieux doit être soutenu par des couches d'engagement numérique pour maintenir les gains pédiatriques sur le marché des nébuliseurs ultrasoniques.
Charge croissante des maladies respiratoires chroniques nécessitant une thérapie par inhalation à domicile
Dans la région Asie-Pacifique, la combustion de combustibles solides ménagers et la pollution ambiante aux PM2,5 surpassent désormais le tabagisme en tant que principaux facteurs de risque. En Chine, 99 % des habitants respirent un air dépassant la directive de l'OMS fixée à 5 µg/m³. La capacité hospitalière ne pouvant pas évoluer au même rythme, les payeurs et les cliniciens prescrivent des dispositifs ultrasoniques pour une thérapie par inhalation à long terme à domicile. Cette demande macroéconomique accroît toutefois la charge de contrôle des infections pour les aidants non professionnels, créant une opportunité parallèle pour les chambres auto-stérilisantes et les revêtements antimicrobiens.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incompatibilité médicamenteuse (suspensions/protéines) ; instabilité liée à la chaleur | -1.3% | Mondial, canaux hospitaliers et spécialisés à haute valeur ajoutée | Court terme (≤ 2 ans) |
| Passage des hôpitaux aux systèmes à maille vibrante cannibalisent la demande ultrasonique | -0.9% | Amérique du Nord, Europe occidentale, Asie-Pacifique développée | Moyen terme (2 à 4 ans) |
| Complexité du contrôle des infections et du nettoyage en milieu domestique | -0.6% | Mondial, plus sévère là où la culture sanitaire est faible | Moyen terme (2 à 4 ans) |
| Charge de conformité accrue au titre du règlement européen sur les dispositifs médicaux et de certaines réglementations des pays à revenu faible et intermédiaire | -0.5% | Europe, marchés émergents avec des normes de plus en plus strictes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Incompatibilité médicamenteuse (suspensions/protéines) ; instabilité liée à la chaleur
Les vibrations à haute fréquence génèrent des contraintes de cisaillement qui réduisent la stabilité des produits biologiques de 22 % dans la DNase recombinante par rapport à l'administration par maille. Les suspensions épaisses risquent également l'agglomération des particules, obligeant les formulateurs à exclure les plateformes ultrasoniques des thérapies liposomales ou à base d'anticorps. La non-prise en charge par Medicare des codes ultrasoniques à grand volume reflète cette contrainte pharmacologique, limitant effectivement la taille du marché des nébuliseurs ultrasoniques pour les médicaments à coût élevé. Tant que les transducteurs à contrôle de température en temps réel n'auront pas atteint leur maturité, le segment se concentrera sur les bronchodilatateurs à petites molécules où la sensibilité à la chaleur est minimale.
Passage des hôpitaux aux systèmes à maille vibrante cannibalisent la demande ultrasonique
Les acheteurs des systèmes de santé se tournent vers les dispositifs à maille qui combinent fonctionnement silencieux et compatibilité médicamenteuse supérieure. L'InnoSpire Go de Philips délivre une dose de salbutamol de 2,5 ml en quatre minutes et maintient 30 traitements par charge. Ces performances, ainsi que l'inclusion dans les formulaires pour les produits biologiques, ont raccourci les séjours aux urgences et convaincu les comités de protocoles. Les unités ultrasoniques dépourvues de capacité hybride sont reléguées à un usage générique de bronchodilatateurs axé sur les coûts, freinant la croissance des ventes institutionnelles sur le marché des nébuliseurs ultrasoniques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la demande en soins intensifs valorise les systèmes à grand volumeLes plateformes ultrasoniques à grand volume affichent un CAGR de 7,90 % jusqu'en 2032, éclipsant la croissance globale du marché des nébuliseurs ultrasoniques, car les unités de soins intensifs et d'urgence les déploient pour des flux continus de bronchodilatateurs de 6 à 15 ml/min. Pourtant, les dispositifs à petit volume détenaient encore une part dominante de 68,13 % du marché des nébuliseurs ultrasoniques en 2026, ancrée par les schémas thérapeutiques d'entretien en ambulatoire. Sur l'horizon de prévision, les transducteurs à double mode permettant de moduler les débits pourraient réduire les écarts de performance et permettre aux fournisseurs de vendre des fonctionnalités à grand volume aux utilisateurs à domicile nécessitant une ventilation nocturne.
Les effets de second ordre gravitent autour de la science des matériaux. Les piézocéramiques au niobate de potassium-sodium sans plomb égalent les performances du PZT tout en satisfaisant aux règles RoHS, réduisant les frictions réglementaires dans l'UE et pouvant potentiellement faire baisser la courbe des coûts des composants pour les deux classes de volume. Les premiers adoptants pourraient ainsi défendre leurs marges même lorsque les guerres de prix s'intensifient.


Par portabilité :
la miniaturisation stimule l'adoption des dispositifs portablesLes unités de table ont dominé la valeur en 2026, mais les dispositifs portables croissent à un CAGR de 8,12 % grâce aux cellules lithium-polymère offrant des autonomies de 90 minutes dans des boîtiers de moins de 50 grammes. Les dispositifs portables atteignent désormais la cohérence d'aérosol conforme à la norme ISO 27427, permettant aux payeurs de les considérer comme des équivalents thérapeutiques et élargissant la taille du marché des nébuliseurs ultrasoniques pour les dispositifs portables. Des marques telles que le nébuliseur SMART de 200 grammes de Medel illustrent comment les conceptions à charge USB peuvent équilibrer le débit et le confort acoustique.
Les stratégies marketing positionnent de plus en plus les dispositifs portables comme des facilitateurs de style de vie plutôt que comme des aides cliniques. Le modèle en forme de collier de 35 grammes de Nuvita intègre des chambres autonettoyantes, insérant essentiellement une fonctionnalité de conformité qui atténue la charge des soignants dans les segments pédiatriques. En conséquence, la portabilité passe d'une caractéristique premium à une attente par défaut au sein du marché des nébuliseurs ultrasoniques.
Par utilisateur final :
les dispositifs connectés à domicile captent des parts de marchéLes hôpitaux et cliniques ont conservé 43,15 % des revenus en 2026, mais les soins à domicile suivent une trajectoire de CAGR de 8,34 % qui redéfinira les critères d'achat. L'usage à domicile s'appuie sur des codes de remboursement qui récompensent désormais les téléchargements de surveillance physiologique à distance, une capacité intégrée dans les cartouches NebSync alimentées par l'IA. La taille du marché des nébuliseurs ultrasoniques pour les hôpitaux se stabilise à mesure que les modèles de soins basés sur la valeur poussent les administrateurs à accélérer les sorties et à maintenir les patients atteints de maladies chroniques en dehors des lits coûteux.
La capture de données à distance remodèle également le flux de travail des cliniciens : les tableaux de bord d'observance signalent les doses manquées en temps réel, permettant aux infirmières d'intervenir avant que les exacerbations ne nécessitent une réadmission. Un tel renforcement numérique fait des unités ultrasoniques à domicile bien plus que du matériel de base ; elles deviennent des nœuds dans un continuum de télésanté, ouvrant des revenus par abonnement.


Par application :
l'asthme dépasse la BPCO grâce aux gains pédiatriquesLa BPCO a conservé une part de 38,15 % en 2026, soutenue par le vieillissement de la population mondiale. Pourtant, les prescriptions pour l'asthme se développent à un CAGR de 7,88 %, grâce à un fonctionnement inférieur à 45 dBA qui réduit l'anxiété liée au traitement et améliore l'observance pédiatrique. La taille du marché des nébuliseurs ultrasoniques pour les médicaments contre la mucoviscidose reste de niche, car l'aztréonam et les liposomes d'amikacine nécessitent toujours une administration par maillage pour éviter la dégradation induite par la chaleur.
L'éducation du marché constitue un autre facteur de différenciation. La familiarité des parents avec les jeux connectés et les alertes sur smartphone s'articule bien avec les applications de gamification de l'observance proposées par les principaux fournisseurs. Cette adéquation culturelle accélère les cycles de remplacement dans le sous-segment de l'asthme pédiatrique, soutenant une croissance unitaire à deux chiffres.
Analyse géographique
Marché des Nébuliseurs Ultrasoniques en Amérique du Nord et en Europe
L'Amérique du Nord a généré 42,15 % des revenus de 2026 grâce à la couverture Medicare Partie B des nébuliseurs de tréprostinil à petit volume, mais les audits de paiements irréguliers soulignent le renforcement des obstacles documentaires susceptibles de ralentir l'adoption future. Les hôpitaux migrent simultanément vers des systèmes à maillage vibrant, freinant le volume institutionnel des nébuliseurs ultrasoniques. Les formulaires provinciaux canadiens reflètent le remboursement américain mais imposent une charge administrative moindre, amortissant la demande régionale. Les perspectives européennes restent liées au règlement européen sur les dispositifs médicaux (EU MDR). Les téléchargements obligatoires sur EUDAMED et les frais de certification de classe IIa/IIb de 50 000 à 150 000 EUR allongent les délais de lancement, favorisant les acteurs établis par rapport aux start-ups. Néanmoins, les réformes budgétaires ambulatoires de l'Allemagne allouent désormais des lignes budgétaires distinctes pour les dispositifs, compensant potentiellement le frein réglementaire en élargissant les références remboursables.
Marché des Nébuliseurs Ultrasoniques en Asie-Pacifique
L'Asie-Pacifique est le moteur de croissance, s'accélérant à un CAGR de 8,06 % jusqu'en 2032, alors que les fabricants d'équipements d'origine locaux inondent le marché des nébuliseurs ultrasoniques avec des dispositifs dont le coût des composants est inférieur à 50 USD. La pollution atmosphérique omniprésente en Chine et le smog urbain dense en Inde augmentent la morbidité respiratoire de base, faisant monter la demande absolue de dispositifs. La pénétration de la télésanté à Metro Manila et à Jakarta ajoute un levier de distribution, car les pharmacies en ligne peuvent dédouaner les marchandises plus rapidement que les circuits traditionnels.
Marché des Nébuliseurs Ultrasoniques au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud sont en retrait en termes de taille absolue, mais présentent le plus fort potentiel de croissance du commerce électronique. Les réglementations saoudiennes sur les e-pharmacies, adoptées en 2025, ont légalisé les expéditions directes aux consommateurs de thérapies par inhalation. La procédure accélérée de l'ANVISA au Brésil pour les dispositifs médicaux connectés positionne les modèles ultrasoniques reliés au cloud pour supplanter les anciens systèmes à jet.
Paysage concurrentiel
Concentration du Marché
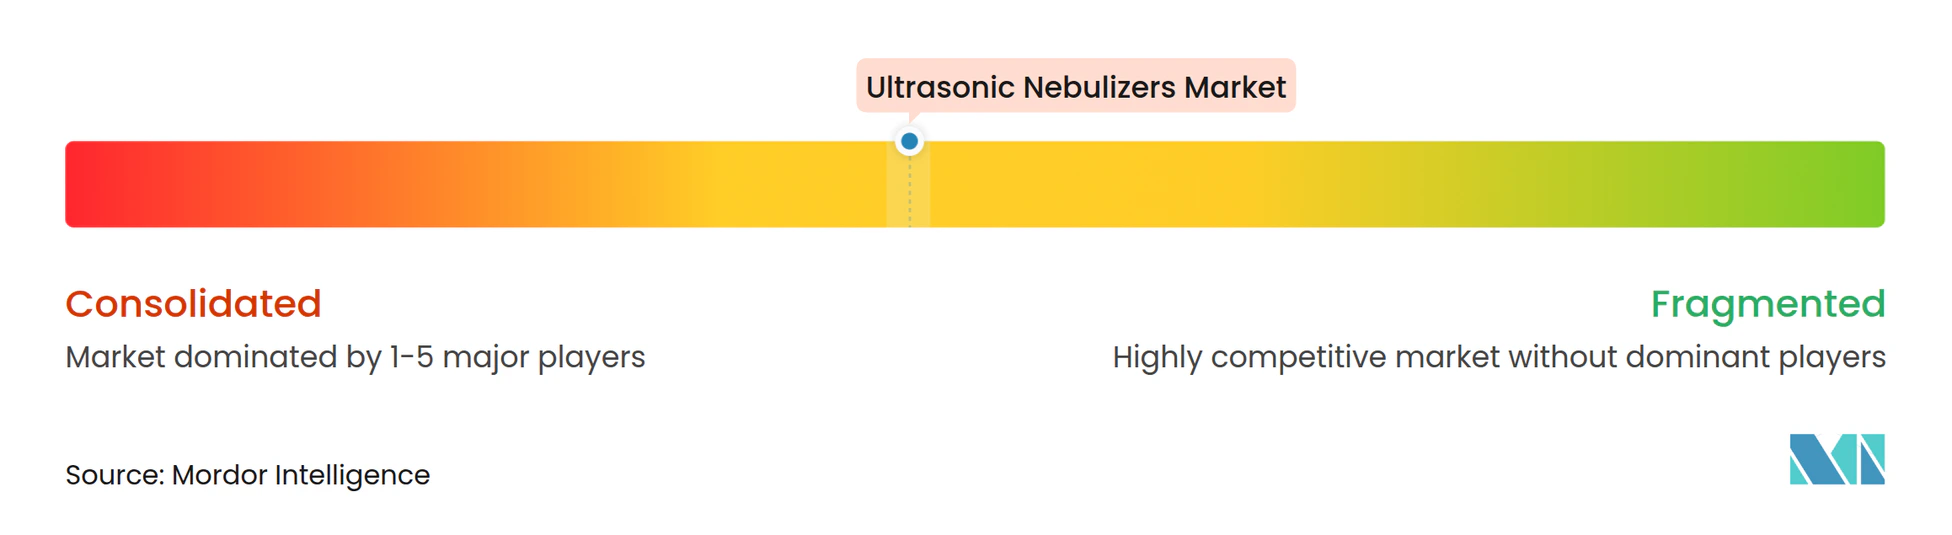
Les acteurs de premier rang Omron, PARI GmbH et Koninklijke Philips N.V. s'appuient sur leur capital de marque et des preuves cliniques publiées pour préserver leurs marges. Omron a franchi le cap des 50 millions d'unités en novembre 2025 et déploie des nébuliseurs connectés à des applications pour les conditions de réseau variables en Inde[3]. L'InnoSpire Go de Philips capitalise sur son implantation hospitalière en proposant des formations du personnel et des consommables pour fidéliser les préférences des formulaires.
Les challengers asiatiques déploient des coentreprises pour franchir les barrières commerciales. La participation de 9,9 % de Yuwell dans Inogen sécurise la distribution aux États-Unis tout en offrant à Inogen une production à faible coût dans le Jiangsu. Contec Medical Systems reproduit ce modèle avec des distributeurs du Golfe qui localisent l'étiquetage sous des licences d'importation à procédure accélérée. Les points chauds de l'innovation incluent l'analyse par intelligence artificielle. Le NebSync d'IVPMED collecte des données de débit en temps réel, les chiffre sur la chaîne de blocs et présente des tableaux de bord satisfaisant la facturation de surveillance à distance par code CPT. L'inhalateur intelligent d'Adherium, bien qu'à doseur-pressurisé plutôt qu'ultrasonique, valide la viabilité du remboursement pour les dispositifs respiratoires connectés. Les niches vétérinaires servent de terrains d'expérimentation : la plateforme équine Air One d'Hippomed se vend à des prix premium et permet une itération rapide sur les revêtements antimicrobiens avant de migrer la technologie vers les dispositifs humains.
La stratégie concurrentielle s'oriente vers des architectures hybrides ultrasoniques-maille pour défendre la part hospitalière. Les fournisseurs capables de certifier les émissions de particules ISO 18562 conjointement avec la convivialité IEC 62366-1 élargiront leur éligibilité aux appels d'offres et établiront des barrières à l'entrée plus élevées pour les imitateurs à bas coût. Dans l'ensemble, la différenciation se déplace en aval du transducteur vers la couche logicielle, faisant des écosystèmes en nuage la prochaine arène de création de valeur sur le marché des nébuliseurs ultrasoniques.
Leaders du secteur des nébuliseurs ultrasoniques
-
Omron Healthcare
-
Koninklijke Philips N.V.
-
JIANGSU YUYUE MEDICAL EQUIPMENT & SUPPLY CO., LTD.
-
PARI GmbH
-
GF Health Products
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Nébuliseurs Ultrasoniques Entreprises couvertes dans ce rapport
- 3A Health Care S.r.l.
- Albert Kerbl GmbH
- BESCO Medical
- Beurer
- Drive DeVilbiss Healthcare
- GF Health Products
- JIANGSU YUYUE MEDICAL EQUIPMENT & SUPPLY CO., LTD.
- Koninklijke Philips
- Laica
- Medisana
- Microlife
- Nidek Medical
- OMRON
- PARI Pharma
- Pegasalt GmbH
- PRIZMA GmbH
- Roscoe Medical
- Salter Labs
- Trudell Medical International
- Wellmed Medical
- YUANTAI
Développements industriels récents dans Marché des Nébuliseurs Ultrasoniques
- Février 2026 : le CMS a mis à jour son article de politique sur les nébuliseurs (A52466), exigeant des modificateurs spécifiques (KX, GA ou GZ) pour toutes les demandes afin d'assurer la conformité aux règles de couverture.
- Novembre 2025 : OMRON Healthcare a franchi un seuil important, confirmant que les ventes mondiales de nébuliseurs ont dépassé 50 millions d'unités. Cette réalisation a mis en lumière l'engagement de l'entreprise, depuis des décennies, à fournir aux personnes des outils fiables pour gérer les maladies respiratoires et maintenir une meilleure santé au quotidien.
Périmètre du rapport sur le marché mondial des nébuliseurs ultrasoniques
Selon le périmètre du rapport, les nébuliseurs ultrasoniques représentent une deuxième génération de technologie de nébulisation conçue pour convertir les médicaments liquides en un fin brouillard destiné à l'inhalation. Contrairement aux nébuliseurs à jet traditionnels qui reposent sur de l'air comprimé, ces dispositifs utilisent un cristal piézoélectrique qui vibre à des fréquences élevées (généralement 1 à 3 MHz) pour décomposer le liquide en de minuscules particules d'aérosol. Ce mécanisme permet un fonctionnement pratiquement silencieux et des temps de traitement généralement plus rapides par rapport aux modèles à compresseur.
Le marché des nébuliseurs ultrasoniques est segmenté par type de produit, portabilité, utilisateur final, application et géographie. Sur la base du type de produit, le marché est segmenté en nébuliseurs ultrasoniques à grand volume et nébuliseurs ultrasoniques à petit volume. Par portabilité, le marché est segmenté en modèles de table/de paillasse et portatifs/portables. Par utilisateur final, le marché est segmenté en hôpitaux et cliniques, centres d'urgence et soins à domicile. Géographiquement, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Nébuliseurs ultrasoniques à grand volume |
| Nébuliseurs ultrasoniques à petit volume |
| De table/de paillasse |
| Portatif/portable |
| Hôpitaux et cliniques |
| Centres d'urgence |
| Soins à domicile |
| BPCO |
| Asthme |
| Fibrose kystique |
| Bronchite et infections des voies respiratoires inférieures |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Nébuliseurs ultrasoniques à grand volume | |
| Nébuliseurs ultrasoniques à petit volume | ||
| Par portabilité | De table/de paillasse | |
| Portatif/portable | ||
| Par utilisateur final | Hôpitaux et cliniques | |
| Centres d'urgence | ||
| Soins à domicile | ||
| Par application | BPCO | |
| Asthme | ||
| Fibrose kystique | ||
| Bronchite et infections des voies respiratoires inférieures | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des nébuliseurs ultrasoniques en 2026 ?
La taille du marché des nébuliseurs ultrasoniques s'établit à environ 334,72 millions USD en 2026 et devrait atteindre 449,24 millions USD d'ici 2032, en progressant à un CAGR de 4,66 %
Quelle catégorie de produits détient la plus grande part ?
Les unités à petit volume ont représenté 68,13 % de la part du marché des nébuliseurs ultrasoniques en 2026, portées par l'utilisation à domicile.
Quel segment connaît la croissance la plus rapide ?
Les dispositifs portables sont appelés à progresser à un CAGR de 8,12 % jusqu'en 2032, grâce à la miniaturisation des batteries.
Quelle région domine la demande mondiale ?
L'Amérique du Nord a généré 42,15 % des revenus de 2026, mais l'Asie-Pacifique devrait afficher le CAGR le plus élevé de 8,06 % jusqu'en 2032.