
Marktgröße und Marktanteil für Ultraschall-Vernebler
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 357.78 Millionen US-Dollar |
| Marktgröße (2032) | 449.24 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.66 % |
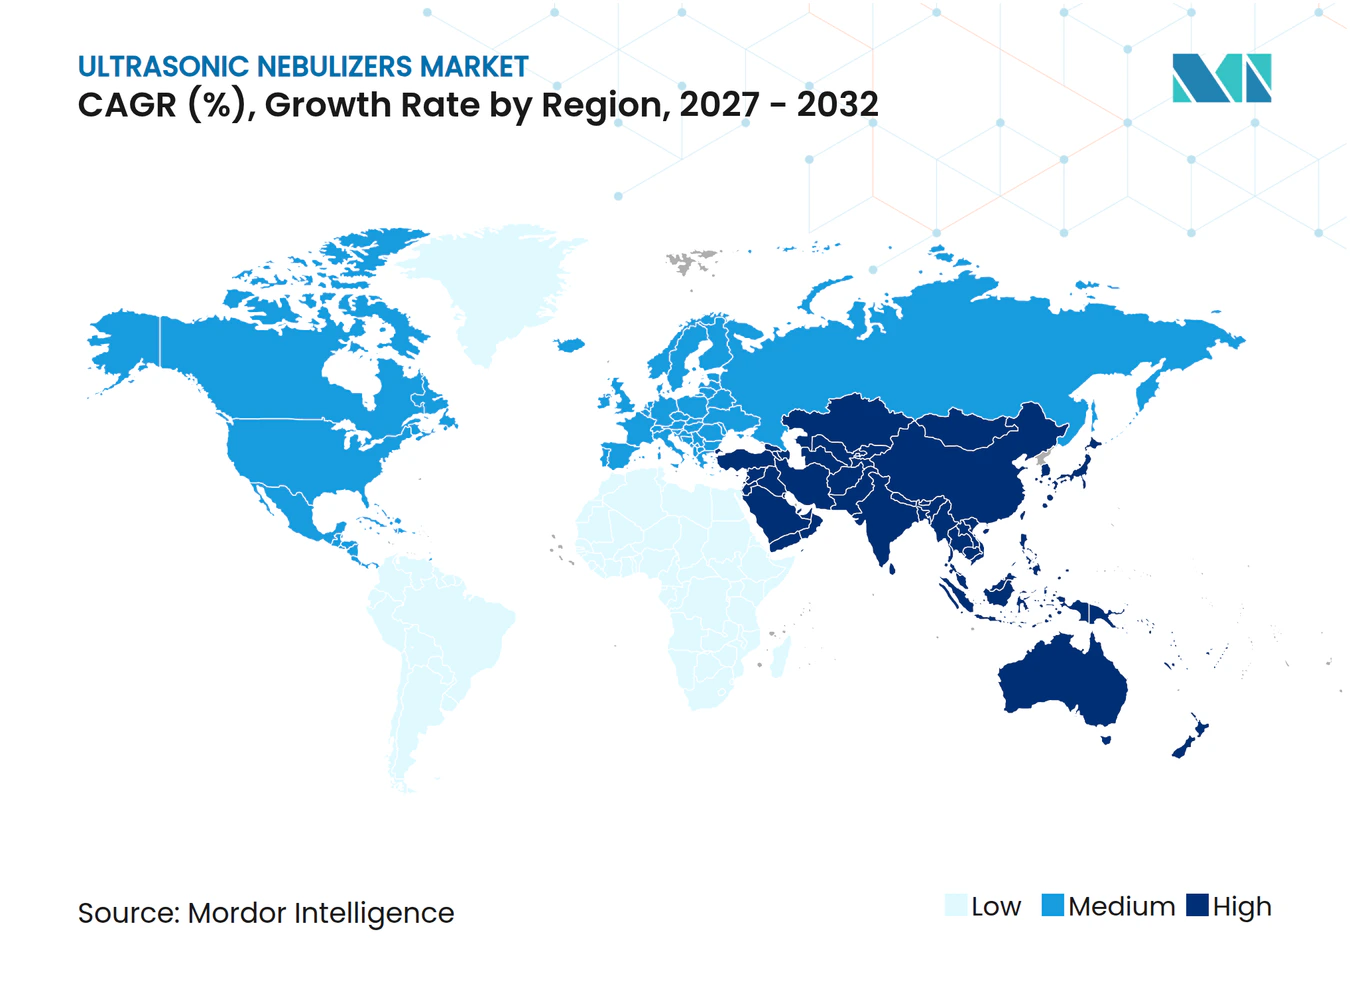
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Ultraschall-Vernebler von Mordor Intelligence
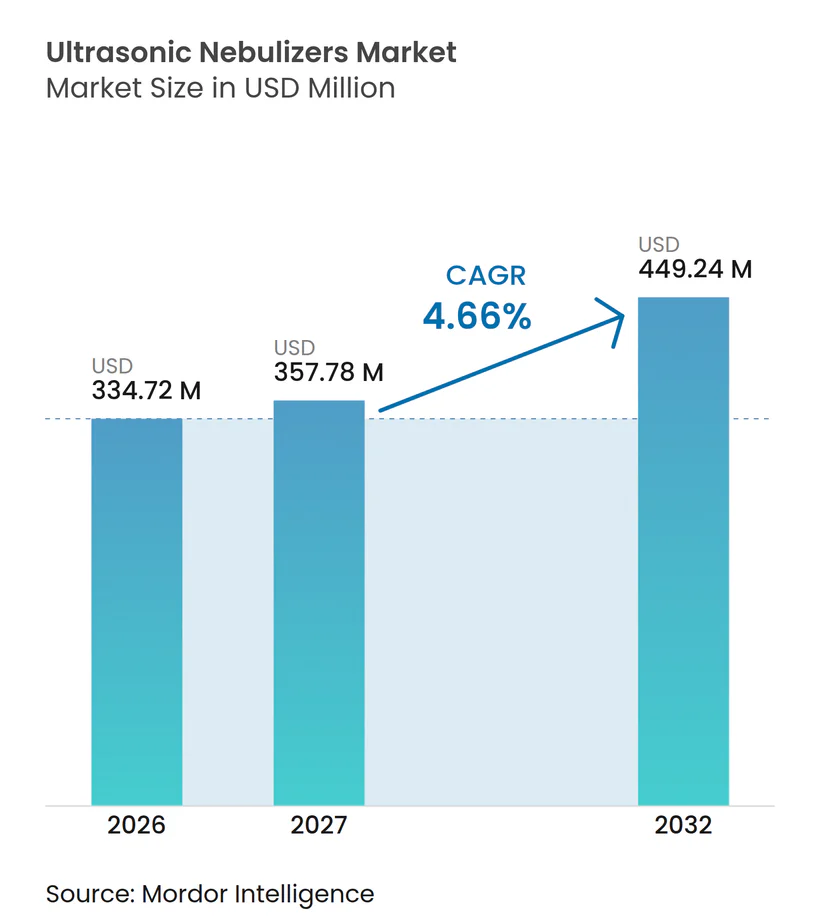
Die Größe des Marktes für Ultraschall-Vernebler wurde im Jahr 2026 auf 334,72 Millionen USD geschätzt und wird voraussichtlich von 357,78 Millionen USD im Jahr 2027 auf 449,24 Millionen USD bis 2032 wachsen, bei einer CAGR von 4,66% während des Prognosezeitraums (2027-2032).
Die Nachfrage aus dem häuslichen Pflegebereich und der Komfort für Kinder treiben weiterhin die Stückzahlen an, doch Krankenhauseinkäufer lenken hochwertige Biologika auf Schwingmembransysteme um, sodass Ultraschallmodelle über lautlosen Betrieb und Einstiegspreise konkurrieren müssen. Kleinvolumige Geräte dominieren den täglichen Einsatz, während großvolumige Plattformen in Intensivstationen Fuß fassen, die eine kontinuierliche Bronchodilatator-Verabreichung erfordern. Tragbare, akkubetriebene Handgeräte schließen die Leistungslücke zu Tischgeräten und ermöglichen aktiven Patienten, die Therapie in unter sechs Minuten abzuschließen. Die Wettbewerbsintensität steigt, da kostengünstige asiatische OEM-Hersteller vertikale Integration mit aggressiven westlichen Partnerschaften verbinden und den Preisdruck im gesamten Markt für Ultraschall-Vernebler beschleunigen.
Wichtigste Erkenntnisse des Berichts
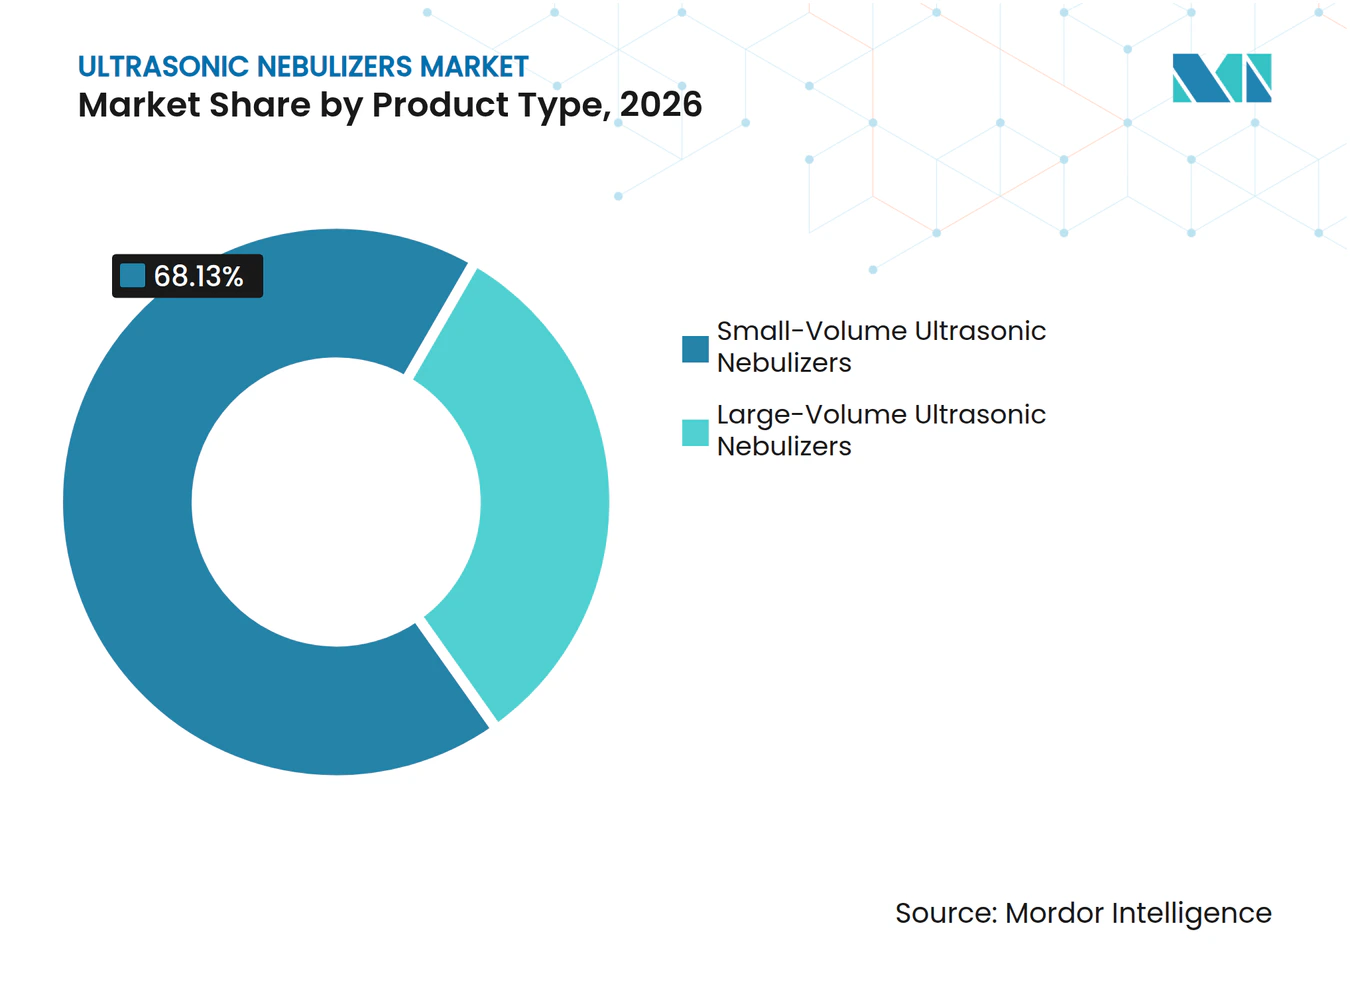
- Nach Produkttyp führten Kleinvolumengeräte mit einem Marktanteil von 68,13 % im Markt für Ultraschall-Vernebler im Jahr 2026, während für Großvolumengeräte bis 2032 eine CAGR von 7,90 % prognostiziert wird.
- Nach Tragbarkeit entfielen auf Tischgeräte 65,76 % der Marktgröße für Ultraschall-Vernebler im Jahr 2026, während Handgeräte bis 2032 voraussichtlich mit einer CAGR von 8,12 % wachsen werden.
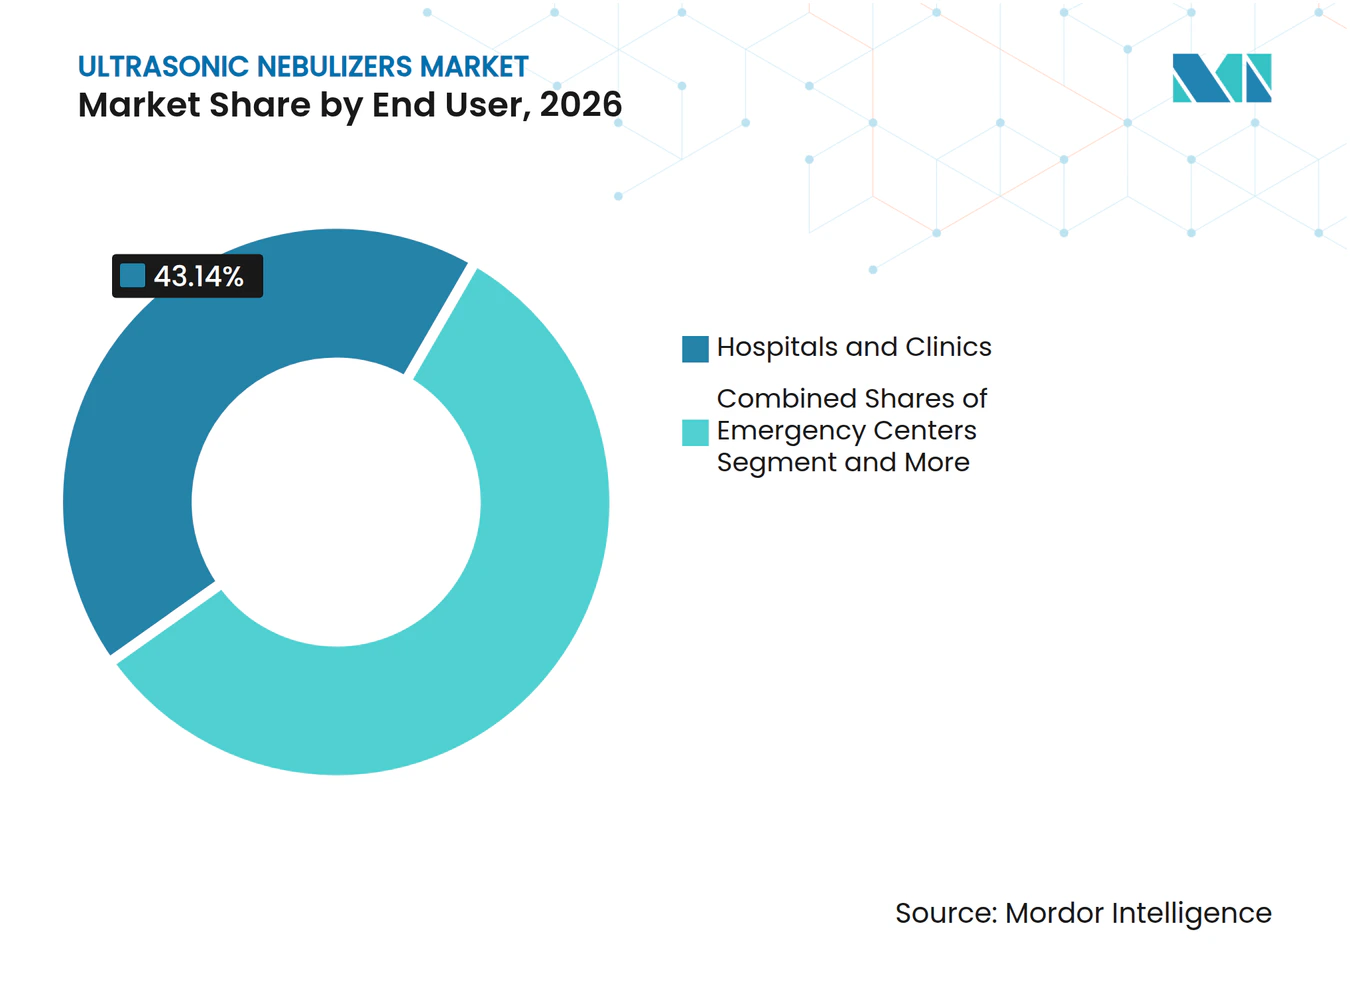
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2026 einen Marktanteil von 43,15 % im Markt für Ultraschall-Vernebler; der Heimversorgungskanal wächst bis 2032 mit einer CAGR von 8,34 %.
- Nach Anwendung erfasste COPD im Jahr 2026 einen Anteil von 38,15 %, während das Asthma-Segment auf dem Weg zur schnellsten CAGR von 7,88 % bis 2032 ist.
- Nach Geografie dominierte Nordamerika im Jahr 2026 mit einem Marktanteil von 42,15 % im Markt für Ultraschall-Vernebler, während der asiatisch-pazifische Raum im Zeitraum 2027–2032 mit einer CAGR von 8,06 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Akzeptanz der häuslichen Pflege und Verfügbarkeit im E-Commerce für Atemwegsgeräte | +1.2% | Global, mit frühen Gewinnen in Nordamerika, Westeuropa und urbanem Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Lautloser Betrieb und schnellere Behandlungen im Vergleich zu Düsenverneblern verbessern die Therapietreue | +0.9% | Global, insbesondere in pädiatrischen und geriatrischen Nischen | Kurzfristig (≤ 2 Jahre) |
| Komfort und Verträglichkeit für Kinder durch geräuscharmen Betrieb | +0.7% | Nordamerika, Europa, urbanes Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsende Belastung durch chronische Atemwegserkrankungen, die eine Inhalationstherapie im häuslichen Umfeld erfordern | +1.5% | Global, stärkstes absolutes Wachstum in Asien-Pazifik und dem alternden Europa sowie Japan | Langfristig (≥ 4 Jahre) |
| Übernahme der veterinärmedizinischen Atemwegsversorgung (Pferde und Heimtiere) | +0.3% | Nordamerika, Westeuropa, Australien | Mittelfristig (2–4 Jahre) |
| Aufkommende kostengünstige asiatische OEM-Hersteller erweitern den Zugang | +1.1% | Kernregion Asien-Pazifik, Naher Osten & Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Akzeptanz der häuslichen Pflege und Verfügbarkeit im E-Commerce für Atemwegsgeräte
Die Erstattung für langlebige medizinische Geräte verlagert sich in Richtung häuslicher Therapie, und Online-Shops umgehen Apothekenaufschläge, indem sie Ultraschall-Vernebler innerhalb von 48 Stunden und mit 40–60 % Rabatt versenden[1]. Dokumentationsmängel bei Medicare verursachten im Jahr 2024 eine fehlerhafte Zahlungsrate von 53,9 % und drängten Patienten in Richtung selbstzahlender E-Commerce-Kanäle. Hersteller, die die Rezeptvalidierung und die automatisierte Antragsstellung direkt in den Web-Checkout-Prozess integrieren, können die verlagerte Nachfrage abschöpfen. Die Verschiebung unterstützt eine breitere Neuzuweisung von Wert: Da die Codes für die Fernüberwachung von Patienten zunehmen, werden Gerätehersteller, die Cloud-Dashboards und Telemedizin-APIs anbieten, wiederkehrende Einnahmequellen stärken. Infolgedessen wandelt sich der Markt für Ultraschall-Vernebler von Hardwareverkäufen hin zu integrierten digitalen Gesundheitsabonnements.
Lautloser Betrieb und schnellere Behandlungen im Vergleich zu Düsenverneblern verbessern die Therapietreue
Piezoelektrische Frequenzen zwischen 100 kHz und 500 kHz erzeugen feine Tröpfchen bei unter 45 dBA, was etwa der Hälfte des akustischen Fußabdrucks von Düsenmodellen entspricht und ein entscheidender Parameter für den Benutzerkomfort ist[2]. In pädiatrischen Kohorten sanken die Angstwerte um 30 %, wenn schalldichte Gehäuse und Musikwiedergabe zu Ultraschallgeräten hinzugefügt wurden, was zu sichtbar höheren Behandlungsabschlussraten führte. Ultraschall-Vernebler verkürzen auch die Dosierungszeit für eine 2,5-ml-Lösung auf 4–6 Minuten gegenüber 10–15 Minuten bei pneumatischen Systemen, was Ablenkungen weiter begrenzt. Die Wärmeentwicklung bleibt jedoch ein konstruktiver Vorbehalt: Temperaturanstiege von 10–15 °C können Protein-Biologika abbauen, was hybride Ultraschall-Membran-Designs erfordert, um die Wirksamkeit der Medikamente zu erhalten. Anbieter, die solche Dual-Mode-Plattformen beherrschen, werden ihren Marktanteil gegen die Migration von Krankenhäusern zu reinen Membransystemen schützen.
Komfort und Verträglichkeit für Kinder durch geräuscharmen Betrieb
Etwa ein Viertel der Vorschulkinder erreicht eine hohe Therapietreue bei Vernebler-Regimen, und Geräusche sind ein wesentliches Hindernis. Ultraschallgeräte mildern diese Barriere durch flüsterleisen Betrieb und kinderfreundliche Formfaktoren, die die Therapie entmedikalisieren. Omrons 100-Gramm-Gerät MicroAir NE-U100 ist für die US-amerikanische HCPCS-E0574-Erstattung qualifiziert und veranschaulicht treffend die Anziehungskraft leiser Hardware in Verbindung mit Erstattungszugang. Studien zeigen jedoch, dass Coaching durch Pflegepersonen und App-basierte Erinnerungen mehr Varianz bei der Therapietreue erklären als die Akustik allein, was bedeutet, dass der lautlose Betrieb durch digitale Engagement-Ebenen unterstützt werden muss, um pädiatrische Gewinne im Markt für Ultraschall-Vernebler zu erhalten.
Wachsende Belastung durch chronische Atemwegserkrankungen, die eine Inhalationstherapie im häuslichen Umfeld erfordern
In der Asien-Pazifik-Region überwiegen die Verbrennung fester Brennstoffe in Haushalten und die Umgebungs-PM2,5-Belastung inzwischen das Rauchen als dominante Risikofaktoren. In China atmen 99 % der Einwohner Luft, die den WHO-Richtwert von 5 µg/m³ überschreitet. Da die Krankenhauskapazitäten nicht im gleichen Tempo skalieren können, verschreiben Kostenträger und Kliniker Ultraschallgeräte für die langfristige Inhalationstherapie zu Hause. Diese Makronachfrage erhöht jedoch die Infektionskontrollbelastung für Laienpflegepersonen und schafft eine parallele Chance für selbststerilisierende Kammern und antimikrobielle Beschichtungen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Medikamentenunverträglichkeit (Suspensionen/Proteine); wärmebedingte Instabilität | -1.3% | Global, hochwertige Krankenhaus- und Spezialkanäle | Kurzfristig (≤ 2 Jahre) |
| Verlagerung von Krankenhäusern zu Schwingmembransystemen kannibalisiert die Nachfrage nach Ultraschallgeräten | -0.9% | Nordamerika, Westeuropa, entwickeltes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Komplexität der Infektionskontrolle und Reinigung im häuslichen Umfeld | -0.6% | Global, schwerwiegender dort, wo die Gesundheitskompetenz gering ist | Mittelfristig (2–4 Jahre) |
| Erhöhte Compliance-Belastung unter EU-MDR und ausgewählten LMIC-Vorschriften | -0.5% | Europa, Schwellenmärkte mit verschärften Standards | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Medikamentenunverträglichkeit (Suspensionen/Proteine); wärmebedingte Instabilität
Hochfrequente Vibrationen erzeugen Scherstress, der die biologische Stabilität von rekombinantem DNase im Vergleich zur Membranverabreichung um 22 % verringert. Dicke Suspensionen riskieren ebenfalls eine Partikelagglomeration, was Formulierer dazu zwingt, Ultraschallplattformen von liposomalen oder Antikörpertherapien auszuschließen. Die Nicht-Erstattung von großvolumigen Ultraschallcodes durch Medicare spiegelt diese pharmakologische Einschränkung wider und begrenzt effektiv die Marktgröße für Ultraschall-Vernebler bei hochpreisigen Medikamenten. Bis Transducer mit Echtzeit-Temperaturregelung ausgereift sind, wird sich das Segment auf niedermolekulare Bronchodilatatoren konzentrieren, bei denen die Wärmeempfindlichkeit minimal ist.
Verlagerung von Krankenhäusern zu Schwingmembransystemen kannibalisiert die Nachfrage nach Ultraschallgeräten
Einkäufer im Gesundheitswesen steigen auf Membrangeräte um, die lautlosen Betrieb mit überlegener Medikamentenkompatibilität verbinden. Philips InnoSpire Go verabreicht eine 2,5-ml-Salbutamol-Dosis in vier Minuten und hält 30 Behandlungen pro Ladung aufrecht. Diese Leistung und die Aufnahme in das Arzneimittelverzeichnis für Biologika haben die Aufenthalte in Notaufnahmen verkürzt und Protokollausschüsse überzeugt. Ultraschallgeräte ohne Hybridfähigkeit werden auf den kostengetriebenen Einsatz generischer Bronchodilatatoren reduziert, was das institutionelle Umsatzwachstum im Markt für Ultraschall-Vernebler dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
ITS-Nachfrage hebt großvolumige SystemeGroßvolumige Ultraschall-Plattformen verzeichnen bis 2032 eine CAGR von 7,90 % und übertreffen damit das allgemeine Wachstum des Marktes für Ultraschall-Vernebler, da Notaufnahmen und Intensivstationen sie für ununterbrochene Bronchodilatator-Ströme von 6–15 ml/min einsetzen. Dennoch hielten Kleinvolumengeräte im Jahr 2026 mit 68,13 % noch immer einen beherrschenden Marktanteil im Markt für Ultraschall-Vernebler, gestützt durch ambulante Erhaltungstherapien. Im Prognosezeitraum könnten Dual-Mode-Transducer, die Durchflussraten umschalten, Leistungsunterschiede verringern und es Anbietern ermöglichen, Großvolumenfunktionalität an Heimanwender zu verkaufen, die nächtliche Beatmung benötigen.
Sekundäreffekte drehen sich um die Materialwissenschaft. Bleifreie Kalium-Natrium-Niobat-Piezokeramiken erreichen die Leistung von PZT und erfüllen gleichzeitig die RoHS-Vorschriften, was die regulatorischen Hürden in der EU senkt und potenziell die Komponentenkostenkurve für beide Volumenklassen reduziert. Frühe Anwender könnten so ihre Margen verteidigen, selbst wenn sich Preiskriege verschärfen.


Nach Tragbarkeit:
Miniaturisierung fördert die Akzeptanz tragbarer GeräteTischgeräte dominierten den Wert im Jahr 2026, doch Handgeräte wachsen mit einer CAGR von 8,12 %, da Lithium-Polymer-Zellen 90-minütige Laufzeiten in Gehäusen unter 50 Gramm ermöglichen. Tragbare Geräte erreichen nun die Aerosol-Konsistenz gemäß ISO 27427, was es Kostenträgern ermöglicht, sie als therapeutische Äquivalente zu betrachten, und die Marktgröße für Ultraschall-Vernebler im Bereich Wearables erweitert. Marken wie Medels 200-Gramm-SMART-Vernebler veranschaulichen, wie USB-aufladbare Designs Durchflussrate und akustischen Komfort in Einklang bringen können.
Marketingstrategien positionieren Wearables zunehmend als Lifestyle-Enabler statt als klinische Hilfsmittel. Nuvitas 35-Gramm-Kragen-Mesh-Modell integriert selbstreinigende Kammern und fügt damit ein Compliance-Merkmal ein, das die Pflegebelastung in pädiatrischen Segmenten mindert. Infolgedessen verschiebt sich die Tragbarkeit im Markt für Ultraschall-Vernebler von einem Premium- zu einem Standardmerkmal.
Nach Endnutzer:
Vernetzte Heimgeräte gewinnen MarktanteileKrankenhäuser und Kliniken behielten im Jahr 2026 einen Umsatzanteil von 43,15 %, doch die Heimversorgung befindet sich auf einem CAGR-Kurs von 8,34 %, der die Einkaufskriterien neu definieren wird. Die Heimnutzung stützt sich auf Erstattungscodes, die nun Uploads zur Fernüberwachung physiologischer Parameter honorieren – eine Funktion, die in KI-gestützten NebSync-Kartuschen integriert ist. Die Marktgröße für Ultraschall-Vernebler im Krankenhausbereich stabilisiert sich, da wertbasierte Versorgungsmodelle Administratoren unter Druck setzen, Patienten schneller zu entlassen und chronisch kranke Patienten außerhalb teurer Betten zu halten.
Die Fernerfassung von Daten verändert auch den klinischen Arbeitsablauf: Adhärenz-Dashboards melden versäumte Dosen in Echtzeit und ermöglichen es Pflegekräften, einzugreifen, bevor Exazerbationen eine Wiederaufnahme erfordern. Diese digitale Unterstützung macht häusliche Ultraschall-Geräte zu mehr als nur Standardhardware; stattdessen werden sie zu Knotenpunkten in einem Telemedizin-Kontinuum und erschließen Abonnementerlöse.


Nach Anwendung:
Asthma überholt COPD durch pädiatrische GewinneCOPD behielt im Jahr 2026 einen Anteil von 38,15 %, begünstigt durch eine alternde Weltbevölkerung. Dennoch wachsen Asthma-Verschreibungen mit einer CAGR von 7,88 %, begünstigt durch einen Betrieb unter 45 dBA, der die Behandlungsangst senkt und die pädiatrische Compliance verbessert. Die Marktgröße für Ultraschall-Vernebler bei Mukoviszidose-Medikamenten bleibt eine Nische, da Aztreonam und Amikacin-Liposomen nach wie vor eine Mesh-Verabreichung erfordern, um eine hitzebedingten Degradation zu verhindern.
Marktaufklärung ist ein weiteres Differenzierungsmerkmal. Die Vertrautheit der Eltern mit vernetzten Spielen und Smartphone-Benachrichtigungen passt gut zu Adhärenz-Gamification-Apps, die von führenden Anbietern gebündelt werden. Diese kulturelle Passung beschleunigt die Ersatzzyklen im pädiatrischen Asthma-Teilsegment und hält das zweistellige Stückzahlwachstum aufrecht.
Geografische Analyse
Markt für Ultraschall-Vernebler in Nordamerika und Europa
Nordamerika erzielte im Jahr 2026 42,15 % des Umsatzes dank der Medicare-Part-B-Abdeckung für Kleinvolumen-Treprostinil-Vernebler, doch Prüfungen auf fehlerhafte Zahlungen unterstreichen zunehmende Dokumentationshürden, die die künftige Akzeptanz verlangsamen könnten. Krankenhäuser migrieren gleichzeitig zu Vibrations-Mesh-Systemen, was das institutionelle Ultraschallvolumen einschränkt. Kanadische Provinzformulare spiegeln die US-amerikanische Erstattung wider, verursachen jedoch einen geringeren Verwaltungsaufwand und stützen die regionale Nachfrage. Der Ausblick für Europa bleibt an die EU-MDR gebunden. Obligatorische EUDAMED-Uploads und Zertifizierungsgebühren von 50.000–150.000 EUR für Klasse IIa/IIb verlängern die Markteinführungszeiten und begünstigen etablierte Anbieter gegenüber Start-ups. Dennoch weisen Deutschlands Reformen im ambulanten Bereich nun separate Geräteposten aus, was den regulatorischen Gegenwind durch die Erweiterung erstattungsfähiger SKUs potenziell ausgleichen könnte.
Markt für Ultraschall-Vernebler im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist der Wachstumsmotor und beschleunigt bis 2032 auf eine CAGR von 8,06 %, da lokale OEMs den Markt für Ultraschall-Vernebler mit Geräten mit einem Materialwert unter 50 USD überschwemmen. Chinas allgegenwärtige Luftverschmutzung und Indiens dichte städtische Smogbelastung erhöhen die grundlegende Atemwegsmorbidität und treiben die absolute Gerätenachfrage in die Höhe. Die Telemedizin-Durchdringung in Metro Manila und Jakarta schafft zusätzliche Vertriebshebel, da Online-Apotheken den Zoll schneller abwickeln können als stationäre Kanäle.
Markt für Ultraschall-Vernebler im Nahen Osten, Afrika und Südamerika
Der Nahe Osten & Afrika sowie Südamerika liegen in absoluter Größe zurück, weisen jedoch das größte E-Commerce-Potenzial auf. Saudi-Arabiens 2025 in Kraft getretene E-Pharmacy-Vorschriften haben Direktlieferungen von Inhalationstherapieprodukten an Verbraucher legalisiert. Brasiliens ANVISA-Schnellverfahren für vernetzte Medizinprodukte positioniert cloud-fähige Ultraschall-Modelle dafür, ältere Düsenvernebler zu überholen.
Wettbewerbslandschaft
Marktkonzentration
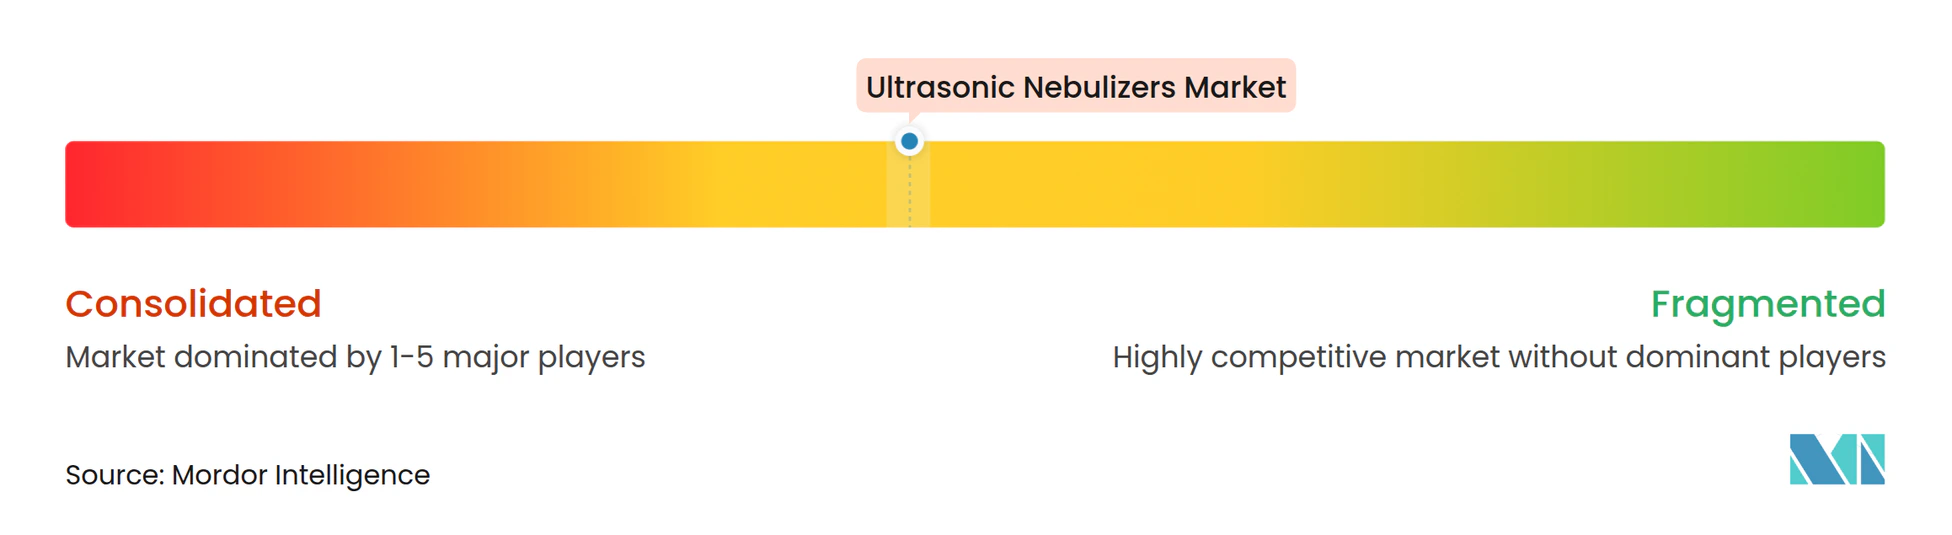
Die erstklassigen Marktführer Omron, PARI GmbH und Koninklijke Philips N.V. nutzen Markenstärke und veröffentlichte klinische Belege, um Margen zu erhalten. Omron überschritt im November 2025 die Marke von 50 Millionen verkauften Einheiten und führt App-verknüpfte Vernebler für Indiens variable Netzbedingungen ein[3]. Philips' InnoSpire Go nutzt seinen Krankenhausfußabdruck und bündelt Mitarbeiterschulungen und Verbrauchsmaterialien, um die Formularpräferenz zu sichern.
Asiatische Herausforderer setzen auf Joint Ventures, um Handelsbarrieren zu überwinden. Yuwells 9,9-%-Beteiligung an Inogen sichert den US-Vertrieb und gibt Inogen gleichzeitig kostengünstige Produktion in Jiangsu. Contec Medical Systems spiegelt das Modell mit Golfvertriebspartnern wider, die die Kennzeichnung unter Schnellimportlizenzen lokalisieren. Innovationsschwerpunkte umfassen KI-Analytik. IVPMEDs NebSync erfasst Echtzeit-Durchflussdaten, verschlüsselt sie auf der Blockchain und stellt Dashboards bereit, die die CPT-Fernüberwachungsabrechnung erfüllen. Adheriums intelligenter Inhalator, obwohl ein Dosieraerosol und kein Ultraschallgerät, bestätigt die Erstattungsfähigkeit für vernetzte Atemwegsgeräte. Veterinärmedizinische Nischen fungieren als Pilotfelder: Hippomeds Pferde-Plattform Air One wird zu Premiumpreisen verkauft und ermöglicht eine schnelle Iteration bei antimikrobiellen Beschichtungen, bevor die Technologie in Humangeräte überführt wird.
Die Wettbewerbsstrategie verlagert sich zunehmend auf hybride Ultraschall-Membran-Architekturen, um den Krankenhausanteil zu verteidigen. Anbieter, die ISO 18562 für Partikelemissionen neben IEC 62366-1 für Gebrauchstauglichkeit zertifizieren können, werden die Ausschreibungsberechtigung erweitern und höhere Eintrittsbarrieren für kostengünstige Nachahmer setzen. Insgesamt verlagert sich die Differenzierung vom Transducer auf die Softwareschicht, was Cloud-Ökosysteme zur nächsten Arena der Wertschöpfung im Markt für Ultraschall-Vernebler macht.
Marktführer für Ultraschall-Vernebler
-
Omron Healthcare
-
Koninklijke Philips N.V.
-
JIANGSU YUYUE MEDICAL EQUIPMENT & SUPPLY CO., LTD.
-
PARI GmbH
-
GF Health Products
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Ultraschall-Vernebler Unternehmen in diesem Bericht
- 3A Health Care S.r.l.
- Albert Kerbl GmbH
- BESCO Medical
- Beurer
- Drive DeVilbiss Healthcare
- GF Health Products
- JIANGSU YUYUE MEDICAL EQUIPMENT & SUPPLY CO., LTD.
- Koninklijke Philips
- Laica
- Medisana
- Microlife
- Nidek Medical
- OMRON
- PARI Pharma
- Pegasalt GmbH
- PRIZMA GmbH
- Roscoe Medical
- Salter Labs
- Trudell Medical International
- Wellmed Medical
- YUANTAI
Neueste Industrielle Entwicklungen in Markt für Ultraschall-Vernebler
- Februar 2026: CMS hat seinen Vernebler-Richtlinienartikel (A52466) aktualisiert und verlangt spezifische Modifikatoren (KX, GA oder GZ) für alle Ansprüche, um die Einhaltung der Abdeckungsregeln sicherzustellen.
- November 2025: OMRON Healthcare überschritt eine wichtige Schwelle und bestätigte, dass die weltweiten Vernebler-Verkäufe 50 Millionen Einheiten überstiegen haben. Die Leistung unterstrich den jahrzehntelangen Fokus des Unternehmens darauf, Menschen zuverlässige Werkzeuge zur Behandlung von Atemwegserkrankungen und zur Aufrechterhaltung einer besseren täglichen Gesundheit zu geben.
Berichtsumfang des globalen Markts für Ultraschall-Vernebler
Gemäß dem Berichtsumfang stellen Ultraschall-Vernebler eine zweite Generation der Verneblertechnologie dar, die entwickelt wurde, um flüssige Medikamente in einen feinen Nebel zur Inhalation umzuwandeln. Im Gegensatz zu herkömmlichen Düsenverneblern, die auf Druckluft angewiesen sind, verwenden diese Geräte einen piezoelektrischen Kristall, der mit hohen Frequenzen (typischerweise 1–3 MHz) vibriert, um die Flüssigkeit in winzige Aerosolpartikel aufzubrechen. Dieser Mechanismus ermöglicht einen nahezu lautlosen Betrieb und in der Regel schnellere Behandlungszeiten im Vergleich zu kompressorbasierten Modellen.
Der Markt für Ultraschall-Vernebler ist nach Produkttyp, Tragbarkeit, Endnutzer, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in großvolumige Ultraschall-Vernebler und kleinvolumige Ultraschall-Vernebler unterteilt. Nach Tragbarkeit ist der Markt in Tisch-/Standgeräte und Handgeräte/tragbare Geräte unterteilt. Nach Endnutzern ist der Markt in Krankenhäuser & Kliniken, Notaufnahmen und häusliche Gesundheitsversorgung unterteilt. Geografisch ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten & Afrika und Südamerika unterteilt. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wert (USD) angegeben.
Segmentierungsübersicht
| Großvolumige Ultraschall-Vernebler |
| Kleinvolumige Ultraschall-Vernebler |
| Tisch-/Standgerät |
| Handgerät/Tragbar |
| Krankenhäuser & Kliniken |
| Notaufnahmen |
| Häusliche Gesundheitsversorgung |
| COPD |
| Asthma |
| Zystische Fibrose |
| Bronchitis & untere Atemwegsinfektionen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Großvolumige Ultraschall-Vernebler | |
| Kleinvolumige Ultraschall-Vernebler | ||
| Nach Tragbarkeit | Tisch-/Standgerät | |
| Handgerät/Tragbar | ||
| Nach Endnutzer | Krankenhäuser & Kliniken | |
| Notaufnahmen | ||
| Häusliche Gesundheitsversorgung | ||
| Nach Anwendung | COPD | |
| Asthma | ||
| Zystische Fibrose | ||
| Bronchitis & untere Atemwegsinfektionen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Ultraschall-Vernebler im Jahr 2026?
Die Größe des Marktes für Ultraschall-Vernebler beläuft sich im Jahr 2026 auf etwa 334,72 Millionen USD und wird voraussichtlich bis 2032 449,24 Millionen USD erreichen, mit einer CAGR von 4,66%.
Welche Produktkategorie hat den größten Marktanteil?
Kleinvolumengeräte machten im Jahr 2026 68,13 % des Marktanteils für Ultraschall-Vernebler aus, angetrieben durch die Nutzung in der Heimversorgung.
Welches Segment wächst am schnellsten?
Tragbare Handgeräte sollen bis 2032 dank der Miniaturisierung von Batterien mit einer CAGR von 8,12 % wachsen.
Welche Region führt die globale Nachfrage an?
Nordamerika erzielte im Jahr 2026 42,15 % des Umsatzes, doch der asiatisch-pazifische Raum soll bis 2032 die höchste CAGR von 8,06 % verzeichnen.