
Taille et part de marché des prêts automobiles au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 77.73 Milliards de dollars |
| Taille du Marché (2026) | 81.08 Milliards de dollars |
| Taille du Marché (2031) | 100.21 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.32 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des prêts automobiles au Royaume-Uni par Mordor Intelligence
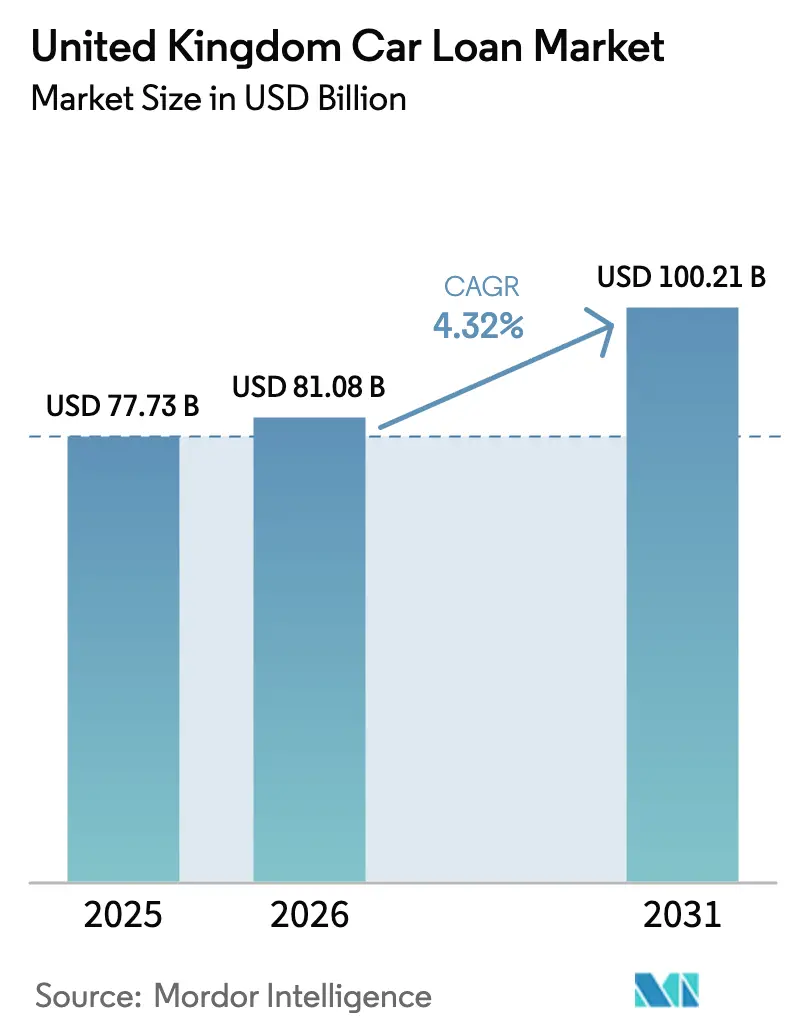
La taille du marché des prêts automobiles au Royaume-Uni devrait croître de 77,73 milliards USD en 2025 à 81,08 milliards USD en 2026 et devrait atteindre 100,21 milliards USD d'ici 2031 à un TCAC de 4,32 % sur la période 2026-2031. La demande reste résiliente alors que la clarté juridique sur les commissions des concessionnaires apaise le risque réglementaire et que la Financial Conduct Authority (FCA) fait avancer un cadre de réparation à l'échelle du secteur[1]Cour suprême du Royaume-Uni, "Arrêt : Johnson c. FirstRand Bank," supremecourt.uk. La numérisation accélère les délais de souscription, tandis que les déploiements du modèle d'agence permettent aux captives des fabricants d'équipements d'origine (FEO) de récupérer les marges de financement. Le financement des véhicules électriques (VE) s'étend en réponse au mandat sur les véhicules à zéro émission (ZEV), mais la volatilité des valeurs des VE d'occasion contraint à des ratios prêt/valeur plus stricts. Les acteurs fintech équipés de moteurs alternatifs d'évaluation du crédit élargissent l'accès aux candidats quasi-prime, intensifiant la concurrence face aux banques en place et aux canaux de point de vente (POS) animés par les concessionnaires.
Principaux enseignements du rapport
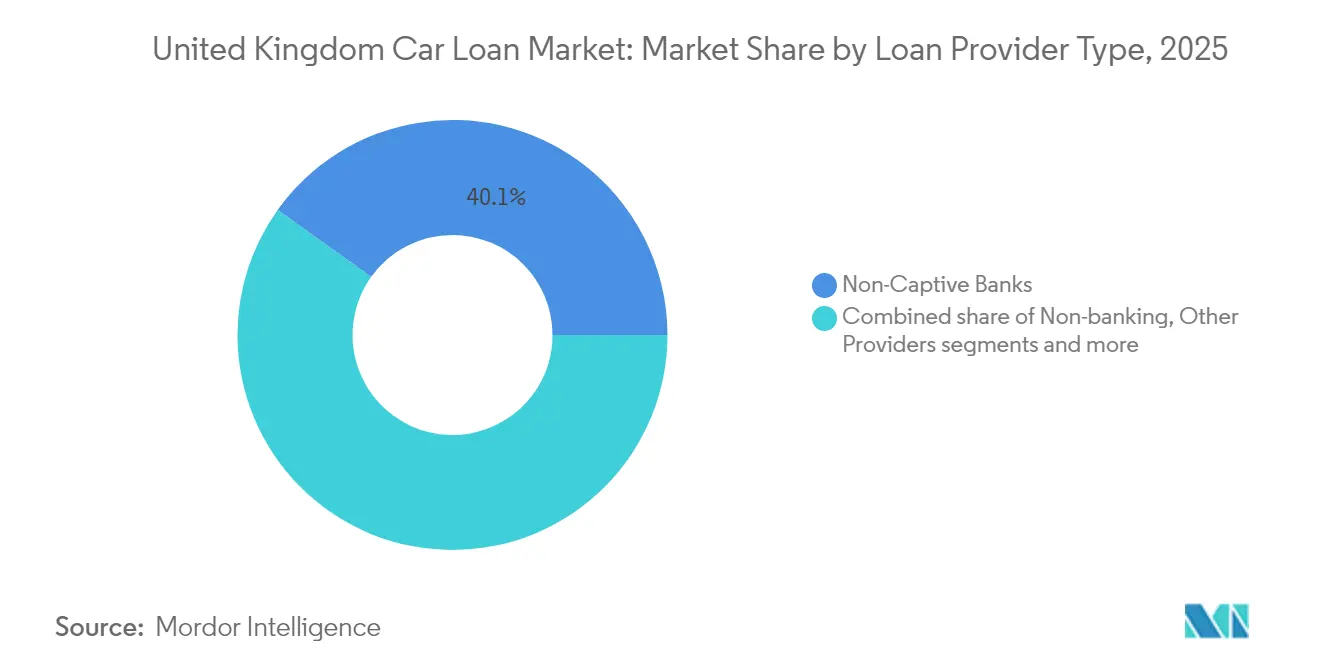
- Par type de fournisseur de prêt, les banques non-captives ont dominé avec 40,12 % de la part de marché des prêts automobiles au Royaume-Uni en 2025, tandis que les services financiers non bancaires devraient croître à un TCAC de 4,83 % jusqu'en 2031.
- Par type de véhicule, les voitures d'occasion représentaient 57,05 % de la taille du marché des prêts automobiles au Royaume-Uni en 2025 et progressent à un TCAC de 5,46 % jusqu'en 2031.
- Par canal de distribution, le point de vente en concession détenait 70,65 % de la part de revenus du marché des prêts automobiles au Royaume-Uni en 2025, tandis que les captives de FEO devraient se développer à un TCAC de 4,21 % sur la même période.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des prêts automobiles au Royaume-Uni
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les plateformes de point de vente (POS) numérisées accélèrent les délais d'approbation des dossiers initiés par les concessionnaires | +0.8% | Mondial, avec des gains précoces à Londres, Manchester, Birmingham | Moyen terme (2-4 ans) |
| Adoption croissante des produits de financement « VE vert » liés aux incitations du mandat ZEV au Royaume-Uni | +1.2% | National, avec une concentration dans les centres urbains et l'Écosse | Long terme (≥ 4 ans) |
| Campagnes de subvention de dépôt des FEO lors des déploiements du modèle d'agence | +0.6% | National, avec les segments premium du Sud-Est en tête de l'adoption | Court terme (≤ 2 ans) |
| Électrification des flottes stimulant la demande de sacrifice salarial et de location avec entretien | +0.9% | National, avec les centres d'affaires de Londres, Édimbourg et Manchester qui tirent la croissance | Moyen terme (2-4 ans) |
| Règles de divulgation des commissions imposées par la FCA favorisant la migration vers les prêts à taux fixe | +0.7% | Exigence de conformité réglementaire nationale | Court terme (≤ 2 ans) |
| Les moteurs alternatifs d'évaluation du risque de crédit (open-banking et bureau-API) élargissent l'accès aux emprunteurs quasi-prime | +0.5% | National, avec un impact plus élevé dans les régions à accès bancaire traditionnel limité | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les plateformes de point de vente numérisées accélèrent les délais d'approbation des dossiers initiés par les concessionnaires
La prise de décision automatisée délivre désormais 80 % des approbations en moins de 60 secondes, réduisant les délais entre la proposition et le versement pour plus de 4 000 parvis de concessionnaires[2]Blue Motor Finance, "Rapport technologique des concessionnaires 2024," bluemotorfinance.co.uk. Les investissements technologiques d'Evolution Funding, Close Brothers et MotoNovo font passer les taux moyens de conversion des concessionnaires à 40 %, contre 28 % auparavant. Les liens API avec les portails de petites annonces offrent aux prêteurs des informations en temps réel sur la demande de véhicules, affinant la tarification fondée sur le risque. Le cadre du devoir envers le consommateur (Consumer Duty) de la FCA incite à une numérisation accrue, car les systèmes automatisés attestent d'un traitement équitable. Les concessionnaires indépendants accèdent à une souscription sophistiquée, autrefois réservée aux groupes franchisés, réduisant ainsi les écarts de compétitivité. Les signatures électroniques et l'intégration à distance suppriment les barrières géographiques, permettant aux détaillants ruraux d'égaler les performances financières urbaines.
Adoption croissante des produits de financement VE vert liés au mandat ZEV
Le mandat ZEV impose 22 % de ventes de VE en 2024, pour atteindre 80 % d'ici 2030, incitant les prêteurs à lancer des produits spécifiques aux batteries[3]VDA, "Note d'information sur le mandat sur les véhicules à zéro émission au Royaume-Uni," vda.de. Close Brothers s'est engagé à consacrer 1 milliard GBP au financement de véhicules électriques à batterie sur cinq ans. Les variations de valeur résiduelle des VE d'occasion — qui ne conservent que 46 % de leur coût contre 85 % deux ans plus tôt — obligent les prêteurs à recalibrer leur capital de risque. Le partenariat de BNP Paribas avec Jaguar Land Rover intègre des services de recharge, d'énergie et de cycle de vie, illustrant le financement de la mobilité intégrée. Les exemptions tarifaires gouvernementales et les dispositifs d'amortissement intégral apportent une certitude politique, allongeant les durées de prêt acceptables par les comités de risque. Les régimes de sacrifice salarial pour les flottes se multiplient, car les avantages fiscaux compensent l'anxiété liée à la dépréciation pour les acheteurs professionnels.
Campagnes de subvention de dépôt des FEO lors des déploiements du modèle d'agence
Stellantis, BMW et Mercedes-Benz utilisent des subventions de dépôt pour faciliter la transition vers des modèles d'agence en vente directe aux consommateurs, transférant les marges de financement des concessionnaires vers les captives. Les parcours numériques intégrés conduisent les clients des sites web des FEO jusqu'à la livraison localisée tout en préservant le contrôle des prix. Les marques premium investissent massivement, car la valeur vie client justifie des coûts d'acquisition plus élevés. L'arrêt de la Cour suprême d'août 2025 précise que les concessionnaires ne sont pas des fiduciaires, réduisant les craintes de contentieux et accélérant l'exécution de la stratégie des FEO. Les captives synchronisent les offres de subvention avec les lancements de VE pour gérer l'éducation complexe des acheteurs. La supervision de la FCA garantit que les structures d'incitation restent transparentes, maintenant la confiance des consommateurs pendant la transition structurelle.
Électrification des flottes stimulant la demande de sacrifice salarial et de location avec entretien
Plus de 780 000 voitures électriques à batterie circulaient sur les routes du Royaume-Uni à la mi-2023, et les objectifs d'électrification des entreprises stimulent la demande de crédit-bail à coût fixe. Paragon Bank développe rapidement des produits de location opérationnelle qui protègent les clients du risque de dépréciation. Les zones à faibles émissions et à ultra-faibles émissions alourdissent les coûts de conformité pour les flottes diesel, accélérant les cycles de remplacement. Les régimes de sacrifice salarial permettent aux salariés d'économiser sur l'impôt sur le revenu et les cotisations nationales, alignant les objectifs environnementaux et financiers. La location avec entretien intègre la maintenance et l'infrastructure de recharge, simplifiant la gestion des VE pour les entreprises dépourvues d'expertise interne. Les prêteurs intègrent la télématique pour surveiller l'utilisation, soutenant les prévisions de valeur résiduelle et la maintenance proactive.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Indemnisation potentielle de 9 à 18 milliards GBP au titre des dossiers de commissions discrétionnaires hérités | -1.8% | Exigence réglementaire nationale affectant tous les principaux prêteurs | Court terme (≤ 2 ans) |
| La volatilité croissante de la valeur résiduelle des VE d'occasion alourdit le capital de risque des prêteurs | -0.9% | National, avec un impact plus élevé dans les centres urbains d'adoption des VE | Moyen terme (2-4 ans) |
| Des règles d'accessibilité plus strictes au titre du devoir envers le consommateur freinent les taux d'approbation dans le segment sub-prime | -0.6% | Conformité réglementaire nationale de la FCA, avec un impact plus élevé dans les régions à faibles revenus | Court terme (≤ 2 ans) |
| Les pics de coûts de financement bancaire élargissent l'écart de tarification par rapport aux captives et aux prêteurs fintech | -0.8% | National, avec les banques traditionnelles de Londres et des grandes villes les plus touchées | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Indemnisation potentielle de 9 à 18 milliards GBP au titre des dossiers de commissions discrétionnaires hérités
Les conclusions de l'examen de la FCA exposent les prêteurs à des engagements d'indemnisation pouvant atteindre 18 milliards GBP, ce qui a conduit Lloyds à provisionner déjà 1,25 milliard GBP. Close Brothers prévoit des coûts de conformité annuels de 10 à 15 millions GBP, ce qui limite l'appétit pour le crédit[4]Close Brothers Group, "Rapport annuel 2025," closebrothers.com. La consultation prévue en octobre 2025 pourrait imposer des remboursements sur des contrats remontant à 2007, gelant les plans d'expansion jusqu'au renforcement des coussins de capital. De petits courtiers ont cessé leur activité, réduisant le choix de produits et nuisant à la concurrence. La titrisation et les cessions d'actifs renforcent les fonds propres, mais augmentent les coûts de financement, élargissant les écarts de prix face aux concurrents fintech. Les dividendes restent suspendus dans plusieurs banques, signalant des priorités défensives.
La volatilité croissante de la valeur résiduelle des VE d'occasion alourdit le capital de risque des prêteurs
La rétention moyenne des VE d'occasion est tombée à 46 % du coût d'origine, contre 85 % en 2022, réduisant drastiquement la rentabilité de la location opérationnelle. Lloyds a enregistré des charges de dépréciation plus élevées sur ses portefeuilles de location opérationnelle, révélant la sensibilité du bilan. Les baisses de prix des FEO, notamment de Tesla, créent une pression baissière supplémentaire sur les stocks de véhicules quasi neufs. L'insuffisance des données sur la santé des batteries contraint à des ratios prêt/valeur conservateurs, augmentant les exigences d'apport des consommateurs. La pénurie de véhicules âgés de trois à cinq ans obscurcit les prix d'équilibre réels du marché, compliquant les modèles. L'augmentation des actifs pondérés par le risque accroît l'intensité en capital, rendant les prêts personnels de substitution de plus en plus attractifs pour les emprunteurs sensibles aux prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fournisseur de prêt : la dynamique fintech remet en question la domination des banques
Les banques non-captives contrôlaient 40,12 % du marché des prêts automobiles au Royaume-Uni en 2025, s'appuyant sur des relations de longue date avec les concessionnaires et un financement diversifié. Cependant, les services financiers non bancaires affichent le TCAC le plus rapide à 4,83 %, car des plateformes comme Carmoola sécurisent 300 millions GBP de titrisations pour développer les originations. Les prêteurs challengers déploient des données d'open-banking et des analyses comportementales pour tarifer le risque quasi-prime, comprimant les délais d'approbation à quelques minutes. Les établissements traditionnels contre-attaquent avec des mises à niveau d'API et des accords de co-origination, mais leurs systèmes hérités ralentissent le déploiement des fonctionnalités. Les règles de divulgation uniformes de la FCA réduisent la différenciation qui favorisait autrefois les banques de réseau, orientant les clients vers les spécialistes numériques.
Le secteur des prêts automobiles au Royaume-Uni reste néanmoins fondé sur les relations ; les concessionnaires POS initient encore la plupart des soumissions bancaires. La résilience en capital réglementaire donne aux banques la marge nécessaire pour absorber les coûts d'indemnisation, maintenant la capacité de souscription en période de turbulences. Les captives des FEO intègrent le financement dans les configurateurs en ligne, améliorant la fidélisation des clients même si leur part globale reste en retrait par rapport aux prêteurs en volume. Les plateformes de prêt entre particuliers servent les emprunteurs aux dossiers minces, mais se heurtent à des limites de croissance liées au financement des investisseurs particuliers. La consolidation pourrait voir des banques solides en capital acquérir des fintechs à forte croissance pour allier efficacité des coûts et confiance de la marque.


Par type de véhicule : le financement des voitures d'occasion mène en valeur et en rythme
Les contrats de véhicules d'occasion représentaient 57,05 % de la taille du marché des prêts automobiles au Royaume-Uni en 2025, reflétant les préférences des consommateurs en matière de valeur dans un contexte de macro-incertitude. Les pénuries d'approvisionnement remontant aux fermetures pandémiques ont fait monter les prix, protégeant les garanties des prêteurs et soutenant les prévisions de TCAC du segment à 5,46 %. Les concessionnaires élargissent leurs rayons d'approvisionnement et s'appuient sur les ventes aux enchères numériques pour réapprovisionner des parcs vieillissants. Les prêteurs assouplissent les plafonds d'âge et de kilométrage, mais resserrent les coussins résiduels sur les stocks électriques. Les programmes de certification et les extensions de garantie rassurent les emprunteurs sur le risque mécanique.
La croissance du financement des voitures neuves se modère à mesure que les modèles d'agence modifient les incitations des concessionnaires et que les captives des FEO privilégient les parcours directs en ligne. La pénétration des VE dans les stocks quasi neufs dépasse 20 % du parc de moins d'un an, offrant aux prêteurs de premiers essais sur les courbes de dépréciation émergentes. Les plateformes d'occasion adossées aux constructeurs, comme SPOTiCAR, brouillent les frontières entre les achats de neuf et d'occasion, augmentant encore les taux de rattachement du financement. Les régulateurs standardisent les rapports sur la santé des batteries, améliorant progressivement la clarté de la souscription. Les concessionnaires indépendants fragmentés adoptent des partenariats fintech pour rester compétitifs face aux canaux FEO verticalement intégrés.
Par canal de distribution : la position dominante du POS face à l'innovation omnicanal
Les originations via le point de vente en concession représentaient 70,65 % du volume de crédit 2025, confirmant l'importance durable du conseil en personne pour les engagements à valeur élevée. Les bureaux de financement sur site regroupent crédit, assurance et produits complémentaires en une seule interaction, préservant les avantages de commodité. Les orientations de la Cour suprême sur les commissions lèvent l'ambiguïté de réputation, donnant aux concessionnaires la confiance nécessaire pour promouvoir ouvertement le financement. Néanmoins, des places de marché en ligne telles que Zuto ont enregistré des gains de revenus à deux chiffres à mesure que la comparaison de produits migre vers le mobile. Les consommateurs se pré-qualifient de plus en plus en ligne pour le crédit, puis finalisent en salle d'exposition, fusionnant les canaux.
Les captives de FEO atteignent une croissance de 4,21 % en intégrant le financement dans les outils de configuration et de tarification et en proposant la livraison à domicile. La consolidation des courtiers, illustrée par l'acquisition de Creditas par Evolution Funding, étend la portée technologique à des milliers de détaillants indépendants. Les prêteurs fintech émettent des codes de prêt utilisables dans n'importe quelle concession, renforçant la flexibilité omnicanal. Le marché des prêts automobiles au Royaume-Uni évolue ainsi vers des modèles hybrides dans lesquels l'origination numérique s'inscrit dans une exécution physique, préservant la pertinence des concessionnaires tout en satisfaisant la demande des clients en matière de rapidité. La supervision du devoir envers le consommateur de la FCA garantit la parité tarifaire quel que soit le canal, renforçant la confiance dans les expériences numériques comme en magasin.

Analyse géographique
L'économie régionale façonne l'appétit pour le crédit : Londres et le Sud-Est affichent les soldes les plus importants, en raison d'un PIB par habitant de 69 077 GBP, soit plus du double du chiffre du Nord-Est. Des revenus plus élevés se traduisent par des montants de prêt moyens plus importants et une pénétration plus élevée des VE, renforçant le biais de croissance en faveur des zones métropolitaines. L'Écosse affiche une adoption des VE particulièrement marquée, soutenue par des dispositifs d'incitation développés, stimulant une forte demande de crédit-bail par sacrifice salarial.
L'Irlande du Nord est confrontée à des complications d'approvisionnement transfrontalières qui retardent parfois les livraisons de véhicules, amenant les prêteurs à prolonger les périodes de validité des offres. Le Pays de Galles et les Midlands connaissent un financement accru de véhicules commerciaux, car les entreprises logistiques modernisent leurs flottes pour se conformer aux exigences des zones à faibles émissions. L'expansion des zones à faibles émissions à Birmingham, Londres et Édimbourg stimule une croissance localisée des prêts VE qui dépasse les moyennes nationales, bien que les régions rurales privilégient encore le diesel en raison des contraintes de recharge.
Les banques challengers régionales s'associent à la British Business Bank pour orienter les garanties de financement d'actifs vers les PME, maintenant les taux d'approbation dans les zones économiquement plus faibles. Les plafonds de ratio prêt/valeur sur les prêts à la consommation varient modestement selon le code postal, les prêteurs prenant en compte les indicateurs de chômage et de valeur immobilière. Les prêteurs 100 % numériques comblent les lacunes géographiques historiques, permettant une intégration à distance quelle que soit la localisation du client. Les subventions pour l'infrastructure VE se concentrent dans les clusters urbains, élargissant encore la dispersion régionale de la demande. Malgré les disparités, les règles de la FCA maintiennent des normes unifiées de protection des consommateurs à l'échelle nationale, contraignant les prêteurs à faire varier les prix strictement en fonction du risque, sans biais lié au code postal.
Paysage réglementaire
La Financial Conduct Authority (FCA) est le principal régulateur du financement automobile au Royaume-Uni en vertu du Financial Services and Markets Act 2000 (FSMA), et les exigences de conduite sont renforcées par le régime Consumer Duty et les attentes de la FCA concernant la divulgation des commissions. Un point d'ancrage clé récent est la déclaration de politique de la FCA PS26/3 (mars 2026), qui a établi un dispositif de réparation à l'échelle du secteur du financement automobile axé sur les accords de commission discrétionnaire historiques (DCA) pour les contrats conclus entre le 6 avril 2007 et le 1er novembre 2024, structuré en deux tranches temporelles (du 6 avril 2007 au 31 mars 2014, et du 1er avril 2014 au 1er novembre 2024). Depuis le 28 janvier 2021, seuls les modèles de commission non discrétionnaires sont autorisés, ce qui pousse le marché vers une tarification et une documentation plus standardisées.
Le processus juridique est également devenu une couche significative sur le parcours réglementaire. Le 2 juillet 2026, le Tribunal supérieur (Upper Tribunal) a suspendu certaines parties du dispositif de réparation de la FCA suite à des contestations émanant d'entreprises telles que Volkswagen Financial Services, Mercedes-Benz Financial Services et Credit Agricole Auto Finance, des audiences étant prévues pour fin 2026 ou début 2027 et les mesures correctives étant confrontées à une incertitude de calendrier. Parallèlement, plusieurs grands prêteurs, dont Lloyds Banking Group, Santander Consumer (UK) et Close Brothers Motor Finance, ont indiqué qu'ils ne contesteraient pas le dispositif, privilégiant la certitude opérationnelle et la rigueur en matière de provisionnement plutôt qu'un contentieux prolongé.
Analyse de la chaîne de valeur
La chaîne de valeur du prêt automobile au Royaume-Uni commence par l'origination des véhicules (constructeurs OEM et réseaux de concessionnaires), puis se poursuit par la génération de la demande et la captation des clients via les concessionnaires agréés, les concessionnaires indépendants et les courtiers en financement, le point de vente en concession restant la principale voie d'origination. Les prêteurs comprennent des banques non captives, des filiales de financement captives des constructeurs, des banques challengers et des prestataires de services financiers non bancaires. Les captives bénéficient généralement d'une intégration étroite avec les systèmes des concessionnaires agréés et des programmes d'incitation des constructeurs pour rattacher le financement aux ventes de véhicules neufs, tandis que les indépendants et les canaux de véhicules d'occasion s'appuient davantage sur les réseaux de courtiers et la connectivité des plateformes.
La souscription et la prise de décision sont au cœur de la manière dont la valeur est délivrée, de plus en plus soutenues par l'intégration numérique, les données des bureaux de crédit et de l'open banking, ainsi que des moteurs de crédit automatisés qui raccourcissent les cycles d'approbation et de versement. Le financement et la gestion du bilan sont assurés par les dépôts bancaires et les marchés de gros pour les banques, et par les lignes de warehouse et la titrisation pour les prêteurs non bancaires, les exigences en matière de capital et de conformité influençant la tarification et l'appétence au risque. La réglementation modifie également l'économie de la distribution et la rémunération : depuis le 28 janvier 2021, seuls les modèles de commission non discrétionnaires sont autorisés, ce qui renforce la gouvernance sur la rémunération des concessionnaires et des courtiers et accroît l'importance accordée à une conception transparente des produits, à une documentation standardisée et à des pistes de preuves tout au long du parcours d'origination.
Paysage concurrentiel
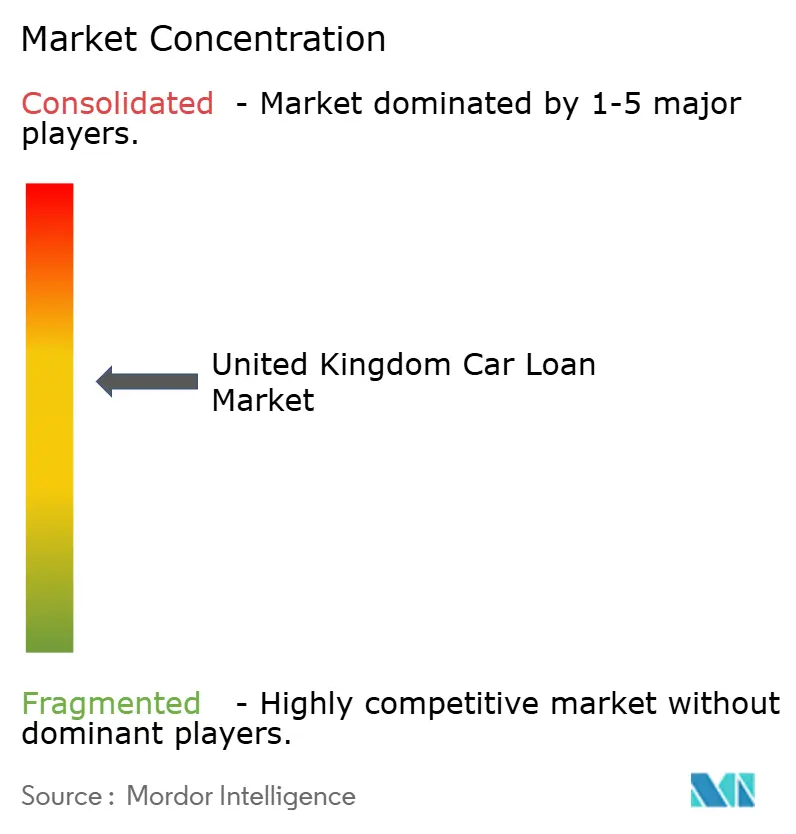
La concentration du marché reste modérée, aucune entité ne contrôlant plus d'un cinquième des originations. L'unité Black Horse de Lloyds, Volkswagen Financial Services, et Santander Consumer Royaume-Uni figurent parmi les leaders traditionnels, bien que chacun soit confronté à des atteintes réputationnelles liées à l'examen des commissions. Close Brothers détient un portefeuille de 2,016 milliards GBP et investit dans la prise de décision automatisée pour compenser la hausse des charges de conformité.
Les perturbateurs numériques intensifient la pression ; Blue Motor Finance traite 80 % des dossiers en moins de 60 secondes, fixant de nouveaux repères de rapidité. La titrisation de 300 millions GBP de Carmoola témoigne de la confiance des investisseurs dans les modèles de prêt par application. La consolidation s'accélère : Evolution Funding a racheté Creditas pour élargir la couverture des concessionnaires, tandis que du capital-risque a acquis des participations majoritaires dans LE Capital, combinant profondeur de capital et agilité technologique.
L'orientation stratégique se déplace vers des produits de cycle de vie VE associant financement, recharge et services énergétiques. Les captives se réorientent vers les ventes en modèle d'agence, récupérant la marge sur les concessionnaires mais assumant une plus grande responsabilité en matière d'expérience consommateur. Les banques traditionnelles explorent des infrastructures fintech en marque blanche pour moderniser leurs systèmes vieillissants. La compétence en matière de conformité devient un facteur de différenciation concurrentielle au titre du devoir envers le consommateur de la FCA, récompensant les prêteurs capables de démontrer des résultats cohérents et favorables aux clients via la transparence des données. Le marché des prêts automobiles au Royaume-Uni évolue ainsi selon deux axes jumeaux : l'échelle et la technologie, les gagnants combinant les deux.
Leaders du secteur des prêts automobiles au Royaume-Uni
Lloyds Banking Group (Black Horse)
Volkswagen Financial Services UK
Santander Consumer (UK)
Close Brothers Motor Finance
Toyota Financial Services UK
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le financement orienté véhicules électriques et flottes reste un espace vierge concret où les prêteurs peuvent élargir la portée de leurs produits au-delà de la location-vente ou de la location avec option d'achat personnelle standard, notamment via des structures de sacrifice salarial et de location avec contrat de services, qui intègrent une utilisation à coût fixe et réduisent l'exposition des consommateurs aux fluctuations de la valeur résiduelle des véhicules électriques d'occasion. Un signal concret est le lancement en juin 2026 par Santander Consumer UK d'un dispositif de voiture par sacrifice salarial administré via CLM Fleet Management, qui élargit l'accès des entreprises et crée une voie permettant aux prêteurs de vendre en complément des services d'assurance, de maintenance et de recharge via un canal unique dédié aux employeurs. Les captives des constructeurs et les unités de financement automobile détenues par des banques peuvent également approfondir les offres liées au cycle de vie des véhicules électriques, en s'appuyant sur l'évolution du parc induite par le mandat ZEV pour justifier des partenariats d'évaluation de l'état des batteries et une tarification plus granulaire fondée sur le risque pour les stocks électriques d'occasion.
La concurrence est de plus en plus façonnée par les capacités en matière de processus et de conformité, à la suite du programme de réparation mené par la FCA et d'un examen plus large de la conduite concernant les commissions. La déclaration de politique de la FCA PS26/3 (mars 2026) et la suspension par le Tribunal supérieur en juillet 2026 de certaines parties du dispositif ont accru l'importance de la préparation opérationnelle, de la capacité de traitement des réclamations et de la traçabilité des données pour les accords historiques, au-delà de la simple exécution en back-office. Cela favorise les opportunités pour les prêteurs et les intermédiaires capables de combiner la préqualification numérique, la transparence au point de vente et une documentation cohérente sur les canaux concessionnaires, courtiers et directs, tout en maintenant les preuves relatives au Consumer Duty. Cela crée également un espace pour les plateformes spécialisées de servicing, d'analytique et de flux de travail, qui aident les entreprises à assurer la remédiation et la conformité continue à moindre coût unitaire, soutenant une croissance durable dans les segments proches du prime sans revenir à des structures d'incitation opaques.
Développements récents du secteur
- Juin 2026 : Santander Consumer UK a lancé un nouveau dispositif de voiture par sacrifice salarial pour ses employés, administré via sa filiale CLM Fleet Management. Cette initiative élargit les canaux vers la location d'entreprise et diversifie la composition des revenus de son empreinte de financement de flottes.
- Avril 2026 : Volkswagen Financial Services UK a désigné Wrisk comme fournisseur d'assurance privilégié pour sa marque Volkswagen Commercial Vehicles. Ce partenariat élargit les capacités de financement et d'insurtech de bout en bout pour les clients de flottes.
- Avril 2026 : Lloyds Banking Group a décidé de ne pas engager de contestation juridique contre le dispositif de réparation du financement automobile de la FCA. Cette décision réduit le risque contentieux et soutient la stratégie de provisionnement dans le cadre du dispositif de la FCA.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Dans ce rapport, le marché du prêt automobile au Royaume-Uni couvre la valeur du financement utilisé par les consommateurs et les entreprises au Royaume-Uni pour acheter des voitures particulières neuves et d'occasion, où le remboursement s'effectue sur une durée définie par le biais d'un prêt ou d'un contrat de crédit similaire.
Exclusions du périmètre : nous excluons les achats en espèces et les produits liés aux véhicules qui ne constituent pas une valeur de financement, tels que les compléments d'assurance seule, les plans de maintenance et le crédit à la consommation non lié.
Aperçu de la segmentation
- Par type de fournisseur de prêt (valeur)
- Banques non-captives
- Services financiers non bancaires
- Fabricants d'équipements d'origine (captives)
- Autres fournisseurs
- Par type de véhicule (valeur)
- Voiture neuve
- Voiture d'occasion
- Par canal de distribution (valeur)
- Point de vente en concession
- Prêt direct en ligne
- Courtiers et places de marché
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour définir les limites du marché et construire la première couche d'hypothèses concernant la demande, la tarification et la composition des canaux au Royaume-Uni. Nous nous appuyons sur des séries de données publiques pouvant être vérifiées et actualisées, notamment les publications sur le crédit à la consommation de la Bank of England, les données sur les nouvelles affaires de financement automobile de la Finance and Leasing Association (FLA), les indicateurs des ménages et des revenus de l'Office for National Statistics (ONS), et les statistiques sur les véhicules du Department for Transport (DfT).
Nous examinons également les signaux réglementaires et de conduite susceptibles d'influer sur les originations et les structures de produits, tels que les publications et documents de consultation de la FCA, ainsi que les rapports annuels et présentations aux investisseurs des prêteurs ayant une exposition significative au Royaume-Uni. Lorsque les rapports publics ne sont pas suffisamment détaillés, nous recourons sélectivement à des abonnements payants pour les renseignements financiers d'entreprise et les actualités, et nous appliquons des vérifications au niveau des expéditions pour les flux d'importation et d'exportation de véhicules susceptibles d'influencer les volumes financés. Cette liste est illustrative et non exhaustive, d'autres sources publiques et propriétaires ayant également été examinées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires sont utilisés pour tester la manière dont le financement est réellement conclu au Royaume-Uni, y compris les évolutions de la composition des produits entre voitures neuves et d'occasion, la dynamique des canaux en concession par rapport aux parcours directs vers le consommateur, et le comportement en matière de souscription à mesure que les taux et les valeurs résiduelles évoluent. Nous nous entretenons avec un panel de prêteurs, d'intermédiaires et d'acteurs du marché, puis nous alignons les points de vue sur les principales régions du Royaume-Uni afin que les hypothèses ne se calquent pas trop étroitement sur une seule poche de demande locale.
Les enseignements tirés de ces discussions sont utilisés pour affiner des variables telles que les durées de contrat typiques, la tendance des taux d'approbation, les tendances de contribution des concessionnaires, et la répercussion des frais et des taux, avant la finalisation des résultats du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Directions générales (CXO) : 13 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 28 % |
| Acteurs plus petits : 16 % | Managers : 59 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une reconstruction descendante (top-down) du bassin de demande au Royaume-Uni en reliant l'activité d'achat de voitures à la part financée, puis en traduisant cela en valeur financée à l'aide des montants d'avance observés et des structures de produits. Une fois la vue d'ensemble construite, nous procédons à des vérifications croisées avec des approximations ascendantes (bottom-up) sélectives, telles que l'échantillonnage des divulgations des prêteurs, des vérifications par canal sur les tailles de ticket typiques, et des contrôles de cohérence sur les unités financées implicites par rapport aux indicateurs d'immatriculation de véhicules et de rotation des voitures d'occasion.
Les principales entrées utilisées dans le modèle comprennent l'activité des voitures neuves par rapport aux voitures d'occasion, la valeur moyenne des avances, la direction des taux d'intérêt et la pression sur l'accessibilité financière, les signaux d'approbation et de resserrement du crédit, ainsi que les évolutions de la distribution entre concessionnaires et direct. Lorsque les rapports de produits diffèrent selon la source, les écarts sont traités en faisant correspondre des catégories comparables et en utilisant des fourchettes basées sur des entretiens afin d'éviter les doubles comptages entre formes de crédit similaires.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par un lissage de séries temporelles courtes pour les indicateurs qui évoluent avec le cycle, tels que les flux de crédit à la consommation et la valeur des nouvelles affaires de financement automobile. La vision prospective finale n'est ajustée qu'après que les entrées primaires confirment si les changements sont structurels (par exemple, des évolutions durables de la composition des véhicules électriques) ou temporaires (par exemple, des reculs liés aux taux).
Validation des données et cycle de mise à jour
La validation s'effectue par des vérifications répétées des écarts entre signaux indépendants, afin que la valeur de financement modélisée s'aligne sur les indicateurs d'activité de financement automobile et l'orientation plus large du crédit à la consommation. Les valeurs aberrantes sont examinées au niveau des hypothèses, par exemple des hausses soudaines de la taille de ticket implicite ou de la part de canal qui ne correspondent pas à ce que les répondants observent sur le terrain.
Avant validation finale, le modèle et le récit sont examinés en plusieurs étapes pour confirmer que les définitions sont appliquées de manière cohérente au fil des années et que la logique de conversion des devises ne fausse pas les lignes de tendance. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des actions réglementaires majeures, des changements de taux marqués, ou des évolutions visibles des habitudes d'achat de voitures. Juste avant la livraison, une dernière relecture d'analyste est effectuée afin que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché du prêt automobile au Royaume-Uni selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les prêts automobiles au Royaume-Uni peuvent varier même lorsque le sujet semble identique, car certains éditeurs comptabilisent des produits de financement différents, mélangent des mesures de stock et de flux, ou appliquent des dates différentes pour la conversion des devises. Des différences apparaissent également lorsqu'une estimation est plus proche des nouvelles affaires conclues au cours d'une année, tandis qu'une autre reflète les encours ou un périmètre plus large de financement automobile.
Le tableau de référence présente un écart provenant principalement de ce qui est comptabilisé comme valeur de prêt automobile et de la rapidité avec laquelle les hypothèses sont actualisées. Dans le modèle de Mordor Intelligence, la valeur est ancrée au financement spécifiquement automobile lié aux achats de véhicules, plutôt que de mélanger des lignes de crédit à la consommation plus larges qui ne sont pas explicitement liées à une transaction automobile.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 77,73 milliards USD (2025) | |
| Association sectorielle A | 68,50 milliards USD (2025) | Se rapproche davantage des avances de nouvelles affaires annuelles capturées à partir des rapports des membres, ce qui peut sous-estimer la valeur totale du marché lorsque l'activité non membre et certains canaux indirects ne sont pas entièrement représentés. |
| Cabinet de conseil mondial B | 92,40 milliards USD (2025) | Utilise une définition plus large du financement automobile pouvant mélanger les prêts automobiles avec des produits de crédit adjacents et des mesures basées sur les soldes, ce qui peut relever la valeur déclarée par rapport à un financement lié aux transactions. |
En comparant les trois chiffres, l'estimation la plus basse suit une lentille de reporting plus étroite centrée sur les nouvelles avances, tandis que l'estimation la plus élevée élargit probablement le périmètre et mélange des mesures qui ne sont pas strictement comparables. En maintenant les étapes liées à des indicateurs observables d'achat et de financement automobile, puis en les validant par des entretiens et des vérifications croisées, le chiffre final reste traçable et reproductible pour la prise de décision.


Questions clés traitées dans le rapport
Quel segment de fournisseurs connaît la croissance la plus rapide dans le financement automobile au Royaume-Uni ?
Les services financiers non bancaires, portés par les prêteurs fintech, devraient croître à un TCAC de 4,83 % jusqu'en 2031.
Pourquoi les prêts pour voitures d'occasion sont-ils plus populaires que les prêts pour voitures neuves ?
Les véhicules d'occasion offrent une meilleure valeur dans un contexte d'incertitude économique, représentant 57,05 % des soldes de prêts en 2025 et le taux de croissance le plus élevé à 5,46 %.
Comment le mandat ZEV va-t-il impacter la demande de prêts automobiles ?
L'obligation d'atteindre 80 % de ventes de VE d'ici 2030 stimule la demande de produits de financement VE vert spécialisés et de régimes de sacrifice salarial pour flottes.
Quel risque réglementaire menace le plus les prêteurs ?
Une indemnisation potentielle de 9 à 18 milliards GBP au titre des commissions discrétionnaires passées pourrait contraindre les fonds propres et accélérer la consolidation du marché.
Les originations numériques remplacent-elles le financement au point de vente en concession ?
Les canaux en ligne progressent rapidement, mais le point de vente en concession capte encore 70,65 % des originations, suggérant un avenir hybride combinant les deux expériences.
Quelle est la taille du marché des prêts automobiles au Royaume-Uni en 2026 ?
Il s'établit à 81,08 milliards USD et devrait atteindre 100,21 milliards USD d'ici 2031 à un TCAC de 4,32 %.
Dernière mise à jour de la page le:


