
Taille et part du marché des dispositifs esthétiques des Émirats arabes unis (EAU)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 174.72 Millions de dollars américains |
| Taille du Marché (2026) | 196.64 Millions de dollars américains |
| Taille du Marché (2031) | 354.97 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 12.54 % |
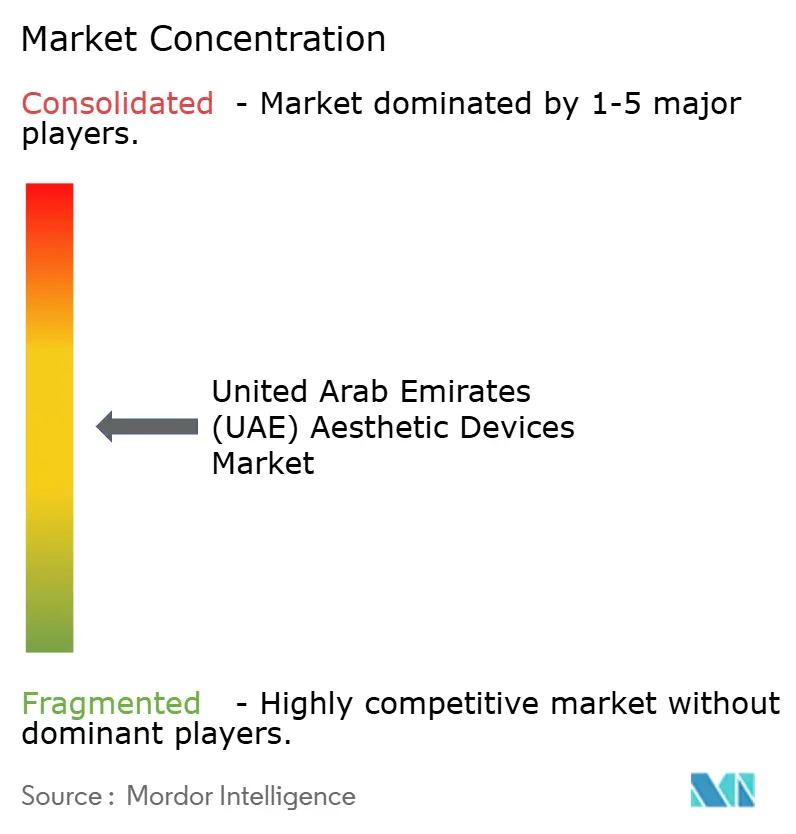
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs esthétiques des Émirats arabes unis (EAU) par Mordor Intelligence
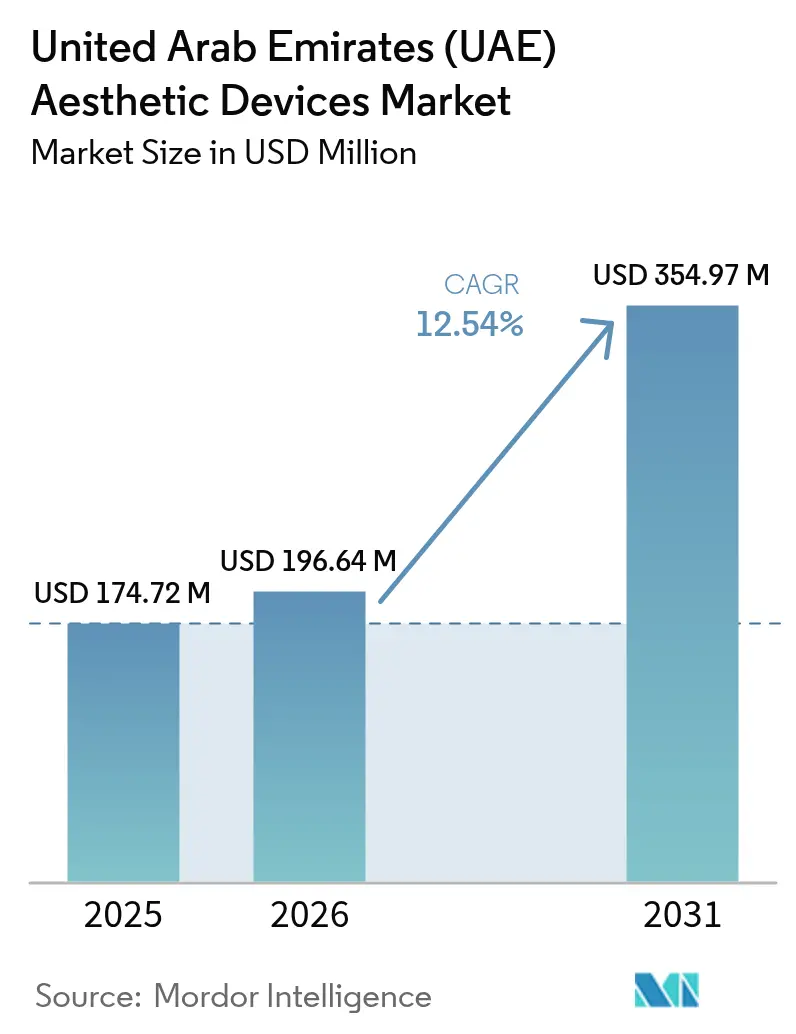
La taille du marché des dispositifs esthétiques des Émirats arabes unis devrait passer de 174,72 millions USD en 2025 à 196,64 millions USD en 2026 et devrait atteindre 354,97 millions USD d'ici 2031 à un CAGR de 12,54 % sur la période 2026-2031.
Cette expansion rapide reflète l'émergence du pays en tant que premier centre de tourisme médical du Moyen-Orient, où l'hôtellerie de luxe et la technologie de pointe convergent pour attirer aussi bien les patients nationaux qu'internationaux. La croissance est portée par l'augmentation des volumes de procédures, les réformes favorables du Visa d'Or et les revenus disponibles élevés qui encouragent les dépenses discrétionnaires en améliorations cosmétiques. Une refonte réglementaire concomitante, menée par le nouvel Établissement des médicaments des Émirats, simplifie les approbations de dispositifs, tandis que les modèles de crédit-bail de dispositifs réduisent les coûts initiaux pour les cliniques et accélèrent l'adoption technologique. L'intensification de la concurrence entre les marques mondiales et les distributeurs locaux stimule davantage l'innovation, notamment dans les plateformes à base d'énergie qui répondent à la demande de solutions peu invasives.
Points clés du rapport
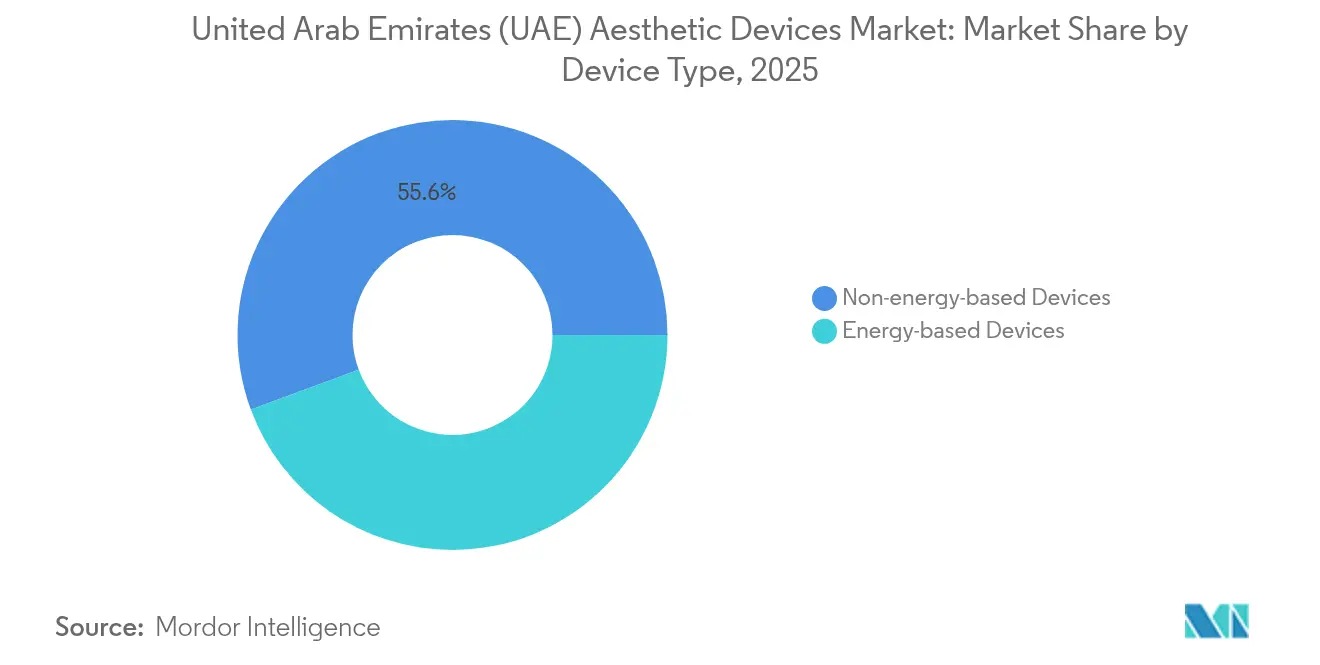
- Par type de dispositif, les systèmes sans énergie détenaient 55,63 % de la part de marché des dispositifs esthétiques des EAU en 2025. Les plateformes à radiofréquence devraient afficher le CAGR le plus rapide, soit 17,38 %, jusqu'en 2031.
- Par application, le remodelage et le raffermissement cutané représentaient une part de revenus de 32,58 % en 2025. Le contourage corporel et la réduction de la cellulite sont en voie de progresser à un CAGR de 15,89 % entre 2026 et 2031.
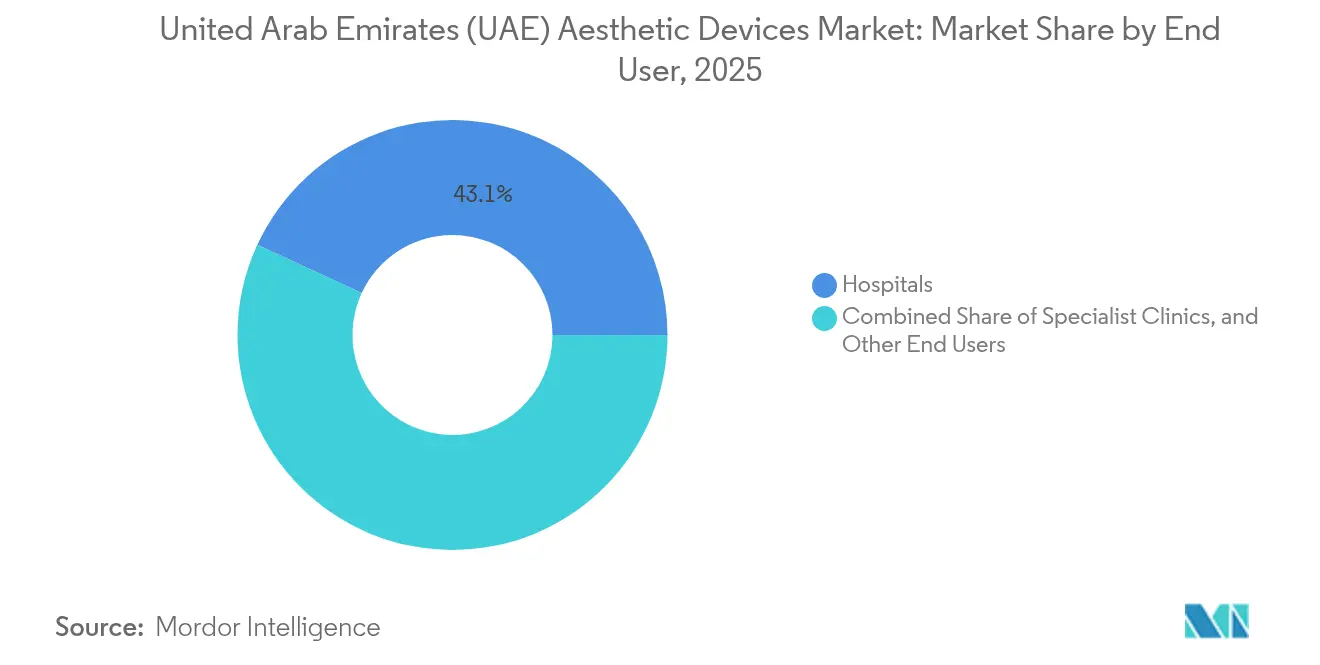
- Par utilisateur final, les hôpitaux détenaient une part de 43,11 % de la taille du marché des dispositifs esthétiques des EAU en 2025, tandis que les cliniques spécialisées et multi-spécialités devraient enregistrer un CAGR de 14,67 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des dispositifs esthétiques des Émirats arabes unis (EAU)
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor du tourisme médical entrant | +3.2% | Dubai Healthcare City, zones médicales d'Abou Dabi | Long terme (≥ 4 ans) |
| Augmentation du volume des procédures cosmétiques | +2.8% | EAU à l'échelle nationale, concentré à Dubaï et Abou Dabi | Moyen terme (2-4 ans) |
| Modèles de crédit-bail de dispositifs réduisant les dépenses d'investissement pour les cliniques | +2.1% | EAU à l'échelle nationale, notamment pour les petites cliniques | Court terme (≤ 2 ans) |
| Augmentation du revenu disponible des résidents des EAU | +1.9% | EAU à l'échelle nationale, impact plus élevé dans les Émirats du Nord | Moyen terme (2-4 ans) |
| Réformes du Visa d'Or stimulant les séjours bien-être | +1.5% | Dubaï, quartiers de santé haut de gamme d'Abou Dabi | Long terme (≥ 4 ans) |
| Acquisition de patients par l'IA et téléconsultations | +1.1% | Infrastructures technologiquement avancées à Dubaï et Abou Dabi | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor du tourisme médical entrant
Le pays a accueilli 691 000 touristes médicaux en 2023, dont une part notable à la recherche de soins esthétiques.[1]Ministère de l'Économie des EAU, "Visa d'Or pour les investisseurs," moec.gov.ae Dubai Healthcare City délivre des visas médicaux spécialisés qui facilitent l'accès transfrontalier des patients. L'engagement du gouvernement à consacrer 112,7 milliards AED aux infrastructures de santé d'ici 2027 renforce les capacités d'offre. Des établissements haut de gamme, tels que l'American Hospital Dubai et Aesthetics by King's, proposent des expériences hôtel-clinique intégrées au marché, renforçant la position des EAU en tant que destination de luxe pour les dispositifs esthétiques. Les patients internationaux attendent des équipements de pointe, ce qui incite les prestataires à investir massivement dans de nouvelles plateformes justifiant des tarifs premium. Les flux continus du tourisme médical stabilisent les sources de revenus et élèvent les cycles de renouvellement des équipements pour préserver la réputation des marques.
Augmentation du volume des procédures cosmétiques
Le nombre de procédures à Dubaï a doublé entre 2022 et 2024, sous l'effet de la visibilité sur les réseaux sociaux, de la culture du bien-être et de la participation croissante des hommes, qui ont accru la demande globale. Les patients masculins représentaient 47 % des interventions en 2024, réduisant un écart historique entre les sexes et élargissant la base de patients. Les dépenses en services chirurgicaux et non chirurgicaux ont atteint 300 millions AED, soutenues par l'une des densités de chirurgiens plasticiens par habitant les plus élevées au monde. Le mix de traitements évolue vers des options de contourage corporel plutôt que des chirurgies faciales, reflétant les priorités des consommateurs pour des résultats rapides avec un temps d'arrêt minimal. L'augmentation du débit de procédures accroît directement l'utilisation des injectables, des lasers et des nouveaux dispositifs à radiofréquence, soutenant les cycles d'approvisionnement à long terme pour les cliniques qui doivent actualiser leur technologie pour rester compétitives.
Modèles de crédit-bail de dispositifs réduisant les dépenses d'investissement pour les cliniques
Les petites et moyennes cliniques font face à des obstacles de coûts lorsqu'elles acquièrent des systèmes laser ou à radiofréquence à forte intensité de capital. Les structures de crédit-bail flexibles répartissent les dépenses sur plusieurs années, permettant aux exploitants de diversifier leurs menus de services sans débours initiaux importants. Les fournisseurs bénéficient de flux de revenus prévisibles, tandis que les cliniques augmentent leurs volumes de patients en communiquant sur l'accès à des technologies de pointe, renforçant ainsi la dynamique de croissance de l'écosystème global.
Augmentation du revenu disponible des résidents des EAU
La diversification économique et les initiatives du Visa d'Or attirent des individus à valeur nette élevée, élargissant la clientèle nationale pour les services esthétiques.[2]My 1Health, "Meilleurs pays pour les partenariats de tourisme médical en 2025," my1health.com Le segment de la médecine esthétique croît à un rythme de 10 % par an, comme en témoigne la hausse signalée par les hôpitaux Aster dans les soins de la peau, l'esthétique dentaire et les injectables. Les résidents valorisent les traitements à la demande qui s'alignent sur leurs aspirations de vie axées sur la jeunesse éternelle, favorisant des visites récurrentes régulières pour des injections de toxine botulique ou des compléments de filler dermique. Les cliniques répondent en acquérant des dispositifs haut de gamme offrant des résultats plus rapides, alimentant les pipelines des fournisseurs et suscitant une concurrence tarifaire entre les prestataires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Absence de remboursement par les assurances | -2.3% | EAU à l'échelle nationale | Long terme (≥ 4 ans) |
| Stigmate social au sein des sous-populations conservatrices | -1.8% | EAU à l'échelle nationale, variable selon l'émirat | Moyen terme (2-4 ans) |
| Pénurie de médecins esthétiques certifiés par un conseil | -1.5% | EAU à l'échelle nationale, critique dans les Émirats du Nord | Court terme (≤ 2 ans) |
| Retards d'approbation réglementaire pour les nouveaux dispositifs | -0.9% | Niveau fédéral des EAU | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Absence de remboursement par les assurances
La plupart des procédures esthétiques demeurent électives et sont exclues des plans d'assurance maladie, entraînant des coûts à la charge du patient allant de 5 000 à 50 000 USD. Les dispositifs de financement aident, mais ne comblent pas totalement les écarts d'accessibilité pour les résidents à revenus moyens. Les décisions d'achat des hôpitaux reposent souvent sur les volumes assurés ; aussi l'absence de remboursement oriente-t-elle l'attention des prestataires vers une clientèle aisée et peut-elle restreindre la rotation des dispositifs dans les établissements publics.
Stigmate social au sein des sous-populations conservatrices
Bien que l'acceptation soit en hausse, des poches de sentiment conservateur associent encore l'amélioration cosmétique à la vanité, freinant la demande dans certaines communautés.[3]Nick Webster, "La demande de chirurgie plastique double à Dubaï alors que la dépendance à la technologie prend son tribut," The National, thenationalnews.com Des disparités géographiques persistent, Dubaï et Abou Dabi affichant le taux d'adoption le plus élevé comparativement aux Émirats du Nord. Les campagnes de sensibilisation et les recommandations d'influenceurs normalisent progressivement les traitements en tant que forme de prévention et d'autosoins. Les cliniques adaptent leur communication pour mettre l'accent sur la sécurité et le bien-être, plutôt que sur la seule beauté, atténuant ainsi la résistance culturelle au fil du temps.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de dispositif : les plateformes sans énergie maintiennent leur leadership dans un contexte d'essor de la radiofréquence
La taille du marché des dispositifs esthétiques des EAU pour les systèmes sans énergie détenait une part de 55,63 % en 2025, soulignant la popularité des injectables et des kits de distribution par microcanulle. L'attrait constant de la toxine botulique et des fillers dermiques maintient la demande à un niveau stable, grâce à leurs résultats visibles immédiats et à leur faible temps d'indisponibilité. Les cliniques associent les séances d'injectables à des traitements complémentaires tels que les masques LED, créant des opportunités de ventes croisées qui renforcent les relations avec les fournisseurs.
Les technologies à base d'énergie enregistrent collectivement une croissance plus rapide, avec les équipements à radiofréquence dont le CAGR est projeté à 17,38 % jusqu'en 2031. Les consommateurs répondent positivement aux effets de raffermissement cutané et de remodelage corporel non chirurgicaux. Les fournisseurs capitalisent sur cette tendance en intégrant une surveillance de la température en temps réel pour améliorer la sécurité. Les plateformes laser maintiennent leur pertinence pour l'épilation sur des populations à phototypes mixtes, tandis que les dispositifs à lumière pulsée intense (IPL) gagnent en adoption pour les problèmes de pigmentation courants dans les climats ensoleillés. Les appareils de lipolyse par ultrasons et de cryolipolyse répondent à une demande de niche parmi les patients refusant une liposuccion invasive, et les dispositifs à plasma trouvent un écho pour le rajeunissement des paupières. Le processus de certification rigoureux mais efficace de l'Établissement des médicaments des Émirats renforce la confiance des cliniciens et favorise une diversification continue au sein du marché des dispositifs esthétiques des EAU.
À moyen terme, les programmes de crédit-bail permettent aux petites structures de tester des postes de travail multimodaux combinant radiofréquence, ultrasons et lumière pulsée. Les fournisseurs se différencient en proposant des formations aux opérateurs et une maintenance prédictive, garantissant une disponibilité 24h/24 et 7j/7 qui correspond aux attentes des consommateurs pour des rendez-vous le jour même. À mesure que l'adoption des dispositifs à base d'énergie s'étend, les traitements sans énergie coexisteront plutôt que d'être supplantés, créant des sources de revenus complémentaires pour les prestataires souhaitant offrir des solutions esthétiques complètes.


Par application : le contourage corporel prend de l'élan au-delà de la focalisation sur le visage
Le remodelage et le raffermissement cutané représentaient 32,58 % des revenus en 2025, reflétant le besoin climatique de réparation des dommages causés par la lumière et de stimulation du collagène. Le laser fractionné, la microneedling à radiofréquence et le remodelage au plasma offrent des améliorations de texture visibles, ancrant les menus de services de nombreuses cliniques. La demande reste élevée parmi les résidents qui recherchent un rajeunissement sans temps d'arrêt social prolongé, avec des offres souvent regroupées dans des abonnements annuels aux soins de la peau assurant un trafic récurrent.
Le contourage corporel et la réduction de la cellulite surpasseront toutes les autres indications avec un CAGR de 15,89 %. L'essor de la culture fitness, l'exposition aux standards de beauté mondiaux et la visibilité sur les réseaux sociaux incitent les consommateurs à rechercher des silhouettes sculptées. Les dispositifs de réduction des graisses non invasifs, tels que la cryolipolyse et les systèmes électromagnétiques focalisés à haute intensité, séduisent les professionnels pressés par le temps. Les prestataires investissent dans des plateformes complémentaires à ondes de choc qui améliorent le drainage lymphatique et amplifient les résultats de la lipolyse, stimulant les revenus cumulatifs.
Les services d'épilation maintiennent leur résilience parce que les normes culturelles favorisent une peau lisse et que le climat chaud toute l'année du pays fait du maillot de bain un choix courant. Les technologies laser et IPL bénéficient d'un large attrait selon les sexes et les phototypes, avec les systèmes à diode et à alexandrite souvent cités pour leur haut débit. Les procédures d'élimination des tatouages et de la pigmentation sont en hausse à mesure que les normes en matière de body art évoluent ; l'amélioration des vitesses des lasers Q-switch raccourcit les durées de traitement, augmentant l'accessibilité financière. La gestion de l'acné et des cicatrices bénéficie des avancées en thérapie par lumière bleue et en microneedling à radiofréquence, tandis que la demande de dispositifs d'augmentation mammaire croît sélectivement parmi les expatriés plus jeunes. Collectivement, ces applications consolident le marché des dispositifs esthétiques des EAU en tant que destination pour des solutions d'amélioration de la tête aux pieds.
Par utilisateur final : les cliniques élargissent leur avance grâce à des modèles commerciaux agiles
Les hôpitaux détenaient une part de revenus de 43,11 % en 2025, soutenus par des blocs opératoires intégrés, des unités de soins postopératoires et une surveillance réglementaire établie garantissant des soins axés sur la sécurité des patients. De nombreux établissements disposent d'ailes cosmétiques dédiées proposant des options chirurgicales et non chirurgicales, tirant parti des références inter-spécialités provenant de la dermatologie, de la chirurgie bariatrique et de la dentisterie. Ces institutions négocient généralement des accords d'achat basés sur les volumes, permettant d'obtenir des tarifs avantageux pour les consommables et les lasers haut de gamme.
Les cliniques spécialisées et multi-spécialités devraient cependant enregistrer un CAGR de 14,67 % jusqu'en 2031, bénéficiant d'environnements de service de type boutique, d'horaires d'exploitation flexibles et d'une agilité marketing. Les nouveaux entrants positionnent leurs cliniques dans des centres commerciaux haut de gamme et des quartiers chics, réduisant le temps de déplacement des patients et intégrant les traitements esthétiques dans les activités de style de vie habituelles. Les exploitants de cliniques adoptent des plans d'abonnement et des programmes de fidélité, favorisant des flux de trésorerie prévisibles qui soutiennent les mises à niveau rapides des dispositifs. Les tendances de consolidation, comme l'acquisition par Medcare d'une participation de 60 % dans les cliniques Skin111, illustrent la façon dont les réseaux réalisent des économies d'échelle en matière d'approvisionnement et d'image de marque.
Les autres prestataires comprennent les cabinets dermatologiques et les centres de bien-être qui associent médecine fonctionnelle, coaching minceur et compléments esthétiques. Ces environnements privilégient des dispositifs compacts et multimodaux qui maximisent l'efficacité de l'espace au sol. Les programmes de formation des fournisseurs garantissent une utilisation sûre même pour les médecins généralistes qui s'étendent à l'esthétique, élargissant davantage la base d'utilisateurs du marché des dispositifs esthétiques des EAU.
Analyse géographique
Dubaï et Abou Dabi représentent plus des deux tiers des dépenses au sein du marché des dispositifs esthétiques des EAU, grâce à leurs aéroports de classe mondiale, leur hôtellerie de luxe et leur concentration de richesses. Les touristes médicaux arrivant via l'aéroport international de Dubaï planifient souvent des traitements lors de séjours de loisirs prolongés, permettant aux cliniques de proposer des forfaits de procédures associés à des hébergements hôteliers. Le zonage spécialisé de Dubai Healthcare City facilite l'obtention de licences en un seul lieu, attirant des marques internationales qui préfèrent des installations clés en main. La clarté réglementaire, combinée à une forte pénétration des paiements numériques, accélère l'intégration des patients et la monétisation des dispositifs.
Le Département de la santé d'Abou Dabi gère un Registre technologique qui évalue la sécurité, l'efficacité et le rapport coût-efficacité des équipements d'investissement avant approbation, fournissant aux prestataires des critères transparents qui encouragent l'adoption précoce. L'accent mis par l'émirat sur les hôpitaux intelligents soutient l'intégration de la robotique dotée d'IA dans les transplantations capillaires et les systèmes de guidage laser. Les initiatives de co-investissement gouvernemental réduisent le risque financier pour les premiers projets pilotes, accélérant ainsi la diffusion des plateformes à base d'énergie dans les partenariats public-privé.
Les Émirats du Nord, notamment Charjah, Ras Al Khaïmah et Fujaïrah, affichent actuellement une pénétration plus faible mais offrent un potentiel de développement sur terrain vierge significatif. La croissance des pôles industriels et l'élargissement des segments à revenus moyens créent une demande non exploitée pour des traitements à prix intermédiaire. Les unités esthétiques mobiles et les chaînes de cliniques franchisées explorent ces zones, adoptant fréquemment des modèles de dispositifs à la facturation à l'usage pour tester la réponse du marché. À terme, les améliorations des infrastructures et les incitations au recrutement de médecins devraient réduire les disparités régionales, élargissant l'empreinte globale du marché des dispositifs esthétiques des EAU.
Sur le plan stratégique, la position du pays entre l'Europe, l'Asie et l'Afrique permet aux fabricants d'utiliser les EAU comme plaque tournante de réexportation. Les unités d'entreposage de la Zone franche de Jebel Ali réduisent les délais de livraison vers le Golfe, l'Afrique de l'Est et l'Asie du Sud. Des partenariats tels que l'accord de distribution de Cynosure-Lutronic avec Amico Aesthetics illustrent la façon dont les marques mondiales tirent parti de l'expertise locale pour une montée en puissance rapide, renforçant le rôle du pays en tant que passerelle d'innovation pour la technologie esthétique.
Paysage réglementaire
Les Émirats arabes unis réglementent les dispositifs esthétiques principalement par le biais des contrôles fédéraux sur les dispositifs médicaux, la supervision étant centralisée sous l'égide de l'Emirates Drug Establishment (EDE) suite au décret-loi fédéral n° (38) de 2024. À compter du 29 décembre 2025, l'EDE a repris 44 services essentiels auparavant assurés par le Ministère de la Santé et de la Prévention (MOHAP), y compris les autorisations de commercialisation des dispositifs médicaux et les permis d'importation-exportation. Cela consolide l'application des règles autour de l'authenticité des produits, de l'étiquetage et de la responsabilité réglementaire locale.
L'accès au marché dépend de l'enregistrement des équipements médicaux via la filière EDE, généralement appuyé par une documentation de conformité reconnue internationalement (par exemple des preuves liées au marquage CE et une documentation de système qualité telle que l'ISO). Il exige également une structure de titulaire d'autorisation de commercialisation agréée localement (par exemple un bureau commercial ou un entrepôt médical) avant l'enregistrement du produit. La conformité côté prestataires est en outre façonnée par des cadres au niveau des émirats, notamment les normes de la Dubai Health Authority (DHA) relatives aux procédures cosmétiques non chirurgicales (finalisées en 2025). Ces normes fixent des exigences en matière d'installations et de pratiques à Dubaï pour les services cosmétiques non chirurgicaux qui utilisent couramment des lasers, des IPL, des RF et d'autres systèmes à base d'énergie.
Paysage concurrentiel
Le marché des dispositifs esthétiques des EAU affiche une concentration modérée. AbbVie (Allergan Aesthetics) domine les injectables, tandis que Candela, Cynosure, Lumenis et InMode dominent diverses catégories à base d'énergie. La différenciation stratégique se concentre sur les postes de travail multimodaux et les écosystèmes de consommables qui verrouillent les prestataires dans des chaînes d'approvisionnement propriétaires. Les marges élevées attirent de nouveaux entrants, mais les exigences strictes de l'Établissement des médicaments des Émirats agissent comme des filtres de qualité.
Les récents pivots stratégiques comprennent l'accord de distribution exclusif au Moyen-Orient de Cynosure-Lutronic, qui regroupe la formation clinique, la garantie et le marketing intégré pour accélérer l'adoption. Candela investit dans des laboratoires de démonstration locaux afin de proposer des ateliers pratiques aux médecins, renforçant l'adhérence aux produits. Pendant ce temps, Galderma et Merz Aesthetics renforcent leurs franchises d'injectables avec des gammes de soins de la peau complémentaires, prolongeant la valeur du cycle de vie des patients.
Les programmes de crédit-bail de dispositifs gagnent en popularité, notamment parmi les jeunes entreprises situées dans les zones de commerce de luxe. Venus Concept propose des accords de type abonnement qui regroupent matériel, mises à jour logicielles et supports marketing dans un abonnement mensuel, minimisant les dépenses d'investissement. L'intégration de l'IA est le prochain champ de bataille : les fournisseurs s'empressent d'intégrer des analyses en temps réel qui ajustent automatiquement les paramètres d'énergie en fonction du phénotype du patient, améliorant ainsi les résultats et la documentation pour la conformité médico-légale. Les fusions, comme le déploiement continu des cliniques CosmeSurge sous Aster DM Healthcare, témoignent de modèles synergiques où le capital d'entreprise soutient une expansion agressive de l'empreinte, garantissant un approvisionnement soutenu en équipements.
Leaders du secteur des dispositifs esthétiques des Émirats arabes unis (EAU)
Bausch Health Companies Inc. (Solta Medical)
Abbvie Inc. (Allergan PLC)
Sisram Medical (Alma Lasers)
Cynosure Inc
Candela Medical
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le transfert, depuis décembre 2025, des services réglementaires relatifs aux dispositifs médicaux vers l'Emirates Drug Establishment (EDE) crée des opportunités pour les fabricants et distributeurs de standardiser les enregistrements, l'étiquetage et les processus post-commercialisation à travers des réseaux de cliniques multi-émirats. Les fournisseurs disposant de structures locales solides (bureau commercial ou entrepôt médical) et de dossiers de dispositifs complets peuvent réduire les frictions liées au lancement de nouveaux produits. Parallèlement, les cliniques de Dubaï continuent d'opérer selon les exigences de la Dubai Health Authority (DHA) pour les procédures cosmétiques non chirurgicales, ce qui favorise le regroupement par les fournisseurs de dispositifs avec formation, protocoles et documentation prête pour la conformité.
Les évolutions dans la composition des procédures à Dubaï et à Abou Dabi soutiennent également l'investissement dans des offres peu invasives et fondées sur des protocoles, combinant injectables et traitements à base d'énergie au sein d'un même parcours patient. L'expansion des services, comme l'élargissement par Skin111 de ses offres axées sur les injectables à Dubaï en février 2026, renforce la demande pour une planification de traitement axée sur la précision et pour des technologies complémentaires, notamment l'imagerie et les outils de consultation, ainsi que pour des protocoles de traitement multimodaux reliant consommables et dispositifs. Les modèles de location de dispositifs et de paiement à l'usage restent un levier d'entrée pratique pour les petites cliniques et pour l'expansion vers les Émirats du Nord, contribuant à un déploiement plus large des plateformes RF, laser et de remodelage corporel sans lourd investissement initial (CAPEX).
Développements récents du secteur
- Mars 2026 : AbbVie (Allergan Aesthetics) a annoncé une nouvelle étude de consommateurs à l'échelle mondiale ainsi que des ressources pédagogiques actualisées liées à son approche AA Signature. L'initiative soutient les cliniques et formateurs en intégrant des protocoles à travers les services d'injectables et de dispositifs, élargissant les orientations pour une planification de traitement multimodale.
- Septembre 2025 : AbbVie (Allergan Aesthetics) a mis en avant son approche de traitement multimodal AA Signature lors de l'AMWC Dubaï (tenu du 1er au 3 octobre 2025). L'accent mis sur la qualité de la peau et les cadres de traitement combiné renforce la vente basée sur des protocoles et peut accroître le report de demande vers des procédures et consommables complémentaires liés aux dispositifs dans les cliniques de Dubaï.
- Juillet 2024 : Heka Trading a lancé les machines avancées Lumenis aux Émirats arabes unis. Une disponibilité locale plus large de plateformes établies à base d'énergie soutient les cycles de mise à niveau des cliniques et élargit le choix des prestataires dans des applications à fort volume telles que le resurfaçage cutané, le raffermissement et l'épilation.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché des dispositifs esthétiques aux Émirats arabes unis couvre les revenus des dispositifs utilisés pour des procédures cosmétiques et liées à l'apparence, réalisées dans des établissements cliniques et assimilés au sein des Émirats arabes unis.
Exclusions de périmètre : nous excluons les cosmétiques purement topiques et les produits de beauté sans dispositif, ainsi que les services généraux de spa n'utilisant aucun dispositif esthétique.
Aperçu de la segmentation
- Par type de dispositif
- Dispositifs à base d'énergie
- À base de laser
- À base de lumière pulsée intense (IPL)
- À base de radiofréquence
- À base d'ultrasons
- Cryolipolyse et dispositifs à base de plasma
- Dispositifs sans énergie
- Toxine botulique
- Fillers dermiques et fils tenseurs
- Peelings chimiques
- Microdermabrasion
- Implants
- Mésothérapie et autres
- Dispositifs à base d'énergie
- Par application
- Remodelage et raffermissement cutané
- Contourage corporel et réduction de la cellulite
- Épilation
- Élimination des tatouages et de la pigmentation
- Augmentation mammaire
- Traitement de l'acné et des cicatrices
- Autres applications
- Par utilisateur final
- Hôpitaux
- Cliniques spécialisées et multi-spécialités
- Autres utilisateurs finaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et constituer une base factuelle pratique concernant l'adoption des procédures, la capacité de soins et la disponibilité des dispositifs aux Émirats arabes unis. Nous avons généralement fait référence à des sources publiques telles que les portails des autorités sanitaires des Émirats arabes unis et les mises à jour des licences, les statistiques douanières et commerciales, les revues cliniques à comité de lecture, les bases de données de brevets, ainsi que les publications d'associations ou de conférences liées à la dermatologie et à la chirurgie plastique.
Parallèlement, nous avons examiné les rapports annuels d'entreprises, les présentations aux investisseurs, les brochures produits et la couverture de presse reconnue afin de comprendre les lancements de dispositifs, les circuits d'importation et l'orientation des prix par type de technologie. Le cas échéant, un abonnement payant axé sur les données financières des entreprises et l'actualité a été utilisé pour recouper les signaux d'activité des entreprises, et une base de données de suivi des expéditions au niveau import-export a été utilisée de manière sélective pour vérifier la cohérence des tendances de flux de dispositifs. Les sources listées ici sont illustratives, et nous avons également utilisé de nombreuses autres références publiques pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont été menés par le biais d'entretiens avec des experts et d'enquêtes structurées auprès d'un ensemble de distributeurs de dispositifs, d'opérateurs de cliniques, d'équipes d'achat hospitalières et de spécialistes en exercice qui perçoivent tôt les évolutions de la demande de procédures. Comme il s'agit d'un marché exclusivement propre aux Émirats arabes unis, nous avons équilibré les échanges entre les principaux émirats et entre la demande de dispositifs à base d'énergie et sans énergie, afin de pouvoir corriger les hypothèses relatives à l'utilisation, aux cycles de remplacement et aux prix de vente moyens là où les indicateurs documentaires étaient limités.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 31 % | Cadres dirigeants : 13 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 35 % |
| Petits acteurs : 14 % | Managers : 52 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été établi selon une approche descendante et ascendante, dans laquelle nous avons reconstitué le bassin de demande à partir de l'activité des procédures et de la capacité de prestation de soins aux Émirats arabes unis, puis l'avons recoupé à l'aide de signaux du côté de l'offre. En pratique, nous avons relié des indicateurs tels que la capacité des cliniques et des hôpitaux, la composition des procédures courantes (épilation, resurfaçage et raffermissement cutané, remodelage corporel et élimination de la pigmentation), les taux d'utilisation des dispositifs par parc installé, les cycles de remplacement et les fourchettes de prix de vente moyens typiques par technologie.
Une fois la base de 2025 fixée, les prévisions se sont appuyées sur l'analyse de scénarios. Cette approche est plus facile à expliquer et à auditer lorsque les moteurs du marché peuvent évoluer rapidement en fonction de la réglementation, des flux touristiques et du sentiment des consommateurs. Les taux de croissance ont été établis après vérification d'une courte liste de variables évoquées lors des entretiens, telles que les ouvertures de nouvelles cliniques, la disponibilité des praticiens, l'intensité du financement et des promotions, ainsi que le glissement vers des traitements non invasifs. Lorsque les données ascendantes étaient incomplètes, par exemple la couverture des petites cliniques, nous avons comblé les lacunes par extrapolation basée sur des ratios, puis corrigé ce résultat à l'aide des retours d'experts et de contrôles de cohérence par rapport au bassin de demande global.
Validation des données et cycle de mise à jour
La validation a été réalisée par le biais de multiples contrôles afin que le chiffre final reste cohérent avec les signaux réels du marché. Nous avons comparé les résultats du modèle à des indicateurs indépendants tels que les volumes de procédures évoqués par les praticiens, l'orientation des tendances d'importation d'équipements et les schémas d'utilisation attendus par technologie, puis examiné toute valeur atypique avant validation finale.
En cas d'écart important, nous réexaminons les hypothèses et déclenchons des prises de contact ciblées avec les répondants concernés afin de confirmer si le changement est structurel ou temporaire. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements réglementaires majeurs ou des variations brutales de la demande. Avant la livraison, nous effectuons une dernière relecture afin que les clients reçoivent la vision la plus actuelle possible fondée sur les informations disponibles les plus récentes.
Taille du marché des dispositifs esthétiques aux Émirats arabes unis selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour les dispositifs esthétiques aux Émirats arabes unis peuvent paraître différentes selon les sources, même lorsqu'elles semblent couvrir le même ensemble de procédures. Cet écart provient généralement de la manière dont le périmètre des dispositifs est défini, de l'année retenue comme base, et du fait que le modèle s'appuie davantage sur des signaux de demande de procédures ou sur des récits plus larges du côté de l'offre.
Sur ce marché, les écarts les plus importants tendent à provenir du fait que les articles sans base énergétique soient ou non comptabilisés comme des revenus de dispositifs, de la manière dont les contextes d'usage domestique sont traités, et de la façon dont les évolutions de prix de vente moyens sont reportées lorsque les promotions ou la composition des produits évoluent. Certaines estimations utilisent également des années de base antérieures puis prolongent les taux de croissance sans revérifier les cycles d'utilisation et de remplacement, ce qui peut gonfler ou compresser le chiffre de l'année en cours selon les hypothèses et le calendrier des devises.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 174,72 millions USD (2025) | |
| Cabinet de recherche sectorielle A | 207,21 millions USD (2023) | Utilise une année de base différente et inclut un panier de dispositifs médico-esthétiques plus large qui peut mêler les ventes de dispositifs à certains articles sans dispositif, puis projette la croissance en mettant moins l'accent sur les contrôles d'utilisation et de cycle de remplacement propres aux Émirats arabes unis. |
| Cabinet de recherche sectorielle B | 215,21 millions USD (2025) | Rapporte une valeur 2025 plus élevée qui semble reposer sur une inclusion de catégories plus large et des hypothèses d'adoption plus rapides, notamment pour les articles sans base énergétique et les contextes de soins à domicile, ce qui peut faire augmenter le total sans contraintes claires liées aux procédures. |
Le tableau montre un écart net dans le dimensionnement 2025, et dans le modèle de Mordor Intelligence, le total est rattaché aux revenus des dispositifs pour des catégories de dispositifs esthétiques définies aux Émirats arabes unis, avec des hypothèses d'adoption et d'utilisation vérifiées à plusieurs reprises grâce aux retours des praticiens et des canaux de distribution. Lorsque le périmètre est élargi ou que des valeurs d'années antérieures sont reportées sans retester des données essentielles comme l'utilisation et l'évolution des prix de vente moyens, le chiffre s'écarte naturellement d'une estimation reproductible et liée à la demande.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des dispositifs esthétiques des EAU ?
Il est évalué à 196,64 millions USD en 2026 et devrait atteindre 354,97 millions USD d'ici 2031.
Quelle catégorie de dispositifs connaît la croissance la plus rapide ?
Les plateformes à radiofréquence devraient mener avec un CAGR de 17,38 % jusqu'en 2031, portées par la demande de raffermissement et de contourage non invasifs.
Pourquoi le contourage corporel gagne-t-il du terrain aux EAU ?
L'essor de la culture fitness, l'influence des réseaux sociaux et la préférence pour un temps d'arrêt minimal poussent les consommateurs vers des solutions non invasives de réduction des graisses.
Comment les réformes du Visa d'Or influencent-elles la demande ?
La résidence à long terme élargit la base de consommateurs aisés qui considèrent les traitements cosmétiques comme des investissements de style de vie récurrents, stimulant les volumes de procédures.
Quel rôle jouent les cliniques spécialisées dans la croissance du marché ?
Les réseaux de cliniques agiles proposent des services personnalisés et adoptent rapidement les dispositifs, permettant un CAGR de 14,67 % dans leur segment jusqu'en 2031.
Dernière mise à jour de la page le:



