
アラブ首長国連邦(UAE)審美的デバイス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
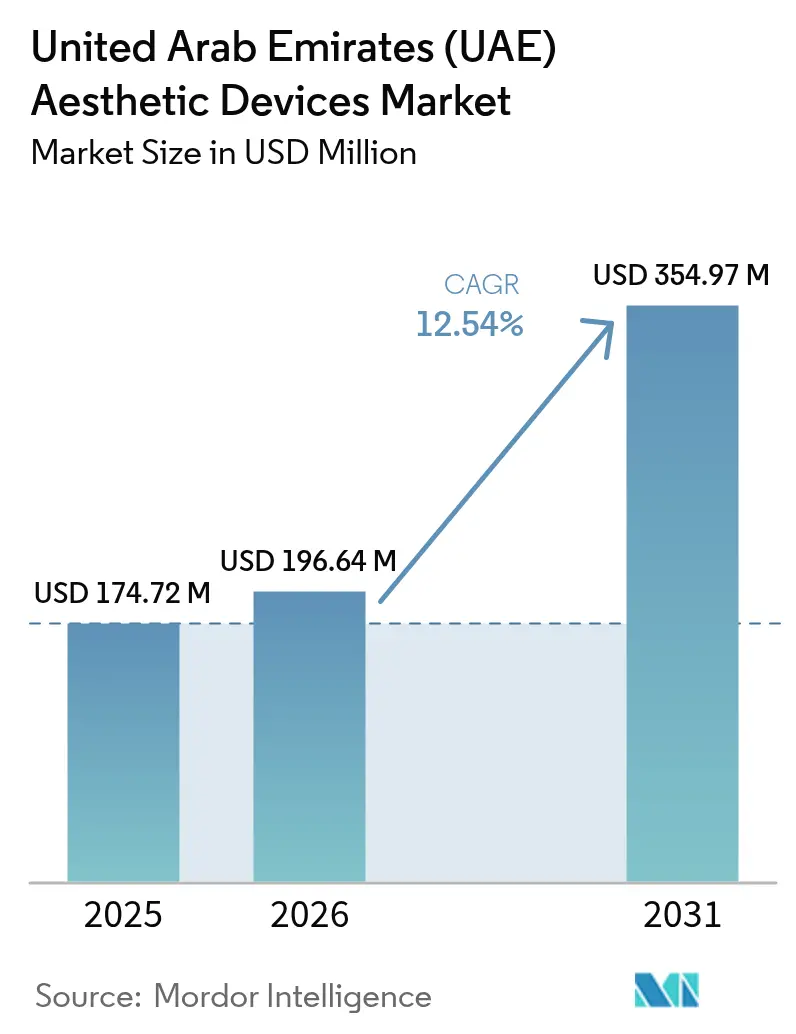
| 基準年の市場規模 (2025) | 174.72 百万米ドル |
| 市場規模 (2026) | 196.64 百万米ドル |
| 市場規模 (2031) | 354.97 百万米ドル |
| Growth Rate (2026 - 2031) | 12.54 % |
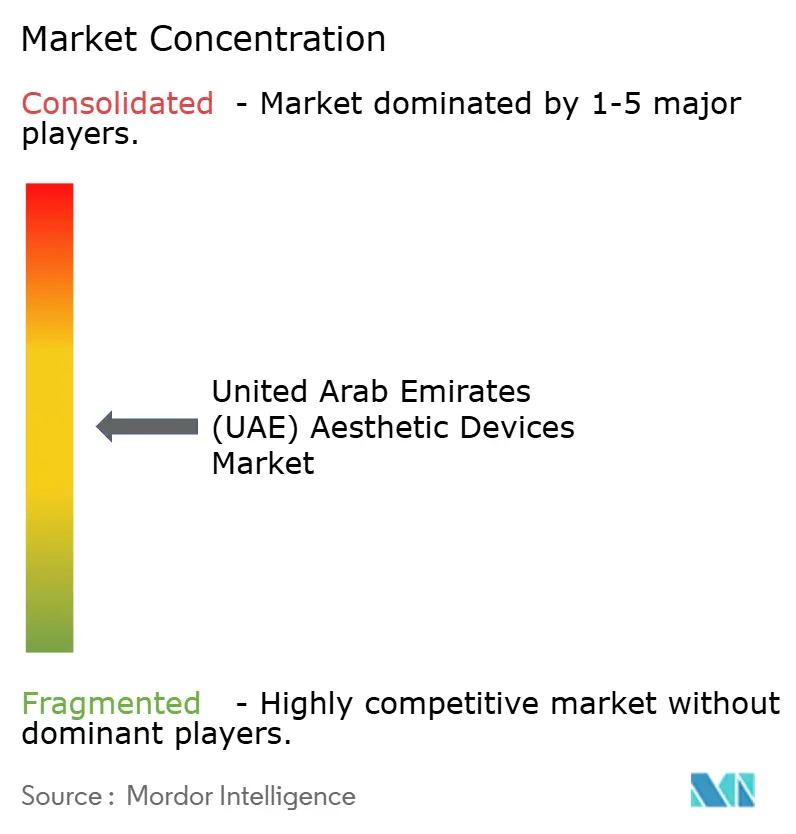
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアラブ首長国連邦(UAE)審美的デバイス市場分析
アラブ首長国連邦審美的デバイス市場規模は2025年の17,472万米ドルから2026年には19,664万米ドルへと成長し、2026年から2031年にかけてのCAGR12.54%で2031年までに35,497万米ドルに達すると予測されている。
この急速な拡大は、豪華なホスピタリティと最先端技術が融合し、国内外の患者を惹きつける中東随一の医療観光センターとして同国が台頭していることを反映している。成長は、施術件数の増加、有利なゴールデンビザ改革、および美容強化への裁量的支出を促す高い可処分所得によって推進されている。新設のエミレーツ薬品機構(Emirates Drug Establishment)が主導する規制改革の同時進行により、デバイス承認が効率化される一方、デバイスリースモデルはクリニックの初期費用を引き下げ、技術導入を加速させる。グローバルブランドと国内ディストリビューター間の競争激化が、最小侵襲ソリューションへの需要に応えるエネルギーベースプラットフォームを中心としたイノベーションをさらに促進している。
主要レポートの要点
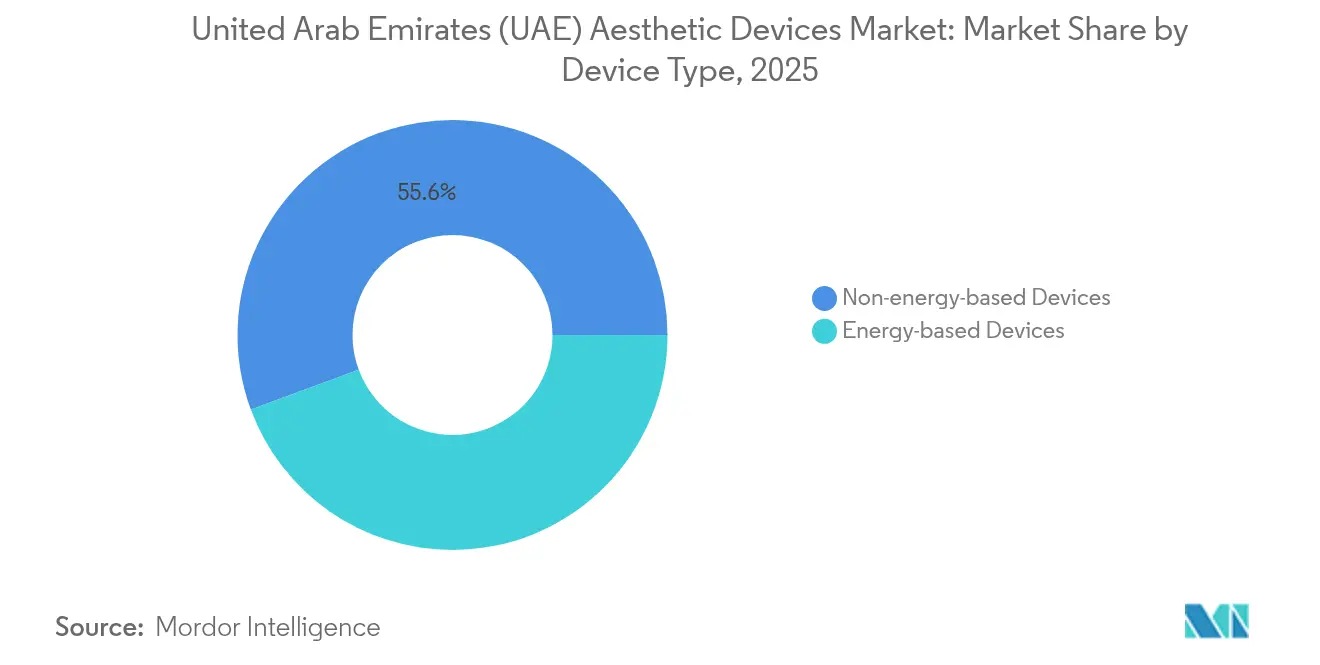
- デバイスタイプ別では、非エネルギーベースシステムが2025年のUAE審美的デバイス市場シェアの55.63%を占めた。ラジオ波(Radio-frequency)プラットフォームは2031年にかけて最も速い17.38%のCAGRを記録する見込みである。
- アプリケーション別では、皮膚リサーフェシングおよび引き締めが2025年の売上高シェアの32.58%を占めた。ボディコントゥーリングおよびセルライト低減は2026年から2031年にかけて15.89%のCAGRで拡大する見通しである。
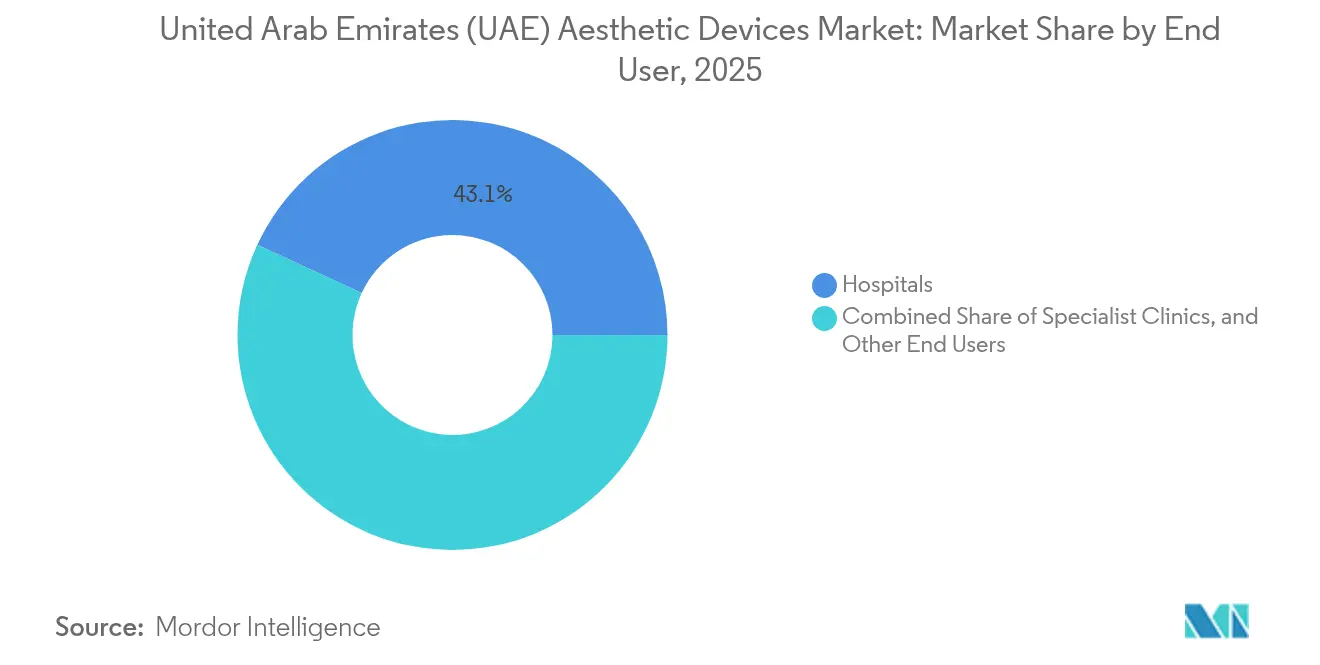
- エンドユーザー別では、病院が2025年のUAE審美的デバイス市場規模の43.11%のシェアを維持しており、専門・複数専門クリニックは2031年にかけて14.67%のCAGRを記録する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アラブ首長国連邦(UAE)審美的デバイス市場のトレンドとインサイト
ドライバーのインパクト分析*
| ドライバー | (%)CAGRへの概算インパクト | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| 急成長するインバウンド医療観光 | +3.2% | ドバイ・ヘルスケア・シティ(Dubai Healthcare City)、アブダビ医療ゾーン | 長期(4年以上) |
| 美容施術件数の増加 | +2.8% | UAE全国、ドバイおよびアブダビに集中 | 中期(2年~4年) |
| クリニックの設備投資(CAPEX)を引き下げるデバイスリースモデル | +2.1% | UAE全国、特に中小規模クリニック | 短期(2年以内) |
| UAE在住者の可処分所得の上昇 | +1.9% | UAE全国、北部首長国でより高い影響 | 中期(2年~4年) |
| ウェルネス滞在を促進するゴールデンビザ改革 | +1.5% | ドバイ、アブダビのプレミアム医療地区 | 長期(4年以上) |
| AI駆動の患者獲得およびテレコンサルテーション | +1.1% | ドバイ、アブダビのテクノロジー先進施設 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
急成長するインバウンド医療観光
同国は2023年に691,000人の医療観光客を受け入れ、その相当数が審美ケアを求めていた。[1]アラブ首長国連邦経済省、「投資家向けゴールデンビザ」、moec.gov.ae ドバイ・ヘルスケア・シティ(Dubai Healthcare City)は、越境患者アクセスを効率化する専門医療ビザを発行している。2027年までに医療インフラに1,127億ディルハム(AED)を支出するという政府のコミットメントが、供給能力を強化している。アメリカン・ホスピタル・ドバイ(American Hospital Dubai)やAesthetics by King'sなどのプレミアム施設は、市場に統合されたホテル・クリニック体験を提供し、審美的デバイスの高級目的地としてのUAEを強化している。国際患者は最先端の機器を期待しており、それがプロバイダーによるプレミアム価格設定を正当化する新プラットフォームへの多額の投資を促している。継続的な医療観光の流入は収益源を安定させ、ブランド評判を維持するために機器更新サイクルを向上させる。
美容施術件数の増加
ドバイの施術件数は2022年から2024年の間に2倍となり、ソーシャルメディアの可視性、ウェルネス文化、および男性参加の拡大が全体的な需要を増加させた。2024年には男性患者が施術の47%を占め、歴史的なジェンダーギャップが縮小し、患者基盤が拡大した。外科的および非外科的サービスへの支出は3億ディルハム(AED)に達し、世界でも有数の一人当たり形成外科医密度によって支えられた。治療の組み合わせは顔面外科手術から身体輪郭形成オプションへとシフトし、ダウンタイムを最小限に抑えた迅速な結果を求める消費者の優先事項を反映している。施術スループットの増加は注射剤、レーザー、および新興ラジオ波(Radio-frequency)デバイスの利用率を直接高め、競争力を維持するために技術を更新しなければならないクリニックの長期的な調達サイクルを持続させている。
クリニックの設備投資(CAPEX)を引き下げるデバイスリースモデル
中小規模クリニックは、資本集約的なレーザーまたはラジオ波(Radio-frequency)システムを購入する際にコストの壁に直面する。柔軟なリース構造により費用を複数年の期間にわたって分散させ、オペレーターは大きな初期費用なしにサービスメニューを多様化することができる。ベンダーは予測可能な収益源を確保し、クリニックは最先端技術へのアクセスを宣伝することで患者数を増やし、エコシステム全体の成長モメンタムを強化する。
UAE在住者の可処分所得の上昇
経済の多様化とゴールデンビザイニシアティブは高純資産個人を引き付け、審美サービスの国内顧客基盤を拡大している。[2]My 1Health、「2025年の医療観光パートナーシップに最適な国」、my1health.com 審美医療セグメントは年率10%で成長しており、Aster Hospitalsが報告するスキンケア、歯科審美、および注射剤の増加がその証左である。居住者は、永遠の若さという生活スタイルの願望に沿ったオンデマンド治療を重視し、ボツリヌス毒素または皮膚フィラーの定期的な追加補充のためのリピート訪問を促進している。クリニックはより迅速な結果をもたらすプレミアムデバイスを購入することで対応し、ベンダーパイプラインを活性化しサプライヤー間の競争的な価格設定を刺激している。
抑制要因のインパクト分析*
| 抑制要因 | (%)CAGRへの概算インパクト | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| 保険償還の欠如 | -2.3% | UAE全国 | 長期(4年以上) |
| 保守的なサブ集団における社会的スティグマ | -1.8% | UAE全国、首長国によって異なる | 中期(2年~4年) |
| 資格認定を受けた審美科医師の不足 | -1.5% | UAE全国、北部首長国で深刻 | 短期(2年以内) |
| 新規デバイスに対する規制承認の遅延 | -0.9% | UAE連邦レベル | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
保険償還の欠如
ほとんどの審美施術は選択的なものであり、健康保険プランから除外されているため、自己負担費用は5,000米ドルから50,000米ドルの範囲に及ぶ。ファイナンシングスキームは助けになるが、中所得層の居住者にとってのアフォーダビリティギャップを完全には埋められない。病院の調達決定は保険対象の件数に依存することが多く、償還の不在はプロバイダーの焦点を裕福な顧客へとシフトさせ、公共施設におけるデバイスの更新を制限する可能性がある。
保守的なサブ集団における社会的スティグマ
受容は高まっているが、一部の保守的な感情が美容強化を虚栄心と結びつけ、一部のコミュニティでの需要を抑制している。[3]Nick Webster、「テクノロジー依存がその代償を払う中、ドバイでの整形外科手術需要が2倍に」、The National(ザ・ナショナル)、thenationalnews.com 地理的格差は依然として存在し、ドバイとアブダビは北部首長国と比較して最も高い普及率を示している。教育キャンペーンとインフルエンサーによる推薦が、治療を予防的セルフケアの一形態として徐々に普及させている。クリニックは美だけでなく安全性とウェルネスを強調するマーケティングを行い、時間をかけて文化的抵抗を軽減している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:ラジオ波(RF)の台頭の中で非エネルギープラットフォームがリーダーシップを維持
非エネルギーシステムのUAE審美的デバイス市場規模は2025年に55.63%のシェアを占め、注射剤およびマイクロカニューラデリバリーキットの人気を裏付けている。ボツリヌス毒素と皮膚フィラーの一貫した訴求力は、即時に目に見える効果とダウンタイムの少なさにより需要を安定的に維持している。クリニックは注射セッションをLEDマスクなどの補助的な治療と組み合わせ、サプライヤーとの関係を強化するクロスセルの機会を生み出している。
エネルギーベース技術全体としてより速い成長を記録しており、ラジオ波(Radio-frequency)機器は2031年にかけて17.38%のCAGRで拡大すると予測されている。消費者は非外科的な皮膚引き締めおよびボディシェーピング効果に積極的に反応している。ベンダーはリアルタイム温度モニタリングを統合して安全性を高めることでこのトレンドを活用している。レーザープラットフォームは混合光種(フォトタイプ)集団における脱毛において関連性を維持し、IPL(強パルス光)デバイスは日光暴露の多い気候において一般的な色素問題に対して普及が進んでいる。超音波(Ultrasound)ベースの脂肪融解(リポリシス)および凍結脂肪分解(クライオリポリシス)機器は、侵襲的な脂肪吸引を望まない患者のニッチ需要を取り込み、プラズマベースデバイスは眼瞼若返りにおいて浸透しつつある。エミレーツ薬品機構(Emirates Drug Establishment)の厳格かつ効率的な認証プロセスは、医師の信頼を支え、UAE審美的デバイス市場内での継続的な多様化を促進している。
中期的には、リースプログラムにより中小規模の診療施設がラジオ波(RF)、超音波(Ultrasound)、およびパルス光を組み合わせたマルチモーダルワークステーションを試験的に導入できるようになる。サプライヤーはオペレータートレーニングと予防保守を提供することで差別化を図り、当日予約に対する消費者の期待に応える24時間365日稼働を確保している。エネルギーベースの普及が拡大するにつれ、非エネルギー治療は置き換えられることなく共存し、包括的な審美ソリューションを提供しようとするプロバイダーに補完的な収益源を生み出す。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


アプリケーション別:顔面への焦点を超えてボディコントゥーリングが勢いを増す
皮膚リサーフェシングおよび引き締めは2025年の売上高の32.58%を占め、光線による皮膚損傷の修復とコラーゲン刺激に対する気候的ニーズを反映している。フラクショナルレーザー、ラジオ波(RF)マイクロニードリング、およびプラズマリサーフェシングは目に見えるテクスチャー改善をもたらし、多くのクリニックサービスメニューの柱となっている。長い社会的ダウンタイムなしに若返りを求める居住者の間で需要は高く、パッケージはしばしば定期的な来院を確保する年間スキンケア会員に組み込まれている。
ボディコントゥーリングおよびセルライト低減は15.89%のCAGRですべての他の適応症を上回る伸びを示す見込みである。フィットネス文化の台頭、グローバルな美容基準へのエクスポージャー、およびソーシャルメディアの可視性が、消費者の引き締まったシルエットへの追求を促している。凍結脂肪分解(クライオリポリシス)および高強度集束電磁(HIFEM)システムなどの非侵襲的脂肪減少デバイスは、時間のない専門職に訴求する。プロバイダーはリンパドレナージを改善し脂肪融解(リポリシス)結果を増幅させる補完的な衝撃波プラットフォームに投資し、累積売上高を押し上げている。
脱毛サービスは文化的規範が滑らかな肌を好み、年間を通じた温暖な気候が水着着用の一般的な選択肢となっているため、その回復力を維持している。レーザーおよびIPL(強パルス光)技術は性別および光種(フォトタイプ)を超えて幅広い支持を享受し、ダイオードおよびアレキサンドライトシステムは高スループットで頻繁に引用されている。タトゥーおよび色素沈着除去施術はボディアートの規範が進化するにつれて増加しており、改良されたQスイッチレーザーの速度向上により治療期間が短縮され、アフォーダビリティが向上している。にきび(ニキビ)および瘢痕管理は青色光(ブルーライト)療法とラジオ波(RF)マイクロニードリングの進歩から恩恵を受け、乳房増大術デバイスへの需要は若い在外居住者を中心に選択的に増加している。これらのアプリケーション全体が、UAE審美的デバイス市場を頭からつま先まで全身の強化ソリューションの目的地として確立している。
エンドユーザー別:アジャイルなビジネスモデルでクリニックがリードを拡大
病院は2025年に43.11%の売上高シェアを保持しており、統合された外科手術室、術後ケアユニット、および確立された規制監視が安全を重視した患者ケアを確保していることによって支えられている。多くの施設が外科的および非外科的の両オプションを提供する専用美容ウイングを持ち、皮膚科、肥満手術、および歯科からの専門科間紹介を活用している。これらの機関は通常、消耗品および高品質レーザーに有利な価格設定を確保する数量ベースの購入契約を交渉する。
しかし、専門・複数専門クリニックはブティックサービス環境、柔軟な営業時間、およびマーケティングの機動性から恩恵を受け、2031年にかけて14.67%のCAGRを記録する見通しである。新規参入者はプレミアムモールや高級住宅街にクリニックを設置し、患者の移動時間を短縮し審美的治療を日常的なライフスタイルの用事に統合している。クリニックオペレーターはサブスクリプションプランとロイヤルティプログラムを採用し、急速なデバイスアップグレードを支える予測可能なキャッシュフローを育成している。MedcareによるSkin111 Clinicsへの60%株式取得などの統合トレンドは、ネットワークが調達とブランディングにおいて規模の経済を達成する方法を示している。
その他のプロバイダーには、機能性医学、体重管理コーチング、および審美的アドオンを組み合わせた皮膚科オフィスとウェルネスセンターが含まれる。これらの環境では、フロアスペース効率を最大化するコンパクトなマルチモーダルデバイスが好まれる。ベンダーのトレーニングプログラムは、審美分野に拡張する一般開業医でも安全な操作を確保し、UAE審美的デバイス市場のユーザー基盤をさらに拡大している。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ドバイとアブダビは、世界クラスの空港、豪華なホスピタリティ、および集中した富のおかげで、UAE審美的デバイス市場内の支出の3分の2以上を占めている。ドバイ国際空港経由で到着する医療観光客は、しばしば長期滞在中に治療を予定し、クリニックが手術パッケージをホテル宿泊と組み合わせることを可能にしている。ドバイ・ヘルスケア・シティ(Dubai Healthcare City)の特化ゾーニングはワンストップライセンスを促進し、ターンキーセットアップを好む国際ブランドを引き付けている。規制の明確さとデジタル決済の高い普及率が組み合わさり、患者のオンボーディングとデバイスの収益化を加速させている。
アブダビの保健局(Department of Health)は、承認前に資本機器の安全性、有効性、および費用対効果を評価するテクノロジーレジストリを運営しており、早期導入を促す透明な基準をプロバイダーに提供している。スマート病院に対する同首長国の焦点は、毛髪移植におけるAI対応ロボット工学とレーザーガイダンスシステムの統合を支援している。政府の共同投資イニシアティブはアーリーパイロットの財務リスクを軽減し、官民パートナーシップを通じてエネルギーベースプラットフォームの普及を加速させている。
シャルジャ、ラス・アル・ハイマ、フジャイラを含む北部首長国は、現在普及率が低いが、大きなグリーンフィールドポテンシャルを提供している。拡大する産業クラスターと増加する中所得層セグメントが、中価格帯の治療に対する未開拓の需要を生み出している。モバイル審美ユニットとフランチャイズクリニックチェーンがこれらのエリアを開拓し、市場の反応を試すためにペイパーユーズのデバイスモデルを採用することが多い。長期的には、インフラ整備と医師採用インセンティブが地域格差を縮小させ、UAE審美的デバイス市場全体のフットプリントを拡大すると見込まれている。
戦略的に、欧州、アジア、およびアフリカの間に位置する同国により、製造業者はUAEを再輸出ハブとして活用することができる。ジェベル・アリ・フリーゾーン(Jebel Ali Free Zone)の倉庫ユニットは湾岸諸国、東アフリカ、および南アジアへの納品のリードタイムを短縮する。Cynosure-Lutronicとアミコ・エスセティクス(Amico Aesthetics)との流通契約などのパートナーシップは、グローバルブランドがローカルの専門知識を活用して急速な規模拡大を図る方法を示し、審美技術のイノベーションゲートウェイとしての同国の役割を強化している。
規制環境
UAEは主に連邦の医療機器規制を通じて美容機器を規制しており、監督は2024年連邦法令第38号に基づき、Emirates Drug Establishment(EDE)の下に一元化されている。2025年12月29日より、EDEは保健予防省(MOHAP)から医療機器の販売承認や輸出入許可を含む44の中核業務を引き継いだ。これにより、製品の真正性、ラベリング、現地における規制上の責任体制に関する執行が統合される。
市場参入は、EDEの経路を通じた医療機器の登録に依存しており、通常はCE関連証拠やISOなどの品質システム文書といった国際的に認知された適合性文書によって支えられる。また、製品登録の前に、現地でライセンスを受けたマーケティング認可保持者の体制(例えばマーケティングオフィスやメディカルウェアハウス)が必要となる。プロバイダー側のコンプライアンスは、さらにエミレート単位の枠組みにも影響され、特にドバイ保健局(DHA)の非外科的美容施術基準(2025年に確定)が挙げられる。この基準は、レーザー、IPL、RF、その他のエネルギーベースシステムを一般的に使用する非外科的美容サービスについて、ドバイにおける施設および施術要件を定めている。
競争環境
UAE審美的デバイス市場は中程度の集中度を示している。AbbVie(Allergan Aesthetics)は注射剤で支配的であり、Candela、Cynosure、Lumenis、InModeは様々なエネルギーベースカテゴリーをリードしている。戦略的な差別化は、プロバイダーを独自のサプライチェーンに結びつけるマルチモダリティワークステーションと消耗品エコシステムに焦点を当てている。高いマージンが新規参入者を誘引するが、エミレーツ薬品機構(Emirates Drug Establishment)の厳格な要件が品質フィルターとして機能している。
最近の戦略転換には、臨床トレーニング、保証、および統合マーケティングをバンドルして普及を加速させるCynosure-Lutronicの中東独占流通契約が含まれる。Candelaは医師向けのハンズオンワークショップを提供するためにローカルデモンストレーションラボに投資し、製品の粘着性を高めている。一方、GaldermaとMerz Aestheticsは患者のライフサイクル価値を延長するコンパニオンスキンケアラインで注射剤フランチャイズを強化している。
デバイスリースプログラムは特に高級リテールゾーンのスタートアップの間で普及が進んでいる。Venus Conceptは、ハードウェア、ソフトウェアアップデート、およびマーケティング資材を月額料金にバンドルするサブスクリプション型契約を提供し、資本支出を最小化している。AI統合が次の競争の場となっており、サプライヤーは患者の表現型に基づいてエネルギー設定を自動調整するリアルタイム分析を組み込む競争を繰り広げており、これにより治療成果が向上し医療法務コンプライアンスのための文書化が改善される。CosomeSurgeのAster DM Healthcareの下での継続的なクリニック展開などの合併は、企業資本が積極的なフットプリント拡大を支援し、持続的な機器調達を確保するシナジーモデルを示している。
アラブ首長国連邦(UAE)審美的デバイス産業リーダー
Bausch Health Companies Inc.(Solta Medical)
Abbvie Inc.(Allergan PLC)
Sisram Medical(Alma Lasers)
Cynosure Inc
Candela Medical
- *免責事項:主要選手の並び順不同

市場機会と将来展望
2025年12月以降の医療機器規制業務のEmirates Drug Establishment(EDE)への移管は、メーカーおよび流通業者にとって、複数エミレートにわたるクリニックネットワーク全体で登録、ラベリング、市販後プロセスを標準化する機会を生み出している。強固な現地体制(マーケティングオフィスまたはメディカルウェアハウス)と完全な機器ファイルを持つサプライヤーは、新製品導入における導入摩擦を軽減できる。同時に、ドバイのクリニックは非外科的美容施術に関するドバイ保健局(DHA)の要件の下で運営を続けており、これによりベンダーは機器とトレーニング、プロトコル、コンプライアンス対応済み文書をバンドルしやすくなっている。
ドバイおよびアブダビにおける施術ミックスの変化も、単一の患者体験の中で注射剤とエネルギーベースの治療を組み合わせる、低侵襲かつプロトコル主導の提供内容への投資を支えている。2026年2月にドバイでSkin111が注射剤中心のサービスを拡大するなどのサービス拡張は、精密な治療計画立案と、画像診断・カウンセリングツールを含む補助技術、さらに消耗品と機器を結びつけるマルチモーダル治療プロトコルへの需要を強めている。機器リースおよび使用量課金モデルは、小規模クリニックや北部エミレートへの拡大における実用的な参入手段として残り続けており、大規模な初期投資を伴わずにRF、レーザー、ボディコンタリングプラットフォームの導入をより広く推進している。
最近の業界動向
- 2026年3月:AbbVie(Allergan Aesthetics)は、AA Signatureアプローチに関連した新たなグローバル消費者調査と更新された教育リソースを発表した。この取り組みは、注射剤とデバイスベースのサービス全体にプロトコルを統合することでクリニックやトレーナーを支援し、マルチモーダル治療計画のガイダンスを拡充する。
- 2025年9月:AbbVie(Allergan Aesthetics)は、AMWCドバイ(2025年10月1日から3日開催)においてAA Signatureマルチモーダル治療アプローチを紹介した。皮膚の質と複合治療フレームワークへの重点は、プロトコル主導型販売を強化し、ドバイのクリニックにおける補完的な機器施術や消耗品のプルスルーを高める可能性がある。
- 2024年7月:Heka Tradingは、アラブ首長国連邦においてLumenisの先進的機器を発表した。定評あるエネルギーベースプラットフォームの現地入手性の拡大は、クリニックの更新サイクルを支え、皮膚再表面化、たるみ改善、脱毛といった高スループット用途でのプロバイダーの選択肢を広げる。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、UAE美容機器市場は、アラブ首長国連邦内の臨床およびそれに類する医療環境で行われる美容・外観関連施術に使用される機器からの収益を対象とする。
対象範囲の除外:単なる外用化粧品および機器を用いない美容製品、また美容機器を使用しない一般的なスパサービスは除外する。
セグメンテーション概要
- デバイスタイプ別
- エネルギーベースデバイス
- レーザーベース
- 光ベース(IPL)
- ラジオ波(Radio-frequency)ベース
- 超音波(Ultrasound)ベース
- 凍結脂肪分解(クライオリポリシス)&プラズマベース
- 非エネルギーベースデバイス
- ボツリヌス毒素
- 皮膚フィラー&スレッド
- ケミカルピール
- マイクロダーマブレイション
- インプラント
- メソセラピー&その他
- エネルギーベースデバイス
- アプリケーション別
- 皮膚リサーフェシング&引き締め
- ボディコントゥーリング&セルライト低減
- 脱毛
- タトゥー&色素沈着除去
- 乳房増大術
- にきび(ニキビ)&瘢痕治療
- その他のアプリケーション
- エンドユーザー別
- 病院
- 専門・複数専門クリニック
- その他のエンドユーザー
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、UAEにおける施術の普及、医療提供能力、機器の入手可能性に関する実用的な事実基盤を構築するために用いられた。UAE保健当局のポータルやライセンス更新情報、税関・貿易統計、査読付き臨床学術誌、特許データベース、皮膚科学および形成外科に関連する団体・カンファレンス出版物といった公開情報源を、通常参照した。
これに加えて、企業の年次報告書、投資家向け説明資料、製品パンフレット、信頼性の高い報道を確認し、機器の発売状況、輸入動向、技術タイプ別の価格傾向を把握した。必要に応じて、企業財務情報とニュースに特化した有料サブスクリプションを用いて企業動向の兆候を照合し、輸出入の出荷レベルデータベースを選択的に用いて機器フローの傾向を確認した。ここに記載する情報源は例示であり、データの収集、検証、明確化のために他の多くの公開情報源も使用した。
一次インタビューおよび調査
一次調査は、機器流通業者、クリニック運営者、病院の購買担当チーム、施術需要の変化を早期に察知する現役の専門医など、多様な対象者に対する専門家インタビューおよび構造化調査を通じて実施された。UAE単独の市場であるため、主要エミレート間およびエネルギーベース・非エネルギーベース機器需要間で議論のバランスを取り、デスクリサーチによる指標が乏しい部分について、利用率、更新サイクル、平均販売価格に関する前提を修正できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:31% | 最高幹部(CXO):13% |
| ミドルティア:55% | 機能・部門リーダー:35% |
| 小規模プレイヤー:14% | マネージャー:52% |
市場規模算定・予測
市場規模算定は、トップダウンおよびボトムアップの両アプローチを用いて構築され、UAEにおける施術活動と医療提供能力から需要プールを再構築し、その後サプライヤー側の指標を用いて相互確認を行った。実務上は、クリニックおよび病院の対応能力、一般的な施術(脱毛、皮膚再表面化・たるみ改善、ボディコンタリング、色素除去)の組み合わせ、設置ベースあたりの機器利用率、更新サイクル、技術別の代表的なASP範囲といった指標を関連付けた。
2025年のベースが確定した後、予測にはシナリオ分析を用いた。これは、市場の推進要因が規制、観光の流れ、消費者感情によって急速に変化する可能性がある場合に、説明や検証が容易になるためである。成長率は、新規クリニックの開設、施術者の可用性、金融・販促の強度、非侵襲的治療への移行といった、インタビューで議論された短いリストの変数を確認した上で設定された。ボトムアップの入力が不完全な場合、例えば小規模クリニックの網羅性が不十分な場合は、比率に基づく外挿によりギャップを補い、その後専門家の意見と全体の需要プールに対する整合性チェックによって修正した。
データ検証および更新サイクル
検証は複数のチェックを通じて行われ、最終的な数値が実際の市場の兆候と整合するようにしている。モデルの出力を、専門家が議論する施術件数、機器輸入動向の方向性、技術別の想定利用パターンなどの独立した指標と比較し、承認前に外れ値を確認した。
大きな差異が見られる場合は、前提を見直し、関連する回答者への的を絞った再確認を実施して、その変化が構造的か一時的かを確認する。本レポートは毎年更新され、大きな規制変更や急激な需要変化などの重大事象が発生した場合には、中間更新が行われる。提供前には最終的な見直しを行い、クライアントが入手可能な最新情報に基づく最新の見解を受け取れるようにしている。
Mordor IntelligenceのUAE美容機器市場規模と他の公表推定値との比較
UAE美容機器の公表市場規模は、同じ施術群を対象としているように見えても、情報源によって異なる場合がある。この差異は通常、機器の対象範囲がどのように定義されているか、どの年が基準年として扱われているか、そしてモデルが施術需要の兆候により重きを置いているか、あるいはより広範なサプライヤーの見解に依拠しているかに起因する。
この市場では、最大の差異は、非エネルギーベースの製品が機器収益として計上されているか、家庭用設定がどのように扱われているか、そして販促や製品構成が変化した際にASPの変化がどのように反映されているかから生じる傾向がある。一部の推定値は、より早い基準年を報告し、その後利用率や更新サイクルを再確認せずに成長率を将来に延伸しており、前提や通貨のタイミングによって現在年の数値が膨張または圧縮される可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 174.72 M (2025) | |
| 業界調査会社A | USD 207.21 M (2023) | 異なる基準年を使用し、機器販売と一部の非機器項目を混在させ得る、より広範な医療美容カテゴリーを含めた上で、UAEの利用率や更新サイクルの確認に重点を置かずに将来に延伸している。 |
| 業界調査会社B | USD 215.21 M (2025) | より広範なカテゴリーの包含と、特に非エネルギーベース製品や家庭用ケア分野におけるより速い普及の前提に依拠しているとみられる、より高い2025年の値を報告しており、明確な施術関連の制約なしに総額を高め得る。 |
この表は2025年の規模算定に明確な差異があることを示しており、Mordor Intelligenceのモデルでは、総額はUAEにおける定義された美容機器カテゴリーの機器収益に結び付けられ、普及率および利用率の前提は施術者およびチャネルからのフィードバックを通じて繰り返し確認されている。対象範囲が拡大されたり、利用率やASPの推移といった中核的な入力を再検証せずに以前の年の値が延伸された場合、その数値は自然と再現可能な需要連動型の推定値から外れていく。


レポートで回答される主要な質問
UAE審美的デバイス市場の現在の価値はいくらか?
2026年に19,664万米ドルと評価されており、2031年までに35,497万米ドルに達すると予測されている。
最も速く成長しているデバイスカテゴリーはどれか?
ラジオ波(Radio-frequency)プラットフォームは、非侵襲的な引き締めおよびコントゥーリングへの需要に牽引され、2031年にかけて17.38%のCAGRでリードすると見込まれている。
UAEでボディコントゥーリングが注目を集めている理由は何か?
高まるフィットネス文化、ソーシャルメディアの影響、およびダウンタイムを最小限に抑えることへの志向が、消費者を非侵襲的脂肪減少ソリューションへと向かわせている。
ゴールデンビザ改革は需要にどのような影響を与えるか?
長期居住は、美容治療を定期的なライフスタイル投資として捉える裕福な消費者の基盤を拡大し、施術件数を押し上げる。
専門クリニックは市場成長においてどのような役割を果たしているか?
機動的なクリニックネットワークはパーソナライズされたサービスを提供し、デバイスを迅速に導入することで、そのセグメントにおいて2031年にかけて14.67%のCAGRを可能にしている。
最終更新日:



