
Taille et part du marché des analyseurs laser à diode accordable
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2025 - 2031 |
|---|---|
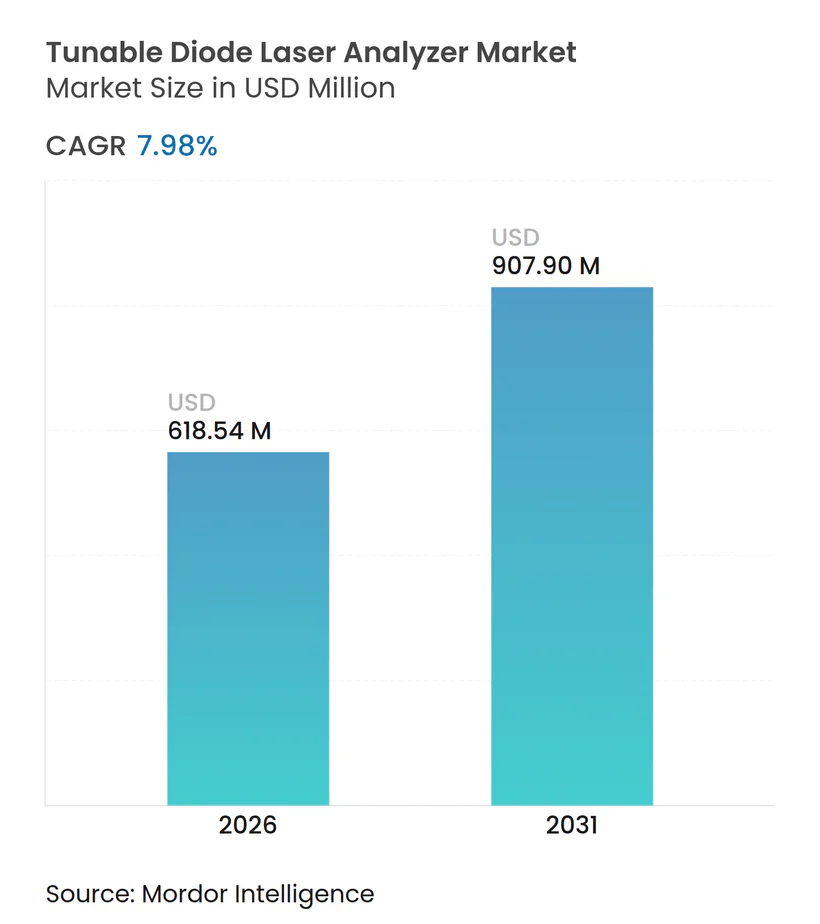
| Taille du Marché (2026) | 618.54 Millions de dollars américains |
| Taille du Marché (2031) | 907.9 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.98 % |
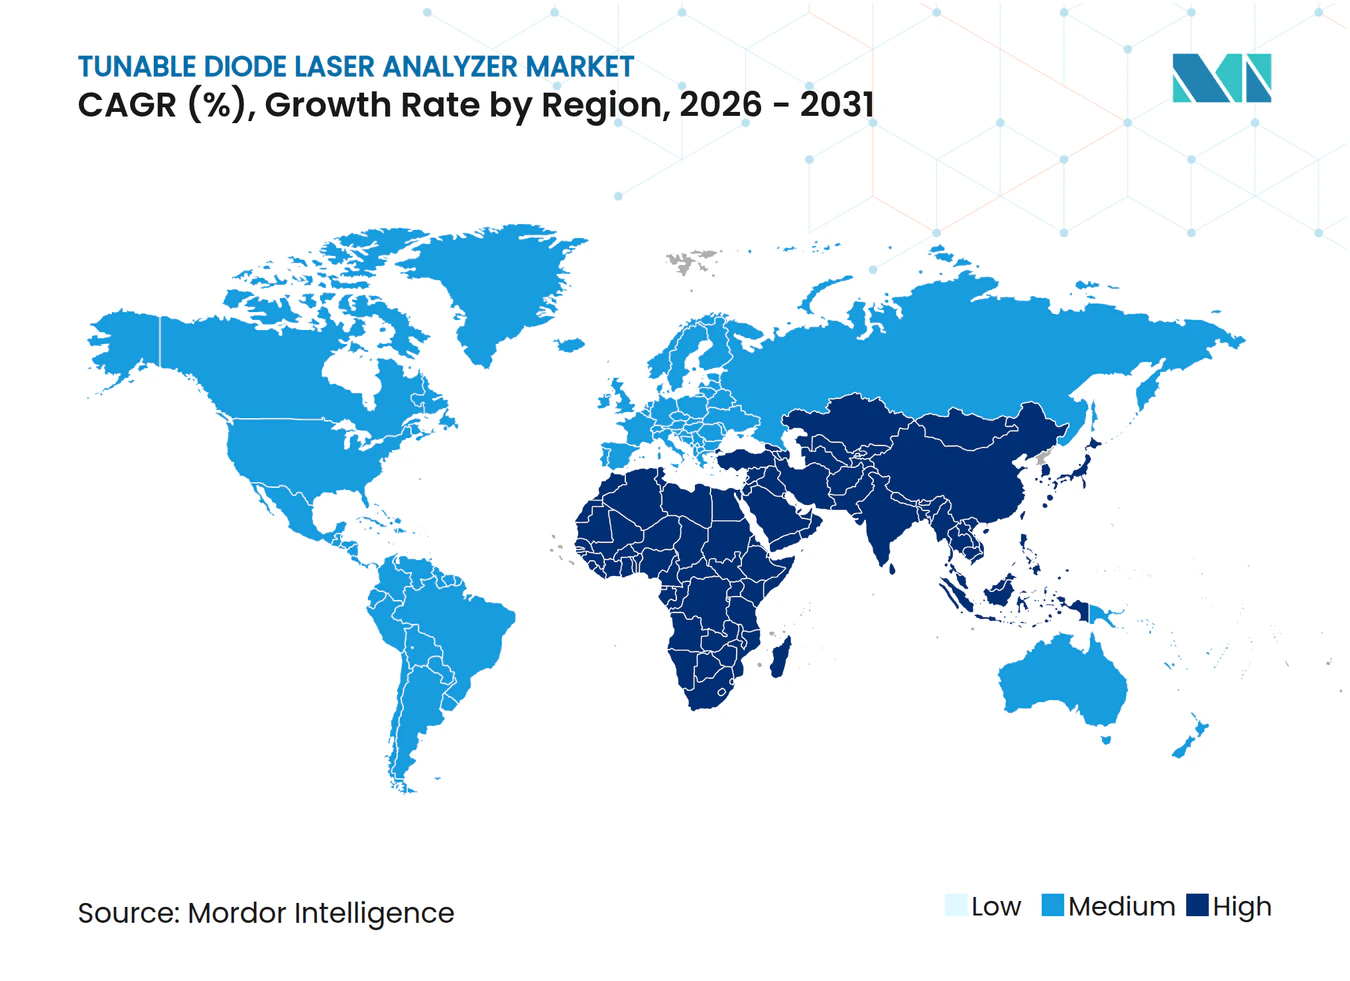
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des analyseurs laser à diode accordable par Mordor Intelligence
La taille du marché des analyseurs laser à diode accordable était évaluée à 572,82 millions USD en 2025 et devrait croître de 618,54 millions USD en 2026 pour atteindre 907,9 millions USD d'ici 2031, à un CAGR de 7,98 % durant la période de prévision (2026-2031). La demande est concentrée dans les industries lourdes soumises à des contrôles de conformité permanents, et les fournisseurs qui intègrent les analyseurs dans des systèmes de contrôle numérique plus larges bénéficient d'une prime de prix. Les révisions réglementaires dans l'Union européenne et les mandats de surveillance en temps réel en Asie expliquent une grande partie de l'adoption à court terme, tandis que le mélange d'hydrogène dans les turbines et la décarbonation des raffineries ancrent la croissance à long terme. Le risque technologique lié aux solutions à cascade quantique est réel, mais les réductions de coûts continues dans l'optique TDLA et l'arrivée de plateformes à double laser contribuent à préserver la compétitivité. Les partenariats qui fusionnent l'analyse des gaz, l'analytique en périphérie et la maintenance prédictive — tels que la coentreprise SICK-Endress+Hauser — servent de modèle pour la manière dont les fournisseurs étendront leur portée mondiale sans supporter l'intégralité des coûts de R&D.[1]
Principaux enseignements du rapport
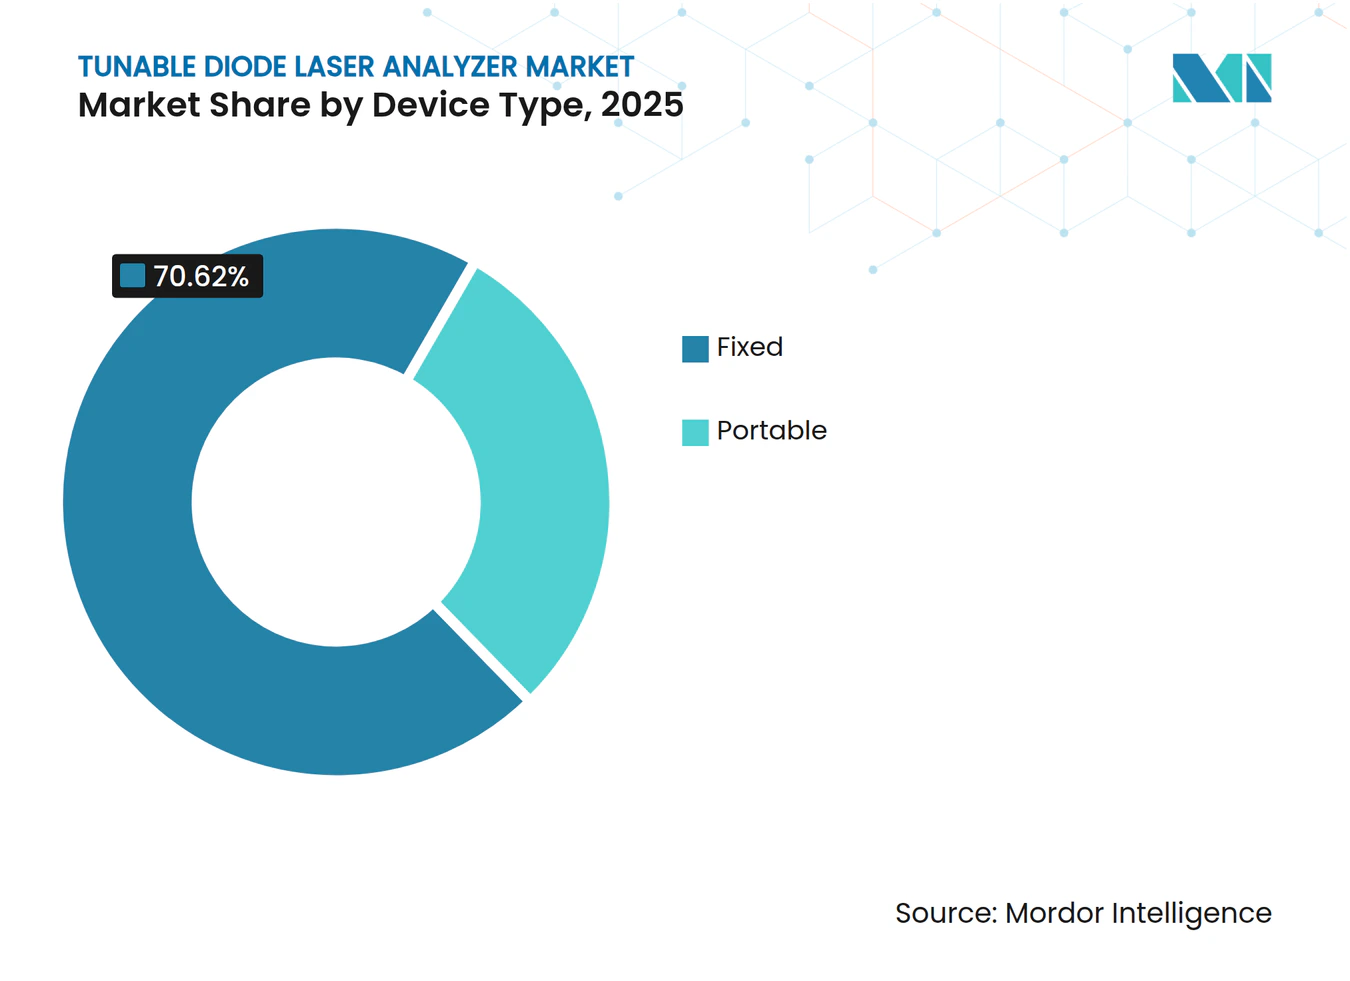
- Par type d'appareil, les systèmes fixes détenaient 70,62 % de la part de marché des analyseurs laser à diode accordable en 2025, tandis que les unités portables devraient se développer à un CAGR de 9,32 % jusqu'en 2031.
- Par méthodologie de mesure, les solutions in situ ont capté 63,95 % des revenus en 2025, tandis que les systèmes extractifs sont en voie d'atteindre un CAGR de 7,94 % jusqu'en 2031.
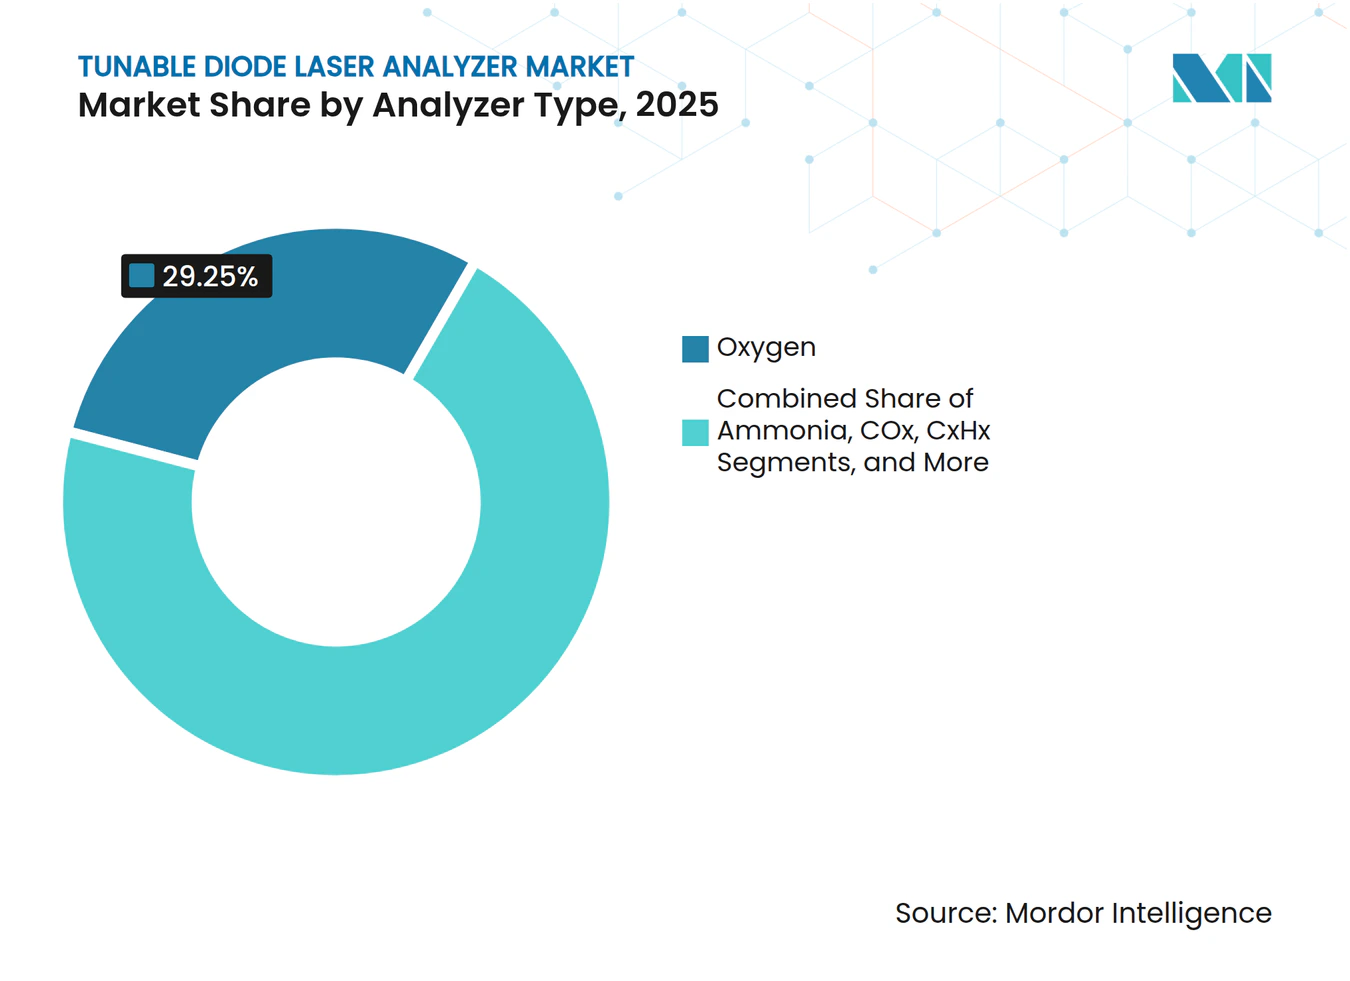
- Par type d'analyseur, les plateformes oxygène ont dominé avec 29,25 % des revenus en 2025 ; les variantes ammoniac affichent la croissance la plus rapide à un CAGR de 9,05 % grâce au déploiement de la réduction catalytique sélective.
- Par utilisateur final, le pétrole et le gaz ont représenté 34,40 % des revenus de 2025, mais les applications de santé devraient progresser à un CAGR de 9,72 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a contribué à 39,10 % des ventes de 2025 ; le segment Moyen-Orient et Afrique est positionné pour la progression régionale la plus rapide à un CAGR de 8,12 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (%) sur les prévisions de CAGR (-) | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Des mandats de décarbonation plus stricts dans les raffineries d'Asie-Pacifique stimulant la surveillance continue des gaz | +1.2% | Cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Révisions de la directive européenne sur les émissions industrielles pour le suivi en temps réel des SOx/NOx dans les fonderies | +1.0% | Europe, s'étendant aux juridictions alignées | Court terme (≤ 2 ans) |
| Développement de turbines à gaz prêtes pour l'hydrogène augmentant la demande d'analyseurs laser à diode accordable pour l'humidité et l'oxygène | +0.8% | Mondial, concentré en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Numérisation des complexes pétrochimiques du CCG intégrant la maintenance prédictive activée par les analyseurs laser à diode accordable | +0.6% | Moyen-Orient, expansion vers les marchés émergents | Moyen terme (2-4 ans) |
| Méga-projets de gaz acide au Canada nécessitant des analyseurs laser à diode accordable de qualité H₂S | +0.6% | Amérique du Nord, applicable aux champs de gaz acide mondiaux | Moyen terme (2-4 ans) |
| Modernisation des centrales à charbon à ultra-faibles émissions en Chine adoptant des analyseurs laser à diode accordable NH₃ et O₂ en conduit de fumée | +0.5% | Chine, adoption potentielle en Inde et en Asie du Sud-Est | Court ter |
| Source: Mordor Intelligence | |||
Des mandats de décarbonation plus stricts dans les raffineries d'Asie-Pacifique stimulant la surveillance continue des gaz
Les raffineries d'Asie-Pacifique installent une surveillance continue pour suivre les composés organiques volatils et les gaz à effet de serre en temps réel, satisfaisant des mandats qui se resserrent chaque année.[2] Les réservoirs de stockage libèrent 88,2 % des COV typiques d'une raffinerie, de sorte que les opérateurs s'appuient sur des analyseurs laser à diode accordable in situ pour détecter rapidement des fuites à l'échelle des parties par trillion. La révision des normes de qualité des carburants en Australie en 2025 oblige les raffineurs à réduire les aromatiques et le soufre, augmentant le besoin de retours analytiques en moins d'une seconde.[3] La composition des gaz en temps réel s'intègre directement dans des boucles de contrôle de processus avancées qui réduisent la consommation d'énergie et limitent les événements de torchage. En fusionnant les données des analyseurs avec l'analytique en nuage, les raffineurs débloquent des routines de maintenance prédictive qui reportent les arrêts tout en restant dans les limites des plafonds d'émissions.
Révisions de la directive européenne sur les émissions industrielles pour le suivi en temps réel des SOx/NOx dans les fonderies
L'amendement de 2022 à la directive sur les émissions industrielles ajoute des seuils stricts de SO₂ et de NOx applicables à 50 000 grandes installations de l'UE, orientant les budgets d'investissement vers des analyseurs continus.[4] Les fonderies transmettent désormais des relevés de cheminée en direct aux régulateurs, et les analyseurs laser à diode accordable satisfont aux objectifs de précision à faible dérive de la directive dans des conduits chargés de particules. Les coûts de la pollution atmosphérique industrielle ont diminué parce que les installations qui ont mis à niveau leurs moniteurs optiques ont réagi rapidement aux dépassements, économisant des milliards d'euros en externalités.[5] Les fournisseurs tirent profit en proposant des analyseurs dotés de cybersécurité intégrée et d'étalonnage à distance, qui s'articulent avec les clauses de rapport numérique de la directive. Les entreprises métallurgiques multinationales reproduisent les configurations de l'UE en Amérique latine et en Asie du Sud-Est, exportant la demande au-delà de l'Europe.
Développement de turbines à gaz prêtes pour l'hydrogène augmentant la demande d'analyseurs laser à diode accordable pour l'humidité et l'oxygène
Les projets d'hydrogène annoncés pourraient produire 49 millions de tonnes par an d'ici 2030, et les services publics modernisent les turbines pour brûler des mélanges qui améliorent l'efficacité thermique tout en risquant des pics de NOx. Les mesures d'humidité et d'O₂ à l'intérieur des conduites de carburant guident les systèmes de contrôle qui équilibrent la température de flamme et les émissions en quelques millisecondes. Des essais académiques montrent que l'efficacité passe de 39,4 % à 40,2 % lors du passage du méthane à des mélanges à 30 % d'hydrogène, à condition que l'humidité reste dans une plage étroite. Les analyseurs laser à diode accordable excellent ici car ils tolèrent les conduites à haute pression sans conditionnement d'échantillon. Les aubes étant sensibles à la corrosion par la vapeur d'eau, un retour précis sur l'humidité prolonge la durée de vie des composants et sous-tend les garanties des fabricants de turbines.
Numérisation des complexes pétrochimiques du CCG intégrant la maintenance prédictive activée par les analyseurs laser à diode accordable
Les producteurs du CCG mettent en œuvre des plateformes de maintenance par intelligence artificielle qui ingèrent les sorties des analyseurs laser à diode accordable pour modéliser les schémas d'usure des pompes, des craqueurs et des reformeurs. Dans une usine saoudienne de liquides de gaz naturel, des plannings pilotés par l'IA ont réduit les dépenses de maintenance de 80 % par rapport aux routines basées sur le temps. Les données des analyseurs rejoignent les flux de vibrations et d'acoustique dans des jumeaux numériques, permettant aux ingénieurs de prévoir les modes de défaillance plusieurs semaines à l'avance. Alors que la région poursuit ses objectifs de diversification Vision 2030, les usines numériques deviennent des actifs vitrines qui exportent leur savoir-faire vers des coentreprises en Asie du Sud-Est. Les fournisseurs proposant des analyseurs robustes avec une connectivité OPC-UA obtiennent le statut de fournisseur privilégié sur les mégaprojets financés par les compagnies pétrolières d'État.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR (~) | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Gel des dépenses d'investissement dans les centrales à charbon de l'OCDE limitant les unités de remplacement | –0.6% | Pays de l'OCDE, principalement Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Dérive des performances due aux gaz d'échappement de fours à haute teneur en particules retardant l'adoption dans le secteur cimentier indien | –0.5% | Inde, applicable aux autres marchés cimentiers émergents | Moyen terme (2-4 ans) |
| Menace de substitution par les spectromètres QCL multigaz dans la chimie européenne | –0.4% | Europe, expansion potentielle vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Retards de recertification des zones dangereuses IECEx-2024 | –0.2% | Mondial, affectant les déploiements en zones dangereuses | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Gel des dépenses d'investissement dans les centrales à charbon de l'OCDE limitant les unités de remplacement
Les investisseurs en Amérique du Nord et en Europe reportent les grandes modernisations dans un contexte de débats politiques sur les dates de sortie du charbon, de sorte que les services publics maintiennent des moniteurs vieillissants plutôt que d'acheter de nouvelles piles d'analyseurs laser à diode accordable. Un climat de dépenses prudent plafonne les volumes d'expédition à court terme vers les centrales existantes, même si les piles existantes ont encore besoin de certification. Les fournisseurs répondent avec des contrats de service et des optiques modulaires qui s'insèrent dans les boîtiers plus anciens, maintenant les flux de revenus de la base installée. À plus long terme, les compétences acquises dans les modernisations de centrales à charbon se transfèrent aux projets de biomasse et de valorisation énergétique des déchets où les analyseurs optiques restent obligatoires, atténuant l'impact du frein sur la croissance globale.
Dérive des performances due aux gaz d'échappement de fours à haute teneur en particules retardant l'adoption dans le secteur cimentier indien
Les fours à ciment exposent les optiques à des charges de poussière qui atténuent les faisceaux laser, forçant un nettoyage fréquent des lentilles qui augmente le coût du cycle de vie. Les producteurs indiens testent des conceptions améliorées de repliement de faisceau et des boucliers à gaz de purge, mais la dérive de routine érode encore la confiance dans les données. Les retards de certification locale aggravent l'obstacle car les usines ont besoin de laboratoires sur site pour recalibrer les optiques. Les fournisseurs regroupent désormais des algorithmes d'auto-zéro et des ensembles à fenêtre en saphir pour maintenir l'alignement plus longtemps dans des gaz à 1 600 °C. Une fois la fiabilité prouvée, le segment pourrait passer de la résistance à des dépenses de rattrapage accélérées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'appareil :
les systèmes fixes pilotent la surveillance continueLes systèmes fixes ont représenté 70,62 % des revenus en 2025, reflétant leur profond ancrage dans les flux de travail de conformité où l'enregistrement continu des données est obligatoire. La plupart des centrales électriques intègrent plusieurs têtes fixes par cheminée, associant les analyseurs à des systèmes de contrôle distribués qui ajustent automatiquement les registres et les brûleurs. La taille du marché des analyseurs laser à diode accordable attribuable aux plateformes fixes a atteint 404,57 millions USD et devrait augmenter en ligne avec des limites de cheminée plus strictes. Les modèles portables, bien que moins importants en termes de revenus, ont enregistré un CAGR dynamique de 9,32 % alors que les équipes de sécurité adoptent des détecteurs portables pour traquer les fuites fugitives sur les ponts offshore et les parcs de réservoirs chimiques. Des châssis légers, des batteries d'une autonomie de huit heures et le transfert de données Bluetooth améliorent la productivité des équipes de service qui s'appuyaient autrefois sur des chariots d'échantillonnage plus lourds.
Les techniciens de terrain apprécient les unités portables pour leur capacité à réduire le temps de réponse aux incidents, car les équipes peuvent confirmer le gaz source en quelques minutes et valider les réparations avant de quitter un site. La croissance est également stimulée par les sociétés de location qui constituent des flottes régionales, donnant aux petits opérateurs accès sans capital initial. Les systèmes fixes conservent néanmoins la plus grande base installée car ils s'interfacent de manière transparente avec les historiens d'usine qui alimentent les tableaux de bord environnementaux, les dépôts réglementaires automatisés et les audits d'assurance. Les fournisseurs renforcent leurs offres fixes grâce à des modules à double laser qui couvrent des plages de gaz plus larges dans un seul embout, minimisant les pénétrations murales et les besoins de purge. Dans les deux formats, les passerelles sans fil et les mises à jour du micrologiciel en périphérie maintiennent les instruments à jour sans interrompre les processus, un avantage essentiel lorsque les usines fonctionnent à près de 95 % d'utilisation.



Par méthodologie de mesure :
l'in situ maintient ses avantages de processusLes conceptions in situ détenaient 63,95 % de part car elles lisent les concentrations de gaz directement dans des conduits chauds et sous pression, éliminant le délai de transport et les erreurs de condensat. Les opérateurs apprécient le retour en moins d'une seconde qui capture les variations de charge dans les chaudières ou les reformeurs. La taille du marché des analyseurs laser à diode accordable pour les installations in situ a généré 366,3 millions USD en 2025 et devrait se développer régulièrement à mesure que les économies émergentes contournent entièrement les armoires extractives. Les approches extractives, croissant à un CAGR de 7,94 %, restent pertinentes là où le conditionnement d'échantillon améliore la répétabilité, comme dans les usines de chlore ou les raffineries multipoints souhaitant une analytique centralisée. Des refroidisseurs miniaturisés et des filtres à faible volume mort rendent désormais les skids extractifs plus compacts, leur permettant de s'adapter aux plateformes offshore encombrées.
Les ingénieurs de processus évaluent les compromis méthodologiques au cas par cas, équilibrant la rapidité de réponse et l'exposition à la maintenance. Les sondes in situ gèrent mieux la poussière et les gaz acides lorsqu'elles sont équipées de purges à couteau d'air, mais les fenêtres optiques nécessitent encore un nettoyage périodique. Les abris extractifs simplifient l'étalonnage car tous les instruments sont regroupés dans une seule enceinte sécurisée, facilitant l'accès des techniciens pendant les saisons de mousson ou les hivers arctiques. Les deux camps adoptent des dorsales numériques communes, avec Modbus TCP et OPC-UA circulant sur des VLAN sécurisés vers les serveurs d'usine. Des modules de passerelle cyber-renforcés chiffrent les mises à jour du micrologiciel, préservant l'intégrité des données sur des cycles de vie qui s'étendent sur 12 à 15 ans.
Par type d'analyseur :
l'oxygène domine tandis que l'ammoniac accélèreLes analyseurs d'oxygène ont capté 29,25 % des revenus en raison de leur rôle fondamental dans le contrôle de la combustion des chaudières à vapeur, des turbines à gaz et des fours à verre. Les usines ajustent les rapports air-carburant à moins de 0,5 % d'excès d'oxygène, économisant du carburant tout en réduisant les émissions de CO, de sorte que le retour en temps réel sur l'O₂ est indispensable. Les unités ammoniac, progressant à un CAGR de 9,05 %, bénéficient d'un élan des projets de réduction catalytique sélective qui nécessitent une surveillance continue du glissement de NH₃ pour confirmer l'efficacité du dosage d'urée. La demande du segment provient également des complexes d'engrais et des hubs d'exportation d'ammoniac bleu qui suivent la pureté du produit de la boucle de synthèse au stockage.
Les analyseurs COx occupent une niche mature dans les programmes de gestion du carbone qui relient les tendances de CO₂ en cheminée aux tableaux de bord des crédits carbone. Les modèles d'humidité suscitent un nouvel intérêt dans les pipelines d'hydrogène où l'eau en parties par million peut fragiliser les aciers. Les variantes HF et HCl trouvent leur utilité dans les usines de valorisation énergétique des déchets et les recycleurs de matériaux de batteries qui traitent des charges d'alimentation riches en halogènes. Les analyseurs d'hydrocarbures aident les pétrochimistes à détecter les déséquilibres de torchage et à diagnostiquer les rendements des craqueurs catalytiques. Les modules multigaz regroupent deux espèces ou plus dans un seul boîtier, générant des économies d'investissement allant jusqu'à 25 % par rapport aux flottes monogaz et renforçant la proposition de valeur globale.

Par secteur d'utilisation final :
le pétrole et le gaz dominent, la santé progresse rapidementLe pétrole et le gaz sont restés le premier client, détenant 34,40 % des revenus en 2025 grâce aux expansions de raffineries, aux lignes de pointe GNL et aux mandats de sécurité des pipelines à haute pression. Les plateformes offshore justifient de multiples déploiements d'analyseurs laser à diode accordable car tout dépassement de H₂S met en danger l'équipage et l'équipement. Les complexes en aval intègrent les sorties des analyseurs dans des boucles de contrôle de processus avancées qui extraient un rendement en distillats supplémentaire de 0,5 %, offrant un retour sur investissement rapide. La santé et les produits pharmaceutiques, bien que plus modestes, enregistrent le CAGR le plus rapide à 9,72 %, portés par les lignes de remplissage-finition de vaccins et les nouveaux dispositifs de diagnostic qui nécessitent une pureté des gaz à l'échelle des parties par trillion.
Les services publics déploient des analyseurs laser à diode accordable pour réguler l'O₂, le CO et le NH₃ dans les gaz de fumée, garantissant que les chaudières respectent les limites de 15 mg/Nm³ de NOx tout en extrayant des mégawatts supplémentaires. Les opérateurs de métaux et mines surveillent les gaz d'échappement dans les fonderies et les usines de frittage pour se conformer aux plafonds de soufre. Les producteurs chimiques utilisent des analyseurs pour protéger les réacteurs à polymères contre les entrées d'oxygène qui compromettent l'intégrité des lots. Les usines de pâte à papier et de papier emploient des lasers in situ pour l'optimisation des fours à chaux, réduisant la consommation de carburant et minimisant les plaintes d'opacité dans les communautés voisines. Les nouveaux secteurs verticaux comprennent les usines de semi-conducteurs qui suivent l'humidité dans les réseaux d'azote ultra-haute pureté et les transformateurs alimentaires qui valident les lignes d'emballage sous atmosphère modifiée.
Analyse géographique
Marché des Analyseurs Laser à Diode Accordable en Asie-Pacifique
L'Asie-Pacifique a généré 39,10 % des revenus mondiaux en 2025, portée par une expansion industrielle agressive, un renforcement de la surveillance environnementale et des cycles massifs d'investissement dans les infrastructures. Le programme chinois de modernisation pour des émissions ultra-faibles intègre chaque année des centaines de lasers NH₃ et O₂ en conduit de fumée, tandis que les aciéries et les fours à ciment indiens se préparent à des réglementations plus strictes sur les particules et les NOx. Le Japon complète la base régionale avec des réseaux pilotes hydrogène nécessitant des instruments de mesure de l'humidité et de l'oxygène à l'état de traces. L'Asie du Sud-Est applique des plafonds de teneur en soufre sur les soutes marines, étendant la demande des cheminées terrestres aux sorties d'épurateurs embarqués.
Marché des Analyseurs Laser à Diode Accordable en Amérique du Nord
L'Amérique du Nord dispose d'une base installée stable, ancrée dans les directives du Clean Air Act de l'EPA qui imposent une surveillance continue des émissions pour les chaudières de plus de 25 MW. Les projets canadiens de gaz acide financent des analyseurs H₂S spécialisés, homologués à -40 °C en température ambiante et à une pression de ligne de 1 000 psi. Les corridors industriels mexicains, soutenus par les tendances de délocalisation de proximité, apportent un élan supplémentaire à mesure que les investisseurs étrangers exigent des contrôles environnementaux conformes aux normes américaines.
Marché des Analyseurs Laser à Diode Accordable en EMEA et en Amérique du Sud
L'Europe maintient des régimes de conformité sophistiqués dans le cadre de la Directive sur les émissions industrielles, mais l'austérité des investissements dans le charbon freine les ventes de nouvelles unités dans le secteur traditionnel de l'énergie. Néanmoins, les parcs chimiques modernisent leurs optiques multi-longueurs d'onde pour surpasser la concurrence des lasers à cascade quantique en combinant la rapidité des analyseurs laser à diode accordable avec une couverture spectrale plus large. Le Moyen-Orient et l'Afrique affichent le CAGR le plus élevé, à 8,12 %, reflétant des projets de raffinage et de pétrochimie à l'échelle gigantesque qui intègrent la maintenance prédictive dès le premier jour. L'Amérique du Sud enregistre une croissance régulière, le Brésil renforçant ses codes environnementaux régionaux et les usines d'éthanol exigeant un contrôle de l'humidité. Dans ces régions, les distributeurs qui préchargent les micrologiciels en langues locales et proposent une intervention rapide sur le terrain pénètrent le marché plus rapidement.
Paysage concurrentiel
Concentration du Marché
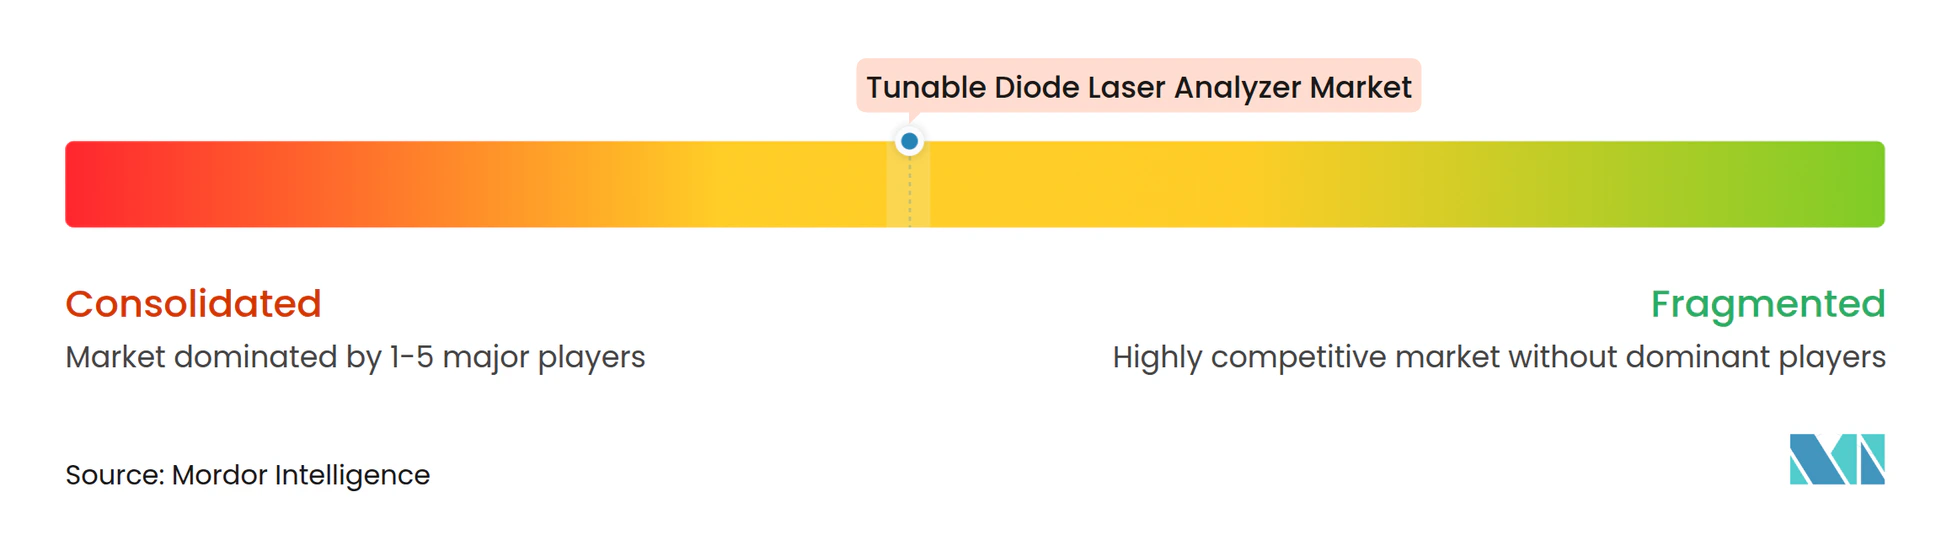
Le marché des analyseurs laser à diode accordable reste modérément fragmenté, mais la consolidation s'accélère à mesure que les acteurs établis s'efforcent de constituer des portefeuilles complets et une profondeur géographique. La cession par SICK de sa division d'analyse de processus à Endress+Hauser en juillet 2025 a transféré 800 employés et un riche portefeuille de brevets, formant une coentreprise dédiée à l'analyse des gaz qui dispose de canaux de vente combinés sur tous les continents. ABB a renforcé sa suite environnementale en ajoutant des modules FTIR qui complètent la vitesse des analyseurs laser à diode accordable par une couverture plus large des composés, offrant aux clients un approvisionnement unique pour les permis complexes. Honeywell, pour sa part, a regroupé des analyseurs avec un logiciel de gestion du méthane certifié pour les zones dangereuses offshore, se taillant une niche dans les rapports de durabilité en amont.
La dynamique de la course technologique est centrée sur les lasers à cascade quantique à longue longueur d'onde qui promettent une détection multigaz dans un seul faisceau, bien que la percée de réduction des coûts de Fraunhofer en juin 2025 réduise les écarts de prix et augmente la pression concurrentielle. Les leaders des analyseurs laser à diode accordable ripostent en réduisant les bancs optiques, en portant la durée de vie des diodes à 10 ans et en superposant des routines d'étalonnage par intelligence artificielle qui réduisent de moitié la dérive zéro. Les start-ups exploitent des diodes à antimonure de gallium à faible coût, en proposant des tableaux de bord en nuage ciblant les petits services publics dépourvus de personnel informatique approfondi.
Les partenariats vont au-delà du matériel ; Yokogawa et Microsoft co-développent des jumeaux numériques qui modélisent les émissions des usines à gaz en temps réel, intégrant les points de données des analyseurs laser à diode accordable pour prévoir les risques de conformité. Les revenus de service augmentent à mesure que les fournisseurs garantissent la disponibilité des analyseurs, avec des plans premium comportant des diagnostics à distance 24h/24 et 7j/7 et des consommables réapprovisionnés automatiquement. Le scénario concurrentiel comprend également des alliances géographiques — les distributeurs latino-américains obtiennent l'exclusivité en stockant des pièces de rechange localement, réduisant les temps d'arrêt pour les mineurs dans les Andes. Les barrières à la propriété intellectuelle restent élevées car le savoir-faire en fabrication de diodes et les algorithmes de modulation propriétaires restent coûteux à reproduire, préservant le pouvoir de fixation des prix des acteurs établis.
Leaders du secteur des analyseurs laser à diode accordable
-
Ametek Inc
-
Emerson Electric Corporation
-
ABB Ltd
-
Yokogawa Electric Corporation
-
Servomex
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Analyseurs Laser à Diode Accordable Entreprises couvertes dans ce rapport
- ABB Ltd.
- Emerson Electric Co.
- Yokogawa Electric Corporation
- Siemens AG
- Sick AG
- Servomex (Spectris plc)
- Endress+Hauser Group
- Ametek Inc.
- Fuji Electric Co. Ltd.
- Mettler-Toledo International Inc.
- NEO Monitors AS
- Honeywell International Inc.
- Baker Hughes (Panametrics)
- Tiger Optics LLC
- Axetris AG
- OPSIS AB
- Teledyne Analytical Instruments
- Thermo Fisher Scientific Inc.
- Analytik Jena GmbH
- Focused Photonics Inc.
- SpectraSensors Inc.
- TOPTICA Photonics AG
Lire l’analyse des entreprises de analyseur laser à diode accordable
Développements industriels récents dans Marché des Analyseurs Laser à Diode Accordable
- Juillet 2025 : SICK et Endress+Hauser ont finalisé leur partenariat stratégique, créant Endress+Hauser SICK GmbH + Co. KG pour piloter la R&D en analyse des gaz.
- Juin 2025 : Fraunhofer IAF a dévoilé une ligne de production semi-automatisée qui réduit considérablement le coût des modules laser à cascade quantique, élargissant l'accès aux PME.
- Mai 2025 : OPSIS AB a mis à niveau sa plateforme de diodes LD500 pour surveiller le CO, le CO₂, le HF, le NH₃ et d'autres gaz dans des cheminées industrielles difficiles.
- Avril 2025 : Mettler-Toledo a amélioré sa gamme TDL GPro 500 avec une conception à chemin replié éliminant les vérifications d'alignement pendant une année entière.
- Mars 2025 : Axetris a renforcé son positionnement sur la réduction catalytique sélective avec l'analyseur LGD F200-NH₃ pour une gestion précise du glissement d'ammoniac dans les chaudières de puissance.
Portée du rapport mondial sur le marché des analyseurs laser à diode accordable
Les analyseurs laser à diode accordable (analyseurs TDL) sont des analyseurs de gaz conçus pour mesurer la concentration d'espèces spécifiques dans un mélange gazeux par spectrométrie d'absorption laser. Un faisceau laser dans un analyseur TDL est ajusté pour détecter un type de gaz spécifique lorsqu'il traverse le gaz et atteint un détecteur. Lorsque ce gaz est présent dans le flux gazeux, il absorbe la lumière et réduit l'intensité du signal. Une photodiode dans l'analyseur TDL analyse ensuite la lumière recueillie par le détecteur pour mesurer avec précision la concentration de gaz.
Le marché des analyseurs laser à diode accordable est segmenté par type d'appareil (portable et fixe), type de mesure (in situ et extractif), type d'analyseur (analyseur d'ammoniac, analyseur d'oxygène, analyseurs CxHx, analyseurs COx, analyseurs d'humidité, analyseurs HX et autres analyseurs), secteur d'utilisation final (pétrole et gaz, énergie et services publics, métaux et mines, santé, papier et pâte à papier, produits chimiques et pétrochimiques, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique latine, et Moyen-Orient et Afrique). Le rapport propose la taille du marché et les prévisions pour tous les segments ci-dessus en valeur (USD).
Aperçu de la segmentation
| Portable |
| Fixe |
| In situ |
| Extractif |
| Oxygène (O₂) |
| Ammoniac (NH₃) |
| COx (CO et CO₂) |
| CxHx (hydrocarbures) |
| CxHx (hydrocarbures) |
| HX (HF/HCl) |
| Autres gaz |
| Pétrole et gaz |
| Énergie et services publics |
| Métaux et mines |
| Produits chimiques et pétrochimiques |
| Pâte à papier et papier |
| Santé et pharmacie |
| Autres secteurs |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Pays du Conseil de coopération du Golfe |
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par type d'appareil | Portable | ||
| Fixe | |||
| Par méthodologie de mesure | In situ | ||
| Extractif | |||
| Par type d'analyseur | Oxygène (O₂) | ||
| Ammoniac (NH₃) | |||
| COx (CO et CO₂) | |||
| CxHx (hydrocarbures) | |||
| CxHx (hydrocarbures) | |||
| HX (HF/HCl) | |||
| Autres gaz | |||
| Par secteur d'utilisation final | Pétrole et gaz | ||
| Énergie et services publics | |||
| Métaux et mines | |||
| Produits chimiques et pétrochimiques | |||
| Pâte à papier et papier | |||
| Santé et pharmacie | |||
| Autres secteurs | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Pays nordiques | |||
| Reste de l'Europe | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Asie du Sud-Est | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Pays du Conseil de coopération du Golfe | |
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des analyseurs laser à diode accordable ?
Le marché des analyseurs laser à diode accordable était évalué à 618,54 millions USD en 2026 et devrait atteindre 907,9 millions USD d'ici 2031 sur la base d'un CAGR de 7,98 %.
Quelle région domine la demande mondiale ?
L'Asie-Pacifique détient la plus grande part à 39,10 % en raison d'une activité industrielle intensive et de règles d'émissions strictes qui imposent une surveillance continue.
Quel segment affiche la croissance la plus rapide ?
Les systèmes portables enregistrent la progression la plus rapide à un CAGR de 9,32 % alors que les équipes de sécurité déploient des détecteurs légers pour la détection des fuites et les contrôles de conformité ponctuels.
Pourquoi les analyseurs d'ammoniac gagnent-ils en importance ?
L'adoption croissante de la réduction catalytique sélective dans les chaudières industrielles et de puissance stimule la demande de surveillance continue du glissement de NH₃, entraînant un CAGR de 9,05 % dans le segment.
Comment les fournisseurs font-ils face à la concurrence des lasers à cascade quantique ?
Les fournisseurs d'analyseurs laser à diode accordable réduisent les coûts optiques, prolongent la durée de vie des diodes et intègrent l'auto-étalonnage basé sur l'intelligence artificielle, tout en formant des partenariats qui regroupent les analyseurs avec des suites d'automatisation plus larges.
Quels facteurs freinent l'adoption dans les cimenteries ?
La forte charge de poussière dans les gaz d'échappement des fours provoque une dérive du signal et augmente la maintenance, mais de nouvelles conceptions de purge et des optiques en saphir visent à surmonter cet obstacle.