
Taille et part du marché des patchs transdermiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 9.80 Milliards de dollars |
| Taille du Marché (2031) | 12.40 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.82 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
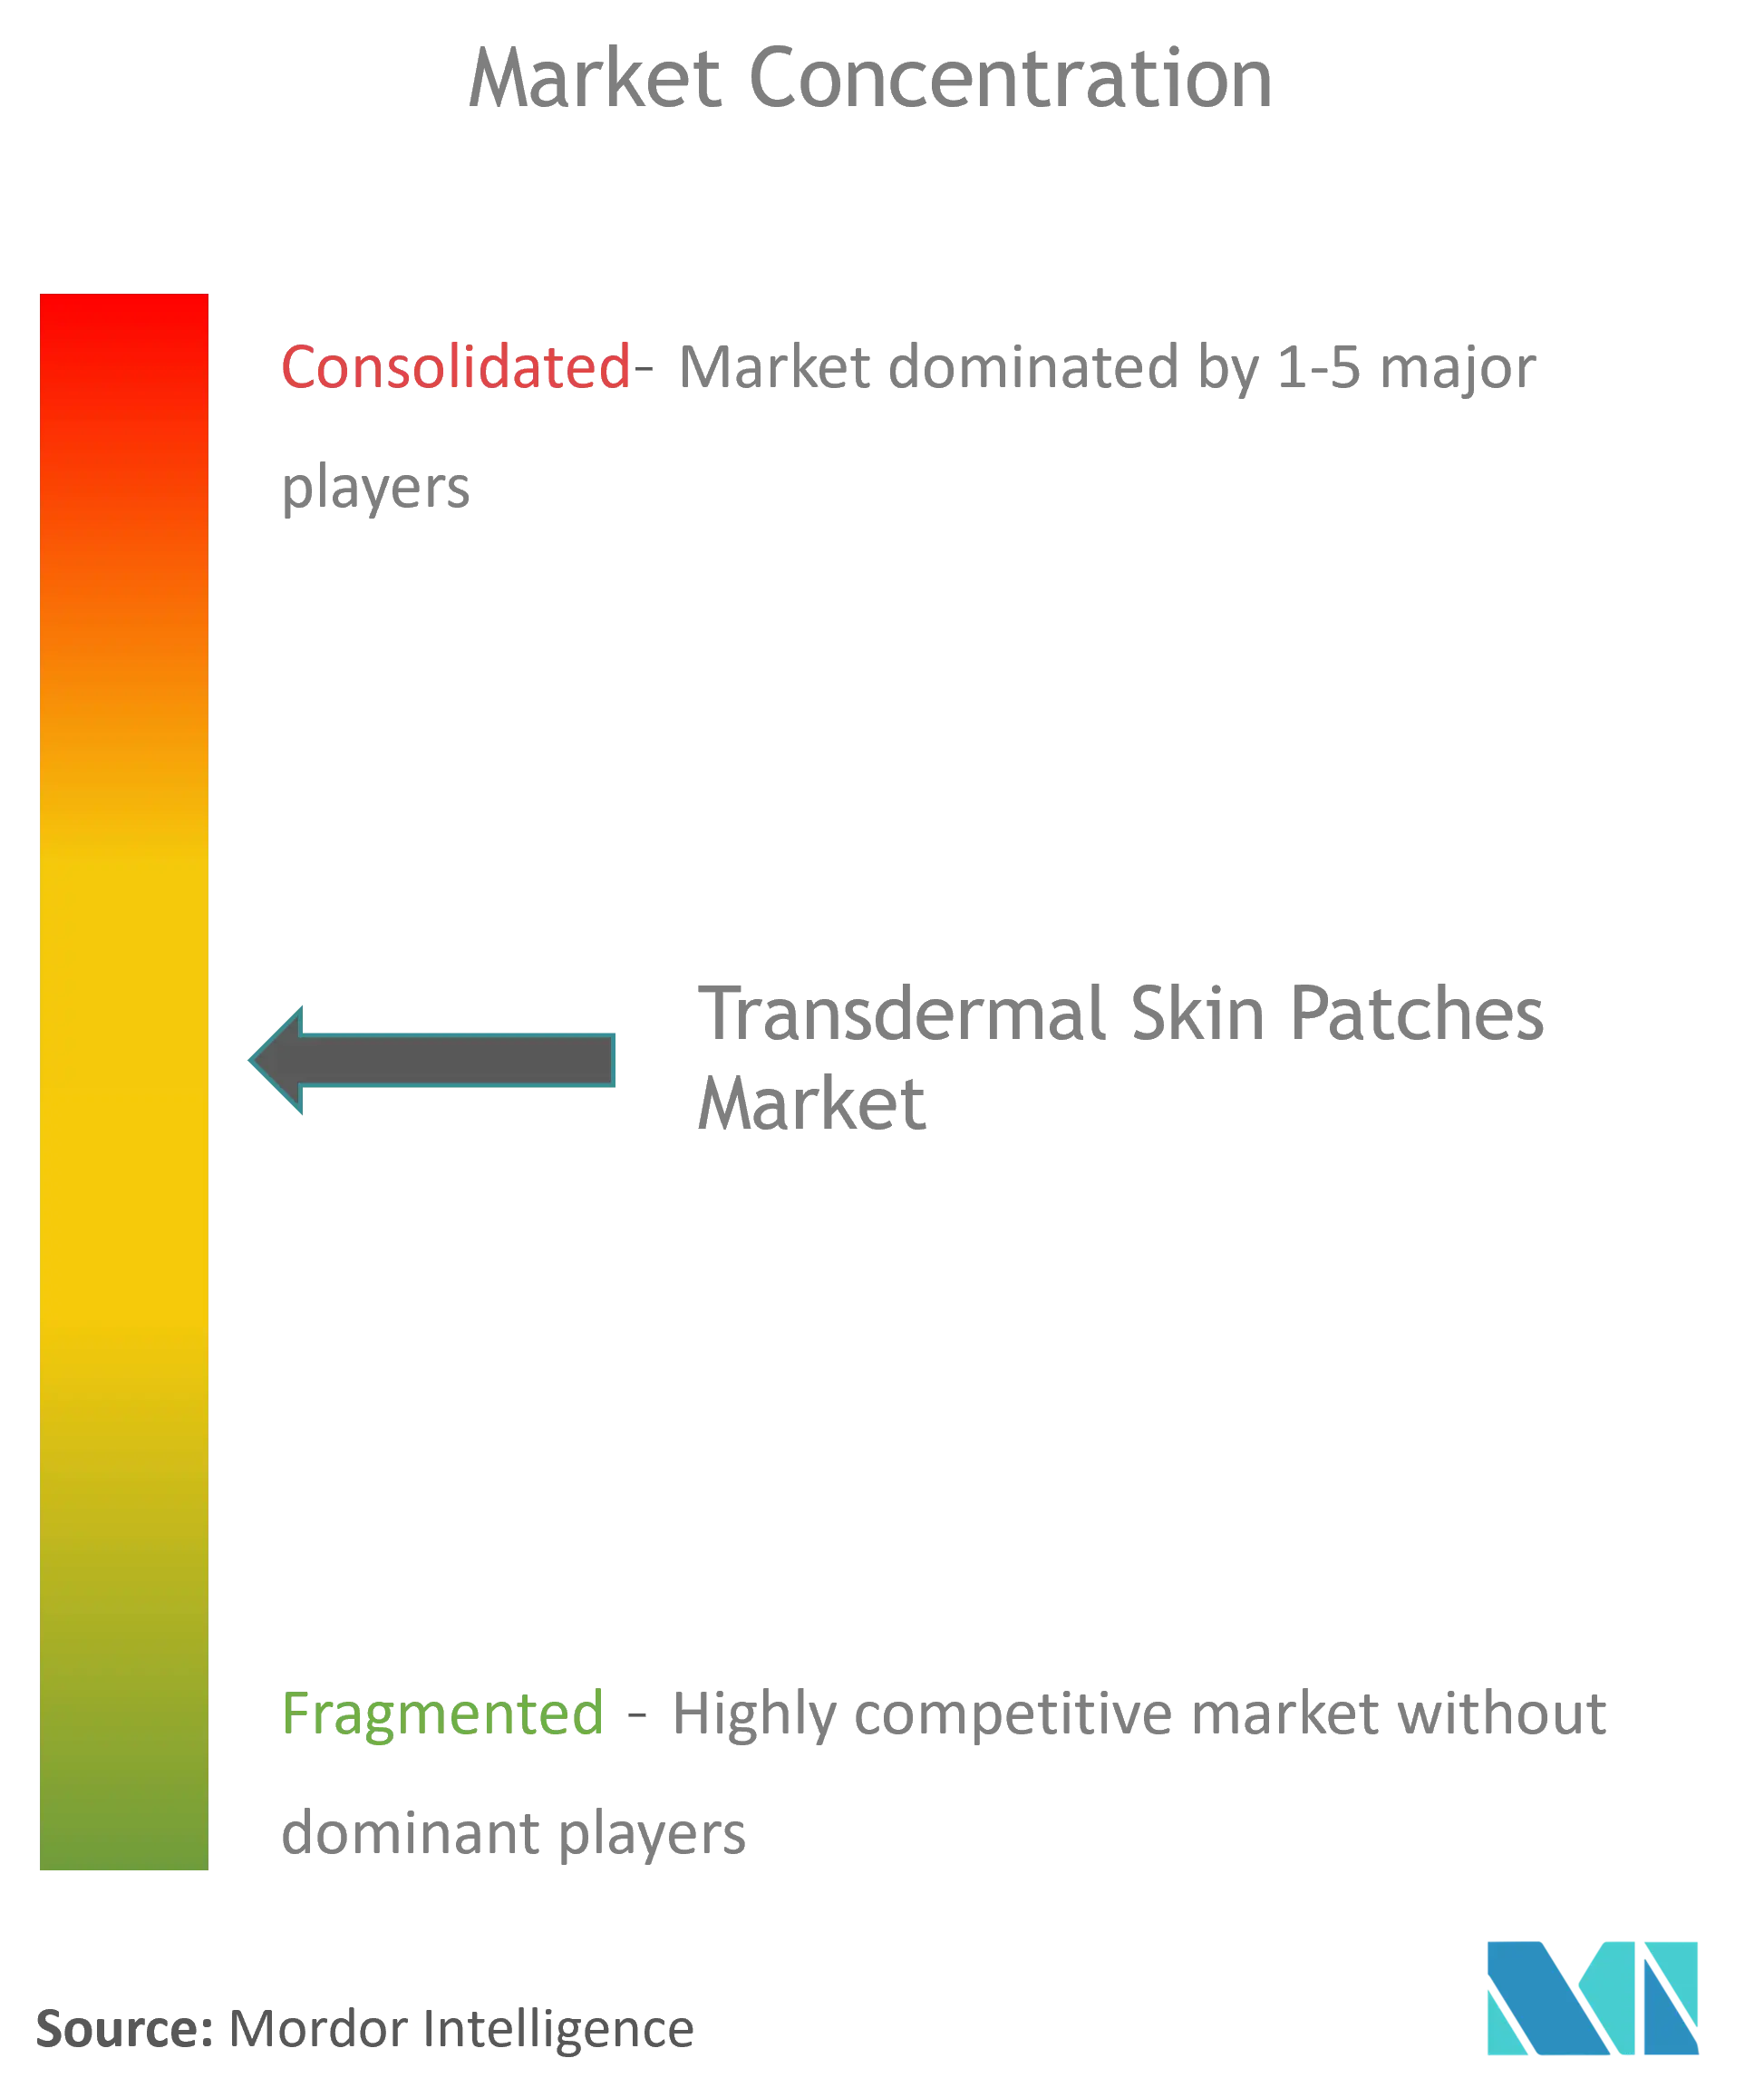
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des patchs transdermiques par Mordor Intelligence
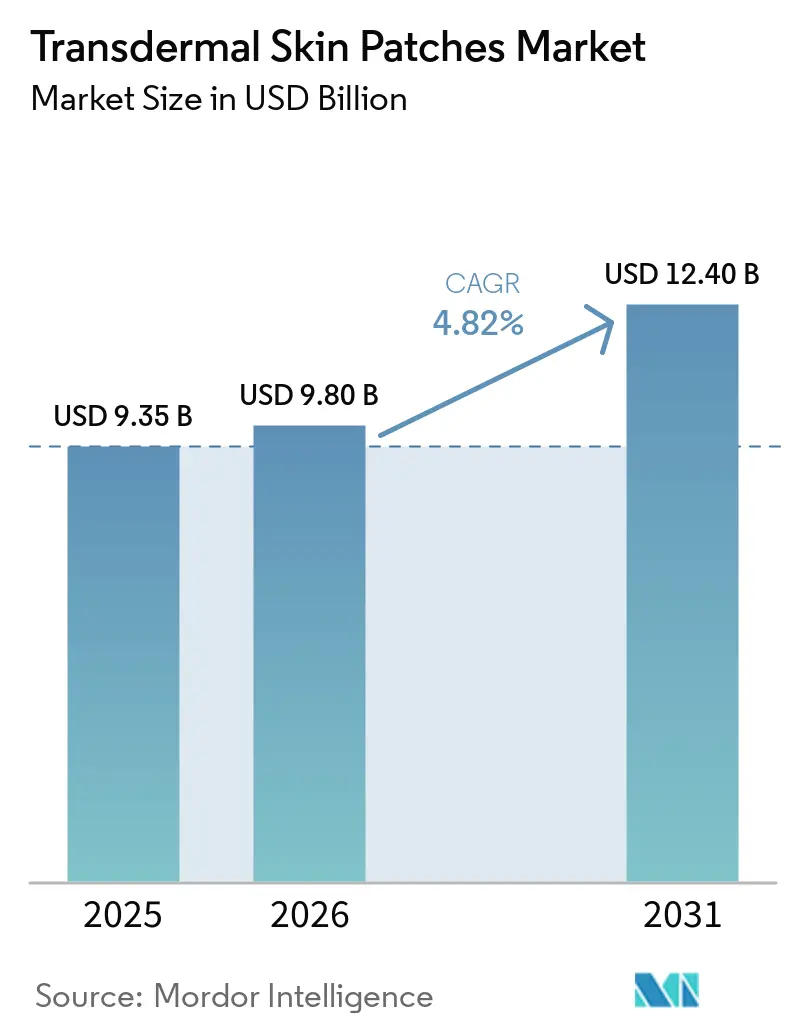
La taille du marché des patchs transdermiques était évaluée à 9,35 milliards USD en 2025 et devrait croître de 9,8 milliards USD en 2026 pour atteindre 12,4 milliards USD d'ici 2031, à un TCAC de 4,82 % au cours de la période de prévision (2026-2031). La croissance soutenue est portée par les pressions liées aux falaises de brevets qui poussent les entreprises pharmaceutiques à reformuler des médicaments phares sous forme de patchs, par l'élargissement du pool de thérapies chroniques auto-administrées et par les progrès rapides de la technologie des micro-aiguilles qui élargissent la gamme de molécules adaptées à l'administration dermique. Les fabricants bénéficient également d'une orientation plus claire de la FDA américaine sur les produits combinés, ce qui accélère les délais de développement et stimule les investissements dans les systèmes de nouvelle génération. Parallèlement, les pharmacies en ligne gagnent du terrain à mesure que les patients se tournent vers des modèles d'achat discrets par abonnement, en adéquation avec les avantages de commodité de cette modalité.
Points clés du rapport
Par domaine thérapeutique, le sevrage tabagique a dominé avec 64,53 % de la part du marché des patchs transdermiques en 2024, tandis que les troubles neurologiques progressent à un TCAC de 5,38 % jusqu'en 2030.
Par technologie de libération, les systèmes médicament dans l'adhésif ont capturé 47,13 % de la taille du marché des patchs transdermiques en 2024, tandis que les formats assistés par micro-aiguilles se développent à un TCAC de 4,91 % entre 2025 et 2030.
Par technologie adhésive, les plateformes acrylates ont dominé avec une part de revenus de 83,12 % en 2024 ; les formulations hydrogel devraient croître à un TCAC de 5,78 % jusqu'en 2030.
Par canal de distribution, les pharmacies de détail détenaient une part de 71,23 % du marché des patchs transdermiques en 2024, mais les pharmacies en ligne affichent la croissance la plus rapide à un TCAC de 5,96 % sur l'horizon de prévision.
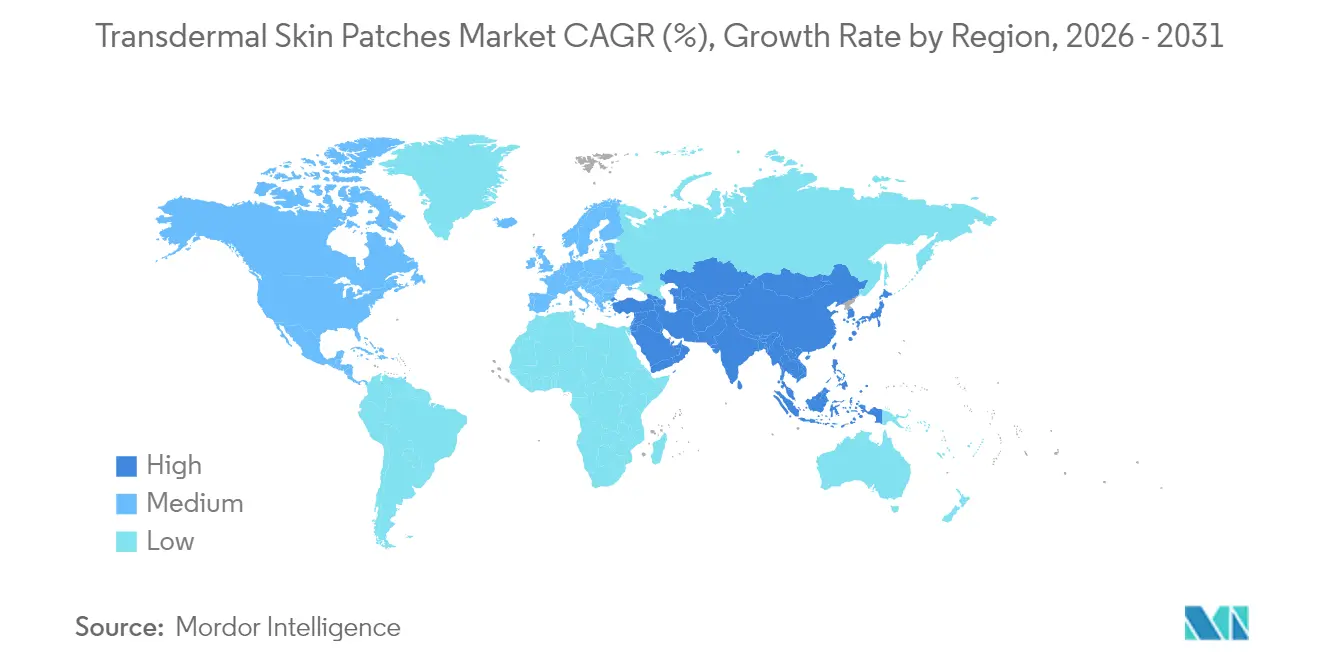
L'Amérique du Nord représentait 39,23 % du marché des patchs transdermiques en 2024, tandis que l'Asie-Pacifique représente la région à la croissance la plus rapide avec un TCAC de 5,19 % jusqu'en 2030.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Patchs Cutanés Transdermiques*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Passage induit par la falaise de brevets vers de nouveaux formats d'administration | +1.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Essor rapide des thérapies chroniques auto-administrées | +0.9% | Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Élargissement du remboursement des aides au sevrage tabagique | +0.7% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Hybrides micro-aiguilles/ionophorèse entrant en phase III | +0.6% | États-Unis et Japon | Long terme (≥ 4 ans) |
| Conception d'adhésifs assistée par IA réduisant les taux d'irritation cutanée | +0.4% | Marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Passage induit par la falaise de brevets vers de nouveaux formats d'administration
Les entreprises pharmaceutiques font face à 200 milliards USD d'expirations de brevets entre 2025 et 2030, ce qui les incite à reformuler leurs produits afin de prolonger l'exclusivité tout en améliorant l'observance des patients. Ce pivot est particulièrement marqué dans les thérapies contre la douleur chronique et les troubles neurologiques, où les patchs contournent le métabolisme hépatique de premier passage, permettant des doses plus faibles avec des taux plasmatiques plus stables. L'orientation de la FDA publiée en juin 2024 a clarifié les « Résultats essentiels de l'administration de médicaments », réduisant l'incertitude réglementaire et raccourcissant les délais de pré-approbation jusqu'à 12 mois. Les entreprises considèrent donc l'administration transdermique à la fois comme un outil de gestion du cycle de vie et comme une stratégie d'amélioration de la conformité pour les médicaments liés au mode de vie.
Essor rapide des thérapies chroniques auto-administrées
La prévalence mondiale croissante du diabète, de l'hypertension et des affections hormonales accroît la demande de traitements à domicile minimisant les visites en clinique. Les systèmes d'insuline transdermique ont obtenu des scores de satisfaction des patients supérieurs de 35 % à ceux des injections sous-cutanées lors d'essais récents. Les marchés d'Asie-Pacifique adoptent rapidement les patchs en raison du vieillissement des populations et des lacunes dans les soins ruraux, tandis que les cohortes de personnes âgées dans le monde entier apprécient le format simple « appliquer et oublier » qui facilite l'observance en cas de déclin cognitif.
Essor rapide des thérapies chroniques auto-administrées
La prévalence mondiale croissante du diabète, de l'hypertension et des affections hormonales accroît la demande de traitements à domicile minimisant les visites en clinique. Les systèmes d'insuline transdermique ont obtenu des scores de satisfaction des patients supérieurs de 35 % à ceux des injections sous-cutanées lors d'essais récents. Les marchés d'Asie-Pacifique adoptent rapidement les patchs en raison du vieillissement des populations et des lacunes dans les soins ruraux, tandis que les cohortes de personnes âgées dans le monde entier apprécient le format simple « appliquer et oublier » qui facilite l'observance en cas de déclin cognitif.
Élargissement du remboursement des aides au sevrage tabagique
Vingt États américains offrent désormais une couverture d'assurance complète pour les patchs à la nicotine. Le programme Medicaid du Dakota du Nord a supprimé l'autorisation préalable en 2025, reflétant les tendances des assureurs privés qui constatent une augmentation de 40 % du taux d'achèvement des programmes de sevrage par les patients lorsque les coûts sont entièrement couverts. Étant donné que le sevrage tabagique détient déjà la plus grande part thérapeutique, un remboursement plus large améliore sensiblement la visibilité des revenus pour les fournisseurs de patchs.
Analyse de l'Impact des Freins sur le Marché des Patchs Cutanés Transdermiques*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût de développement élevé par rapport aux génériques oraux | -0.8% | Mondial, avec un impact particulier sur les marchés émergents | Moyen terme (2-4 ans) |
| Risques de litiges liés à la sensibilité cutanée | -0.5% | Amérique du Nord et UE, avec un contrôle réglementaire accru | Long terme (≥ 4 ans) |
| Ambiguïté réglementaire sur la voie des dispositifs combinés (États-Unis et UE) | -0.4% | Amérique du Nord et UE, affectant le développement mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût de développement élevé par rapport aux génériques oraux
Les nouveaux patchs transdermiques, y compris les produits de type patch dermique anti-acné, peuvent coûter jusqu'à 50 millions USD pour être mis sur le marché, contre 5 à 10 millions USD pour les génériques oraux, principalement en raison de la fabrication spécialisée et des études de bioéquivalence. Dans les contextes à faibles revenus, les payeurs privilégient le volume à l'innovation, ce qui freine l'adoption des patchs malgré leurs bénéfices cliniques. Les réglementations relatives aux produits combinés augmentent encore les coûts en imposant des exigences supplémentaires de tests sur les dispositifs, ce qui pénalise les acteurs de plus petite taille.
Risques de litiges liés à la sensibilité cutanée
Les lésions cutanées liées aux adhésifs médicaux touchent environ 1,5 % des utilisateurs et ont entraîné des règlements de plusieurs millions de dollars aux États-Unis. Le contrôle accru de la FDA impose désormais des ensembles de données dermatologiques étendus, allongeant les délais d'approbation et faisant grimper les primes d'assurance. En conséquence, certaines entreprises limitent l'innovation aux systèmes acrylates connus, ralentissant la transition vers des plateformes plus biocompatibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Patchs Cutanés Transdermiques
Par technologie de libération :
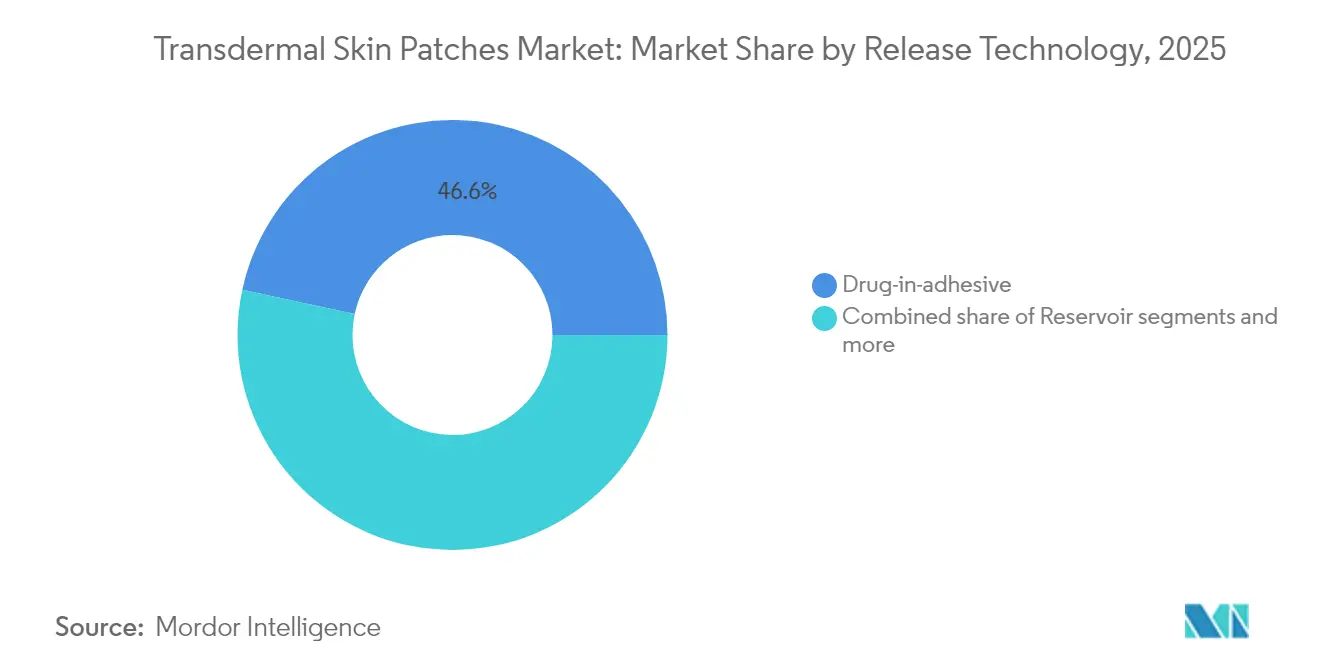
les micro-aiguilles remettent en cause la domination traditionnelleLes systèmes médicament dans l'adhésif détenaient 46,62 % de la part du marché des patchs transdermiques en 2025, reflétant la maturité des procédés, la sécurité éprouvée et l'efficacité des coûts. Pourtant, les formats assistés par micro-aiguilles affichent le TCAC prévisionnel le plus élevé à 4,88 %, portés par leur capacité à administrer des peptides, des vaccins et même des agonistes du GLP-1 avec une biodisponibilité supérieure à 50 %. Les patchs réservoir et matriciels conservent des rôles de niche dans l'analgésie à libération contrôlée et la gestion générique de la douleur, respectivement.
Les avancées en matière de micro-aiguilles font écho aux pipelines pharmaceutiques qui intègrent désormais des molécules biologiques plus volumineuses. Des start-ups telles qu'Anodyne Nanotech signalent des patchs stables à température ambiante qui contournent les coûts de la chaîne du froid, ouvrant des opportunités sur les marchés émergents. À mesure que les données cliniques s'accumulent, la technologie devrait réallouer une partie de la taille du marché des patchs transdermiques au détriment des injections, notamment dans les soins métaboliques et auto-immuns chroniques.


Par domaine thérapeutique :
les applications neurologiques stimulent la croissance au-delà du sevrage tabagiqueLes patchs de sevrage tabagique continuent de dominer avec une part de 64,01 % en 2025, ancrés par le financement de la santé publique et des preuves cliniques solides. Cependant, les troubles neurologiques enregistrent la croissance la plus rapide à un TCAC de 5,14 % grâce aux avantages de l'administration médicamenteuse en état stable pour les thérapies contre la maladie de Parkinson et le TDAH. Les segments de la thérapie hormonale substitutive et de la gestion de la douleur restent stables, tandis que les patchs cardiovasculaires et contraceptifs servent des populations ciblées.
La libération dermique continue atténue les fluctuations pic-creux, essentielles dans le traitement du système nerveux central. Les patchs de rotigotine et de méthylphénidate illustrent ce modèle, démontrant respectivement un meilleur contrôle moteur et une stabilité attentionnelle améliorée. Les payeurs reconnaissent de plus en plus la réduction des hospitalisations et l'amélioration des résultats en matière de qualité de vie, renforçant l'inclusion dans les formulaires.
Par technologie adhésive :
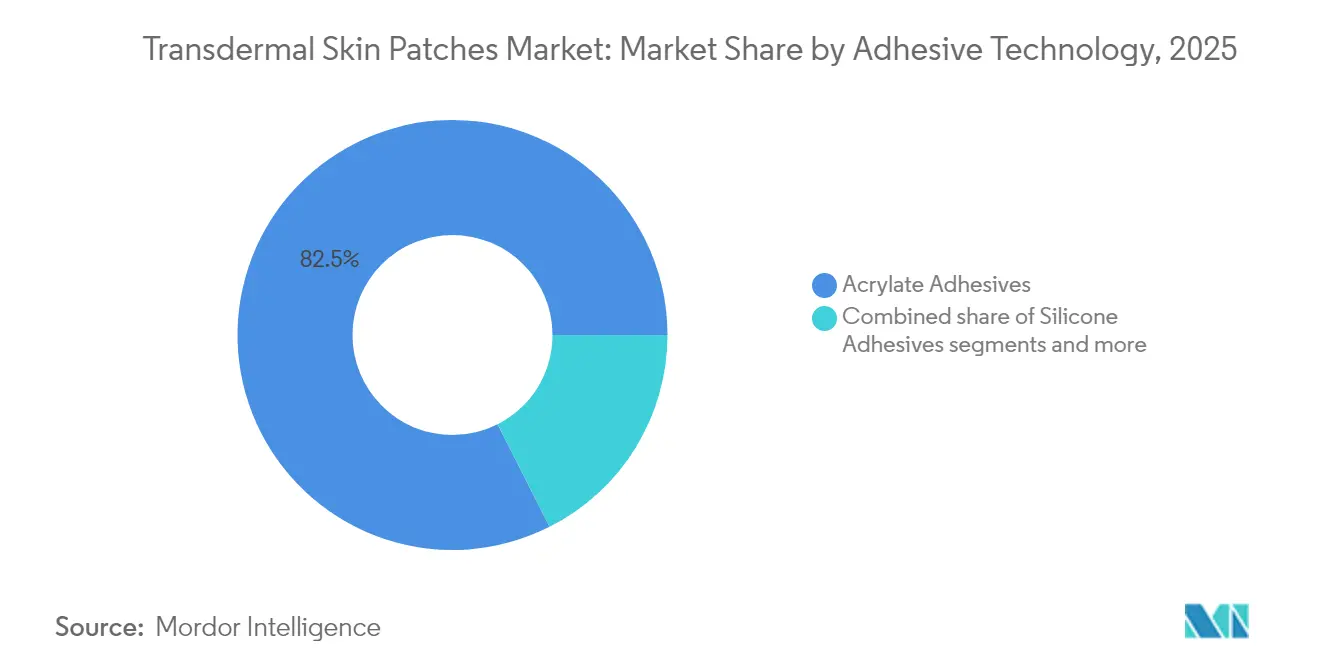
l'innovation hydrogel remet en cause la domination des acrylatesLes adhésifs acrylates représentaient 82,45 % des revenus de 2025, appréciés pour leur adhérence robuste et leurs profils de sécurité établis. Les variantes hydrogel, bien que ne représentant qu'une part mineure de la taille du marché des patchs transdermiques aujourd'hui, devraient croître à un TCAC de 5,46 % grâce à des polymères biocompatibles qui réduisent le stress cutané et permettent une dispersion médicamenteuse régulée par l'humidité. Les options silicone répondent à la sensibilité cutanée des personnes âgées et des enfants, tandis que les adhésifs à base écologique restent embryonnaires.
La capacité des hydrogels à accueillir des nanoparticules et à tamponner le pH les positionne pour des patchs biologiques à haute dose. Les hydrogels liposomaux infusés d'alpha-tocophérol, par exemple, administrent du rétinaldéhyde sans irritation sur 24 heures, démontrant leur potentiel pour les thérapies dermatologiques à longue durée de port. À mesure que les coûts de fabrication diminuent, la technologie devrait éroder l'avance des acrylates, notamment dans les domaines thérapeutiques haut de gamme.
Par canal de distribution :
la transformation numérique accélère la croissance en ligneLes pharmacies de détail représentaient 70,55 % des ventes en 2025, soutenues par les conseils des pharmaciens et la commodité du retrait immédiat. Pourtant, le segment en ligne se développe le plus rapidement à un TCAC de 5,62 %, porté par l'intégration de la télésanté, la livraison discrète et les modèles d'abonnement qui synchronisent les renouvellements. Les pharmacies hospitalières dominent les schémas thérapeutiques complexes à patchs multiples, tandis que les canaux de vente directe aux consommateurs servent les produits cosmétiques et de style de vie.
Les régulateurs autorisent désormais la vérification à distance pour les patchs sur ordonnance à la suite de l'orientation de la FDA sur la santé numérique de 2024, favorisant les plateformes d'observance liées aux applications et l'expédition automatisée. Pour les fumeurs chroniques et les femmes ménopausées, le commerce électronique atténue la stigmatisation et encourage une thérapie soutenue, stimulant davantage le marché global des patchs transdermiques.
Analyse géographique
Marché des Patchs Cutanés Transdermiques en Amérique du Nord
L'Amérique du Nord a dominé le marché des patchs cutanés transdermiques avec une part de 38,77 % en 2025, portée par un large remboursement des thérapies à la nicotine, une protection favorable de la propriété intellectuelle et des voies d'accès simplifiées de la FDA pour les produits combinés. L'intégration par Medicare des patchs pour la prise en charge des symptômes vasomoteurs en 2025 élargit encore davantage l'adoption, tandis que les expansions de la fabrication nationale, telles que la mise à niveau des installations de LGM Pharma pour 6 millions USD, renforcent la résilience de l'approvisionnement. Le vieillissement démographique aux États-Unis accroît également la demande de thérapies antidouleur et hormonales sous forme de patchs, nécessitant une dextérité minimale.
Marché des Patchs Cutanés Transdermiques en Europe
L'Europe suit avec une adoption mature mais soumise à une réglementation dense. La mise en œuvre du RDM augmente les coûts de conformité, mais les questions-réponses de l'Agence européenne des médicaments en 2024 clarifient les exigences d'intégration dispositif-médicament, réduisant ainsi les ambiguïtés. Les patchs de substitution hormonale bénéficient d'une forte traction, bien que les récentes pénuries d'estradiol soulignent la nécessité d'une redondance de fabrication régionale. Par ailleurs, le remboursement des thérapies de sevrage tabagique dans les principales économies de l'UE maintient des volumes stables malgré une forte concurrence des génériques.
Marché des Patchs Cutanés Transdermiques en Asie-Pacifique
L'Asie-Pacifique représente la région à la croissance la plus rapide, progressant à un CAGR de 5,06 % jusqu'en 2031. Le vieillissement des populations en Chine et au Japon, conjugué à la prévalence croissante du diabète, crée un terrain fertile pour l'adoption des patchs. L'harmonisation réglementaire au sein de l'ASEAN, associée aux investissements dans la production locale, abaisse les barrières à l'entrée sur le marché. Le marché chinois de la thérapie ménopausique illustre cette opportunité ; les cliniciens recommandent de plus en plus les patchs plutôt que les œstrogènes oraux en raison d'un risque thrombotique plus faible. Le développement des écosystèmes de commerce électronique répond également aux défis d'accessibilité en milieu rural, stimulant les ventes de patchs en ligne.

Paysage réglementaire
Les patchs cutanés transdermiques sont généralement réglementés comme des produits combinés médicament-dispositif, si bien que leur développement et leur commercialisation dépendent de l'alignement entre les exigences des BPF pour les médicaments et les exigences de qualité applicables aux dispositifs. Aux États-Unis, les exigences de la FDA relatives aux produits combinés en vertu du 21 CFR Part 4 imposent des approches de qualité intégrées couvrant à la fois la fabrication pharmaceutique et les contrôles des dispositifs, tandis que les lignes directrices de la FDA relatives aux systèmes d'administration transdermiques/topiques ont renforcé les exigences concernant le développement, la performance et les attributs de qualité des produits, ce qui façonne les dossiers d'approbation tant pour les innovateurs que pour les génériques.
En Europe, la voie réglementaire est déterminée par le mode d'action principal, les règles applicables aux produits médicamenteux s'appliquant aux combinaisons médicament-dispositif intégrales, tandis que les exigences de conformité des dispositifs s'appliquent également en vertu du règlement européen MDR. L'article 117 du MDR est devenu un point de passage pratique, exigeant soit un certificat CE pour la partie dispositif, soit un avis d'un organisme notifié pour étayer le dossier du produit médicamenteux. Les preuves de biocompatibilité et de sécurité du contact cutané s'appuient de plus en plus sur des normes reconnues, notamment la norme ISO 10993-1:2025 relative à l'évaluation biologique des dispositifs en contact de surface, ce qui accroît la rigueur documentaire et les exigences de tests pour les adhésifs, les supports et les autres matériaux en contact avec le patient.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les fournisseurs en amont d'API et de matériaux spécialisés, notamment les systèmes adhésifs acryliques et siliconés, les films de support, les pellicules de protection et les matériaux d'emballage qui protègent la stabilité. La construction typique d'un patch combine plusieurs composants intégrés (souvent 4 à 6 éléments), où le choix des matériaux influe sur l'adhésion, le flux du médicament et la tolérance cutanée, et où les dépendances à une source unique pour les adhésifs et pellicules de qualité médicale peuvent introduire un risque d'approvisionnement. Les exigences de qualité réglementaire de la FDA et de l'EMA influencent la qualification des fournisseurs, les tests des matériaux entrants et les pratiques de gestion des changements tout au long de la chaîne.
Les activités intermédiaires couvrent la formulation, le revêtement/laminage, la découpe, le conditionnement et l'emballage, une part importante de la mise à l'échelle étant confiée à des CDMO spécialisés qui fournissent des services allant du développement à la production commerciale ainsi que des lignes de fabrication validées. Une activité de partenariat récente illustre comment les innovateurs et les marques font appel aux CDMO pour accélérer des formats différenciés et gérer la complexité liée aux substances contrôlées, notamment le partenariat de développement exclusif conclu en février 2025 entre Nutriband et Kindeva Drug Delivery pour le patch de fentanyl dissuasif d'abus Aversa. En aval, les pharmacies de détail restent le principal canal de distribution, tandis que les modèles de pharmacie en ligne et les programmes d'abonnement pour le réapprovisionnement élargissent l'accès aux thérapies chroniques auto-administrées ; les acteurs de la dernière étape incluent les grossistes, les pharmacies, les prestataires de soins et les payeurs, qui influent sur le positionnement au formulaire et l'adhésion des patients.
Paysage concurrentiel
Le marché des patchs transdermiques présente une concentration modérée. Les entreprises historiques telles que Johnson & Johnson et Novartis s'appuient sur leur envergure et leur expertise réglementaire, mais la croissance dépend de l'innovation plutôt que de l'étendue du portefeuille. Les acteurs émergents — Anodyne Nanotech avec HeroPatch et le TEPI Patch de Medherant — attirent des capitaux en ciblant les lacunes dans l'administration des biologiques. L'expansion de capacité GLP-1 de CordenPharma pour 980 millions USD souligne la conviction du secteur dans le potentiel des patchs à peptides.
Les partenariats dominent la stratégie. Les grandes entreprises pharmaceutiques s'associent à des façonniers spécialisés pour la fabrication de micro-aiguilles, tandis que les marques de santé grand public collaborent avec des développeurs d'adhésifs assistés par IA pour se différencier sur le confort. L'intensité concurrentielle augmente à mesure que la FDA approuve le premier patch générique de lidocaïne à 1,8 % en 2025, signalant une vague émergente de produits hors brevet. Néanmoins, l'expérience dans la navigation des réglementations sur les dispositifs-médicaments confère aux acteurs établis un avantage, équilibrant les menaces perturbatrices avec les perspectives de collaboration.
Leaders du secteur des patchs transdermiques
Teva Pharmaceuticals USA Inc.
Novartis AG
Teikoku Pharma USA, Inc.
Viatris, Inc.
Johnson & Johnson
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Patchs Cutanés Transdermiques
- 3M
- Abbott Laboratories
- Johnson & Johnson
- Novartis
- Teva Pharmaceutical Industries
- Hisamitsu Pharmaceutical
- GlaxoSmithKline
- Bayer
- Viatris
- LTS Lohmann Therapie-Systeme
- Nitto Denko
- Corium LLC
- Agile Therapeutics Inc.
- UCB
- Luye Pharma Group Ltd.
- Zydus Lifesciences Ltd.
- Sparsha Pharma International Pvt Ltd
- Tapemark Inc.
- AdhexPharma

Opportunités de marché et perspectives d'avenir
L'espace d'innovation dépasse désormais la diffusion passive pour aller vers des plateformes transdermiques actives et intelligentes, capables d'élargir l'ensemble des molécules adressables et d'améliorer l'adhésion des patients. En 2026, Medicsensors S.L a lancé l'étude clinique SOUNDD pour son Medicsen Smartpatch, une technologie non invasive à base d'ultrasons, mettant en évidence la traduction clinique continue de concepts d'administration assistée par dispositif à l'intersection de l'administration de médicaments et de la santé numérique. Les progrès de recherche parallèles, notamment des travaux de 2026 publiés dans npj Flexible Electronics sur un patch iontophorétique autoalimenté et écodégradable avec indication de dose, confirment les opportunités pour des patchs multifonctionnels associant administration et retour d'information/suivi orienté utilisateur.
La modernisation de la fabrication et les mises à niveau de conformité créent également des opportunités à court terme pour les fournisseurs et les CDMO qui aident les promoteurs à répondre aux exigences de qualité des dispositifs de plus en plus strictes au sein des produits combinés. La date d'entrée en vigueur de février 2026, liée aux mises à jour de la FDA concernant les exigences du système qualité (alignement sur le 21 CFR part 820), augmente la prime opérationnelle accordée aux contrôles de conception harmonisés, à la validation et à la gestion des fournisseurs pour la composante dispositif. Par ailleurs, la substitution de matériaux motivée par la durabilité, comme les polymères biodégradables (par exemple la cellulose, le chitosane et l'acide hyaluronique), devient une voie de développement concrète pour se différencier en matière de tolérance cutanée et d'empreinte environnementale, tout en maintenant la documentation alignée sur les cadres de qualité établis par la FDA et l'EMA pour les programmes de patchs transdermiques.
Développements Récents du Secteur sur le Marché des Patchs Cutanés Transdermiques
- Mai 2026 : Viatris a annoncé plusieurs présentations de données sur son patch contraceptif hormonal combiné hebdomadaire expérimental (MR-100A-01) lors de la réunion clinique et scientifique annuelle 2026 de l'American College of Obstetricians and Gynecologists. Ces mises à jour ont renforcé la dynamique concurrentielle dans les patchs hormonaux à port hebdomadaire et soutenu le positionnement clinique et réglementaire d'une option transdermique différenciée en matière de contraception.
- Avril 2026 : la FDA a classé le rappel volontaire de Teva Pharmaceuticals USA Inc. (lancé le 19 mars 2026) de 300 133 boîtes de Clonidine Transdermal System, USP (0,1, 0,2 et 0,3 mg/jour) comme relevant de la Classe II en raison de l'utilisation d'une matière première non approuvée. Cette action a souligné la sensibilité des systèmes de qualité dans les produits transdermiques de type combiné et accru la vigilance quant à la qualification des fournisseurs et aux contrôles des changements de matériaux dans la fabrication de patchs.
- Mars 2025 : LGM Pharma a investi 6 millions USD pour étendre ses capacités de fabrication semi-solide et transdermique basées aux États-Unis. Cette mise à niveau a renforcé la résilience de l'approvisionnement domestique pour les formats transdermiques et soutenu les promoteurs cherchant une production plus proche du marché conforme aux exigences de qualité de la FDA.


Marché des Patchs Transdermiques Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché des patchs transdermiques est défini comme les revenus générés par les patchs médicamenteux conçus pour administrer un principe actif à travers la peau dans la circulation systémique, couvrant les principales indications thérapeutiques et régions, mesurés en USD courants.
Exclusions du périmètre : les pansements pour plaies, les patchs cosmétiques sans intention de délivrance systémique de médicament, et les dispositifs autonomes d'administration de médicaments qui ne sont pas commercialisés sous forme de patchs sont exclus.
Présentation de la Segmentation
- Par technologie de libération (valeur)
- Médicament dans l'adhésif
- Réservoir
- Matrice
- Assisté par micro-aiguilles
- Autres
- Par domaine thérapeutique (valeur)
- Sevrage tabagique
- Thérapie hormonale substitutive
- Gestion de la douleur
- Troubles neurologiques
- Troubles cardiovasculaires
- Contraception
- Autres
- Par technologie adhésive (valeur)
- Adhésifs acrylates
- Adhésifs silicone
- Adhésifs hydrogel
- Autres adhésifs
- Par canal de distribution (valeur)
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Autres
- Par géographie (valeur)
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par la fixation de la définition des patchs transdermiques médicamenteux, puis par la mise en correspondance de cette définition avec la manière dont les ventes sont déclarées dans les différents pays et canaux. Nous nous appuyons sur des sources publiques et officielles telles que les bases de données d'étiquetage des médicaments de la FDA et les communications de sécurité, les publications des CDC et des NIH sur la charge de morbidité et les schémas thérapeutiques, ainsi que les indicateurs macroéconomiques de santé et de revenus de l'OCDE et de la Banque mondiale.
Pour transformer ce contexte en données d'entrée du modèle, nous examinons également les portails de statistiques douanières et commerciales pour les signaux d'import-export, les revues pharmaceutiques à comité de lecture pour les tendances technologiques des patchs (par exemple, les conceptions à médicament dans l'adhésif par rapport aux conceptions matricielles), ainsi que les dépôts réglementaires des entreprises et les présentations aux investisseurs pour l'exposition au portefeuille et la répartition géographique. Si nécessaire, des abonnements payants sont utilisés de manière limitée pour les données financières des entreprises et la cartographie des brevets, afin que les hypothèses puissent être vérifiées par rapport à des signaux observables. Les sources mentionnées ici sont illustratives, et d'autres documents publics ont également été utilisés pour collecter des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens Primaires et Enquêtes
Les travaux primaires sont utilisés pour tester les hypothèses documentaires sur les prix, l'adoption et la répartition des canaux, car ces facteurs varient selon le domaine thérapeutique et la région. Nous avons échangé avec des fabricants, des distributeurs, des pharmaciens, des cliniciens et des experts en formulation dans les Amériques, en EMEA et en APAC, afin de combler les lacunes des données publiques et de les réconcilier en une vision cohérente et unifiée.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 12 % | APAC : 38 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 35 % |
| Acteurs de plus petite taille : 22 % | Managers : 55 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le modèle de dimensionnement utilise une combinaison descendante et ascendante. La demande de traitement est d'abord reconstituée à partir de la prévalence par domaine thérapeutique, des populations susceptibles d'être traitées et de l'utilisation typique des patchs, puis convertie en valeur à l'aide de fourchettes de prix spécifiques à chaque région et de la répartition des canaux. Ces totaux sont corroborés par des approximations ascendantes sélectives, telles que l'agrégation des revenus de produits échantillonnés lorsque des informations sont disponibles, la validation des fourchettes de prix de vente moyens avec les retours des pharmacies et des distributeurs, et la vérification de la cohérence en comparant les volumes implicites aux schémas d'utilisation des prescriptions et des thérapies.
Les principales données d'entrée utilisées dans le modèle comprennent la part des patients sous thérapie transdermique dans le soulagement de la douleur, le sevrage tabagique, la thérapie hormonale et la vessie hyperactive, la durée moyenne de port et la fréquence de remplacement par indication, les fourchettes de prix catalogue par rapport aux prix réalisés par canal, les impacts de la générication sur la progression des prix, et les facteurs d'accès régionaux tels que le remboursement et le référencement dans les formulaires. Lorsque les informations au niveau des produits sont manquantes, les lacunes sont comblées à l'aide de références au niveau thérapeutique, puis ajustées avec les retours d'experts jusqu'à ce que la courbe d'adoption implicite reste réaliste.
Pour les prévisions, une analyse de scénarios est utilisée afin que les changements tels que le calendrier des approbations, l'entrée des génériques et les évolutions du remboursement puissent être reflétés sans imposer une trajectoire de croissance linéaire unique. Les hypothèses sont examinées avec les personnes interrogées, puis appliquées de manière cohérente année après année, de sorte que la croissance reste liée à des facteurs observables.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par des recoupements répétés qui comparent les résultats du modèle avec des signaux indépendants, notamment les indicateurs de demande au niveau thérapeutique, les schémas d'accès et de tarification au niveau national, et la répartition implicite entre les régions et les applications. Lorsqu'une valeur semble hors norme, nous réexaminons le facteur qui l'a générée, revérifions la source sous-jacente, puis recontactons les participants si l'écart reste significatif.
Avant validation finale, le modèle et les hypothèses font l'objet d'une révision analytique en plusieurs étapes afin de détecter rapidement les erreurs de calcul, les doubles comptages et les dérives de périmètre. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements majeurs, tels que des approbations notables, des rappels importants ou des variations de prix significatives. Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vision la plus actuelle pouvant raisonnablement être étayée par les données disponibles.
Taille du Marché des Patchs Transdermiques selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Il est normal de voir différentes tailles de marché publiées pour les patchs transdermiques, même lorsque le nom du sujet semble identique. Les différences proviennent généralement de la manière dont chaque étude délimite le périmètre des produits, de l'année utilisée comme référence et de la logique de tarification utilisée pour convertir la demande en chiffre d'affaires.
Quelques différences apparaissent fréquemment dans ce domaine, notamment la question de savoir si les patchs cosmétiques non médicamenteux sont intégrés dans le total, si les canaux hospitaliers et de détail sont traités avec le même niveau de prix, et si la croissance suppose une adoption rapide des nouveaux formats de patchs sans vérification du remboursement et du comportement de substitution. L'écart s'élargit également lorsque des années de base plus anciennes sont utilisées et ensuite extrapolées sans réévaluation par rapport à l'évolution récente du mix produit et des variations de prix régionales, ce qui souligne l'importance du calendrier d'actualisation.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 9,35 milliards USD (2025) | |
| Éditeur de Recherche Sectorielle A | 6,19 milliards USD (2024) | S'appuie sur une année de base antérieure et semble comptabiliser un ensemble plus restreint de revenus liés aux patchs, avec moins de clarté sur la manière dont les prix au niveau des canaux et les hypothèses d'utilisation spécifiques aux thérapies ont été intégrés dans le total en USD. |
| Éditeur de Recherche en Santé B | 6,80 milliards USD (2025) | Utilise une courbe de croissance plus élevée sur la fenêtre de prévision et semble appliquer une tarification de canal plus mixte, ce qui peut modifier le prix de vente moyen implicite et la valeur finale du marché. |
La comparaison met en évidence deux facteurs pratiques d'écart : ce qui est comptabilisé comme une vente de patch transdermique médicamenteux et la manière dont les prix réalisés diffèrent selon le canal et le pays. En excluant du périmètre les produits cosmétiques et les patchs non systémiques, et en réévaluant l'utilisation au niveau des indications et les fourchettes de prix par canal lors des actualisations annuelles, le total 2025 reste plus proche d'un volume de demande fondé sur les données probantes, une discipline maintenue par Mordor Intelligence.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des patchs transdermiques ?
La taille du marché des patchs transdermiques devrait atteindre 9,8 milliards USD en 2026 et croître à un TCAC de 4,82 % pour atteindre 12,4 milliards USD d'ici 2031.
Quelle est la taille actuelle du marché des patchs transdermiques ?
En 2026, la taille du marché des patchs transdermiques devrait atteindre 9,8 milliards USD.
Quels sont les acteurs clés du marché des patchs transdermiques ?
Teva Pharmaceuticals USA Inc., Novartis AG, Teikoku Pharma USA, Inc., Viatris, Inc. et Johnson & Johnson sont les principales entreprises opérant sur le marché des patchs transdermiques.
Quelle est la région à la croissance la plus rapide sur le marché des patchs transdermiques ?
L'Asie-Pacifique devrait enregistrer le TCAC le plus élevé sur la période de prévision (2026-2031).
Quelle région détient la plus grande part du marché des patchs transdermiques ?
En 2026, l'Amérique du Nord représente la plus grande part de marché sur le marché des patchs transdermiques.
Quelles années couvre ce rapport sur le marché des patchs transdermiques, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché des patchs transdermiques était estimée à 9,8 milliards USD. Le rapport couvre la taille historique du marché des patchs transdermiques pour les années : 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des patchs transdermiques pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



