
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 15.68 Milliards de dollars |
| Taille du Marché (2026) | 16.40 Milliards de dollars |
| Taille du Marché (2031) | 20.34 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.40 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage en Thaïlande par Mordor Intelligence
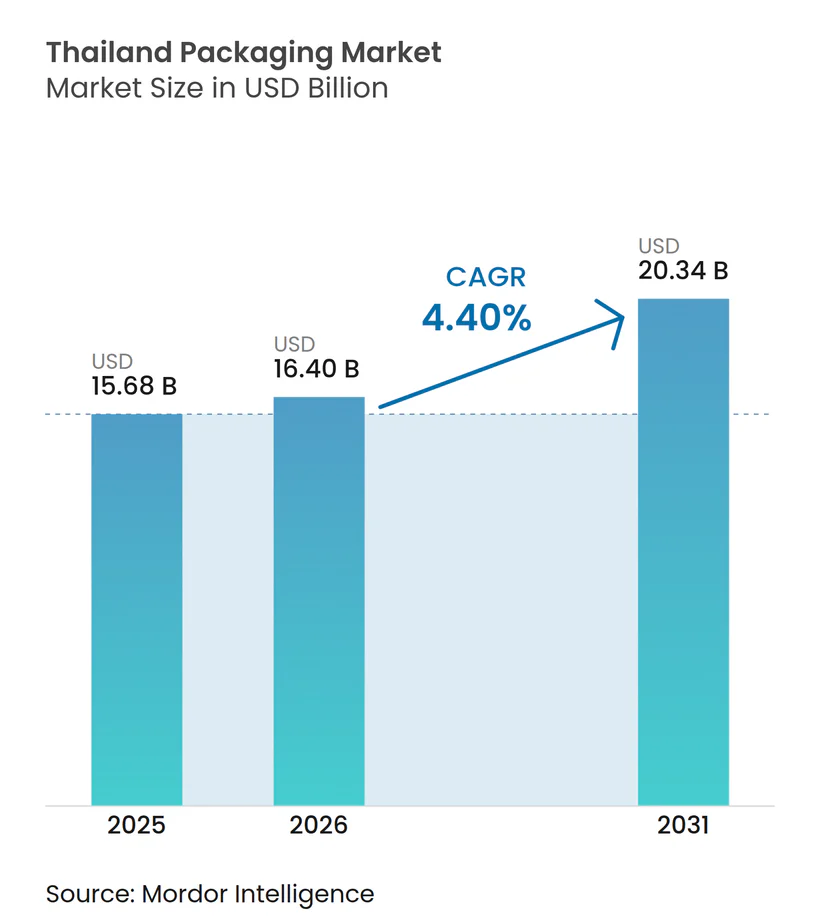
La taille du marché de l'emballage en Thaïlande est projetée à 15,68 milliards USD en 2025, 16,40 milliards USD en 2026, et devrait atteindre 20,34 milliards USD d'ici 2031, avec un CAGR de 4,40 % de 2026 à 2031.
La trajectoire de croissance reflète le double rôle de la Thaïlande en tant que puissance régionale d'exportation alimentaire et pôle de commerce électronique en plein essor, deux facteurs qui stimulent la demande d'emballages économiques et durables. Les entrées de capitaux d'une valeur de 721 milliards THB (20,6 milliards USD) approuvées par le Conseil d'Investissement en 2024 orientent de nouvelles dépenses vers la transformation alimentaire, l'automatisation et, par extension, les lignes d'emballage. Les transformateurs repensent déjà leurs portefeuilles afin de répondre aux objectifs anticipés de responsabilité élargie des producteurs prévus par le projet de loi sur l'emballage, qui favorisent les structures légères en matériau unique au détriment des formats lourds et rigides. Par ailleurs, des volumes quotidiens de colis dépassant 7 millions accélèrent l'adoption de pochettes d'expédition et de sachets à soufflet qui réduisent les coûts de fret et minimisent les dommages.
Principaux enseignements du rapport
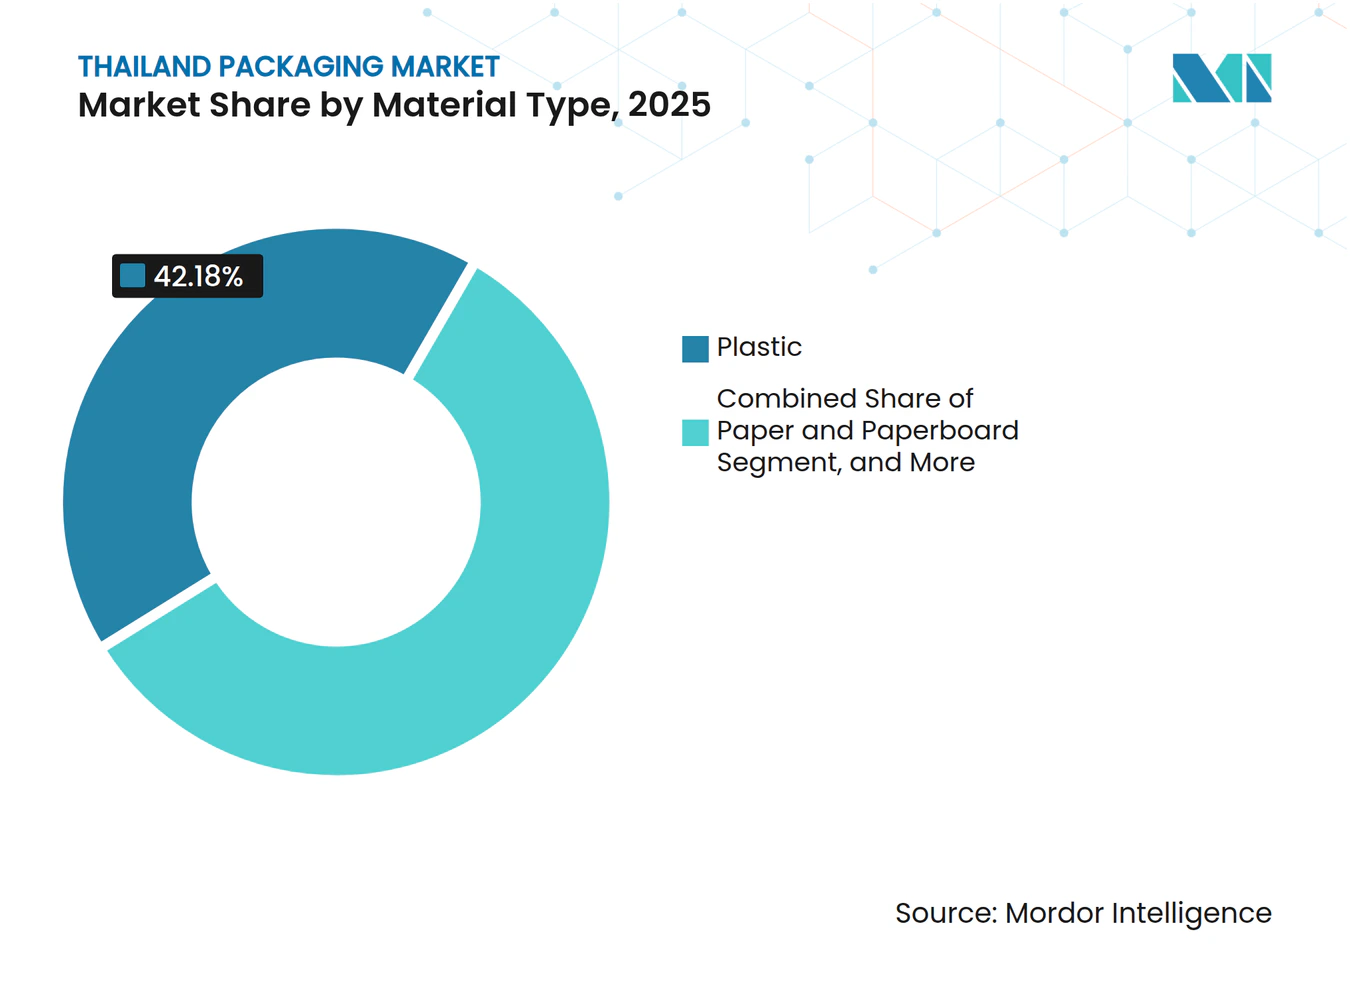
- Par type de matériau, le plastique a capté 42,18 % de la part de marché de l'emballage en Thaïlande en 2025, tandis que le téréphtalate de polyéthylène recyclé devrait se développer à un TCAC de 4,92 % jusqu'en 2031.
- Par type de produit, les sachets ont enregistré la croissance la plus rapide à un TCAC de 5,01 %, tandis que les sacs ont dominé avec une part de 28,24 % du chiffre d'affaires de la taille du marché de l'emballage en Thaïlande en 2025.
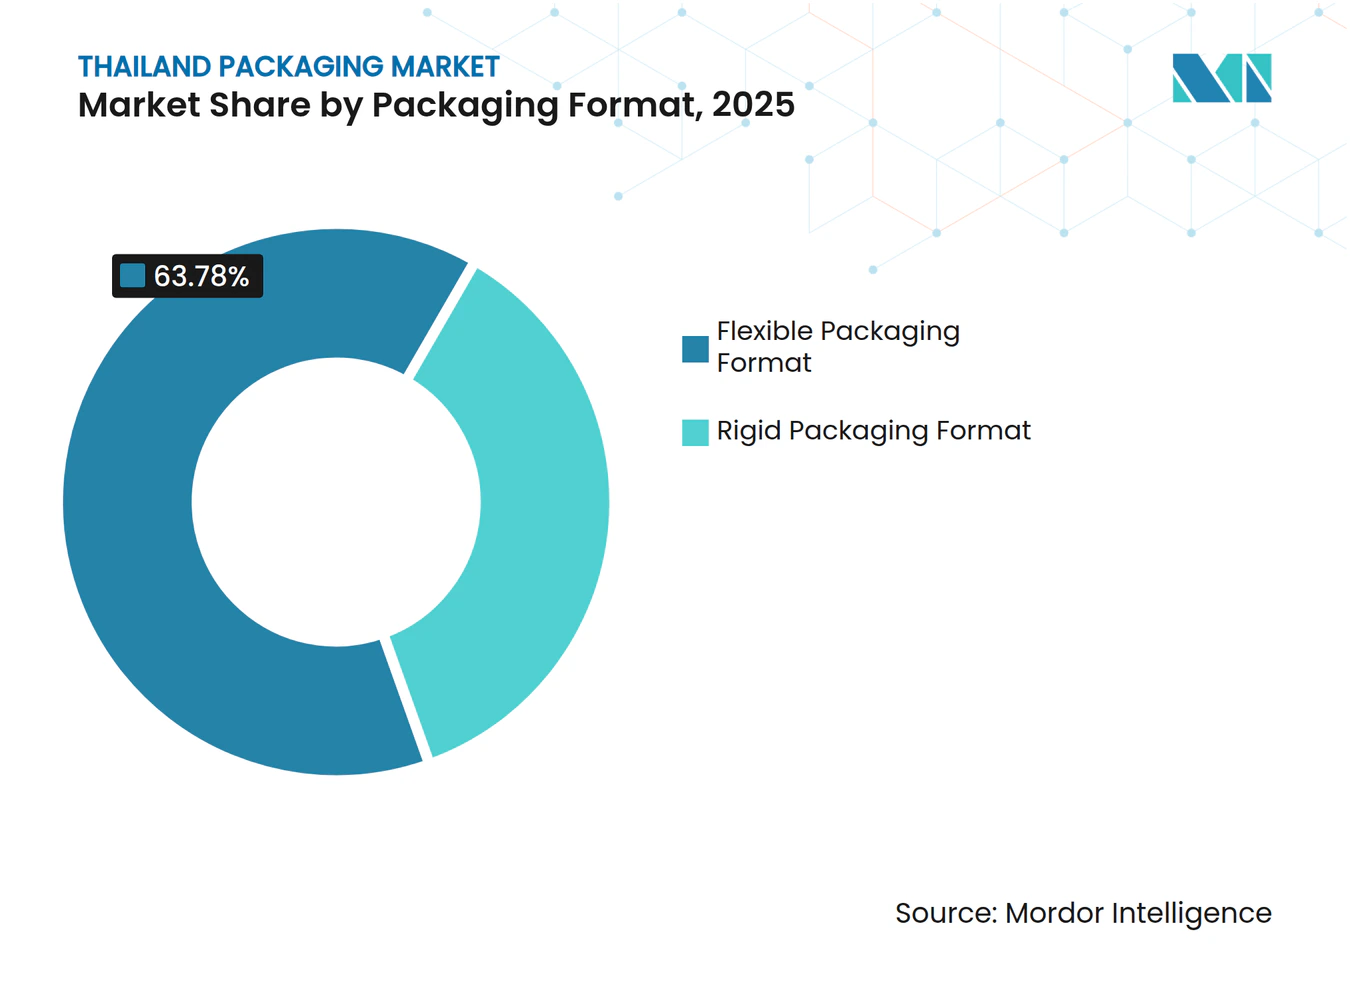
- Par format d'emballage, les emballages flexibles ont dominé avec 63,78 % de la valeur en 2025 et devraient élargir leur avance en croissant à 5,25 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'alimentation représentait 35,39 % du chiffre d'affaires de 2025, tandis que les aliments et boissons enrichis au cannabis devraient enregistrer un TCAC de 4,98 % une fois la clarté réglementaire rétablie.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse de la production alimentaire et des boissons | +1.20% | National, avec concentration dans les régions centrale et orientale | Moyen terme (2 à 4 ans) |
| Croissance du commerce électronique et des volumes de colis | +1.00% | National, avec densité urbaine à Bangkok, Chiang Mai, Phuket | Court terme (≤ 2 ans) |
| Demande d'emballages pratiques et flexibles | +0.80% | National, accélérée dans les centres urbains | Moyen terme (2 à 4 ans) |
| Mandats de durabilité et d'économie circulaire | +0.70% | National, avec adoption précoce dans les secteurs orientés vers l'exportation | Long terme (≥ 4 ans) |
| Incitations du Conseil des investissements pour l'automatisation de l'emballage | +0.50% | National, avec zones prioritaires dans le Corridor économique oriental | Moyen terme (2 à 4 ans) |
| Les aliments et boissons enrichis au cannabis nécessitent des emballages sécurisés pour les enfants | +0.20% | National, l'incertitude réglementaire limite l'impact à court terme | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la production alimentaire et des boissons
La Thaïlande a exporté des produits alimentaires d'une valeur de 32,8 milliards USD en 2024, une performance qui stimule la demande d'emballages car les exportations à longue conservation nécessitent des films barrières multicouches qui préservent la saveur lors des longs transits.[1] Le taux d'utilisation des capacités dans les usines alimentaires nationales a atteint 78 % en 2025, soutenant les commandes de caisses en carton ondulé, de sachets à soufflet et de cartons aseptiques.[2] Les hôtels, restaurants et acheteurs institutionnels ont dépensé 35,4 milliards USD en 2025 avec la reprise du tourisme, renforçant la demande locale pour les kits de repas prêts à consommer qui reposent sur des plateaux allant au micro-ondes.[3] Le double moteur export-domestique permet aux transformateurs de répercuter les fluctuations des coûts de résine dans les prix sans perte de volume. Par conséquent, la hausse du débit alimentaire devrait ajouter 1,2 point de pourcentage au TCAC du marché de l'emballage en Thaïlande entre 2026 et 2031.
Croissance du commerce électronique et des volumes de colis
Le leader de la livraison express Kerry Express a traité entre 7 et 8 millions de colis par jour au cours de l'année 2025, reflétant une hausse des volumes à deux chiffres depuis 2022.[4] Chaque colis utilise une pochette en polyéthylène ou une boîte en carton ondulé, et l'évolution vers la livraison le jour même favorise les solutions préformées et légères qui raccourcissent les cycles d'emballage à l'expédition. La valeur brute des marchandises au niveau national a atteint 100 milliards THB (2,9 milliards USD) en 2025, les articles de mode et les produits de santé et de beauté enregistrant les taux de réachat les plus élevés. Les transporteurs de colis demandent désormais des pochettes recyclables ou biodégradables afin de respecter leurs engagements climatiques d'entreprise, stimulant ainsi la demande de pochettes à bulles en papier et de coussins d'air compostables. À mesure que le réseau de livraison intermédiaire sature Bangkok et s'étend aux pôles provinciaux, le commerce électronique continuera de contribuer environ 1 point de pourcentage à la croissance du marché de l'emballage en Thaïlande jusqu'en 2028.
Demande d'emballages pratiques et flexibles
Les sachets individuels, les sacs refermables et les formats à portions contrôlées ont augmenté leur part de la valeur de l'emballage flexible de 22 % en 2022 à 28 % en 2025, reflétant la réduction de la taille des ménages et les habitudes alimentaires nomades. Les chaînes de distribution élargissent leurs rayons de kits repas réfrigérés et ambiants, en s'appuyant sur des sachets multi-compartiments qui séparent les sauces des protéines et captent une prime de prix de 15 % à 20 % par rapport aux barquettes rigides. Les magasins de commerce moderne représentent déjà 65 % des ventes d'aliments emballés et progressent à un rythme annuel de 6 %, accentuant davantage la demande vers les emballages flexibles à valeur ajoutée. Les transformateurs intègrent le marquage laser, les scellés inviolables et la traçabilité par QR code pour justifier des marges plus élevées. La tendance à la commodité devrait augmenter le CAGR du marché de l'emballage en Thaïlande de 0,8 point de pourcentage à moyen terme.
Mandats de durabilité et d'économie circulaire
Le projet de loi thaïlandais sur l'emballage, dont l'entrée en vigueur est prévue pour 2027, obligera les producteurs à financer la collecte et le recyclage proportionnellement aux tonnages mis sur le marché. SCG Packaging s'est aligné en amont, s'engageant à proposer un portefeuille 100 % recyclable d'ici 2030 et à atteindre la neutralité carbone d'ici 2050. La Banque Asiatique de Dveloppement estime un potentiel annuel de 1,2 milliard USD dans la valorisation des déchets plastiques si la participation des consommateurs dépasse 40 %. Les premiers acteurs du secteur de l'emballage en Thaïlande adoptant des films en matériau unique et des processus conformes à la norme ISO 14001 capteront des parts de linéaire au détriment des retardataires une fois que les redevances de responsabilité élargie des producteurs entreront en vigueur. En conséquence, les obligations en matière de durabilité devraient ajouter 0,7 point de pourcentage à la croissance à long terme du marché de l'emballage en Thaïlande.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Interdictions des plastiques à usage unique et écotaxes | -0.60% | National, avec une application plus stricte à Bangkok et dans les zones touristiques | Court terme (≤ 2 ans) |
| Volatilité des prix des résines pétrochimiques | -0.50% | National, avec répercussions des marchés régionaux du pétrole brut | Court terme (≤ 2 ans) |
| Pénurie de matière première rPET de qualité alimentaire | -0.30% | National, dépendance aux importations du Japon et de la Corée du Sud | Moyen terme (2 à 4 ans) |
| Concurrence des importations à bas coût en provenance du Vietnam et de la Chine | -0.40% | National, concentrée dans les segments du carton ondulé et des films flexibles | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Interdictions des plastiques à usage unique et écotaxes
Une interdiction nationale des sacs oxo-dégradables, des boîtes alimentaires en polystyrène et des pailles en plastique est entrée en vigueur le 1er janvier 2025, avec des amendes pouvant atteindre 100 000 THB (2 857 USD) par infraction. Les détaillants se sont tournés vers des pailles en papier et des contenants en bagasse qui coûtent 20 % à 40 % de plus, comprimant les marges de la restauration. L'interdiction a supprimé environ 50 000 tonnes métriques de demande annuelle de polystyrène, forçant les extrudeurs à mettre des lignes en veille ou à les reconvertir vers le polypropylène. Des surtaxes écologiques planifiées de 2 à 5 THB par kilogramme (0,06 à 0,14 USD) sur la résine vierge pourraient alourdir le fardeau des coûts. Combinés, ces facteurs retranchent 0,6 point de pourcentage du TCAC du marché de l'emballage en Thaïlande à court terme.
Volatilité des prix des résines pétrochimiques
Les prix au comptant du polypropylène ont oscillé entre 950 USD et 1 150 USD par tonne métrique au cours de l'année 2025, une variation trimestrielle de 15 % à 20 % déclenchée par la volatilité du prix du pétrole brut et des arrêts dans les vapocraqueurs régionaux. La résine PET de qualité bouteille a culminé à 1 050 USD par tonne métrique au deuxième trimestre 2025 avant de retomber à 920 USD en fin d'année. Les transformateurs, couverts par des contrats d'approvisionnement de 30 à 60 jours, ont eu du mal à répercuter les hausses sur les contrats annuels, ce qui a réduit les marges brutes jusqu'à 300 points de base et alourdi les besoins en fonds de roulement. Par conséquent, la turbulence des prix des résines soustrait 0,5 point de pourcentage au CAGR projeté dans les prévisions du marché de l'emballage en Thaïlande.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
le contenu recyclé remodèle la domination du plastiqueLe plastique a capté 42,18 % de la valeur en 2025, mais le PET recyclé progresse rapidement à un TCAC de 4,92 %, soulignant le pivot vers les matières premières circulaires alors que les marques mondiales visent des objectifs de 25 % à 50 % de résine post-consommation. La taille du marché de l'emballage en Thaïlande pour les bouteilles en rPET seul devrait croître plus vite que les équivalents vierges car Indorama Ventures a mis en service une ligne de qualité alimentaire de 50 000 tonnes métriques fin 2025. Le polypropylène et le polyéthylène haute densité croissent dans la fourchette basse de 4 % mais font face aux vents contraires des écotaxes, tandis que la demande de polystyrène s'est effondrée après l'interdiction.
Le papier et le carton représentaient environ 28 % de la valeur de 2025, portés par une croissance de la production de 5,2 % dans les usines nationales qui répondent aux commandes croissantes de boîtes pour le commerce électronique. Le métal représentait 18 %, son avance liée aux investissements de Thai Beverage Can et Ball Corporation dans la technologie de l'aluminium léger. Le verre suivait à 12 %, BG Container Glass misant sur les gains d'efficacité de la modernisation des fours mais cédant des parts aux bouteilles PET plus légères. Dans l'ensemble, la dynamique des matériaux démontre comment les primes de durabilité et l'économie logistique remodèlent le marché de l'emballage en Thaïlande.



Par type de produit :
les sachets dépassent les sacs dans le segment flexibleLes sacs représentaient 28,24 % du chiffre d'affaires de 2025, mais les sachets croissent plus vite à 5,01 % car les consommateurs privilégient les formats refermables et autoportants. La part de marché de l'emballage en Thaïlande pour les sachets bénéficie de marges de transformation de 12 % à 15 %, supérieures aux lignes de sacs de base, grâce aux fonctionnalités de fermeture à glissière et de bec verseur. Les films et les enveloppes progressent de 4,7 % grâce à la palettisation à l'exportation et à l'agriculture sous serre dans le Corridor économique oriental.
Les bouteilles, bocaux et bouchons en plastique rigide affichent collectivement un TCAC de 4,2 %, soutenus par la demande dans les boissons et les soins personnels. Les bouchons attachés ajoutent 0,01 à 0,02 USD chacun mais préviennent les déchets sauvages et répondent aux règles de responsabilité élargie des producteurs à venir. Les boîtes en carton ondulé, les cartons pliants et les emballages en fibres moulées pour la vente à emporter complètent les produits en papier, tirant parti de l'interdiction de la mousse de janvier 2025 pour remporter des contrats de restauration. Le paysage des produits signale une orientation continue vers des formats à valeur ajoutée au sein du marché de l'emballage en Thaïlande.
Par format d'emballage :
la domination du flexible s'élargit grâce au coût et à la durabilitéLes emballages flexibles ont représenté 63,78 % de la valeur de 2025 et devraient s'étendre à près des deux tiers d'ici 2031, en croissant à 5,25 %. Chaque sachet à soufflet ou pochette d'expédition utilise jusqu'à 80 % moins de poids de matériau et réduit le carbone du fret, des avantages amplifiés par 7 à 8 millions de colis quotidiens. Les gains de part de marché de l'emballage en Thaïlande pour les transformateurs flexibles découlent également de leurs marges d'EBITDA de 14 % à 16 % contre 10 % à 12 % pour les lignes rigides.
Les formats rigides restent pertinents dans les boissons et les produits pharmaceutiques, mais les interdictions d'usage unique et les frais de responsabilité élargie des producteurs plus élevés plafonnent la croissance à 4 %. Une fois que la loi sur l'emballage imposera des prélèvements basés sur le poids, les analystes s'attendent à un autre basculement de 50 à 100 points de base vers les options flexibles. Le concours des formats dépendra donc des références en matière de recyclabilité et des innovations de conception pour la réutilisation.

Par secteur d'utilisation finale :
l'alimentation en tête, l'incertitude autour du cannabis assombrit les perspectivesL'alimentation a représenté 35,39 % de la valeur de 2025, portée par des exportations record de repas prêts à consommer et d'eau de coco nécessitant des cartons aseptiques, des sachets sous atmosphère modifiée et des plateaux allant au micro-ondes. Les boissons se sont classées deuxièmes avec 22 %, propulsées par l'expansion des canettes en aluminium pour les boissons énergisantes. Les emballages pharmaceutiques ont progressé de 4,8 % grâce à l'adoption des blisters, des flacons et des fermetures résistantes aux enfants, tandis que les cosmétiques se sont appuyés sur des compacts rechargeables pour un TCAC de 4,6 %.
Les segments industriels et agricoles évoluent dans la fourchette haute de 3 % à basse de 4 % à mesure que les investissements pétrochimiques et sous serre augmentent. Les produits enrichis au cannabis, bien que représentant une base modeste, affichent toujours un TCAC prévisionnel de 4,98 % conditionné à une réinitialisation de la politique après la recriminalisation de fin 2024 qui a immobilisé les stocks de fermetures résistantes aux enfants. La diversité des utilisations finales protège le marché de l'emballage en Thaïlande contre les chocs cycliques.
Analyse géographique
Les régions centrale et orientale, qui abritent Bangkok et le Corridor économique oriental, génèrent la majeure partie du chiffre d'affaires du marché de l'emballage en Thaïlande car elles accueillent des pôles de transformation alimentaire, des complexes pétrochimiques et les plus fortes densités de colis. Les centres de traitement du commerce électronique près des voies périphériques de Bangkok amplifient la demande de caisses en carton ondulé et de pochettes d'expédition en polyéthylène. Pendant ce temps, les ports côtiers de Chonburi et Rayong alimentent des flux d'exportation qui favorisent les films barrières à l'humidité et les films étirables résistants aux conditions maritimes.
Les pôles du Nord tels que Chiang Mai et Chiang Rai affichent une consommation croissante de snacks nomades et de boissons prêtes à boire, élargissant le besoin local de sachets à soufflet et de canettes légères. Les opérateurs logistiques étendent la livraison le jour même à ces villes secondaires, multipliant ainsi les besoins en pochettes d'expédition. Le Nord-Est, historiquement agricole, commence à adopter les films d'ensilage et les sacs d'engrais à mesure que les projets sous serre se développent dans le cadre des initiatives d'irrigation gouvernementales.
Dans le Sud, Phuket et Hat Yai enregistrent un fort taux de rotation touristique qui accélère les ventes de boissons individuelles, poussant les lignes de canettes en aluminium vers la pleine capacité. Le commerce frontalier avec la Malaisie achemine des boîtes en carton ondulé et des bouteilles en verre consignées dans les chaînes d'approvisionnement transfrontalières. Dans l'ensemble, la dispersion géographique équilibre le marché de l'emballage en Thaïlande, garantissant que la croissance ne dépend pas excessivement d'une seule province.
Paysage réglementaire
La réglementation thaïlandaise en matière d'emballage se durcit en ce qui concerne la sécurité du contact alimentaire et la circularité. En février 2026, l'Administration thaïlandaise des aliments et des médicaments a proposé des amendements à l'Annonce n° 92 (1985) du ministère de la Santé publique relative aux contenants alimentaires, avec un accent renforcé sur les limites de migration pour des substances telles que le plomb, le cadmium, le BPA et les PFAS. Cela accroît les exigences de conformité pour les plastiques, le papier, les encres et les revêtements utilisés en contact direct avec les aliments.
Sur le plan de la durabilité, le ministère des Ressources naturelles et de l'Environnement élabore le projet de loi sur la gestion durable des emballages (Draft Sustainable Packaging Management Act) afin de formaliser la responsabilité élargie des producteurs (REP), de fixer des critères d'écoconception et de créer un comité de politique de gestion durable des emballages. Les acteurs orientés vers l'exportation surveillent également les déclencheurs de conformité externes, notamment le règlement européen sur les emballages et les déchets d'emballages, applicable à partir du 12 août 2026, qui influence en retour les choix de matériaux et les pratiques documentaires dans l'ensemble de la chaîne d'approvisionnement des emballages en Thaïlande.
Paysage concurrentiel
Concentration du Marché
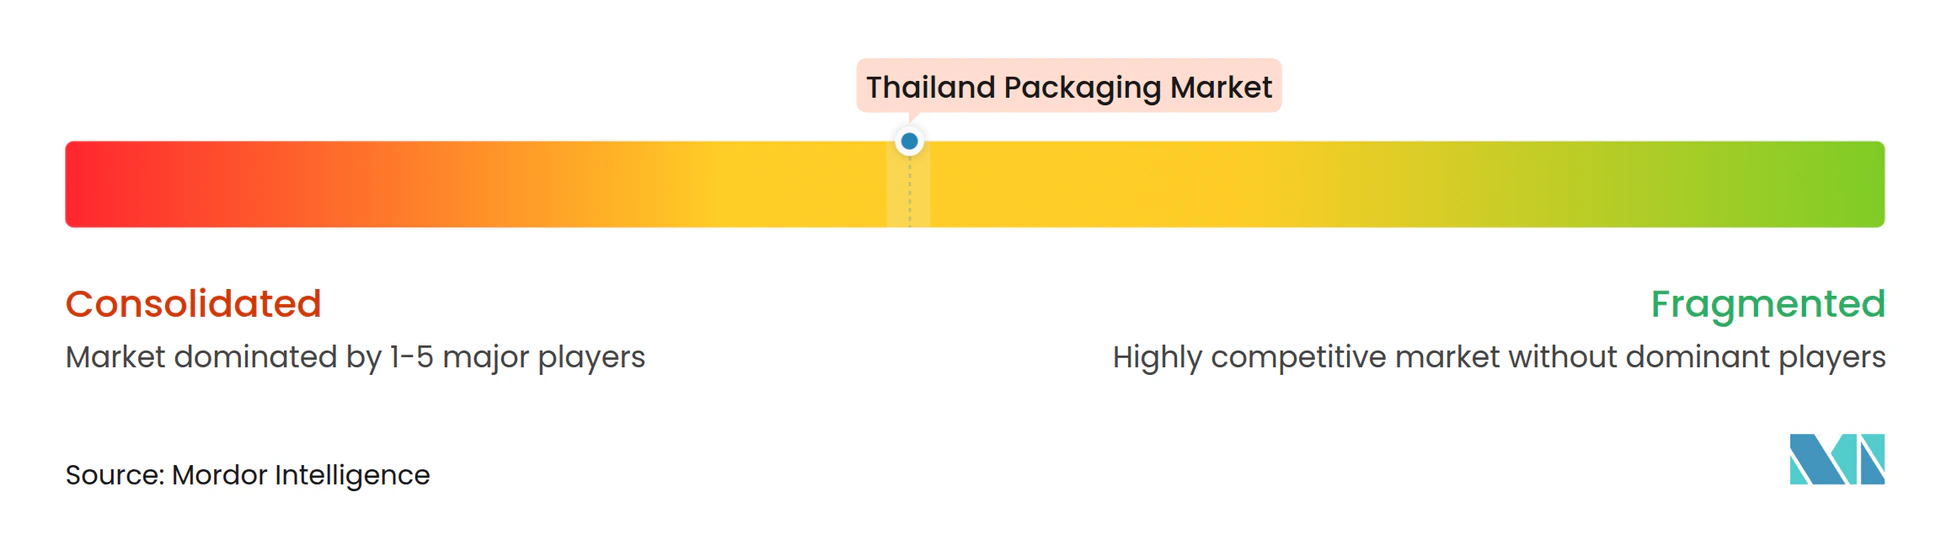
Le secteur de l'emballage en Thaïlande est modérément concentré : les cinq premiers fournisseurs contrôlent environ 40 % à 45 % de la valeur du marché mais se concurrencent aux côtés de 200 transformateurs plus petits. SCG Packaging tire parti de son intégration verticale avec des filiales pétrochimiques pour sécuriser la résine à des prix stables et co-développer des designs recyclables avec des propriétaires de marques multinationales. BG Container Glass mise sur la modernisation des fours pour réduire la consommation de gaz de 8 % et augmenter le débit de 15 %, compensant le désavantage pondéral du verre. TPAC Packaging est spécialisé dans les bouteilles PET sur mesure et a mis en place des capteurs de maintenance prédictive qui améliorent le temps de fonctionnement des lignes de 10 %.
Les acteurs internationaux intensifient la rivalité. Amcor a lancé des sachets de snacks en polyéthylène mono-matériau et pilote des bacs de collecte de films en magasin à Bangkok et Phuket. Huhtamaki a introduit une barquette en bagasse compostable qui remporte des contrats auprès des restaurants à service rapide touchés par l'interdiction de la mousse. Sealed Air commercialise des coussins de protection à base de fibres et mono-matériaux qui satisfont aux mandats de recyclabilité des transporteurs. Ball Corporation développe des canettes légères en deux pièces pour réduire les intrants en aluminium de 10 %, limitant l'exposition aux pics de prix des métaux.
Les petites entreprises trouvent encore leur place en offrant des services agiles à courtes séries et des outillages spécialisés pour les formats pharmaceutiques, cosmétiques et résistants aux enfants. Cependant, les frais de responsabilité élargie des producteurs à venir et les exigences ISO 14001 pourraient augmenter les coûts de conformité, accélérant la consolidation à mesure que les acteurs sous-capitalisés se retirent ou fusionnent. L'adoption technologique — jumeaux numériques, inspection par vision et montage automatisé des clichés — séparera probablement les gagnants des retardataires au cours des cinq prochaines années.
Leaders du secteur de l'emballage en Thaïlande
-
SCG Packaging Public Co. Ltd
-
BG Container Glass Public Co. Ltd
-
TPAC Packaging Public Co. Ltd
-
Thai Beverage Can Co. Ltd
-
TBPI Public Co. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Emballage en Thaïlande Entreprises couvertes dans ce rapport
- SCG Packaging Public Co. Ltd
- BG Container Glass Public Co. Ltd
- TPAC Packaging Public Co. Ltd
- Thai Beverage Can Co. Ltd
- TBPI Public Co. Ltd
- Eastern Polypack Co. Ltd
- Huhtamaki Oyj
- Amcor plc
- Sealed Air Corporation
- TOPPAN Inc.
- Thai Packaging Industry PCL
- Berli Jucker Public Company Limited
- Ball Corporation
- Crown Holdings, Inc.
- Alpla Werke Alwin Lehner GmbH & Co KG
- Oji Packaging (Thailand) Ltd
- Siam Toppan Packaging Co. Ltd
- Thai Cane Paper Public Co. Ltd
- DNP Asia Co. Ltd
- Printpack Asia Ltd
Opportunités de marché et perspectives d'avenir
La préparation à la REP et la conformité au contact alimentaire créent des espaces de croissance pour les transformateurs capables de basculer rapidement vers des structures mono-matériau et des matériaux validés comme sûrs pour l'alimentation, en particulier dans l'emballage flexible, où la reconception peut réduire les obligations liées au poids. La proposition de la FDA de février 2026 visant à mettre à jour les exigences relatives aux contenants alimentaires (Annonce MOPH n° 92) accroît également la demande en capacités de test, en traçabilité, et en encres et adhésifs conformes dans les applications alimentaires, des boissons et de l'entretien de la maison.
Le développement des capacités suit ces besoins. SCG Packaging (SCGP) a annoncé un budget d'investissement 2026 de 10 000 millions THB pour développer l'emballage de consommation, intégrer la production et mettre en œuvre l'automatisation et l'intelligence artificielle, indiquant une volonté d'accroître la productivité et de proposer des formats d'emballage plus complexes. Les organismes du secteur élargissent également le vivier de talents et de débouchés à l'exportation : la Thai Packaging Association a lancé la Packaging Future Skills Initiative (conception pour la recyclabilité, production pilotée par les données, matériaux durables), tandis que le Département de promotion du commerce international et la Thai Packaging Association poursuivent des programmes tels que le Printing and Packaging Pavilion pour soutenir les opportunités de commerce international et la conformité réglementaire en vue d'un accès aux marchés mondiaux.
Développements industriels récents dans Marché de l'Emballage en Thaïlande
- Juin 2026 : SCG Packaging (SCGP) a collaboré avec Kao Thailand, SCGC et Dow Thailand pour dévoiler un sachet de recharge mono-matériau pour le nettoyant pour sols Magiclean. Le passage d'un emballage flexible multicouche à une structure compatible polyéthylène favorise les filières de recyclabilité et fournit un modèle de référence pour d'autres emballages de biens de consommation confrontés à la REP et aux objectifs de durabilité des marques.
- Mai 2026 : SCGP a annoncé un investissement de 748 millions THB pour développer une base de production d'emballages en fibres dans le sud du Vietnam, incluant une capacité de conteneurs en carton ondulé prévue à 26 800 tonnes par an, avec une mise en exploitation commerciale visée pour septembre 2027. Cette capacité régionale supplémentaire renforce l'empreinte d'approvisionnement intégrée de SCGP au sein de l'ASEAN et accroît la pression concurrentielle sur les délais et les niveaux de service pour la demande en carton ondulé et en emballages de commerce électronique desservie depuis la Thaïlande.
- Avril 2026 : BG Container Glass (BGC) a finalisé l'acquisition d'une participation additionnelle de 25,90 % dans Bangkok Can Manufacturing Co., Ltd. auprès de Toyo Seikan Co., Ltd., portant sa participation à 51 %. Cela renforce la position de BGC dans les canettes pour boissons et soutient une approche de portefeuille d'emballages plus large aux côtés de ses activités verrières, en phase avec l'évolution des marques vers des formats légers et nomades.
Marché de l'Emballage en Thaïlande Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les produits d'emballage vendus en Thaïlande dans les principaux matériaux et formats, comptabilisés comme la valeur des emballages fournis aux utilisateurs finaux tels que les secteurs alimentaire, des boissons, pharmaceutique et autres industries.
Exclusions du périmètre : il ne comptabilise pas les machines non liées à l'emballage, et ne traite pas les services de recyclage et de gestion des déchets comme faisant partie des ventes d'emballages.
Aperçu de la segmentation
- Par type de matériau
- Papier et carton
- Plastique
- Polypropylène (PP)
- PEHD et PEBD
- PET
- PVC
- PS
- Autres plastiques
- Métal
- Verre d'emballage
- Par type de produit
- Produit en papier et carton
- Carton pliant et boîtes rigides
- Boîtes et contenants en carton ondulé
- Produits en papier à usage unique
- Autres types de papier et carton
- Produit en plastique
- Plastiques rigides
- Bouteilles et bocaux
- Bouchons et fermetures
- Produits de qualité vrac
- Autres plastiques rigides
- Plastiques flexibles
- Sachets
- Sacs
- Films et enveloppes
- Autres plastiques flexibles
- Plastiques rigides
- Produit en métal
- Canettes
- Bouchons et fermetures
- Contenants aérosols
- Autres produits métalliques
- Produit en verre d'emballage
- Bouteilles
- Bocaux
- Produit en papier et carton
- Par format d'emballage
- Format d'emballage rigide
- Format d'emballage flexible
- Par secteur d'utilisation finale
- Alimentation
- Boissons
- Pharmaceutique et médical
- Soins personnels et cosmétiques
- Industriel et chimique
- Agriculture
- Automobile
- Autres secteurs d'utilisation finale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et ancrer le modèle aux signaux de demande et de production spécifiques à la Thaïlande. Nous nous sommes appuyés sur des sources publiques telles que l'Office national des statistiques de Thaïlande, les statistiques commerciales du ministère du Commerce, les annonces du Bureau des investissements et les publications douanières sur les échanges commerciaux, qui aident à expliquer les mouvements de production liés à l'emballage.
Pour traduire ces signaux en une vision prête au dimensionnement, nous avons également examiné des informations sur les emballages et les matériaux provenant de sources telles que les publications d'associations professionnelles du secteur, des revues à comité de lecture sur les matériaux d'emballage et des notes officielles de politique environnementale influençant la substitution des matériaux. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse économique réputée ont été utilisés pour recouper les ajouts de capacité, les commentaires sur les prix et l'exposition aux marchés finaux. Des abonnements payants sélectifs ont été utilisés uniquement pour les données financières des entreprises, les recherches de brevets et le contexte commercial au niveau des expéditions. Ces sources documentaires sont illustratives, et d'autres références publiques ont également été utilisées pour collecter, valider et clarifier les données au cours des travaux.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur la validation des volumes, de la logique de tarification et des évolutions de mix par format et matériau, car ces facteurs peuvent évoluer plus rapidement que le PIB global ou la production industrielle. Nous avons échangé avec des transformateurs, des acteurs des matières premières, des propriétaires de marques et des experts des canaux de distribution en Thaïlande, puis effectué des vérifications complémentaires pour confirmer les points où les hypothèses différaient selon les cycles de demande des utilisateurs finaux et les exigences en matière de durabilité.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 20 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 25 % |
| Acteurs de plus petite taille : 22 % | Managers : 55 % |
Dimensionnement du march et prévisions
Le dimensionnement part d'une vision descendante, dans laquelle la demande d'emballages en Thaïlande est reconstituée à partir des signaux de production et de consommation des utilisateurs finaux, puis répartie en besoins d'emballage à l'aide d'hypothèses pratiques d'intensité et de mix. Pour maintenir des totaux réalistes, nous corroborons les résultats par des vérifications ascendantes sélectives, telles que des prix par kg ou par unité échantillonnés et des agrégations de fournisseurs et de transformateurs dans les catégories les plus visibles.
Les principales entrées du modèle comprennent les évolutions du mix de matériaux d'emballage (papier, plastiques, métal et verre), les tendances des formats rigides par rapport aux formats flexibles, les indicateurs de production alimentaire et des boissons, la dynamique de la fabrication orientée vers l'exportation et la croissance des expéditions de commerce électronique qui augmente la part des emballages de transit dans le mix. La tarification est traitée à travers l'évolution observée des coûts des résines, du papier et de l'énergie, suivie d'une confirmation basée sur des entretiens concernant le calendrier de répercussion, qui est ensuite reflétée dans la progression du prix de vente moyen.
Les prévisions utilisent une analyse de scénarios soutenue par des relations de type régression simple entre la demande d'emballages et les tendances de production et d'échanges des utilisateurs finaux, puis sont ajustées à l'aide du consensus d'experts sur la substitution induite par la réglementation et l'utilisation des capacités. Lorsque la visibilité ascendante est plus faible pour les petits transformateurs et l'approvisionnement informel, les lacunes sont traitées par une allocation conservatrice basée sur les parts, rattachée au pool de demande descendant, puis revérifiée lors des suivis primaires.
Cycle de validation des données et de mise à jour
Les résultats sont testés par triangulation à partir de signaux indépendants, de sorte que les sauts soudains sont signalés et expliqués avant que les chiffres ne soient finalisés. Nous comparons les résultats du modèle avec les mouvements commerciaux, l'évolution des coûts des intrants et les schémas de production observés des utilisateurs finaux, puis effectuons des contrôles de variance afin que les totaux par catégorie se réconcilent avec l'ensemble du marché.
Un second examen par un analyste est effectué pour soumettre à un test de résistance les hypothèses ayant le plus grand impact, telles que la progression des prix et les évolutions du mix de matériaux. Lorsque des valeurs aberrantes apparaissent, nous recontactons les personnes interrogées pour obtenir des éclaircissements. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché de l'emballage en Thaïlande selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées du marché de l'emballage pour la Thaïlande peuvent varier même lorsqu'elles se réfèrent au même pays et à la même période, car l'emballage est utilisé dans de nombreuses industries et la définition peut être appliquée différemment. Les différences proviennent généralement de ce qui est comptabilisé comme valeur d'emballage, de la façon dont les prix sont convertis en USD et de la rapidité avec laquelle les hypothèses sont actualisées lorsque les coûts des matériaux et le mix de la demande évoluent.
L'écart principal provient des choix de périmètre concernant la question de savoir si les activités adjacentes et la valeur non liée à l'emballage sont intégrées dans le total, ainsi que de la façon dont les emballages rigides et flexibles sont évalués et combinés selon les utilisations finales. Ici, Mordor Intelligence ne comptabilise que la valeur des produits d'emballage fournis en Thaïlande et maintient la progression des prix liée aux contrôles du mix de matériaux et de formats plutôt qu'à de larges multiplicateurs d'inflation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 16,40 milliards USD (2026) | |
| Journal professionnel A | 15,70 milliards USD (2025) | Utilise une année de base différente et est présenté comme une valeur indicative globale approximative, avec une visibilité limitée sur la façon dont le mix rigide/flexible et la tarification des matériaux ont été normalisés selon les utilisations finales. |
| Portail sectoriel B | 26,30 milliards USD (2023) | Reflète probablement une vision plus large des revenus du secteur qui peut combiner les produits d'emballage avec des activités adjacentes et des rapports en monnaie locale, ce qui peut gonfler les totaux lors de la conversion en USD et de la comparaison avec la valeur des emballages uniquement. |
L'écart entre les chiffres s'explique principalement par ce qui est comptabilisé comme ventes d'emballages par rapport à une économie liée à l'emballage au sens large, ainsi que par le traitement de l'année de base et des devises. En maintenant les données liées à des facteurs de demande observables tels que la production des utilisateurs finaux, le mix par matériau et format, et une évolution réaliste du prix de vente moyen, le chiffre final reste traçable selon des étapes reproductibles qui peuvent être revérifiées lorsque les conditions changent.
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de l'emballage en Thaïlande d'ici 2031 ?
Les prévisions indiquent que le marché atteindra 20,34 milliards USD d'ici 2031, soutenu par les exportations alimentaires, le commerce électronique et les mandats de durabilité.
Quel format d'emballage croît le plus rapidement en Thaïlande ?
Les formats flexibles sont en tête avec un TCAC de 5,25 % jusqu'en 2031, élargissant leur part au-delà des 63,78 % actuels.
Quelle est l'importance du PET recyclé dans le paysage de l'emballage en Thaïlande ?
Le PET recyclé est le substrat plastique à la croissance la plus rapide avec un TCAC de 4,92 %, alimenté par les engagements des marques à intégrer jusqu'à 50 % de résine post-consommation.
Quel impact les interdictions des plastiques à usage unique ont-elles sur les transformateurs locaux ?
Les interdictions de janvier 2025 ont éliminé 50 000 tonnes métriques de demande de polystyrène et augmenté les coûts de 20 % à 40 % pour les matériaux alternatifs, réduisant les marges à court terme.
Quelles sont les principales entreprises du secteur de l'emballage en Thaïlande ?
SCG Packaging, BG Container Glass, TPAC Packaging, Thai Beverage Can et Amcor détiennent ensemble environ 40 % à 45 % de la valeur du marché.
Comment le commerce électronique façonne-t-il la demande d'emballages ?
Des volumes quotidiens de colis supérieurs à 7 millions stimulent l'adoption de pochettes d'expédition légères et de sachets à soufflet, ajoutant environ 1 point de pourcentage au TCAC global à court terme.