
Tamanho e Participação do Mercado de Swab e Meio de Transporte Viral
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 817.74 Milhões de dólares |
| Tamanho do Mercado (2031) | 981.74 Milhões de dólares |
| Growth Rate (2026 - 2031) | 3.72 % |
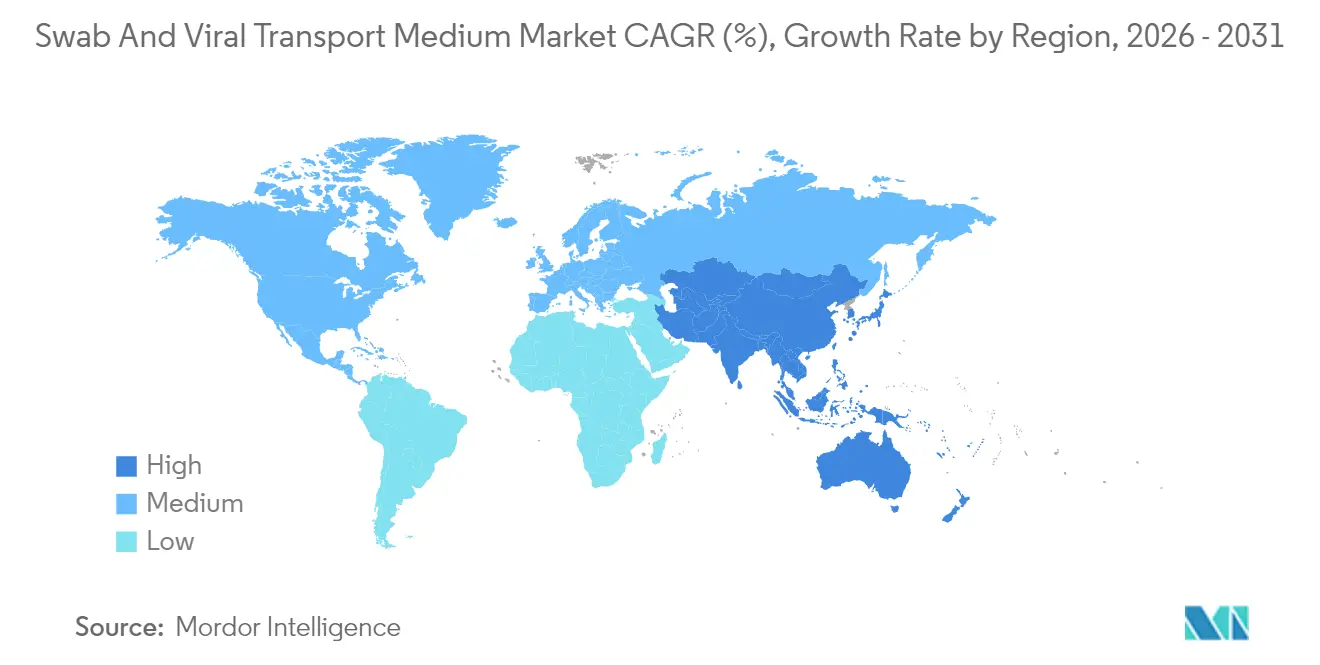
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
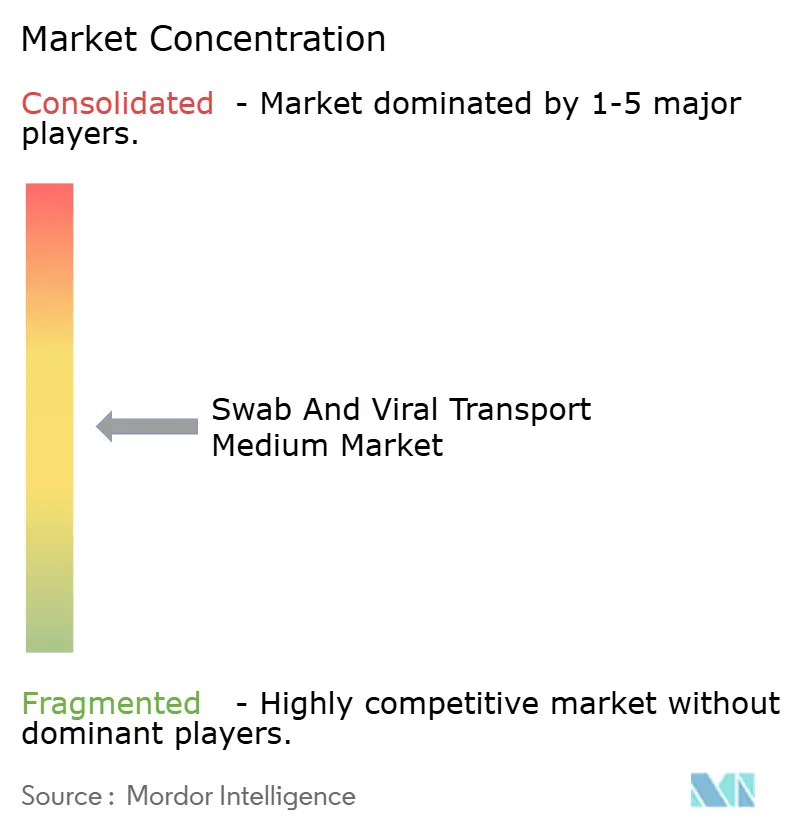
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Swab e Meio de Transporte Viral por Mordor Intelligence
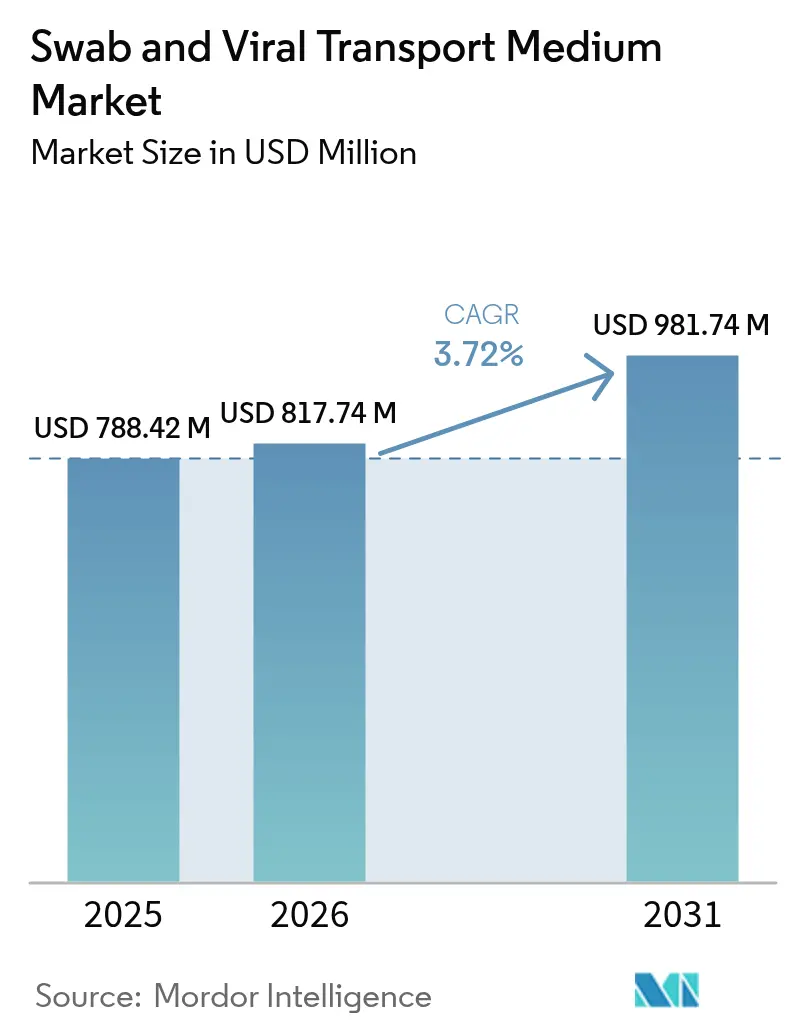
O tamanho do mercado de swab e meio de transporte viral deve crescer de USD 788,42 milhões em 2025 para USD 817,74 milhões em 2026 e a previsão é de atingir USD 981,74 milhões até 2031, a um CAGR de 3,72% durante 2026-2031. A demanda sustentada decorre da vigilância institucionalizada de vírus respiratórios, do financiamento mais amplo para preparação e da normalização dos volumes de testagem pós-pandemia. O crescimento também é influenciado pela regra da FDA de julho de 2024, que submete os testes desenvolvidos em laboratório à regulamentação de dispositivos médicos, elevando os padrões de qualidade para os sistemas de coleta. O realinhamento da cadeia de suprimentos em direção à fabricação doméstica, o crescimento da coleta domiciliar e a rápida adoção do diagnóstico molecular sustentam ainda mais a trajetória do mercado de swab e meio de transporte viral. A intensidade competitiva permanece moderada, à medida que vantagens de escala, expertise regulatória e inovação em meios de inativação de patógenos moldam as estratégias.
Principais Conclusões do Relatório
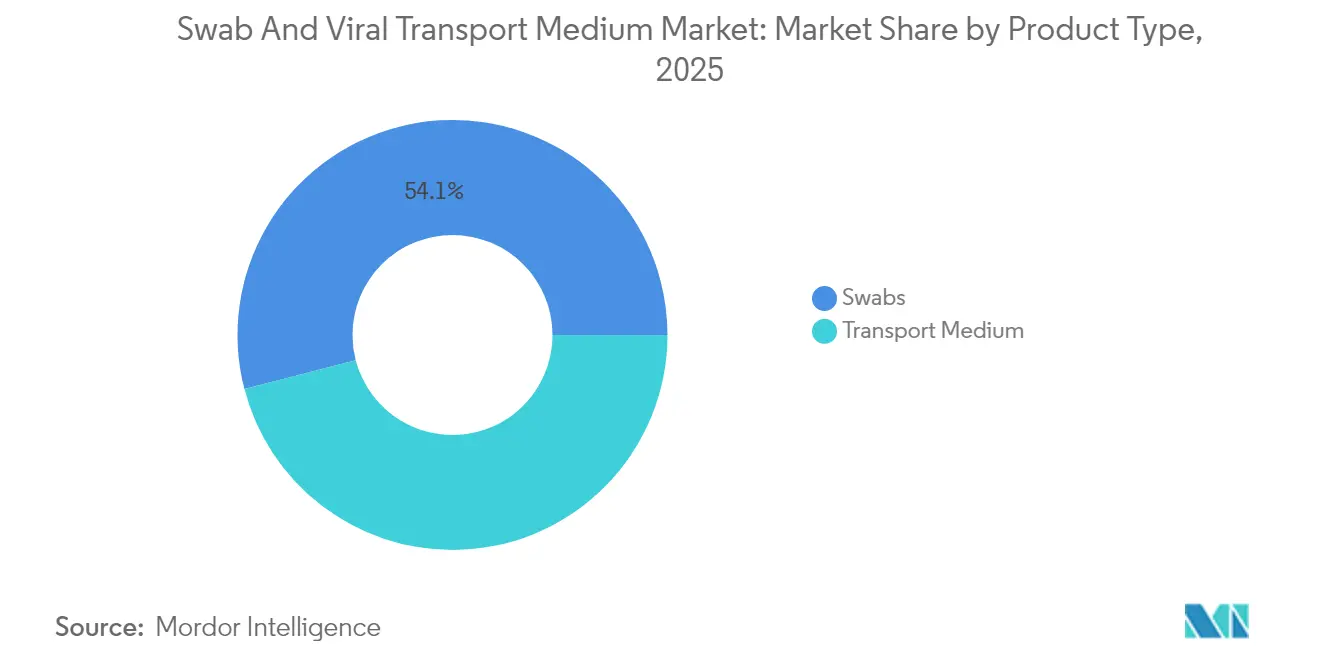
- Por tipo de produto, os swabs lideraram com 54,05% de participação na receita em 2025, enquanto o meio de transporte deverá registrar o CAGR mais rápido de 5,52% até 2031.
- Por material do swab, o nylon flocado detinha 45,98% da participação do mercado de swab e meio de transporte viral em 2025; espera-se que o poliéster/raiom avance a um CAGR de 5,63% até 2031.
- Por aplicação, o COVID-19 dominou com 70,65% de participação do tamanho do mercado de swab e meio de transporte viral em 2025; a testagem para vírus sincicial respiratório deve expandir-se a um CAGR de 6,62% até 2031.
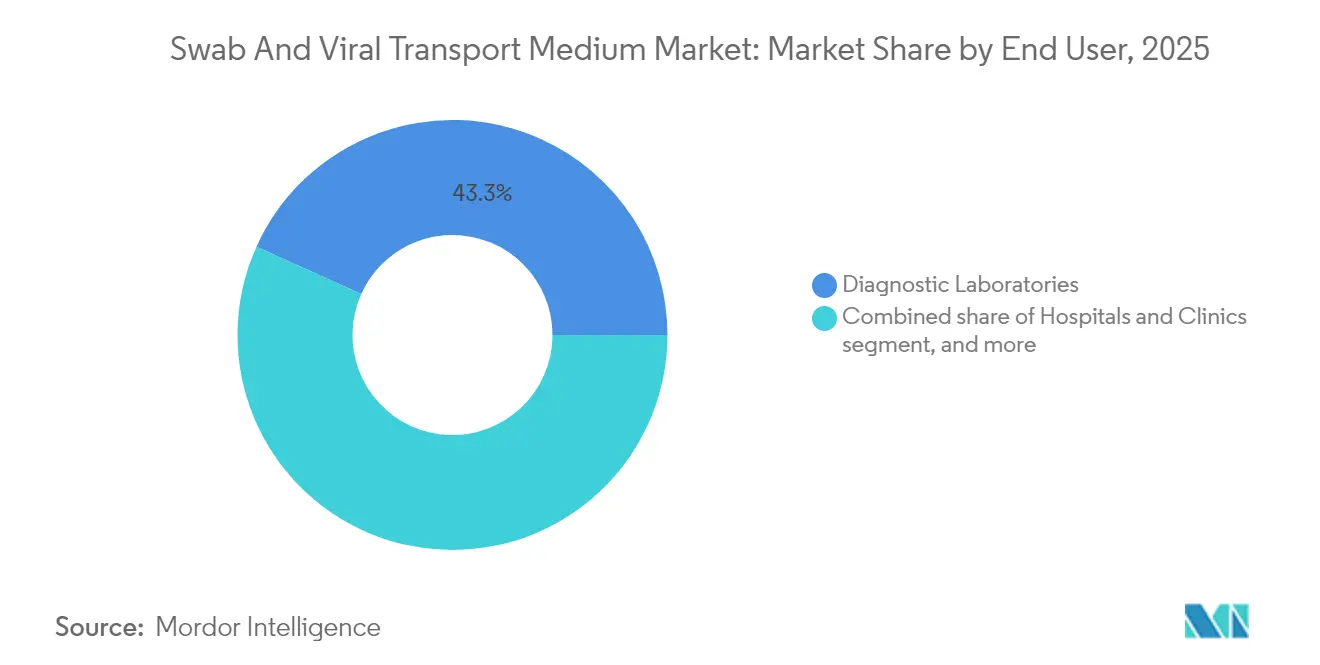
- Por usuário final, os laboratórios de diagnóstico representaram 43,26% de participação em 2025, enquanto os centros de testagem ponto de atendimento registram o maior CAGR projetado de 6,33% entre 2026-2031.
- Por canal de distribuição, as licitações diretas capturam 60,98% de participação em 2025; os canais on-line representam o CAGR mais rápido de 6,12% em meio à digitalização das aquisições.
- Por geografia, a América do Norte registrou 39,95% de participação na receita em 2025; a Ásia-Pacífico deve crescer a um CAGR de 4,55% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da incidência de infecções virais respiratórias | +1.2% | Global, mais elevado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Adoção crescente de testes de diagnóstico molecular | +0.9% | Global, liderado pelos mercados desenvolvidos | Longo prazo (≥4 anos) |
| Investimentos governamentais em preparação para saúde pública | +0.7% | América do Norte, Europa, núcleo da APAC | Longo prazo (≥4 anos) |
| Expansão de kits de coleta domiciliar e envio postal para testagem | +0.6% | América do Norte e UE | Médio prazo (2-4 anos) |
| Comercialização de meios de transporte estáveis em temperatura ambiente | +0.5% | Global | Médio prazo (2-4 anos) |
| Cadeias de suprimentos rastreadas digitalmente para integridade amostral | +0.4% | Global, adoção inicial nos mercados desenvolvidos | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência de Infecções Virais Respiratórias
Os patógenos respiratórios não-COVID estão ressurgindo, e a detecção de VSR em adultos na Austrália Ocidental subiu de 16,3 por 100.000 em 2017 para 50,7 por 100.000 em 2023[1]Centro Nacional de Informações sobre Biotecnologia, Foley et al., "Aumento das Taxas de Detecção de VSR," ncbi.nlm.nih.gov. Os hospitais agora realizam vigilância ao longo do ano, mantendo estoques maiores de kits de coleta para atender à demanda de referência. Os painéis de PCR multiplex detectam patógenos virais em mais da metade dos espécimes ambulatoriais pediátricos, aumentando a necessidade de combinações validadas de swab-meio de transporte viral. A sazonalidade viral imprevisível após as intervenções pandêmicas força os laboratórios a garantir fornecimentos estáveis. A estabilidade da demanda resultante sustenta o crescimento de longo prazo do mercado de swab e meio de transporte viral.
Adoção Crescente de Testes de Diagnóstico Molecular
Os testes de amplificação de ácidos nucleicos substituíram os métodos de cultura e requerem meios que inativem os patógenos, mas preservem a integridade do RNA. As diretrizes preliminares da FDA obrigam os fabricantes a validar cada combinação de swab e meio com estudos de inoculação. Produtos estáveis em temperatura ambiente, como o PrimeStore MTM, reduzem os custos da cadeia de frio; mais de 60 milhões de frascos foram distribuídos globalmente. Os dispositivos moleculares ponto de atendimento precisam de meios que garantam biossegurança sem comprometer a sensibilidade, impulsionando a demanda por formulações premium. As mudanças tecnológicas, portanto, elevam tanto os preços quanto as taxas de adoção de meios de transporte avançados.
Investimentos Governamentais em Preparação para Saúde Pública
A Lista de Dispositivos Médicos Críticos dos EUA classifica os sistemas de coleta para diagnóstico como infraestrutura essencial, estimulando o estoque federal e concessões para produção doméstica[2]Departamento de Saúde e Serviços Humanos dos EUA, "Lista de Dispositivos Médicos Críticos," hhs.gov. A Thermo Fisher destinou USD 2 bilhões para a fabricação nos EUA, compensando as pressões tarifárias e aumentando a segurança do fornecimento. As vias de Autorização de Uso de Emergência permanecem ativas para patógenos emergentes, preservando rotas de entrada rápida no mercado. O financiamento público vincula cada vez mais as decisões de compra a compromissos de fabricação local, sustentando a demanda de referência do mercado de swab e meio de transporte viral.
Expansão de Kits de Coleta Domiciliar e Envio Postal para Testagem
A aceitação do consumidor dobrou o mercado de testagem domiciliar para USD 500 milhões em 2024. Os protocolos de swab seco demonstraram equivalência diagnóstica ao meio de transporte viral em ensaios de SARS-CoV-2, simplificando os fluxos de trabalho de envio postal. O SwabExpress atingiu 100% de sensibilidade e 99,4% de especificidade em testes sem extração, reduzindo os custos de processamento e aumentando o rendimento. O crescimento da autocoleta impulsiona o design do produto em direção a embalagens à prova de vazamento e meios estáveis em temperatura ambiente, ampliando o mercado endereçável de swab e meio de transporte viral.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Interrupções na cadeia de suprimentos de plásticos de grau médico | -0.8% | Global, agudo nos centros da APAC | Curto prazo (≤2 anos) |
| Alta incidência de resultados falso-negativos devido à amostragem inadequada | -0.6% | Global | Curto prazo (≤2 anos) |
| Regulamentações rigorosas sobre resíduos plásticos de uso único | -0.5% | Europa primeiro, depois global | Médio prazo (2-4 anos) |
| Mudança para métodos de coleta por saliva e sem swab | -0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Interrupções na Cadeia de Suprimentos de Plásticos de Grau Médico
Os fabricantes de dispositivos médicos agora gastam até 20% da receita em custos de cadeia de suprimentos em meio à inflação de matérias-primas. O Registro Federal de Plásticos do Canadá introduz relatórios detalhados para swabs de algodão, adicionando encargos de conformidade[3]Governo do Canadá, "Registro Federal de Plásticos," canada.ca. As empresas respondem consolidando centros de distribuição e utilizando duplas fontes de polímeros, mas maiores requisitos de estoque elevam as necessidades de capital de giro. A turbulência de curto prazo pode moderar o crescimento do mercado de swab e meio de transporte viral até que rotas de fornecimento alternativas se estabilizem.
Mudança para Métodos de Coleta por Saliva e Sem Swab
Os ensaios baseados em saliva reduzem a dependência de swabs especializados e meio de transporte viral, mantendo a precisão para vários vírus respiratórios. Swabs de poliéster moldados por injeção, como o ClearTip™, oferecem flexibilidade de fornecimento e maior conforto. O processamento imediato em dispositivos ponto de atendimento elimina os meios de transporte em alguns contextos, reduzindo a demanda em programas de triagem de alto volume. Embora esses métodos não substituam completamente os protocolos baseados em swab, eles representam um obstáculo de médio prazo para os participantes tradicionais do setor de swab e meio de transporte viral.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Produto:
O Meio de Transporte Impulsiona a InovaçãoOs swabs capturaram 54,05% do mercado de swab e meio de transporte viral em 2025, mas o meio de transporte deve registrar o CAGR mais rápido de 5,52% até 2031. O subsegmento de meio de transporte se beneficia de formulações estáveis em temperatura ambiente e de inativação de patógenos que estendem os testes além dos laboratórios convencionais. O eNAT da COPAN Diagnostics, que preserva o RNA viral por 14 dias sem cadeia de frio, ilustra essa evolução.
Os meios de transporte universal e molecular ganham força à medida que os laboratórios consolidam seus fluxos de trabalho, enquanto as variantes de Proteção de DNA/RNA suportam testes multipatogênicos. Os requisitos regulatórios que vinculam combinações específicas de swab e meio favorecem os fornecedores estabelecidos que podem executar validação completa. Como resultado, o tamanho do mercado de swab e meio de transporte viral para meios de transporte deve ampliar sua contribuição, apesar da liderança de receita dos swabs.


Por Material do Swab:
A Inovação em Poliéster Desafia o Domínio do NylonO nylon flocado reteve 45,98% de participação em 2025, mas espera-se que os swabs de poliéster/raiom se expandam a um CAGR de 5,63%. A eluição superior de espécimes do nylon sustenta a preferência clínica, mas o poliéster oferece moldagem por injeção escalável e maior disponibilidade de fornecedores. Os fabricantes priorizam a resiliência do fornecimento após as escassez pandêmicas; assim, a adoção de poliéster/raiom aumenta mesmo onde os ganhos de sensibilidade são marginais. O tamanho do mercado de swab e meio de transporte viral para dispositivos à base de poliéster está definido para acelerar junto com os mandatos de otimização de custos nas aquisições.
A P&D contínua busca materiais híbridos que combinem conforto e eficiência de recuperação. Registros de patentes em torno de pontas micromoldadas por injeção e revestimentos hidrofílicos ilustram tentativas de diferenciação. Com o tempo, materiais diversificados mitigam riscos de fonte única e apoiam a transição do mercado de swab e meio de transporte viral para cadeias de suprimentos equilibradas.
Por Aplicação:
A Vigilância do VSR Impulsiona o Crescimento Além da COVIDOs testes de COVID-19 ainda dominavam com 70,65% de participação em 2025, mas prevê-se que os testes de VSR avancem a um CAGR de 6,62% até 2031. A introdução da profilaxia com nirsevimabe intensifica as necessidades de monitoramento do VSR, fortalecendo a demanda por kits de coleta precisos. Os painéis de PCR multiplex que rastreiam 15-20 patógenos simultaneamente requerem meios capazes de preservar múltiplos alvos, ampliando os casos de uso do meio de transporte.
Os programas de influenza se estabilizam à medida que os padrões sazonais se normalizam, enquanto os ensaios para patógenos emergentes atraem novos investimentos após os alertas de mpox e influenza aviária. O mercado de swab e meio de transporte viral se beneficia à medida que os laboratórios passam de uma vigilância respiratória episódica para contínua, mantendo pedidos de compra de referência ao longo do ano.
Por Usuário Final:
Os Centros de Testagem Ponto de Atendimento Aceleram a DescentralizaçãoOs laboratórios de diagnóstico geraram 43,26% da receita em 2025 graças à infraestrutura de alto rendimento e credenciais regulatórias. No entanto, prevê-se que os centros de testagem ponto de atendimento experimentem o CAGR mais acentuado de 6,33%, refletindo a mudança da área da saúde para a tomada de decisão descentralizada. As clínicas e unidades de atendimento de urgência valorizam os meios de coleta que inativam patógenos para manuseio seguro, incluindo o PrimeStore MTM.
As unidades de saúde ocupacional, clínicas de varejo e prestadores de cuidados domiciliares adicionam demanda incremental à medida que os modelos de pagadores recompensam o diagnóstico rápido. Consequentemente, a participação do mercado de swab e meio de transporte viral para ambientes descentralizados aumenta, mesmo que os laboratórios centrais permaneçam o núcleo de volume para painéis complexos.
Por Canal de Distribuição:
As Vendas On-line Transformam as AquisiçõesAs licitações diretas entregaram 60,98% de participação na receita em 2025, sublinhando as dinâmicas de compra institucional. Os mercados digitais, no entanto, registram o CAGR mais rápido de 6,12%, à medida que os hospitais adotam o e-procurement para visibilidade de estoque em tempo real. As plataformas on-line encurtam os ciclos de reposição e diversificam as bases de fornecedores, reduzindo o risco de fonte única em meio a interrupções no fornecimento.
Os distribuidores que integram análises preditivas e reposição automatizada ganham vantagem competitiva. Essas mudanças redistribuem as margens, mas em última análise ampliam o mercado de swab e meio de transporte viral ao remover atritos nas aquisições.
Análise Geográfica
Mercado de Swab e Meio de Transporte Viral da América do Norte
A América do Norte deteve 39,95% do mercado de swab e meio de transporte viral em 2025, impulsionada por uma robusta supervisão regulatória, amplo financiamento de saúde pública e expansões de capacidade doméstica, como a planta da BD na Carolina do Norte no valor de 30 milhões de USD. O cronograma de conformidade de quatro anos da FDA para testes desenvolvidos em laboratório amplifica a demanda por sistemas de coleta validados, enquanto o estoque federal dos EUA garante volumes de base. Investimentos estratégicos totalizando 2 bilhões de USD pela Thermo Fisher consolidam ainda mais a fabricação na região.
Mercado de Swab e Meio de Transporte Viral da APAC
A Ásia-Pacífico representa a região de crescimento mais rápido, com um CAGR de 4,55%, impulsionada pela expansão da capacidade diagnóstica e pelo crescimento dos programas de vigilância respiratória. A reforma da saúde e as mudanças demográficas da China ampliam os volumes de testagem, enquanto o Japão e a Coreia do Sul lideram a adoção de ensaios moleculares de ponto de atendimento. A harmonização regulatória da ASEAN apoia a padronização de produtos transfronteiriços, mas ainda exige a navegação por diversos prazos de aprovação.
Mercado de Swab e Meio de Transporte Viral da EMEA e América do Sul
A Europa mantém influência significativa no mercado por meio de rigorosos requisitos do MDR e regulamentações voltadas para a sustentabilidade, como a diretiva de Embalagens e Resíduos de Embalagens, em vigor a partir de agosto de 2026. O hub de diagnósticos da Roche na Alemanha, no valor de 600 milhões de EUR, reforça o compromisso regional com a segurança do fornecimento e a automação. O Oriente Médio e África e a América do Sul continuam a abrir oportunidades vinculadas a melhorias de infraestrutura, embora a volatilidade econômica modere as taxas de adoção no curto prazo.

Panorama regulatório
Nos Estados Unidos, os meios de transporte viral são regulamentados pelo FDA como dispositivos médicos, geralmente sob o 21 CFR 866.2390, com códigos de produto como JSM e QMC. A distribuição comercial normalmente segue as vias padrão de pré-comercialização (por exemplo, 510(k)), juntamente com requisitos de sistema de qualidade. À medida que as políticas de fiscalização da era pandêmica foram mudando, a supervisão do FDA passou a dar mais peso a combinações validadas de swab e meio de transporte e ao desempenho documentado para exames moleculares subsequentes, refletido em atividades do FDA que incluem múltiplas autorizações 510(k) para sistemas de transporte e meios durante 2024-2025.
Na Europa, os swabs que entram em contato com o corpo são geralmente regulamentados como dispositivos médicos nos termos do Regulamento (UE) 2017/745 (MDR). Os meios de transporte e os sistemas de transporte de amostras podem se enquadrar no marco regulatório de IVD (IVDR, Regulamento (UE) 2017/746), dependendo do uso pretendido e da classificação de risco. Para kits de coleta integrados, os fabricantes precisam gerenciar a fronteira entre MDR e IVDR e a documentação de avaliação de conformidade associada. As orientações da UE emitidas pelo Medical Device Coordination Group (MDCG) continuam a moldar as interpretações de classificação e de casos limítrofes para os fluxos de trabalho de coleta e transporte de amostras.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas e consumíveis usados para formular e embalar meios de transporte e dispositivos de coleta. Os insumos incluem soluções tamponadas, agentes antimicrobianos (por exemplo, sulfato de gentamicina e anfotericina B), estabilizantes, indicadores de pH e plásticos estéreis (tubos, tampas e embalagens), além de swabs de náilon flocado ou de poliéster/rayon. A fabricação normalmente abrange a formulação do meio, filtração estéril, envase asséptico, montagem de kits, rotulagem e testes de liberação de lote, com expectativas de desempenho frequentemente vinculadas às abordagens de controle de qualidade referenciadas em normas como a CLSI M40-A2 para sistemas de transporte microbiológico.
Os produtos então passam por licitações diretas e distribuidores/atacadistas regionais até chegarem a laboratórios de diagnóstico, hospitais e ambientes de testes no local de atendimento, com a aquisição on-line desempenhando um papel cada vez maior na reposição e na visibilidade de estoque. Os gargalos frequentemente decorrem da dependência de insumos especializados (como ingredientes biológicos e componentes de filtração estéril), do fornecimento concentrado de tecnologias de swabs flocados e de restrições periódicas em plásticos de grau médico. Esses fatores aumentam o valor do duplo fornecimento, do estoque de segurança e de bases de fabricação localizadas para manter a continuidade do suprimento.
Cenário Competitivo
O mercado de swab e meio de transporte viral é moderadamente fragmentado. Thermo Fisher Scientific e Becton Dickinson aproveitam suas redes globais de produção e profundidade regulatória para defender participação, enquanto a COPAN Diagnostics se diferencia pelo perfil de inativação de patógenos e estabilidade do eNAT. A adoção de tecnologia — incluindo meios em temperatura ambiente, rastreamento digital da cadeia de suprimentos e moldagem automatizada de swabs — impulsiona a vantagem competitiva.
Os registros de patentes para pontas moldadas por injeção e coquetéis de estabilização química criam barreiras de curta duração, mas a simplicidade básica do dispositivo limita a exclusividade a longo prazo. A resiliência da cadeia de suprimentos é agora fundamental; empresas que investem em capacidade nacional e duplas fontes mitigam o risco de interrupção e atraem equipes de compras que priorizam a continuidade. Oportunidades de espaço em branco existem em embalagens sustentáveis e soluções integradas de amostra para relatório digital, áreas onde inovadores menores podem garantir posições de nicho antes que os participantes estabelecidos escalem suas ofertas.
O ativismo de investidores, como visto na desinvestimento de ciências biológicas contemplado pela BD, pode catalisar a reformulação de portfólios e novas alianças. O endurecimento regulatório favorece os players maiores com sistemas de qualidade estabelecidos, potencialmente impulsionando a consolidação e um aumento gradual na concentração do mercado de swab e meio de transporte viral.
Líderes do Setor de Swab e Meio de Transporte Viral
COPAN Diagnostics
Puritan Medical Products
Thermo Fisher Scientific
Becton, Dickinson and Company
Longhorn Vaccines & Diagnostics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Swab e Meio de Transporte Viral
- Thermo Fisher Scientific
- Beckton Dickinson
- COPAN Diagnostics
- Puritan Medical Products
- Longhorn Vaccines & Diagnostics
- Titan Biotech
- Medical Wire & Equipment Co.
- Trinity Biotech
- Yocon Biology
- DiaSorin
- EKF Diagnostics
- McKesson Medical-Surgical
- Cardinal Health
- QuidelOrtho
- Hardy Diagnostics
- Meridian Bioscience
- Avantor
- Sarstedt
- Roche
- Labware Inc.

Oportunidades de mercado e perspectivas futuras
A normalização regulatória criou espaço para fornecedores que conseguem sustentar de forma consistente a preparação para aprovações e sistemas de qualidade de meios de transporte e kits de coleta integrados. Isso é especialmente relevante à medida que os laboratórios padronizam a coleta de amostras para proteger o desempenho dos testes moleculares. As autorizações 510(k) do FDA para meios de transporte e dispositivos relacionados de coleta/transporte durante 2025, incluindo Hangzhou AllTest Biotech (abril de 2025), Medical Wire & Equipment Company (novembro de 2025) e Jinan Babio Biotechnology (setembro de 2025), indicam rotatividade ativa de produtos e destacam a demanda por meios diferenciados que se alinham a fluxos de trabalho de PCR automatizados e a alegações de uso pretendido mais amplas.
As oportunidades de inovação se concentram em estabilidade em temperatura ambiente, inativação de patógenos e embalagens projetadas para amostragem domiciliar e logística de envio postal. Esses desenvolvimentos reduzem a dependência da cadeia de frio, ao mesmo tempo em que melhoram a biossegurança e a integridade das amostras. No lado da compra, a pressão de aquisição e as iniciativas de resiliência de suprimento sustentam o investimento contínuo em capacidade localizada e pareamentos validados de swab e meio, criando oportunidades para fornecedores que consigam agrupar kits conformes, manter consistência entre lotes e oferecer rastreabilidade digital para compradores baseados em licitações e grandes redes de laboratórios.
Recent Industry Developments in Mercado de Swab e Meio de Transporte Viral
- Fevereiro de 2026: O Copan Group anunciou a autorização 510(k) do FDA para o PhenoMATRIX, um software automatizado de avaliação de imagens usado com a automação laboratorial WASPLab. A autorização amplia o posicionamento da Copan nos EUA em torno de fluxos de trabalho automatizados de microbiologia que conectam o manuseio de amostras ao processamento subsequente, reforçando o valor de ecossistemas integrados de automação pré-analítica e laboratorial.
- Setembro de 2025: A COPAN Diagnostics anunciou investimentos superiores a 7 milhões de dólares americanos em novas instalações de fabricação nos EUA, na Califórnia e em Porto Rico, para expandir a capacidade de produção do UTM Universal Transport Medium e de outros dispositivos, com operações previstas para começar no primeiro trimestre de 2026. A medida apoia a garantia de suprimento de meios de transporte e kits de coleta e fortalece a produção localizada à medida que os compradores enfatizam continuidade e prazos de entrega mais curtos.
- Julho de 2024: O FDA finalizou sua regra para eliminar gradualmente a discricionariedade de fiscalização sobre testes desenvolvidos em laboratório ao longo de um cronograma plurianual, trazendo mais testes para uma supervisão semelhante à de dispositivos médicos. À medida que laboratórios e fornecedores de IVD se ajustam a expectativas mais elevadas de documentação e validação, a demanda favorece sistemas de coleta padronizados com desempenho de swab e meio bem caracterizado.


Mercado de Swab e Meio de Transporte Viral Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este relatório, o mercado abrange a receita gerada por swabs e produtos de meio de transporte viral (VTM) usados para coletar, estabilizar e transportar amostras de pacientes para testes virais e fluxos de trabalho laboratoriais relacionados, ao longo de toda a cadeia de distribuição.
Exclusões de escopo: o dimensionamento não contabiliza instrumentos de diagnóstico laboratorial, kits e reagentes de teste, nem receitas de serviços laboratoriais que estejam fora das vendas de produtos de swabs e meios de transporte.
Visão geral da segmentação
- Por Tipo de Produto
- Swabs
- Swabs Nasofaríngeos
- Swabs Orofaríngeos (de Garganta)
- Swabs Nasais Anteriores
- Swabs de Meato Médio
- Meio de Transporte
- Meio de Transporte Viral (MTV)
- Meio de Transporte Universal (MTU)
- Meio de Transporte Molecular (MTM)
- Proteção de DNA/RNA e Outros
- Swabs
- Por Material do Swab
- Nylon Flocado
- Espuma
- Poliéster / Raiom
- Outros Materiais de Swab
- Por Aplicação
- COVID-19
- Influenza
- Vírus Sincicial Respiratório (VSR)
- Vírus Herpes Simplex
- Outras Aplicações
- Por Usuário Final
- Hospitais e Clínicas
- Laboratórios de Diagnóstico
- Centros de Testagem Ponto de Atendimento
- Outros Usuários Finais
- Por Canal de Distribuição
- Licitações Diretas
- Distribuidores / Atacadistas
- Vendas On-line
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com o mapeamento de como os produtos de coleta e transporte de amostras são usados em testes rotineiros de doenças respiratórias e infecciosas, alinhando as definições com a forma como os órgãos públicos descrevem a amostragem e o transporte de biospécimes. Consultamos fontes de acesso livre, como orientações dos CDC, atualizações e comunicações de segurança do FDA, orientações laboratoriais da OMS e estatísticas de saúde da OCDE, que nos ajudam a entender os caminhos dos testes e as condições em que o VTM é necessário.
Para ancorar o modelo com sinais mensuráveis, também revisamos fontes como dados comerciais da USITC, fluxos do UN Comtrade e publicações relevantes revisadas por pares em microbiologia e laboratórios clínicos que discutem o desempenho de meios de transporte e as necessidades de estabilidade das amostras. Relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa confiável foram usados para validar as narrativas de mix de produtos e a estrutura de canais, e também utilizamos uma assinatura paga para dados financeiros de empresas e uma base de dados de patentes para verificar temas de inovação. As fontes documentais listadas aqui são apenas ilustrativas, e muitos outros documentos e pontos de dados públicos foram usados para coleta, validação e esclarecimento.
Entrevistas e pesquisas primárias
Discussões primárias foram usadas para confirmar como a demanda se divide entre vigilância de rotina, painéis respiratórios sazonais e testes impulsionados por surtos, e para validar o que laboratórios e distribuidores consideram condições de transporte aceitáveis. Conversamos com uma combinação de fabricantes, distribuidores, partes interessadas de hospitais e laboratórios de referência, e profissionais focados em aquisições em várias regiões principais, e usamos suas contribuições para ajustar as premissas de substituição de produtos, faixas de preço e margens de canal.
Distribuição dos entrevistados da pesquisa primária de campo
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 13% | APAC: 41% |
| Nível médio: 49% | Líderes funcionais/de unidade: 34% | EMEA: 35% |
| Players menores: 17% | Gerentes: 53% | Américas: 24% |
Dimensionamento de mercado e previsão
O mercado foi dimensionado usando uma abordagem de cima para baixo, na qual os pools de demanda de testes e os requisitos de coleta de amostras foram reconstruídos por grupo de países e, em seguida, traduzidos em consumo de swabs e VTM usando fatores de uso realistas. Na prática, conectamos os volumes totais de testes virais e os padrões de sazonalidade ao número esperado de swabs por teste, seguido pela participação de testes que exigem meio de transporte com base no tempo de transporte, no ambiente de atendimento e nos protocolos laboratoriais. Como os preços variam acentuadamente conforme o material do swab e a configuração do kit, as faixas de ASP foram construídas usando feedback de distribuidores e referências de licitações públicas, e depois normalizadas para uma referência temporal de moeda consistente.
Para manter os totais fundamentados, foram adicionadas verificações seletivas de baixo para cima, incluindo consolidações de receita de fornecedores onde havia divulgações disponíveis, verificações amostrais de preço vezes volume em canais-chave e tendências de remessas de importação e exportação que funcionam como um controle direcional. Quando algumas geografias apresentavam visibilidade limitada, as lacunas foram tratadas usando indicadores substitutos, como a população atendida por laboratórios de diagnóstico, tendências da carga de doenças respiratórias e o mix local entre testes centralizados e testes próximos ao paciente, os quais foram então reverificados em entrevistas.
Para a previsão, foi usada a análise de cenários, pois a demanda é influenciada por surtos periódicos e mudanças de políticas que não são bem capturadas por uma única tendência linear. Os insumos mais relevantes incluíram a intensidade da vigilância respiratória de rotina, a adoção de testes moleculares em laboratórios, a padronização de aquisições para kits de coleta de amostras, a normalização de frete e prazos de entrega, e a compressão de preços esperada à medida que as compras de emergência diminuem. As premissas foram ajustadas por meio de consenso entre especialistas, e pequenos desvios foram mantidos visíveis para que os usuários possam rastrear mudanças ano a ano.
Validação de dados e ciclo de atualização
Cada premissa importante foi testada usando pelo menos dois sinais independentes, e os resultados do modelo foram então revisados em busca de valores atípicos em nível de país e regional antes da consolidação. Também realizamos verificações de variância sobre preços implícitos, consumo por teste e taxas de crescimento para garantir que permaneçam consistentes com o comportamento de aquisição e as práticas de teste reportadas.
Antes da aprovação final, os números passam por uma revisão interna em várias etapas, na qual a lógica, as unidades e o tratamento de moeda são reverificados, e chamadas de acompanhamento são acionadas quando surge uma grande discrepância em relação aos fluxos comerciais, aos preços de licitação ou ao feedback das entrevistas. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças que afetam os protocolos de coleta de amostras ou restrições de suprimento que alteram os preços. Pouco antes da entrega, as atualizações públicas mais recentes são novamente verificadas para que os clientes recebam uma visão atualizada.
Tamanho do mercado de swabs e meio de transporte viral da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para swabs e meio de transporte viral costumam diferir porque as empresas delimitam o escopo em torno de produtos diferentes, contam canais de compradores diferentes e fazem premissas diferentes sobre os volumes de teste após o pico de demanda da pandemia. O momento cambial e a escolha do ano-base também são relevantes, já que os padrões de preços e aquisições vêm se deslocando de volta para as compras de rotina.
As tendências de volume de testes e os sinais de remessas de importação e exportação são usados como verificações cruzadas para manter a estimativa da Mordor Intelligence ligada a necessidades realistas de consumo e reposição, em vez de assumir um armazenamento estendido de emergência no cenário-base.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 788,42 milhões de dólares americanos (2025) | |
| Editora Comercial A | USD 1210.00 M (2025) | Esse número parece agrupar produtos de coleta de amostras mais amplos e componentes de kits além de swabs e VTM, e também usa uma linha de base de testes pós-pandemia mais elevada, o que aumenta os volumes e o valor. |
| Portal de Pesquisa do Setor B | USD 1330.00 M (2025) | A estimativa provavelmente aplica uma progressão agressiva de ASP e inclui consumíveis adjacentes de transporte e coleta na mesma categoria, o que pode inflar o total de receita para o mercado definido. |
A dispersão entre as fontes decorre principalmente do que é considerado parte do conjunto de produtos e da rapidez com que se assume que os volumes e preços se normalizarão após os períodos de compras de emergência. Ao manter a construção da demanda vinculada aos volumes de testes, ao uso de swabs por teste e a uma regra clara de inclusão de VTM, o número final permanece mais fácil de reproduzir e auditar.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de swab e meio de transporte viral em 2026?
O mercado está avaliado em USD 817,74 milhões em 2026 e a projeção é atingir USD 981,74 milhões até 2031.
Qual CAGR é previsto para a demanda global até 2031?
Espera-se que a demanda cresça a um CAGR de 3,72% durante 2026-2031.
Qual tipo de produto está expandindo mais rapidamente?
O meio de transporte deve crescer a um CAGR de 5,52%, beneficiando-se de inovações em temperatura ambiente e de inativação de patógenos.
Qual região apresenta o maior potencial de crescimento?
Espera-se que a Ásia-Pacífico cresça a um CAGR de 4,55% à medida que a capacidade de diagnóstico e os investimentos em saúde pública se expandem.
Como as preocupações com a cadeia de suprimentos moldam as aquisições?
Os hospitais utilizam cada vez mais plataformas on-line para compras em tempo real, enquanto os fabricantes investem em capacidade doméstica para mitigar os riscos de interrupção.
Qual é o impacto das novas regulamentações da FDA nos fornecedores?
A regra de testes desenvolvidos em laboratório de julho de 2024 impõe conformidade no nível de dispositivo médico, favorecendo fabricantes com sistemas de qualidade robustos e combinações validadas de swab e meio.
Página atualizada pela última vez em:



