
Tamaño y Cuota del Mercado Global de Láseres Quirúrgicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.48 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.25 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
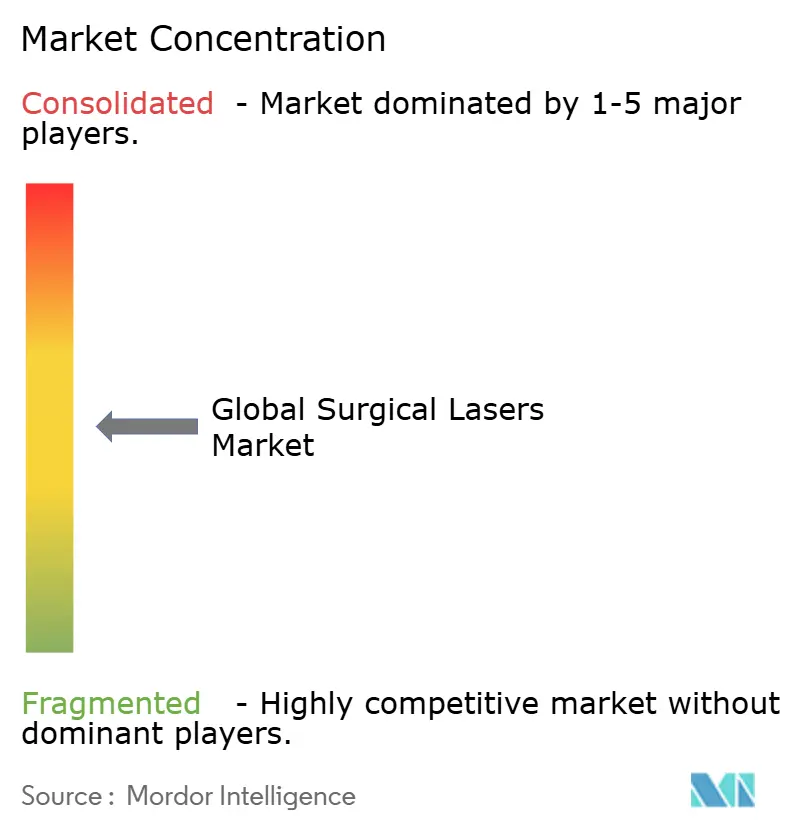
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Global de Láseres Quirúrgicos por Mordor Intelligence
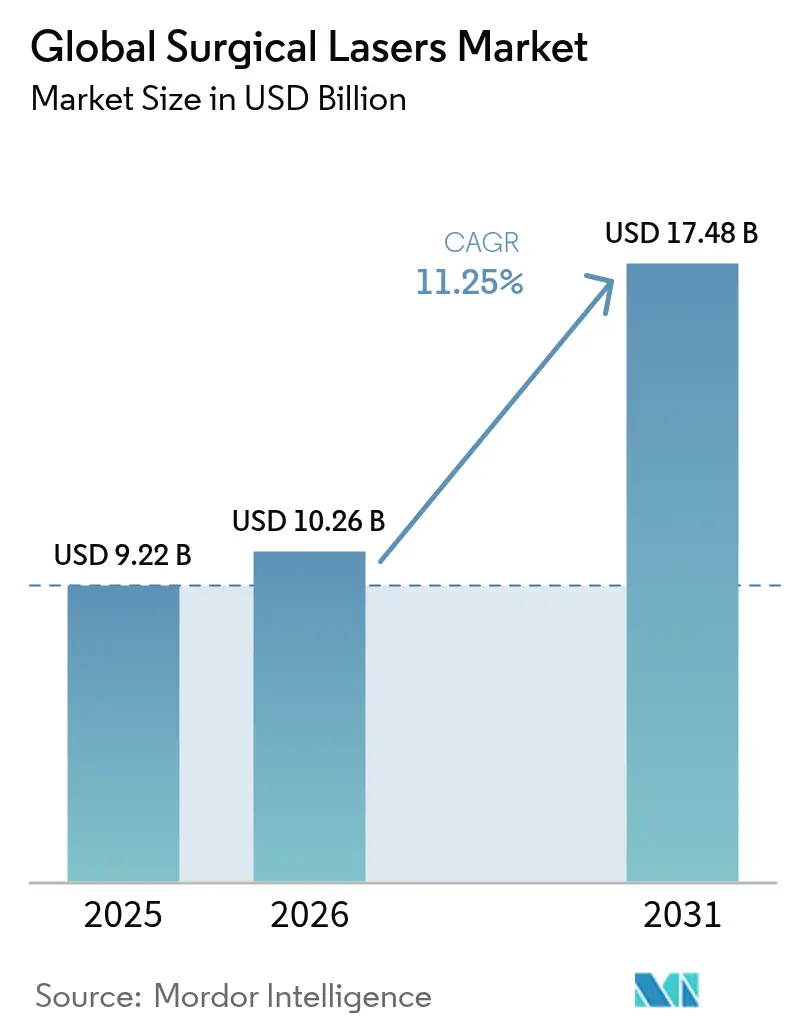
Se espera que el tamaño del mercado de láseres quirúrgicos crezca de USD 9,22 mil millones en 2025 a USD 10,26 mil millones en 2026 y se prevé que alcance USD 17,48 mil millones en 2031 a una CAGR del 11,25% durante 2026-2031. El sólido crecimiento está respaldado por una adopción más rápida de ópticas de conformación de haz asistidas por IA, el aumento de los volúmenes de procedimientos ambulatorios y la alineación regulatoria con las normas de seguridad IEC. Los hospitales y los grandes centros de cirugía ambulatoria están renovando sus equipos para cumplir con normas más estrictas de seguridad frente al penacho de humo, mientras que los proveedores compiten con software de flujo de trabajo que adapta la energía del láser al tipo de tejido en tiempo real. La estabilidad del reembolso en América del Norte, junto con las mejoras de infraestructura en Asia-Pacífico, mantiene una demanda amplia. La convergencia tecnológica con plataformas robóticas está ampliando la base direccionable del mercado de láseres quirúrgicos, particularmente en casos complejos de urología y oftalmología.
Conclusiones Clave del Informe
- Por tipo de láser, las unidades de dióxido de carbono lideraron con una cuota del 34,18% del mercado de láseres quirúrgicos en 2025; se prevé que los láseres de diodo se expandan a una CAGR del 12,18% hasta 2031.
- Por procedimiento, la cirugía abierta retuvo el 32,30% del tamaño del mercado de láseres quirúrgicos en 2025, mientras que la cirugía asistida por robot avanza a una CAGR del 12,36% hasta 2031.
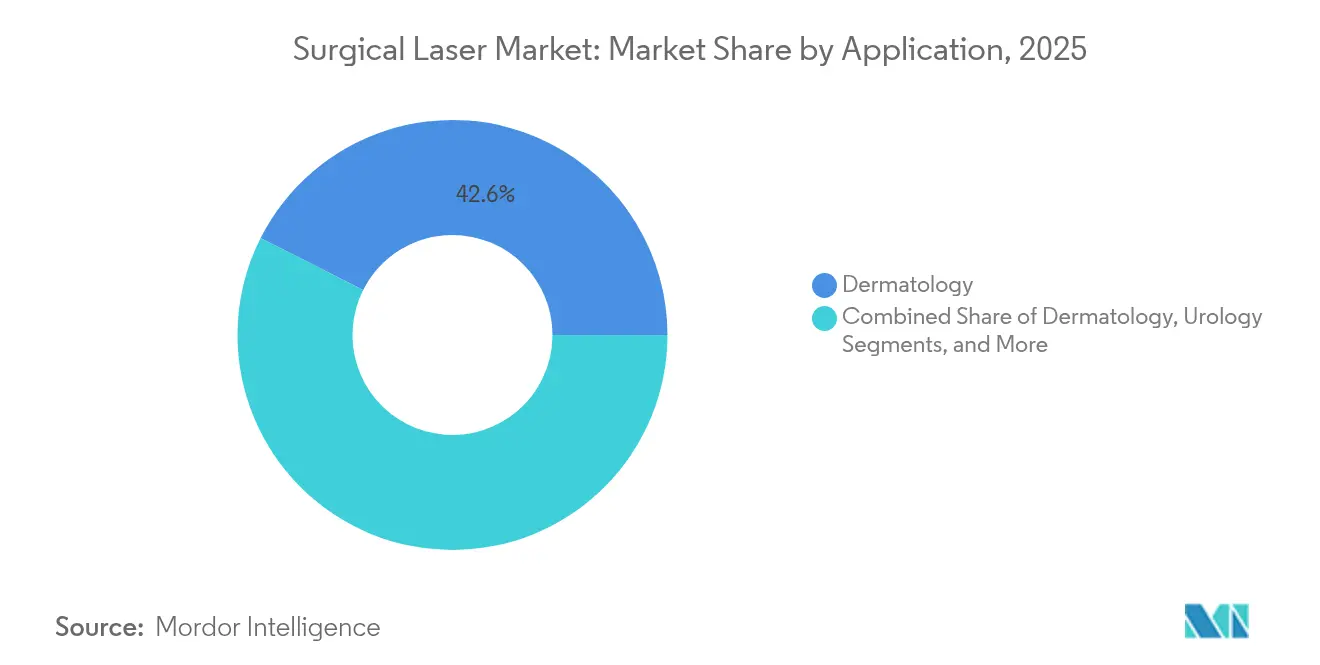
- Por aplicación, la dermatología capturó el 42,55% de los ingresos en 2025 y la odontología es el segmento de mayor crecimiento con una CAGR del 11,92% hasta 2031.
- Por usuario final, los hospitales representaron el 57,95% del tamaño del mercado de láseres quirúrgicos en 2025; los centros de cirugía ambulatoria crecen a una CAGR del 12,08%.
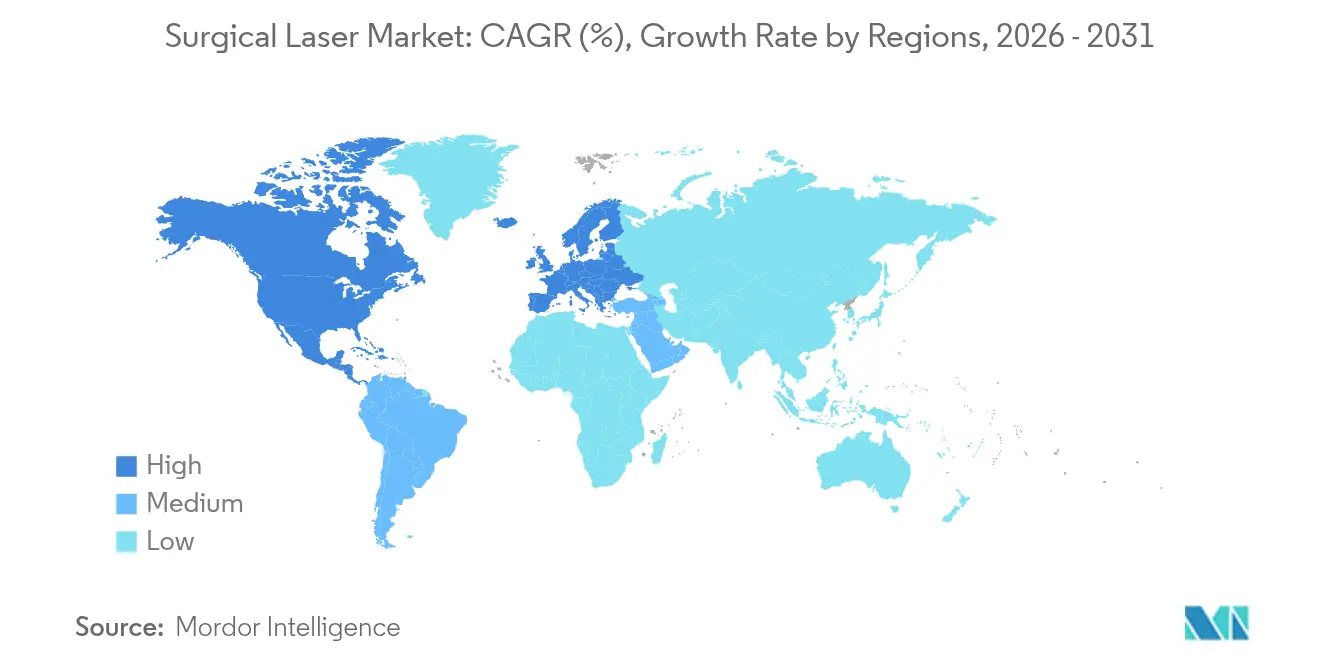
- Por geografía, América del Norte representó el 44,72% de los ingresos en 2025, mientras que Asia-Pacífico está preparada para crecer a una CAGR del 12,89% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Láseres Quirúrgicos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Avances tecnológicos en ópticas de conformación de haz | +2.1% | Global, con adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Preferencia por cirugías mínimamente invasivas y de atención diurna | +2.8% | Global, liderado por América del Norte, en expansión hacia APAC | Corto plazo (≤ 2 años) |
| Creciente incidencia de trastornos oftálmicos y urológicos | +1.9% | Global, acelerado en poblaciones envejecidas (América del Norte, UE, Japón) | Largo plazo (≥ 4 años) |
| Aprobaciones regulatorias que amplían las indicaciones clínicas | +1.7% | América del Norte y UE como núcleo, con extensión hacia APAC | Mediano plazo (2-4 años) |
| Rápida adopción de suites de láser ambulatorio (modelo ASC) | +2.3% | América del Norte dominante, emergente en UE y APAC | Corto plazo (≤ 2 años) |
| Dosimetría láser en tiempo real impulsada por IA y ganancias de flujo de trabajo | +1.6% | Global, con centros tecnológicos liderando la adopción | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Avances Tecnológicos en Ópticas de Conformación de Haz
Los módulos de lente líquida corrigen ahora la deriva focal dentro de fibras flexibles, permitiendo una ablación estable a profundidades superiores a 700 µm, más del triple de los límites anteriores [1]Chunqi Zhang, "Compensación de Lente Líquida en Cirugía con Entrega por Fibra," Applied Optics, opg.optica.org. Los conformadores de fibra desarrollados en el MIT adaptan patrones de haz que reducen la dispersión a la mitad y preservan la arquitectura nativa del tejido, lo cual es crucial para la imagen intraoperatoria. Cuando se combinan con tomografía de coherencia óptica, los cirujanos reciben secciones transversales en tiempo real que guían resecciones submilimétricas. Las mejoras en eficiencia también reducen la energía de pulso promedio, disminuyendo los márgenes de daño térmico. En conjunto, estos avances mejoran la seguridad del paciente y reducen el tiempo operatorio, otorgando al mercado de láseres quirúrgicos una ventaja de calidad mensurable que los hospitales pueden monetizar mediante una rotación de casos más rápida.
Preferencia por Cirugías Mínimamente Invasivas y de Atención Diurna
Las instalaciones ambulatorias realizan ahora la mayoría de los casos de cataratas y vesícula biliar bajo anestesia local, alentadas por una norma CMS de 2025 que aumenta los pagos a los centros de cirugía ambulatoria en un 2,6%. Los pacientes se benefician del alta el mismo día y listas de espera un 20% más cortas, mientras que los pagadores ahorran hasta un 45% en honorarios de instalaciones, reforzando un desplazamiento de volumen hacia el mercado de láseres quirúrgicos. Las plataformas láser con captura de penacho de humo y piezas de mano de fibra de intercambio rápido se adaptan a los flujos de trabajo de los centros de cirugía ambulatoria y minimizan el tiempo de rotación de salas. A medida que los centros ambulatorios invierten en carros robóticos que combinan endoscopia y corte láser, la complejidad de los procedimientos aumenta gradualmente sin erosionar la eficiencia de costos.
Creciente Incidencia de Trastornos Oftálmicos y Urológicos
Se prevé que la prevalencia de cataratas se duplique en Estados Unidos en tres décadas, impulsando la demanda de láseres de femtosegundo y excímero que realizan capsulotomías de menos de 5 µm [2]Robin G. Abell, "Consideraciones Económicas en la Cirugía de Cataratas con Láser," Academia Americana de Oftalmología, aao.org. En urología, las fuentes de fibra de tulio logran una "pulverización" de cálculos más rápida con un 50% menos de potencia que los sistemas de holmio, reduciendo la retropulsión y el desgaste del endoscopio. La autorización de la FDA de la plataforma VISUMAX 800 lleva la extracción de lentícula de pequeña incisión a centros de alto volumen y demuestra la confianza de la agencia en la óptica de próxima generación. En conjunto, el envejecimiento demográfico y los superiores resultados clínicos continúan ampliando el mercado de láseres quirúrgicos.
Aprobaciones Regulatorias que Amplían las Indicaciones Clínicas
En marzo de 2025, entró en vigor el Aviso de Láser No. 56 de la FDA, sincronizando las normas estadounidenses con IEC 60825-1 e IEC 60601-2-22 y obligando a los fabricantes a presentar informes de productos revisados. Una serie de autorizaciones de 2024-2025, incluidos el robot da Vinci 5 y la plataforma excímero TENEO, ha validado los láseres multipropósito para uso en otorrinolaringología, columna vertebral y ginecología. Las directrices actualizadas ANSI Z136.3 proporcionan a los hospitales controles de riesgos unificados, simplificando la acreditación del personal y acelerando las decisiones de compra. Una mayor amplitud clínica transforma los láseres de herramientas de nicho a estándar, consolidando la expansión a largo plazo del mercado de láseres quirúrgicos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto costo de capital y de procedimientos | -1.8% | Global, más pronunciado en regiones emergentes | Largo plazo (≥ 4 años) |
| Brechas de reembolso en mercados en desarrollo | -1.4% | APAC, MEA, América Latina | Mediano plazo (2-4 años) |
| Escasez global de helio | -0.9% | Cadena de suministro global de láseres de CO₂ | Corto plazo (≤ 2 años) |
| Mandatos más estrictos de seguridad frente al penacho de humo | -0.7% | América del Norte y UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y de Procedimientos
Las estaciones de trabajo de femtosegundo de última generación pueden superar los USD 500.000, un obstáculo para las clínicas más pequeñas cuyos reembolsos siguen siendo independientes de la técnica. Los estudios de costo-utilidad confirman las mejoras visuales, pero señalan períodos de recuperación de la inversión superiores a cinco años en entornos de bajo volumen. La formación obligatoria del oficial de seguridad láser y las mejoras de ventilación añaden gastos generales. Donde las misiones humanitarias de cataratas operan a USD 276 por ojo, la intensidad de capital subraya las brechas de adopción [3]Zhaoqun Liu, "Utilidad Clínica de los Sistemas de Diodo de 445 nm," Applied Sciences, appliedsciences.mdpi.com. La sensibilidad al precio en las economías emergentes frena las ventas de unidades y modera la trayectoria del mercado global de láseres quirúrgicos.
Brechas de Reembolso en Economías Emergentes
El pago de bolsillo sigue siendo habitual para la cirugía prostática láser o la cirugía refractiva en gran parte de Asia, lo que limita la difusión rural a pesar de los programas emblemáticos urbanos. India alberga más de 170 sistemas de cirugía robótica, sin embargo las instalaciones se concentran en hospitales metropolitanos donde las aseguradoras privadas reembolsan los procedimientos avanzados. La expansión anual del 12% de China en plataformas robóticas demuestra que cuando el seguro público amplía la cobertura, los volúmenes de láseres siguen. A falta de códigos de reembolso unificados, muchas instalaciones aplazan la adquisición, suavizando el crecimiento del mercado de láseres quirúrgicos en geografías sensibles al precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Láser: Estabilidad del CO₂ Frente al Impulso del Diodo
Los sistemas de dióxido de carbono representaron el 34,18% de los ingresos de 2025, gracias a su fiabilidad en otorrinolaringología y ginecología. Con USD 10,26 mil millones, el tamaño del mercado de láseres quirúrgicos continúa dependiendo del CO₂ para la vaporización precisa con un mínimo de sangrado. Sin embargo, las unidades de diodo, proyectadas para expandirse a una CAGR del 12,18%, están erosionando la cuota de CO₂ en el segmento de entrada, ya que las longitudes de onda de 445 nm cortan el tejido blando eficientemente consumiendo menos energía. Los fabricantes enfatizan chasis portátiles y menores costos de consumibles, alineándose con los presupuestos de los centros de cirugía ambulatoria. A medida que maduran las fibras de cristal fotónico, la calidad del haz de diodo mejora, permitiendo a los cirujanos de otorrinolaringología lograr profundidades de corte de 1 mm con calor colateral limitado. La tendencia sugiere una diversificación incremental pero persistente, que protege las cadenas de suministro frente a la escasez de helio que amenaza la capacidad de los tubos de vidrio de CO₂.
Los proveedores de dióxido de carbono contraatacan con sistemas híbridos que incorporan módulos de infrarrojo medio para ampliar los casos de uso en dermatología y oncología. Las plataformas excímero siguen siendo insustituibles para el remodelado corneal e incorporan ahora seguimiento ocular activo para compensar las microsacadas, mejorando la previsibilidad de los resultados. Los diseños de fibra y Er:YAG se combinan con robots para la descompresión de columna vertebral, reflejando una estrategia para ampliar el mercado de láseres quirúrgicos vinculando el hardware a software específico de procedimientos.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Procedimiento: Los Robots Reconfiguran los Flujos de Trabajo
La cirugía abierta retuvo el 32,30% de los procedimientos de 2025 ya que los protocolos heredados y la familiaridad del cirujano persisten. No obstante, los casos asistidos por robot están creciendo a una CAGR del 12,36% y ya representan una cuarta parte de las prostatectomías en los principales centros de Estados Unidos. Los sensores de retroalimentación de fuerza integrados en los efectores finales láser reducen el daño tisular en un 43%, apoyando la confianza del cirujano. A medida que las actualizaciones de software se implementan de forma remota, los robots instalados adquieren nuevas modalidades láser sin intercambios de hardware, impulsando al mercado de láseres quirúrgicos hacia ingresos basados en servicios.
La adopción del láser laparoscópico crece de manera constante, respaldada por imágenes de alta resolución y filtros de succión de penacho de humo que preservan la visibilidad. La litotricia percutánea se beneficia de la eficiencia de la fibra de tulio, acortando los tiempos operatorios y reduciendo la exposición a la anestesia. En conjunto, estos cambios apuntan a un quirófano donde láseres, robots y plataformas de imagen operan como un único ecosistema digital, elevando las barreras de entrada para los nuevos competidores.
Por Aplicación: La Dermatología Lidera, la Odontología Acelera
La dermatología capturó el 42,55% de la demanda de 2025, ya que el resurfacing fraccionado, la revisión de cicatrices y la corrección de pigmentación siguen siendo indicaciones de alto volumen. Los preajustes de parámetros impulsados por IA ahora ajustan la densidad de pulso al fototipo cutáneo en segundos, reduciendo los disparos de prueba y el gasto en consumibles. La odontología, avanzando a una CAGR del 11,92%, se beneficia de dispositivos de diodo y erbio que reducen el tejido blando con anestesia mínima, ampliando la productividad en el sillón dental. Con orientación de IA, los operadores reducen el tiempo operatorio para el alargamiento de corona en un 30%, un fuerte atractivo para las prácticas de pago por servicio.
La oftalmología mantiene su cuota mediante sistemas de femtosegundo para cataratas cuya precisión submicrónica reduce las tasas de ruptura de cápsula posterior. La urología se beneficia de una litotricia más rápida, mientras que la cardiología explora la ablación por campo pulsado para el manejo de arritmias tras los recientes logros regulatorios de Boston Scientific. A medida que cada silo clínico madura, la adopción de láseres entre especialidades se profundiza, diversificando el mercado de láseres quirúrgicos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final: Los Hospitales Lideran, los Centros de Cirugía Ambulatoria Crecen con Fuerza
Los hospitales retuvieron el 57,95% del tamaño del mercado de láseres quirúrgicos de 2025 gracias a los presupuestos de capital y los equipos de soporte las 24 horas. Sin embargo, los centros de cirugía ambulatoria están preparados para crecer un 12,08% anual a medida que los pagadores orientan los casos de bajo riesgo hacia sitios de menor costo. El reembolso federal de USD 7,4 mil millones para los centros de cirugía ambulatoria en 2025 subraya un cambio estructural. Los láseres que combinan evacuación de penacho de humo, pequeñas dimensiones y ciclos de esterilización rápidos resuenan con los objetivos de rendimiento de los centros de cirugía ambulatoria.
Las clínicas especializadas aprovechan los procedimientos cosméticos y dentales de pago directo para eludir las fricciones del seguro. Los centros académicos siguen siendo fundamentales en la formación y los ensayos clínicos, acelerando la evidencia que integra las indicaciones láser en la práctica habitual. Los estatutos estatales de evacuación de humo de quirófano aumentan el gasto en cumplimiento normativo, impulsando a los centros de cirugía ambulatoria más pequeños a afiliarse a cadenas que pueden amortizar las mejoras, concentrando así la demanda entre los grandes compradores dentro del mercado de láseres quirúrgicos en general.
Análisis Geográfico
América del Norte generó el 44,72% de los ingresos de 2025 sobre la base de la adopción temprana de tecnología, políticas favorables de los pagadores y una densa red de centros de cirugía ambulatoria. Las aprobaciones de la FDA del robot da Vinci 5 y el láser excímero TENEO establecen precedentes clínicos y sustentan los ciclos de reemplazo. Las grandes empresas de dispositivos reportan ganancias de ingresos de dos dígitos en Estados Unidos a medida que los hospitales renuevan sus flotas para cumplir con el Aviso de Láser No. 56. Sin embargo, la persistente inflación del costo del helio impulsa a los proveedores hacia alternativas basadas en fibra, ilustrando un giro regional que influye en las estrategias globales de suministro.
Asia-Pacífico está preparada para una CAGR del 12,89% hasta 2031. La expansión del seguro público en China ha impulsado un crecimiento de dos dígitos en los procedimientos robóticos con láser, y la tasa de éxito del 97,3% de Japón en el trabajo vitreorretiniano ambulatorio valida la cirugía compleja en consulta externa. Las cadenas de hospitales urbanos de India invierten en láseres multiespecialidad incluso cuando el retraso en el reembolso frena la penetración rural. Los centros oncológicos financiados por el gobierno en Corea del Sur y Singapur están instalando suites de doble longitud de onda, señalando un impulso de inversión sostenido dentro del mercado de láseres quirúrgicos.
Europa muestra un progreso equilibrado. La armonización con las normas IEC simplifica el comercio transfronterizo, y los láseres de fibra energéticamente eficientes se alinean con las regulaciones de sostenibilidad de la región, consumiendo aproximadamente un tercio de la electricidad de los modelos de CO₂ heredados. Las naciones de Europa del Este aprovechan los fondos estructurales de la UE para modernizar los quirófanos, aunque los topes de reembolso moderan la adopción de alta gama. Oriente Medio y América del Sur representan corredores emergentes, donde el turismo médico y los grupos de hospitales privados impulsan compras de equipos premium, aunque la volatilidad cambiaria y las escaseces puntuales de helio presentan obstáculos operativos.

Panorama regulatorio
Los fabricantes de láseres quirúrgicos operan bajo regímenes de cumplimiento dual en los principales mercados: normas de dispositivos médicos y requisitos de seguridad frente a radiación láser. En Estados Unidos, la supervisión de la FDA abarca la clasificación de dispositivos y las vías previas a la comercialización (incluida la 510(k) cuando corresponde), junto con los controles de productos emisores de radiación conforme al 21 CFR 1040.10 y 1040.11, que refuerzan los controles de diseño, el etiquetado y las expectativas de notificación para productos láser.
La reciente alineación de normas y estándares ha elevado el nivel de exigencia en materia de cumplimiento en todas las jurisdicciones. La FDA implementó el Reglamento del Sistema de Gestión de la Calidad (QMSR) con vigencia a partir del 2 de febrero de 2026, que incrementa la alineación del sistema de calidad para los fabricantes de dispositivos, y el Aviso sobre Láseres N.º 56 de la FDA (vigente desde marzo de 2025) sincronizó las expectativas estadounidenses con las normas IEC 60825-1 e IEC 60601-2-22, además de exigir la actualización de los informes de producto. En Europa, el Reglamento de Productos Sanitarios (UE) 2017/745 (MDR) continúa endureciendo las exigencias de evidencia clínica y vigilancia posterior a la comercialización. Equipos como determinados sistemas de luz/láser de alta intensidad sin finalidad médica prevista quedan comprendidos en el Anexo XVI del MDR, junto con sus normas de aplicación, lo que añade pasos de documentación y evaluación de la conformidad para los proveedores que atienden usos estéticos.
Análisis de la cadena de valor
La cadena de valor de los láseres quirúrgicos comienza con componentes fotónicos ascendentes, incluidas las barras de diodos semiconductores de alta potencia, fibras ópticas especializadas y medios de ganancia láser como los cristales de Nd:YAG y Ho:YAG. Estos elementos pasan por el ensamblaje de módulos (entrega del haz, refrigeración, electrónica y software) y la integración final del sistema en plataformas listas para procedimientos. Los OEM venden luego a través de equipos hospitalarios y de centros quirúrgicos ambulatorios (ASC) directos, con el respaldo de distribuidores especializados. Los ingresos posteriores provienen de la instalación, el mantenimiento preventivo, los contratos de servicio, las fibras y las piezas de mano, y los descartables específicos para cada procedimiento cuando corresponde.
Los cuellos de botella se concentran en la calificación de componentes y la validación impulsada por el cumplimiento normativo. Los nuevos módulos de diodos y conjuntos de entrega del haz pasan por una verificación extensa antes de su liberación clínica, y los requisitos de documentación y pruebas del MDR de la UE pueden alargar los ciclos de desarrollo de producto y control de cambios. El riesgo de suministro se amplifica por la dependencia de un conjunto limitado de proveedores globales para insumos fotónicos críticos, y la presión relacionada con el helio sobre las cadenas de suministro de láseres de CO2, citada en el informe, fomenta el abastecimiento dual, el inventario estratégico para ópticas y diodos con plazos de entrega largos, y la integración vertical selectiva del empaquetado de diodos y los subconjuntos para respaldar el rendimiento y la disponibilidad de servicio.
Panorama Competitivo
El mercado de láseres quirúrgicos se inclina hacia una concentración moderada, con las multinacionales profundizando las ventajas tecnológicas mediante adquisiciones e intensidad en investigación y desarrollo. La fusión de Cynosure con Lutronic une la distribución estadounidense con la ingeniería coreana, ofreciendo lanzamientos duales de plataformas que acortan los ciclos de producto. La adquisición planificada de Lensar por parte de Alcon fortalece su franquicia de cataratas y asegura la propiedad intelectual de femtosegundo crucial para la alineación de lentes intraoculares premium. El acuerdo de Boston Scientific con Bolt Medical inyecta tecnología de aterectomía láser en su suite cardiovascular, posicionando a la empresa para vender productos complementarios a los clientes existentes de laboratorio de cateterismo.
El liderazgo tecnológico sigue siendo un diferenciador clave. Intuitive Surgical integra retroalimentación háptica y un rendimiento de datos diez veces mayor, traduciéndose en una manipulación más suave del tejido y un monitoreo predictivo del desgaste de instrumentos. IPG Photonics impulsa una eficiencia de conversión de pared a haz superior al 50% en motores de fibra de infrarrojo medio, reduciendo las facturas de energía del quirófano y las huellas de carbono. Los innovadores más pequeños se centran en la planificación de tratamientos impulsada por IA; la plataforma MIRIA de AVAVA, por ejemplo, integra imágenes dérmicas con mapas de fluencia algorítmicos para personalizar la estética. La convergencia regulatoria eleva las barreras de cumplimiento, favoreciendo a los operadores establecidos que pueden amortizar los costos de pruebas y documentación en amplias carteras, reforzando así el posicionamiento competitivo dentro del mercado de láseres quirúrgicos.
Líderes de la Industria Global de Láseres Quirúrgicos
Cynosure
Lumenis
IPG Photonics Corporation
biolitec AG
Alma Lasers Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad se concentra en la sustitución y las mejoras impulsadas por el flujo de trabajo y el cumplimiento normativo, a medida que los proveedores renuevan sus flotas para cumplir con expectativas de seguridad y calidad más estrictas, al mismo tiempo que se alinean con un mayor volumen de procedimientos ambulatorios. En Estados Unidos, el Aviso sobre Láseres N.º 56 de la FDA (vigente desde marzo de 2025) y la transición al QMSR (vigente a partir del 2 de febrero de 2026) aumentan el valor de los proveedores que pueden documentar un desempeño de seguridad alineado con las normas IEC y mantener sistemas de calidad sólidos. El desplazamiento hacia los ASC también se ve respaldado por la dinámica de pagos citada en el informe, incluido el aumento del 2,6% en los pagos de los ASC por parte de los CMS para 2025, y el hecho de que el reembolso de los ASC alcanzó los 7.400 millones de USD en 2025. En conjunto, estos factores respaldan la demanda de plataformas compactas, con control de humo y de rotación rápida, así como de modelos de servicio combinados dirigidos a entornos ambulatorios de gran volumen.
La combinación de tecnología y procedimientos también está ampliando la demanda abordable, a medida que los láseres se integran con los ecosistemas de cirugía digital. El informe señala la conformación del haz asistida por IA y la dosimetría en tiempo real, junto con la convergencia con plataformas robóticas (incluida la da Vinci 5, aprobada por la FDA), como vías para ampliar la utilización en urología y oftalmología complejas y para estandarizar la selección de parámetros entre centros. En el lado de la oferta, las restricciones de helio que afectan a los sistemas de CO2 aumentan el atractivo estratégico de las arquitecturas basadas en fibra y en diodos, y de las plataformas multilongitud de onda que pueden cubrir dermatología, odontología y otorrinolaringología ambulatoria sin cambios frecuentes de hardware. Esto crea espacio para los proveedores que puedan ofrecer un desempeño validado en múltiples indicaciones cumpliendo al mismo tiempo con protocolos armonizados de seguridad IEC y hospitalarios, incluidos los controles alineados con la norma ANSI Z136.3 y la mitigación de humo.
Desarrollos recientes del sector
- Julio de 2026: Cynosure Lutronic anunció el lanzamiento en Europa de la plataforma de RF monopolar XERF. Aunque la RF es adyacente a los láseres, esta medida refuerza la estrategia de cartera multienergía de la empresa en clínicas estéticas que también son grandes compradoras de sistemas láser de dermatología. La base instalada más amplia puede respaldar la venta cruzada, la agrupación de servicios y la estandarización del flujo de trabajo a nivel de sala entre dispositivos basados en energía.
- Marzo de 2025: Alcon firmó un acuerdo definitivo para adquirir Lensar, fortaleciendo su posición en láseres de femtosegundo en cirugía oftálmica. El acuerdo amplía el acceso a propiedad intelectual de láseres enfocados en cataratas y puede estrechar la integración de plataformas con el flujo de trabajo quirúrgico más amplio de Alcon y la planificación de LIO premium. La consolidación a este nivel aumenta la presión competitiva sobre los proveedores independientes de láseres oftálmicos.
- Marzo de 2024: Intuitive Surgical obtuvo la autorización de la FDA para el sistema da Vinci 5, que añade retroalimentación de fuerza y mayor capacidad de procesamiento a su plataforma robótica. Esta mejora respalda un control de energía más preciso y una manipulación de instrumentos más ajustada en procedimientos donde los láseres se integran en flujos de trabajo mínimamente invasivos. También eleva las expectativas respecto a las mejoras habilitadas por software y a los modelos de ingresos orientados al servicio en torno a los ecosistemas robóticos instalados.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los sistemas quirúrgicos basados en láser utilizados para cortar, ablacionar o coagular tejido humano en procedimientos clínicos, en entornos de atención hospitalaria y ambulatoria. Incluye las principales plataformas de láser quirúrgico utilizadas en diversas especialidades médicas.
Exclusiones de alcance: los dispositivos láser de uso veterinario y los equipos láser exclusivamente cosméticos y no médicos no se incluyen en el tamaño de este mercado.
Descripción general de la segmentación
- Por Tipo de Láser
- Láseres de Dióxido de Carbono (CO₂)
- Láseres Nd:YAG
- Láseres de Diodo
- Láseres de Holmio:YAG
- Láseres de Fibra y Er:YAG
- Láseres Excímero
- Otros Láseres
- Por Procedimiento
- Cirugía Abierta
- Cirugía Laparoscópica
- Cirugía Percutánea
- Cirugía Asistida por Robot
- Por Aplicación
- Dermatología
- Oftalmología
- Urología
- Odontología
- Ginecología
- Cardiología
- Gastroenterología
- Oncología
- Otras Aplicaciones
- Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Clínicas Especializadas y Estéticas
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio
- CCG
- Sudáfrica
- Resto de Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para construir la primera estructura de mercado y anclar el modelo a señales medibles del sector sanitario y de dispositivos. Nos basamos en fuentes públicas y de acceso libre, como las bases de datos de dispositivos de la FDA de EE. UU., las referencias de procedimientos y pagos de los Centros de Servicios de Medicare y Medicaid (CMS) de EE. UU., las estadísticas sanitarias de la Organización Mundial de la Salud y los indicadores sanitarios de la OCDE, para comprender los entornos de procedimientos y las condiciones de adopción.
Paralelamente, revisamos los informes anuales de los fabricantes, las presentaciones a inversores y los anuncios regulatorios para mapear el posicionamiento de los productos y los ciclos de compra típicos. Cuando fue útil, también recurrimos a suscripciones de pago para datos financieros e inteligencia de empresas, noticias y finanzas, y bases de datos de patentes, con el fin de verificar los tiempos de lanzamiento y la dirección tecnológica. Estas fuentes de investigación documental son ilustrativas y no exhaustivas, y se revisaron muchos otros materiales públicos adicionales para recopilar, validar y aclarar puntos de datos específicos vinculados a la adopción de láseres quirúrgicos.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas estructuradas con partes interesadas de la fabricación de dispositivos, la distribución y el uso clínico, con el fin de contrastar los supuestos con lo que ocurre realmente en las compras y la utilización. Cubrimos las principales geografías y perfiles de encuestados mixtos, y luego realizamos llamadas de seguimiento cuando un dato no coincidía con las señales documentales o con las tendencias regionales de procedimientos.
Las aportaciones de los encuestados se utilizaron para aclarar cómo evalúan los hospitales la instalación frente a las necesidades de servicio, cómo varían los plazos de adquisición según la región y con qué rapidez determinadas plataformas de láser quirúrgico pasan de las pruebas al uso habitual.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 14% | APAC: 51% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 38% | EMEA: 29% |
| Actores más pequeños: 14% | Gerentes: 48% | Américas: 20% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado se elaboró mediante un enfoque descendente y ascendente, en el que las señales de intensidad de procedimientos y adopción por especialidad se tradujeron primero en un conjunto de demanda, y luego el total se verificó mediante comprobaciones de realidad con proveedores y canales. En la práctica, la construcción descendente se apoya en la evolución de los volúmenes de procedimientos quirúrgicos y mínimamente invasivos por especialidad, y en la velocidad con que cambia la penetración del láser en esos flujos de trabajo.
Para mantener el modelo fundamentado, utilizamos insumos como los volúmenes de procedimientos quirúrgicos por especialidad, los ciclos de sustitución de la base instalada, los patrones típicos de utilización de equipos de capital, la evolución de precios de las principales plataformas (incluidos el servicio y los consumibles asociados cuando corresponde) y el ritmo de actualización tecnológica de hospitales y centros ambulatorios. Cuando una variable no era visible de forma consistente entre países, cubrimos las brechas con indicadores proxy a nivel regional y luego sometimos el impacto a pruebas de sensibilidad antes de finalizar los totales.
Para la previsión, se aplicó un análisis de escenarios en torno a la velocidad de adopción y la presión sobre los precios, combinado con un suavizado de tendencias sobre la serie histórica, de modo que los cambios de un año a otro se mantengan realistas. La trayectoria de previsión final se ajustó solo después de que la retroalimentación primaria confirmara si las expansiones planificadas, el sentimiento de reembolso y los plazos de adquisición respaldaban las tasas de crecimiento asumidas.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre señales independientes, incluidas las tendencias de procedimientos, la actividad regulatoria y los comentarios de proveedores, y luego se vuelve a verificar a nivel de desagregación regional para que los totales no oculten inconsistencias locales. Realizamos comprobaciones de varianza para identificar valores atípicos, revisamos cualquier cambio brusco en la penetración o en los precios implícitos, y volvemos a contactar a las fuentes cuando un supuesto clave modifica el resultado más de lo esperado.
Antes de la aprobación final, el modelo y la narrativa pasan por revisiones de analistas en varias etapas para que los insumos, los cálculos y los resultados se mantengan coherentes. El estudio se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como cambios regulatorios de gran alcance, lanzamientos de productos significativos o reajustes de precios visibles en categorías de plataformas comparables. Justo antes de la entrega, se realiza una última revisión para incorporar las últimas señales públicas y primarias disponibles en ese momento.
Tamaño del mercado de láseres quirúrgicos de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para los láseres quirúrgicos pueden parecer muy distintos incluso cuando se refieren a usos clínicos similares, porque las reglas de conteo no siempre son las mismas. Las diferencias suelen provenir de qué se considera un sistema quirúrgico frente a un dispositivo láser médico adyacente, de cómo se tratan el servicio y los consumibles, y de qué año se utiliza como referencia para la moneda y la inflación.
Al hacer seguimiento de los indicadores de demanda vinculados a los procedimientos y actualizar periódicamente los supuestos clave de precios y ciclos de sustitución, Mordor Intelligence mantiene la estimación vinculada a los casos de uso quirúrgico humano y evita incorporar ingresos más amplios de láseres estéticos o médicos generales que pueden inflar los totales. Algunas estimaciones también parten de un año base distinto y luego proyectan hacia adelante utilizando una única tasa de crecimiento, lo que puede pasar por alto ralentizaciones o repuntes a corto plazo que sí fueron visibles en las entrevistas y las señales regulatorias.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 10.26 B (2026) | |
| Consultora Global A | USD 8.28 B (2024) | Utiliza un año de referencia anterior y una ventana de previsión más corta, y su alcance puede ser más amplio en cuanto a cómo se agrupan los ingresos de láseres quirúrgicos con categorías adyacentes de láseres médicos, lo que altera el total de partida. |
| Grupo de Investigación del Sector B | USD 8.48 B (2024) | Publica un valor de partida de 2024 y un horizonte más largo hasta 2032, y su segmentación por múltiples tipos de procedimientos y aplicaciones puede llevar a una inclusión más amplia de entornos y componentes de ingresos que una definición limitada exclusivamente a la cirugía. |
La comparación muestra que la selección del año y los límites de alcance explican la mayor parte de la dispersión, no solo las diferencias aritméticas. Cuando el alcance se mantiene limitado al uso quirúrgico humano y el modelo se verifica cruzadamente con señales de procedimientos y adopción, el tamaño de mercado resultante es más fácil de rastrear hasta insumos claros y repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado Global de Láseres Quirúrgicos?
El tamaño del mercado de láseres quirúrgicos fue de USD 10,26 mil millones en 2026 y se prevé que alcance USD 17,48 mil millones en 2031, lo que se traduce en una CAGR del 11,25%
¿Quiénes son los actores clave en el Mercado Global de Láseres Quirúrgicos?
Cynosure, Lumenis, IPG Photonics Corporation, biolitec AG y Alma Lasers Ltd son las principales empresas que operan en el Mercado Global de Láseres Quirúrgicos.
¿Por qué son importantes los centros de cirugía ambulatoria para el crecimiento?
Los centros de cirugía ambulatoria ofrecen menores honorarios de instalaciones y una programación más rápida; también integran láseres compactos con control de penacho de humo, impulsando una CAGR del 12,08% para el segmento de usuario final hasta 2031.
¿Qué región tiene la mayor cuota en el Mercado Global de Láseres Quirúrgicos?
En 2025, América del Norte representa la mayor cuota de mercado en el Mercado Global de Láseres Quirúrgicos.
¿Qué tendencia tecnológica dará forma al diseño de productos futuros?
La conformación de haz asistida por IA y la dosimetría en tiempo real están destinadas a convertirse en estándar, permitiendo una entrega de energía personalizada que mejora los resultados y reduce el daño colateral al tejido.
Última actualización de la página el:



