
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
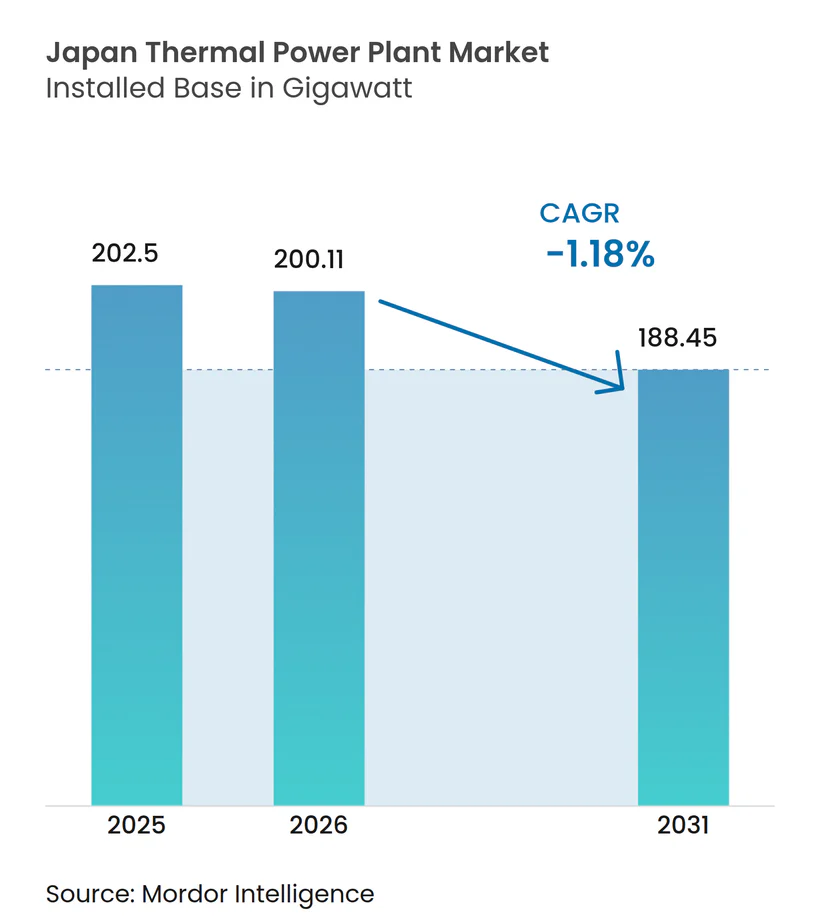
| Taille du marché de l'année de base (2025) | 202.5 gigawatt |
| Volume du Marché (2026) | 200.11 gigawatt |
| Volume du Marché (2031) | 188.45 gigawatt |
| Taux de croissance (2026 - 2031) | -1.18 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centrales thermiques au Japon par Mordor Intelligence
La taille du marché des centrales thermiques au Japon devrait croître de 202,5 gigawatts en 2025 à 200,11 gigawatts en 2026 et est prévue pour atteindre 188,45 gigawatts d'ici 2031 à un TCAC de -1,18 % sur la période 2026-2031.
La contraction coexiste avec la demande de remplacement, car les redémarrages nucléaires, les fermetures de centrales à charbon et la décarbonisation pilotée par la politique réordonnent le mix de production. Le GNL reste le combustible de transition ; les centrales à gaz détenaient 49,6 % de la part de capacité en 2024 et continuent de se développer à mesure que le charbon quitte le parc. Les services publics installent des turbines à cycle combiné ultra-efficaces, accélèrent les projets pilotes de co-combustion à l'ammoniac et testent le captage du carbone pour se conformer au système d'échange de quotas d'émissions qui devient obligatoire en 2026. La pression concurrentielle reste intense car les paiements du marché de capacité favorisent les actifs pilotables, tandis que les constructions de centres de données à Tokyo et à Osaka créent une nouvelle source de demande continue qui récompense les centrales de pointe flexibles.
Points clés du rapport
- Par type de combustible, le gaz naturel détenait 49,83 % de la part du marché des centrales thermiques au Japon en 2025 et est le seul segment projeté en croissance, progressant à un TCAC de 1,18 % jusqu'en 2031.
- Par technologie, la cogénération représentait 3,72 % des ajouts de capacité incrémentale en 2025 et devrait enregistrer le TCAC le plus rapide de 3,75 % jusqu'en 2031.
- Par application, les centrales de pointe ont contribué à 4,95 % des nouvelles capacités en 2025 et devraient afficher un TCAC de 4,85 % jusqu'en 2031.
- Par méthode de combustion, les systèmes à base de turbine représentaient 50,35 % des nouvelles constructions incrémentales en 2025 et devraient croître à un TCAC de 2,47 % jusqu'en 2031.
- JERA Co., Inc., Kansai Electric Power Co. et Chubu Electric Power Co. ont ensemble généré 57,00 % de la production thermique nationale en 2024.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des centrales thermiques au Japon
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déclassement du parc vieillissant de centrales à charbon | +0.3% | Hokkaido, Tohoku, Chugoku | Moyen terme (2-4 ans) |
| Ajouts de capacité GNL-vers-électricité | +0.5% | Chiba, Aichi, Hyogo | Court terme (≤ 2 ans) |
| Demande de cogénération industrielle | +0.2% | Aichi, Osaka, Kanagawa | Long terme (≥ 4 ans) |
| Modernisation pour la co-combustion hydrogène et ammoniac | +0.4% | À l'échelle nationale, premiers sites de JERA Co., Inc. et Hokkaido Electric Power Co. | Moyen terme (2-4 ans) |
| Croissance de la charge de base portée par les centres de données | +0.3% | Métropoles de Tokyo et d'Osaka | Court terme (≤ 2 ans) |
| Incitations aux projets pilotes de captage du carbone | +0.2% | Kansai, Kanto, Chubu | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le déclassement du parc vieillissant de centrales à charbon accélère la restructuration du marché
Le marché des centrales thermiques au Japon voit 22 % des unités à charbon sous-critiques programmées pour fermeture d'ici 2030, catalysant la demande de remplacements efficaces répondant aux normes d'émissions de plus en plus strictes. Les retraits de centrales convergent avec les prélèvements sur les combustibles fossiles, rendant les fermetures plus économiques que les modernisations. Les services publics du Kansai et du Kyushu accélèrent les projets de cycle combiné à turbine à gaz (CCTG) et ultra-supercritiques pour sécuriser la capacité fiable et la stabilité du réseau. Tandis que le charbon se retire, l'investissement se déplace vers des turbines à gaz associées au stockage par batteries et aux cadres de réponse à la demande. Ce cycle crée des opportunités de construction pour les équipementiers tout en réduisant l'intensité moyenne des émissions du parc.
Les ajouts de capacité GNL-vers-électricité renforcent l'architecture de la sécurité énergétique
Trois projets de remplacement ont livré 6,66 GW entre février 2024 et mars 2025, renforçant le rôle central du GNL dans le marché des centrales thermiques au Japon. L'approvisionnement annuel en GNL de JERA Co., Inc. de 30 millions de tonnes, soit 40 % de l'approvisionnement national, ancre les négociations de prix et les stratégies de couverture. L'implantation côtière à proximité des terminaux existants raccourcit les délais de réalisation, et les centrales à cycle combiné à haute efficacité élèvent l'efficacité thermique moyenne du parc. Pourtant, la demande intérieure de GNL a chuté de 25 % depuis 2014, incitant les services publics à réexporter les excédents via des plateformes régionales d'échange. Cette double approche équilibre la sécurité nationale avec la flexibilité commerciale.
La demande de cogénération industrielle portée par les exigences de résilience du secteur manufacturier
Les fabricants exploitent 6 213 unités de cogénération totalisant 11 085 MW, atteignant une efficacité globale de 44 à 50 % qui réduit les factures énergétiques et les émissions. L'alimentation électrique captive protège les usines des fluctuations des prix du réseau et du risque de coupure, une priorité après les récentes perturbations des chaînes d'approvisionnement. La loi révisée sur la conservation de l'énergie impose des critères d'efficacité plus stricts, stimulant les modernisations à Aichi, Osaka et Kanagawa. Les développeurs associent les applications de récupération de chaleur perdue aux projets pilotes de captage du carbone pour pérenniser les actifs. En conséquence, la cogénération industrielle devient un segment de croissance de niche au sein du marché des centrales thermiques au Japon, dont la croissance globale est lente.
Les incitations aux projets pilotes de captage du carbone ouvrent des perspectives de longévité pour la production thermique
Neuf projets de captage et stockage du carbone (CSC) sélectionnés en juillet 2024 bénéficient d'un soutien de l'État, signalant que les décideurs politiques considèrent la production thermique avec abattement des émissions comme une classe d'actifs viable à long terme.(1) La centrale de Himeji de Kansai Electric Power Co. capture 5 t de CO₂ par jour, validant l'intégration technologique sans temps d'arrêt importants. Des unités modulaires plus petites fournies par Toshiba Corporation à Tokyo Gas ouvrent des applications distribuées. L'expérience du Japon à Tomakomai, avec 0,3 Mt stockées entre 2016 et 2019, renforce la confiance du public dans le stockage géologique offshore. Si l'économie s'améliore, le CSC pourrait compenser une partie des passifs liés à la tarification du carbone, maintenant la capacité héritée pilotable.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Objectifs ambitieux en matière de capacité d'énergies renouvelables | –0.8% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Hausse de la tarification du carbone et des coûts liés au système d'échange de quotas d'émissions | –0.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Opposition aux terminaux GNL côtiers | –0.3% | Projets nationaux et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Volatilité des prix mondiaux du GNL | –0.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Des objectifs ambitieux en matière d'énergies renouvelables compriment le taux d'utilisation des centrales thermiques
Le Japon vise à ce que les énergies renouvelables dépassent 36 à 38 % du mix d'ici 2030, un objectif porté par le développement solaire à Kyushu et éolien à Tohoku.(2) Une forte pénétration oblige à l'écrêtage des unités thermiques de mérite intermédiaire, réduisant les heures de fonctionnement et comprimant les marges sur l'écart entre le prix du gaz et celui de l'électricité. Les services publics réagissent en mettant en veille les anciens actifs pétroliers et à charbon sous-critique. Les projets de renforcement du réseau, notamment les liaisons CCHT (courant continu haute tension), visent à atténuer les déséquilibres régionaux tout en réduisant davantage le dispatching thermique dans les zones à forte pénétration des renouvelables.
La hausse de la tarification du carbone et des coûts liés au système d'échange de quotas d'émissions fait pencher l'économie à l'écart des actifs fossiles
Le prélèvement sur les combustibles fossiles prévu pour l'exercice fiscal 2028 impose des coûts supplémentaires qui augmentent progressivement jusqu'en 2030. Les premiers projets pilotes du système d'échange de quotas d'émissions (SEQE) valorisent le carbone à environ 15 USD/t, et les analystes prévoient un doublement d'ici 2030 à mesure que les allocations gratuites diminuent. Des coûts de conformité plus élevés pèsent de manière disproportionnée sur les unités à charbon et à pétrole, accélérant les calendriers de déclassement et limitant tout potentiel de hausse dans le marché des centrales thermiques au Japon.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de combustible : le gaz naturel se développe tandis que le charbon recule
Le gaz naturel représente 100,89 GW de la taille du marché des centrales thermiques au Japon et devrait progresser à un TCAC de 1,18 % d'ici 2031. Les fermetures de centrales à charbon s'accélèrent, illustrées par le plan de fermeture de 600 MW de Hokkaido Electric Power Co., tandis que les unités à mazout ne jouent qu'un rôle d'urgence. La centrale Goi de 2,34 GW et l'extension Chita de 1,32 GW de JERA Co., Inc. ancrent cette transition. Le surapprovisionnement en GNL pèse sur les marges, mais les incitations politiques et la plus faible intensité carbone maintiennent le gaz sur une trajectoire de croissance.
Malgré le fait que 76 % du parc à charbon soit composé d'unités à haute efficacité, la hausse des coûts carbone et l'incertitude sur l'approvisionnement en ammoniac freinent l'appétit pour le réinvestissement. Si les projets pilotes de captage et stockage du carbone atteignent des coûts inférieurs à 100 USD par tonne et que les revenus du marché de capacité restent stables, certaines centrales ultra-supercritiques pourraient survivre au-delà de 2030.
Par technologie : la cogénération capte les gains d'efficacité industrielle
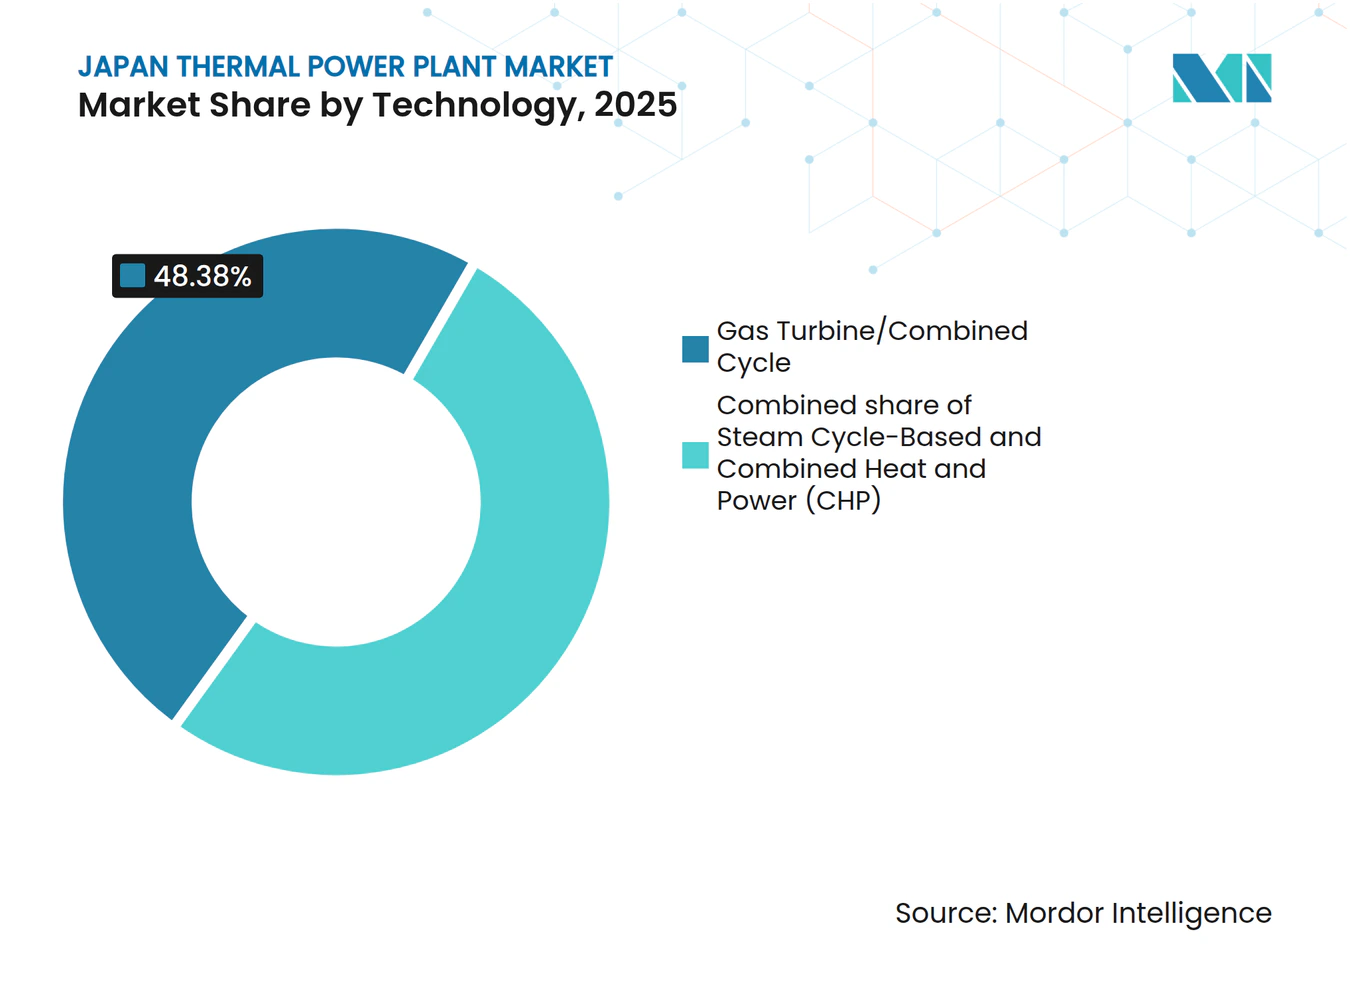
La technologie turbine à gaz/cycle combiné détenait une part de 48,38 % en 2025, portée par les turbines de classe HA atteignant 64 % d'efficacité thermique. Cependant, la cogénération est la catégorie à la croissance la plus rapide, progressant à un TCAC de 3,75 % alors que les fabricants se couvrent contre les tarifs élevés. Les projets de Hiroshima Gas et la centrale de biomasse de Hyuga affichent des gains d'efficacité de 60 à 80 %.
Les unités de cogénération de petite et moyenne taille de YANMAR et Aisin se multiplient dans les zones chimiques et sidérurgiques, tandis que les moteurs à hydrogène pour usage résidentiel progressent dans le cadre de la feuille de route du Ministère de l'Économie, du Commerce et de l'Industrie (METI). La capacité du cycle à vapeur décline parallèlement aux fermetures de centrales à charbon, et la gazéification à cycle intégré de gazéification et cycle combiné (IGCC) reste une niche en raison des coûts nivelés élevés.



Par méthode de combustion : les systèmes à base de turbine gagnent une prime de flexibilité
Le combustible pulvérisé représentait encore 49,65 % de la capacité en 2025, mais la combustion à base de turbine progresse à un TCAC de 2,47 %. Les turbines GE Vernova HA à Goi et Futtsu passent du démarrage à froid à la pleine charge en moins de 30 minutes, un attribut critique alors que la production solaire varie de 40 GW en une journée.
Les projets à lit fluidisé et de gazéification, tels que Hirono IGCC Power GK, restent à l'échelle de démonstration car les coûts dépassent 120 USD par MWh. Les moteurs à combustion interne restent confinés aux micro-réseaux isolés.
Par application : les centrales de pointe équilibrent l'intermittence
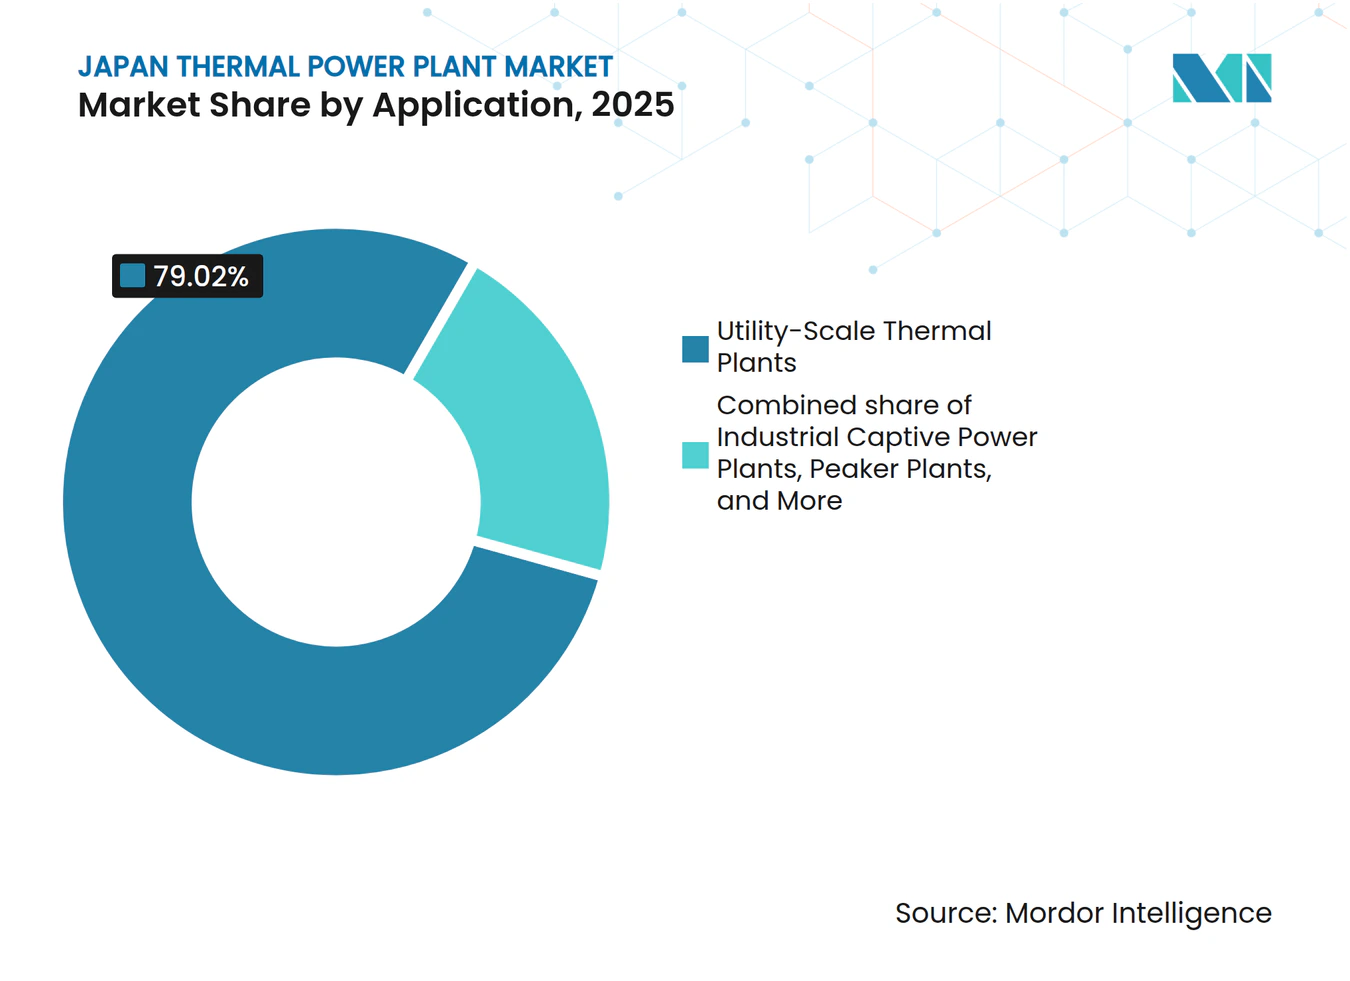
Les centrales à l'échelle utilitaire détiennent encore une part de 79,02 %, mais les centrales de pointe affichent un TCAC de 4,85 % à mesure que le réseau absorbe davantage d'énergies renouvelables. La conception du marché de capacité accorde des primes aux unités à démarrage rapide, et les opérateurs de centres de données privilégient les contrats pilotables assortis de certificats. La production captive industrielle connaît une adoption régulière de la cogénération, notamment à Aichi, Osaka et Kanagawa.

Analyse géographique
Le Kanto, centré sur Tokyo, abrite le plus grand parc à GNL, dont la centrale Goi de 2,34 GW, et fait face à la construction de 1,3 GW de centres de données d'ici 2027. Kansai, basée à Osaka, est à la pointe du captage du carbone, avec le projet pilote de Mitsubishi Heavy Industries Ltd. à Himeji N° 2 capturant 5 t/j depuis 2025. La mise à niveau Chita de 1,32 GW de Chubu Electric Power Co. soutient la demande de GNL et s'intègre au plan d'exportation de CSC de la zone de la baie de Tokyo vers la Malaisie.
Hokkaido combine des fermetures accélérées de centrales à charbon, une centrale à GNL de 569,4 MW avancée à 2031, et un objectif de co-combustion à 20 % d'ammoniac à Tomato-Atsuma d'ici 2031. Tohoku et Kyushu tirent parti respectivement de l'éolien offshore et de la géothermie, retirant les capacités thermiques plus tôt que la moyenne nationale. Chugoku reste le banc d'essai pour l'IGCC et le CSC couplé aux gazéifieurs, mais les obstacles de coût limitent le déploiement.
Les redémarrages nucléaires façonnent la charge régionale. Le redémarrage de Takahama par Kansai Electric Power Co. en 2023 a porté le nucléaire à 8,5 % de la production nationale, déplaçant le GNL et aggravant l'excédent d'offre de 12 millions de tonnes par an. À mesure que davantage de réacteurs reprennent leur activité, les terminaux GNL dans les régions où la progression nucléaire est plus lente protègent contre les ruptures d'approvisionnement, maintenant des déséquilibres géographiques dans le marché des centrales thermiques au Japon.
Paysage réglementaire
Le Japon réglemente les centrales thermiques principalement par l'intermédiaire de la loi sur les activités électriques (Electricity Business Act). Les exigences couvrent les approbations de projets, l'évaluation d'impact environnemental pour les nouvelles constructions et les modifications majeures, ainsi que la conformité technique et sécuritaire continue des équipements essentiels tels que les chaudières et les turbines. Le METI et l'Agence des ressources naturelles et de l'énergie (ANRE) influencent l'adéquation du système par le biais de mécanismes de marché, notamment l'enchère pour les sources d'énergie décarbonées à long terme lancée en janvier 2024, tandis que l'Organisation pour la coordination interrégionale des opérateurs de transport (OCCTO) coordonne la planification de l'offre et de la demande à l'échelle nationale.
La conformité liée à la décarbonation se renforce tout au long de la période d'étude, guidée par l'orientation du mix énergétique du 7e Plan énergétique stratégique. Les instruments politiques réorientent également la récupération des coûts vers des options thermiques à plus faibles émissions, notamment les améliorations d'efficacité du GNL, la co-combustion et le CSC (CCUS). Le système d'échange de quotas d'émission du Japon passera à une participation obligatoire en 2026, ce qui accroît la nécessité d'une surveillance vérifiée des émissions et d'une planification de la conformité des opérateurs. Parallèlement, les actions gouvernementales visent à maintenir la fiabilité du système, le METI ayant confirmé un taux de réserve minimal de 3% pour l'été 2026.
Paysage concurrentiel
Concentration du Marché
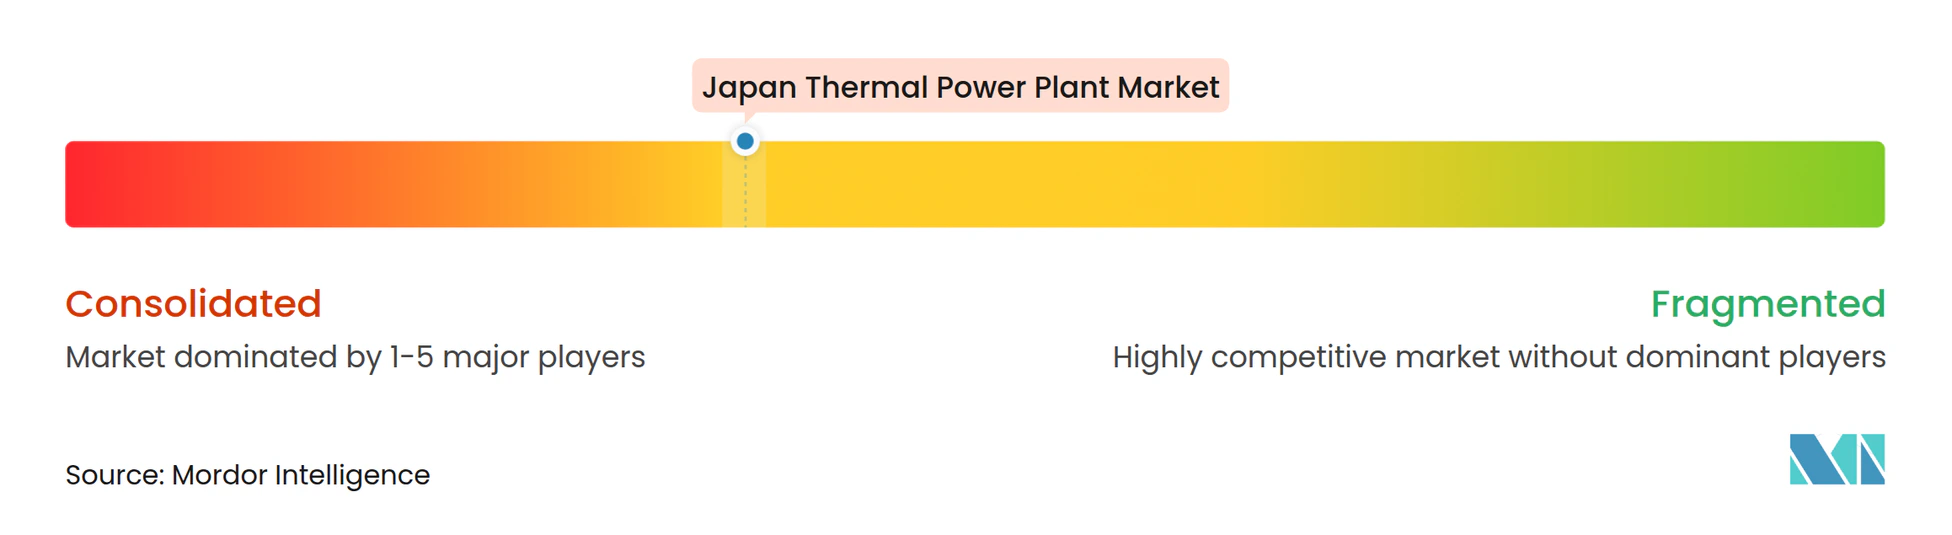
JERA Co., Inc. détient 30 % de la part de production et 59 GW de capacité, lui conférant l'envergure nécessaire pour piloter les projets d'ammoniac et de captage du carbone tout en retirant le charbon. Kansai Electric Power Co. s'associe à Mitsubishi Heavy Industries Ltd. sur des projets pilotes de captage du carbone ; Chubu Electric Power Co. co-développe l'expansion gazière de Chita ; et Tohoku Electric Power Co. et Hokkaido Electric Power Co. jonglent avec les contraintes de fiabilité liées aux séismes et les objectifs de décarbonisation. Les producteurs d'électricité indépendants et les maisons de commerce exploitent des niches dans la cogénération industrielle, les centrales de pointe et la logistique des combustibles.
Les équipementiers technologiques façonnent la concurrence. Les turbines HA de GE Vernova ancrent les constructions à haute efficacité, Mitsubishi Heavy Industries Ltd. promeut des turbines prêtes à l'hydrogène, et Toshiba Corporation fournit des cycles à vapeur dans la mise à niveau de Chita. Le marché de capacité de 1,6 billion de yens a distribué 72 % des paiements aux centrales fossiles en 2024, suscitant un débat selon lequel ce mécanisme retarde les fermetures tout en sécurisant les marges de réserve exigées par les opérateurs de centres de données.
L'accord de 250 000 tonnes par an d'ammoniac bas carbone de Marubeni Corporation avec ExxonMobil et le consortium de CSC de la zone de la baie de Tokyo indiquent que les chaînes d'approvisionnement en combustible et de transport du carbone deviendront des sources de profit. Le marché des centrales thermiques au Japon conserve une concentration modérée ; les cinq premiers services publics contrôlent environ 70 % de la capacité, permettant une conformité coordonnée avec les jalons de décarbonisation de 2040.(3)
Leaders du secteur des centrales thermiques au Japon
-
Tokyo Electric Power Company Holdings, Inc.,
-
Toshiba Corp
-
Mitsubishi Heavy Industries, LTD.
-
Hitachi, Ltd.
-
Japan Atomic Power Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les opportunités à court terme portent sur la décarbonation et la reconversion des sites thermiques existants, plutôt que sur l'ajout d'une nouvelle capacité de charge de base au charbon. Les voies de monétisation soutenues par les politiques publiques comprennent l'enchère pour les sources d'énergie décarbonées à long terme, qui offre des revenus de capacité à long terme pour les projets admissibles, et la loi sur la promotion de la société de l'hydrogène adoptée en décembre 2025, qui propose des mécanismes de soutien de l'écart de prix liés à des combustibles à faible teneur en carbone tels que l'ammoniac à faible teneur en carbone utilisé pour la co-combustion.
Du côté des projets, le champ des rénovations à l'ammoniac et de la manipulation des combustibles (modifications de chaudières, stockage et réception d'ammoniac, systèmes de sécurité et commandes) continue de s'élargir. JERA a divulgué des progrès vers une co-combustion à 20% d'ammoniac à Hekinan (unité 4), visée pour l'exercice 2029, soutenant un pipeline de conversion adressable pour les fabricants d'équipement d'origine et les EPC couvrant l'ingénierie de conversion et de fiabilité. Les besoins de fiabilité du réseau et la flexibilité opérationnelle maintiennent également la demande pour des actifs gaz à cyclage et de pointe capables, ainsi que des mises à niveau réduisant le risque de panne forcée à mesure que les exigences de répartition deviennent plus volatiles. Les actions gouvernementales de mars 2026, notamment une suspension d'un an des restrictions opérationnelles sur les centrales à charbon inefficaces, effective à partir d'avril 2026 pour protéger la stabilité de l'approvisionnement, mettent en évidence que la valeur de capacité et l'adéquation du système restent des contraintes contraignantes parallèlement à la décarbonation. Cela soutient la demande de programmes de prolongation de vie, de surveillance numérique et d'intégration de projets pilotes de réduction des émissions (y compris des démonstrations de captage du carbone sur des sites d'utilité publique), alors que les propriétaires équilibrent l'exposition à la conformité SEQE avec les primes de disponibilité des mécanismes de capacité.
Développements récents du secteur
- Juillet 2026 : Mitsubishi Power (Mitsubishi Heavy Industries) a remporté un contrat pour fournir des composants de chaudière destinés à la conversion des chaudières au fioul lourd des centrales thermiques de Jeddah South et Shuqaiq en Arabie saoudite en fonctionnement bicombustible (gaz naturel et fioul lourd). Ce contrat renforce le carnet de commandes actif de MHI dans les travaux de conversion d'actifs thermiques, ce qui s'aligne sur l'approche de décarbonation du Japon axée sur la rénovation, privilégiant les mises à niveau plutôt que de grands volumes de nouvelle capacité thermique.
- Mai 2025 : Kansai Electric Power a lancé une usine pilote de captage du CO2 à la centrale électrique Himeji Second, avec une capacité de captage de 5 tonnes par jour, en partenariat avec Mitsubishi Heavy Industries. Ce projet pilote renforce le savoir-faire d'intégration pour l'ajout de systèmes de captage aux actifs thermiques en exploitation et soutient l'argument en faveur d'une production répartissable réduite face au durcissement de la conformité aux émissions.
- Mars 2025 : JERA a initié une démonstration à grande échelle de la co-combustion à 20% d'ammoniac à la centrale thermique de Hekinan. Ce programme fait passer la co-combustion d'ammoniac du concept aux essais opérationnels à l'échelle industrielle, augmentant la demande de solutions de logistique de combustible, de stockage et de rénovation de chaudières, reproductibles sur d'autres unités au charbon lorsque l'économie et les chaînes d'approvisionnement s'alignent.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les centrales thermiques situées au Japon, mesuré par la capacité de production installée et l'évolution attendue de cette capacité au fil du temps, sur la base des ajouts et des retraits opérationnels et planifiés.
Exclusions du périmètre : Nous excluons les actifs de production non thermiques tels que l'hydraulique, l'éolien, le solaire et les unités nucléaires autonomes qui ne font pas partie de la comptabilisation des capacités thermiques.
Aperçu de la segmentation
- Par type de combustible
- Centrales à charbon
- Centrales à gaz naturel
- Centrales à mazout
- Par technologie
- Cycle à vapeur
- Turbine à gaz/cycle combiné
- Cogénération (CHP)
- Par méthode de combustion
- Combustion de combustible pulvérisé (CP)
- Combustion en lit fluidisé
- Gazéification
- Moteurs à combustion interne
- Combustion à base de turbine
- Par application
- Centrales thermiques à l'échelle utilitaire
- Centrales captives industrielles
- Centrales thermiques distribuées
- Centrales de pointe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par des références publiques sur les capacités et la production au Japon, puis a été restreinte aux actifs thermiques afin que le modèle reste aligné sur ce qui est installé et en exploitation. Les sources utilisées comprenaient des statistiques officielles et des publications telles que les publications de l'agence énergétique japonaise, les communiqués de surveillance du marché du régulateur de l'électricité et les documents de planification de l'opérateur de réseau, ainsi que des ensembles de données internationaux provenant d'organisations telles que l'AIE et l'IRENA.
Afin d'éviter de confondre les annonces de projets de centrales avec les capacités réelles, nous avons recoupé les unités et les calendriers de mise en service grâce à une combinaison de publications des services publics, de rapports annuels d'entreprises et d'une couverture de presse fiable. Le cas échéant, une base de données par abonnement payant pour l'intelligence financière au niveau des centrales et des entreprises a été utilisée pour confirmer les attributs des unités tels que le type de combustible, le statut (en exploitation, planifié, retiré) et la capacité nominale, notamment lorsque les sources publiques n'étaient pas cohérentes. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été consultées pour collecter des données, valider des hypothèses et clarifier les questions en suspens.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour vérifier la cohérence du modèle documentaire avec ce que les praticiens observent au Japon, notamment en ce qui concerne le calendrier des retraits, les plans de conversion et les prévisions d'utilisation des principaux parcs thermiques. Nous avons échangé avec un ensemble de planificateurs de services publics, de professionnels de l'EPC et de l'exploitation et maintenance, de participants à l'écosystème des combustibles et des équipements, ainsi que de conseillers indépendants, afin d'ajuster les hypothèses sur les évolutions de capacité et les retards réalistes de projets avant de finaliser la vision.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs de moindre envergure : 17 % | Managers : 45 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une approche descendante dans laquelle le parc thermique installé au Japon est reconstitué à partir des listes de capacités des centrales et des unités, puis projeté année par année sur la base des ajouts, des retraits et du calendrier des projets connus. Une fois ce parcours annuel de capacité établi, des vérifications ascendantes sélectives sont appliquées en utilisant des comptages d'unités échantillonnées, des tailles d'unités typiques par type de combustible et des vérifications de terrain sur les principaux calendriers de projets, ce qui permet de corriger les cas où une seule grande centrale pourrait autrement fausser la trajectoire.
Les principaux paramètres qui influencent le modèle comprennent la capacité nominale par unité, le statut opérationnel (en exploitation, en construction, annoncé, retiré), les dates de retrait prévues, les principaux plans de conversion ou de repowering, ainsi que les contraintes liées aux politiques qui déterminent quelles centrales restent viables. Étant donné que le calendrier est déterminant dans un contexte de capacité, nous suivons également les schémas de retard de mise en service et la manière dont les besoins d'adéquation du réseau peuvent influer sur les décisions de prolongation, puis nous concilions ces signaux avec les attentes des personnes interrogées.
Les prévisions ont été réalisées à l'aide d'une analyse de scénarios, car la capacité thermique au Japon est façonnée par l'orientation des politiques, l'économie des combustibles et les décisions au niveau des unités qui ne suivent pas toujours des tendances historiques régulières. Le scénario de base reflète la vision la plus partagée par les praticiens sur le calendrier des retraits et des ajouts, et lorsque des lacunes d'information subsistent, des marges de sécurité temporelles conservatrices ont été appliquées plutôt que de supposer que chaque projet annoncé devient opérationnel selon le calendrier prévu.
Cycle de validation des données et de mise à jour
La validation est assurée par de multiples vérifications qui comparent les résultats du modèle à des signaux indépendants, tels que les totaux de parc rapportés publiquement, les actualités récentes sur la mise en service et le retrait d'unités, ainsi que la cohérence entre différents ensembles de données officiels. Lorsque des écarts apparaissent, la liste sous-jacente des centrales est réexaminée et, si nécessaire, les répondants sont recontactés pour confirmer si un changement reflète un événement réel ou un décalage de reporting.
Avant la validation finale, un autre analyste examine la chaîne de calcul, les hypothèses et les valeurs aberrantes éventuelles afin d'éliminer les erreurs telles que le double comptage des unités ou la confusion entre capacité brute et capacité nette. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des annonces de retraits importants, des annulations majeures de projets ou des mesures politiques qui modifient substantiellement la capacité thermique attendue.
Estimation du marché des centrales thermiques au Japon par Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les centrales thermiques au Japon peuvent sembler très éloignés les uns des autres, car l'unité de mesure sous-jacente et le périmètre du marché ne sont pas identiques selon les sources. Les différences proviennent généralement du fait que l'estimation suit la capacité installée, la production d'électricité ou la valeur des investissements, ainsi que de la manière dont les projets planifiés et les retraits sont traités sur la fenêtre de prévision.
Les autres raisons courantes des écarts sont d'ordre pratique, comme l'utilisation de la capacité nominale par rapport à la capacité nette, le mélange de sites multi-combustibles sans règle d'allocation cohérente, et l'application de calendriers différents pour la conversion des devises ou les dates limites de mise à jour lors de l'actualisation des rapports. Certaines sources s'appuient également sur des annonces sans validation suffisante quant aux retards, réductions ou annulations de projets, ce qui peut gonfler le parcours de capacité prospectif.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 202,50 GW (2025) | |
| Association professionnelle A | 210,00 milliards USD (2025) | Agrège souvent des totaux de capacité thermique plus larges et peut mélanger les conventions de reporting brut et net, ce qui fait augmenter le parc installé d'une année sur l'autre. |
| Cabinet de conseil mondial B | 190,00 milliards USD (2026) | Peut mettre l'accent uniquement sur la capacité opérationnelle et appliquer des hypothèses de calendrier de retrait plus précoces, ce qui réduit la taille de l'année prospective lorsque les projets retardés ne sont pas réintégrés. |
Le tableau montre un écart qui provient en grande partie de la manière dont les limites de capacité et les règles de calendrier sont appliquées, et dans le modèle de Mordor Intelligence, le chiffre est lié au suivi de la capacité thermique installée au Japon avec des mises à jour explicites du statut des unités plutôt que des agrégations thermiques adjacentes générales. Une fois que la même base d'unités et les mêmes dates limites de calendrier sont alignées, l'écart résiduel s'explique généralement par des hypothèses différentes sur les retraits et les retards de projets, qui peuvent être examinées et reproduites avec la même logique de liste de centrales.
Questions clés traitées dans le rapport
Quelle est la capacité de production thermique du Japon en 2026 ?
La capacité installée totale s'élève à 200,11 GW en 2026.
Quel TCAC est prévu pour les centrales à gaz jusqu'en 2031 ?
La capacité des centrales à gaz devrait croître à un TCAC de 1,18 %.
Quel segment technologique connaît la croissance la plus rapide ?
La cogénération progresse à un TCAC de 3,75 % alors que les fabricants recherchent des gains d'efficacité.
Quelle politique fixe le plafond de production thermique du Japon pour 2040 ?
Le 7e plan stratégique énergétique limite la production thermique à 30-40 % de la production totale d'ici 2040.
Comment la co-combustion à l'ammoniac contribue-t-elle à la décarbonisation des centrales à charbon ?
Des démonstrations telles que le test à 20 % de JERA Co., Inc. à Hekinan réduisent le CO₂ tout en préservant les actifs existants pour la stabilité du réseau.
Quand l'échange de quotas d'émissions devient-il obligatoire ?
Le système d'échange de quotas d'émissions (SEQE) du Japon passe de la participation volontaire à la participation obligatoire en 2026.