
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.68 Milliards de dollars |
| Taille du Marché (2031) | 1.11 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.21 % |
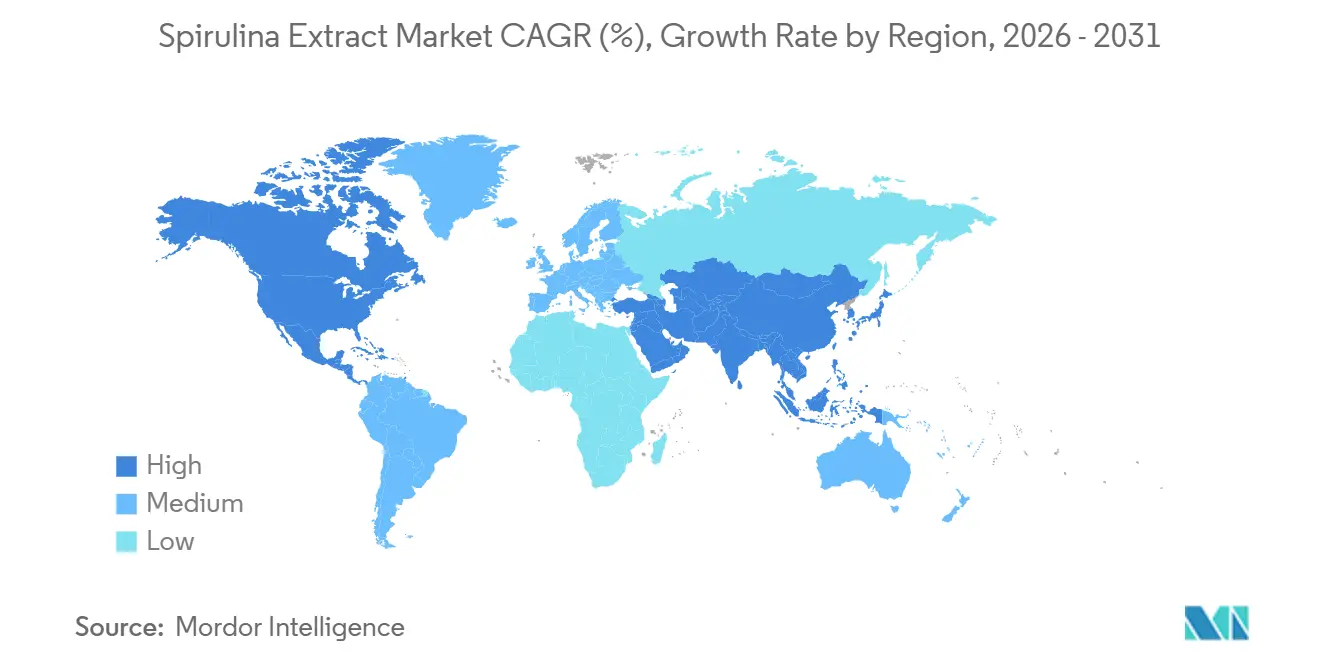
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Extraits de Spiruline par Mordor Intelligence
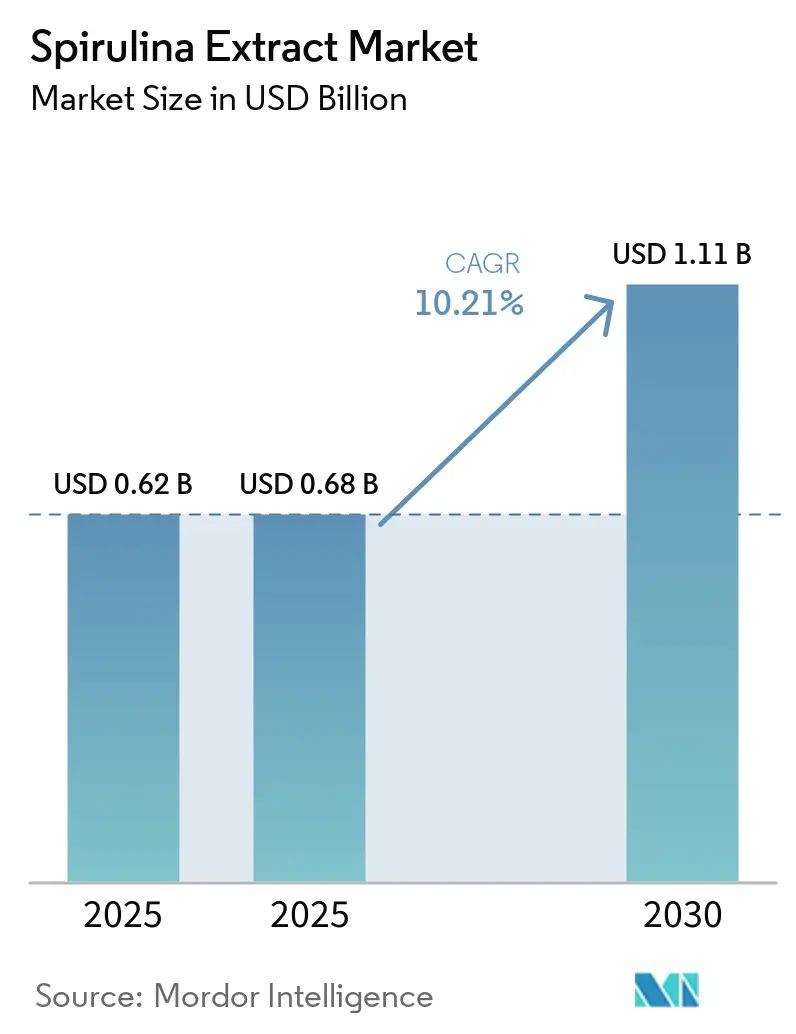
La taille du marché des extraits de spiruline était évaluée à 0,62 milliard USD en 2025 et devrait croître de 0,68 milliard USD en 2026 pour atteindre 1,11 milliard USD d'ici 2031, à un CAGR de 10,21 % durant la période de prévision (2026-2031). La dynamique du marché s'accélère à mesure que les autorités réglementaires autorisent un usage plus large de la phycocyanine dérivée de la spiruline, notamment avec l'approbation par la FDA américaine de cet additif colorant pour les boissons gazeuses et non gazeuses en février 2026. Les propriétaires de marques acceptent de payer une prime sur les ingrédients de 30 à 40 % afin de respecter leurs engagements en matière d'étiquetage propre, tandis que les avancées en matière de technologie de photobioréacteur et d'extraction par champ électrique pulsé réduisent l'écart de coût avec le Bleu 1 synthétique. Les reformulations de boissons par Coca-Cola et PepsiCo ont comprimé le délai habituel de changement de colorant de 18 mois moins de neuf mois après que GNT Group a commercialisé des poudres stables à la chaleur et aux acides en 2025. Les dépenses d'investissement des producteurs intégrés tels que DIC Corporation soulignent l'obstacle financier élevé requis pour atteindre une qualité de pigment constante à grande échelle.
Principaux Enseignements du Rapport
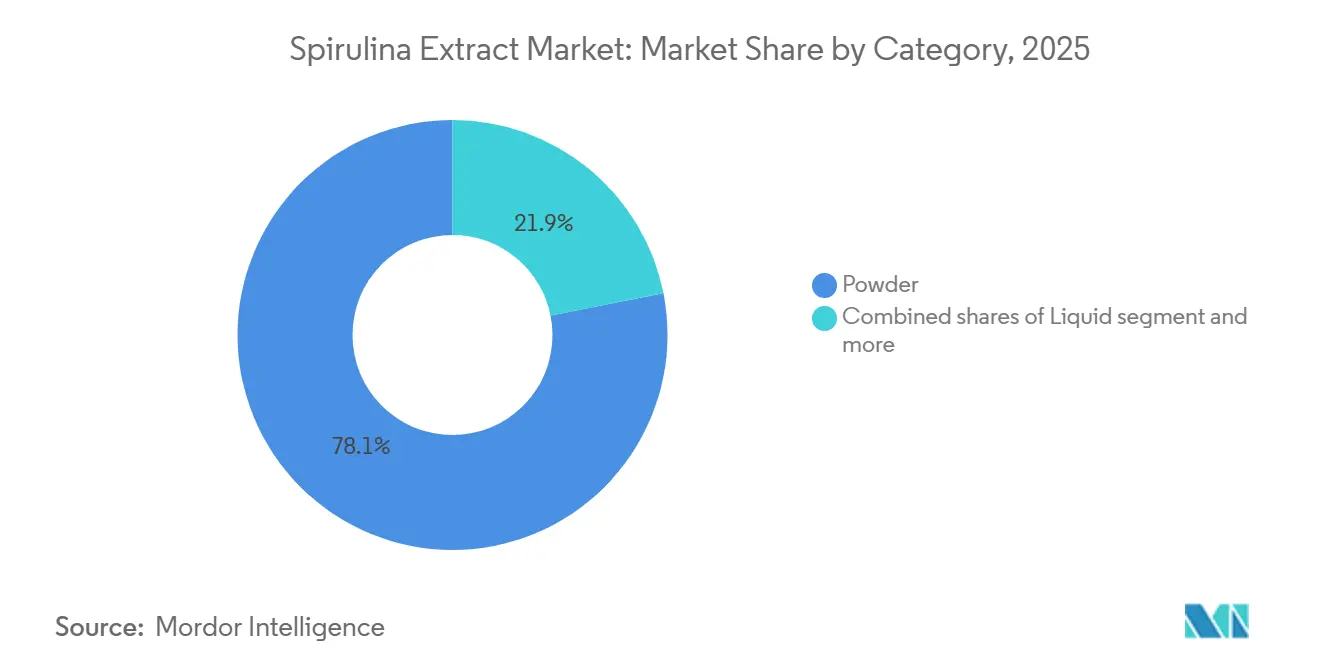
- Par catégorie, la poudre a dominé avec 78,11 % de la part de marché des extraits de spiruline en 2025, tandis que les formats liquides progressent à un TCAC de 11,66 % jusqu'en 2031.
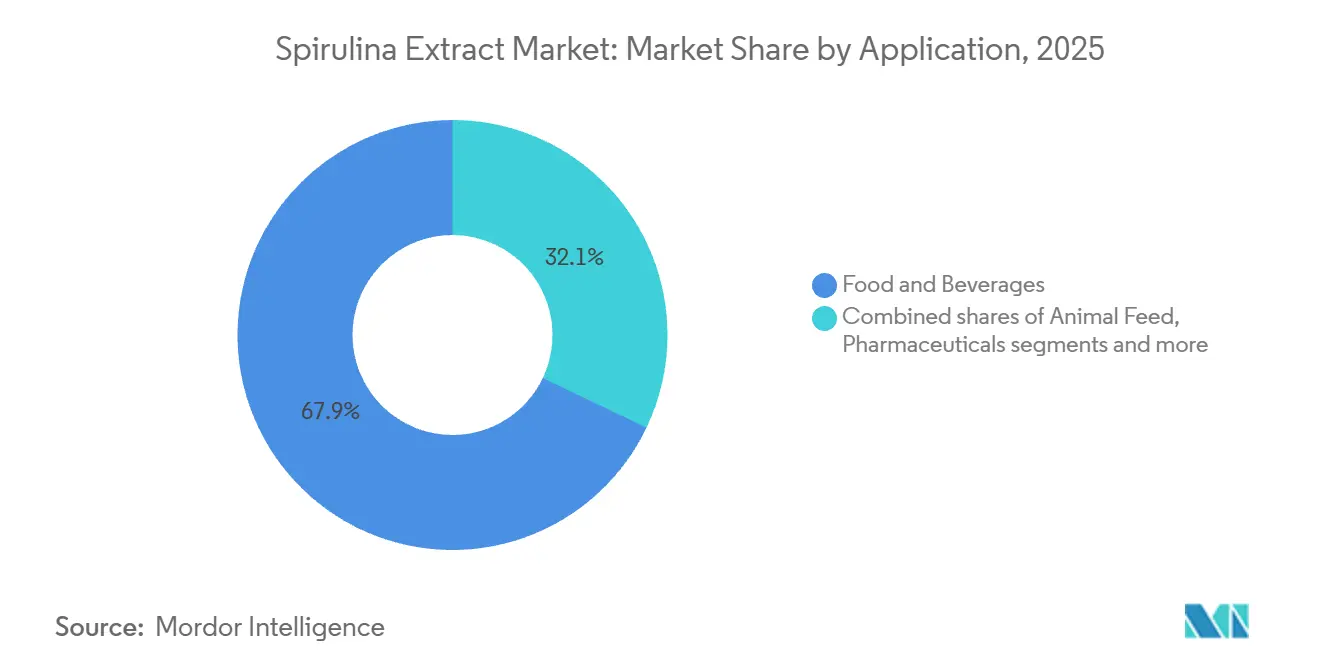
- Par application, les aliments et boissons représentaient une part de 67,91 % de la taille du marché des extraits de spiruline en 2025, et les produits pharmaceutiques devraient se développer à un TCAC de 10,78 % durant la période 2026-2031.
- Par géographie, l'Amérique du Nord détenait une part de 38,58 % en 2025, tandis que l'Asie-Pacifique devrait afficher la croissance la plus rapide avec un TCAC de 11,91 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteurs Moteurs | Impact (~)% sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption croissante de la phycocyanine dérivée de la spiruline dans les applications de colorants naturels | +2.1% | Mondial, avec l'Amérique du Nord et l'Europe en tête de l'adoption réglementaire | Moyen terme (2 à 4 ans) |
| Préférence croissante pour les ingrédients à étiquetage propre et naturels | +1.8% | Amérique du Nord, Europe, avec extension vers les marchés urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption croissante des aliments fonctionnels et des compléments alimentaires | +1.5% | Mondial, notamment les segments soucieux de leur santé en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Croissance des applications pharmaceutiques | +1.3% | Amérique du Nord, Europe, avec recherche clinique émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Microencapsulation pour la stabilité et la biodisponibilité | +1.2% | Mondial, avec adoption technologique concentrée dans les marchés développés | Moyen terme (2 à 4 ans) |
| Avancées technologiques dans la culture des algues et l'extraction | +1.4% | Cœur Asie-Pacifique (Chine, Inde), avec transfert de technologie vers d'autres régions | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption Croissante de la Phycocyanine Dérivée de la Spiruline dans les Applications de Colorants Naturels
L'approbation de la FDA américaine en février 2026 élargissant l'utilisation de l'extrait de spiruline dans les boissons gazeuses et non gazeuses représente un tournant décisif, supprimant un blocage réglementaire de 13 ans qui confinait la phycocyanine principalement à la confiserie et aux produits laitiers[1]. La plateforme EXBERRY de GNT Group a capitalisé sur ce changement en lançant des poudres bleues stabilisées à la chaleur et aux acides en avril 2025, permettant aux formulateurs de boissons d'atteindre une stabilité des couleurs sur une plage de pH de 2,5 à 4,5, auparavant accessible uniquement par des alternatives synthétiques. Cette avancée technique stimule la reformulation à grande échelle : les principaux fabricants de boissons gazeuses remplacent désormais le FD&C Bleu N° 1 dans plus de 200 références mondiales, un changement qui ajoutera une demande annuelle estimée de 1 200 à 1 500 tonnes métriques de phycocyanine d'ici 2028. Les réglementations de l'Union européenne dans le cadre du règlement sur les nouveaux aliments continuent de favoriser les colorants naturels, l'EFSA maintenant une évaluation positive de la sécurité pour les concentrations d'extrait de spiruline jusqu'à 500 mg/kg dans les matrices alimentaires. Le calcul économique évolue également : bien que la phycocyanine reste 30 à 40 % plus chère que le Bleu 1 synthétique sur une base unitaire, les propriétaires de marques absorbent la prime pour répondre à la demande des consommateurs pour des étiquettes « sans », notamment dans les gammes de produits premium et biologiques où l'élasticité des prix est plus faible.
Préférence Croissante pour les Ingrédients à Étiquetage Propre et Naturels
L'enquête consommateurs 2024 du USDA a révélé que 67 % des ménages américains évitent activement les additifs synthétiques, contre 52 % en 2020, créant un vent porteur structurel pour les colorants naturels[2]. La mise à jour de décembre 2024 de la FDA concernant l'allégation de teneur en nutriments « sain », qui favorise désormais explicitement les ingrédients peu transformés, a accéléré les délais de reformulation dans les catégories d'aliments emballés. L'extrait de spiruline bénéficie d'un double positionnement : il fonctionne à la fois comme colorant et comme ingrédient fonctionnel riche en protéines, permettant aux formulateurs de consolider les listes d'ingrédients et de simplifier les étiquettes. Les marchés européens sont plus avancés sur cette trajectoire, l'Allemagne et les Pays-Bas étant en tête de la consommation par habitant de produits à étiquetage propre ; la stratégie De la Ferme à la Table de la Commission européenne, qui vise une réduction de 50 % de l'utilisation des pesticides synthétiques d'ici 2030, stimule indirectement la demande d'ingrédients alimentaires naturels, y compris la spiruline. Cependant, le mouvement pour l'étiquetage propre n'est pas sans friction : les petits fabricants peinent à absorber la hausse des coûts de 15 à 25 % associée aux colorants naturels, créant un marché bifurqué où les marques premium mènent l'adoption tandis que les produits d'entrée de gamme accusent un retard de 3 à 5 ans.
Adoption Croissante des Aliments Fonctionnels et des Compléments Alimentaires
La densité en protéines de l'extrait de spiruline (60 à 70 % du poids sec) et son profil en micronutriments le positionnent à l'intersection des marchés des colorants et des ingrédients fonctionnels, une double utilité qui élargit la demande adressable au-delà des applications traditionnelles de coloration alimentaire. Les directives diététiques 2025 des Instituts Nationaux de la Santé américains mettent l'accent sur les sources de protéines d'origine végétale, et le profil complet en acides aminés de la spiruline, incluant les neuf acides aminés essentiels, s'aligne sur cette recommandation. Le Ministère de la Santé, du Travail et des Affaires Sociales du Japon a approuvé les comprimés PHYCONA Skin Moistlifting de DIC Corporation en tant qu'Aliment à Usage Sanitaire Spécifié (FOSHU) en 2020, et des essais cliniques ultérieurs publiés en 2024 ont démontré des améliorations mesurables de l'hydratation et de l'élasticité de la peau, validant l'efficacité de la spiruline dans les applications de beauté de l'intérieur. L'évolution du marché mondial des compléments alimentaires vers des ingrédients multifonctionnels crée des opportunités de marché inexploitées : les formulateurs combinent de plus en plus l'extrait de spiruline avec des adaptogènes, des probiotiques et des oméga-3 pour créer des produits « combinés » ciblant le soutien immunitaire, la fonction cognitive et la santé métabolique. La clarté réglementaire s'améliore également, la FDA ayant émis 14 avis GRAS pour les ingrédients dérivés de la spiruline entre 2024 et 2025, couvrant les applications dans les boissons, les barres et les compléments encapsulés. Cependant, la biodisponibilité reste un défi technique : le taux d'absorption de la phycocyanine dans l'intestin humain est estimé à 20 à 30 %, nécessitant des dosages plus élevés ou des technologies d'encapsulation pour atteindre les seuils thérapeutiques.
Avancées Technologiques dans la Culture des Algues et l'Extraction
Les systèmes de photobioréacteurs supplantent la culture en bassin ouvert dans les régions où les coûts fonciers et hydriques sont élevés, offrant une productivité de biomasse 3 à 5 fois supérieure par mètre carré et éliminant les risques de contamination par les micro-organismes aéroportés. Le Ministère de l'Agriculture et des Affaires Rurales de Chine a rapporté en 2025 que la production de spiruline en système fermé a augmenté de 34 % d'une année sur l'autre, portée par des subventions gouvernementales couvrant 40 % des dépenses d'investissement pour les installations de photobioréacteurs[3]. L'installation zéro émission d'eau de DIC Corporation à Hainan, opérationnelle depuis janvier 2023, recycle 98 % de l'eau de traitement par filtration membranaire, réduisant la consommation d'eau douce de 4 000 litres à 80 litres par kilogramme de spiruline sèche, une avancée qui répond aux préoccupations de pénurie d'eau dans les régions de culture arides. La technologie d'extraction progresse en parallèle : le traitement par champ électrique pulsé (CEP), qui perturbe les membranes cellulaires par des impulsions à haute tension, augmente le rendement en phycocyanine de 18 à 22 % par rapport aux méthodes conventionnelles de congélation-décongélation tout en réduisant la consommation d'énergie de 40 %. L'extraction assistée par ultrasons (EAU), commercialisée par plusieurs producteurs chinois en 2024, atteint des améliorations de rendement similaires à un coût d'investissement inférieur, la rendant accessible aux fabricants de taille intermédiaire. Ces innovations réduisent l'écart de coût entre l'extrait de spiruline et les colorants synthétiques : les estimations du secteur suggèrent que la production en photobioréacteur à grande échelle combinée à l'extraction par CEP peut réduire les coûts de la phycocyanine à 80 à 100 USD par kilogramme d'ici 2028, contre 150 à 180 USD en 2025, positionnant les colorants naturels à 10 à 15 % des alternatives synthétiques sur une base de coût par application.
Analyse de l'Impact des Facteurs Limitants*
| Facteurs Limitants | Impact (~)% sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts élevés de production et de traitement | -1.6% | Mondial, avec une pression aiguë sur les marchés émergents sensibles aux prix | Court terme (≤ 2 ans) |
| Défis de stabilité et de formulation | -1.1% | Mondial, notamment dans les applications à haute température et à faible pH | Moyen terme (2 à 4 ans) |
| Obstacles réglementaires et processus d'approbation | -0.9% | Asie-Pacifique, Amérique Latine, Moyen-Orient avec des cadres fragmentés | Moyen terme (2 à 4 ans) |
| Limitations de la chaîne d'approvisionnement et de la culture | -0.8% | Mondial, avec risque de concentration dans les pôles de production en Chine et en Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Production et de Traitement
La culture de la spiruline nécessite des environnements contrôlés avec une température précise (30 à 35 °C) et un pH (9 à 11), et requiert un équilibre des nutriments, ce qui se traduit par des coûts énergétiques de 0,40 à 0,60 USD par kilogramme de biomasse sèche, soit 2 à 3 fois plus élevés que les cultures terrestres sur une base d'énergie par protéine. L'extraction de la phycocyanine ajoute une autre couche de dépenses : les cycles de congélation-décongélation, la lyse enzymatique et la purification chromatographique représentent collectivement 30 à 40 % des coûts de production totaux, et le matériau de qualité pharmaceutique nécessitant une pureté >95 % peut atteindre 300 à 400 USD par kilogramme. Les coûts de main-d'œuvre aux États-Unis et en Europe compriment davantage les marges : le rapport annuel 2024 de Cyanotech Corporation a révélé que la main-d'œuvre et les frais généraux représentaient 48 % du coût des marchandises vendues, contre 22 % pour les fabricants de colorants synthétiques. Cette structure de coûts limite la pénétration de l'extrait de spiruline dans les catégories sensibles aux prix telles que la confiserie et la boulangerie grand public, où le Bleu 1 synthétique reste 60 à 70 % moins cher par application. La volatilité des devises aggrave le défi pour les exportateurs : la dépréciation de 12 % du yuan chinois par rapport au dollar américain en 2024-2025 a érodé les marges bénéficiaires des producteurs chinois desservant les marchés nord-américains, forçant plusieurs acteurs de taille intermédiaire à se retirer ou à se consolider. L'automatisation et l'optimisation des processus offrent un soulagement partiel. L'installation de DIC Corporation à Hainan a réalisé une réduction de 23 % des coûts unitaires grâce à des systèmes automatisés de récolte et de séchage, mais l'intensité capitalistique de telles mises à niveau (5 à 8 millions USD pour une ligne de capacité annuelle de 100 tonnes) reste prohibitive pour les entrants plus petits.
Défis de Stabilité et de Formulation
La structure chromophore de la phycocyanine se dégrade rapidement dans des conditions acides (pH < 4,0) et à des températures élevées (> 70 °C), limitant son utilisation dans les boissons gazeuses, les jus de fruits et les produits de boulangerie sans encapsulation protectrice. Une étude de 2024 publiée dans Food Research International a révélé que la phycocyanine non encapsulée perdait 62 % de son intensité colorante après 30 minutes à 85 °C, une température couramment rencontrée dans les processus de pasteurisation et de remplissage à chaud. L'exposition à la lumière accélère davantage la dégradation : les produits stockés dans des bouteilles en PET transparent présentaient une perte de couleur de 40 % après 90 jours sous éclairage de vente au détail, contre 8 % de perte dans du verre ambré, nécessitant des ajustements d'emballage qui ajoutent 0,02 à 0,04 USD par unité. Ces contraintes de stabilité obligent les formulateurs à faire des compromis : ils peuvent soit accepter des durées de conservation plus courtes (6 à 9 mois contre 12 à 18 mois pour les colorants synthétiques), investir dans l'encapsulation (ajoutant 15 à 25 % aux coûts des ingrédients), soit reformuler des matrices de produits entières pour tenir compte des sensibilités au pH et à la température de la spiruline. Sensient Technologies a noté en mai 2025 que 30 % des projets de reformulation impliquant de l'extrait de spiruline nécessitaient des ajustements secondaires aux systèmes tampons, aux conservateurs ou aux protocoles de traitement, prolongeant le délai de mise sur le marché de 3 à 6 mois. La complexité technique crée une barrière à l'adoption pour les petits et moyens fabricants alimentaires dépourvus de capacités de R&D internes, concentrant effectivement l'utilisation de l'extrait de spiruline parmi les multinationales disposant de laboratoires d'application dédiés et de cycles de développement de produits plus longs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Catégorie :
La Poudre Domine sur la Logistique et la Durée de ConservationLes formats en poudre de spiruline détenaient 78,11 % de part de marché en 2025, soutenus par leur durée de conservation ambiante de 18 à 24 mois, la facilité d'expédition en vrac et la compatibilité avec les infrastructures de mélange à sec existantes dans les installations de fabrication alimentaire. L'extrait de spiruline liquide, bien qu'il représente une part plus faible, se développe à un TCAC de 11,66 % jusqu'en 2031, les fabricants de boissons privilégiant les formats prêts à l'emploi qui éliminent les étapes de reconstitution et réduisent le temps de manutention en usine. Les solutions liquides EXBERRY de GNT Group, lancées en avril 2025, proposent des suspensions de phycocyanine pré-stabilisées avec des profils de viscosité adaptés aux lignes de remplissage de boissons à grande vitesse, réduisant le temps de formulation de 6 à 8 semaines à moins de 3 semaines. La poudre reste l'incontournable pour les applications en confiserie, produits laitiers et compléments alimentaires où le mélange à sec est une pratique standard, et ses coûts de fret inférieurs — les formats liquides pèsent 4 à 5 fois plus par unité de phycocyanine en raison de leur teneur en eau — préservent les marges dans les chaînes d'approvisionnement à forte composante exportatrice.
La catégorie autres, englobant les formes en pâte et granulaires, sert des applications de niche dans la production alimentaire artisanale et la cosmétique, où les formulateurs apprécient la charge pigmentaire concentrée et le traitement minimal. Les poudres microencapsulées, une sous-catégorie en plein essor, affichaient une prime de prix de 15 % en 2025, mais offraient une rétention de couleur 2 à 3 fois plus longue dans les matrices acides, les rendant économiquement viables pour les marques de jus premium et de boissons fonctionnelles. L'harmonisation réglementaire facilite l'expansion des catégories : l'approbation de la FDA en février 2026 couvre explicitement les extraits de spiruline en poudre et liquides dans les applications de boissons, éliminant la nécessité de pétitions séparées et accélérant les lancements de produits. Le passage aux formats liquides est le plus prononcé en Amérique du Nord et en Europe, où les coûts de main-d'œuvre favorisent les ingrédients pré-mélangés, tandis que les fabricants d'Asie-Pacifique continuent de préférer la poudre pour ses besoins en fonds de roulement plus faibles et sa compatibilité avec les productions en petits lots courantes dans les entreprises alimentaires régionales.



Par Application :
L'Alimentation et les Boissons en Tête, les Produits Pharmaceutiques s'AccélèrentLes applications alimentaires et de boissons ont capturé 67,91 % de la part de marché en 2025, portées par les mandats de reformulation dans les boissons gazeuses, la nutrition sportive et les alternatives laitières d'origine végétale, où les interdictions de colorants synthétiques sont les plus strictes. Le segment pharmaceutique, bien que plus petit en volume absolu, croît à un TCAC de 10,78 % jusqu'en 2031, les propriétés anti-inflammatoires et antioxydantes de la phycocyanine passant de la recherche préclinique aux formulations nutraceutiques commerciales. L'émission par la FDA de 14 avis GRAS pour les ingrédients dérivés de la spiruline entre 2024 et 2025 a réduit le risque des investissements pharmaceutiques, trois sociétés de biotechnologie initiant des essais de Phase II d'extraits de spiruline pour des indications de syndrome métabolique et de maladies neurodégénératives. Les comprimés PHYCONA de DIC Corporation, approuvés en tant que FOSHU au Japon, ont généré 12 millions USD de ventes en 2024, validant la volonté des consommateurs de payer des prix premium pour des produits à base de spiruline cliniquement étayés.
Les applications d'alimentation animale se développent dans l'aquaculture, où la teneur en caroténoïdes de la spiruline améliore la pigmentation du saumon et des crevettes d'élevage, commandant des primes de 4 à 6 USD par kilogramme en gros. Les producteurs aquacoles européens adoptent de plus en plus la spiruline pour répondre aux normes de certification biologique en vertu du Règlement UE 2018/848, qui restreint les pigments synthétiques dans les fruits de mer biologiques. La catégorie « Autres », incluant les cosmétiques et les teintures textiles, reste naissante mais attire l'intérêt des marques axées sur la durabilité à la recherche de colorants biodégradables ; le programme pilote 2025 de L'Oréal testant l'extrait de spiruline dans les formulations de soins capillaires signale un potentiel d'adoption intersectorielle. Les applications de boissons au sein du segment alimentation et boissons sont le sous-segment à la croissance la plus rapide, propulsé par l'approbation de la FDA de février 2026 qui a débloqué les reformulations de boissons gazeuses chez Coca-Cola, PepsiCo et les embouteilleurs régionaux. Les applications en confiserie et produits laitiers, bien que matures, connaissent une croissance progressive à mesure que les fabricants reformulent les références existantes pour répondre aux exigences d'étiquetage propre sur les marchés européens et nord-américains, où l'utilisation de colorants synthétiques a diminué de 18 % entre 2022 et 2025 selon les données du USDA.

Analyse Géographique
Marché des Extraits de Spiruline en Amérique du Nord
L'Amérique du Nord a représenté 38,58 % de la part de marché en 2025, portée par la clarté réglementaire précoce des États-Unis et le solide secteur des produits naturels du Canada. La position progressive de la FDA concernant les extraits de spiruline, aboutissant à l'approbation des boissons en février 2026, a positionné les fabricants américains comme précurseurs en matière de reformulation, les grandes marques de boissons ayant lancé plus de 150 références colorées à la spiruline en 2025 seulement. L'installation de Cyanotech Corporation à Kona, à Hawaï, demeure le plus grand site de production unique de la région, fournissant de la phycocyanine de qualité pharmaceutique aux marques de nutraceutiques et affichant des primes de prix de 30 à 40 % par rapport aux matières importées, grâce à ses protocoles de production certifiés GRAS. La Direction des produits de santé naturels du Canada a maintenu une voie d'approbation simplifiée pour les compléments alimentaires à base de spiruline, permettant une mise sur le marché plus rapide qu'aux États-Unis pour les produits diététiques, bien que les applications en tant que colorants alimentaires nécessitent encore une évaluation au cas par cas. Le secteur émergent de la culture de la spiruline au Mexique, concentré en Basse-Californie, cible l'exportation vers les fabricants alimentaires américains, en tirant parti de coûts de main-d'œuvre plus faibles et de la proximité des plateformes de distribution de la côte ouest, bien que la régularité de la qualité reste un obstacle à la pénétration du marché haut de gamme.
Marché des Extraits de Spiruline en Europe
L'environnement réglementaire européen, régi par le cadre des Nouveaux Aliments de l'EFSA, exige des évaluations de sécurité préalables à la mise sur le marché pour les nouvelles applications d'extraits de spiruline, un processus qui s'étend généralement sur 18 à 24 mois, mais qui offre une approbation harmonisée dans l'ensemble des 27 États membres une fois accordée. L'Allemagne et les Pays-Bas sont en tête de la consommation régionale, portés par une forte demande par habitant pour les produits biologiques et à étiquette propre ; les détaillants allemands ont indiqué en 2025 que 42 % des nouveaux lancements alimentaires intégraient des colorants naturels, contre 28 % en 2022. La divergence réglementaire du Royaume-Uni consécutive au Brexit a créé des frictions, les approbations d'extraits de spiruline nécessitant désormais des soumissions distinctes auprès de la Food Standards Agency, retardant les lancements de produits de 6 à 9 mois pour les fabricants desservant à la fois les marchés de l'UE et du Royaume-Uni. La France et l'Espagne s'affirment comme des pôles de culture, avec une augmentation de 27 % des installations de photobioréacteurs en 2024-2025, soutenue par des subventions agricoles de l'UE couvrant 35 % des coûts d'investissement dans le cadre du pilier de transition verte de la Politique agricole commune, selon la Commission européenne[4].
Marché des Extraits de Spiruline en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 11,91 % jusqu'en 2031, portée par la montée en puissance rapide des capacités en photobioréacteurs en Chine et en Inde, ainsi que par la demande intérieure en aliments fonctionnels. Le ministère de l'Agriculture de Chine a indiqué en 2025 que la production de spiruline avait atteint 8 200 tonnes métriques, représentant 45 % de la production mondiale, Zhejiang Binmei Biotechnology et Nan Pao International Biotech menant les expansions de capacité. Le secteur indien de la spiruline, concentré au Tamil Nadu et au Gujarat, bénéficie de conditions de culture toute l'année et d'incitations gouvernementales à la production de protéines à base d'algues dans le cadre de la Mission nationale pour une agriculture durable. Le marché mature du Japon, caractérisé par une forte acceptation des consommateurs pour la spiruline dans les compléments alimentaires et les aliments fonctionnels, s'oriente vers des applications pharmaceutiques à la suite des approbations FOSHU pour la gamme PHYCONA de DIC Corporation. L'Administration australienne des produits thérapeutiques maintient des normes de pureté strictes pour les compléments alimentaires à base de spiruline, créant un niveau de qualité qui commande des primes de 20 à 25 % sur les marchés d'exportation, mais limite la participation aux producteurs bien capitalisés. L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent collectivement des opportunités émergentes, le secteur brésilien en pleine expansion des aliments à base de plantes et les investissements des Émirats arabes unis dans l'agriculture en environnement contrôlé positionnant ces marchés pour une adoption accélérée après 2028, sous réserve du développement d'un cadre réglementaire et de la localisation de la chaîne d'approvisionnement.
Éditions régionales
Toutes les régions
Paysage réglementaire
La réglementation de l'extrait de spiruline est liée aux cadres relatifs aux colorants et aux nouveaux aliments, qui déterminent où la phycocyanine peut être utilisée et les spécifications de qualité requises. Aux États-Unis, l'extrait de spiruline est répertorié comme additif colorant exempté de certification, et la FDA a élargi les autorisations pour l'usage dans les boissons via une règle finale publiée en février 2026, ce qui a élargi l'adoption dans les boissons gazeuses et non gazeuses selon des conditions d'utilisation définies.
À l'échelle internationale, le Codex répertorie l'extrait de spiruline (INS 134) dans la Norme générale pour les additifs alimentaires selon les BPF, ce qui soutient les formulations transfrontalières lorsque les exigences locales s'alignent sur les références du Codex. Les contrôles de qualité et de contaminants sont également devenus plus explicites : le JECFA a mis à jour les spécifications en 2022, notamment les tests d'identité et les tests de microcystines totales, ce qui accroît la charge documentaire et d'essais pour les exportateurs et les fabricants sous contrat approvisionnant les applications alimentaires et de compléments réglementées.
Analyse de la chaîne de valeur
La chaîne de valeur commence par la sélection des souches et la culture (bassins ouverts ou photobioréacteurs fermés), puis se poursuit par la récolte et l'essorage, le séchage en biomasse, suivi de l'extraction aqueuse et de la clarification, de la concentration et du conditionnement en poudre ou en formats liquides en aval. À partir de là, les distributeurs d'ingrédients et les laboratoires d'application soutiennent les propriétaires de marques et les fabricants sous contrat desservant les secteurs de l'alimentation et des boissons, des compléments alimentaires, des cosmétiques et de l'alimentation animale. Les producteurs intégrés et les spécialistes de la formulation influencent les spécifications de stabilité, de masquage du goût et d'étiquetage.
Les goulots d'étranglement en matière de coût et de qualité se concentrent sur le contrôle de la culture et le rendement d'extraction, notamment le séchage énergivore, les pertes de biomasse pendant la récolte et la variabilité des lots liée à la température et à la qualité de l'eau. Ces facteurs affectent à la fois la concentration en phycocyanine et le risque de contamination. Les choix technologiques tels que les photobioréacteurs, l'extraction par champ électrique pulsé et la microencapsulation relèvent de plus en plus de la couche des transformateurs intermédiaires, tandis que les tâches de conformité, notamment l'alignement sur les exigences de la FDA en matière d'additifs colorants et les spécifications relatives aux microcystines référencées par le JECFA, ajoutent des étapes de test, de traçabilité et de libération des lots qui tendent à favoriser les fournisseurs disposant de capacités établies en assurance qualité/contrôle qualité et en affaires réglementaires.
Paysage Concurrentiel
Concentration du Marché
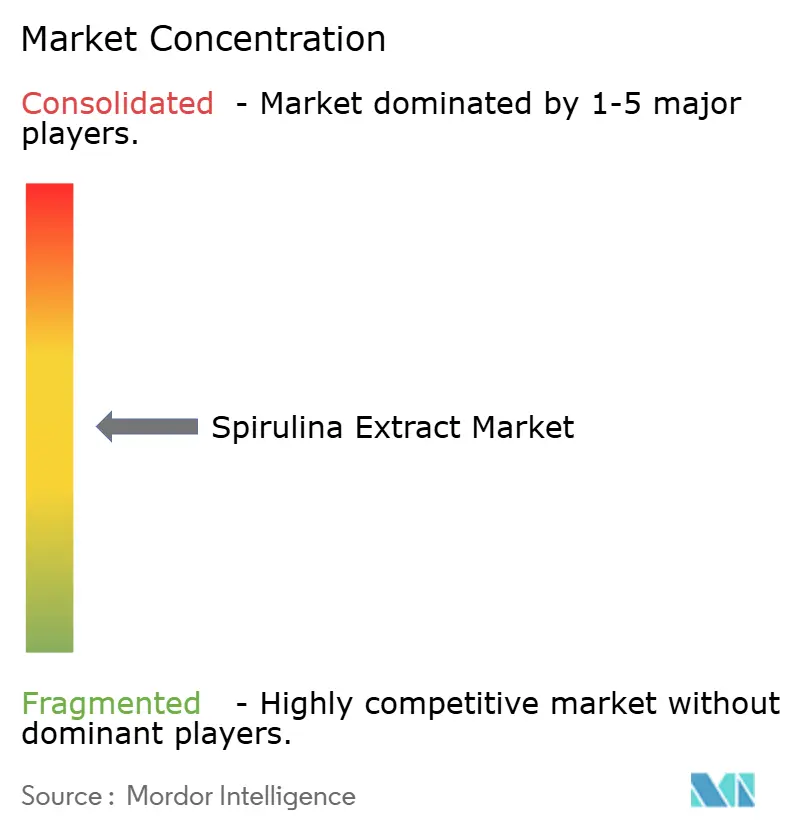
Le marché des extraits de spiruline est modérément consolidé, sans acteur dominant, avec 15 à 20 producteurs commercialement significatifs en Amérique du Nord, en Europe et en Asie-Pacifique. Les stratégies s'articulent autour de trois axes : l'intégration verticale dans la culture et l'extraction, l'expansion géographique vers les régions à forte croissance, et les partenariats technologiques pour résoudre les problèmes de stabilité. L'investissement de 9 millions USD de DIC Corporation dans ses installations Earthrise et Hainan illustre l'intensité capitalistique nécessaire pour atteindre la compétitivité en termes de coûts, tandis que la focalisation de GNT Group sur des formulations spécifiques aux applications — illustrée par ses poudres EXBERRY stabilisées à la chaleur et aux acides — démontre la valeur de la différenciation technique dans un marché où la qualité des matières premières seule est insuffisante.
Des opportunités inexploitées existent dans la production de qualité pharmaceutique, où la demande de phycocyanine d'une pureté supérieure à 95 % dépasse l'offre d'environ 30 à 40 %, ainsi que dans les technologies d'encapsulation capables de prolonger la durée de conservation sans augmentation prohibitive des coûts. Les producteurs asiatiques de plus petite taille, notamment en Chine et en Inde, perturbent les structures de prix en proposant des extraits de spiruline avec des remises de 20 à 30 % par rapport aux marques occidentales établies, bien que l'irrégularité de la concentration en phycocyanine et les risques de contamination limitent leur pénétration dans les segments réglementés des produits pharmaceutiques et de la nutrition infantile.
L'activité en matière de brevets est concentrée sur les méthodes d'extraction et de stabilisation : un examen des dépôts auprès de l'Office américain des brevets et des marques (USPTO) pour la période 2024-2025 révèle 18 brevets liés à la microencapsulation et 12 couvrant la conception de photobioréacteurs, signalant que l'innovation de procédé plutôt que l'approvisionnement en matières premières constitue le principal terrain de compétition, selon l'Office américain des brevets et des marques (USPTO). La conformité réglementaire reste un facteur de différenciation, la certification GRAS de la FDA et l'approbation Novel Food de l'EFSA servant de barrières à l'entrée de facto qui favorisent les acteurs établis disposant de capacités réglementaires éprouvées par rapport aux nouveaux entrants ne disposant pas des ressources nécessaires pour naviguer dans des processus d'approbation s'étalant sur plusieurs années.
Leaders du Secteur des Extraits de Spiruline
-
Cyanotech Corporation
-
Dohler Group
-
Chr Hansen A/S
-
DIC Corporation
-
Givaudan SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des extraits de spiruline Entreprises couvertes dans ce rapport
- Cyanotech Corporation
- DIC Corporation
- GNT Group (EXBERRY)
- Fraken Biochem Co.
- Bluetec Naturals Co.
- Nan Pao International Biotech
- Zhejiang Binmei Biotechnology Co.
- Phycom BV
- Japan Algae Co. Ltd.
- Fuqing King Dnarmsa Spirulina Co.
- Dongtai City Spirulina Bio‑Engineering Co.
- E.I.D. Parry (India) Ltd.
- BASF SE
- DSM‑Firmenich
- Sensient Technologies Corp.
- Döhler Group
- Chr. Hansen A/S
- PhytoHealth Corp.
- Algatechnologies Ltd.
- Earthrise Nutritionals LLC
Opportunités de marché et perspectives d'avenir
L'élargissement par la FDA en février 2026 de l'usage de l'extrait de spiruline dans les boissons ouvre la voie à la reformulation pour les bleus naturels, en particulier pour les portefeuilles de boissons multinationaux qui reposaient auparavant sur le FD&C Blue No. 1 dans les produits à faible pH. Comme les formats de spiruline stabilisée ont déjà réduit les délais de changement de couleur pour les principaux propriétaires de marques, la demande se concentre sur des systèmes prêts à l'application, incluant la stabilité à l'acide et à la chaleur ainsi que la protection contre la lumière, ainsi que sur des solutions liquides qui réduisent le temps de manipulation des végétaux et accélèrent les essais en ligne.
Du côté de l'offre, l'opportunité se manifeste par des ajouts de capacité et de la sous-traitance de fabrication, les producteurs visant à fournir une qualité de pigment constante à grande échelle. Les signaux récents incluent des partenariats en 2026 et des déploiements en environnement contrôlé axés sur la diversification géographique au-delà des pôles historiques, tels que la collaboration entre Arborea et Vita Actives pour développer BioSolar Spirulina à destination des usages alimentaires et des boissons, et la construction par étapes d'une installation de spiruline à Bao Loc, au Vietnam (phase un achevée, avec une capacité supplémentaire prévue). Alors que les acheteurs renforcent leurs exigences en matière de contaminants et de constance, les fournisseurs proposant des tests validés, incluant des contrôles de microcystines, une purification de qualité pharmaceutique et des solutions d'encapsulation et d'emballage prolongeant la durée de conservation, peuvent se différencier au-delà de la biomasse de base.
Développements industriels récents dans Marché des extraits de spiruline
- Juin 2026 : DIC Corporation a lancé SACRANEX Powder à l'échelle mondiale, un polysaccharide de haut poids moléculaire dérivé d'Aphanothece sacrum destiné aux formulations de soins de la peau et cosmétiques. Bien qu'il ne s'agisse pas d'un pigment de spiruline, ce lancement met en lumière la plateforme plus large d'ingrédients dérivés d'algues de DIC et renforce sa portée en aval vers les soins personnels. Cela peut soutenir la montée en échelle intersectorielle et le savoir-faire de transformation pertinent pour les opérations liées à l'extrait de spiruline.
- Avril 2026 : Cyanotech Corporation a signé un accord de fabrication à l'échelle commerciale avec ZIVO Bioscience pour cultiver et transformer une biomasse algale propriétaire dans l'installation de Cyanotech à Kona, Hawaï. Ce modèle de fabrication sous contrat améliore l'utilisation des actifs et montre comment les producteurs établis de microalgues monétisent des capacités de culture et de transformation adjacentes à la production de biomasse et d'extrait de spiruline.
- Avril 2025 : DIC Corporation, via sa filiale Earthrise Nutritionals, a démarré les opérations d'une nouvelle installation de culture d'algues comestibles en Californie pour faire progresser l'agriculture intelligente destinée à la production de spiruline. L'installation renforce l'approvisionnement domestique et le contrôle des procédés pour les intrants de spiruline de qualité alimentaire, au bénéfice des clients qui privilégient la traçabilité et une qualité constante.
Marché des extraits de spiruline Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des extraits de spiruline est défini comme le chiffre d'affaires généré par les extraits dérivés de la spiruline vendus en tant qu'ingrédients. Le périmètre couvre les formes commerciales courantes utilisées à des fins de coloration et d'usage fonctionnel dans les applications finales.
Exclusions du périmètre : sont exclus les produits finis de marque grand public dans lesquels l'extrait de spiruline ne constitue qu'un ingrédient parmi d'autres, ainsi que la biomasse brute de spiruline vendue sans traitement d'extraction.
Aperçu de la segmentation
- Par Catégorie
- Poudre
- Liquide
- Autres
- Par Application
- Alimentation et Boissons
- Produits Pharmaceutiques
- Alimentation Animale
- Autres
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Émirats Arabes Unis
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par l'élaboration d'une vision claire de l'offre, de la demande et des réglementations influençant les extraits dérivés de la spiruline, puis par la cartographie de ces signaux au sein de la chaîne de valeur des ingrédients. Des sources publiques ont été utilisées pour ancrer le contexte, notamment les informations relatives aux additifs alimentaires et à l'étiquetage émanant d'organismes de réglementation tels que la FDA américaine, les statistiques agricoles et commerciales issues de sources telles que FAOSTAT et UN Comtrade, ainsi que la littérature scientifique expliquant les rendements d'extraction et la stabilité des pigments (par exemple, des revues à comité de lecture).
Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et la presse spécialisée afin de comprendre les ajouts de capacité, les lancements d'applications et l'évolution des prix par forme. Pour la vérification croisée des totaux, nous avons eu recours à des abonnements payants pour les données financières et le renseignement sur les entreprises, aux bases de données de brevets et aux données commerciales au niveau des expéditions lorsque cela était pertinent. Cela a permis de valider le rythme d'activité des nouveaux produits et les flux commerciaux. Les sources de recherche documentaire mentionnées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont également été consultées pour collecter, valider et clarifier les données.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur des entretiens et des questionnaires structurés auprès de fournisseurs d'ingrédients, de distributeurs, de formulateurs et d'équipes chargées des achats ou de la qualité chez les utilisateurs finaux, afin de valider les hypothèses clés en termes concrets. La demande étant mondiale, les contributions ont été recueillies dans les principales régions de consommation et de production, et des relances ont été effectuées lorsque les hypothèses relatives aux prix, aux rendements ou à la composition des applications présentaient une variance importante.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 13 % | APAC : 38 % |
| Niveau intermédiaire : 61 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 35 % |
| Acteurs de plus petite taille : 14 % | Managers : 45 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit en combinant une logique descendante et ascendante. La couche descendante reconstitue le bassin de demande à partir de l'adoption au niveau des applications et de l'utilisation des ingrédients, puis le convertit en valeur à l'aide des fourchettes de prix observées. Pour maintenir le modèle opérationnel, nous nous sommes appuyés sur des indicateurs caractéristiques du marché, tels que la répartition de la demande entre l'alimentation et les boissons, les produits pharmaceutiques et l'alimentation animale, la part des formats en poudre par rapport aux formats liquides, les taux d'incorporation typiques par application, et l'écart de prix lié à la pureté et à l'intensité de la couleur.
Ces totaux ont ensuite été corroborés par des approximations ascendantes sélectives, notamment en échantillonnant les chiffres d'affaires des fournisseurs et des distributeurs lorsque des informations étaient disponibles. Nous avons utilisé des conversions volume-valeur avec des fourchettes de prix de vente moyen réalistes et effectué des vérifications de canal sur la proportion vendue en tant qu'extrait à dominante pigmentaire par rapport aux mélanges d'extraits plus larges. Lorsque les informations communiquées par les fournisseurs étaient limitées, les lacunes ont été comblées en utilisant les flux commerciaux régionaux et les signaux de capacité comme garde-fous, puis en soumettant les mêmes hypothèses à des tests de résistance via les retours primaires. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios liée à la pénétration des applications, à l'acceptation réglementaire des colorants naturels, aux ajouts de capacité et à l'évolution attendue du prix de vente moyen, le scénario final étant aligné sur ce que les personnes interrogées ont jugé réaliste sur la fenêtre de prévision.
Cycle de validation des données et de mise à jour
La validation a été réalisée par étapes, en commençant par la vérification de la cohérence interne entre les volumes, les prix et la composition des applications, puis en comparant les résultats à des signaux indépendants tels que les flux commerciaux, les annonces de capacité et les évolutions de prix observées. Les valeurs aberrantes ont été examinées par un second analyste, et des appels de suivi ont été déclenchés lorsqu'une seule hypothèse modifiait sensiblement le total du marché.
Les rapports sont actualisés selon un cycle annuel, et des mises à jour intermédiaires sont effectuées lors de la survenance d'événements majeurs, tels que des modifications réglementaires ou des évolutions significatives des capacités. Avant la livraison, nous procédons à une nouvelle revue pour confirmer que les dernières données sont bien intégrées et que l'analyse et les chiffres restent alignés avec la réalité actuelle du marché.
Estimation du marché des extraits de spiruline par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les extraits de spiruline ne concordent pas toujours, car différentes études comptabilisent des éléments différents, utilisent des années de référence différentes et appliquent des logiques de prix différentes selon les grades et les formes d'extraits. L'écart s'accentue également lorsqu'une estimation s'appuie fortement sur un seul scénario d'utilisation finale, tandis qu'une autre équilibre plusieurs bassins de demande.
L'écart principal provient de la question de savoir si le chiffre d'affaires est comptabilisé au niveau de l'extrait ingrédient ou si une partie de la valeur des produits finis est intégrée. Mordor Intelligence traite le marché comme les ventes d'ingrédients liées aux formes d'extraits et à l'utilisation par application, plutôt que comme le chiffre d'affaires des produits de détail. Les différences proviennent également de la façon dont les prix de vente moyens liés à la pureté sont projetés, de la rapidité avec laquelle l'adoption réglementaire est supposée progresser dans les boissons et les compléments alimentaires, et de la cohérence avec laquelle le calendrier des devises et l'inflation sont appliqués d'une région à l'autre.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,62 milliard USD (2025) | |
| Rapport sectoriel A | 0,53 milliard USD (2024) | Utilise une année de référence différente et semble appliquer un bassin de valeur plus étroit, ce qui peut se produire lorsque les cas d'usage des colorants alimentaires ou les applications non alimentaires sont sous-pondérés, et lorsque les fourchettes de prix sont maintenues conservatrices selon les grades. |
| Étude de marché B | 0,53 milliard USD (2024) | Utilise une base 2024 et inclut probablement un mix différent de définitions d'extraits et d'hypothèses de prix par canal, ce qui peut faire varier les totaux lorsque les répartitions liquide/poudre et les primes de pureté sont traitées différemment. |
Dans l'ensemble, la comparaison montre que les choix de périmètre (valeur ingrédient par rapport à la valeur aval), la sélection de l'année de référence et la façon dont le prix de vente moyen et la composition des applications sont modélisés expliquent la majeure partie des écarts. En rattachant le total du marché à une logique de volume claire basée sur les usages et à des fourchettes de prix réalistes, l'estimation reste traçable et plus facile à reproduire lorsque les hypothèses sont mises à jour.
Questions Clés Répondues dans le Rapport
Quelle était la taille du marché mondial des extraits de spiruline en 2026 ?
La taille du marché des extraits de spiruline est évaluée à 0,62 milliard USD en 2025.
Quelle catégorie domine la demande actuelle d'extraits de spiruline ?
Les formats en poudre dominent avec 78,11 % de part de revenus grâce à leur longue durée de conservation et leur efficacité logistique.
Quelle région connaît la croissance de la demande la plus rapide ?
L'Asie-Pacifique devrait se développer à un TCAC de 11,91 % jusqu'en 2031, la Chine et l'Inde augmentant leur production en photobioréacteur.
Pourquoi les fabricants de boissons se tournent-ils vers l'extrait de spiruline ?
L'approbation de la FDA de février 2026 a supprimé les obstacles réglementaires, et les nouvelles poudres stables permettent une couleur vive dans les boissons à faible pH sans additifs synthétiques.
Quel est le principal défi de coût pour les producteurs ?
La culture et l'extraction à haute pureté entraînent des charges d'exploitation, maintenant le pigment naturel 30 à 40 % au-dessus du Bleu 1 synthétique sur une base de coût par application.