
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
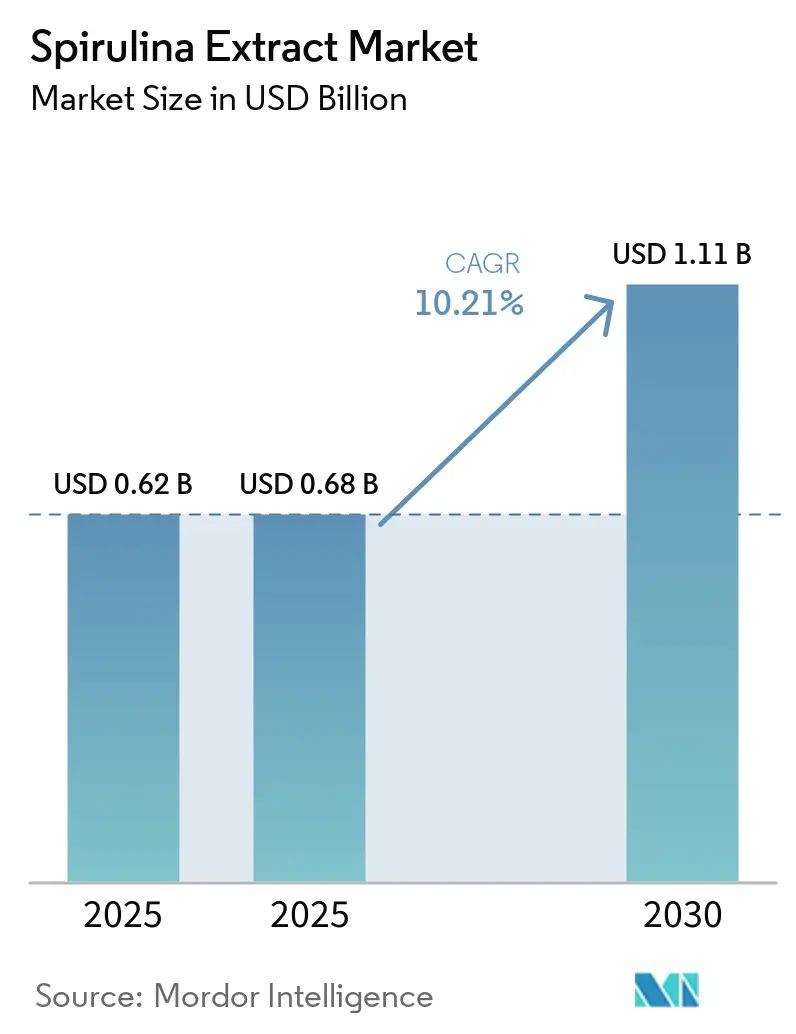
| Marktgröße (2026) | 0.68 Milliarden US-Dollar |
| Marktgröße (2031) | 1.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Spirulina-Extrakt-Markt Analyse von Mordor Intelligence
Die Marktgröße für Spirulina-Extrakt wurde im Jahr 2025 auf 0,62 Milliarden USD geschätzt und soll von 0,68 Milliarden USD im Jahr 2026 auf 1,11 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,21 % während des Prognosezeitraums (2026–2031). Der Marktimpuls beschleunigt sich, da Regulierungsbehörden Spirulina-abgeleitetes Phycocyanin für eine breitere Verwendung freigeben – zuletzt mit der Zulassung des Farbzusatzstoffs durch die US-amerikanische FDA für kohlensäurehaltige und stille Getränke im Februar 2026. Markeninhaber zahlen einen Zutatenaufpreis von 30–40 %, um Clean-Label-Verpflichtungen zu erfüllen, während Fortschritte in der Photobioreaktor-Technologie und der gepulsten elektrischen Feldextraktion die Kostenlücke gegenüber synthetischem Blau 1 verringern. Getränkereformulierungen von Coca-Cola und PepsiCo verkürzten den typischen 18-monatigen Farbwechselzeitraum auf weniger als neun Monate, nachdem GNT Group im Jahr 2025 temperatur- und säurestabile Pulver kommerzialisiert hatte. Die Kapitalausgaben integrierter Hersteller wie DIC Corporation unterstreichen die hohe finanzielle Hürde, die erforderlich ist, um eine konsistente Pigmentqualität im großen Maßstab zu erreichen.
Wichtigste Erkenntnisse des Berichts
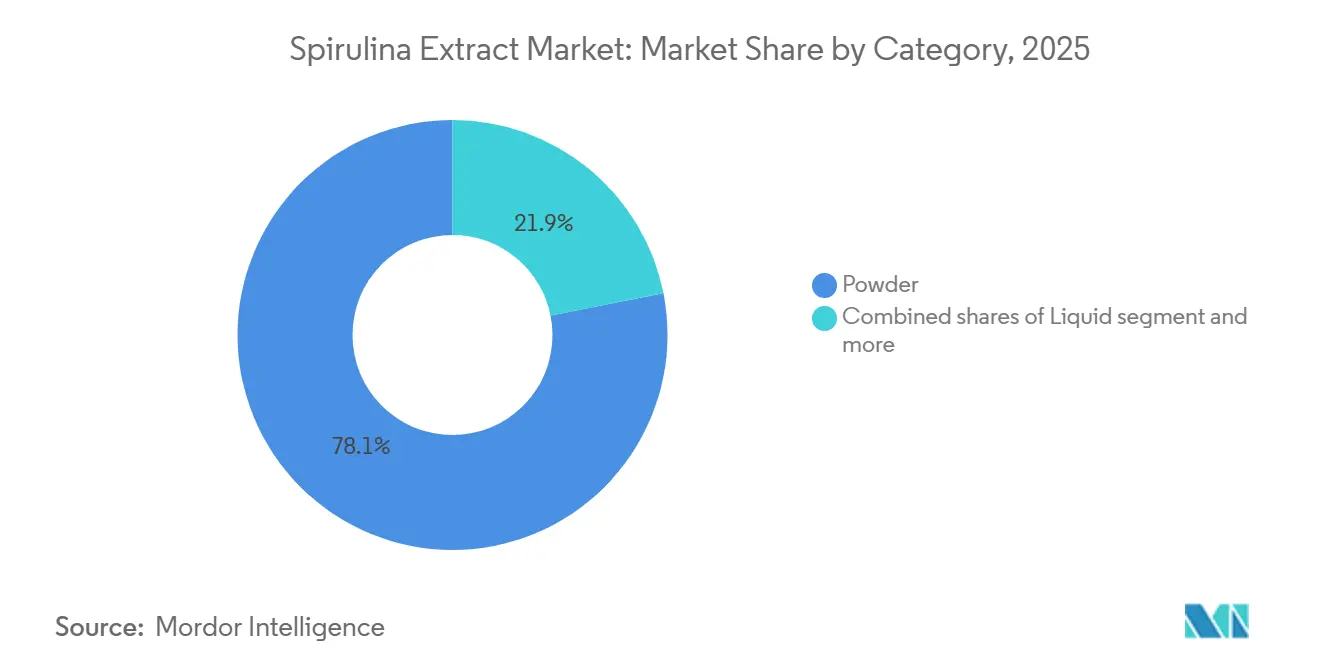
- Nach Kategorie führte Pulver im Jahr 2025 mit einem Marktanteil von 78,11 % am Spirulina-Extrakt-Markt, während flüssige Formate bis 2031 mit einer CAGR von 11,66 % wachsen.
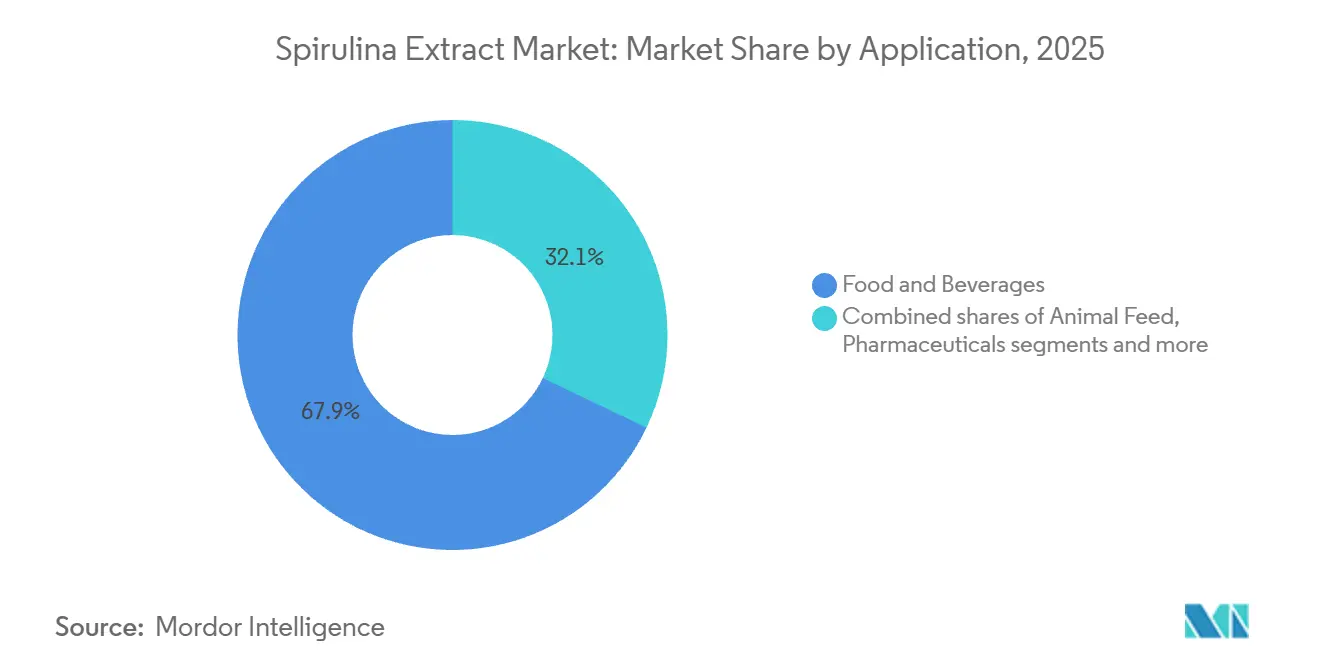
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 67,91 % der Spirulina-Extrakt-Marktgröße auf Lebensmittel und Getränke, und der Pharmabereich wird voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 10,78 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,58 %, während für den asiatisch-pazifischen Raum das schnellste Wachstum mit einer CAGR von 11,91 % bis 2031 prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~)% Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Akzeptanz von spirulinabasiertem Phycocyanin in natürlichen Farbanwendungen | +2.1% | Global, mit Nordamerika und Europa als führende Regionen bei der regulatorischen Akzeptanz | Mittelfristig (2–4 Jahre) |
| Steigende Präferenz für Clean-Label- und natürliche Zutaten | +1.8% | Nordamerika, Europa mit Ausstrahlungseffekten auf städtische Märkte im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsende Akzeptanz von funktionellen Lebensmitteln und Nahrungsergänzungsmitteln | +1.5% | Global, insbesondere gesundheitsbewusste Segmente in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum in pharmazeutischen Anwendungen | +1.3% | Nordamerika, Europa, mit aufkommender klinischer Forschung im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Mikroverkapselung für Stabilität und Bioverfügbarkeit | +1.2% | Global, mit Technologieakzeptanz konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte in der Algenanbau- und Extraktionstechnologie | +1.4% | Asien-Pazifik-Kern (China, Indien), mit Technologietransfer in andere Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Akzeptanz von spirulinabasiertem Phycocyanin in natürlichen Farbanwendungen
Die Genehmigung der US-amerikanischen FDA vom Februar 2026, die die Verwendung von Spirulina-Extrakt in kohlensäurehaltigen und nicht kohlensäurehaltigen Getränken ausweitet, stellt einen Wendepunkt dar und beseitigt einen 13-jährigen regulatorischen Engpass, der Phycocyanin hauptsächlich auf Süßwaren und Milchprodukte beschränkte[1]. Die EXBERRY-Plattform von GNT Group nutzte diesen Wandel, indem sie im April 2025 temperatur- und säurestabilisierte blaue Pulver auf den Markt brachte, die es Getränkeherstellern ermöglichen, Farbstabilität über einen pH-Bereich von 2,5–4,5 zu erreichen, der zuvor nur durch synthetische Alternativen zugänglich war. Dieser technische Durchbruch treibt Reformulierungen im großen Maßstab voran: Große Erfrischungsgetränkehersteller ersetzen nun FD&C Blau Nr. 1 in über 200 SKUs weltweit – ein Wandel, der bis 2028 einen geschätzten jährlichen Phycocyanin-Bedarf von 1.200–1.500 Tonnen hinzufügen wird. Die Vorschriften der Europäischen Union im Rahmen des Rahmens für neuartige Lebensmittel begünstigen weiterhin natürliche Farbstoffe, wobei die EFSA eine positive Sicherheitsbewertung für Spirulina-Extrakt-Konzentrationen bis zu 500 mg/kg in Lebensmittelmatrizen aufrechterhalten hat. Auch die wirtschaftliche Kalkulation verschiebt sich: Obwohl Phycocyanin pro Einheit 30–40 % teurer bleibt als synthetisches Blau 1, nehmen Markenhersteller den Aufpreis in Kauf, um der Verbrauchernachfrage nach „frei von”-Kennzeichnungen gerecht zu werden, insbesondere in Premium- und Bio-Produktlinien, wo die Preiselastizität geringer ist.
Steigende Präferenz für Clean-Label- und natürliche Zutaten
Die Verbraucherumfrage des USDA aus dem Jahr 2024 ergab, dass 67 % der US-amerikanischen Haushalte synthetische Zusatzstoffe aktiv meiden, gegenüber 52 % im Jahr 2020, was einen strukturellen Nachfragerückenwind für natürliche Farbstoffe schafft[2]. Die Aktualisierung der FDA vom Dezember 2024 zur Nährwertangabe „gesund”, die nun ausdrücklich minimal verarbeitete Zutaten bevorzugt, hat die Reformulierungszeiträume in allen verpackten Lebensmittelkategorien beschleunigt. Spirulina-Extrakt profitiert von einer doppelten Positionierung: Er fungiert sowohl als Farbstoff als auch als proteinreiche funktionelle Zutat, was es Herstellern ermöglicht, Zutatenlisten zu konsolidieren und Etiketten zu vereinfachen. Europäische Märkte sind auf diesem Weg weiter fortgeschritten, wobei Deutschland und die Niederlande beim Pro-Kopf-Verbrauch von Clean-Label-Produkten führend sind; die Farm-to-Fork-Strategie der Europäischen Kommission, die eine 50-prozentige Reduzierung des Einsatzes synthetischer Pestizide bis 2030 anstrebt, steigert indirekt die Nachfrage nach natürlichen Lebensmittelzutaten, einschließlich Spirulina. Die Clean-Label-Bewegung ist jedoch nicht ohne Reibungspunkte: Kleinere Hersteller haben Schwierigkeiten, den mit natürlichen Farbstoffen verbundenen Kostenanstieg von 15–25 % zu absorbieren, was einen zweigeteilten Markt schafft, in dem Premium-Marken die Akzeptanz anführen, während Produkte im Niedrigpreissegment um 3–5 Jahre zurückliegen.
Wachsende Akzeptanz von funktionellen Lebensmitteln und Nahrungsergänzungsmitteln
Die Proteindichte von Spirulina-Extrakt (60–70 % des Trockengewichts) und sein Mikronährstoffprofil positionieren ihn an der Schnittstelle von Farbstoff- und funktionellen Zutatenmärkten – eine doppelte Verwendbarkeit, die die adressierbare Nachfrage über traditionelle Lebensmittelfärbungsanwendungen hinaus ausweitet. Die Ernährungsrichtlinien des US-amerikanischen National Institutes of Health aus dem Jahr 2025 betonen pflanzliche Proteinquellen, und das vollständige Aminosäureprofil von Spirulina, einschließlich aller neun essentiellen Aminosäuren, stimmt mit dieser Empfehlung überein. Das japanische Ministerium für Gesundheit, Arbeit und Soziales genehmigte die PHYCONA Skin Moistlifting-Tabletten von DIC Corporation im Jahr 2020 als Lebensmittel für spezifische Gesundheitszwecke (FOSHU), und nachfolgende klinische Studien, die 2024 veröffentlicht wurden, zeigten messbare Verbesserungen der Hautfeuchtigkeit und -elastizität, was die Wirksamkeit von Spirulina in Beauty-from-Within-Anwendungen bestätigt. Der Wandel des globalen Nahrungsergänzungsmittelmarkts hin zu multifunktionalen Zutaten schafft Weißraum-Chancen: Hersteller kombinieren Spirulina-Extrakt zunehmend mit Adaptogenen, Probiotika und Omega-3-Fettsäuren, um „Stack”-Produkte zu entwickeln, die auf Immununterstützung, kognitive Funktion und Stoffwechselgesundheit abzielen. Die regulatorische Klarheit verbessert sich ebenfalls, da die FDA zwischen 2024 und 2025 14 GRAS-Mitteilungen für spirulinabasierte Zutaten ausgestellt hat, die Anwendungen in Getränken, Riegeln und verkapselten Nahrungsergänzungsmitteln abdecken. Die Bioverfügbarkeit bleibt jedoch eine technische Herausforderung: Die Absorptionsrate von Phycocyanin im menschlichen Darm wird auf 20–30 % geschätzt, was höhere Dosierungen oder Verkapselungstechnologien erfordert, um therapeutische Schwellenwerte zu erreichen.
Technologische Fortschritte in der Algenanbau- und Extraktionstechnologie
Photobioreaktor-Systeme verdrängen die Freilandkultivierung in Regionen, in denen Land- und Wasserkosten hoch sind, und bieten eine 3- bis 5-fach höhere Biomasseproduktivität pro Quadratmeter sowie die Eliminierung von Kontaminationsrisiken durch luftgetragene Mikroorganismen. Das chinesische Ministerium für Landwirtschaft und ländliche Angelegenheiten berichtete im Jahr 2025, dass die geschlossene Spirulina-Produktion im Jahresvergleich um 34 % gestiegen ist, angetrieben durch staatliche Subventionen, die 40 % der Kapitalausgaben für Photobioreaktor-Installationen abdecken[3]. Die emissionsfreie Anlage von DIC Corporation in Hainan, die seit Januar 2023 in Betrieb ist, recycelt 98 % des Prozesswassers durch Membranfiltration und reduziert den Süßwasserverbrauch von 4.000 Litern auf 80 Liter pro Kilogramm Trockenspirulina – ein Durchbruch, der Wasserknappheitsbedenken in ariden Anbauregionen adressiert. Die Extraktionstechnologie schreitet parallel voran: Die Verarbeitung mit gepulstem elektrischem Feld, die Zellmembranen durch Hochspannungsimpulse aufbricht, erhöht die Phycocyanin-Ausbeute um 18–22 % im Vergleich zu herkömmlichen Gefrier-Tau-Methoden und reduziert gleichzeitig den Energieverbrauch um 40 %. Die ultraschallunterstützte Extraktion, die 2024 von mehreren chinesischen Produzenten kommerzialisiert wurde, erzielt ähnliche Ausbeuteverbesserungen bei geringeren Kapitalkosten und ist damit für mittelgroße Hersteller zugänglich. Diese Innovationen verringern die Kostenlücke zwischen Spirulina-Extrakt und synthetischen Farbstoffen: Branchenschätzungen zufolge kann die Photobioreaktor-Produktion im großen Maßstab in Kombination mit der Verarbeitung mit gepulstem elektrischem Feld die Phycocyanin-Kosten bis 2028 auf 80–100 USD pro Kilogramm senken, gegenüber 150–180 USD im Jahr 2025, was natürliche Farbstoffe auf Kostenbasis pro Anwendung auf 10–15 % an synthetische Alternativen heranführt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~)% Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktions- und Verarbeitungskosten | -1.6% | Global, mit akutem Druck in preissensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Stabilitäts- und Formulierungsherausforderungen | -1.1% | Global, insbesondere in Hochtemperatur- und Niedrig-pH-Anwendungen | Mittelfristig (2–4 Jahre) |
| Regulatorische Hürden und Genehmigungsverfahren | -0.9% | Asien-Pazifik, Lateinamerika, Naher Osten mit fragmentierten Rahmenbedingungen | Mittelfristig (2–4 Jahre) |
| Lieferketten- und Anbaubeschränkungen | -0.8% | Global, mit Konzentrationsrisiko in den Produktionszentren China und Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktions- und Verarbeitungskosten
Der Spirulina-Anbau erfordert kontrollierte Umgebungen mit präziser Temperatur (30–35 °C) und pH-Wert (9–11) sowie eine ausgewogene Nährstoffversorgung, was zu Energiekosten von 0,40–0,60 USD pro Kilogramm Trockenmasse führt – 2- bis 3-mal höher als bei terrestrischen Kulturen auf Energiebasis pro Protein. Die Phycocyanin-Extraktion fügt eine weitere Kostenschicht hinzu: Gefrier-Tau-Zyklen, enzymatische Lyse und chromatografische Reinigung machen zusammen 30–40 % der gesamten Produktionskosten aus, und pharmazeutisches Material, das eine Reinheit von >95 % erfordert, kann 300–400 USD pro Kilogramm erreichen. Die Arbeitskosten in den Vereinigten Staaten und Europa komprimieren die Margen weiter: Der Jahresbericht 2024 von Cyanotech Corporation offenbarte, dass Arbeit und Gemeinkosten 48 % der Herstellungskosten ausmachten, verglichen mit 22 % bei Herstellern synthetischer Farbstoffe. Diese Kostenstruktur begrenzt die Durchdringung von Spirulina-Extrakt in preissensiblen Kategorien wie Massenmarkt-Süßwaren und Backwaren, wo synthetisches Blau 1 pro Anwendung 60–70 % günstiger bleibt. Währungsvolatilität verschärft die Herausforderung für Exporteure: Die 12-prozentige Abwertung des chinesischen Yuan gegenüber dem US-Dollar in den Jahren 2024–2025 erodierte die Gewinnmargen chinesischer Produzenten, die nordamerikanische Märkte bedienen, und zwang mehrere mittelgroße Akteure zum Rückzug oder zur Konsolidierung. Automatisierung und Prozessoptimierung bieten teilweise Abhilfe. Die Hainan-Anlage von DIC Corporation erzielte durch automatisierte Ernte- und Trocknungssysteme eine Reduzierung der Stückkosten um 23 %, aber die Kapitalintensität solcher Upgrades (5–8 Millionen USD für eine Jahreskapazitätslinie von 100 Tonnen) bleibt für kleinere Marktteilnehmer unerschwinglich.
Stabilitäts- und Formulierungsherausforderungen
Die Chromophor-Struktur von Phycocyanin degradiert schnell unter sauren Bedingungen (pH < 4,0) und bei erhöhten Temperaturen (> 70 °C), was seine Verwendung in kohlensäurehaltigen Erfrischungsgetränken, Fruchtsäften und Backwaren ohne Schutzverkapselung einschränkt. Eine Studie aus dem Jahr 2024 in Food Research International ergab, dass unverkapseltes Phycocyanin nach 30 Minuten bei 85 °C – einer Temperatur, die häufig bei Pasteurisierungs- und Heißabfüllprozessen auftritt – 62 % seiner Farbintensität verlor. Lichteinwirkung beschleunigt den Abbau weiter: Produkte, die in klaren PET-Flaschen gelagert wurden, zeigten nach 90 Tagen unter Einzelhandelslicht einen Farbverlust von 40 %, verglichen mit 8 % Verlust in Braunglas, was Verpackungsanpassungen erfordert, die 0,02–0,04 USD pro Einheit hinzufügen. Diese Stabilitätsbeschränkungen zwingen Hersteller zu Kompromissen: Sie können entweder kürzere Haltbarkeiten akzeptieren (6–9 Monate gegenüber 12–18 Monaten für synthetische Farbstoffe), in Verkapselung investieren (was die Zutatenkosten um 15–25 % erhöht) oder gesamte Produktmatrizen reformulieren, um die pH- und Temperatursensitivitäten von Spirulina zu berücksichtigen. Sensient Technologies stellte im Mai 2025 fest, dass 30 % der Reformulierungsprojekte mit Spirulina-Extrakt sekundäre Anpassungen an Puffersystemen, Konservierungsmitteln oder Verarbeitungsprotokollen erforderten, was die Markteinführungszeit um 3–6 Monate verlängerte. Die technische Komplexität schafft eine Adoptionsbarriere für kleine und mittelgroße Lebensmittelhersteller ohne interne Forschungs- und Entwicklungskapazitäten, was die Verwendung von Spirulina-Extrakt effektiv auf multinationale Konzerne mit dedizierten Anwendungslabors und längeren Produktentwicklungszyklen konzentriert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kategorie:
Pulver dominiert aufgrund von Logistik und HaltbarkeitSpirulina-Pulverformate hielten im Jahr 2025 einen Marktanteil von 78,11 %, gestützt durch ihre Umgebungslagerfähigkeit von 18 bis 24 Monaten, die einfache Massenverschiffung und die Kompatibilität mit bestehender Trockenmischinfrastruktur in Lebensmittelherstellungsbetrieben. Flüssiger Spirulina-Extrakt, obwohl er einen kleineren Anteil ausmacht, expandiert bis 2031 mit einer CAGR von 11,66 %, da Getränkehersteller gebrauchsfertige Formate bevorzugen, die Rekonstitutionsschritte überflüssig machen und die innerbetriebliche Handhabungszeit reduzieren. Die Flüssig-EXBERRY-Lösungen der GNT Group, die im April 2025 eingeführt wurden, bieten vorstabilisierte Phycocyanin-Suspensionen mit Viskositätsprofilen, die auf Hochgeschwindigkeits-Getränkeabfüllanlagen zugeschnitten sind, und verkürzen die Formulierungszeit von 6–8 Wochen auf unter 3 Wochen. Pulver bleibt das Arbeitspferd für Süßwaren-, Molkerei- und Nahrungsergänzungsmittelanwendungen, bei denen Trockenmischen gängige Praxis ist, und seine niedrigeren Frachtkosten – flüssige Formate wiegen aufgrund des Wassergehalts 4- bis 5-mal mehr pro Einheit Phycocyanin – sichern die Marge in exportintensiven Lieferketten.
Die Kategorie „Sonstige”, die Pasten- und Granulatformen umfasst, bedient Nischenanwendungen in der handwerklichen Lebensmittelproduktion und Kosmetik, wo Formulierer den konzentrierten Pigmentgehalt und die minimale Verarbeitung schätzen. Mikroverkapselte Pulver, eine Unterkategorie mit wachsender Bedeutung, erzielten im Jahr 2025 einen Preisaufschlag von 15 %, lieferten jedoch eine 2- bis 3-mal längere Farbbeständigkeit in sauren Matrices, was sie für Premium-Saft- und Functional-Beverage-Marken wirtschaftlich rentabel macht. Die regulatorische Angleichung erleichtert die Kategorieexpansion: Die FDA-Zulassung vom Februar 2026 deckt ausdrücklich sowohl Pulver- als auch Flüssig-Spirulina-Extrakt in Getränkeanwendungen ab, wodurch separate Anträge entfallen und Produkteinführungen beschleunigt werden. Die Verlagerung hin zu flüssigen Formaten ist in Nordamerika und Europa am ausgeprägtesten, wo Arbeitskosten vorgemischte Zutaten begünstigen, während Hersteller im asiatisch-pazifischen Raum weiterhin Pulver bevorzugen, da es geringere Betriebskapitalanforderungen stellt und mit den in regionalen Lebensmittelunternehmen üblichen Kleinserienproduktionen kompatibel ist.



Nach Anwendung:
Lebensmittel und Getränke führend, Pharmazeutika beschleunigen sichLebensmittel- und Getränkeanwendungen erfassten im Jahr 2025 einen Marktanteil von 67,91 %, angetrieben durch Reformulierungsmandate bei kohlensäurehaltigen Erfrischungsgetränken, Sporternährung und pflanzlichen Milchalternativen, wo Verbote synthetischer Farbstoffe am strengsten sind. Das Pharmasegment, obwohl kleiner im absoluten Volumen, wächst bis 2031 mit einer CAGR von 10,78 %, da die entzündungshemmenden und antioxidativen Eigenschaften von Phycocyanin von der präklinischen Forschung zu kommerziellen Nutraceutical-Formulierungen übergehen. Die Ausstellung von 14 GRAS-Mitteilungen durch die FDA für spirulinabasierte Zutaten zwischen 2024 und 2025 hat pharmazeutische Investitionen risikoärmer gemacht, wobei drei Biotechnologieunternehmen Phase-II-Studien mit Spirulina-Extrakten für metabolisches Syndrom und neurodegenerative Erkrankungen eingeleitet haben. Die PHYCONA-Tabletten von DIC Corporation, die in Japan als FOSHU zugelassen sind, generierten im Jahr 2024 einen Umsatz von 12 Millionen USD und bestätigten die Bereitschaft der Verbraucher, Premiumpreise für klinisch belegte Spirulina-Produkte zu zahlen.
Tierfutteranwendungen expandieren in der Aquakultur, wo der Carotinoidgehalt von Spirulina die Pigmentierung bei Zuchtlachs und -garnelen verbessert und Großhandelsaufschläge von 4–6 USD pro Kilogramm erzielt. Europäische Aquakulturproduzenten übernehmen zunehmend Spirulina, um die Bio-Zertifizierungsstandards gemäß EU-Verordnung 2018/848 zu erfüllen, die synthetische Pigmente in Bio-Meeresfrüchten einschränkt. Die Kategorie „Sonstige”, einschließlich Kosmetika und Textilfarbstoffe, bleibt im Entstehen, zieht aber das Interesse von nachhaltigkeitsorientierten Marken an, die biologisch abbaubare Farbstoffe suchen; das Pilotprogramm von L'Oréal aus dem Jahr 2025, das Spirulina-Extrakt in Haarpflegeformulierungen testet, signalisiert das Potenzial für branchenübergreifende Akzeptanz. Getränkeanwendungen innerhalb des Lebensmittel- und Getränkesegments sind das am schnellsten wachsende Teilsegment, angetrieben durch die FDA-Genehmigung vom Februar 2026, die Reformulierungen kohlensäurehaltiger Erfrischungsgetränke bei Coca-Cola, PepsiCo und regionalen Abfüllern freigeschaltet hat. Süßwaren- und Milchanwendungen, obwohl reif, verzeichnen inkrementelles Wachstum, da Hersteller Legacy-SKUs reformulieren, um Clean-Label-Anforderungen in europäischen und nordamerikanischen Märkten zu erfüllen, wo der Einsatz synthetischer Farbstoffe zwischen 2022 und 2025 laut USDA-Daten um 18 % zurückgegangen ist.

Geografische Analyse
Nordamerika Spirulina-Extrakt-Markt
Nordamerika hielt im Jahr 2025 einen Marktanteil von 38,58 %, gestützt durch die frühzeitige regulatorische Klarheit der Vereinigten Staaten und den robusten Sektor für Naturprodukte in Kanada. Die progressive Haltung der FDA gegenüber Spirulina-Extrakt, die im Februar 2026 mit der Zulassung für Getränke ihren Höhepunkt fand, hat US-amerikanische Hersteller als First Mover bei der Rezepturumstellung positioniert; allein im Jahr 2025 brachten führende Getränkemarken über 150 spirulina-gefärbte SKUs auf den Markt. Die Kona-Anlage von Cyanotech Corporation auf Hawaii ist nach wie vor der größte Einzelstandort-Produzent in der Region und beliefert Nutraceutical-Marken mit pharmazeutisch reinem Phycocyanin, wobei aufgrund der GRAS-zertifizierten Produktionsprotokolle Preisaufschläge von 30–40 % gegenüber importiertem Material erzielt werden. Die Natural Health Products Directorate Kanadas hat einen vereinfachten Zulassungsweg für spirulina-basierte Nahrungsergänzungsmittel beibehalten, was einen schnelleren Markteintritt als in den Vereinigten Staaten für Nahrungsergänzungsprodukte ermöglicht, obwohl Anwendungen als Lebensmittelfarbstoff weiterhin einer Einzelfallbewertung bedürfen. Mexikos aufstrebender Spirulina-Anbausektor, der in Baja California konzentriert ist, zielt auf den Export an US-amerikanische Lebensmittelhersteller ab und nutzt dabei niedrigere Arbeitskosten sowie die Nähe zu Vertriebszentren an der Westküste, obwohl die Qualitätskonsistenz nach wie vor eine Hürde für die Erschließung des Premiummarktsegments darstellt.
Europa Spirulina-Extrakt-Markt
Das regulatorische Umfeld Europas, das durch den Novel-Food-Rahmen der EFSA geregelt wird, erfordert Sicherheitsbewertungen vor der Markteinführung für neue Anwendungen von Spirulina-Extrakt – ein Prozess, der in der Regel 18 bis 24 Monate in Anspruch nimmt, nach erfolgter Genehmigung jedoch eine harmonisierte Zulassung in allen 27 Mitgliedstaaten gewährt. Deutschland und die Niederlande führen den regionalen Verbrauch an, getrieben durch eine hohe Pro-Kopf-Nachfrage nach Bio- und Clean-Label-Produkten; deutsche Einzelhändler berichteten im Jahr 2025, dass 42 % der neu eingeführten Lebensmittel natürliche Farbstoffe enthielten, gegenüber 28 % im Jahr 2022. Die regulatorische Divergenz des Vereinigten Königreichs nach dem Brexit hat zu Reibungsverlusten geführt, da Zulassungen für Spirulina-Extrakt nun separate Einreichungen bei der Food Standards Agency erfordern, was Produkteinführungen für Hersteller, die sowohl den EU- als auch den britischen Markt bedienen, um 6 bis 9 Monate verzögert. Frankreich und Spanien entwickeln sich zu Anbau-Zentren, wobei die Installationen von Photobioreaktoren in den Jahren 2024–2025 um 27 % zunahmen, unterstützt durch EU-Agrarsubventionen, die gemäß der Säule für den grünen Wandel der Gemeinsamen Agrarpolitik 35 % der Investitionskosten abdecken, laut der Europäischen Kommission[4].
APAC, MEA und Südamerika Spirulina-Extrakt-Markt
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 11,91 % wachsen, angetrieben durch den raschen Ausbau der Photobioreaktor-Kapazitäten in China und Indien sowie die inländische Nachfrage nach funktionellen Lebensmitteln. Das chinesische Landwirtschaftsministerium berichtete im Jahr 2025, dass die Spirulina-Produktion 8.200 Tonnen erreichte, was 45 % der weltweiten Produktion entspricht, wobei Zhejiang Binmei Biotechnology und Nan Pao International Biotech die Kapazitätserweiterungen anführen. Indiens Spirulina-Sektor, der in Tamil Nadu und Gujarat konzentriert ist, profitiert von ganzjährigen Anbaubedingungen und staatlichen Anreizen für die Produktion von Protein auf Algenbasis im Rahmen der Nationalen Mission für nachhaltige Landwirtschaft. Japans reifer Markt, der durch eine hohe Verbraucherakzeptanz von Spirulina in Nahrungsergänzungsmitteln und funktionellen Lebensmitteln gekennzeichnet ist, verlagert sich nach FOSHU-Zulassungen für die PHYCONA-Linie von DIC Corporation in Richtung pharmazeutischer Anwendungen. Die australische Therapeutic Goods Administration hält strenge Reinheitsstandards für Spirulina-Nahrungsergänzungsmittel aufrecht, was ein Qualitätssegment schafft, das auf Exportmärkten Preisaufschläge von 20–25 % erzielt, die Teilnahme jedoch auf kapitalkräftige Produzenten beschränkt. Südamerika, der Nahe Osten und Afrika repräsentieren zusammen aufkommende Chancen, wobei Brasiliens expandierender Sektor für pflanzliche Lebensmittel und die Investitionen der Vereinigten Arabischen Emirate in die Landwirtschaft unter kontrollierten Umgebungsbedingungen diese Märkte für eine beschleunigte Akzeptanz nach 2028 positionieren, abhängig von der Entwicklung regulatorischer Rahmenbedingungen und der Lokalisierung der Lieferkette.
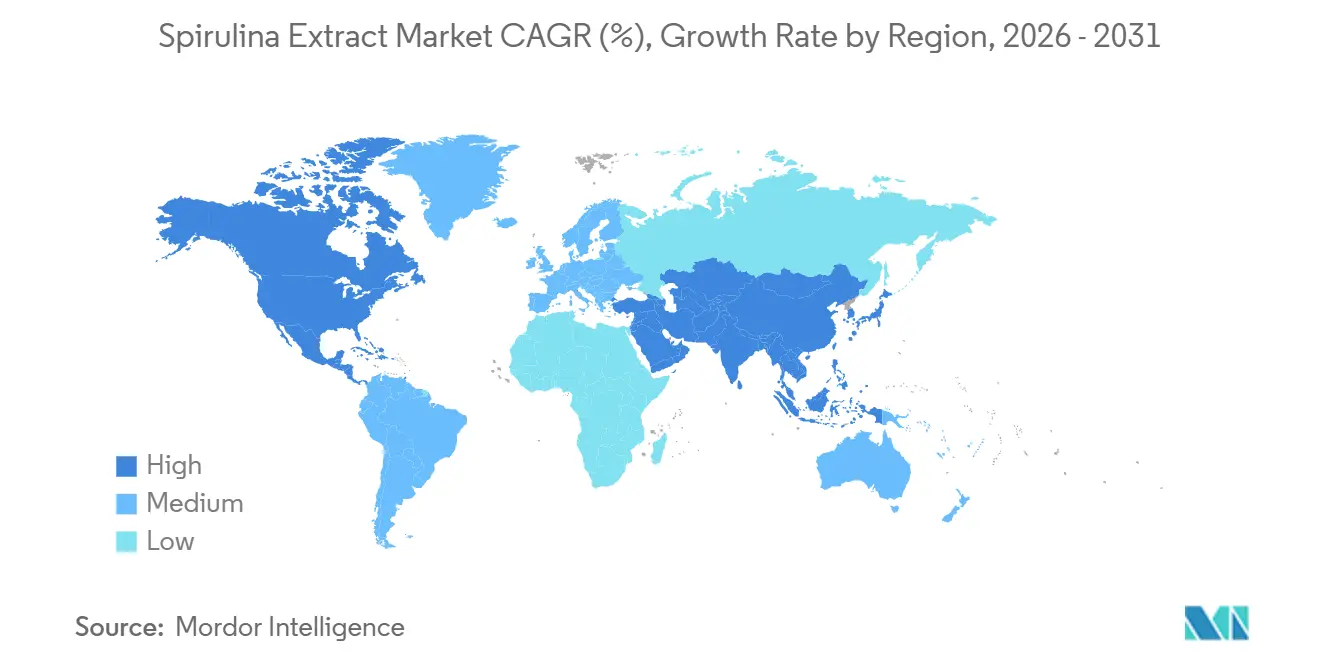
Regionale Ausgaben
Alle Regionen
Regulatorisches Umfeld
Die Regulierung von Spirulina-Extrakt ist an Rahmenwerke für Farbzusatzstoffe und neuartige Lebensmittel gebunden, die bestimmen, wo Phycocyanin eingesetzt werden kann, und die erforderlichen Qualitätsspezifikationen festlegen. In den Vereinigten Staaten ist Spirulina-Extrakt als von der Zertifizierung befreiter Farbzusatzstoff gelistet, und die FDA hat die Zulassungen für den Einsatz in Getränken durch eine im Februar 2026 veröffentlichte endgültige Verordnung erweitert, wodurch die Anwendung in kohlensäurehaltigen und stillen Getränken unter festgelegten Verwendungsbedingungen ausgeweitet wurde.
International listet der Codex Spirulina-Extrakt (INS 134) im General Standard for Food Additives unter GMP, was die grenzüberschreitende Formulierung unterstützt, sofern lokale Anforderungen mit den Codex-Referenzen übereinstimmen. Auch Qualitäts- und Kontaminantenkontrollen wurden expliziter: Die JECFA aktualisierte 2022 die Spezifikationen, einschließlich Identitätstests und Gesamt-Microcystin-Tests, was die Dokumentations- und Prüflast für Exporteure und Auftragshersteller erhöht, die regulierte Lebensmittel- und Nahrungsergänzungsmittelanwendungen belieferen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Stammauswahl und dem Anbau (offene Teiche oder geschlossene Photobioreaktoren), geht dann zur Ernte und Entwässerung über, zur Trocknung zu Biomasse, und setzt sich fort mit wässriger Extraktion und nachgeschalteter Klärung, Konzentrierung und Verpackung in Pulver- oder Flüssigformate. Von dort aus unterstützen Zutatendistributoren und Anwendungslabore Markeninhaber und Auftragshersteller, die Lebensmittel und Getränke, Nahrungsergänzungsmittel, Kosmetik und Tierfutter bedienen. Integrierte Hersteller und Formulierungsspezialisten beeinflussen die Spezifikationen für Stabilität, Geschmacksmaskierung und Kennzeichnung.
Kosten- und Qualitätsengpässe konzentrieren sich auf die Anbaukontrolle und die Extraktionsausbeute, einschließlich energieintensiver Trocknung, Biomasseverlusten während der Ernte und Chargenvariabilität, die durch Temperatur und Wasserqualität bedingt ist. Diese Faktoren beeinflussen sowohl die Phycocyanin-Konzentration als auch das Kontaminationsrisiko. Technologieentscheidungen wie Photobioreaktoren, gepulste elektrische Feldextraktion und Mikroverkapselung fallen zunehmend in die Ebene der Midstream-Verarbeiter, während Compliance-Aufgaben, einschließlich der Einhaltung der FDA-Anforderungen an Farbzusatzstoffe und der von der JECFA referenzierten Microcystin-Spezifikationen, zusätzliche Prüf-, Rückverfolgbarkeits- und Chargenfreigabeschritte erfordern, die Anbieter mit etablierten QA/QC- und regulatorischen Fähigkeiten tendenziell begünstigen.
Wettbewerbslandschaft
Marktkonzentration
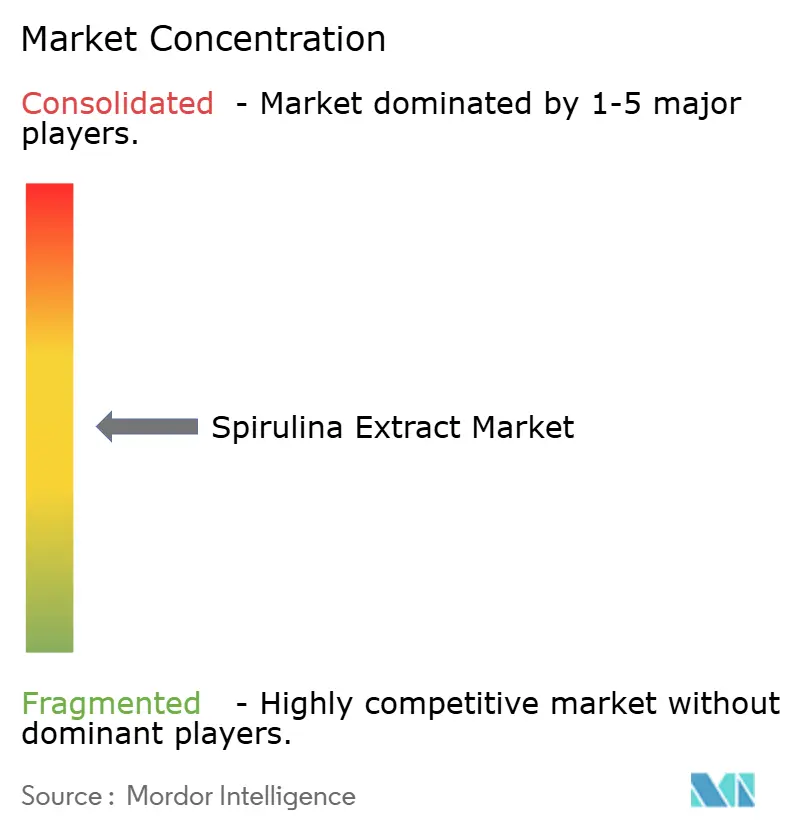
Der Spirulina-Extrakt-Markt ist mäßig konsolidiert, ohne dominante Akteure und mit 15–20 kommerziell bedeutenden Produzenten in Nordamerika, Europa und dem asiatisch-pazifischen Raum. Strategische Muster konzentrieren sich auf drei Achsen: vertikale Integration in Anbau und Extraktion, geografische Expansion in wachstumsstarke Regionen und Technologiepartnerschaften zur Lösung von Stabilitätsproblemen. Die Investition der DIC Corporation in Höhe von 9 Millionen USD in ihre Earthrise- und Hainan-Anlagen verdeutlicht die Kapitalintensität, die erforderlich ist, um Kostenwettbewerbsfähigkeit zu erreichen, während der Fokus der GNT Group auf anwendungsspezifische Formulierungen – belegt durch ihre temperatur- und säurestabilisierten EXBERRY-Pulver – den Wert technischer Differenzierung in einem Markt demonstriert, in dem die Qualität der Rohstoffe allein nicht ausreicht.
Marktlücken bestehen in der pharmazeutischen Produktion, wo die Nachfrage nach Phycocyanin-Reinheit von >95 % das Angebot um schätzungsweise 30–40 % übersteigt, sowie in Verkapselungstechnologien, die die Haltbarkeit ohne prohibitive Kostensteigerungen verlängern können. Kleinere asiatische Produzenten, insbesondere in China und Indien, stören die Preisstrukturen, indem sie Spirulina-Extrakt mit einem Preisnachlass von 20–30 % gegenüber etablierten westlichen Marken anbieten, obwohl inkonsistente Phycocyanin-Konzentrationen und Kontaminationsrisiken ihre Durchdringung in regulierten Pharma- und Säuglingsnahrungssegmenten begrenzen.
Die Patentaktivität konzentriert sich auf Extraktions- und Stabilisierungsmethoden: Eine Überprüfung der USPTO-Einreichungen aus den Jahren 2024–2025 zeigt 18 Patente im Zusammenhang mit Mikroverkapselung und 12 Patente zur Photobioreaktor-Konstruktion, was darauf hindeutet, dass Prozessinnovation und nicht die Rohstoffbeschaffung das primäre Wettbewerbsfeld ist, so das United States Patent and Trademark Office (USPTO). Die Einhaltung regulatorischer Anforderungen bleibt ein Differenzierungsmerkmal, wobei die FDA-GRAS-Zertifizierung und die EFSA-Zulassung als neuartiges Lebensmittel als faktische Markteintrittsbarrieren fungieren, die etablierte Unternehmen mit bewährten Regulierungskompetenzen gegenüber Neueinsteigern begünstigen, denen die Ressourcen fehlen, um mehrjährige Genehmigungsverfahren zu durchlaufen.
Marktführer im Spirulina-Extrakt-Bereich
-
Cyanotech Corporation
-
Dohler Group
-
Chr Hansen A/S
-
DIC Corporation
-
Givaudan SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Spirulina-Extrakt-Markt Unternehmen in diesem Bericht
- Cyanotech Corporation
- DIC Corporation
- GNT Group (EXBERRY)
- Fraken Biochem Co.
- Bluetec Naturals Co.
- Nan Pao International Biotech
- Zhejiang Binmei Biotechnology Co.
- Phycom BV
- Japan Algae Co. Ltd.
- Fuqing King Dnarmsa Spirulina Co.
- Dongtai City Spirulina Bio‑Engineering Co.
- E.I.D. Parry (India) Ltd.
- BASF SE
- DSM‑Firmenich
- Sensient Technologies Corp.
- Döhler Group
- Chr. Hansen A/S
- PhytoHealth Corp.
- Algatechnologies Ltd.
- Earthrise Nutritionals LLC
Marktchancen und Zukunftsaussichten
Die FDA-Erweiterung im Februar 2026 für Spirulina-Extrakt in Getränken erweitert den Umformulierungsspielraum für natürliche Blautöne, insbesondere für multinationale Getränkeportfolios, die sich zuvor auf FD&C Blue No. 1 in Produkten mit niedrigem pH-Wert stützten. Da stabilisierte Spirulina-Formate bereits die Umstellungszeiten für Farbstoffe bei großen Markeninhabern verkürzt haben, konzentriert sich die Nachfrage auf anwendungsfertige Systeme, einschließlich Säure- und Hitzestabilität sowie Lichtschutz, sowie auf flüssige Lösungen, die die Handhabungszeit für Anlagen verkürzen und Linienversuche beschleunigen.
Auf der Angebotsseite zeigen sich Chancen bei Kapazitätserweiterungen und Auftragsfertigung, da Hersteller darauf abzielen, konsistente Pigmentqualität in großem Maßstab zu liefern. Zu den jüngsten Signalen zählen Partnerschaften im Jahr 2026 und der Ausbau kontrollierter Umgebungen mit Fokus auf geografische Diversifizierung über etablierte Standorte hinaus, wie etwa die Zusammenarbeit von Arborea und Vita Actives zur Skalierung von BioSolar Spirulina für Lebensmittel- und Getränkeanwendungen sowie der stufenweise Ausbau einer Spirulina-Anlage in Bao Loc, Vietnam (Phase eins abgeschlossen, mit weiteren geplanten Kapazitäten). Da Käufer die Anforderungen an Kontaminanten und Konsistenz verschärfen, können Anbieter, die validierte Tests, einschließlich Microcystin-Kontrollen, pharmagerechte Aufreinigung sowie Verkapselungs- und Verpackungslösungen zur Verlängerung der Haltbarkeit anbieten, sich über die Rohbiomasse als Massengut hinaus differenzieren.
Neueste Industrielle Entwicklungen in Spirulina-Extrakt-Markt
- Juni 2026: DIC Corporation brachte SACRANEX Powder weltweit auf den Markt, ein hochmolekulares Polysaccharid aus Aphanothece sacrum für Hautpflege- und Kosmetikformulierungen. Obwohl dies kein Spirulina-Pigment ist, verdeutlicht die Einführung die breitere, algenbasierte Zutatenplattform von DIC und stärkt ihre nachgelagerte Reichweite in die Körperpflege. Dies kann branchenübergreifendes Skalierungs- und Verarbeitungswissen unterstützen, das für Spirulina-Extrakt-Betriebe relevant ist.
- April 2026: Cyanotech Corporation unterzeichnete eine Vereinbarung über die kommerzielle Fertigung mit ZIVO Bioscience zur Kultivierung und Verarbeitung proprietärer Algenbiomasse in der Anlage von Cyanotech in Kona, Hawaii. Das Auftragsfertigungsmodell verbessert die Anlagenauslastung und zeigt, wie etablierte Mikroalgenproduzenten Anbau- und Verarbeitungsfähigkeiten monetarisieren, die der Spirulina-Biomasse- und Extraktproduktion nahestehen.
- April 2025: DIC Corporation nahm über ihre Tochtergesellschaft Earthrise Nutritionals den Betrieb einer neuen Anlage zur Kultivierung essbarer Algen in Kalifornien auf, um Smart Farming für die Spirulina-Produktion voranzutreiben. Die Anlage stärkt die inländische Versorgung und Prozesskontrolle für Spirulina-Rohstoffe in Lebensmittelqualität und unterstützt Kunden, die Rückverfolgbarkeit und gleichbleibende Qualität priorisieren.
Spirulina-Extrakt-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Spirulina-Extrakt-Markt als Umsatz definiert, der aus spirulinabezogenen Extrakten erzielt wird, die als Zutaten verkauft werden. Die Abdeckung umfasst die gängigen kommerziellen Formen, die für Färbe- und Funktionszwecke in verschiedenen Endanwendungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind fertige Verbrauchermarkenprodukte, bei denen Spirulina-Extrakt nur eine von vielen Zutaten ist, sowie rohe Spirulina-Biomasse, die ohne Extraktverarbeitung verkauft wird.
Segmentierungsübersicht
- Nach Kategorie
- Pulver
- Flüssigkeit
- Sonstige
- Nach Anwendung
- Lebensmittel und Getränke
- Pharmazeutika
- Tierfutter
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Vereinigte Arabische Emirate
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit dem Aufbau eines klaren Überblicks über Angebot, Nachfrage und Vorschriften, die spirulinabezogene Extrakte beeinflussen, und der anschließenden Zuordnung dieser Signale zur Wertschöpfungskette der Zutaten. Öffentliche Quellen wurden genutzt, um den Kontext zu verankern, beispielsweise Informationen zu Lebensmittelzusatzstoffen und Kennzeichnungen von Regulierungsbehörden wie der US-amerikanischen FDA, Agrar- und Handelsstatistiken aus Quellen wie FAOSTAT und UN Comtrade sowie wissenschaftliche Literatur, die Extraktionsausbeuten und Pigmentstabilität erläutert (zum Beispiel aus begutachteten Fachzeitschriften).
Wir haben außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen ausgewertet, um Kapazitätserweiterungen, Anwendungsstarts und Preisentwicklungen nach Form zu verstehen. Zur Gegenprüfung der Gesamtwerte stützten wir uns auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie sendungsbezogene Handelsübersichten, wo relevant. Dies half dabei, das Tempo neuer Produktaktivitäten und Handelsbewegungen zu validieren. Die hier aufgeführten Desk-Research-Quellen sind nur illustrativ; es wurden auch viele weitere öffentliche Referenzen herangezogen, um Datenpunkte zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Fragebögen mit Zutatenzulieferern, Distributoren, Formulierern sowie Beschaffungs- oder Qualitätsteams von Endverbrauchern, damit wichtige Annahmen in klaren Begriffen validiert werden konnten. Da die Nachfrage global ist, wurden Beiträge aus den wichtigsten Verbrauchs- und Produktionsregionen gesammelt, und Nachfassaktionen wurden durchgeführt, wenn Annahmen zu Preisen, Ausbeuten oder Anwendungsmix eine große Streuung aufwiesen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 13 % | APAC: 38 % |
| Mittlere Ebene: 61 % | Funktions-/Bereichsleiter: 42 % | EMEA: 35 % |
| Kleinere Akteure: 14 % | Manager: 45 % | Amerika: 27 % |
Marktgröße und Prognose
Die Größenbestimmung wurde unter Verwendung einer Kombination aus Top-down- und Bottom-up-Logik aufgebaut. Die Top-down-Ebene rekonstruiert den Nachfragepool aus der Akzeptanz auf Anwendungsebene und der Verwendung von Zutaten und wandelt ihn dann mithilfe beobachteter Preisspannen in Werte um. Um das Modell praktikabel zu halten, stützten wir uns auf Marktcharakteristika wie die Aufteilung der Nachfrage auf Lebensmittel und Getränke, Pharmazeutika und Tierfutter, den Anteil von Pulver- gegenüber Flüssigformaten, typische Einschlussraten nach Anwendung sowie die durch Reinheit und Farbintensität bedingte Preisspanne.
Diese Gesamtwerte wurden anschließend mithilfe selektiver Bottom-up-Annäherungen bestätigt, beispielsweise durch Stichproben von Zulieferer- und Distributorumsätzen, wo Offenlegungen vorliegen. Wir verwendeten Volumen-zu-Wert-Umrechnungen mit realistischen Durchschnittsverkaufspreis-Bändern und führten Kanalprüfungen durch, um festzustellen, wie viel als pigmentgeführter Extrakt gegenüber breiteren Extraktmischungen verkauft wird. Wenn die Offenlegung durch Zulieferer begrenzt war, wurden Lücken mithilfe regionaler Handelsbewegungen und Kapazitätssignale als Leitplanken geschlossen und dieselben Annahmen anschließend durch primäres Feedback auf den Prüfstand gestellt. Prognosen wurden mithilfe einer Szenarioanalyse entwickelt, die an Anwendungsdurchdringung, regulatorische Akzeptanz für natürliche Farben, Kapazitätserweiterungen und die erwartete Entwicklung der Durchschnittsverkaufspreise geknüpft ist, wobei der endgültige Pfad auf das ausgerichtet wurde, was die Befragten im Prognosezeitraum als realistisch erachteten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte schrittweise, beginnend mit der Überprüfung der internen Konsistenz über Volumen, Preis und Anwendungsmix, gefolgt vom Abgleich der Ergebnisse mit unabhängigen Signalen wie Handelsrichtung, Kapazitätsankündigungen und beobachteten Preisbewegungen. Ausreißer wurden von einem zweiten Analysten überprüft, und Nachfolgegespräche wurden ausgelöst, wenn eine einzelne Annahme den Gesamtmarkt wesentlich veränderte.
Berichte werden in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn bedeutende Ereignisse eintreten, wie regulatorische Änderungen oder wesentliche Kapazitätsverschiebungen. Vor der Auslieferung führen wir einen abschließenden Überprüfungsdurchlauf durch, um zu bestätigen, dass die neuesten Datenpunkte berücksichtigt sind und dass die Darstellung und die Zahlen noch mit der aktuellen Marktrealität übereinstimmen.
Schätzung des Spirulina-Extrakt-Markts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Spirulina-Extrakt stimmen nicht immer überein, da verschiedene Studien unterschiedliche Dinge zählen, unterschiedliche Basisjahre verwenden und unterschiedliche Preislogiken auf Extraktqualitäten und -formen anwenden. Die Streuung nimmt auch zu, wenn eine Schätzung stark auf einer einzigen Endverbrauchserzählung basiert, während eine andere mehrere Nachfragepools ausbalanciert.
Die Hauptlücke ergibt sich daraus, ob der Umsatz auf der Ebene des Zutatenextrakts gezählt wird oder ob Teile des Fertigproduktwertes einbezogen werden. Mordor Intelligence behandelt den Markt als Zutatenverkäufe, die an Extraktformen und Anwendungsnutzung geknüpft sind, und nicht als Einzelhandelsumsatz von Produkten. Unterschiede entstehen auch dadurch, wie reinheitsbedingte Durchschnittsverkaufspreise fortgeschrieben werden, wie schnell eine regulatorisch bedingte Akzeptanz in Getränken und Nahrungsergänzungsmitteln angenommen wird und ob Währungszeitpunkt und Inflation konsistent über Regionen hinweg angewendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,62 Milliarden USD (2025) | |
| Branchenbericht A | 0,53 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und scheint einen engeren Wertpool anzuwenden, was vorkommen kann, wenn Anwendungsfälle für Lebensmittelfarben oder Nicht-Lebensmittelanwendungen untergewichtet werden und wenn Preisspannen über Qualitätsstufen hinweg konservativ gehalten werden. |
| Marktstudie B | 0,53 Milliarden USD (2024) | Verwendet 2024 als Basis und schließt wahrscheinlich eine andere Mischung aus Extraktdefinitionen und Preisannahmen nach Kanal ein, was die Gesamtwerte verschieben kann, wenn Flüssig- gegenüber Pulveraufteilungen und Reinheitsprämien unterschiedlich behandelt werden. |
Insgesamt zeigt der Vergleich, dass Umfangsentscheidungen (Zutatenwert gegenüber nachgelagertem Wert), die Auswahl des Basisjahres und die Art und Weise, wie Durchschnittsverkaufspreise und Anwendungsmix modelliert werden, den Großteil der Unterschiede erklären. Indem der Marktgesamtwert auf eine klare nutzungsbasierte Volumenlogik und realistische Preisspannen zurückgeführt wird, bleibt die Schätzung nachvollziehbar und lässt sich leichter neu erstellen, wenn Annahmen aktualisiert werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß war der globale Spirulina-Extrakt-Markt im Jahr 2026?
Die Spirulina-Extrakt-Marktgröße wird im Jahr 2025 auf 0,62 Milliarden USD geschätzt.
Welche Kategorie führt die aktuelle Nachfrage nach Spirulina-Extrakt an?
Pulverformate dominieren mit einem Umsatzanteil von 78,11 % dank langer Haltbarkeit und Logistikeffizienz.
Welche Region verzeichnet das schnellste Nachfragewachstum?
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 11,91 % wachsen, da China und Indien die Photobioreaktor-Produktion ausbauen.
Warum steigen Getränkehersteller auf Spirulina-Extrakt um?
Die FDA-Genehmigung vom Februar 2026 beseitigte regulatorische Barrieren, und neue stabile Pulver ermöglichen lebhafte Farben in Getränken mit niedrigem pH-Wert ohne synthetische Zusatzstoffe.
Was ist die größte Kostenherausforderung für Produzenten?
Anbau und hochreine Extraktion treiben die Betriebskosten in die Höhe und halten natürliche Pigmente auf Anwendungsbasis 30–40 % über synthetischem Blau 1.