
Taille et Part du Marché de la Location de Chariots Élévateurs en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 478.41 Millions de dollars américains |
| Taille du Marché (2031) | 597.32 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 4.54 % |
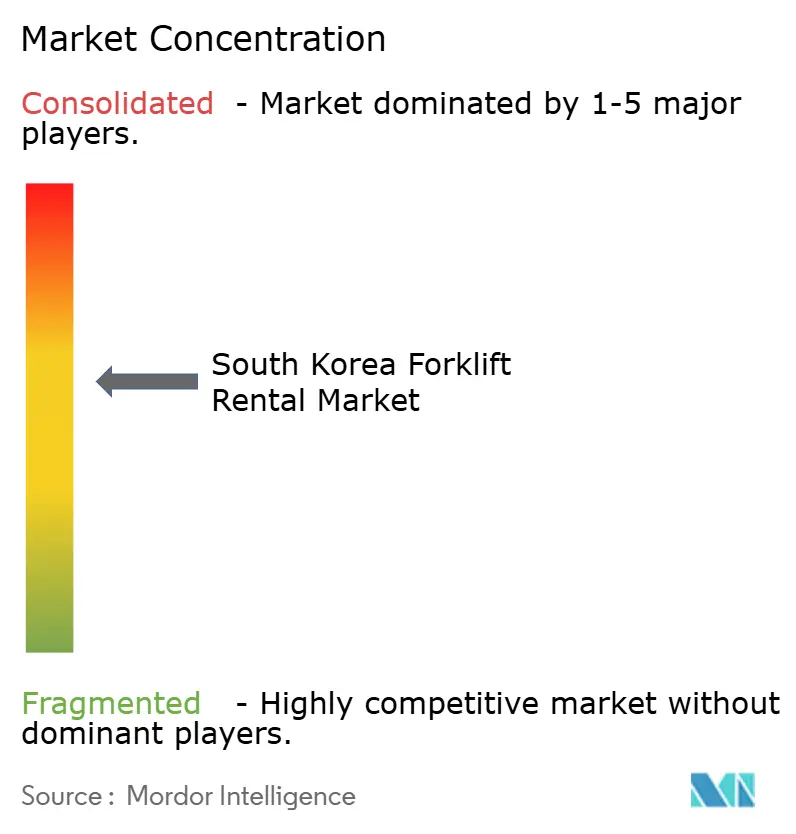
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Location de Chariots Élévateurs en Corée du Sud par Mordor Intelligence
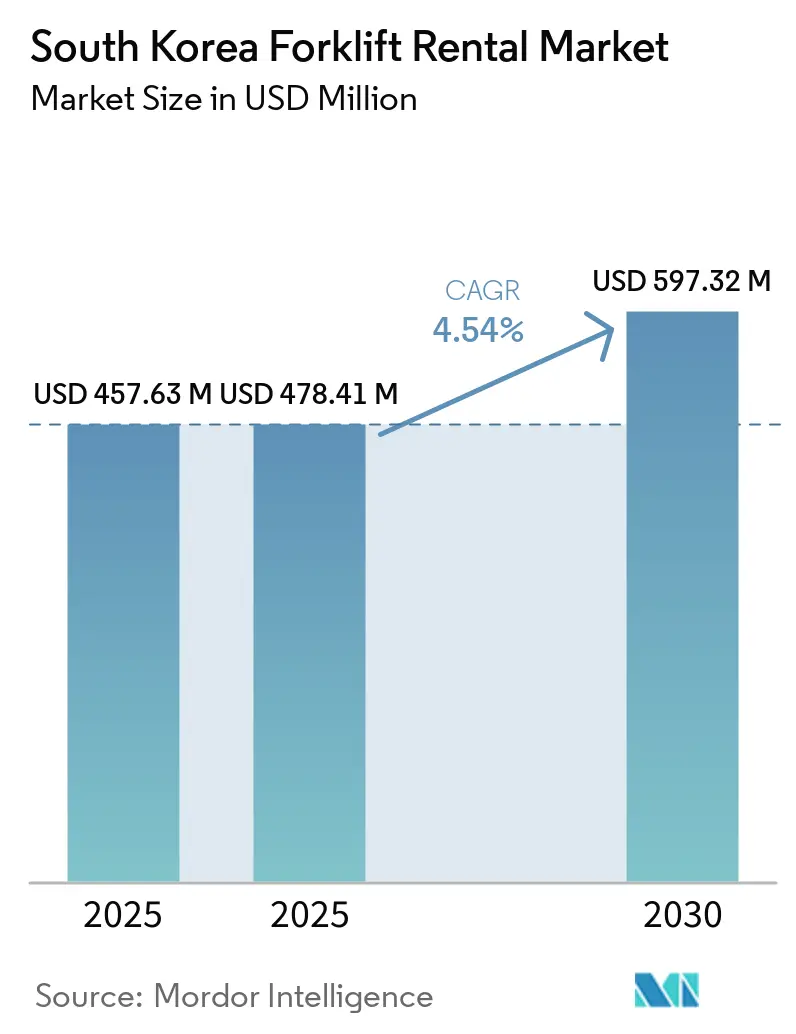
La taille du marché de la location de chariots élévateurs en Corée du Sud était évaluée à 457,63 millions USD en 2025 et devrait s'étendre de 478,41 millions USD en 2026 pour atteindre 597,32 millions USD d'ici 2031, enregistrant un TCAC de 4,54 % entre 2026 et 2031. La demande continue de s'orienter vers la location, car les pics du commerce électronique, les subventions zéro émission et la télématique intégrée rendent les flottes flexibles moins coûteuses et plus faciles à gérer que les camions en propriété. Les contrats de location s'allongent parallèlement aux plateformes d'analyse des équipementiers qui réduisent les temps d'arrêt et transfèrent le risque des utilisateurs finaux. Sur le plan régional, la zone capitale de Séoul représente la plus grande part de la valeur du marché. La région Busan-Ulsan-Daegu devrait connaître la croissance la plus rapide, portée par les investissements dans les ports, les aéroports et les infrastructures liées aux véhicules électriques.
Principaux Enseignements du Rapport
- Par capacité de charge, les unités de moins de 3,5 tonnes représentaient 45,14 % de la taille du marché de la location de chariots élévateurs en Corée du Sud en 2025 et devraient afficher un CAGR de 4,57 % jusqu'en 2031.
- Par durée de location, les contrats à court terme représentaient 51,27 % de la taille du marché de la location de chariots élévateurs en Corée du Sud en 2025 ; les baux à long terme devraient croître à un CAGR de 4,55 % entre 2026 et 2031.
- Par source d'énergie, les unités électriques représentaient 58,35 % du marché de la location de chariots élévateurs en Corée du Sud en 2025 et devraient croître à un CAGR de 4,61 % jusqu'en 2031.
- Par classe, la classe III détenait la plus grande part avec 34,11 % de la taille du marché de la location de chariots élévateurs en Corée du Sud en 2025, tandis que les chariots élévateurs électriques à conducteur porté de classe I devraient afficher la croissance la plus rapide avec un CAGR de 4,64 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'entreposage et la logistique détenaient 37,65 % de la part du marché de la location de chariots élévateurs en Corée du Sud en 2025 et devraient croître à un CAGR de 4,67 % jusqu'en 2031.
- Par géographie, la zone capitale de Séoul était en tête avec 56,27 % de la part du marché de la location de chariots élévateurs en Corée du Sud en 2025, tandis que la région de Gyeongsang devrait se développer à un CAGR de 4,68 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché de la Location de Chariots Élévateurs en Corée du Sud
Analyse de l'Impact des Facteurs Moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'Entreposage pour le Commerce Électronique | +1.2% | Région capitale de Séoul, Région de Gyeongsang (Daegu) | Moyen terme (2 à 4 ans) |
| Incitations gouvernementales pour les équipements logistiques zéro émission | +0.9% | National, avec des gains précoces à Séoul, Incheon, Ulsan | Court terme (≤ 2 ans) |
| Construction croissante de centres logistiques intelligents | +0.8% | Région capitale de Séoul, Région de Chungcheong (Gumi), Région de Gyeongsang | Moyen terme (2-4 ans) |
| Les programmes de location à long terme soutenus par les équipementiers améliorent l'utilisation des flottes | +0.7% | National, concentré à Séoul, Busan, Ulsan | Long terme (≥ 4 ans) |
| Les plateformes d'analyse après-vente réduisent les coûts totaux du cycle de vie de la location | +0.5% | Région capitale de Séoul, Région de Gyeongsang | Moyen terme (2 à 4 ans) |
| Le vieillissement de la main-d'œuvre accélère le passage à la location avec des technologies d'assistance à l'opérateur | +0.4% | National, particulièrement dans les pôles de construction et de fabrication | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion de l'entreposage pour le commerce électronique stimule la demande de location en période de pointe
Les centres de distribution de Coupang à Jecheon (538 millions USD) et à Daegu (385 millions USD) créent de fortes pointes saisonnières qui favorisent les locations mensuelles de chariots élévateurs plutôt que la propriété. Des détaillants tels que Daiso externalisent désormais à la fois l'automatisation et les camions auprès de sociétés de location qui associent la télématique à des logiciels, augmentant ainsi les coûts de changement de fournisseur une fois les données stockées dans le cloud du prestataire. La part de 56,27 % de la zone capitale de Séoul en 2025 reflète cette densité d'entreposage, mais le projet du port de Busan de plus que doubler sa capacité à 39,66 millions d'EVP orientera les nouvelles locations vers le sud. Lorsque les utilisateurs expérimentent la flexibilité des contrats ponctuels durant les semaines de pointe, beaucoup optent pour des baux annuels plutôt que de revenir à des achats en immobilisations.
Incitations gouvernementales pour les équipements logistiques zéro émission (chariots élévateurs électriques et à hydrogène)
Les subventions publiques allant jusqu'à 7 692 USD par unité électrique et jusqu'à 123 077 USD pour les chariots élévateurs à hydrogène réduisent les coûts d'acquisition pour les flottes de location et permettent aux bailleurs de proposer des tarifs compétitifs. Ces incitations améliorent le modèle économique de l'électrification des flottes en abaissant les besoins en capital initial, qui demeure un obstacle majeur pour les opérateurs de location gérant de grands portefeuilles d'équipements. Doosan Bobcat et Korea Logis Pool ont déjà déployé des camions à hydrogène à Gwangyang, montrant que les subventions sont passées des programmes pilotes à un déploiement commercial plus large. Cette transition témoigne d'une confiance croissante dans les technologies de chariots élévateurs à faibles émissions dans les applications logistiques et industrielles. Les valeurs résiduelles restant élevées, les prestataires peuvent louer des unités électriques sur des cycles plus courts tout en récupérant leurs investissements, ce qui leur permet de renouveler les flottes plus fréquemment tout en maintenant leur rentabilité.
Construction croissante de centres logistiques intelligents dans le cadre du New Deal coréen
Des projets tels que le Centre Intelligent du Port d'Incheon et le Centre Logistique Conjoint Intelligent de Gumi utilisent des allées étroites et des rayonnages en hauteur pour maximiser la densité de stockage, obligeant les opérateurs à déployer des chariots rétractables électriques capables de fonctionner dans des espaces de moins de 2 m de large tout en maintenant une manutention efficace des palettes en hauteur. Cet environnement d'exploitation accroît le besoin d'équipements compacts, maniables et alimentés par batterie, capables de soutenir des opérations d'entrepôt à haut débit. Les sociétés de location facturent des suppléments pour les équipements connectés qui s'intègrent aux systèmes de gestion d'entrepôt, permettant le suivi de flotte, la surveillance de l'utilisation et une meilleure coordination des flux de travail en entrepôt, stimulant ainsi la demande de chariots de classe I. Le budget d'automatisation à long terme de 96,31 milliards USD du Hyundai Motor Group indique une adoption accrue du stockage vertical dans les parcs fournisseurs, renforçant l'évolution de la composition de la flotte vers des chariots élévateurs électriques à conducteur porté agiles capables de soutenir des opérations logistiques automatisées et optimisées en termes d'espace.
Les programmes de location à long terme soutenus par les équipementiers améliorent l'utilisation des flottes
Doosan Bobcat, Hyundai Material Handling et Toyota Material Handling Korea associent la télématique, la maintenance prédictive et la formation des opérateurs dans des contrats de 3 à 5 ans pour renforcer la fidélisation des clients et créer des revenus de services récurrents. Ces offres intégrées permettent aux gestionnaires de flottes de surveiller les performances des équipements, de planifier la maintenance avant les pannes et d'améliorer l'efficacité des opérateurs grâce à une formation structurée. Lotte Rental indique que les conversions lithium-électrique réduisent les coûts de carburant des clients de 385 à 462 USD par camion et par mois, offrant un retour sur investissement quantifiable qui encourage les utilisateurs à s'engager sur des durées de contrat plus longues. Grâce à une maintenance pilotée par les données, les fournisseurs transforment la maintenance d'un centre de coûts en levier de marge, tandis que les clients réduisent le risque de temps d'arrêt, améliorent la fiabilité de la flotte et obtiennent une meilleure visibilité sur les coûts d'exploitation.
Analyse de l'Impact des Facteurs Limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les pénuries dans la chaîne d'approvisionnement limitent la disponibilité de nouveaux chariots élévateurs pour les flottes de location | -0.6% | National, particulièrement dans les régions de Séoul et de Gyeongsang | Court terme (≤ 2 ans) |
| Les prix élevés de l'électricité réduisent l'écart de coût total de possession par rapport aux locations à moteur à combustion interne | -0.4% | National, plus prononcé dans la région capitale de Séoul | Moyen terme (2-4 ans) |
| Le réseau de concessionnaires fragmenté hors de Séoul-Incheon ralentit les délais d'intervention | -0.3% | Régions de Jeolla, Gangwon, Jeju | Long terme (≥ 4 ans) |
| Des réglementations de sécurité plus strictes augmentent les coûts de conformité | -0.3% | National, application concentrée à Séoul, Busan, Ulsan | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les Pénuries dans la Chaîne d'Approvisionnement Limitent la Disponibilité de Nouveaux Chariots Élévateurs pour les Flottes de Location
La Chine fournit près de 89 % des aimants permanents, tandis que le Japon fournit la plupart des réducteurs de précision, créant une base d'approvisionnement concentrée pour les composants critiques des chariots élévateurs électriques. En conséquence, les délais de livraison des chariots élévateurs électriques peuvent s'étendre à un an lorsque les frictions commerciales s'intensifient ou que les expéditions transfrontalières subissent des retards. Pendant les périodes de pointe, les sociétés de location doivent soit maintenir en service des unités diesel vieillissantes pour répondre à la demande des clients, soit refuser des contrats lorsque la disponibilité de la flotte est limitée, réduisant ainsi considérablement la croissance prévue. Les opérateurs ont réagi en signant des accords d'achat pluriannuels avec les équipementiers pour sécuriser les créneaux de production et la disponibilité des composants. Néanmoins, ces accords immobilisent le fonds de roulement, limitent la flexibilité des achats et augmentent la pression sur les acteurs plus petits[1].
Les Prix Élevés de l'Électricité Réduisent l'Écart de Coût Total de Possession par Rapport aux Locations à Moteur à Combustion Interne
Les tarifs industriels ont augmenté de 70 à 73 % entre 2022 et 2024, alourdissant les coûts d'exploitation des prestataires d'équipements et des utilisateurs finaux. Même avec la réduction tarifaire diurne prévue en 2026, les sites fonctionnant en équipe unique qui rechargent les équipements la nuit font face à une augmentation de 5,1 won/kWh, car leurs habitudes de recharge limitent les avantages des tarifs diurnes réduits. Les prestataires doivent soit absorber le coût supplémentaire, ce qui pèse sur les marges, soit augmenter les tarifs de location, ce qui réduit l'avantage économique des équipements électriques, notamment pour les clients du secteur de la construction sensibles aux coûts. Les subventions compensent encore ce frein et continuent de soutenir l'adoption des équipements électriques. Le risque demeure toutefois si de futures hausses des tarifs d'électricité dépassent le soutien des politiques publiques ou réduisent les économies à long terme attendues de l'électrification.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par capacité de charge : les unités compactes dominent la logistique urbaine
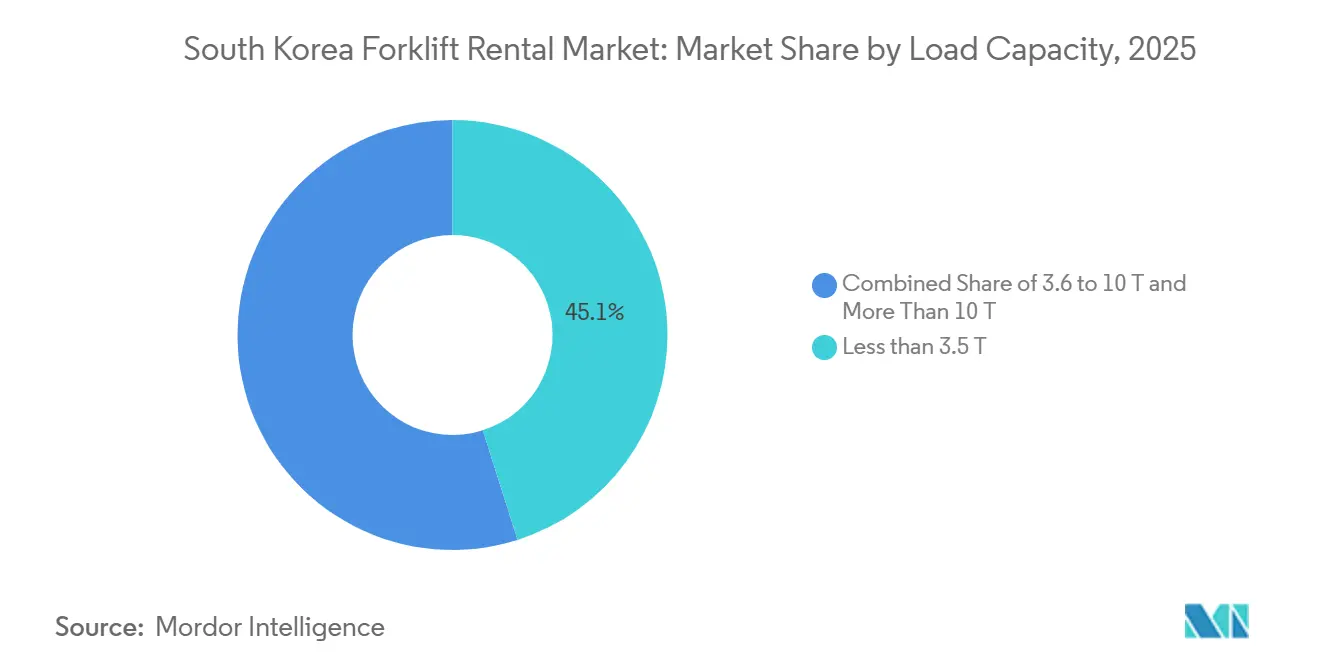
Les unités de moins de 3,5 tonnes représentaient 45,14 % de la part du marché de la location de chariots élévateurs en Corée du Sud en 2025 et devraient croître à un TCAC de 4,57 % jusqu'en 2031. Les installations de commerce électronique se développent rapidement, et les opérateurs d'entrepôts ont de plus en plus besoin de chariots compacts capables de naviguer dans des quais étroits et des allées aussi étroites que 2 mètres sans perturber le flux de travail. Les subventions gouvernementales offrent également les économies les plus importantes sur les petites unités électriques, faisant de ce segment le point d'entrée le plus pratique et le plus accessible pour l'adoption zéro émission dans les entreprises de toutes tailles.
Les installations industrielles, les ports et les aciéries continuent de nécessiter des chariots élévateurs de plus de 10 tonnes ; cependant, la pénétration de la location dans ce segment reste faible, car les opérateurs préfèrent posséder et contrôler directement les actifs de grande valeur. Le segment 3,6-10 tonnes fait face à une demande contrainte, les clients répartissant les cycles d'utilisation entre les petites unités électriques pour les opérations intérieures et les chariots élévateurs diesel lourds pour les travaux en cour. Cette répartition pratique des modes d'utilisation réduit le besoin de locations de gamme intermédiaire, laissant ce segment pris entre deux préférences opérationnelles clairement définies.

Par durée de location : la demande spot est en tête, les contrats à long terme gagnent du terrain
Les contrats à court terme de moins d'un mois représentaient 51,27 % de la part du marché de la location de chariots élévateurs en Corée du Sud en 2025, portés par l'activité du commerce électronique en période de pointe et la demande liée aux projets. Les détaillants et les opérateurs logistiques s'appuient sur ces arrangements pour gérer les pics de volume soudains sans s'engager dans des obligations financières à long terme. Parallèlement, la télématique intégrée et la maintenance prédictive rendent les contrats de 3 à 5 ans plus attractifs financièrement, ce segment devant croître à un TCAC de 4,55 % sur le marché de la location de chariots élévateurs en Corée du Sud.
Les locations à moyen terme entre un et douze mois perdent des parts de marché, les clients passant soit à des accords à long terme gérés une fois la demande stabilisée, soit revenant à des locations à court terme pour des besoins purement saisonniers. Ce segment intermédiaire ne parvient souvent pas à offrir la flexibilité de la location ponctuelle ni l'efficacité économique des engagements plus longs. Les prestataires préfèrent également les contrats plus longs, car les coûts d'acquisition des clients sont répartis sur davantage de factures, améliorant la prévisibilité globale des marges et réduisant la charge liée à l'intégration fréquente de nouveaux clients.
Par source d'énergie : la domination électrique s'accélère malgré les pressions tarifaires
Les chariots élévateurs électriques représentaient 58,35 % de la part du marché de la location de chariots élévateurs en Corée du Sud en 2025 et devraient croître à un TCAC de 4,61 %, soutenus par les subventions gouvernementales, les tarifs d'électricité diurnes réduits et les objectifs ESG des entreprises. Les gestionnaires de flotte trouvent de plus en plus l'économie simple : les données de Lotte Rental indiquent des économies mensuelles de carburant d'environ 400 USD par camion, ce qui soutient un retour sur investissement favorable pour les clients opérant en double ou triple équipe. À mesure que les coûts énergétiques augmentent et que le reporting en matière de durabilité devient une pratique standard, de plus en plus d'entreprises passent à l'électrique.
Les chariots élévateurs diesel et GPL restent pertinents pour les applications extérieures, où l'autonomie et la vitesse de ravitaillement comptent encore. Les unités à hydrogène gagnent du terrain dans les ports où l'échange de batteries ralentit le flux de conteneurs et où la continuité opérationnelle est critique. Dans l'ensemble, le segment des moteurs à combustion interne continue de perdre des parts de marché à mesure que l'électrification devient le choix par défaut pour les opérations intérieures et mixtes. Cela dit, les retards dans la chaîne d'approvisionnement en batteries restent une contrainte à court terme sur la croissance des flottes électriques, tempérant une transition par ailleurs régulière.
Par classe : la demande en allées étroites fait évoluer la composition vers la Classe I
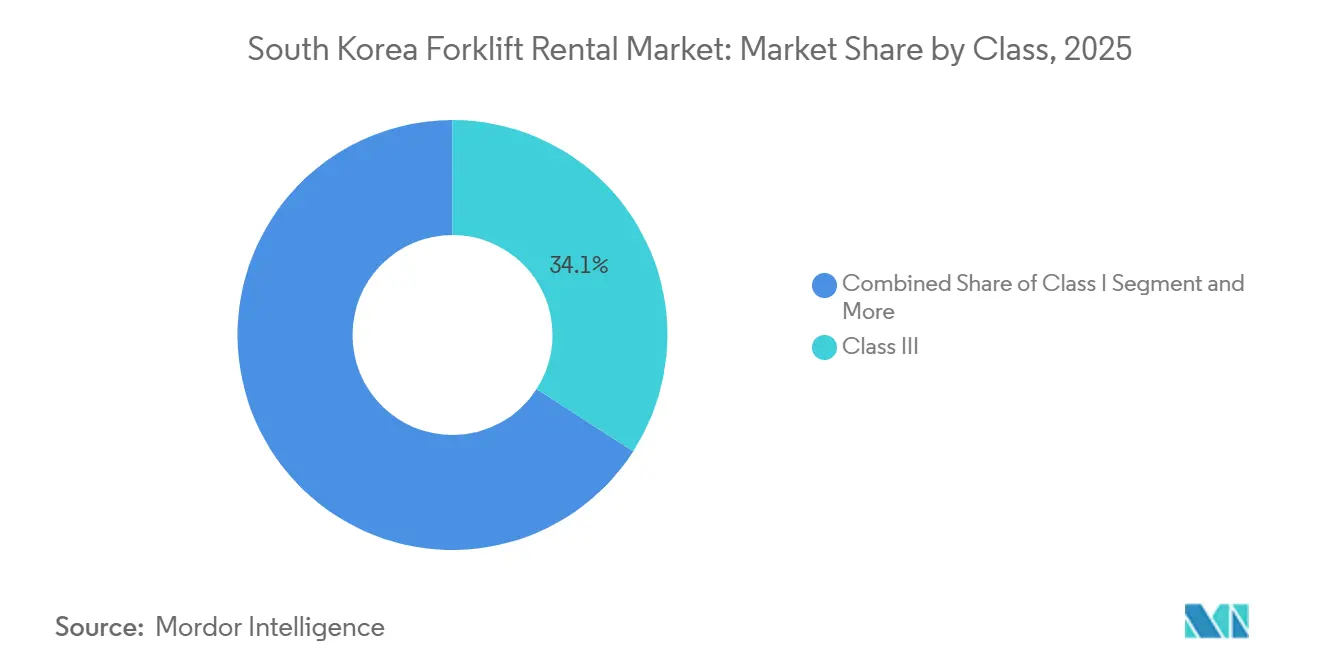
Les chariots à conducteur accompagnant de Classe III représentaient 34,11 % de la part du marché de la location de chariots élévateurs en Corée du Sud en 2025, reflétant leur utilisation généralisée dans le commerce de détail et les opérations d'entreposage léger. Les chariots élévateurs électriques à conducteur porté de Classe I devraient enregistrer le TCAC le plus rapide de 4,64 %, portés par les centres de distribution intelligents qui empilent des palettes jusqu'à 12 m de hauteur et fonctionnent avec des allées plus étroites. Les chariots à mât rétractable connectés s'intègrent aux systèmes de gestion d'entrepôt, permettant aux prestataires de location de facturer des tarifs premium et de garantir la disponibilité des équipements, ce qui en fait un choix de plus en plus privilégié par les opérateurs.
Les chariots élévateurs diesel à coussin et pneumatiques de Classe IV et V continuent de servir les cours et les chantiers de construction, où le terrain extérieur et les charges lourdes restent une réalité pratique. Cependant, leur part de marché diminue chaque année à mesure que les réglementations zéro émission se renforcent dans les zones urbaines. Les opérateurs évaluent de plus en plus les risques de conformité et les coûts de maintenance des moteurs plus anciens par rapport à la simplicité opérationnelle et aux dépenses prévisibles des flottes électriques gérées. Cette évolution remodèle progressivement la demande de location dans ces segments.
Par secteur d'utilisation finale : l'entreposage est en tête, la construction fait face à des contraintes de main-d'œuvre
L'entreposage et la logistique représentaient 37,65 % de la part du marché de la location de chariots élévateurs en Corée du Sud en 2025 et ont progressé à un TCAC de 4,67 %, portés par Coupang, Daiso et le fret entrant de semi-conducteurs. Les cycles rapides d'exécution du commerce électronique et une gestion des stocks plus stricte ont poussé les opérateurs à s'appuyer davantage sur des flottes de location plutôt que sur des équipements en propriété. La croissance de la construction est à la traîne malgré un déficit de 120 000 travailleurs, car de nombreux entrepreneurs préfèrent encore les achats directs pour les projets de longue durée, ralentissant la pénétration de la location dans ce segment.
L'expansion des véhicules électriques automobiles à Ulsan et Busan stimule la demande de locations spécialisées de batteries, les fabricants nécessitant des équipements répondant à des normes de manutention strictes. Les opérations de chaîne du froid alimentaire nécessitent des chariots élévateurs électriques mais font face à une pression sur les marges due à une capacité de stockage excédentaire, faisant du contrôle des coûts une préoccupation quotidienne pour les opérateurs. Les budgets aérospatiaux et de défense augmentent ; cependant, les réglementations en matière d'approvisionnement exigent des flottes certifiées ISO, favorisant les grands bailleurs disposant de solides pistes d'audit et de dossiers de conformité cohérents.
Analyse Géographique
La zone capitale de Séoul représentait 56,27 % de la part du marché de la location de chariots élévateurs en Corée du Sud en 2025, portée par des clusters de distribution denses liés aux opérations de puces Samsung et à la logistique de colis Coupang. La maturit des infrastructures de la région et sa haute densité opérationnelle en font l'ancrage naturel du marché des chariots élévateurs en Corée du Sud, et cette position est peu susceptible d'évoluer à court terme.
La région de Gyeongsang devrait enregistrer le CAGR le plus rapide de 4,68 % jusqu'en 2031. L'expansion du Port de Busan et le développement de l'Aéroport de Gadeokdo génèrent des volumes de fret soutenus, tandis que l'usine de véhicules électriques de Hyundai stimule la croissance dans les parcs fournisseurs associés. Les chariots élévateurs à hydrogène apparaissent ici en premier car les stations de ravitaillement sont intégrées aux projets de logistique portuaire [2]. Pour les opérateurs déjà actifs dans la région, cela crée un avantage pratique de premier entrant dans la manutention de matériaux alimentée à l'hydrogène.
La région de Chungcheong bénéficie du pôle de fabrication intelligente de Gumi, qui dessert les industries des semi-conducteurs et de l'électronique. Les régions de Jeolla, Gangwon et Jeju continuent d'être la traîne en raison de réseaux de concessionnaires limités qui ralentissent la prestation de services. Le vieillissement de la main-d'œuvre rurale accroît la demande de technologies d'assistance à l'opérateur ; cependant, la croissance du marché de la location dans ces zones dépend de la mise en place de dépôts de support locaux par les prestataires. Sans cet investissement, la demande restera insatisfaite, laissant un écart visible entre ce dont le marché a besoin et ce à quoi il peut accéder.
Paysage Concurrentiel
Le marché de la location de chariots élévateurs en Corée du Sud est modérément concentré, la plupart des entreprises détenant de faibles parts de marché. La concurrence est répartie entre les opérateurs nationaux, les bailleurs adossés aux équipementiers et les prestataires de location régionaux. Aucun acteur unique ne domine, et l'écart entre les opérateurs les plus grands et les plus petits reste suffisamment large pour maintenir un paysage concurrentiel diversifié. La répartition des parts de marché reflète la nature fragmentée de la demande dans des secteurs tels que la logistique, la fabrication et la construction, où les exigences des clients varient considérablement selon la région et l'application, permettant à des opérateurs de différentes tailles de coexister sans qu'un acteur n'établisse un avantage décisif sur les autres.
Les équipementiers tels que Doosan Bobcat et Hyundai Material Handling gagnent des parts au détriment des prestataires indépendants en proposant des baux directs à long terme intégrés à des analyses, un support de maintenance préventive et une surveillance des performances de flotte. La technologie est devenue un facteur de différenciation concurrentiel clé, les clients accordant la priorité à la sécurité, à la disponibilité et à l'efficacité opérationnelle. Des solutions telles que Nextcore IoT, les systèmes de vision SkyAutoNet et le positionnement Grow-Space confèrent un avantage aux opérateurs de grandes flottes, car ils peuvent absorber 3 000 USD par chariot en coûts de mise à niveau de sécurité et répartir ces investissements sur une base installée plus large. Les opérateurs plus petits, travaillant avec des marges plus serrées et moins d'actifs, peinent à suivre le rythme de l'adoption technologique sans compromettre leur rentabilité.
Les acteurs régionaux plus petits subissent des pressions en vertu de la loi sur la punition des accidents graves, qui accroît les exigences de conformité, augmente les coûts d'exploitation et favorise la consolidation parmi les opérateurs disposant de capitaux limités. Ceux qui ne peuvent pas répondre aux normes croissantes ont du mal à rester compétitifs de manière indépendante. Les projets pilotes à hydrogène à Gwangyang et Busan indiquent l'émergence d'un créneau premium où l'économie des subventions et les cycles d'utilisation portuaire s'alignent bien, en particulier pour les applications à forte utilisation. Pour les opérateurs prêts à investir tôt, les chariots élévateurs à énergie alternative offrent une voie de différenciation dans des segments où les équipements électriques conventionnels et GPL peuvent ne pas répondre pleinement aux exigences opérationnelles.
Leaders du Secteur de la Location de Chariots Élévateurs en Corée du Sud
-
AJ Networks
-
KION Group
-
Doosan Bobcat
-
Lotte Rental
-
Hyundai Material Handling
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Avril 2026 : La société allemande d'intralogistique Jungheinrich a lancé ses nouveaux chariots d'entrepôt intelligents AntOn by Jungheinrich en Corée du Sud lors de l'exposition KOREA MAT 2026 — une initiative visant à soutenir le développement d'un vaste réseau de location de distributeurs localisés. Le portefeuille de produits comprenait des chariots à mât rétractable lithium-ion, des chariots à palettes automatisés et des systèmes de gestion de flotte numérique avec des capacités avancées de télématique.
- Novembre 2024 : Doosan Bobcat, la ville de Gwangyang et Korea Logis Pool ont signé un protocole d'accord (MOU) pour la fourniture de chariots élévateurs à hydrogène, avec des services de location inclus dans le plan de déploiement.
- Octobre 2024 : Doosan Bobcat a acquis Doosan Mottrol, renforçant l'intégration verticale des composants hydrauliques pour ses gammes de chariots élévateurs et d'équipements de construction.
Périmètre du Rapport sur le Marché de la Location de Chariots Élévateurs en Corée du Sud
Le périmètre du rapport comprend la Capacité de charge (Moins de 3,5 T, 3,6 à 10 T et Plus de 10 T), la Durée de location (Court terme/Ponctuel, Moyen terme et Bail à long terme), la Source d'énergie (Électrique, Combustion interne (Diesel/GPL) et Hybride / Pile à combustible hydrogène), la Classe (Classe I, Classe II, Classe III, Classe IV et Classe V), le Secteur d'utilisation finale (Entreposage et logistique, Construction, Automobile, Alimentation et boissons, Aérospatiale et défense, et Autres (Commerce de détail, Pharmacie, etc.)), et la Région (Zone capitale de Séoul, Région du Gyeongsang, Région du Chungcheong, Région du Jeolla, et Gangwon et Jeju). Les prévisions de marché sont fournies en termes de valeur (USD).
| Moins de 3,5 T |
| 3,6 à 10 T |
| Plus de 10 T |
| Court terme / Ponctuel (moins d'1 mois) |
| Moyen terme (1 à 12 mois) |
| Crédit-bail à Long Terme (3 à 5 ans) |
| Électrique |
| Combustion Interne (Diesel/GPL) |
| Hybride / Pile à Combustible à Hydrogène |
| Classe I |
| Classe II |
| Classe III |
| Classe IV |
| Classe V |
| Entreposage et Logistique |
| Construction |
| Automobile |
| Alimentation et Boissons |
| Aérospatial et Défense |
| Autres (Commerce de Détail, Pharmacie, etc.) |
| Région Capitale de Séoul |
| Région de Gyeongsang (Busan, Ulsan, Daegu) |
| Région de Chungcheong |
| Région de Jeolla |
| Gangwon et Jeju |
| Par Capacité de Charge | Moins de 3,5 T |
| 3,6 à 10 T | |
| Plus de 10 T | |
| Par Durée de Location | Court terme / Ponctuel (moins d'1 mois) |
| Moyen terme (1 à 12 mois) | |
| Crédit-bail à Long Terme (3 à 5 ans) | |
| Par Source d'Énergie | Électrique |
| Combustion Interne (Diesel/GPL) | |
| Hybride / Pile à Combustible à Hydrogène | |
| Par Classe | Classe I |
| Classe II | |
| Classe III | |
| Classe IV | |
| Classe V | |
| Par Secteur d'Utilisation Finale | Entreposage et Logistique |
| Construction | |
| Automobile | |
| Alimentation et Boissons | |
| Aérospatial et Défense | |
| Autres (Commerce de Détail, Pharmacie, etc.) | |
| Par Région | Région Capitale de Séoul |
| Région de Gyeongsang (Busan, Ulsan, Daegu) | |
| Région de Chungcheong | |
| Région de Jeolla | |
| Gangwon et Jeju |
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché et quelles sont les perspectives de croissance du marché de la location de chariots élévateurs en Corée du Sud ?
La taille du marché de la location de chariots élévateurs en Corée du Sud était évaluée à 457,63 millions USD en 2025 et devrait s'étendre de 478,41 millions USD en 2026 pour atteindre 597,32 millions USD d'ici 2031, enregistrant un TCAC de 4,54 % entre 2026 et 2031.
Quels secteurs louent le plus de chariots élévateurs en 2025 ?
Les utilisateurs de l'entreposage et de la logistique représentaient 37,65 % de la demande en 2025 et devraient rester la plus grande base de clients jusqu'en 2031.
Comment les incitations gouvernementales influencent-elles les tarifs de location ?
Les subventions réduisent le coût en capital du bailleur, permettant aux prestataires de proposer des tarifs mensuels compétitifs tout en préservant leurs marges.
Quelle région devrait connaître la croissance la plus rapide pour les locations ?
La région du Gyeongsang, ancrée par le port de Busan et les projets de véhicules électriques d'Ulsan, devrait afficher un TCAC de 4,68 % jusqu'en 2031.
Quels facteurs les dirigeants prennent-ils en compte pour choisir entre la location et la propriété de chariots élévateurs ?
Les facteurs clés comprennent la flexibilité en période de pointe, la télématique intégrée pour les garanties de disponibilité, la conformité aux réglementations zéro émission et l'évitement des dépenses d'investissement initiales importantes.
Quels éléments les dirigeants prennent-ils en compte pour choisir entre la location et la propriété de chariots élévateurs ?
Les facteurs clés comprennent la flexibilité en période de pointe, la télématique intégrée pour les garanties de disponibilité, la conformité aux règles zéro émission et l'évitement d'importantes dépenses d'investissement initiales.