
Taille et part du marché des technologies financières de Singapour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 12.05 Milliards de dollars |
| Taille du Marché (2026) | 13.97 Milliards de dollars |
| Taille du Marché (2031) | 29.22 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 15.90 % |
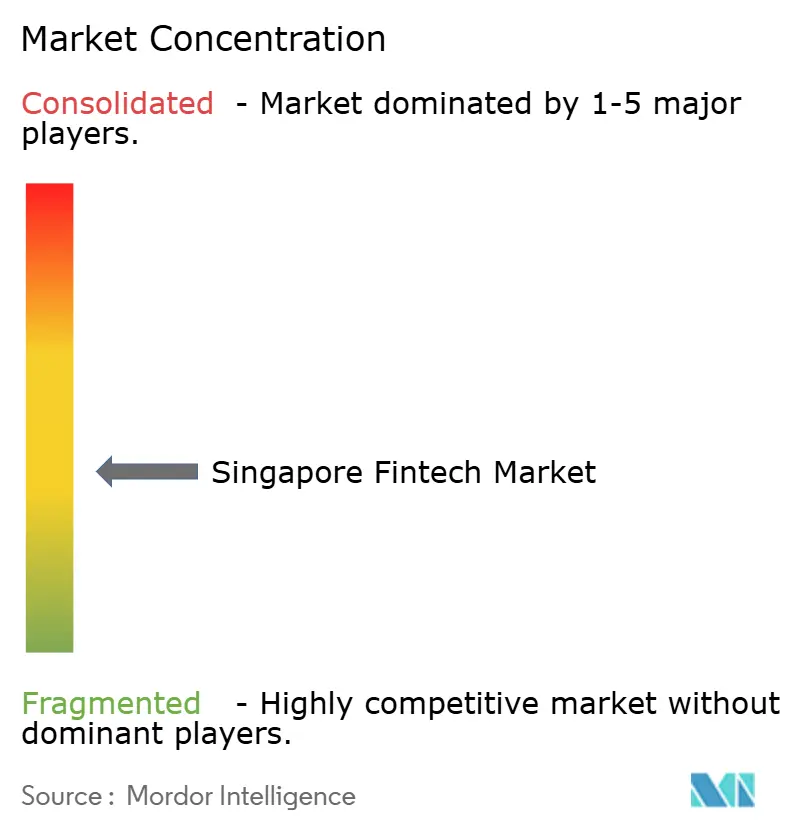
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des technologies financières de Singapour par Mordor Intelligence
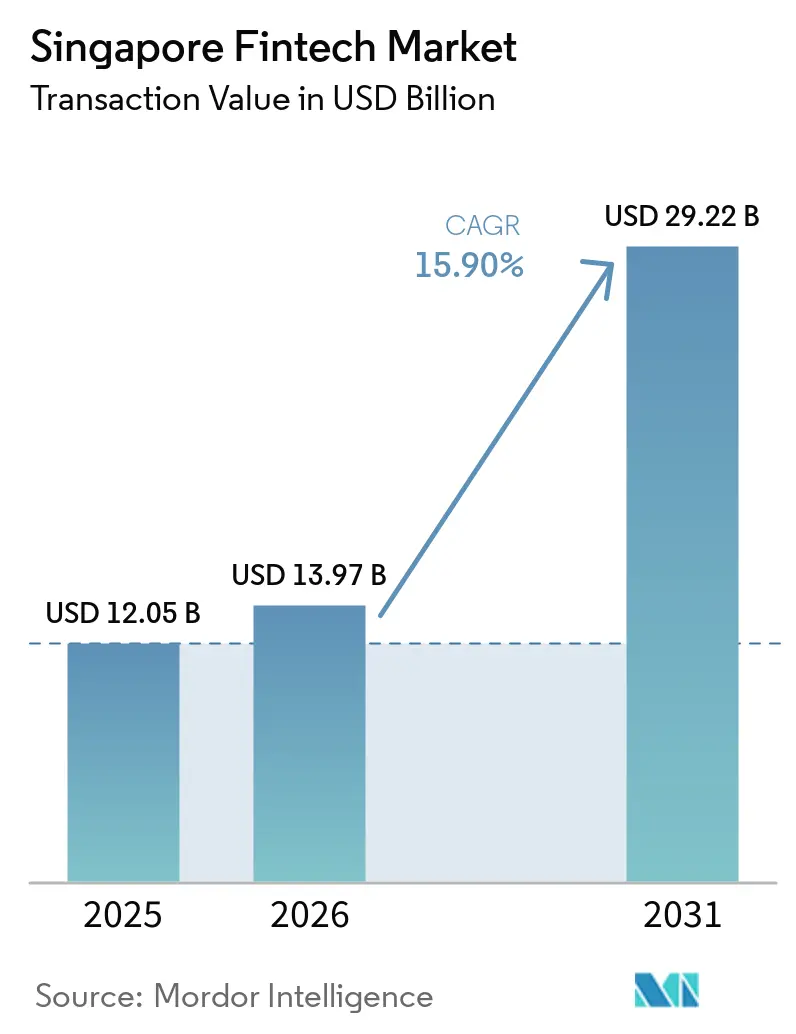
La taille du marché fintech de Singapour en 2026 est estimée à 13,97 milliards USD, en hausse par rapport à la valeur de 2025 de 12,05 milliards USD, avec des projections pour 2031 atteignant 29,22 milliards USD, progressant à un CAGR de 15,9 % sur la période 2026-2031. Un soutien politique solide, une infrastructure numérique approfondie et des entrées soutenues de capitaux privés maintiennent le marché fintech de Singapour sur une trajectoire d'expansion soutenue, même si l'intensité concurrentielle et le contrôle réglementaire s'accroissent. La dynamique du marché reflète le programme FSTI 3.0 de l'Autorité monétaire de Singapour (MAS) d'un montant de 100 millions SGD (77 millions USD), qui cofinance la cybersécurité à sécurité quantique et les modèles de risque pilotés par l'IA, offrant aux premiers adoptants un avantage technologique durable[1]. Un élan supplémentaire provient du Projet Nexus — le corridor de paiement instantané entre cinq pays dont la mise en service est prévue pour 2026 — qui comprimera les cycles de règlement et ouvrira de nouveaux bassins de revenus pour les prestataires de services de commerce transfrontalier. Le secteur fintech à Singapour bénéficie également des liens régionaux croissants de PayNow, accélrant la demande de portefeuilles multidevises parmi les PME engagées dans le commerce électronique transfrontalier. Dans le même temps, le renforcement des règles de protection des consommateurs pour les produits crypto et acheter-maintenant-payer-plus-tard (BNPL) tempère la croissance des revenus à court terme, incitant les entreprises à pivoter vers la finance intégrée et la distribution B2B2C.
Principaux enseignements du rapport
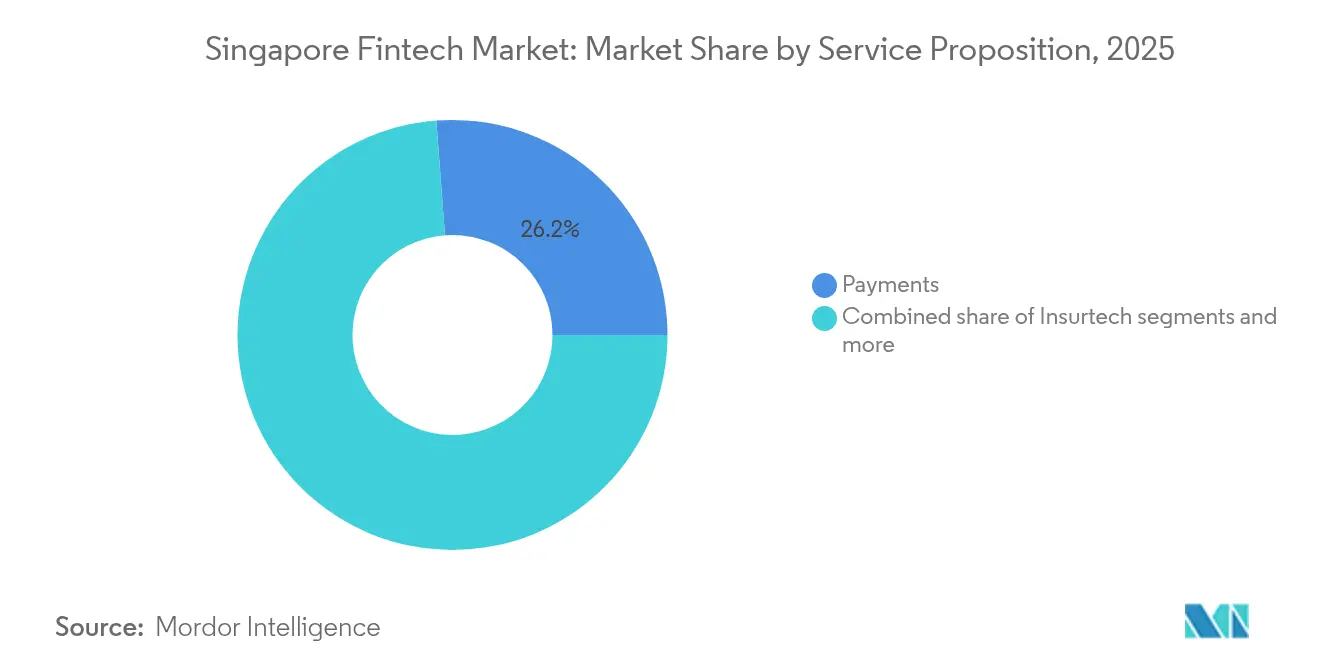
- Par proposition de service, les paiements représentaient 26,20 % de la part de marché fintech de Singapour en 2025, tandis que la taille du marché fintech de Singapour pour les paiements numériques devrait croître le plus rapidement à un CAGR de 16,95 % entre 2026 et 2031.
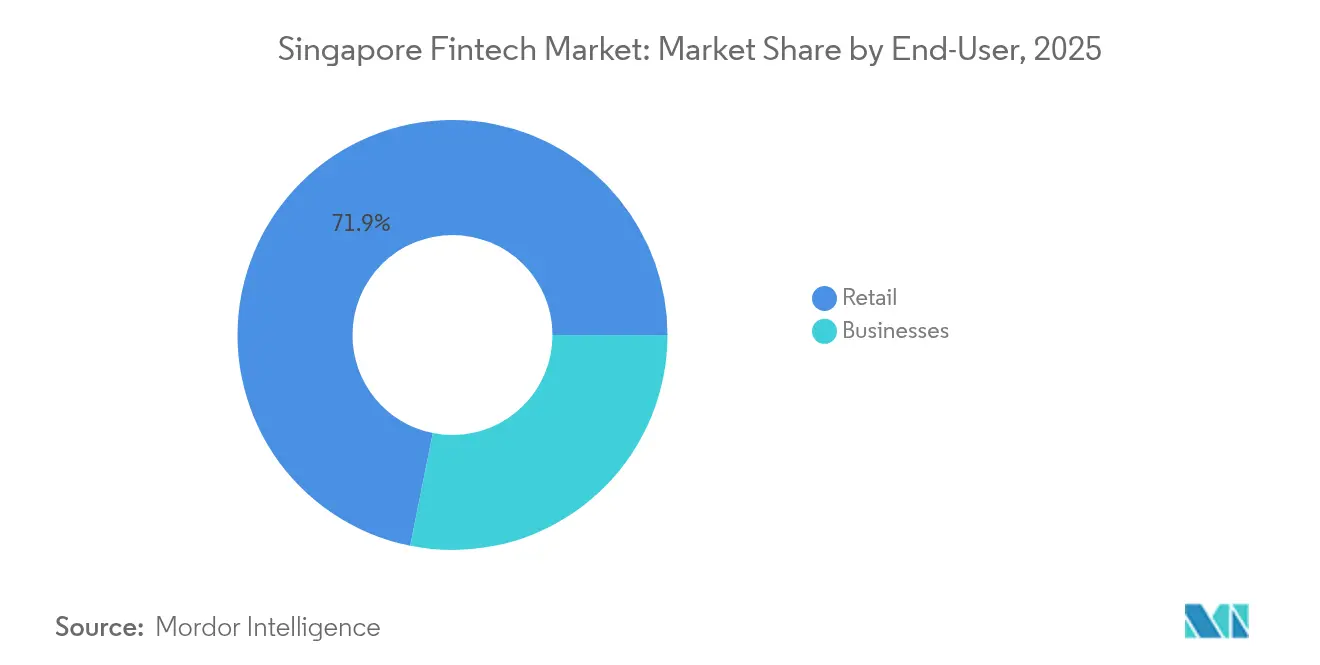
- Par utilisateur final, le segment retail a capté 71,85 % de la part de marché fintech de Singapour en 2025, la taille du marché fintech de Singapour pour les utilisateurs professionnels devant afficher le taux de croissance le plus élevé à un CAGR de 16,55 % jusqu'en 2031.
- Par interface utilisateur, les applications mobiles détenaient 69,10 % de la part de marché fintech de Singapour en 2025, tandis que la taille du marché fintech de Singapour pour les appareils POS/IoT devrait s'étendre à un CAGR de 16,38 % durant 2026–2031.
- Par zone géographique, la région centrale était en tête avec 34,10 % de la part de marché fintech de Singapour en 2025, tandis que la taille du marché fintech de Singapour dans la région Nord-Est devrait croître au CAGR le plus rapide de 16,21 % de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | Impact (%) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Adoption rapide des rails de paiement en temps réel | +4.2% | Mondial, accent sur l'APAC | Moyen terme (2-4 ans) |
| Subventions de l'AMS stimulant les technologies financières basées sur l'IA et l'informatique quantique | +2.8% | Singapour avec répercussions en APAC | Long terme (≥ 4 ans) |
| Commerce électronique transfrontalier et portefeuilles numériques | +1.9% | APAC, concentration en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Licences bancaires exclusivement numériques | +1.1% | National, Singapour | Moyen terme (2-4 ans) |
| Mandats de finance verte liés aux critères ESG | +0.9% | Mondial avec leadership de Singapour | Long terme (≥ 4 ans) |
| Écart de crédit des PME et plateformes de prêt alternatif | +0.8% | National, Singapour, expansion en APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les rails de paiement en temps réel transforment l'économie du règlement
Le Projet Nexus connectera les rails de paiement de Singapour, de Malaisie, de Thaïlande, des Philippines et de l'Inde d'ici 2026, éliminant le besoin de comptes nostro et réduisant le règlement de J+2 au temps réel [2]. Ce changement libère environ 120 milliards USD de liquidités bloquées et réduit les frais de transaction transfrontalière, générant des économies immédiates pour les commerçants et les PME. Les entreprises de technologies financières qui s'intègrent en premier gagneront des parts dans le financement du commerce B2B, où le règlement en temps réel débloque des produits de fonds de roulement liés aux jalons d'expédition. Les liens bilatéraux de PayNow avec PromptPay et DuitNow ont traité plus de 2,5 millions de transactions en 2024, démontrant un appétit client avéré pour les paiements régionaux instantanés. À mesure que les rails convergent, les banques traditionnelles doivent revoir leurs API héritées sous peine de céder des corridors à forte marge à des challengers agiles. La nouvelle infrastructure prend également en charge les micropaiements et la micro-assurance, élargissant les cas d'usage adressables à travers l'Asie du Sud-Est.
Le financement de l'innovation résistante aux ordinateurs quantiques accélère la différenciation concurrentielle
Dans le cadre de FSTI 3.0, l'AMS cofinance jusqu'à 50 % des projets déployant le chiffrement résistant aux ordinateurs quantiques et l'analyse des risques pilotée par l'IA[3]. La subvention abaisse les barrières d'investissement pour les entreprises de technologies financières de taille intermédiaire, leur permettant de renforcer leurs infrastructures de cybersécurité en anticipation des mandats réglementaires. La collaboration au sein du panel Cyber et Résilience Technologique des Experts (CTREX) assure le transfert de connaissances de Microsoft, Amazon et Google Cloud, alignant les normes nationales sur les meilleures pratiques mondiales. Les premiers acteurs testent déjà des protocoles de paiement résistants aux ordinateurs quantiques capables de résister aux attaques par l'algorithme de Shor, les positionnant favorablement en vue de la conformité une fois la cryptographie post-quantique rendue obligatoire. Les banques adoptant l'échange de clés sécurisé par ordinateur quantique protègent les flux de trésorerie à haute valeur, conférant à Singapour un avantage de premier entrant dans l'hébergement financier sécurisé. À long terme, l'optimisation assistée par ordinateur quantique pourrait également rationaliser la modélisation du risque de crédit et le rééquilibrage de portefeuille, renforçant la productivité du secteur.
La croissance du commerce électronique transfrontalier stimule l'innovation multidevises
L'économie numérique de l'ASEAN devrait dépasser 1 000 milliards USD d'ici 2030, les transactions transfrontalières constituant la tranche à la croissance la plus rapide de ce gisement de valeur. À mesure que les vendeurs du Vietnam, d'Indonésie et des Philippines référencent leurs produits sur des plateformes basées à Singapour, la demande de portefeuilles multidevises s'accroît. Les entreprises de technologies financières permettent aux commerçants de détenir, de payer et de se couvrir en monnaies locales, réduisant les spreads de change jusqu'à 400 points de base par rapport aux banques traditionnelles. Le règlement instantané améliore la liquidité des fournisseurs, tandis que la facturation via API accélère les cycles de commande à l'encaissement. L'AMS a élargi la loi sur les services de paiement pour couvrir les conversions de change au comptant, assurant la protection des consommateurs et se prémunissant contre les frais cachés. La clarté réglementaire soutient l'innovation supplémentaire des portefeuilles, notamment la tarification dynamique des changes et les déclencheurs de couverture automatisés basés sur les données d'inventaire en temps réel.
Les licences bancaires numériques créent des opportunités de marché de niche
Le régime de banque numérique de Singapour exige que les titulaires de licence servent les consommateurs et les PME mal desservis, ouvrant des niches rentables que les acteurs établis avaient longtemps négligées. GXS Bank cible les revenus de l'économie des petits boulots avec des comptes d'épargne à intérêts journaliers, tandis que Trust Bank exploite la base de membres de NTUC pour vendre de manière croisée des produits d'épicerie et des services financiers. ANEXT Bank s'appuie sur le moteur de souscription d'Ant Group pour automatiser les scores de crédit des PME, comprimant les cycles d'origination de prêts de plusieurs semaines à quelques heures. Les plafonds de licence sur l'effet de levier et l'exposition aux dépôts assurent la stabilité du système, tout en contraignant les banques traditionnelles comme DBS et OCBC à redoubler d'efforts en matière de réinvention numérique. Les API de banque ouverte favorisent les intégrations avec des tiers, permettant aux commerçants d'intégrer des prêts et des assurances lors du passage en caisse. À terme, les données clients des banques numériques affineront les modèles de crédit alternatifs, réduisant encore davantage l'écart de financement des PME de 20 milliards SGD (14,70 milliards USD).
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés d'acquisition de clients | –2.1% | National, Singapour, répercussions en APAC | Court terme (≤ 2 ans) |
| Durcissement de la protection des consommateurs pour les produits crypto et BNPL | –1.4% | National, Singapour | Moyen terme (2-4 ans) |
| Pénuries de talents en IA et cybersécurité | –1.2% | National, Singapour, rivalité régionale | Long terme (≥ 4 ans) |
| Obstacles à l'intégration avec les systèmes bancaires centraux hérités | –0.9% | National, Singapour, marchés APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les coûts d'acquisition de clients pèsent sur les modèles de rentabilité des technologies financières
La possession quasi universelle de smartphones produit une base adressable saturée, rendant les gains marginaux de clients de plus en plus coûteux. Les budgets d'incitation pour les inscriptions aux portefeuilles électroniques ont augmenté de 40 à 60 % en 2024, portant les délais de récupération des petites entreprises de technologies financières au-delà de 30 mois. La lassitude vis-à-vis des applications érode davantage le retour sur les dépenses marketing, car les consommateurs préfèrent les super-applications multifonctions telles que Grab, qui regroupent la mise en relation avec des chauffeurs, la livraison de nourriture et les paiements. Cette tendance oblige les prestataires autonomes à se réorienter vers des partenariats de finance intégrée, en intégrant des services dans les écosystèmes des commerçants ou des plateformes pour partager les coûts d'acquisition. La distribution B2B2C améliore également l'économie unitaire ; les éditeurs de logiciels pour PME, par exemple, peuvent intégrer des lignes de crédit liées à la facturation, répartissant les coûts marketing sur plusieurs flux de revenus. Les coûts d'acquisition élevés agissent donc comme un mécanisme de filtrage, récompensant les entreprises de technologies financières dotées d'écosystèmes solides ou d'une propriété intellectuelle différenciée, tout en poussant les startups sous-capitalisées à se consolider ou à se retirer.
Le durcissement réglementaire contraint les segments à forte croissance des technologies financières
L'AMS a sévit contre les tactiques de marketing à haut risque après l'action coercitive de 2024 qui a suspendu les services de paiement de Qoo10 en raison de retards dans les règlements aux marchands. Les nouvelles règles plafonnent les frais de retard de paiement BNPL et interdisent les remises en crypto, réduisant les marges de revenus des entreprises qui misaient sur des promotions agressives. Les directives actualisées en matière de lutte contre le blanchiment d'argent et le financement du terrorisme (LBA/CFT) exigent une surveillance accrue des transactions, augmentant les coûts de conformité, notamment pour les petits prestataires d'actifs virtuels. Les déclarations obligatoires de divulgation des risques allongent les processus d'intégration, introduisant des frictions dans les entonnoirs d'acquisition d'utilisateurs. Les exigences de garde plus strictes mettent également hors jeu les plateformes d'échange offshore peu réglementées, concentrant les volumes vers les entités agréées, mais réduisant la portée des produits. Bien que ces mesures renforcent la sécurité systémique, elles compriment les taux de croissance de segments précédemment en plein essor, forçant une transition vers des modèles de revenus durables fondés sur des services à honoraires ou des abonnements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par proposition de service :
l'infrastructure de paiements assure le leadership du marchéEn 2025, les paiements numériques représentaient 26,20 % de la taille du marché fintech de Singapour, reflétant leur rôle central dans le commerce quotidien. Le segment est en bonne voie pour se développer à un CAGR de 16,95 % jusqu'en 2031, porté par l'interopérabilité SGQR+, l'adoption du SoftPOS par les commerçants et les liens régionaux de PayNow. Le contournement des réseaux de cartes via les transferts de compte à compte réduit les frais d'interchange, encourageant les commerçants à privilégier les paiements par QR et les paiements instantanés. Par ailleurs, la notation de crédit alternative dans le prêt numérique continue de débloquer des microcrédits à traitement rapide pour les travailleurs indépendants, bien qu'à un rythme de croissance plus lent que les paiements. Les entreprises d'Insurtech intègrent des couvertures modulaires au sein des applications de covoiturage et de livraison, élargissant leur portée sans nécessiter l'achat de polices autonomes. Les plateformes de gestion de patrimoine numérique telles que StashAway se développent grâce à des portefeuilles d'ETF à faible coût, défiant les banques privées pour les actifs de la clientèle aisée de masse. Le bac à sable réglementaire de la MAS soutient des expérimentations qui regroupent paiements, prêts et assurances, favorisant des offres financières globales. D'ici 2030, les plateformes intégrées devraient diriger plus de 40 % de la valeur des transactions de détail domestiques, consolidant les paiements comme pierre angulaire des écosystèmes fintech plus larges.
La concurrence s'intensifie à mesure que les fournisseurs de portefeuilles numériques étendent leurs lignes de crédit et leurs compléments d'assurance, brouillant les frontières traditionnelles entre segments. Les super-applications exploitent les données de consommation en première partie pour affiner la souscription, tandis que les acteurs établis ouvrent leurs API pour conserver leur pertinence dans les flux de paiement des commerçants. Le marché fintech de Singapour continue donc de récompenser les prestataires qui contrôlent le point de vente et peuvent superposer des services complémentaires à marges plus élevées sur des cas d'usage de paiement à haute fréquence. Le soutien réglementaire aux dépôts tokenisés et à la tokenisation des réseaux améliore en outre la sécurité et l'économie des frais d'interchange. À mesure que les rails de paiement en temps réel arrivent à maturité, les revenus issus des paiements proviendront de plus en plus de l'analyse de données à valeur ajoutée, de la fidélisation et des services de paiement plutôt que des frais par transaction.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
l'accélération du segment entreprises signale une opportunité B2BLes clients retail restent majoritaires, détenant 71,85 % de la part de marché fintech de Singapour en 2025, mais la croissance a plafonné dans les dépôts et paiements de base. Les entreprises, en particulier les PME, représentent désormais le groupe d'utilisateurs à la croissance la plus rapide, projeté à un CAGR de 16,55 % jusqu'en 2031. L'écart de financement de 20 milliards SGD (15,60 milliards USD) laisse de nombreuses PME mal desservies par les banques traditionnelles qui peinent avec des bilans à faible collatéral. Les prêteurs alternatifs déploient une notation basée sur les flux de trésorerie, accordant des approbations en moins de 48 heures, un niveau de service inaccessible pour les établissements traditionnels alourdis par des processus manuels. Les paiements transfrontaliers B2B bénéficient des corridors en temps réel du Projet Nexus, réduisant les coûts de règlement fournisseurs et améliorant les cycles de conversion de trésorerie.
Les PME adoptent également des API de trésorerie qui rapprochent les factures en temps réel, facilitant les prévisions de flux de trésorerie. Les fintechs de financement de factures monétisent davantage les données transactionnelles, en évaluant le risque de manière dynamique plutôt qu'en s'appuyant sur des garanties statiques. Pour les utilisateurs retail, la saturation des portefeuilles et des comptes courants déplace l'innovation vers la gestion de patrimoine et l'assurance ; les conseillers automatisés associent désormais des polices d'assurance-vie temporaire à des portefeuilles d'ETF pour élargir la part de portefeuille. Des analyses prospectives recommandent des objectifs d'épargne et des arrondis automatiques, approfondissant l'engagement. À l'inverse, l'évolution des normes de confidentialité et des directives de gouvernance des données de la MAS restreignent la monétisation non contrôlée des données, incitant les plateformes à mettre l'accent sur une personnalisation fondée sur le consentement.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par interface utilisateur :
les appareils TPV/IoT émergent grâce à l'innovation des commerçantsLes applications mobiles contrôlaient 69,10 % de la taille du marché fintech de Singapour en 2025, soutenues par une utilisation quasi universelle des smartphones et des écosystèmes d'applications matures. Cependant, les appareils POS/IoT constituent le canal en plein essor, dont la progression est prévue à un CAGR de 16,38 % jusqu'en 2031, à mesure que les commerçants adoptent le SoftPOS et les paiements par capteurs. Les solutions de NETS, FOMO Pay et 2C2P transforment les téléphones Android en terminaux sans contact, éliminant les coûts matériels pour les petits détaillants. L'intégration IoT permet des paiements invisibles aux barrières de parking, aux distributeurs automatiques et dans les bâtiments intelligents, améliorant la commodité pour les utilisateurs.
Les portails web servent encore les transactions B2B complexes à haute valeur qui exigent des pistes d'audit et des fonctionnalités de téléchargement en masse. Pourtant, les navigateurs fonctionnent de plus en plus comme des centres de contrôle pour la configuration des API, le front-end transactionnel se déplaçant vers des points de contact contextuels tels que les systèmes ERP ou les chatbots. Les directives de gestion des risques technologiques de la MAS insistent sur le chiffrement de bout en bout et l'utilisation d'éléments sécurisés dans les déploiements SoftPOS, protégeant les données des consommateurs. À mesure que la frontière entre interface et couche intégrée s'estompe, l'expérience client dépend de la latence, de la disponibilité et de la pertinence contextuelle plutôt que du design visuel. Les fournisseurs optimisant pour un traitement des transactions inférieur à 200 millisecondes capteront des parts parmi les commerçants dont les revenus dépendent de la rapidité du passage en caisse.
Analyse géographique
La région centrale détenait 34,10 % de la part de marché fintech de Singapour en 2025, ancrée par le cœur du centre-ville qui accueille la MAS, les banques mondiales et une connectivité fibre dense. Des liaisons à ultra-faible latence attirent les traders à haute fréquence et les fintechs riches en données qui co-localisent leurs serveurs à proximité des sites d'hébergement. Des bureaux réglementaires partagés rationalisent les échanges sur les licences, réduisant le délai de mise sur le marché pour les nouveaux lancements de produits. L'économie centrée sur l'aéroport de la région Est génère une demande soutenue pour les portefeuilles multidevises et les paiements hors taxes, tandis que ses hubs logistiques stimulent l'adoption de solutions de financement de la chaîne d'approvisionnement.
La région Nord-Est bénéficie du CAGR le plus rapide à 16,21 %, catalysé par le district numérique de Punggol, où les bancs d'essai pour la 5G, l'IoT et les centres de données en périphérie abaissent les barrières pour les startups de haute technologie. La démographie résidentielle est plus jeune et plus technophile, produisant des adopteurs précoces pour les déploiements pilotes de wearables liés aux portefeuilles et de connexion biométrique. Les régions Ouest et Nord croissent régulièrement à mesure que les zones industrielles modernisent leurs flux de paiement et mettent en œuvre des échanges de crédits carbone alignés sur les critères ESG. Dans toutes les régions, la densification 5G soutenue par le gouvernement favorise une connectivité omniprésente, permettant aux opérateurs fintech de délivrer des expériences utilisateur cohérentes à l'échelle de la ville.
Paysage réglementaire
L'Autorité monétaire de Singapour (MAS) est le principal régulateur qui encadre l'activité fintech par le biais de licences, de supervision et de dispositifs d'innovation tels que le MAS Regulatory Sandbox, tout en faisant appliquer les exigences de protection des consommateurs et de lutte contre le blanchiment d'argent et le financement du terrorisme (AML/CFT) dans les domaines des paiements, du crédit et des services d'actifs numériques. Un pilier législatif clé est le Financial Services and Markets Act 2022 (FSMA), mis en œuvre par phases, la Phase 3 débutant le 30 juin 2025 pour introduire un cadre réglementaire pour les fournisseurs de services de jetons numériques opérant depuis Singapour.
L'attention réglementaire s'est encore déplacée vers la gouvernance technologique et la résilience opérationnelle. En 2026, la MAS a publié une consultation proposant des modifications aux avis sur la gestion du risque technologique (Technology Risk Management, TRM) afin de renforcer la résilience informatique, notamment la planification des capacités et les sauvegardes de données immuables. La MAS et des partenaires du secteur ont également publié le livre blanc Safeguards for Agentic Finance at Runtime (SAFR) (juillet 2026), qui formalise des points de contrôle de gouvernance pour les agents d'IA utilisés dans les services financiers. Concernant les infrastructures de paiement, la MAS et l'Association of Banks in Singapore (ABS) ont lancé l'étude PayNow Generation 2 (juin 2026), indiquant des mises à niveau continues des paiements instantanés nationaux et des exigences d'interopérabilité pour les institutions participantes.
Analyse de la chaîne de valeur
La chaîne de valeur fintech de Singapour commence par des facilitateurs essentiels, notamment les programmes de politique de la MAS (cadres d'innovation et de supervision), les rails de paiement nationaux (PayNow et l'interopérabilité connexe des QR codes et des paiements instantanés), les infrastructures cloud et de cybersécurité, ainsi que les capacités d'identité numérique et de partage de données. La création de produits et de solutions est menée par les banques et les fintechs agréées dans les domaines des paiements, du crédit numérique, de la wealth-tech et de l'insurtech, soutenues par des outils de regtech, d'analyse de risques et de gouvernance des modèles d'IA à mesure que les exigences en matière de conformité et de risque technologique se développent.
La mise sur le marché et la distribution reposent sur les acquéreurs et agrégateurs marchands, les écosystèmes de super-applications, les intégrations logicielles et ERP pour les PME, ainsi que les partenariats Banking-as-a-Service qui permettent aux acteurs non bancaires d'intégrer des services réglementés. Les flux commerciaux et B2B sont de plus en plus liés à des services de données partagés tels que SGTraDex, qui relie les flux physiques, informationnels et financiers dans le commerce, tandis que des banques telles que DBS et UOB proposent des modules de financement de la chaîne d'approvisionnement numérique intégrés aux flux de travail des entreprises. Les principaux points de friction incluent les frictions d'intégration liées à l'AML/CFT, les contraintes d'intégration aux systèmes bancaires existants, et les exigences opérationnelles croissantes liées à la gestion du risque technologique, ce qui pousse les fintechs vers des partenariats avec des entités agréées et une connectivité API standardisée.
Paysage concurrentiel
Le marché des technologies financières de Singapour présente un niveau modéré de concentration, les cinq premiers acteurs détenant une part significative du marché, tout en laissant une place suffisante à l'émergence de prestataires de niche et spécialisés. Grab Financial Group a tiré parti de son modèle de super-application, convertissant avec succès sa base d'utilisateurs de mise en relation avec des chauffeurs et de livraison de nourriture en clients de portefeuilles électroniques. Pendant ce temps, DBS Bank a maintenu une position solide en développant ses services de gestion de patrimoine numérique et en intégrant de manière transparente des solutions de paiement en temps réel dans ses offres de banque d'entreprise. Ces dynamiques soulignent la force des stratégies axées sur les écosystèmes et l'importance croissante des services financiers intégrés. Le marché reste compétitif, offrant des opportunités tant pour les acteurs établis que pour les entrants innovants. OCBC, UOB et FOMO Pay complètent le premier tier, chacun se concentrant sur des niches distinctes telles que les prêts aux PME ou l'acquisition marchande.
La pression concurrentielle est centrée sur la différenciation technologique et l'exécution de la conformité. Les entreprises qui opérationnalisent les directives de gouvernance des données de l'AMS et le chiffrement résistant aux ordinateurs quantiques gagnent la confiance institutionnelle, un avantage clé pour séduire les clients entreprises. La sécurité résistante aux ordinateurs quantiques attire également les gestionnaires d'actifs étrangers à la recherche d'une juridiction sûre pour leurs hubs régionaux. Les startups sans budgets de conformité importants s'associent à des entités agréées dans le cadre de structures de Banque en tant que Service, échangeant de la marge contre la rapidité de mise sur le marché.
L'activité de fusions et acquisitions s'accélère à mesure que les coûts d'acquisition de clients s'envolent ; 2025 a déjà vu la sortie du conseiller robotisé de taille intermédiaire MoneyOwl, tandis que Syfe est devenu rentable en vendant de manière croisée des produits d'assurance et de pension. Les investisseurs privilégient désormais les indicateurs de trajectoire vers la rentabilité, orientant les capitaux vers des initiatives de finance intégrée qui monétisent le trafic existant plutôt que de brûler des liquidités sur des applications autonomes. Dans l'ensemble, les entreprises capables de tirer parti des paiements en temps réel, de la souscription pilotée par l'IA et des instruments liés aux critères ESG sont les mieux positionnées pour composer leur croissance au sein du marché des technologies financières de Singapour.
Leaders du secteur des technologies financières de Singapour
-
Grab Financial Group (GrabPay, GrabFin)
-
DBS Bank (DBS PayLah!, digibank)
-
Wise
-
Funding Societies
-
Singlife with Aviva
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché fintech de Singapour Entreprises couvertes dans ce rapport
- Grab Financial Group
- DBS Bank
- OCBC Bank
- UOB Bank
- PayPal Singapore
- Wise
- Stripe Singapore
- Adyen Singapore
- Nium
- Thunes
- FOMO Pay
- Funding Societies
- Validus
- StashAway
- Endowus
- Singlife with Aviva
- Bolttech
- GXS Bank
- Trust Bank
- ANEXT Bank
- Revolut Singapore
Opportunités de marché et perspectives d'avenir
La construction institutionnelle et la modernisation des infrastructures créent des opportunités pour les fintechs capables d'intégrer la gouvernance de l'IA, la monnaie programmable et l'interopérabilité des paiements instantanés dans des offres de niveau entreprise. La MAS a créé le Future of Finance Institute en juin 2026, un centre d'innovation national destiné à développer des capacités en IA, tokenisation et monnaie programmable. Le cadre SAFR (juillet 2026) définit également des points de contrôle pratiques pour le déploiement d'agents d'IA dans les services financiers, ce qui soutient la demande d'outils de conformité intégrée dès la conception, de traçabilité et de contrôles à l'exécution auprès des banques et des fintechs réglementées.
Les paiements et le commerce transfrontalier restent un domaine d'opportunité clé, à mesure que les rails nationaux et régionaux évoluent de la simple connectivité vers des ensembles de données et de fonctionnalités plus riches. L'étude PayNow Generation 2 (juin 2026) et la mise en œuvre continue du Projet Nexus créent une marge pour des couches à valeur ajoutée telles que le request-to-pay, les services de flux de trésorerie pour les marchands et PME, et l'automatisation du rapprochement intégrée aux logiciels d'entreprise. Dans les actifs numériques, les consultations de la MAS en 2026 sur le traitement prudentiel des crypto-actifs sur les blockchains sans permission, ainsi que le cadre de déploiement du FSMA pour les fournisseurs de services de jetons numériques, indiquent un développement de produits privilégiant les contrôles de risque, la garde d'actifs et les flux de travail institutionnels plutôt que la promotion axée sur le retail. Concernant le financement et la mise à l'échelle, des engagements supplémentaires envers Startup SG Equity et un fonds ancre visant à faciliter les sorties à partir de 2026 renforcent le pipeline pour les fintechs en phase de croissance, notamment celles axées sur des segments à forte intensité d'infrastructure et de conformité.
Développements industriels récents dans Marché fintech de Singapour
- Juillet 2026 : Grab a finalisé son acquisition de Stash Financial, Inc., prenant une participation à 100 % dans cette société américaine de services financiers numériques. L'opération a élargi la profondeur des produits de Grab Financial Group au-delà des paiements, vers l'investissement numérique et les services liés à la gestion de patrimoine, favorisant les ventes croisées au sein de l'écosystème de la super-application.
- Mars 2026 : GrabInsure a lancé une assurance automobile adaptée aux conducteurs de véhicules privés à Singapour, avec une tarification liée à la performance de conduite. Ce produit a élargi les cas d'usage de l'assurance intégrée au sein des plateformes de mobilité, renforçant le lien entre les données transactionnelles et la souscription.
- Février 2026 : DBS a annoncé un partenariat avec Granite Asia et a clôturé un fonds d'introduction en bourse axé sur l'IA de 110 millions USD, dans le cadre d'efforts plus larges visant à développer des solutions d'investissement et de financement basées sur l'IA. Cette initiative a marqué la poursuite de l'innovation menée par les banques dans les outils de gestion de patrimoine et de marchés de capitaux, augmentant la pression concurrentielle sur les plateformes de wealth-tech autonomes pour se différencier par la distribution et la spécialisation des produits.
Marché fintech de Singapour Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché couvre l'activité fintech à Singapour où la technologie est utilisée pour fournir des services financiers, et les revenus sont liés à l'activation de transactions, de comptes, de prêts, d'investissements, d'assurances et de flux de travail financiers numériques connexes.
Exclusions du périmètre : L'externalisation informatique pure, le développement de logiciels génériques et les applications grand public non financières sont exclus lorsqu'ils ne permettent pas directement un résultat de service financier.
Aperçu de la segmentation
- Par proposition de service
- Paiements numériques
- Prêts et financement numériques
- Investissements numériques
- Technologie d'assurance
- Néobanque
- Par utilisateur final
- Particuliers
- Entreprises
- Par interface utilisateur
- Applications mobiles
- Web / Navigateur
- Appareils TPV / IoT
- Par géographie
- Région centrale
- Région est
- Région nord
- Région nord-est
- Région ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
p>La recherche documentaire a été utilisée pour établir la base factuelle pour Singapour, puis la traduire en une vision opérationnelle de l'offre et de la demande pour les revenus fintech. Nous avons examiné des documents réglementaires et écosystémiques publics, tels que les publications de l'Autorité monétaire de Singapour, les publications du Département des statistiques de Singapour et les ensembles de données partagés par Enterprise Singapore, afin que le modèle reflète les réalités du marché local.Pour rendre les données utilisables, nous avons également consulté des sources telles que la Banque mondiale et le FMI pour les indicateurs macroéconomiques, ainsi que des références associatives et écosystémiques, telles que la Singapore FinTech Association et des répertoires publics similaires, pour les comptages et les signaux d'activité. Les dépôts d'entreprises, les présentations aux investisseurs et la couverture de presse réputée nous ont aidés à vérifier les modèles économiques et les voies de monétisation. Si nécessaire, une base de données par abonnement payant a été utilisée uniquement pour les données financières des entreprises, les vérifications de brevets et le suivi des actualités. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été utilisées pour la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Le travail primaire a été réalisé par le biais d'entretiens d'experts et d'enquêtes structurées auprès d'opérateurs fintech, d'entités réglementées, d'acteurs de l'écosystème et d'acheteurs de solutions fintech, afin de confirmer ce qui est monétisé en pratique par rapport à ce qui reste une valeur de transit. Nous avons testé des hypothèses sur la logique de tarification, le mix de canaux, le rythme d'adoption et les contraintes liées à la conformité, puis revisité les domaines où les signaux de la recherche documentaire ne s'alignaient pas entre les sources. Les retours des répondants ont également clarifié la manière dont les contraintes de mise en œuvre spécifiques à Singapour affectaient la rapidité avec laquelle les produits passent du pilote à la génération de revenus.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs plus modestes : 19 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où les bassins de demande au niveau de Singapour sont reconstitués à partir de l'activité de paiements et de transferts, de l'utilisation des comptes numériques, de l'intensité d'origination du crédit et des signaux de participation aux investissements et à l'assurance, puis convertis en revenus à l'aide de fourchettes de taux de commission réalistes. Une fois le total formé, nous le corroborons à l'aide d'approximations ascendantes sélectives telles que des fourchettes de revenus de fournisseurs échantillonnés, des vérifications de canaux entre acheteurs retail et professionnels, et quelques contrôles de cohérence prix moyen par volume là où les données sont disponibles.
Les principaux intrants du modèle comprennent des indicateurs tels que l'utilisation des paiements numériques et la dynamique des transactions, l'adoption des produits de prêt et de financement, les évolutions de l'interface utilisateur (mobile versus web et points assistés), et le rythme d'adoption parmi les clients retail et professionnels. Dans les prévisions, les changements de réglementation et les règles de protection des consommateurs ont été traités comme des modificateurs mesurables de la vitesse d'adoption, suivis d'ajustements des taux de commission là où la pression sur les prix a été évoquée par les personnes interrogées. Pour les prévisions, une analyse de scénarios a été utilisée afin que le scénario de base puisse être soumis à des tests de résistance face à des trajectoires d'adoption plus rapides et de monétisation plus lente, et la trajectoire finale a été alignée sur les attentes des experts recueillies lors de la recherche primaire. Lorsque les signaux ascendants présentaient des lacunes, nous avons utilisé une interpolation prudente ancrée sur des schémas de revenus observés plutôt que de combler les vides avec des hypothèses de croissance agressives.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation entre des signaux indépendants, notamment des vérifications macroéconomiques, des calendriers réglementaires et des recoupements entre l'activité transactionnelle et les bassins de revenus implicites. Nous avons recherché des anomalies telles que des sauts soudains dans les taux de commission implicites, des bonds inhabituels d'une année à l'autre et des incohérences entre les indicateurs d'adoption et la monétisation projetée, puis nous avons réexaminé les hypothèses lors d'appels de suivi si nécessaire.
Avant la validation finale, le modèle et les hypothèses passent par plusieurs étapes de révision afin que la logique de calcul, la cohérence des unités et l'interprétation du périmètre restent stables d'une mise à jour à l'autre. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des changements réglementaires majeurs ou des chocs de demande notables. Juste avant la livraison, nous effectuons une passe de mise à jour récente afin que les clients reçoivent la vue la plus récente disponible à ce moment-là.
Taille du marché fintech de Singapour selon Mordor Intelligence par rapport aux autres estimations publiées
Les chiffres publiés pour le fintech de Singapour peuvent varier considérablement car le chiffre sous-jacent ne mesure pas toujours la même chose, même lorsque le titre semble similaire. Les différences proviennent généralement de ce qui est comptabilisé comme valeur fintech, de la question de savoir si le chiffre représente des revenus ou une valeur d'investissement, et de la manière dont les montants de transactions en transit sont traités.
La valeur totale des investissements et l'activité de financement sont couramment intégrées au dimensionnement du marché dans les commentaires publics, et certaines estimations mélangent également les revenus fintech avec la numérisation plus large des services financiers. Les flux de paiements et de transferts, les hypothèses de taux de commission et le calendrier des devises peuvent également faire varier le chiffre principal à la hausse ou à la baisse, surtout lorsque le rythme d'actualisation n'est pas aligné sur la même année de référence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,05 milliards USD (2025) | |
| Blog sectoriel A | 5,50 milliards USD (2025) | Reflète probablement une vision plus étroite de la valeur fintech, avec une clarté limitée sur la question de savoir si les revenus sont comptabilisés pour l'ensemble des services fintech ou seulement pour quelques moteurs de demande tels que les paiements et les envois de fonds. |
| Article d'analyse B | 0,91 milliard USD (2024) | La métrique n'est pas clairement définie (revenus par rapport au financement ou à une autre mesure de valeur), et l'année de référence diffère, ce qui peut sous-estimer la taille lorsqu'elle est comparée à une construction de marché basée sur les revenus et couvrant l'ensemble des services. |
Les totaux de financement et la valeur des investissements se situent en dehors du périmètre de Mordor Intelligence, ce qui explique pourquoi le dimensionnement basé sur les revenus s'éloigne considérablement des chiffres qui semblent être fondés sur les flux de capitaux. Dans l'ensemble du tableau, les principaux facteurs d'écart sont les définitions de métriques peu claires et les périmètres mixtes, et ceux-ci sont réduits lorsque le dimensionnement est ancré sur des signaux d'utilisation observables et une logique de taux de commission explicite.
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des technologies financières de Singapour en 2026 ?
La taille du marché des technologies financières de Singapour était de 13,97 milliards USD en 2026.
À quelle vitesse les paiements numériques vont-ils croître à Singapour ?
Les paiements numériques devraient enregistrer un TCAC de 16,95 % entre 2026 et 2031, le plus élevé parmi les catégories de services.
Quel groupe d'utilisateurs connaît la croissance la plus rapide ?
Les utilisateurs professionnels, menés par les PME, devraient croître à un CAGR de 16,55 % jusqu'en 2031, à mesure que le prêt alternatif et les paiements en temps réel gagnent du terrain.
Pourquoi la région nord-est est-elle une zone à forte croissance ?
Le district numérique de Punggol, des loyers plus bas et des projets pilotes d'infrastructure intelligente soutiennent un CAGR de 16,21 %, le rythme régional le plus rapide jusqu'en 2031.
Quel rôle joue l'AMS dans la croissance du secteur ?
L'AMS stimule l'innovation grâce aux subventions FSTI 3.0, aux normes de sécurité post-quantique et aux corridors de paiement instantané qui réduisent les coûts de règlement.