
Marktgröße und Marktanteil für Riot-Control-Systeme
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 13.26 Milliarden US-Dollar |
| Marktgröße (2031) | 17.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.27 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Riot-Control-Systeme von Mordor Intelligence
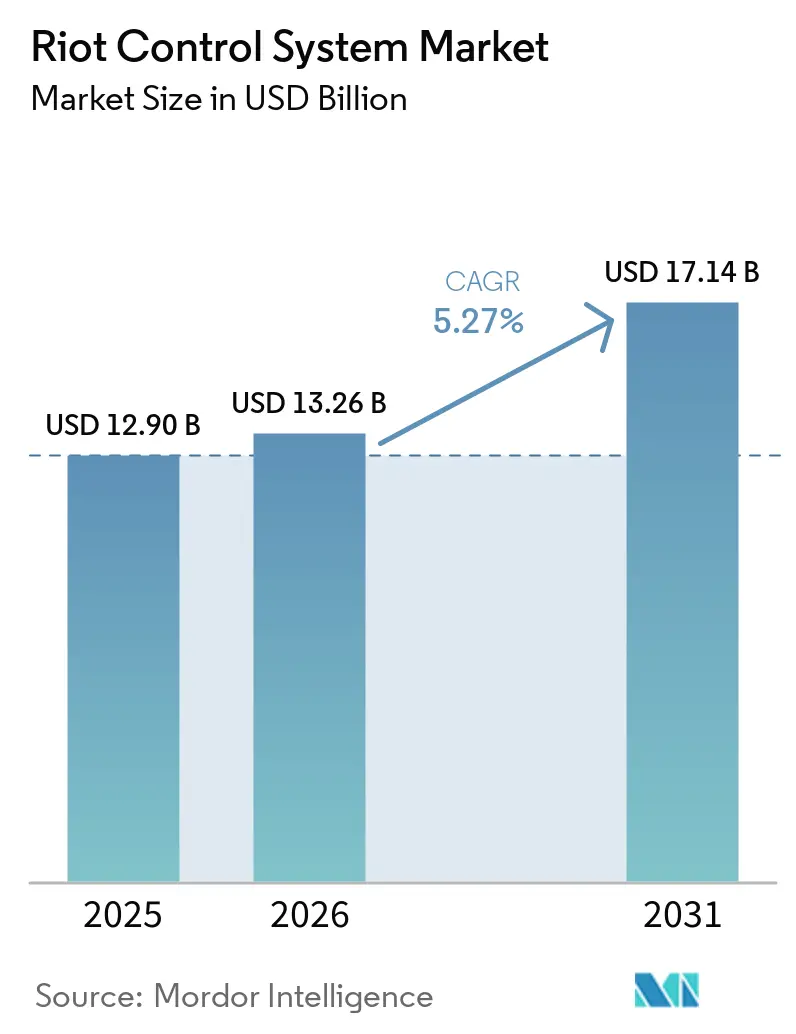
Die Marktgröße für Riot-Control-Systeme wurde im Jahr 2025 auf 12,90 Milliarden USD geschätzt und soll von 13,26 Milliarden USD im Jahr 2026 auf 17,14 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,27 % während des Prognosezeitraums (2026–2031). Bürgerliche Unruhen, große öffentliche Versammlungen und anhaltende Grenzschutzbedürfnisse treiben die Nachfrage bei Polizei-, paramilitärischen und spezialisierten Kräften an, bei denen die Käufer die operative Einsatzbereitschaft für eine Reihe von Vorfällen aufrechterhalten müssen. Behörden im Markt für Riot-Control-Systeme legen zunehmend Wert auf Systeme, die Entscheidungen, Kommunikation und Einsätze während eines Vorfalls aufzeichnen können, insbesondere wenn nachfolgende Überprüfungen klare Beweise erfordern. Dies begünstigt Anbieter, die weniger tödliche Ausrüstung mit Überwachungs-, Befehls- und Beweismanagementsystemen kombinieren. Die Beschaffung im Markt geht auch über einzelne Hardwarekäufe hinaus, da Behörden Werfer, Munition, Schutzausrüstung, Schulung, Dokumentation, Wartungsvereinbarungen und etablierte Betriebsverfahren aufeinander abstimmen müssen. Menschenrechtsprüfungen, Exportkontrollen und Komponentenbeschränkungen können Lieferungen verlangsamen, verlagern die Ausgaben jedoch auch hin zu dokumentierten und interoperablen Systemen.
Wichtigste Erkenntnisse des Berichts
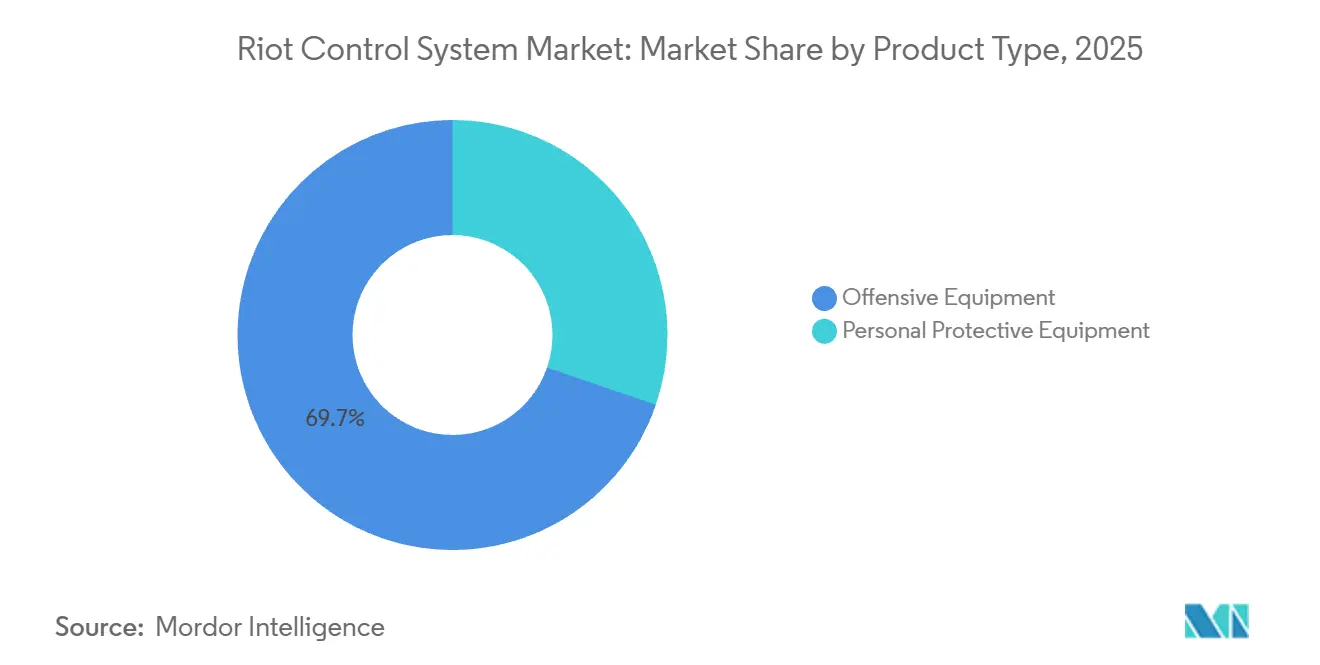
- Nach Produkttyp hielt Offensivausrüstung im Jahr 2025 einen Marktanteil von 69,74 % am Markt für Riot-Control-Systeme, während persönliche Schutzausrüstung bis 2031 mit einer CAGR von 6,67 % wachsen soll.
- Nach Endnutzer hielten Strafverfolgungsbehörden im Jahr 2025 einen Marktanteil von 63,87 % am Markt für Riot-Control-Systeme, während Spezialkräfte bis 2031 mit einer CAGR von 6,15 % wachsen sollen.
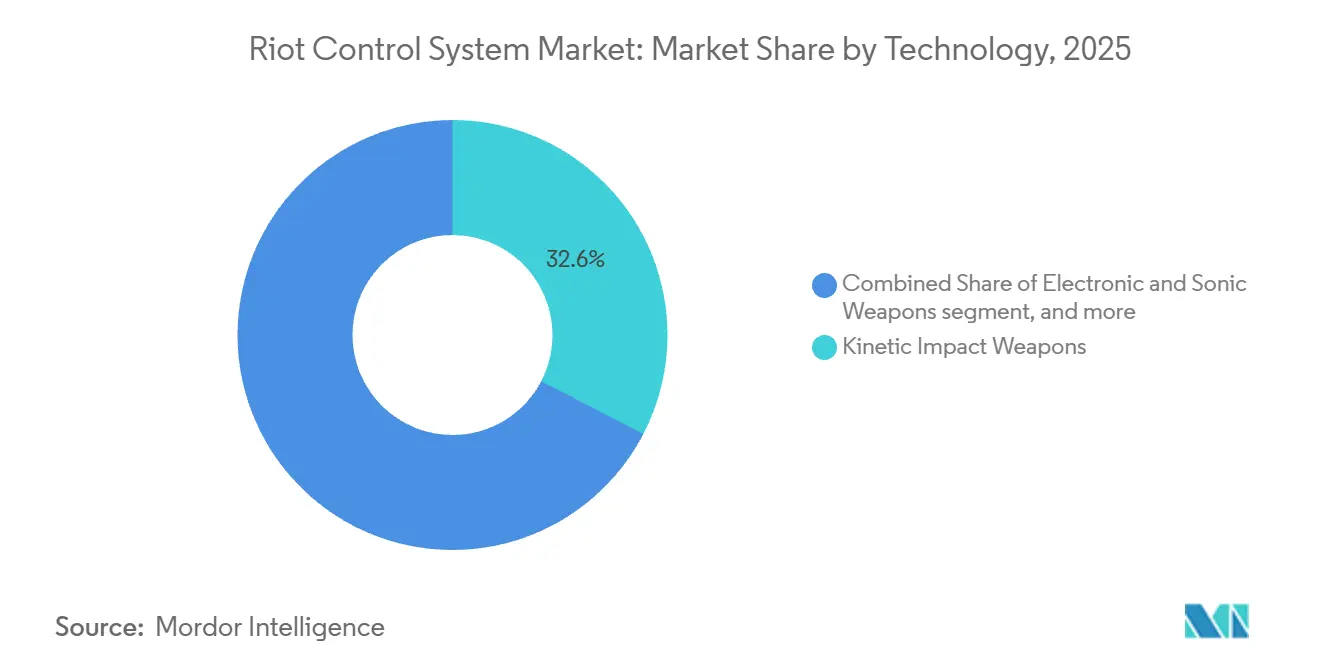
- Nach Technologie hielten kinetische Aufprallwaffen im Jahr 2025 einen Umsatzanteil von 32,62 %, während elektronische und akustische Waffen bis 2031 mit einer CAGR von 6,52 % wachsen sollen.
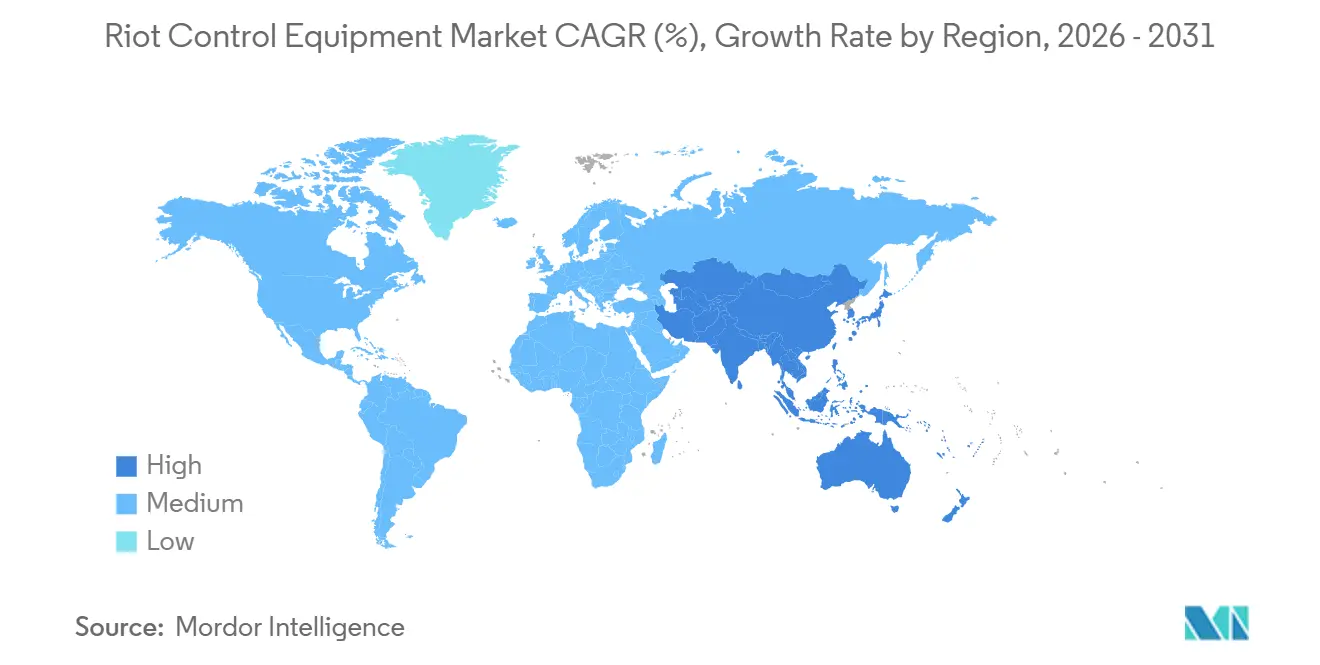
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 29,01 %, während Asien-Pazifik bis 2031 mit einer CAGR von 6,09 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Riot-Control-Systeme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bürgerliche Unruhen, Proteste und große öffentliche Versammlungen | +1.50% | Global | Kurzfristig (≤ 2 Jahre) |
| Modernisierung von Strafverfolgungsbehörden und Kräften zur Aufrechterhaltung der öffentlichen Ordnung | +1.20% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Beschaffung für Grenzschutz und städtische Sicherheit im Asien-Pazifik-Raum | +0.80% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Deeskalationsmandate und Rechenschaftspflichten | +0.70% | Nordamerika und Europäische Union | Langfristig (≥ 4 Jahre) |
| Integrierte Plattformen für Beweissicherung, Überwachung und Befehlsgebung | +0.50% | Global | Mittelfristig (2–4 Jahre) |
| Kompatibilität von weniger tödlicher Munition mit installierten Werfern | +0.30% | Nordamerika, Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Bürgerliche Unruhen, Proteste und große öffentliche Versammlungen
Die Häufigkeit und Intensität von Protesten veranlasst Strafverfolgungsbehörden im Markt für Riot-Control-Systeme dazu, ihre Bereitschaft zur Menschenmengenkontrolle häufiger zu überprüfen, einschließlich ihrer Bestände an Munition, Schutzausrüstung und Kommunikationsmitteln. ACLED verzeichnete zwischen Mitte November 2024 und Mitte November 2025 weltweit mehr als 173.900 Proteste und Unruhen, was einem Anstieg von fast 5 % gegenüber dem Vorjahr entspricht. Die Organisation berichtete auch von massenweisen Mobilisierungen der Generation Z in mehr als 70 Ländern in diesem Zeitraum. In den USA verzeichnete Princeton Bridging Divides im Jahr 2025 fast 20.000 Demonstrationen und stellte fest, dass bei 22 % der Proteste mit dokumentiertem Polizeieinsatz weniger tödliche Waffen eingesetzt wurden. Dieselbe Quelle beschrieb diese Einsatzrate als fast 4-mal so hoch wie das Niveau von 2024. Der Markt profitiert daher, wenn Anbieter Eilbestellungen erfüllen und gleichzeitig installierte Werferplattformen unterstützen können.
Modernisierung von Strafverfolgungsbehörden und Kräften zur Aufrechterhaltung der öffentlichen Ordnung
Modernisierungsprogramme schaffen Marktnachfrage, die über die Reaktion auf ein einzelnes öffentliches Ereignis hinausgeht, da öffentliche Behörden Käufe üblicherweise nach Ersatzplänen und standardisierten Schulungen planen. Der US-amerikanische Zoll- und Grenzschutz vergab im April 2026 einen Vertrag für weniger tödliche Spezialmunition im Wert von bis zu 50 Millionen USD. Der Vertrag umfasste 123 Produkttypen in 10 Kategorien, was die Breite der Ausrüstung verdeutlicht, die Behörden gemeinsam beschaffen. Solche Anforderungen verknüpfen üblicherweise die Ausrüstungsstandardisierung mit der Schulung der Bediener, der Versorgungskontinuität und der flottenseitigen Ersatzplanung. Anbieter mit etablierten Rahmenwerken können profitieren, nachdem eine Behörde eine Hardwareplattform ausgewählt hat. Die Riot-Control-System-Branche profitiert auch, wenn Behörden kompatible Munition zusammen mit zugehöriger Hardware ersetzen.
Beschaffung für Grenzschutz und städtische Sicherheit im Asien-Pazifik-Raum
Die Beschaffung im Asien-Pazifik-Raum unterstützt den Markt für Riot-Control-Systeme durch die Modernisierung paramilitärischer Kräfte, städtische Sicherheitsbedürfnisse und Grenzoperationen, die unterschiedliche Produkte für lokale Polizei und spezialisierte Einheiten erfordern. Behörden zur Aufrechterhaltung der öffentlichen Ordnung auf Staatsebene können Beschaffungsentscheidungen treffen, die für die breitere Marktlandschaft relevant sind, insbesondere wenn sie Fahrzeugflotten, Kommunikationsausrüstung und Schutzprodukte ersetzen müssen. Die Quellenvorlage berichtete von einer Ausschreibung des Uttar Pradesh Home Department vom August 2026 für 100 Fahrzeuge zur Menschenmengenkontrolle und Aufstandsbekämpfung, jedoch wird die genannte Ausschreibungsplattform hier nicht verwendet, da es sich um einen kommerziellen Aggregator handelt. China verfügt auch über inländische Produktionskapazitäten, die ein separates Technologie-Ökosystem für die öffentliche Sicherheit unterstützen. Regionale Behörden evaluieren zunehmend akustische Anrufgeräte und Überwachungsausrüstung für Küstenwache, Marine, Polizei und Grenzschutzanwendungen. Dies schafft Raum für Anbieter, die inländische Qualifikationsanforderungen erfüllen und über lokale Produktions- oder Vertriebspartnerschaften tätig sein können.
Deeskalationsmandate und Rechenschaftspflichten
Deeskalationsregeln erhöhen die Bedeutung von Ausrüstung im Markt für Riot-Control-Systeme, die einen verhältnismäßigen und dokumentierten Gewalteinsatz unterstützt und Vorgesetzten Informationen zur Überprüfung von Ereignissen nach dem Einsatz liefert. Eine Überprüfung der Richtlinien in den 100 größten US-Städten durch die Stanford Law School ergab, dass im Jahr 2025 79 % der Abteilungen Deeskalationstechniken vor dem Gewalteinsatz vorschrieben. Die Überprüfung ergab, dass 28 % chemische Wirkstoffe auf Situationen beschränkten, in denen eine unmittelbare Bedrohung durch Massengewalt bestand. Diese Richtlinien begünstigen akustische Kommunikation, die Integration von am Körper getragenen Kameras, Präzisionswerfer und andere Systeme, die einen überprüfbaren Einsatznachweis bewahren. Sie erhöhen auch den Wert von Software, die Überwachung, Befehlsentscheidungen und Beweise nach einem Vorfall miteinander verbindet. Der Markt könnte daher eine stärkere Nachfrage nach integrierten Werkzeugen verzeichnen, selbst wenn für bestimmte Munitionsarten Einschränkungen gelten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Menschenrechts-, Haftungs- und Gewalteinsatzrisiken | -0.80% | Nordamerika und Europäische Union | Mittelfristig (2–4 Jahre) |
| Chemische, umweltbezogene und exportkontrollbezogene Einschränkungen | -0.50% | EU, Global | Langfristig (≥ 4 Jahre) |
| Variable Wirksamkeit und Rezertifizierungsanforderungen | -0.40% | Nordamerika, Europäische Union | Mittelfristig (2–4 Jahre) |
| Beschaffungsfragmentierung und Interoperabilitätskosten | -0.30% | Südamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Menschenrechts-, Haftungs- und Gewalteinsatzrisiken
Haftungsrisiken und Menschenrechtsprüfungen können den für die Beschaffungsprüfung von Riot-Control-Systemen erforderlichen Zeitraum verlängern, insbesondere wenn Behörden rechtliche Beratung benötigen, bevor sie ein neues Produkt oder eine neue Betriebsmethode genehmigen. CIVICUS dokumentierte im Jahr 2025 übermäßige Gewalt gegen Demonstranten in mindestens 67 Ländern. Diese Prüfung kann die von Behörden genehmigten Produkte einschränken, selbst wenn Mittel verfügbar bleiben. Das Uppsala Conflict Data Program verzeichnete im Jahr 2025 244.600 Todesopfer durch organisierte Gewalt, verglichen mit 187.000 im Jahr 2024. Dieses Umfeld macht Gewalteinsatzvorfälle sofortiger öffentlicher, rechtlicher und politischer Aufmerksamkeit ausgesetzt. Der Markt bewegt sich daher hin zu höherwertigen Systemen, die den Ausrüstungseinsatz besser dokumentieren, selbst wenn das Mengenwachstum begrenzt ist.
Chemische, umweltbezogene und exportkontrollbezogene Einschränkungen
Chemische Riot-Control-Wirkstoffe im Markt für Riot-Control-Systeme unterliegen überlappenden Export-, Umwelt- und Anwendungsbeschränkungen, die die Produktauswahl, die Verantwortlichkeiten der Händler und den Lieferzeitplan verändern können. Die EU-Verordnung 2019/125 kontrolliert den Export von Gütern, die für Folter oder grausame Behandlung verwendet werden könnten, einschließlich Riot-Control-Wirkstoffe. Das Quellmaterial gibt an, dass individuelle Endnutzerzertifizierungen die Exportzeitpläne um 6 bis 18 Monate verlängern können. In den USA unterliegt ECCN 1C607 den Anforderungen des Chemiewaffenübereinkommens gemäß den Exportverwaltungsvorschriften. Die britische Regierung berichtete, dass im Jahr 2025 11 Organisationen individuelle Produktions- oder Besitzlizenzen gemäß Anhang 1 innehatten. Anbieter, die Compliance verwalten und Alternativen mit geringeren Persistenzprofilen anbieten können, sind besser positioniert, um regulierte Kunden zu bedienen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Offensivausrüstung treibt den Umsatz an, persönliche Schutzausrüstung bleibt grundlegend
Offensivausrüstung hatte im Jahr 2025 einen Marktanteil von 69,74 % am Markt für Riot-Control-Systeme und nahm damit die führende Position innerhalb dieser Kategorie ein. Diese Position spiegelt die langjährigen Bestände an Werfern, chemischer Munition, kinetischen Geschossen und gerichteten Energiesystemen wider. Munition ist ein häufig nachzufüllender Artikel in dieser Kategorie. Dieser wiederkehrende Bedarf kann die ungleichmäßige zeitliche Verteilung von Hardwarebestellungen abmildern. Der im April 2026 geschlossene Vertrag des Zoll- und Grenzschutzes umfasste handgelieferte pyrotechnische Munition, Aufprallmunition und andere weniger tödliche Produkte.
Persönliche Schutzausrüstung, einschließlich Westen, Helmen, Gasmasken und Schilden, wird voraussichtlich bis 2031 mit einem CAGR von 6,67 % wachsen. Sie bleibt damit eine wesentliche Ergänzung zum Markt für Riot-Control-Systeme, selbst wenn Behörden Ausrüstung für das Crowd-Management priorisieren. Sie repräsentiert den verbleibenden Produktanteil und kann durch Sicherheits- und Compliance-Vorschriften vorgeschrieben sein. Safariland lieferte im Januar 2025 seine AMP-1X-Schutzhelme an die SWAT-Einheit der Polizei von Philadelphia. Die Helme wurden nach dem FBI-DEA-Schutzhelm-Protokoll 2024 V.2 zertifiziert und waren 20 % leichter als das frühere Modell AMP-1TP. Behörden, die Werfer aktualisieren, können auch die Schutzausrüstung für die Beamten aktualisieren, die diese verwenden.


Nach Endnutzer: Strafverfolgungsbehörden verankern die Ausgaben, Spezialkräfte erweitern den Anwendungsbereich
Strafverfolgungsbehörden machten im Jahr 2025 63,87 % des Umsatzes aus und sind damit das wichtigste Endnutzersegment des Marktes für Riot-Control-Systeme. Ihre Nachfrage wird durch kommunale, staatliche und nationale Vereinbarungen gestützt, die häufig Ausrüstung mit zertifizierten Schulungen kombinieren. Diese Vereinbarungen decken in der Regel mehrjährige Nachfüll- und Ersatzbedarfe ab. Spezialkräfteeinheiten sollen von 2026 bis 2031 mit einer CAGR von 6,15 % wachsen. Ihre Anwendungsfälle umfassen Grenzschutz, Aufstandsbekämpfung und Geiselbefreiungsoperationen, bei denen weniger tödliche Optionen tödliche Gewalt ergänzen können.
Die Unterscheidung zwischen der Beschaffung durch Strafverfolgungsbehörden und Spezialkräfte wird zunehmend unklarer. Sourcewell gab im Juli 2026 eine Angebotsanfrage heraus, die geführte Energiewaffen, weniger tödliche Ausrüstung und zugehöriges Zubehör abdeckte.[1] Der Anwendungsbereich umfasste Strafverfolgungsbehörden, Heimatschutz und Justizvollzugsanstalten. Kooperative Beschaffung gibt kleineren Behörden Zugang zu im großen Maßstab ausgehandelten Vereinbarungen. Justizvollzugsanstalten benötigen auch Produkte, die für beengte Bereiche, kürzere Einsatzreichweiten und reduzierte sekundäre Exposition geeignet sind.
Nach Technologie: Kinetische Aufprallwaffen führen, Elektronik gestaltet die Beschaffungsgrenze neu
Kinetische Aufprallwaffen bilden die breiteste Technologiebasis in den Beständen der Behörden und bleiben für den Markt für Riot-Control-Systeme wichtig, da Beamte bereits ihre Betriebsverfahren und Versorgungsanforderungen kennen. Werfer- und Projektilesysteme umfassen 40-mm-Werfer, Gummigeschosswaffen und Bohnensack-Schrotflinten. Ihre fortgesetzte Verwendung spiegelt vertraute Betriebsverfahren und Anforderungen an gleichwertige Spezifikationen wider. Chemische Wirkstoffe bleiben ein wichtiger Teil der Technologieausgaben. Diese Kategorie ist jedoch der größten Exposition gegenüber regulatorischen und exportkontrollbezogenen Einschränkungen ausgesetzt.
Elektronische und akustische Waffen sollen von 2026 bis 2031 mit einer CAGR von 6,52 % expandieren, der schnellsten Rate unter den Technologiekategorien. Fernakustikgeräte, Waffen mit gerichteter Energie und drohnengestützte elektronische Systeme treiben die Marktgröße für elektronische und akustische Waffen an. Genasys erhielt im September 2025 einen LRAD-Auftrag im Wert von 9 Millionen USD vom US-amerikanischen Heer für das CROWS-Programm. Genasys gab im August 2026 auch Aufträge im Wert von 1,40 Millionen USD aus Australien, Japan, Thailand, Vietnam, Papua-Neuguinea, Litauen und Lettland bekannt. Produkte mit gerichteter Energie befinden sich noch in einem früheren Stadium der Kommerzialisierung, ziehen aber weiterhin Forschungs- und Entwicklungsinteresse von Verteidigungslieferanten auf sich.
Geografische Analyse
Segment der Strafverfolgungsbehörden im Markt für Ausrüstung zur Aufstandsbekämpfung
Nordamerika hielt im Jahr 2025 29,01 % des Umsatzes und steht damit im Mittelpunkt des Marktes für Riot-Control-Systeme. Die Region vereint bedeutende Hersteller von weniger tödlichen Systemen sowie Käufer auf Bundes-, Staats- und Kommunalebene. Bundesbehörden bieten eine stabile Basis für die Rahmenbeschaffung von taktischer und öffentlicher Sicherheitsausrüstung. Kanadas Nachfrage konzentriert sich stärker auf kommunale Polizeiarbeit und Reformbedarf beim Gewalteinsatz. Die Behörden der Region investieren auch in akustische Anrufgeräte und die Integration von am Körper getragenen Kameras. Diese Beschaffungstiefe unterstützt größere und komplexere Verträge als viele andere nationale Märkte.
Asien-Pazifik soll bis 2031 mit einer CAGR von 6,09 % wachsen und wird voraussichtlich seinen Beitrag zum Markt für Riot-Control-Systeme erhöhen, da sich die Anforderungen an öffentliche Sicherheit und Grenzschutz weiterentwickeln. Polizeimodernisierung, Grenzoperationen und inländische Beschaffungsprogramme unterstützen die Region. Indien verfügt über eine große Polizeibasis, und Behörden auf Staatsebene können Ersatzzyklen beeinflussen. China verfügt über inländische Produktionskapazitäten, die seine Abhängigkeit von westlichen Lieferanten verringern. Genasys erhielt im Februar 2026 einen Auftrag im Wert von 2 Millionen USD von der Republik Singapur Marine für LRAD 950NXT-Systeme auf unbemannten Überwasserfahrzeugen.[2] Der Auftrag zeigt den Einsatz akustischer Systeme in Marine- und Grenzschutzanwendungen.
Europa bleibt ein bedeutender Hersteller und Käufer spezialisierter Systeme zur Aufrechterhaltung der öffentlichen Ordnung im Markt für Riot-Control-Systeme, obwohl Compliance-Anforderungen sowohl Produktgenehmigungen als auch Exportprozesse beeinflussen. Regulatorische Compliance begrenzt das Wachstum in Westeuropa, während Bedenken hinsichtlich bürgerlicher Unruhen die laufende Beschaffung unterstützen. Der Markt hat Nachfrage in Deutschland, Frankreich, dem Vereinigten Königreich, Italien und Russland. Die EU-Verordnung 2019/125 betrifft den Export von Riot-Control-Wirkstoffen und kann grenzüberschreitende Verkaufsprozesse verlängern. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere, aber wachsende Bereiche. Ihre Nachfrage ist mit Veranstaltungssicherheit, Grenzschutz, innerer Sicherheit, Wasserwerferfahrzeugen und akustischen Warnsystemen verbunden.

Wettbewerbslandschaft
Markt für Ausrüstung zur Aufstandsbekämpfung in Nordamerika
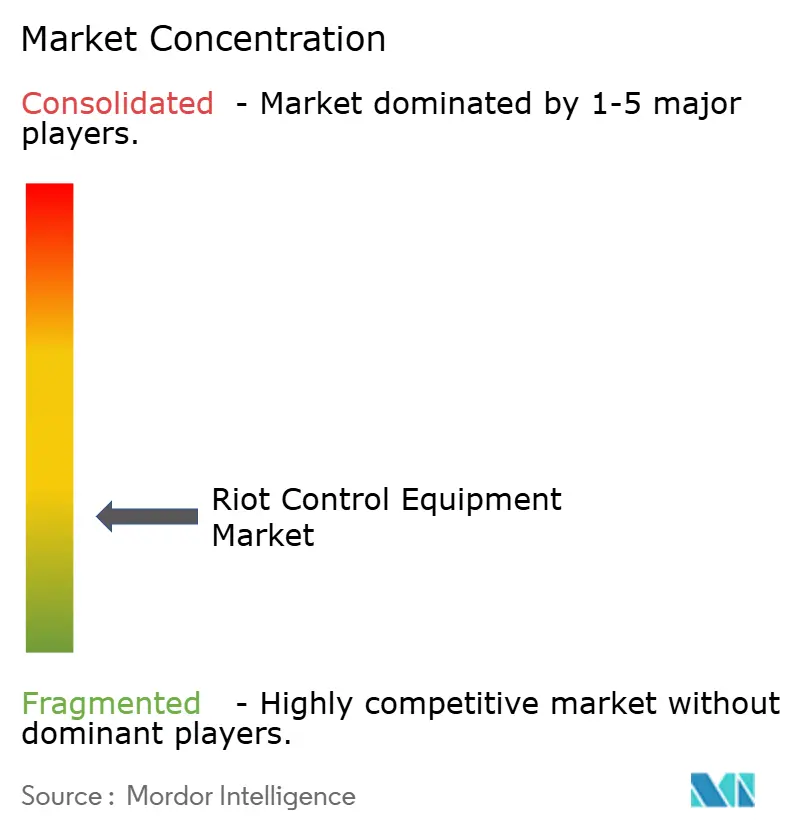
Der Markt für Riot-Control-Systeme ist über einzelne Ausrüstungskategorien hinweg mäßig fragmentiert, da sein Produktspektrum Munition, Schutzausrüstung, akustische Systeme, Kommunikationsprodukte und gepanzerte Fahrzeuge umfasst. Er ist stärker konsolidiert bei Anbietern, die Hardware, Software und Beweismanagementsysteme kombinieren. Axon und Safariland behaupten ihre Positionen im Premium-US-Segment durch vernetzte Plattformen und etablierte Behördenbeziehungen. Das Produktökosystem von Axon umfasst geführte Energiewaffen, Körperkameras und Beweismittelwerkzeuge. Safariland stellte im Januar 2026 SafariMesh vor, ein dezentrales Mesh-Kommunikationssystem für taktische Operationen.[3] Diese Angebote können die Kundenbindung stärken, wenn Behörden integrierte Einsatz- und Kommunikationsfähigkeiten suchen.
Genasys erweitert seine internationale Position im Markt für Riot-Control-Systeme durch LRAD-Systeme für militärische, öffentliche Sicherheits- und kritische Infrastrukturnutzer, bei denen Langstreckenkommunikation eine Reihe von Betriebsumgebungen unterstützt. Im September 2026 gab Genasys einen Folgeauftrag im Wert von 1,30 Millionen USD für mobile LRAD-Kits von der US-amerikanischen Nationalgarde bekannt. Das Unternehmen erklärte, dass die Aufträge der Nationalgarde einen kumulativen Wert von 8,50 Millionen USD erreicht hatten. Es erhielt auch einen Folgeauftrag im Wert von 2,40 Millionen USD für den Schutz kritischer Infrastruktur im August 2026. Diese Aufträge zeigen, wie akustische Systeme über konventionelle Menschenmengenkontrolleinsätze hinaus eingesetzt werden.
Mittelständische Anbieter konkurrieren im Markt für Riot-Control-Systeme, indem sie spezialisierte Werfer, gepanzerte Fahrzeuge und regionale Lieferfähigkeiten anbieten, um lokale Präferenzen und kürzere Beschaffungszeitpläne zu erfüllen. Byrna vereinbarte im Juli 2026 den Erwerb von Vermögenswerten von HERO Defense Systems. Die Transaktion fügte Byrnas Portfolio kompakte PAVA-gefüllte Reizstoffwerfer und Pfeffergel-Geräte hinzu. Katmerciler und STREIT konkurrieren um gepanzerte Riot-Control-Fahrzeuge, bei denen Beschaffungspräferenzen regionale Anbieter bevorzugen können. Combined Systems bleibt ein etablierter Lieferant von weniger tödlicher Munition für US-amerikanische Militär- und Strafverfolgungskunden. Die Riot-Control-System-Branche bleibt für neue Marktteilnehmer schwierig, da Behörden getestete Ausrüstung, Schulungsunterstützung und Versorgungskontinuität schätzen.
Marktführer der Riot-Control-System-Branche
-
Axon Enterprise, Inc.
-
Safariland, LLC
-
EDGE Group PJSC
-
FN HERSTAL (FN Browning Group)
-
Combined Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Globaler Berichtsumfang des Marktes für Riot-Control-Systeme
Führende Unternehmen im Markt für Ausrüstung zur Aufstandsbekämpfung
Der Markt für Ausrüstung zur Aufstandsbekämpfung ist geprägt von etablierten Akteuren wie PACEM Defense, Safariland LLC und Condor Non-lethal Technologies, die die Wettbewerbslandschaft anführen. Unternehmen konzentrieren sich zunehmend auf die Entwicklung fortschrittlicher Materialien und innovativer Designs, um leichtere und dennoch haltbarere Ausrüstungen zur Aufstandsbekämpfung zu schaffen und dabei sowohl die Sicherheit der Beamten als auch die Einsatzeffektivität zu verbessern. Strategische Partnerschaften mit Strafverfolgungsbehörden und Militärorganisationen sind für die Marktexpansion zunehmend entscheidend geworden, während Investitionen in Forschung und Entwicklung die Produktentwicklung weiter vorantreiben. Hersteller erweitern ihre geografische Präsenz durch Händlernetzwerke und Direktvertriebskanäle, insbesondere in aufstrebenden Märkten. Die Branche hat eine Verlagerung hin zu integrierten Lösungen erlebt, die traditionelle Ausrüstungen zur Aufstandsbekämpfung mit modernen Technologien kombinieren, was die sich wandelnde Natur von Szenarien zur Menschenmengenkontrolle und betrieblichen Anforderungen widerspiegelt.
Marktstruktur zeigt gemischte Wettbewerbsdynamik
Der Markt für Aufstandsbekämpfung weist eine mäßig konsolidierte Struktur auf, die eine Mischung aus globalen Konzernen und spezialisierten Herstellern aufweist. Große Rüstungsunternehmen und Hersteller von Sicherheitsausrüstungen behaupten durch ihre etablierten Beziehungen zu Regierungsbehörden und umfassende Produktportfolios eine bedeutende Marktpräsenz. Regionale Akteure haben sich in bestimmten Produktkategorien oder geografischen Märkten starke Nischen erarbeitet und dabei ihr Verständnis lokaler Anforderungen und Vorschriften genutzt. Der Markt hat selektive Fusions- und Übernahmeaktivitäten erlebt, die hauptsächlich auf die Erweiterung von Produktlinien und die geografische Reichweite abzielen, obwohl viele spezialisierte Hersteller aufgrund ihrer technischen Expertise und etablierten Kundenbeziehungen unabhängig bleiben.
Die Wettbewerbsdynamik ist durch ein Gleichgewicht zwischen multinationalen Unternehmen, die vollständige Lösungen zur Aufstandsbekämpfung anbieten, und spezialisierten Unternehmen, die sich auf bestimmte Produktkategorien wie weniger tödliche Munition oder Schutzausrüstung konzentrieren, gekennzeichnet. Die Markteintrittsbarrieren bleiben aufgrund strenger Qualitätszertifizierungen, Sicherheitsstandards und der Notwendigkeit etablierter Beziehungen zu Strafverfolgungsbehörden erheblich. Während einige Segmente oligopolistische Tendenzen aufweisen, bleiben andere mit mehreren regionalen Akteuren, die durch Spezialisierung und Anpassungsfähigkeiten effektiv konkurrieren, relativ fragmentiert.
Innovation und Compliance treiben den zukünftigen Erfolg voran
Der Erfolg im Markt für Ausrüstungen zur Aufstandsbekämpfung hängt zunehmend von der Balance zwischen Innovation, regulatorischer Compliance und sozialer Verantwortung ab. Etablierte Unternehmen müssen sich auf die Entwicklung von Produkten der nächsten Generation konzentrieren, die eine verbesserte Wirksamkeit bieten und gleichzeitig das Risiko schwerer Verletzungen minimieren, um wachsenden Bedenken von Menschenrechtsorganisationen und öffentlicher Kritik zu begegnen. Marktführer investieren in fortgeschrittene Materialforschung und intelligente Technologien und pflegen dabei starke Beziehungen zu Strafverfolgungsbehörden durch Ausbildungsprogramme und Kundendienstleistungen. Die Fähigkeit, Produkte an spezifische regionale Anforderungen anzupassen und dabei globale Qualitätsstandards aufrechtzuerhalten, ist zu einem entscheidenden Differenzierungsmerkmal geworden.
Neueinsteiger und Herausfordererunternehmen können Marktanteile gewinnen, indem sie sich auf unterversorgte Marktsegmente konzentrieren oder innovative Lösungen entwickeln, die spezifische betriebliche Herausforderungen angehen. Der zunehmende Schwerpunkt auf weniger tödlichen Alternativen und die wachsende Nachfrage nach integrierten Lösungen zur Menschenmengenkontrolle bieten Chancen für spezialisierte Akteure. Erfolgsfaktoren umfassen den Aufbau starker Vertriebsnetzwerke, die Erlangung notwendiger Zertifizierungen und die Entwicklung von Produkten, die bestehende Ausrüstungen und Verfahren der Strafverfolgungsbehörden ergänzen. Unternehmen müssen auch komplexe regulatorische Umgebungen navigieren und Transparenz in ihren Tätigkeiten wahren, um das Vertrauen sowohl der Endnutzer als auch der Öffentlichkeit zu gewinnen.
Jüngste Branchenentwicklungen
- Februar 2024: Die Haryana-Polizei wurde zur ersten indischen Polizeitruppe, die Tränengas-Drohnen einsetzte. Diese Drohnen, entwickelt vom Drohnen-Bildgebungs- und Informationsdienst Haryanas, waren maßgeblich bei der Zerstreuung protestierender Landwirte an der Shambhu-Barriere an der Grenze zwischen Punjab und Haryana.
- Januar 2024: Wrap Technologies mit Hauptsitz in Arizona stellte sein BolaWrap-Produkt vor und unterstrich dabei sein nicht tödliches Design. Ähnlich wie ein Elektroschocker verwendet dieses Gerät eine Kevlar-Schnur, um eine Person zu fixieren und ihre Bewegungsfreiheit vorübergehend einzuschränken.


Globaler Berichtsumfang des Marktes für Riot-Control-Systeme
Der Markt für Riot-Control-Systeme umfasst Ausrüstung und Lösungen, die von Strafverfolgungsbehörden, Spezialkräften, Grenzschutzeinheiten und verwandten öffentlichen Sicherheitsorganisationen eingesetzt werden, um Menschenmengen zu kontrollieren, die öffentliche Ordnung aufrechtzuerhalten und auf Situationen bürgerlicher Unruhen zu reagieren.
Der Markt für Riot-Control-Systeme ist nach Produkttyp, Endnutzer, Technologie und Geografie segmentiert. Nach Produkttyp ist der Markt in persönliche Schutzausrüstung und Offensivausrüstung segmentiert. Nach Endnutzer ist der Markt in Strafverfolgungsbehörden und Spezialkräfte segmentiert. Nach Technologie ist der Markt in chemische Wirkstoffe, elektronische und akustische Waffen, kinetische Aufprallwaffen und Sonstiges segmentiert. Der Bericht deckt auch die Marktgrößen und Prognosen für den Markt für Riot-Control-Systeme in den wichtigsten Ländern verschiedener Regionen ab. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
| Persönliche Schutzausrüstung | Schutzwesten | |
| Helme | ||
| Gasmasken | ||
| Schutzschilde | ||
| Angriffsausrüstung | Gebietsabsicherung | Panzerfahrzeugabwehr |
| Personenabwehr | ||
| Munition | Gummigeschosse | |
| Wachsgeschosse | ||
| Kunststoffgeschosse | ||
| Bohnensackgeschosse | ||
| Schwammgranate | ||
| Sprengstoff | Blendgranaten | |
| Stichgranaten | ||
| Gase und Sprays | Wasserwerfer | |
| Geruchsbasierte Waffen | ||
| Tränengas | ||
| Pfefferspray | ||
| Gerichtete Energiewaffen | ||
| Elektroschockwaffen | ||
| Sonstige Angriffsausrüstung | ||
| Strafverfolgungsbehörden |
| Spezialkräfte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Europa | Vereinigtes Königreich |
| Frankreich | |
| Deutschland | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Lateinamerika | Brasilien |
| Übriges Lateinamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Persönliche Schutzausrüstung | Schutzwesten | |
| Helme | |||
| Gasmasken | |||
| Schutzschilde | |||
| Angriffsausrüstung | Gebietsabsicherung | Panzerfahrzeugabwehr | |
| Personenabwehr | |||
| Munition | Gummigeschosse | ||
| Wachsgeschosse | |||
| Kunststoffgeschosse | |||
| Bohnensackgeschosse | |||
| Schwammgranate | |||
| Sprengstoff | Blendgranaten | ||
| Stichgranaten | |||
| Gase und Sprays | Wasserwerfer | ||
| Geruchsbasierte Waffen | |||
| Tränengas | |||
| Pfefferspray | |||
| Gerichtete Energiewaffen | |||
| Elektroschockwaffen | |||
| Sonstige Angriffsausrüstung | |||
| Nach Endnutzer | Strafverfolgungsbehörden | ||
| Spezialkräfte | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Übriger Asien-Pazifik-Raum | |||
| Lateinamerika | Brasilien | ||
| Übriges Lateinamerika | |||
| Naher Osten und Afrika | Saudi-Arabien | ||
| Vereinigte Arabische Emirate | |||
| Israel | |||
| Übriger Naher Osten und Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für Riot-Control-Systeme bis 2031?
Der Markt für Riot-Control-Systeme soll bis 2031 einen Wert von 17,14 Milliarden USD erreichen, nachdem er im Jahr 2026 auf 13,26 Milliarden USD geschätzt wurde und von 2026 an mit einer CAGR von 5,27 % wächst.
Welche Produktkategorie führt die Ausgaben für Riot-Control-Systeme an?
Offensivausrüstung hielt im Jahr 2025 69,74 % des Umsatzes. Ihre Position spiegelt den wiederkehrenden Nachfüllbedarf für Munition und werferbezogene Produkte sowie die Bestände der Behörden an kinetischen und chemischen Systemen wider.
Welcher Endnutzer wächst bis 2031 am schnellsten?
Spezialkräfteeinheiten sollen bis 2031 mit einer CAGR von 6,15 % wachsen. Grenzschutz, Aufstandsbekämpfung und spezialisierte Operationen erweitern den Einsatz weniger tödlicher Fähigkeiten in dieser Endnutzergruppe.
Welche Technologie wächst bei Riot-Control-Systemen am schnellsten?
Elektronische und akustische Waffen sollen bis 2031 mit einer CAGR von 6,52 % wachsen. Fernakustikgeräte, geführte Energiewaffen und drohnengestützte elektronische Systeme unterstützen diese Technologiekategorie.
Welche Region hat den größten Anteil an der Nachfrage nach Riot-Control-Systemen?
Nordamerika hielt im Jahr 2025 29,01 % der Nachfrage. Bundesstaatliche, staatliche und kommunale Beschaffungskanäle sowie eine große Basis von Anbietern weniger tödlicher Systeme unterstützen seine führende regionale Position.
Welche Faktoren können die Einführung von Riot-Control-Ausrüstung einschränken?
Menschenrechtsprüfungen, Haftungsrisiken, Kontrollen chemischer Wirkstoffe und Exportbeschränkungen können Genehmigungs- und Lieferzeitpläne verlängern. Behörden bevorzugen dann möglicherweise Systeme mit stärkerer Dokumentation, Produktkompatibilität und Compliance-Unterstützung.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
