
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
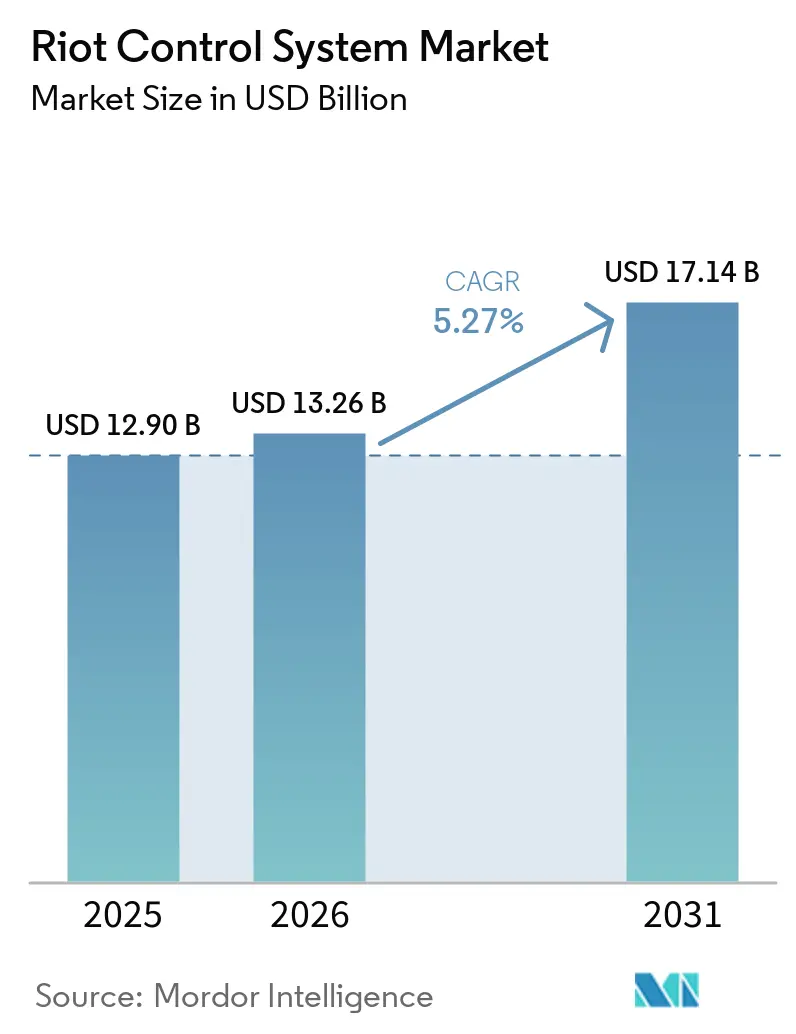
| Tamaño del Mercado (2026) | 13.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.14 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.27 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Control de Disturbios por Mordor Intelligence
El tamaño del mercado de sistemas de control de disturbios fue valorado en 12,90 mil millones de USD en 2025, y se prevé que crezca desde 13,26 mil millones de USD en 2026 hasta alcanzar los 17,14 mil millones de USD en 2031, a una CAGR del 5,27% durante el período de pronóstico (2026-2031). La agitación civil, las grandes concentraciones públicas y las persistentes necesidades de seguridad fronteriza están impulsando la demanda entre las fuerzas policiales, paramilitares y especializadas, donde los compradores deben mantener la preparación operativa para una variedad de incidentes. Las agencias en el mercado de sistemas de control de disturbios están otorgando mayor valor a los sistemas que pueden registrar decisiones, comunicaciones y despliegues durante un incidente, especialmente cuando las revisiones posteriores requieren evidencia clara. Esto favorece a los proveedores que combinan equipos de menor letalidad con herramientas de vigilancia, mando y gestión de evidencias. La adquisición en el mercado también está evolucionando más allá de las compras de hardware individuales, ya que las agencias deben alinear lanzadores, municiones, equipos de protección, capacitación, documentación, acuerdos de mantenimiento y procedimientos operativos establecidos. Las revisiones de derechos humanos, los controles de exportación y las restricciones de componentes pueden ralentizar las entregas, pero también orientan el gasto hacia sistemas documentados e interoperables.
Conclusiones Clave del Informe
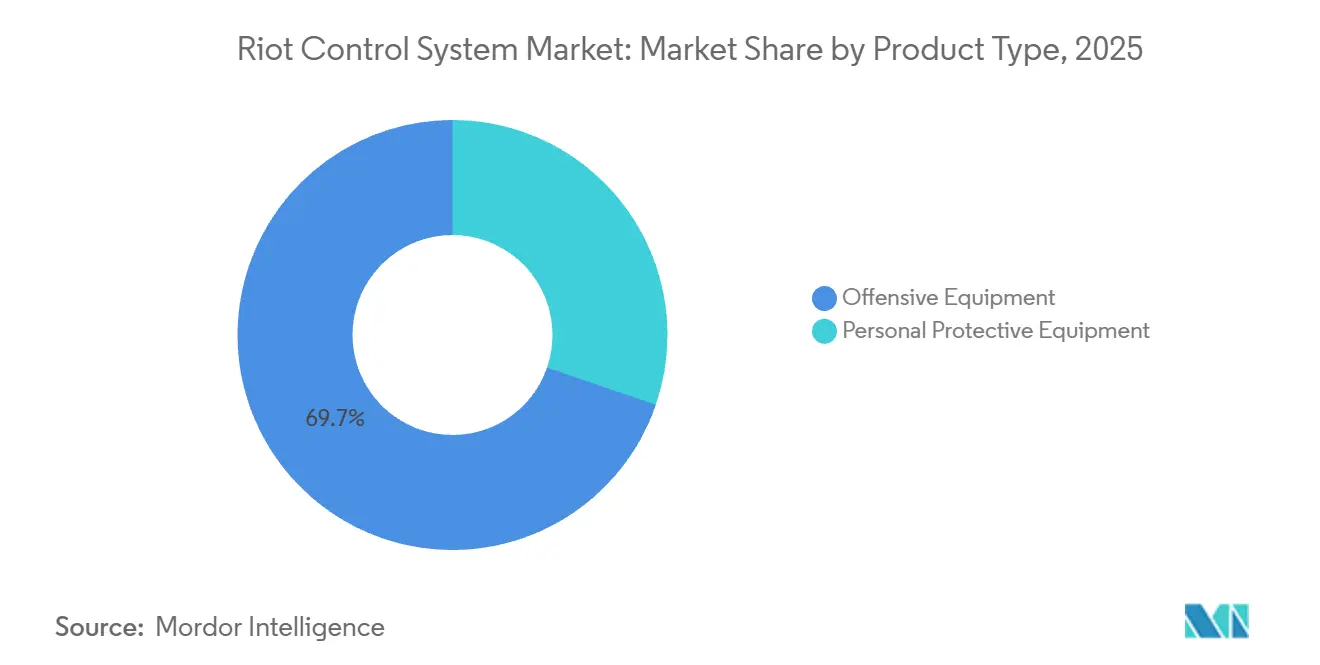
- Por tipo de producto, el equipo ofensivo representó el 69,74% de la participación del mercado de sistemas de control de disturbios en 2025, mientras que se prevé que el equipo de protección personal crezca a una CAGR del 6,67% hasta 2031.
- Por usuario final, las fuerzas del orden representaron el 63,87% de la participación del mercado de sistemas de control de disturbios en 2025, mientras que se prevé que las fuerzas especiales crezcan a una CAGR del 6,15% hasta 2031.
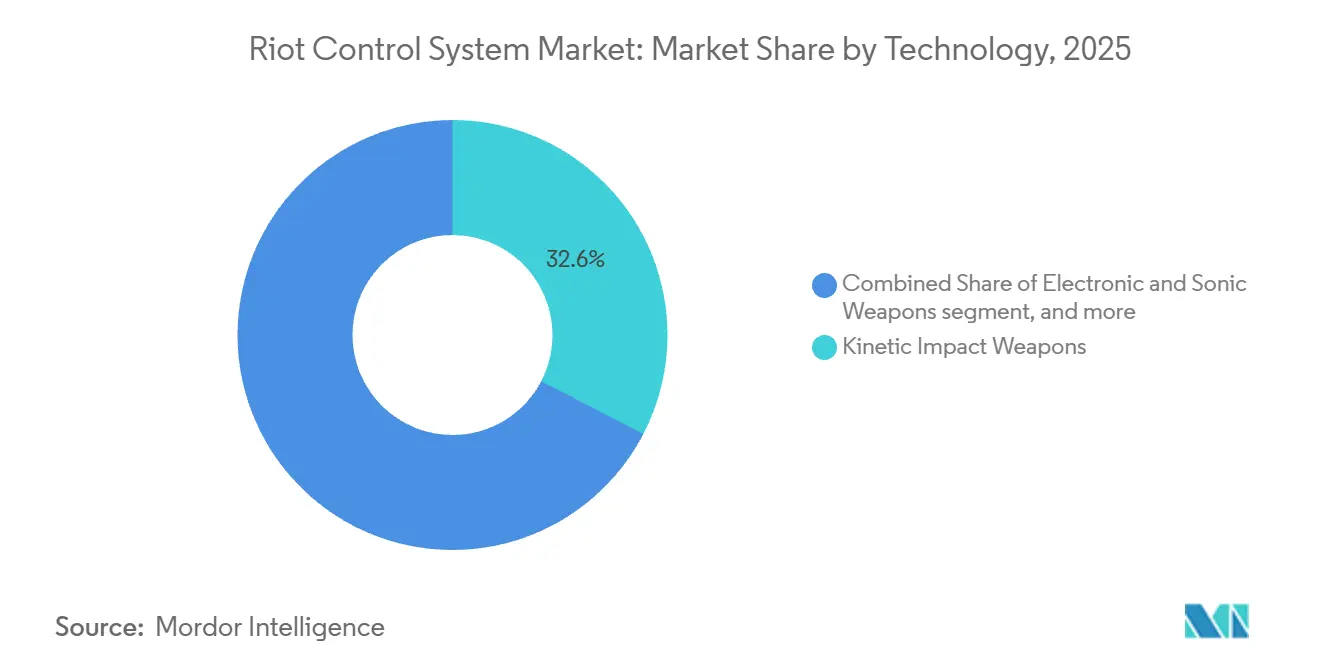
- Por tecnología, las armas de impacto cinético representaron el 32,62% de los ingresos en 2025, mientras que se prevé que las armas electrónicas y sónicas crezcan a una CAGR del 6,52% hasta 2031.
- Por geografía, América del Norte representó el 29,01% de la participación en ingresos en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,09% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Agitación civil, protestas y grandes concentraciones públicas | +1.50% | Global | Corto plazo (≤ 2 años) |
| Modernización de las fuerzas del orden y de mantenimiento del orden público | +1.20% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Adquisición de seguridad fronteriza y seguridad urbana en Asia-Pacífico | +0.80% | Núcleo de Asia-Pacífico, extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Mandatos de desescalada y requisitos de rendición de cuentas | +0.70% | América del Norte y Unión Europea | Largo plazo (≥ 4 años) |
| Plataformas integradas de evidencia, vigilancia y mando | +0.50% | Global | Mediano plazo (2-4 años) |
| Compatibilidad de municiones de menor letalidad con lanzadores instalados | +0.30% | América del Norte, Unión Europea | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Agitación Civil, Protestas y Grandes Concentraciones Públicas
La frecuencia e intensidad de las protestas están llevando a las agencias de fuerzas del orden en el mercado de sistemas de control de disturbios a revisar con mayor frecuencia su preparación para la gestión de multitudes, incluidas sus existencias de municiones, equipos de protección y herramientas de comunicación. ACLED registró más de 173.900 protestas y disturbios a nivel mundial entre mediados de noviembre de 2024 y mediados de noviembre de 2025, lo que representó un aumento interanual de casi el 5%. La organización también informó de movilizaciones masivas lideradas por la Generación Z en más de 70 países durante este período. En Estados Unidos, Princeton Bridging Divides registró casi 20.000 manifestaciones en 2025 y constató que se utilizaron armas de menor letalidad en el 22% de las protestas con participación policial registrada. La misma fuente describió esa tasa de despliegue como casi 4 veces el nivel de 2024. El mercado, por tanto, se beneficia cuando los proveedores pueden atender pedidos urgentes mientras dan soporte a las plataformas de lanzadores instaladas.
Modernización de las Fuerzas del Orden y de Mantenimiento del Orden Público
Los programas de modernización generan demanda en el mercado que continúa más allá de la respuesta a un evento público individual, ya que los organismos públicos suelen planificar las compras en torno a calendarios de reemplazo y capacitación estandarizada. La Oficina de Aduanas y Protección Fronteriza de Estados Unidos adjudicó en abril de 2026 un contrato de municiones especiales de menor letalidad valorado en hasta 50 millones de USD. El contrato abarcó 123 tipos de productos en 10 categorías, lo que indica la amplitud del equipo que las agencias adquieren conjuntamente. Estos requisitos suelen vincular la estandarización del equipo con la capacitación de los operadores, la continuidad del suministro y la planificación del reemplazo a nivel de flota. Los proveedores con marcos establecidos pueden beneficiarse una vez que una agencia selecciona una plataforma de hardware. La industria de sistemas de control de disturbios también se beneficia cuando las agencias reemplazan municiones compatibles junto con el hardware relacionado.
Adquisición de Seguridad Fronteriza y Seguridad Urbana en Asia-Pacífico
La adquisición en Asia-Pacífico está apoyando el mercado de sistemas de control de disturbios a través de la modernización paramilitar, las necesidades de seguridad urbana y las operaciones fronterizas, que requieren diferentes productos para la policía local y las unidades especializadas. Las agencias de orden público a nivel estatal pueden tomar decisiones de adquisición que son relevantes para el panorama más amplio del mercado, particularmente cuando necesitan reemplazar flotas de vehículos, equipos de comunicaciones y productos de protección. El borrador de la fuente informó de una licitación de agosto de 2026 del Departamento del Interior de Uttar Pradesh para 100 vehículos de control de disturbios y multitudes, aunque la plataforma de licitación citada no se utiliza aquí por ser un agregador comercial. China también mantiene capacidad de producción nacional que sustenta un ecosistema de tecnología de seguridad pública independiente. Las agencias regionales están evaluando cada vez más equipos de señalización acústica y vigilancia para aplicaciones de guardacostas, marina, policía y fronteras. Esto crea espacio para los proveedores que pueden cumplir los requisitos de calificación nacionales y operar a través de asociaciones de producción o distribución locales.
Mandatos de Desescalada y Requisitos de Rendición de Cuentas
Las normas de desescalada están aumentando la importancia del equipo en el mercado de sistemas de control de disturbios que apoya el uso de la fuerza de manera proporcionada y documentada, al tiempo que proporciona a los supervisores información para revisar los eventos tras el despliegue. Una revisión de Stanford Law sobre las políticas de las 100 ciudades más grandes de Estados Unidos encontró que, en 2025, el 79% de los departamentos exigía técnicas de desescalada antes del uso de la fuerza. La revisión encontró que el 28% restringía los agentes químicos a situaciones que implicaban una amenaza inminente de violencia colectiva. Estas políticas favorecen la comunicación acústica, la integración de cámaras corporales, los lanzadores de precisión y otros sistemas que preservan un registro de despliegue auditable. También aumentan el valor del software que conecta la vigilancia, las decisiones de mando y la evidencia posterior al incidente. El mercado puede, por tanto, registrar una demanda más sólida de herramientas integradas incluso donde se aplican límites a determinadas municiones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición a derechos humanos, responsabilidad civil y uso de la fuerza | -0.80% | América del Norte y Unión Europea | Mediano plazo (2-4 años) |
| Restricciones químicas, medioambientales y de control de exportaciones | -0.50% | UE, Global | Largo plazo (≥ 4 años) |
| Eficacia variable y requisitos de recertificación | -0.40% | América del Norte, Unión Europea | Mediano plazo (2-4 años) |
| Fragmentación de la adquisición y costos de interoperabilidad | -0.30% | América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Exposición a Derechos Humanos, Responsabilidad Civil y Uso de la Fuerza
El riesgo de responsabilidad civil y el escrutinio de los derechos humanos pueden prolongar el tiempo requerido para la revisión de adquisición de sistemas de control de disturbios, particularmente cuando las agencias necesitan orientación legal antes de aprobar un nuevo producto o método operativo. CIVICUS documentó el uso excesivo de la fuerza contra manifestantes en al menos 67 países durante 2025. Este escrutinio puede reducir los productos que las agencias aprueban, incluso cuando los fondos siguen disponibles. El Programa de Datos de Conflictos de Uppsala registró 244.600 muertes por violencia organizada en 2025, en comparación con 187.000 en 2024. Este entorno hace que los incidentes de uso de la fuerza estén sujetos a atención pública, legal y política inmediata. El mercado, en consecuencia, está evolucionando hacia sistemas de mayor valor que documentan mejor el uso del equipo, incluso cuando el crecimiento en volumen está limitado.
Restricciones Químicas, Medioambientales y de Control de Exportaciones
Los agentes químicos de control de disturbios en el mercado de sistemas de control de disturbios enfrentan restricciones superpuestas de exportación, medioambientales y de uso que pueden alterar la selección de productos, las responsabilidades de los distribuidores y los plazos de entrega. El Reglamento UE 2019/125 controla las exportaciones de bienes que podrían utilizarse para la tortura o el trato cruel, incluidos los agentes de control de disturbios. El material fuente indica que las certificaciones individuales de usuario final pueden añadir entre 6 y 18 meses a los plazos de exportación. En Estados Unidos, el ECCN 1C607 está sujeto a los requisitos de la Convención sobre Armas Químicas en virtud de los Reglamentos de Administración de Exportaciones. El gobierno del Reino Unido informó que 11 organizaciones poseían licencias individuales de producción o posesión bajo el Anexo 1 en 2025. Los proveedores que pueden gestionar el cumplimiento normativo y ofrecer alternativas con perfiles de persistencia más bajos están mejor posicionados para atender a clientes regulados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Equipo Ofensivo Impulsa los Ingresos, el Equipo de Protección Personal Sigue Siendo FundamentalEl equipamiento ofensivo capturó el 69,74% de la cuota del mercado de sistemas de control de disturbios en 2025, ocupando la posición líder dentro de la categoría. Esta posición refleja los inventarios de larga data de lanzadores, municiones químicas, proyectiles cinéticos y sistemas de energía dirigida. Las municiones son un artículo de reposición frecuente dentro de esta categoría. Ese requisito recurrente puede moderar el calendario irregular de los pedidos de hardware. El contrato de la Oficina de Aduanas y Protección Fronteriza de abril de 2026 abarcó municiones pirotécnicas de entrega manual, municiones de impacto y otros productos de menor letalidad.
Se prevé que el equipo de protección personal, incluidos chalecos, cascos, máscaras de gas y escudos, crezca a una CAGR del 6,67% hasta 2031. Por lo tanto, sigue siendo un complemento esencial del mercado de sistemas de control de disturbios, incluso cuando los organismos priorizan el equipamiento para la gestión de multitudes. Representa la cuota de producto restante y puede ser exigido por normas de seguridad y cumplimiento normativo. Safariland suministró sus cascos balísticos AMP-1X a la Unidad SWAT de la Policía de Filadelfia en enero de 2025. Los cascos fueron certificados bajo el Protocolo de Cascos Balísticos FBI-DEA 2024 V.2 y eran un 20% más ligeros que el modelo anterior AMP-1TP. Los organismos que actualicen sus lanzadores también pueden actualizar el equipo de protección para los agentes que los utilizan.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Fuerzas del Orden Anclan el Gasto, las Fuerzas Especiales Amplían su AlcanceLas agencias de fuerzas del orden representaron el 63,87% de los ingresos en 2025, convirtiéndolas en el segmento de usuario final principal del mercado de sistemas de control de disturbios. Su demanda está respaldada por acuerdos municipales, estatales y nacionales que a menudo combinan equipo con capacitación certificada. Estos acuerdos generalmente cubren necesidades de reposición y reemplazo plurianuales. Se prevé que las unidades de fuerzas especiales crezcan a una CAGR del 6,15% de 2026 a 2031. Sus casos de uso incluyen seguridad fronteriza, contrainsurgencia y operaciones de rescate de rehenes, donde las opciones de menor letalidad pueden complementar la fuerza letal.
La distinción entre la adquisición de fuerzas del orden y fuerzas especiales se está volviendo menos clara. Sourcewell emitió una solicitud de propuestas en julio de 2026 que abarcaba armas de energía conducida, equipos de menor letalidad y accesorios relacionados.[1] Su alcance abarcó fuerzas del orden, seguridad nacional e instituciones correccionales. La adquisición cooperativa brinda a las agencias más pequeñas acceso a acuerdos negociados a escala. Las instituciones correccionales también requieren productos adecuados para áreas confinadas, rangos de enfrentamiento más cortos y menor exposición secundaria.
Por Tecnología:
Las Armas de Impacto Cinético Lideran, la Electrónica Remodela la Frontera de AdquisiciónLas armas de impacto cinético forman la base tecnológica más amplia dentro de los inventarios de las agencias y siguen siendo importantes para el mercado de sistemas de control de disturbios porque los agentes ya conocen sus procedimientos operativos y requisitos de suministro. Los sistemas de lanzadores y proyectiles incluyen lanzadores de 40 mm, pistolas de balas de goma y escopetas de saco de arena. Su uso continuado refleja procedimientos operativos conocidos y requisitos de especificaciones equivalentes. Los agentes químicos siguen siendo una parte importante del gasto en tecnología. Sin embargo, esta categoría enfrenta la mayor exposición a restricciones regulatorias y de control de exportaciones.
Se prevé que las armas electrónicas y sónicas se expandan a una CAGR del 6,52% de 2026 a 2031, la tasa más rápida entre las categorías tecnológicas. Los dispositivos acústicos de largo alcance, las armas de energía dirigida y los sistemas electrónicos montados en drones impulsan el tamaño del mercado de armas electrónicas y sónicas. Genasys recibió un pedido de LRAD de 9 millones de USD del Ejército de Estados Unidos para el programa CROWS en septiembre de 2025. Genasys también anunció pedidos por 1,40 millones de USD de Australia, Japón, Tailandia, Vietnam, Papúa Nueva Guinea, Lituania y Letonia en agosto de 2026. Los productos de energía dirigida se encuentran en una etapa más temprana de comercialización, pero continúan atrayendo el interés en investigación y desarrollo de los proveedores de defensa.

Análisis Geográfico
Mercado de Sistemas de Control de Disturbios en América del Norte
América del Norte concentró el 29,01% de los ingresos en 2025, posicionándose en el centro del mercado de sistemas de control de disturbios. La región reúne a los principales productores de sistemas menos letales y a compradores federales, estatales y municipales. Las agencias federales proporcionan una base estable de adquisiciones marco para equipos tácticos y de seguridad pública. La demanda de Canadá está más concentrada en la policía municipal y en las necesidades de reforma sobre el uso de la fuerza. Las agencias de la región también están invirtiendo en sistemas de megafonía acústica y en la integración de cámaras corporales. Esta profundidad de adquisición respalda contratos más grandes y complejos que los de muchos otros mercados nacionales.
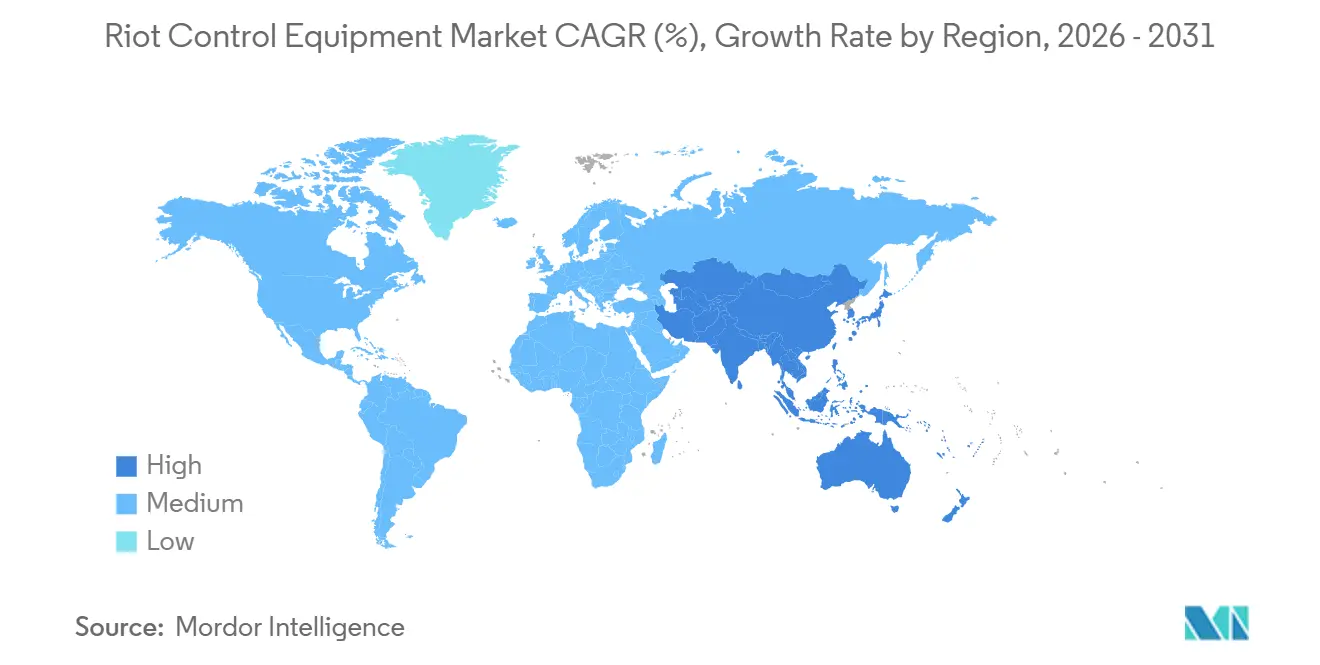
Mercado de Sistemas de Control de Disturbios en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 6,09% hasta 2031 y se espera que aumente su contribución al mercado de sistemas de control de disturbios a medida que evolucionen los requisitos de seguridad pública y fronteras. La modernización policial, las operaciones fronterizas y los programas de adquisición nacionales respaldan la región. India cuenta con una amplia base policial y las agencias estatales pueden influir en los ciclos de reemplazo. China dispone de capacidad de producción nacional que reduce su dependencia de los proveedores occidentales. Genasys recibió un pedido de 2 millones de USD de la Armada de la República de Singapur en febrero de 2026 para sistemas LRAD 950NXT en vehículos de superficie no tripulados.[2] El pedido evidencia el uso de sistemas acústicos en aplicaciones navales y de seguridad fronteriza.
Mercado de Sistemas de Control de Disturbios en EMEA y América del Sur
Europa sigue siendo un importante productor y comprador de sistemas especializados de orden público en el mercado de sistemas de control de disturbios, aunque los requisitos de cumplimiento normativo afectan tanto a las aprobaciones de productos como a los procesos de exportación. El cumplimiento regulatorio limita el crecimiento en Europa Occidental, mientras que las preocupaciones sobre la agitación civil respaldan las adquisiciones en curso. El mercado presenta demanda en Alemania, Francia, el Reino Unido, Italia y Rusia. El Reglamento UE 2019/125 afecta a la exportación de agentes de control de disturbios y puede prolongar los procesos de venta transfronterizos. América del Sur, Oriente Medio y África siguen siendo áreas más pequeñas pero en crecimiento. Su demanda está vinculada a la seguridad en eventos, la protección de fronteras, la seguridad interior, los vehículos con cañones de agua y los sistemas de advertencia acústica.
Ediciones regionales
Todas las regiones
Panorama Competitivo
Concentración del Mercado
Mercado de Equipos para Control de Disturbios en América del Norte
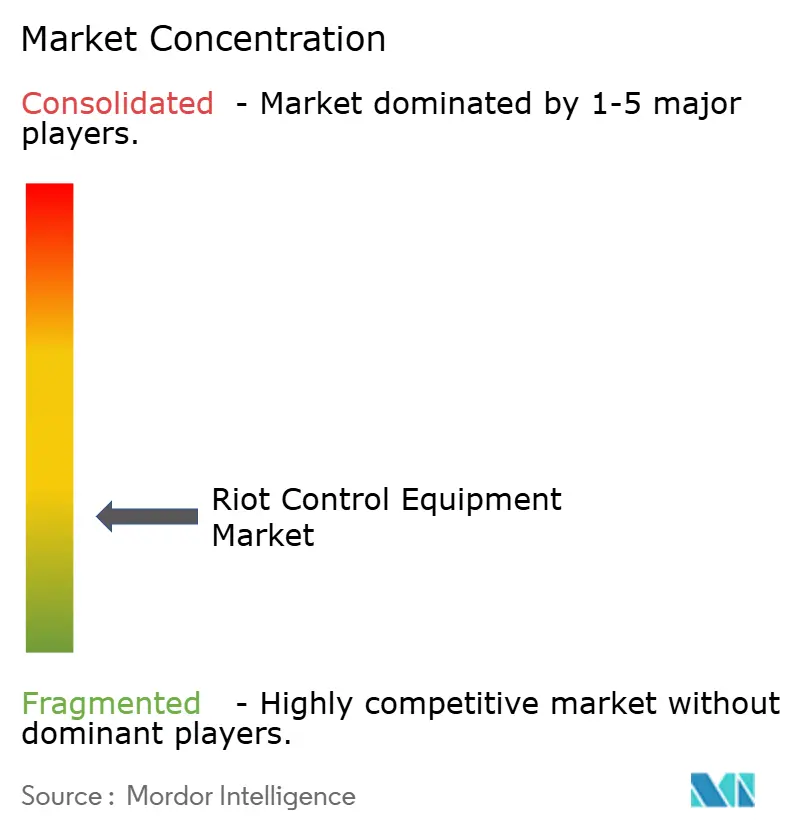
El mercado de sistemas de control de disturbios está moderadamente fragmentado entre las categorías de equipos individuales, ya que su gama de productos incluye municiones, equipos de protección, sistemas acústicos, productos de comunicaciones y vehículos blindados. Está más consolidado entre los proveedores que combinan hardware, software y capacidades de gestión de evidencias. Axon y Safariland mantienen posiciones en el segmento premium de Estados Unidos a través de plataformas conectadas y relaciones establecidas con agencias. El ecosistema de productos de Axon incluye armas de energía conducida, cámaras corporales y herramientas de evidencia. Safariland lanzó SafariMesh, un sistema de comunicaciones de malla descentralizado para operaciones tácticas, en enero de 2026.[3] Estas ofertas pueden fortalecer la retención de clientes cuando las agencias buscan capacidades integradas de despliegue y comunicaciones.
Genasys está expandiendo su posición internacional en el mercado de sistemas de control de disturbios a través de sistemas LRAD para usuarios militares, de seguridad pública e infraestructura crítica, donde la comunicación de largo alcance respalda una variedad de entornos operativos. En septiembre de 2026, Genasys anunció un pedido de seguimiento de 1,30 millones de USD para kits LRAD móviles de la Guardia Nacional de Estados Unidos. La empresa indicó que los pedidos de la Guardia Nacional habían alcanzado un total acumulado de 8,50 millones de USD. También recibió un pedido de seguimiento de 2,40 millones de USD para la protección de infraestructura crítica en agosto de 2026. Estos pedidos muestran cómo los sistemas acústicos se están utilizando más allá de los despliegues convencionales de control de multitudes.
Los proveedores de nivel medio compiten en el mercado de sistemas de control de disturbios ofreciendo lanzadores especializados, vehículos blindados y capacidades de entrega regional para satisfacer las preferencias locales y los plazos de adquisición más cortos. Byrna acordó en julio de 2026 adquirir los activos de HERO Defense Systems. La transacción añadió lanzadores de irritantes compactos rellenos de PAVA y dispositivos de gel de pimienta a la cartera de Byrna. Katmerciler y STREIT compiten por vehículos blindados de control de disturbios, donde las preferencias de adquisición pueden favorecer a los proveedores regionales. Combined Systems sigue siendo un proveedor establecido de municiones de menor letalidad para clientes militares y de fuerzas del orden de Estados Unidos. La industria de sistemas de control de disturbios sigue siendo difícil para los nuevos participantes porque las agencias valoran el equipo probado, el soporte de capacitación y la continuidad del suministro.
Líderes de la Industria de Sistemas de Control de Disturbios
-
Axon Enterprise, Inc.
-
Safariland, LLC
-
EDGE Group PJSC
-
FN HERSTAL (FN Browning Group)
-
Combined Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Control de Disturbios Empresas cubiertas en este informe
- Axon Enterprise, Inc.
- Safariland, LLC
- Combined Systems, Inc.
- EDGE Group PJSC
- Genasys, Inc.
- Pacem Solution International, LLC
- Rheinmetall AG
- Desert Wolf
- Etienne Lacroix Group
- NonLethal Technologies, Inc.
- FN HERSTAL (FN Browning Group)
- Katmerciler A.Ş.
- STREIT Group
- Byrna Technologies Inc.
- Point Blank Enterprises, Inc.
- Revelyst, Inc.
Desarrollos recientes de la industria en Mercado de Sistemas de Control de Disturbios
- Septiembre de 2026: Genasys Inc. anunció un pedido de seguimiento de 1,30 millones de USD de la Guardia Nacional de Estados Unidos para kits móviles de Dispositivo Acústico de Largo Alcance (LRAD). Esto eleva la inversión acumulada de la Guardia Nacional en sistemas y accesorios LRAD a 8,50 millones de USD. Con más pedidos previstos, los kits LRAD móviles siguen integrados en los inventarios de la Guardia Nacional en todos los estados y territorios de Estados Unidos para operaciones de emergencia y seguridad.
- Agosto de 2026: Genasys obtuvo un pedido de seguimiento de protección de infraestructura crítica (PIC) de 2,40 millones de USD de una de las mayores empresas de servicios públicos de Estados Unidos. El pedido se basa en una instalación previa de 2 millones de USD para desplegar sistemas LRAD operados de forma remota en subestaciones eléctricas adicionales.
Alcance del Informe Global del Mercado de Sistemas de Control de Disturbios
El mercado de sistemas de control de disturbios abarca equipos y soluciones utilizados por agencias de fuerzas del orden, fuerzas especiales, unidades de seguridad fronteriza y organizaciones de seguridad pública relacionadas para gestionar multitudes, mantener el orden público y responder a situaciones de agitación civil.
El mercado de sistemas de control de disturbios está segmentado por tipo de producto, usuario final, tecnología y geografía. Por tipo de producto, el mercado está segmentado en equipo de protección personal y equipo ofensivo. Por usuario final, el mercado está segmentado en fuerzas del orden y fuerzas especiales. Por tecnología, el mercado está segmentado en agentes químicos, armas electrónicas y sónicas, armas de impacto cinético y otros. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de sistemas de control de disturbios en los principales países de las diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
Por Tipo de Producto
| Equipo de Protección Personal | Chalecos | |
| Cascos | ||
| Máscaras de Gas | ||
| Escudos | ||
| Equipo Ofensivo | Denegación de Área | Antivehículo |
| Antipersonal | ||
| Munición | Balas de Goma | |
| Balas de Cera | ||
| Balas de Plástico | ||
| Proyectiles de Saco de Arena | ||
| Granada de Esponja | ||
| Explosivos | Granadas Aturdidoras | |
| Granadas de Aguijón | ||
| Gases y Aerosoles | Cañones de Agua | |
| Armas Basadas en Olor | ||
| Gas Lacrimógeno | ||
| Aerosol de Pimienta | ||
| Armas de Energía Dirigida | ||
| Armas de Electrochoque | ||
| Otro Equipo Ofensivo | ||
Por Usuario Final
| Fuerzas del Orden |
| Fuerzas Especiales |
Por Geografía
| América del Norte | Estados Unidos |
| Canadá | |
| Europa | Reino Unido |
| Francia | |
| Alemania | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América Latina | Brasil |
| Resto de América Latina | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Equipo de Protección Personal | Chalecos | |
| Cascos | |||
| Máscaras de Gas | |||
| Escudos | |||
| Equipo Ofensivo | Denegación de Área | Antivehículo | |
| Antipersonal | |||
| Munición | Balas de Goma | ||
| Balas de Cera | |||
| Balas de Plástico | |||
| Proyectiles de Saco de Arena | |||
| Granada de Esponja | |||
| Explosivos | Granadas Aturdidoras | ||
| Granadas de Aguijón | |||
| Gases y Aerosoles | Cañones de Agua | ||
| Armas Basadas en Olor | |||
| Gas Lacrimógeno | |||
| Aerosol de Pimienta | |||
| Armas de Energía Dirigida | |||
| Armas de Electrochoque | |||
| Otro Equipo Ofensivo | |||
| Por Usuario Final | Fuerzas del Orden | ||
| Fuerzas Especiales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| América Latina | Brasil | ||
| Resto de América Latina | |||
| Oriente Medio y África | Arabia Saudita | ||
| Emiratos Árabes Unidos | |||
| Israel | |||
| Resto de Oriente Medio y África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de sistemas de control de disturbios para 2031?
Se prevé que el mercado de sistemas de control de disturbios alcance los 17,14 mil millones de USD en 2031, tras ser valorado en 13,26 mil millones de USD en 2026 y crecer a una CAGR del 5,27% desde 2026.
¿Qué categoría de producto lidera el gasto en sistemas de control de disturbios?
El equipo ofensivo representó el 69,74% de los ingresos en 2025. Su posición refleja la demanda recurrente de reposición de municiones y productos relacionados con lanzadores, junto con los inventarios de agencias de sistemas cinéticos y químicos.
¿Qué usuario final está creciendo más rápido hasta 2031?
Se prevé que las unidades de fuerzas especiales crezcan a una CAGR del 6,15% hasta 2031. La seguridad fronteriza, la contrainsurgencia y las operaciones especializadas están ampliando el uso de capacidades de menor letalidad en este grupo de usuarios finales.
¿Qué tecnología está creciendo más rápido en los sistemas de control de disturbios?
Se prevé que las armas electrónicas y sónicas crezcan a una CAGR del 6,52% hasta 2031. Los dispositivos acústicos de largo alcance, las armas de energía conducida y los sistemas electrónicos montados en drones respaldan esta categoría tecnológica.
¿Qué región tiene la mayor participación en la demanda de sistemas de control de disturbios?
América del Norte representó el 29,01% de la demanda en 2025. Los canales de adquisición federales, estatales y municipales, junto con una gran base de proveedores de sistemas de menor letalidad, respaldan su posición regional de liderazgo.
¿Qué factores pueden limitar la adopción de equipos de control de disturbios?
El escrutinio de los derechos humanos, la exposición a la responsabilidad civil, los controles sobre agentes químicos y las restricciones de exportación pueden prolongar los plazos de aprobación y entrega. Las agencias pueden entonces preferir sistemas con mayor documentación, compatibilidad de productos y soporte de cumplimiento normativo.