
Taille et parts du marché des membranes spiralées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.3 Milliards de dollars |
| Taille du Marché (2031) | 14.28 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.48 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des membranes spiralées par Mordor Intelligence
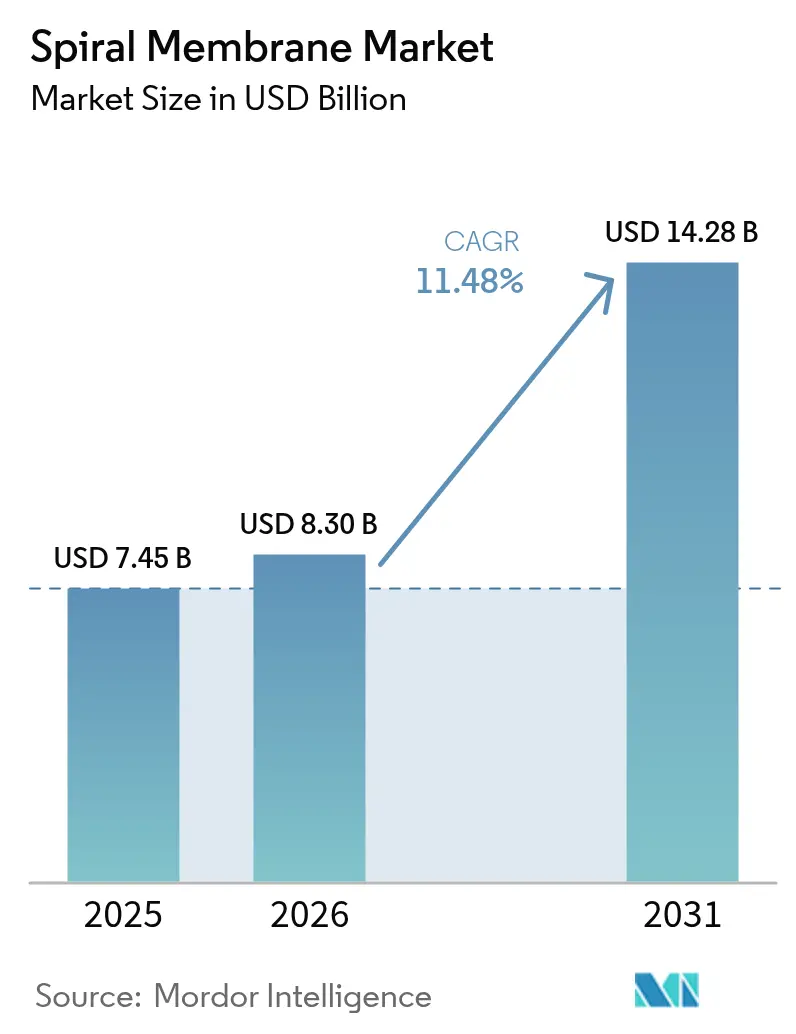
La taille du marché des membranes spiralées était évaluée à 7,45 milliards USD en 2025 et devrait croître de 8,3 milliards USD en 2026 pour atteindre 14,28 milliards USD d'ici 2031, à un TCAC de 11,48 % durant la période de prévision (2026-2031). La forte croissance repose sur la capacité de la technologie à augmenter la capacité de traitement de l'eau tout en satisfaisant des normes de rejet de plus en plus strictes. Les acheteurs des secteurs industriel et municipal se tournent vers les membranes spiralées en raison de leur haute densité de conditionnement qui réduit l'encombrement des équipements et les coûts d'investissement. Les éléments en polyamide composite à couche mince (TFC) restent le choix dominant pour la dessalinisation à grande échelle, tandis que les conceptions en fluoropolymère gagnent des parts dans les flux à chimie agressive. Les installations à osmose inverse (OI) représentent l'essentiel de la demande actuelle, bien que les modules d'ultrafiltration (UF) se développent rapidement à mesure que les transformateurs alimentaires et des boissons intensifient leurs projets de récupération de protéines. À l'échelle régionale, l'Asie-Pacifique domine à la fois l'utilisation et la dynamique : les réglementations locales contraignent désormais les usines, les services publics et les opérateurs de saumure de lithium à adopter des traitements avancés pour la conformité. L'Amérique du Nord et l'Europe offrent une demande stable de modernisation, les opérateurs remplaçant les équipements vieillissants et poursuivant l'élimination des substances per- et polyfluoroalkylées (PFAS). La dynamique concurrentielle reste modérément fragmentée ; les fournisseurs multinationaux renforcent leurs positions grâce aux avancées en science des matériaux et à des acquisitions ciblées qui élargissent leurs portefeuilles de services.
Points clés du rapport
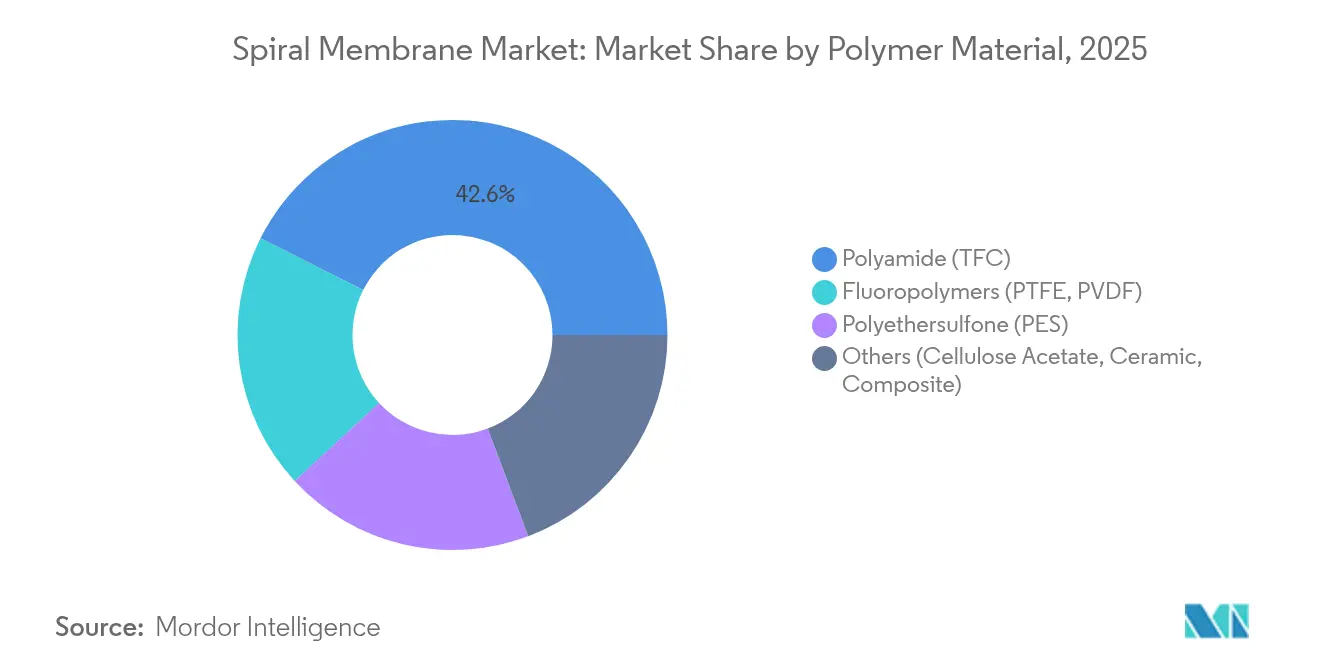
- Par matériau polymère, les produits polyamide TFC ont capté 42,58 % de la part du marché des membranes spiralées en 2025, tandis que les fluoropolymères devraient afficher un TCAC de 12,34 % jusqu'en 2031.
- Par technique de séparation, l'osmose inverse a représenté 46,88 % du chiffre d'affaires en 2025 ; l'ultrafiltration devrait enregistrer le TCAC le plus rapide, à 12,52 %, d'ici 2031.
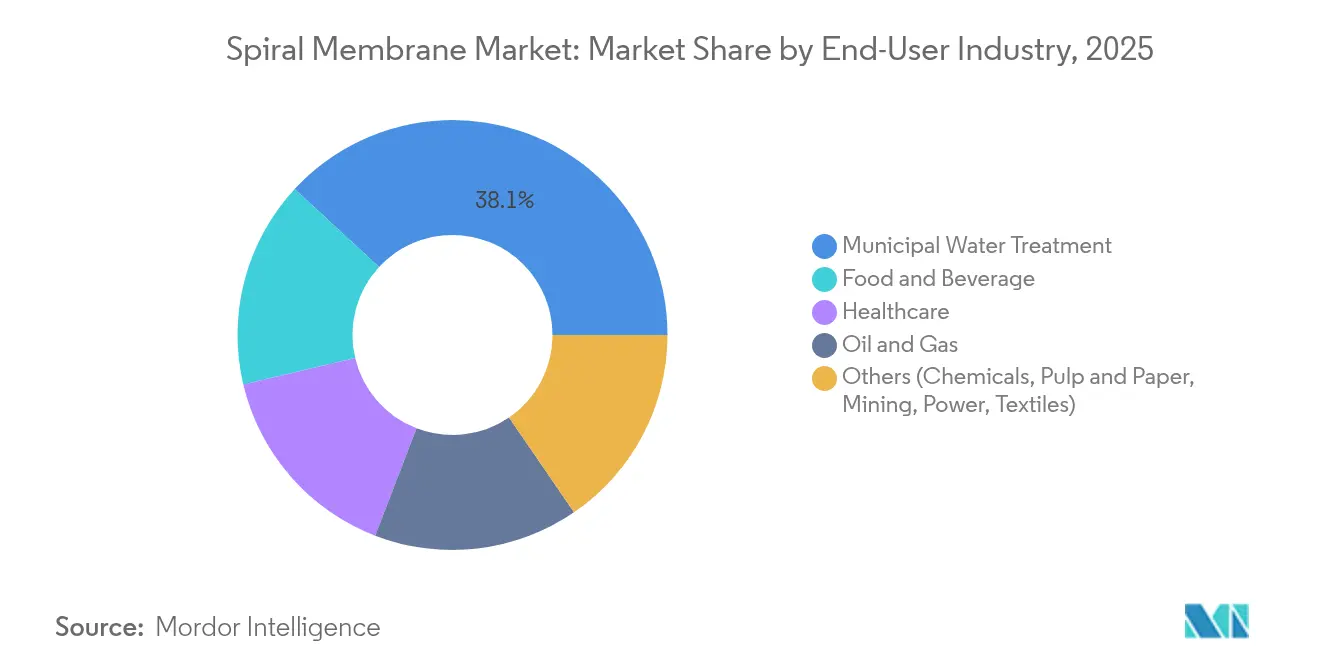
- Par industrie utilisatrice finale, le traitement municipal de l'eau a représenté 38,12 % du chiffre d'affaires en 2025 ; le segment alimentation et boissons devrait progresser à un TCAC de 12,76 % sur la période.
- Par géographie, l'Asie-Pacifique a représenté 33,74 % du chiffre d'affaires 2025 et devrait se développer à un TCAC de 12,63 %, dépassant toutes les autres régions.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Besoins croissants en fractionnement des protéines dans l'alimentation et les boissons | +2.8% | Mondial, avec concentration dans les régions laitières d'Amérique du Nord et d'UE | Moyen terme (2-4 ans) |
| Normes de rejet des eaux usées industrielles et municipales plus strictes | +3.2% | Mondial, conduit par le durcissement réglementaire en Asie-Pacifique | Court terme (≤ 2 ans) |
| Passage des modules à fibres creuses aux modules spiralés à haut flux | +1.9% | Secteurs industriels d'Amérique du Nord et d'UE | Moyen terme (2-4 ans) |
| Adoption de membranes spiralées stérilisables à chaud dans le bioprocédé | +1.4% | Pôles pharmaceutiques d'Amérique du Nord et d'UE | Long terme (≥ 4 ans) |
| Concentration de saumure de lithium par nanofiltration spiralée dans la chaîne d'approvisionnement des batteries | +2.4% | Cœur de l'Asie-Pacifique, débordement vers l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Besoins croissants en fractionnement des protéines dans l'alimentation et les boissons
Les transformateurs laitiers et les embouteilleurs de jus migrent de la concentration thermique vers la fractionnement membranaire afin de produire des isolats protéiques à valeur ajoutée se vendant à des primes de prix de 40 à 60 %. Les lignes modernes de microfiltration à enroulement spiralé séparent les protéines de lactosérum avec une efficacité de 99 % tout en préservant les propriétés fonctionnelles, permettant aux fabricants de desservir les marchés de la nutrition sportive, de la nutrition médicale et des formules infantiles. Les récentes reconceptions des espaceurs augmentent la vitesse d'écoulement transversal, ce qui supprime l'encrassement et allonge les temps de fonctionnement entre les nettoyages. Les responsables d'usine apprécient également le plus faible encombrement ; les modules spiralés offrent deux à trois fois plus de surface que des unités à fibres creuses équivalentes, réduisant ainsi les coûts de génie civil.
Passage des modules à fibres creuses aux modules spiralés à haut flux
Les opérateurs d'eau industrielle constatent que les conceptions à enroulement spiralé offrent jusqu'à trois fois plus de densité de conditionnement que leurs homologues à fibres creuses, permettant des châssis plus compacts et des coûts de remplacement plus faibles. Les protocoles de nettoyage s'améliorent également : les nouvelles géométries d'espaceurs d'alimentation améliorent la turbulence, réduisant l'utilisation de produits chimiques. Ces avantages sont décisifs dans les flux visqueux tels que les produits laitiers, le sucre et la gélatine, où les membranes à fibres creuses s'encrassent rapidement.
Adoption de membranes spiralées stérilisables à chaud dans le bioprocédé
Les usines biopharmaceutiques spécifient désormais des éléments spiralés stérilisables à chaud qui tolèrent la vapeur à 121 °C, éliminant les produits chimiques agressifs, simplifiant la validation et réduisant les temps d'arrêt. La croissance de la production d'anticorps monoclonaux et de thérapies cellulaires accélère l'adoption. Les concepteurs de systèmes à usage unique valorisent la disposition compacte et la capacité à maintenir la stérilité tout au long de la fabrication en continu.
Normes de rejet des eaux usées industrielles et municipales plus strictes
Des changements de politique tels que la révision de la directive européenne sur le traitement des eaux urbaines résiduaires et les mandats de décharge zéro liquide en Asie-Pacifique obligent les services publics et les usines à ajouter des lignes de traitement avancé capables d'éliminer les micropolluants, les produits pharmaceutiques et les PFAS[1]Commission européenne, "Révision de la directive sur le traitement des eaux urbaines résiduaires," wateronline.com . Les municipalités modernisent les stations classiques à boues activées avec des bioréacteurs à membranes intégrant des modules spiralés, réduisant la production de boues de 90 %. Les secteurs textile, chimique et pharmaceutique installent désormais des trains d'osmose inverse et de nanofiltration à plusieurs étages pour maintenir les effluents dans les limites autorisées, créant une demande non discrétionnaire qui protège le marché des membranes spiralées des fluctuations économiques à court cycle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Encrassement des membranes et coûts des produits chimiques de nettoyage | -2.1% | Mondial, particulièrement dans les applications à fort encrassement | Court terme (≤ 2 ans) |
| Forte demande en énergie/pression pour les opérations d'osmose inverse | -1.8% | Mondial, concentré dans les régions à forte intensité énergétique | Moyen terme (2-4 ans) |
| Volatilité des prix des films de coulée en polyamide ultra-pur | -1.3% | Mondial, avec concentration de la chaîne d'approvisionnement en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Encrassement des membranes et coûts des produits chimiques de nettoyage
Dans les stations de dessalinisation néerlandaises, le nettoyage représente 24 % des coûts d'exploitation de l'osmose inverse. La biofouling raccourcit la durée de vie des membranes, en particulier dans les éléments en polyamide qui ne tolèrent pas le chlore libre. Les développeurs enduisent les surfaces de polymères zwitterioniques et exploitent le nettoyage par flux pulsé pour réduire de moitié l'utilisation de produits chimiques. Jusqu'à ce que ces outils arrivent à maturité, des coûts élevés de nettoyage et d'arrêt tempéreront l'adoption dans les flux fortement bioactifs.
Forte demande en énergie/pression pour les opérations d'osmose inverse
La production d'1 m³ de perméat à partir d'eau de mer consomme encore en moyenne 3 à 4 kWh d'électricité. L'énergie peut représenter jusqu'à 50 % de la facture d'exploitation d'une installation, constituant un obstacle dans les régions où l'électricité est coûteuse. Bien que les dispositifs de récupération isobare récupèrent jusqu'à 98 % de l'énergie hydraulique et que les membranes à ultra-haute perméabilité augmentent le flux de 25 à 30 %, le déploiement généralisé prend du temps. Les investissements en capital pour les pompes à 120 bars et la tuyauterie résistante à la corrosion restent substantiels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau polymère :
la domination du polyamide face au défi des fluoropolymèresLes composites à couche mince en polyamide ont conservé une part de marché des membranes spiralées de 42,58 % en 2025, propulsés par des décennies d'optimisation des performances en dessalinisation où un taux de rejet du sel de 99,5 % est courant. Le PES détient une utilité de niche dans le bioprocédé car il résiste aux cycles répétés de vapeur. Les fluoropolymères tels que le PVDF et le PTFE, bien que ne représentant qu'une petite fraction aujourd'hui, sont sur la voie d'une croissance annuelle de 12,34 %, saisissant des opportunités dans les flux de saumure de lithium, de semi-conducteurs et de solvants agressifs. Ces chimies tolèrent un pH de 0 à 14 et des températures allant jusqu'à 120 °C, des caractéristiques qui justifient une tarification premium. Les techniques d'activation de surface — gravure plasma, greffage UV — surmontent désormais leur hydrophobicité intrinsèque, poussant le flux d'eau vers le territoire du polyamide.
Le segment polyamide tire sa force de chaînes d'approvisionnement matures et de prix compétitifs, mais sa sensibilité au chlore restreint la réutilisation après des événements d'encrassement, poussant les opérateurs vers des modernisations en fluoropolymère. Les conceptions en céramique et composite peuplent les environnements extrêmes tels que l'épuration des eaux produites, où la disponibilité l'emporte sur l'intensité capitalistique. Ils représentent un fragment petit mais stratégique de la taille du marché des membranes spiralées pour les produits chimiques de spécialité et les services miniers.


Par technique de séparation :
le leadership de l'osmose inverse défié par l'innovation en ultrafiltrationL'osmose inverse a maintenu 46,88 % du chiffre d'affaires en 2025 sur la base de la dessalinisation mondiale et des applications en eau ultrapure. Les installations produisent un perméat avec moins de 10 ppm de solides dissous totaux, une spécification inaccessible par distillation thermique à coût comparable. Les lignes d'ultrafiltration, cependant, s'accélèrent à un TCAC de 12,52 %. Les transformateurs alimentaires, laitiers et biotechnologiques adoptent l'UF pour la concentration de protéines à haute valeur ajoutée, supprimant des étapes chimiques des schémas de procédé. La nanofiltration occupe le terrain intermédiaire, excellant dans l'élimination sélective des ions divalents pour l'adoucissement de l'eau ou les tâches de recyclage des solvants. La microfiltration sert toujours de prétraitement à l'osmose inverse et de clarification des boissons, mais sa part croît lentement.
Les avancées dans la chimie des membranes d'ultrafiltration améliorent la résistance à l'encrassement et le flux accru, permettant des taux de récupération en passage unique supérieurs à 90 % pour les protéines de lactosérum. La taille du marché des membranes spiralées pour l'extraction du lithium s'appuie également sur la perméabilité sélective de la NF, où le sodium passe mais le magnésium et le calcium sont retenus, améliorant le rendement en lithium.
Par industrie utilisatrice finale :
le leadership municipal face à l'innovation dans l'alimentation et les boissonsLes services publics municipaux représentaient 38,12 % du chiffre d'affaires 2025, les gouvernements ayant financé des infrastructures pour respecter des limites de plus en plus strictes en matière de nutriments et de micropolluants. L'adoption des bioréacteurs à membranes dans des villes telles que Pékin et Chennai progresse de 14,5 % par an. Pendant ce temps, les transformateurs alimentaires et des boissons constituent la cohorte à la croissance la plus rapide avec un TCAC de 12,76 % ; les modules à enroulement spiralé concentrent les protéines, les sucres et les jus tout en répondant aux attentes en matière d'étiquetage propre. Les fabricants du secteur des soins de santé augmentent également leurs dépenses, sous l'impulsion de la production de produits biologiques à usage unique. Les opérateurs pétroliers et gaziers adoptent des éléments spiralés à revêtement céramique pour recycler les eaux produites et réduire les prélèvements d'eau douce de 98 %.
Les segments municipaux se concentrent sur le coût total de possession, valorisant les éléments qui résistent à la biofouling et réduisent les produits chimiques. Les acheteurs dans l'alimentation et les boissons privilégient la pureté des produits et le contrôle de la température, favorisant les conceptions en PES et fluoropolymère stérilisables à chaud. La taille du marché des membranes spiralées pour les mines et les textiles reste plus modeste mais croît régulièrement à mesure que les règles de décharge zéro liquide se répandent.
Analyse géographique
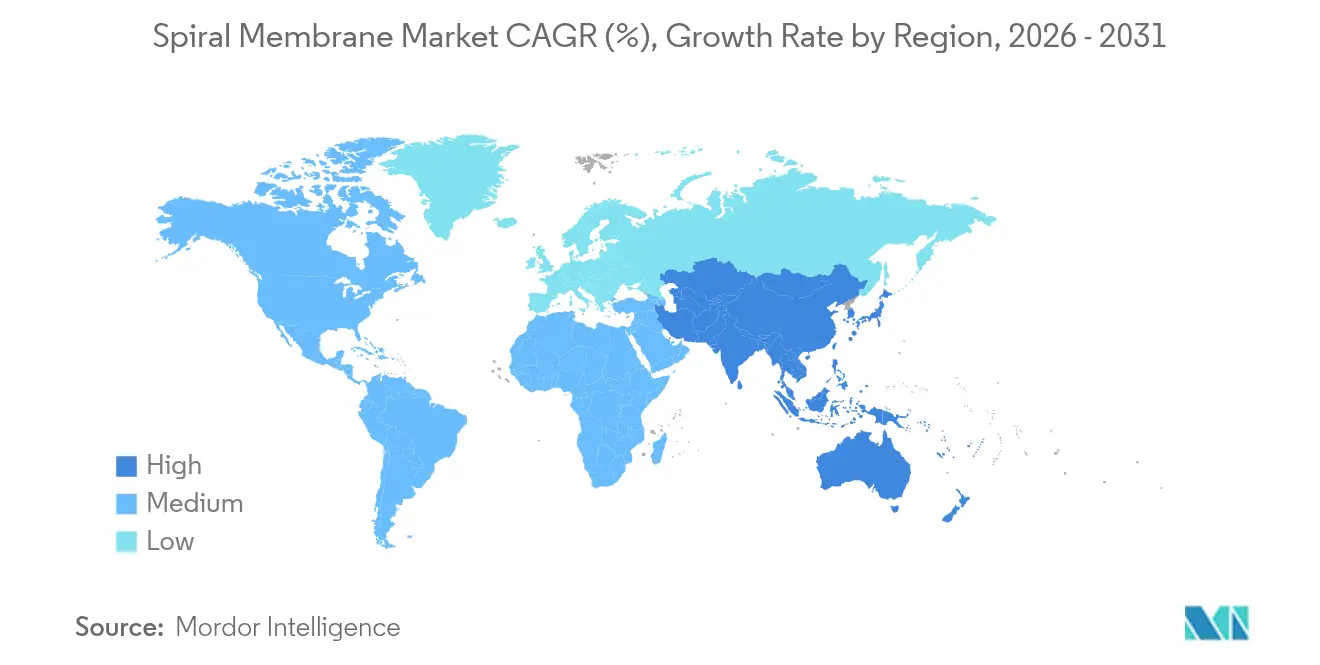
Marché des Membranes Spiralées en Asie-Pacifique et en Océanie
L'Asie-Pacifique détient la plus grande part du marché des membranes spiralées, soit 33,74 % en 2025, et son CAGR de 12,63 % jusqu'en 2031 dépasse toutes les autres régions. L'application des réglementations environnementales contraint désormais les usines chinoises à installer des membranes avancées, tandis que l'Inde injecte des fonds publics dans la modernisation des réseaux municipaux dans le cadre de programmes tels que le Jal Jeevan Mission. Les usines de semi-conducteurs à Taïwan, au Japon et en Corée du Sud nécessitent une eau ultrapure avec un carbone organique total inférieur à 5 ppt, stimulant la demande de modules OI et UF à haute sélectivité. L'Australie s'appuie sur l'osmose inverse à enroulement spiralé pour sécuriser l'eau potable des villes confrontées à des sécheresses prolongées.
Marché des Membranes Spiralées en Amérique du Nord
L'Amérique du Nord est le deuxième consommateur, la loi sur les investissements dans les infrastructures et l'emploi (Infrastructure Investment and Jobs Act) orientant 55 milliards USD vers la modernisation des systèmes d'eau. Les installations d'OI datant du début des années 2000 sont remplacées par des conceptions à haute perméabilité réduisant la consommation d'énergie de 20 à 25 %. L'activité du marché se concentre sur l'amélioration de l'élimination des PFAS et la réutilisation industrielle. Le corridor automobile mexicain investit dans le zéro rejet liquide, stimulant les importations locales de membranes spiralées.
Marché des Membranes Spiralées en Europe
L'Europe maintient des normes strictes en matière de rejets d'effluents dans le cadre de la directive-cadre sur l'eau, encourageant les modernisations dans les usines agroalimentaires, de boissons et pharmaceutiques. Les services publics scandinaves pilotent la nanofiltration ciblant les PFAS, tandis que les États du sud déploient le dessalement de l'eau de mer pour compenser les sécheresses prolongées. Les fournisseurs enregistrent de solides ventes sur le marché secondaire, les opérateurs respectant les objectifs d'efficacité énergétique et d'économie circulaire.
Marché des Membranes Spiralées en Amérique Latine et au Moyen-Orient et Afrique
La demande en Amérique latine se concentre dans les pôles miniers. Le Chili et l'Argentine installent la nanofiltration spiralée pour les salars de lithium, extrayant des matières premières de qualité batterie tout en recyclant la saumure. Les usines de pâte à papier et de papier au Brésil adoptent l'OI pour des circuits de blanchiment en boucle fermée, réduisant les rejets de demande chimique en oxygène de 85 %. Le Moyen-Orient et l'Afrique du Nord misent sur des installations d'OI à très grande échelle, où les services publics d'État explorent des dispositifs de récupération d'énergie pour compenser les contraintes d'approvisionnement électrique. L'adoption en Afrique subsaharienne reste faible mais progresse à mesure que les prêteurs multilatéraux financent des projets de réutilisation des eaux usées dans les villes souffrant de pénurie d'eau.

Analyse de la chaîne de valeur
Les intrants en amont pour les éléments enroulés en spirale se concentrent sur les polymères membranaires et les supports (par exemple, les couches de support en polysulfone, le tissu de renfort en polyester, les entretoises d'alimentation en polypropylène) ainsi que sur la chimie de coulée et des monomères utilisée dans la production de composites à couche mince (comme la m-phénylènediamine et le chlorure de trimésoyle pour la polymérisation interfaciale). La fabrication intermédiaire passe généralement par la coulée de la membrane et la formation de la couche barrière sélective, suivies de l'enroulement des éléments, de l'assemblage (y compris les lignes de colle, les tubes de perméat et les capuchons d'extrémité), et des essais finaux avant expédition. Les sites de production sont concentrés aux États-Unis, au Japon et dans des bases de fabrication clés en Europe et en Asie (notamment l'Allemagne, les Pays-Bas, le Danemark, la Suède, le Royaume-Uni, la Chine et la Corée du Sud). Cela tend à façonner la disponibilité des éléments OI/NF à haute pureté.
En aval, la demande est satisfaite par les intégrateurs de skids OEM et les fabricants de systèmes préconditionnés, les distributeurs régionaux et les canaux EPC axés sur les projets pour les installations municipales et industrielles. Un segment de marché secondaire joue également un rôle croissant, fournissant des éléments de remplacement, des produits chimiques de nettoyage, la surveillance des performances et des services. Les pôles logistiques et de consolidation en Europe, notamment le corridor Rotterdam-Anvers, Hambourg et Felixstowe, soutiennent la distribution transfrontalière. Les délais de livraison peuvent s'allonger pour les éléments spécialisés à haute température, signalés à 16-20 semaines, ce qui accroît l'importance de la qualification des fournisseurs, des stratégies de stockage et de la capacité d'assemblage régionalisée pour les acheteurs gérant la disponibilité et les cycles de remplacement liés à la conformité.
Paysage concurrentiel
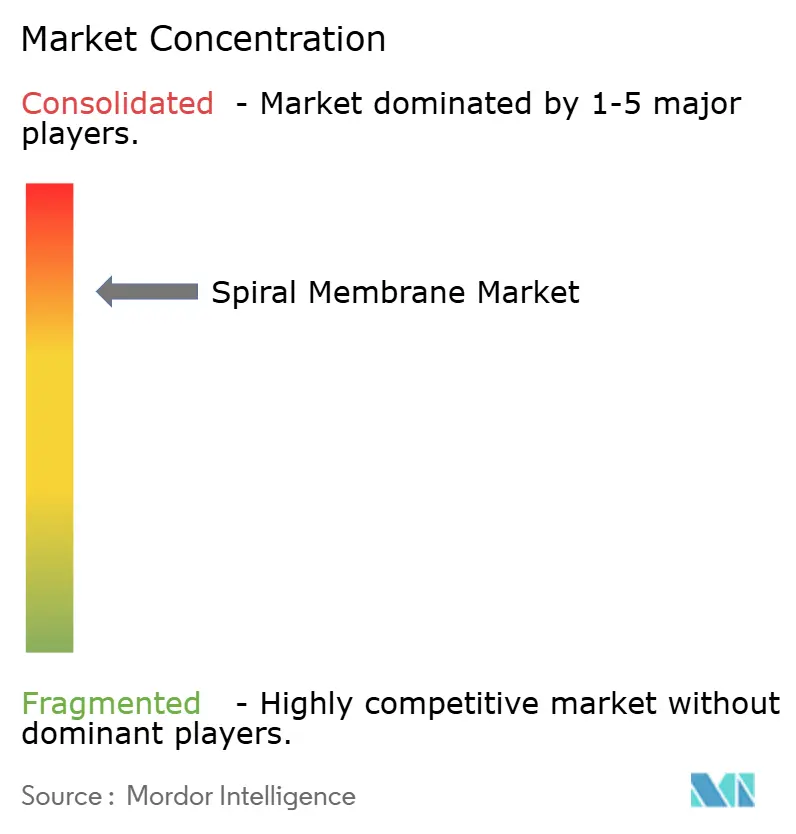
Le marché des membranes spiralées reste très consolidé. DuPont a conservé sa division Water Solutions en 2025, signalant une confiance à long terme après avoir envisagé une cession. Toray Industries élargit son offre intégrée en fusionnant les modules d'osmose inverse, de nanofiltration et de bioréacteur à membranes sous une seule plateforme de surveillance numérique. SUEZ consolide les réseaux de services après-vente après la clôture de l'acquisition de Water Technologies and Solutions par Veolia en 2025, générant des synergies dans les achats mondiaux.
L'acquisition par Thermo Fisher de l'unité de purification de Solventum pour 4,1 milliards USD renforce les systèmes de bioprocédé intégrés verticalement destinés aux membranes spiralées stérilisables à chaud. Les acteurs de niche — NX Filtration, Aquaporin et Keppel — commercialisent des couches biomimétiques et à matériaux 2D qui promettent des gains de flux à deux chiffres. Les start-ups se concentrent sur des revêtements zwitterioniques ancrés en surface qui limitent l'encrassement sans chlore. L'intensité concurrentielle est la plus élevée dans le traitement de l'eau de base où les coûts du cycle de vie dictent la sélection des fournisseurs ; en revanche, les clients pharmaceutiques et d'extraction du lithium favorisent les membranes haute performance, acceptant des primes pour des fonctionnalités spécialisées.
Leaders du secteur des membranes spiralées
SUEZ
DuPont
LG Chem
Hydranautics (Nitto)
Toray Industries Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Membranes Spiralées
- Alfa Laval
- Asahi Kasei Corporation
- AXEON Water
- DuPont
- Hydranautics (Nitto)
- IDE Technologies
- Koch Separation Solutions
- Lanxess
- LG Chem
- MANN+HUMMEL
- Membranium (JSC RM Nanotech)
- Merck KgaA
- Pall Corporation
- Pentair PLC
- Synder Filtration, Inc
- SUEZ
- Toray Industries Inc
- Toyobo Co., Ltd
- Veolia
- Xylem
- ZwitterCo.

Opportunités de marché et perspectives d'avenir
Les augmentations de capacité et la régionalisation de la fabrication d'éléments enroulés en spirale créent un espace à court terme pour des délais de livraison plus courts et un support localisé, en particulier pour la réutilisation industrielle et la transformation agroalimentaire. Kovalus Separation Solutions a annoncé un investissement de plus de 20 millions USD dans une installation d'assemblage d'éléments membranaires en spirale de 140 000 pieds carrés au Mexique, visant une augmentation de 50 % de la capacité de production. Cet investissement est directement lié à la demande nord-américaine pour des systèmes préconditionnés et un réapprovisionnement plus rapide des éléments de remplacement. Aux États-Unis, Aqua Membranes a annoncé un investissement de 6,6 millions USD pour construire une installation de fabrication de 200 000 pieds carrés à Knoxville, dans le Tennessee, développant la production d'éléments enroulés en spirale grâce à la technologie d'entretoises imprimées. Cette initiative souligne également l'ingénierie des entretoises comme levier pour réduire l'encrassement et améliorer l'efficacité énergétique.
La différenciation des produits axée sur les applications soutient de nouvelles opportunités dans des créneaux à plus forte valeur ajoutée où l'OI en polyamide standard rencontre des contraintes de durabilité et de nettoyage. Des développements tels que la capacité de modules 8040 pleine taille (Active Membranes) et les feuilles de route des fabricants autour du ZLD/MLD et de la récupération de ressources orientent les achats vers des éléments optimisés pour des régimes de concentration plus élevés et une énergie spécifique plus faible. Parallèlement, les mises à niveau municipales pour l'eau potable et la conformité industrielle maintiennent un pipeline stable pour les remplacements NF/OI. Dans le même temps, les longs délais de livraison pour les éléments spécialisés et la volatilité des intrants liés au polyamide à haute pureté favorisent les fournisseurs capables d'offrir des sites de fabrication multirégionaux, ainsi que des services de nettoyage et de surveillance validés, et une large gamme de produits couvrant les modules OI, NF et UF.
Recent Industry Developments in Marché des Membranes Spiralées
- Avril 2026 : DuPont a élargi son portefeuille FilmTec Fortilife avec les éléments d'osmose inverse XC-Max UHP et XC220 destinés aux applications ZLD/MLD et de récupération de ressources. Ce lancement cible une salinité plus élevée et des conditions d'exploitation industrielles plus exigeantes, élargissant l'applicabilité des membranes enroulées en spirale là où la concentration thermique et l'évaporation à effets multiples étaient jusqu'ici les solutions courantes.
- Juin 2025 : DuPont a lancé l'élément FilmTec Hypershell pour la transformation laitière, mettant l'accent sur une productivité accrue et une meilleure efficacité énergétique pour l'OI dans les applications alimentaires. Cela renforce la spécialisation dans le traitement sanitaire, où les exploitants privilégient le débit, la facilité de nettoyage et les améliorations de performance directement compatibles par rapport aux éléments standards courants.
- Juin 2024 : Kovalus Separation Solutions a annoncé un investissement de plus de 20 millions USD dans une installation d'assemblage d'éléments membranaires en spirale de 140 000 pieds carrés au Mexique, visant une augmentation de 50 % de la capacité de production. Cette expansion soutient une livraison plus rapide et un meilleur positionnement des stocks pour les fabricants OEM et les utilisateurs finaux nord-américains gérant les calendriers de projets et les cycles de remplacement des éléments.


Marché des Membranes Spiralées Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché suit les revenus des éléments et modules membranaires enroulés en spirale utilisés pour séparer, concentrer ou purifier des liquides dans des processus municipaux et industriels, où la feuille de membrane est disposée en configuration spiralée. Nous le dimensionnons en USD sur une base de valeur pour les principaux usages finaux.
Exclusions de périmètre : nous excluons les configurations non spiralées (telles que fibres creuses, tubulaires et à cadres plans) ainsi que la main-d'œuvre d'installation et les travaux de génie civil de l'usine, sauf s'ils sont regroupés avec la fourniture de membranes.
Aperçu de la segmentation
- Par matériau polymère
- Polyamide (TFC)
- Polyéthersulfone (PES)
- Fluoropolymères (PTFE, PVDF)
- Autres (acétate de cellulose, céramique, composite)
- Par technique de séparation
- Microfiltration (MF)
- Ultrafiltration (UF)
- Nanofiltration (NF)
- Osmose inverse (OI)
- Par industrie utilisatrice finale
- Traitement municipal de l'eau
- Alimentation et boissons
- Soins de santé
- Pétrole et gaz
- Autres (produits chimiques, pâte à papier et papier, mines, énergie, textiles)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a servi à établir la structure du marché et à construire des fourchettes réalistes pour les volumes, les prix et l'adoption par application. Des sources publiques telles que l'EPA américaine, l'USGS, la Banque mondiale et UN Comtrade ont aidé à ancrer les signaux de stress hydrique, l'orientation des investissements en traitement et les mouvements commerciaux pour les composants liés à la filtration.
Nous avons également examiné des informations normatives accessibles au public (comme les résumés ASTM et ISO), des revues à comité de lecture sur les membranes et la séparation, ainsi que des publications d'associations suivant l'activité de dessalement et de réutilisation. Cela a été combiné avec des dépôts d'entreprises, des présentations aux investisseurs et une couverture de presse fiable pour comprendre les ajouts de capacité et les évolutions du mix de produits, par exemple OI contre UF, par région. En cas de besoin, des abonnements payants ont été utilisés uniquement pour les données financières des entreprises et pour le contrôle des importations et exportations au niveau des expéditions afin de vérifier la cohérence des tendances directionnelles. Les sources listées ici sont illustratives, et des documents publics supplémentaires ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des discussions primaires ont été menées avec des fabricants de membranes, des partenaires de distribution, des participants EPC et OEM, ainsi que de grands utilisateurs finaux achetant des membranes pour le traitement municipal, l'agroalimentaire, la santé et les industries de procédés. Nous avons utilisé les réponses des participants pour vérifier où les éléments enroulés en spirale sont spécifiés par rapport à d'autres types de modules, pour tester les hypothèses sur les cycles de remplacement, et pour confirmer comment les prix évoluent avec les coûts des polymères et de l'énergie dans les principales régions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 33 % | Dirigeants (CXO) : 14 % | APAC : 46 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Petits acteurs : 17 % | Managers : 51 % | Amériques : 24 % |
Dimensionnement et prévision du marché
Le dimensionnement principal part d'une approche descendante où les bassins de demande de traitement de l'eau municipal et industriel sont reconstruits par région à l'aide de signaux de capacité installée et d'activité de projets, puis traduits en consommation de membranes en spirale grâce à des hypothèses de pénétration et de remplacement. Pour ancrer les totaux, nous les corroborons avec des approximations ascendantes sélectives, notamment des fourchettes de revenus de fournisseurs échantillonnés, des vérifications de canaux sur le flux d'expéditions, et une simple vue prix moyen de vente multiplié par volume pour les principales applications.
Les intrants importants sur ce marché comprennent l'adoption de l'osmose inverse et de l'ultrafiltration par usage final, la fréquence moyenne de remplacement des éléments dans les usines municipales et industrielles, le mix commun de tailles d'éléments lié à la surface membranaire par élément, les plages d'utilisation des usines, et l'évolution des prix liée aux coûts des polymères. Lorsque la couverture est faible dans les petits pays, nous comblons les lacunes en nous appuyant sur des déploiements de capacité similaires et en normalisant par la production industrielle et la population desservie, puis en ajustant après retour d'expérience des experts issus des entretiens.
Les prévisions ont été produites à l'aide d'analyses de scénarios appuyées par des projections courtes au niveau des variables, vérifiées lors des entretiens pour leur réalisme. La vision prospective suit les pipelines de projets de dessalement et de réutilisation de l'eau attendus, le durcissement des normes de rejet, et les évolutions progressives de la demande de filtration agroalimentaire et de santé, avec des ajustements prudents lorsque les pipelines d'appels d'offres semblent retardés ou que le financement paraît incertain.
Validation des données et cycle de mise à jour
Les résultats sont recoupés avec des indicateurs indépendants tels que les ajouts de capacité de dessalement rapportés, l'orientation des investissements dans les eaux usées, et les tendances observables des mouvements de prix des éléments membranaires. Lorsque le modèle montre des sauts inhabituels, les hypothèses sont revues, et des relances sont déclenchées pour revérifier les taux de remplacement, les cycles d'achat et la répartition entre modules spiralés et non spiralés.
Avant validation finale, le travail est examiné par étapes, en commençant par des vérifications de logique interne, puis en passant à des vérifications de variance par région, application et tarification implicite. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements importants tels que des changements soudains de politique, des retards majeurs de projets ou des expansions de capacité importantes. Juste avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vue la plus récente.
Taille du marché des membranes en spirale selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les membranes en spirale ne concordent souvent pas, même lorsque des fenêtres de prévision similaires sont utilisées, car chaque éditeur définit à sa manière les produits et types de revenus inclus. Des différences apparaissent également lorsqu'une estimation suppose des cycles de remplacement plus rapides ou des variations de prix moyen de vente plus marquées que ce que rapportent les acheteurs.
L'écart principal provient de l'inclusion ou non des formats de membranes non spiralées et des services au niveau des usines dans le total, car Mordor Intelligence ne comptabilise que les revenus des produits membranaires en spirale, puis soumet à des tests de résistance le mix OI/UF et le calendrier de remplacement par validation primaire avant de figer la valeur de 2025.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,45 milliards USD (2025) | |
| Cabinet de conseil international A | 9,26 milliards USD (2024) | Utilise une année de référence différente et peut mélanger des revenus de modules de filtration plus larges et des services liés aux systèmes sélectionnés dans le total des membranes en spirale, ce qui peut relever la valeur de départ avant application de la croissance. |
| Éditeur sectoriel B | 8,50 milliards USD (2024) | Semble couvrir plus largement les technologies OI, UF, MF et NF sans séparer clairement les revenus des membranes uniquement en spirale des configurations membranaires adjacentes, et le calage temporel de la devise pour 2024 peut faire varier la valeur en USD rapportée. |
Dans l'ensemble, l'écart s'explique principalement par l'alignement du périmètre et le choix de l'année de référence plutôt que par un désaccord sur l'orientation de la demande. Lorsque les inclusions restent cohérentes et que les principaux leviers influençant la valeur, comme la fréquence de remplacement et le prix moyen, sont vérifiés auprès des acteurs du marché, le chiffre final est plus facile à reproduire et à actualiser dans le temps.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des membranes spiralées ?
La taille du marché des membranes spiralées a atteint 8,3 milliards USD en 2026 et devrait atteindre 14,28 milliards USD d'ici 2031, reflétant un TCAC de 11,48 %.
Quel matériau polymère détient la plus grande part du marché des membranes spiralées ?
Les membranes composites à couche mince en polyamide ont dominé avec une part de marché de 42,58 % en 2025 grâce à leurs performances éprouvées dans la dessalinisation et la réutilisation industrielle.
Pourquoi l'Asie-Pacifique connaît-elle la croissance la plus rapide sur le marché des membranes spiralées ?
L'industrialisation rapide, des règles d'effluents plus strictes et de lourds investissements dans les infrastructures municipales d'eau alimentent le TCAC de 12,63 % de l'Asie-Pacifique.
Comment les membranes spiralées sont-elles appliquées dans la transformation alimentaire et des boissons ?
Les producteurs laitiers et de jus utilisent la microfiltration et l'ultrafiltration à enroulement spiralé pour récupérer les protéines et clarifier les liquides tout en préservant la saveur et la nutrition, soutenant un TCAC de 12,76 % dans ce segment.
Dernière mise à jour de la page le:



