
Analyse du marché du commerce de détail aux Philippines par Mordor Intelligence
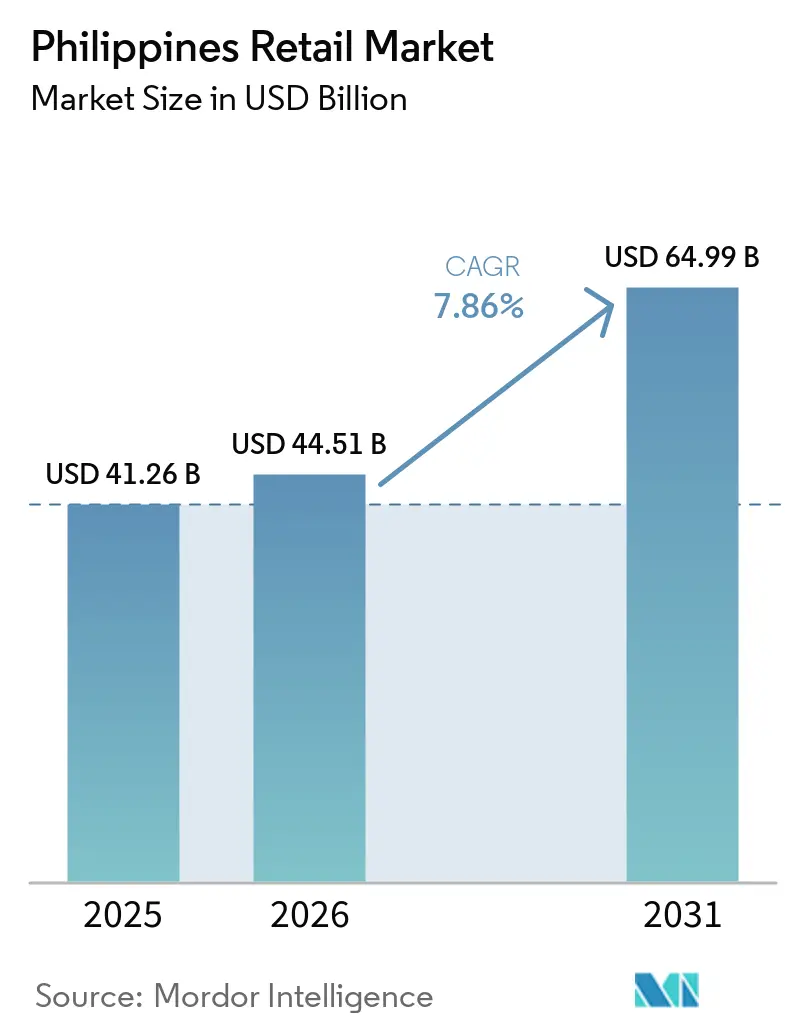
La taille du marché de la distribution au détail aux Philippines devrait s'étendre de 44,51 milliards USD en 2026 et 48,01 milliards USD en 2027 à 68,67 milliards USD d'ici 2032, enregistrant un CAGR de 7,42 % entre 2027 et 2032.
Aux Philippines, la hausse des revenus familiaux moyens et l'utilisation plus large des paiements numériques soutiennent la demande de détail via les épiceries et les canaux en ligne. Un plus grand choix de modes de paiement peut augmenter les dépenses dans les commerces de proximité, tandis que les offres en ligne spécifiques à certaines catégories complètent les formats physiques différenciés. La hausse des coûts de l'énergie et de la logistique peut absorber une partie de ces dépenses supplémentaires, faisant du coût de service de chaque point de vente ou commande un élément central de la rentabilité des magasins. Les opérateurs de commerces de proximité peuvent viser des paniers plus importants aux comptoirs existants, tandis que la livraison d'épicerie ne se développe de manière rentable que lorsque chaque commande supplémentaire couvre son coût d'exécution.
Principaux enseignements du rapport
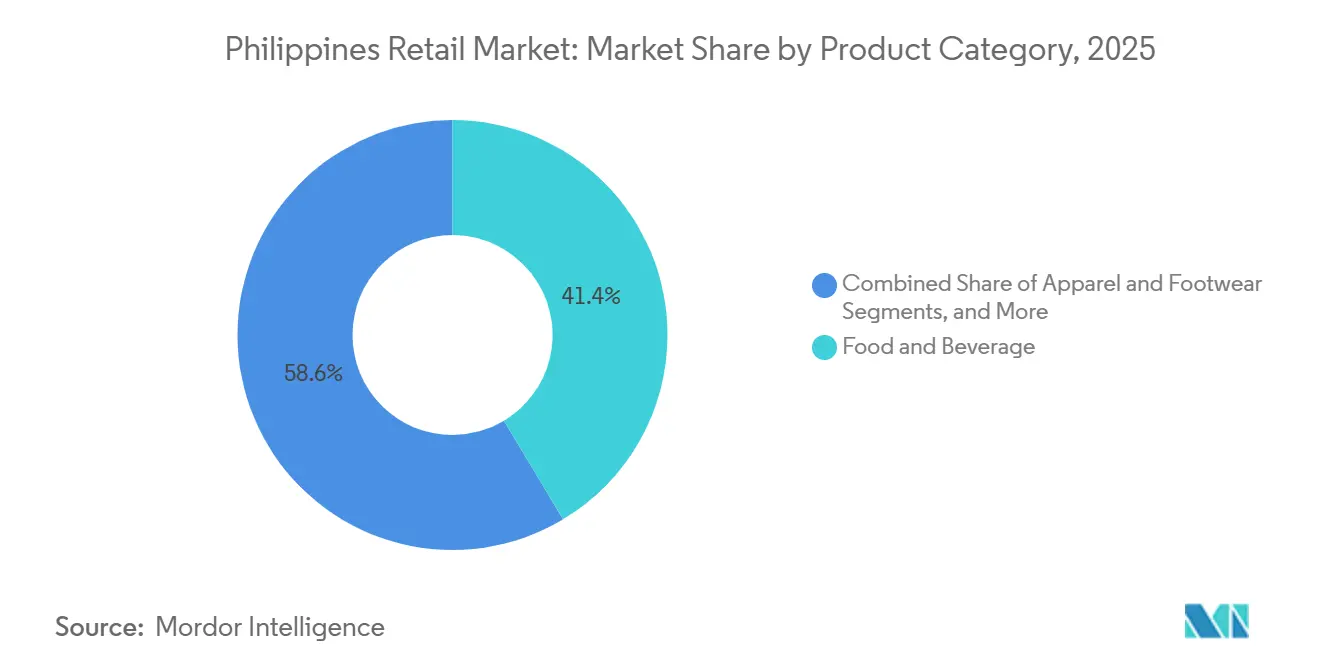
- Par catégorie de produits, l'alimentation et les boissons ont dominé avec une part de marché de la distribution au détail aux Philippines de 41,18 % en 2026, tandis que la santé, la beauté et les soins personnels devrait connaître la croissance la plus rapide avec un CAGR de 11,45 % entre 2027 et 2032.
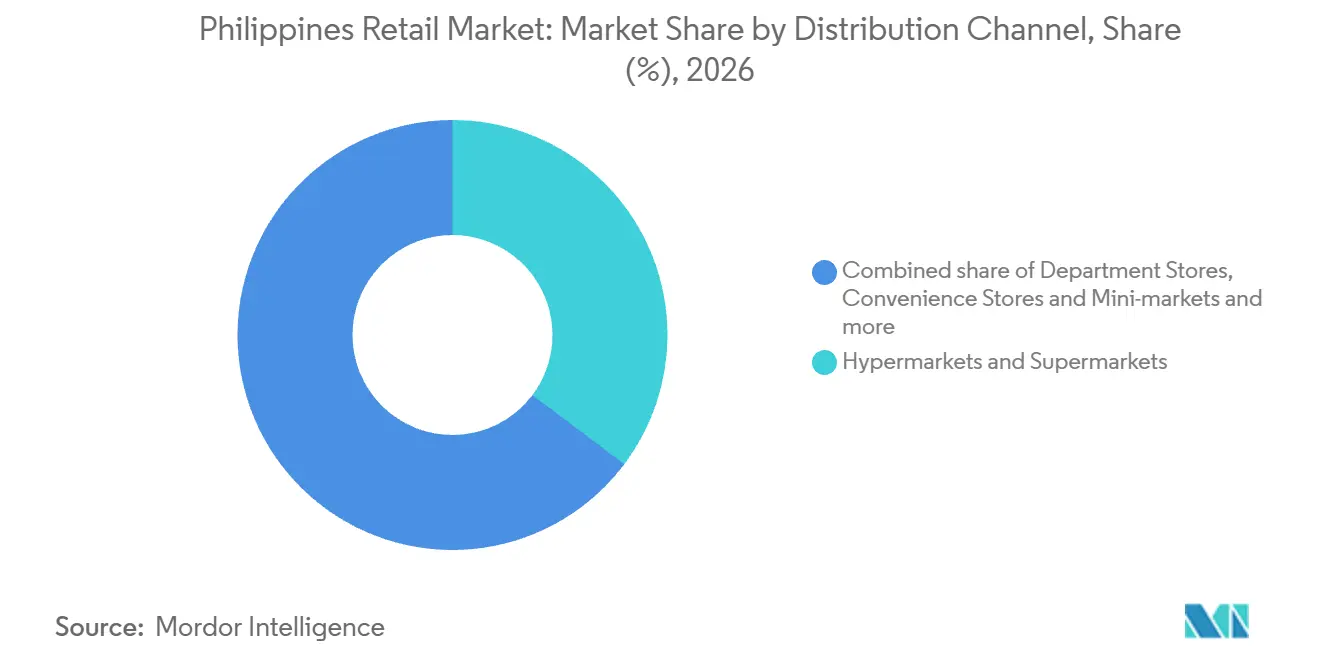
- Par canal de distribution, les hypermarchés et supermarchés ont détenu une part de 35,26 % de la taille du marché de la distribution au détail aux Philippines en 2026, le commerce en ligne devant connaître la croissance la plus rapide avec un CAGR de 7,95 % entre 2027 et 2032.
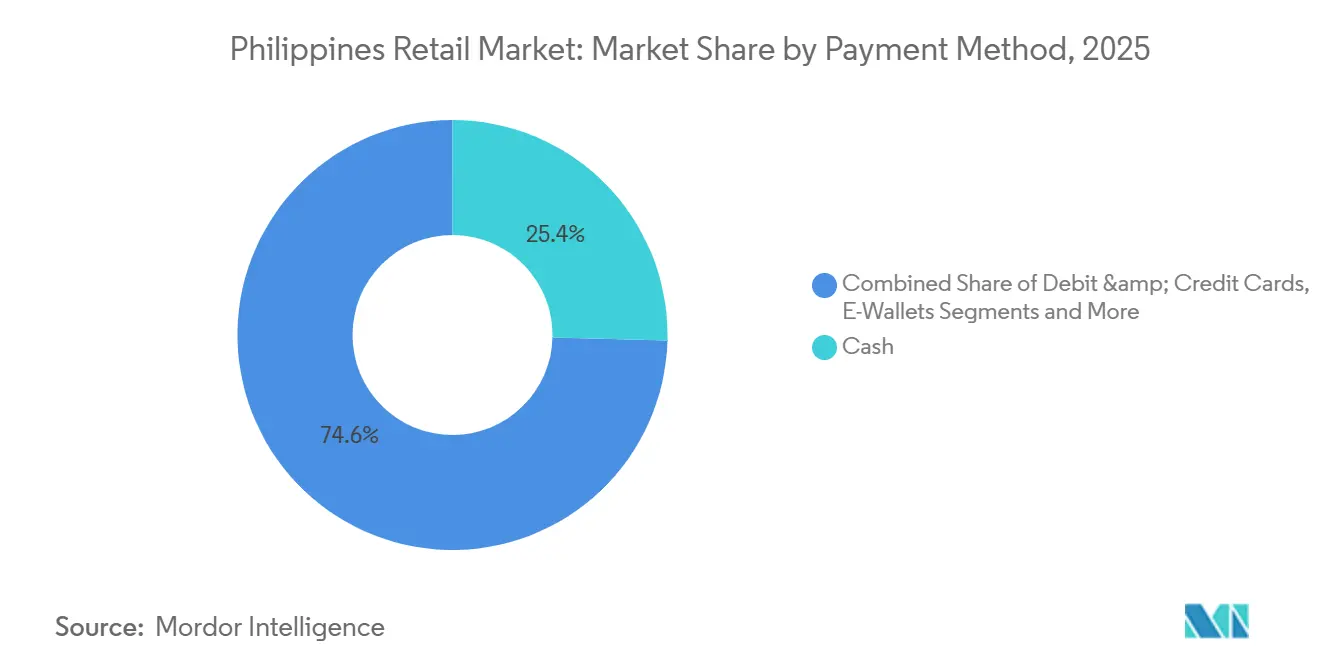
- Par mode de paiement, les espèces ont dominé avec une part de 25,14 % du secteur de la distribution au détail aux Philippines en 2026, tandis que les portefeuilles électroniques devraient connaître la croissance la plus rapide avec un CAGR de 13,15 % entre 2027 et 2032.
- Sur le plan géographique, Luzon a représenté la plus grande part du secteur de la distribution au détail aux Philippines avec 59,36 % en 2026, et Mindanao devrait connaître la croissance la plus rapide avec un CAGR de 7,55 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des revenus disponibles et expansion de la classe moyenne | +2.5% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Accélération de l'adoption du commerce électronique et des paiements numériques | +2.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Croissance de la distribution alimentaire axée sur la commodité | +1.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Améliorations des infrastructures logistiques gouvernementales | +0.9% | Samar et Leyte | Moyen terme (2 à 4 ans) |
| Envois de fonds des travailleurs expatriés stimulant la consommation discrétionnaire | +0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Émergence des « dark stores » de micro-exécution des commandes | +0.5% | Metro Manila, Baguio, Cebu et Davao | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des revenus disponibles et expansion de la classe moyenne
La hausse des revenus familiaux et la croissance plus rapide des dépenses des ménages indiquent une expansion de la demande accompagnée d'une pression sur les choix de consommation. L'Autorité philippine des statistiques a indiqué que le revenu familial annuel moyen aux Philippines a augmenté de 16,5 % entre 2023 et 2025. Les dépenses familiales annuelles moyennes ont augmenté de 24,7 % sur la même période. Une base de dépenses plus large peut soutenir la demande de marchandises, mais une croissance des dépenses plus rapide que celle des revenus accroît le risque de dépendre uniquement des achats haut de gamme. Lorsque les dépenses dépassent les revenus, proposer un niveau de prix d'entrée à côté des gammes premium peut aider les détaillants à capter des dépenses supplémentaires.
Accélération de l'adoption du commerce électronique et des paiements numériques
L'accès aux caisses peut élargir la clientèle d'un commerce de proximité à mesure que les paiements numériques se généralisent. Les paiements numériques ont représenté 64,7 % du volume des paiements au détail aux Philippines en 2025, contre 57,4 % en 2024, selon la Bangko Sentral ng Pilipinas.[1] Philippine Seven a équipé plus de 1 000 magasins 7-Eleven de terminaux de paiement par carte entre octobre et décembre 2025. La société a indiqué que cette initiative avait généré plus de 6 % des ventes dans ces points de vente et attiré de nouveaux clients avec des paniers moyens plus élevés. Ces ventes déclarées et ces paniers plus importants font de l'acceptation des cartes un levier commercial au sein des magasins existants, au-delà de son rôle de commodité en caisse.
Croissance de la distribution alimentaire axée sur la commodité
La distribution alimentaire axée sur la commodité peut approfondir l'utilisation d'un réseau de magasins établi tout en soutenant l'ouverture de nouveaux points de vente. Lors de sa présentation aux investisseurs du 18 août 2026, Philippine Seven Corporation a indiqué que la restauration, incluant les repas de riz prêts à consommer, les sandwichs et les en-cas, contribuait à hauteur de 20 % de son chiffre d'affaires total. L'opérateur comptait 4 491 magasins 7-Eleven aux Philippines à fin 2025. Pour les fournisseurs alimentaires, cette combinaison offre un accès aux consommateurs via un vaste réseau opérationnel, tout en donnant au détaillant une raison supplémentaire d'attirer les acheteurs vers le format de proximité. Les acheteurs peuvent accéder à une gamme plus large d'aliments préparés via les points de vente opérationnels de Philippine Seven avant l'ouverture de nouveaux sites, dissociant l'expansion de l'assortiment alimentaire du rythme de croissance du réseau.
Améliorations des infrastructures logistiques gouvernementales
La restauration d'une liaison de fret interrompue peut améliorer l'approvisionnement du commerce de détail sans obliger les opérateurs à construire des magasins supplémentaires. Le pont San Juanico a rouvert aux camions de 15 tonnes le 12 décembre 2025, permettant aux camions de fret de circuler entre Samar et Leyte. La réouverture était partielle, les réparations du pont n'étant pas terminées à cette date. L'accès au fret via cette liaison peut soutenir le réapprovisionnement des magasins des deux côtés en rouvrant un itinéraire pour les camions qui ne pouvaient pas traverser auparavant. Le poids autorisé des camions détermine quelles charges de réapprovisionnement les détaillants de Samar et Leyte peuvent acheminer via la traversée restaurée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Congestion chronique du trafic et inefficacités du dernier kilomètre | -0.7% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Hausse des coûts des services publics et d'exploitation pour les formats modernes | -0.9% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Prédominance des épiceries informelles de type sari-sari | -0.3% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Égalisation de la TVA sur les plateformes de commerce électronique étrangères | -0.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Congestion chronique du trafic et inefficacités du dernier kilomètre
La livraison d'épicerie dans les villes philippines perd du temps de flotte à cause des embouteillages avant qu'une commande n'atteigne le client. Si un véhicule passe plus de temps opérationnel dans les embouteillages, la même flotte dispose de moins de temps pour le réapprovisionnement des magasins ou les livraisons à domicile. Des trajets plus longs réduisent le nombre de livraisons qu'un véhicule peut effectuer pendant ses heures d'exploitation, de sorte qu'une couverture plus large peut solliciter davantage la capacité de la flotte. Pour les commandes de faible valeur, un effort de livraison plus important peut absorber une plus grande partie de la valeur générée par les marchandises. Un trajet qui rapporte peu sur une commande de faible valeur laisse un opérateur choisir entre un rayon de livraison plus restreint et des marges plus faibles.
Hausse des coûts des services publics et d'exploitation pour les formats modernes
L'expansion du commerce de détail moderne doit générer suffisamment de bénéfices par magasin pour absorber les coûts d'exploitation récurrents. Lors de sa journée investisseurs d'août 2026, Philippine Seven Corporation a indiqué que la hausse des coûts des services publics et de la logistique pesait sur ses marges bénéficiaires. Cette pression relève le seuil de rentabilité pour les nouveaux points de vente, même lorsque les ventes de marchandises offrent un potentiel d'expansion. Chaque magasin supplémentaire génère des coûts de services publics et de logistique que ses propres ventes doivent couvrir avant de contribuer aux bénéfices de la chaîne. La société a indiqué qu'elle basculait ses magasins vers des fournisseurs d'énergie renouvelable dans le cadre du Programme d'agrégation au détail, en cherchant à réaliser des économies, bien que la disponibilité des compteurs numériques ait entravé la transition complète. Jusqu'à ce que ce changement d'approvisionnement génère des économies, l'opérateur supporte le coût plus élevé face aux mêmes exigences de rentabilité au niveau du magasin.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie de produits :
les dépenses alimentaires ancrent la demande tandis que la beauté élargit l'accèsL'alimentation et les boissons ont représenté une part de 41,18 % de la taille du marché de la distribution au détail aux Philippines en 2026, ce qui en fait le segment le plus important. En 2025, l'alimentation et les boissons non alcoolisées représentaient 33,3 % des dépenses totales des familles philippines, le groupe de dépenses le plus important.[2] Cette concentration des dépenses familiales offre aux distributeurs alimentaires une base de demande substantielle, tout en faisant dépendre leur portée commerciale des achats alimentaires des ménages que leurs assortiments peuvent satisfaire. Les distributeurs qui servent de manière fiable les paniers alimentaires courants exploitent ce budget établi, ce qui rend les achats alimentaires récurrents commercialement significatifs aux côtés des achats discrétionnaires.
La santé, la beauté et les soins personnels constituent le segment à la croissance la plus rapide du marché de la distribution au détail aux Philippines, avec un CAGR projeté de 11,45 % entre 2027 et 2032. En septembre 2025, SM Beauty proposait plus de 1 000 marques de beauté dans ses 77 succursales philippines. Cette diversité permet aux acheteurs de rechercher des marques premium mondiales au sein du même réseau de distribution qu'un assortiment beauté plus large. L'électronique grand public et les appareils électroménagers imposent des exigences différentes, Robinsons Retail citant la durabilité, l'efficacité énergétique et un solide réseau de service parmi les principales exigences des clients lors du choix d'électronique grand public et d'appareils électroménagers. L'opportunité dans le secteur de la beauté est centrée sur l'élargissement de l'accès à un assortiment varié, tandis que les distributeurs d'appareils électroménagers doivent associer la sélection de produits à une proposition de service qui répond à ces exigences déclarées.



Par canal de distribution :
l'échelle des supermarchés répond aux besoins du commerce numérique et de proximitéLes hypermarchés et les supermarchés ont représenté une part de marché de la distribution au détail aux Philippines de 35,26 % en 2026, ce qui en fait le segment le plus important. L'USDA FAS a estimé les ventes des supermarchés philippins à 12,2 milliards USD pour 2025. L'alimentation représentait la majorité des ventes dans cette estimation des supermarchés. Cette base à dominante alimentaire offre aux fournisseurs de produits d'épicerie un canal substantiel via le commerce organisé.
Le commerce en ligne est le segment à la croissance la plus rapide du marché de la distribution au détail aux Philippines, avec un CAGR projeté de 7,95 % entre 2027 et 2032. Le commerce électronique représentait 32,2 % de la valeur ajoutée brute de l'économie numérique philippine en 2025. L'activité commerciale numérique crée un cadre établi pour les commandes au détail, mais un canal en ligne doit convertir l'accès en marchandises livrées pour jouer son rôle dans les dépenses des ménages. Les épiceries de quartier traditionnelles (sari-sari stores) offrent aux consommateurs vivant au niveau ou en dessous du salaire minimum de petits achats alimentaires et un crédit adapté aux revenus saisonniers ou journaliers. Les petits achats à crédit peuvent préserver le rôle des commerces de proximité, car un assortiment en ligne plus large ne répond pas à lui seul aux contraintes de timing liées aux revenus journaliers ou saisonniers.

Par mode de paiement :
l'utilisation des espèces coexiste avec l'adoption des portefeuilles électroniquesLes espèces constituaient le segment le plus important, représentant une part de 25,14 % des ventes au détail en 2026. Le rapport mondial sur les paiements 2026 de Worldpay a indiqué que les espèces représentaient 42 % de la valeur des transactions aux points de vente aux Philippines en 2025. Cela place l'accès aux points de vente physiques au cœur du rôle des espèces, même lorsqu'un distributeur investit également dans des options numériques. Un distributeur qui construirait ses caisses physiques uniquement autour de l'accès par application réduirait le canal de paiement malgré l'utilisation substantielle des espèces indiquée par les transactions en personne.
Les portefeuilles électroniques constituent le segment à la croissance la plus rapide du marché de la distribution au détail aux Philippines, avec un CAGR projeté de 13,15 % entre 2027 et 2032. GCash s'est classé premier parmi les applications financières philippines par nombre d'utilisateurs actifs mensuels en décembre 2025, selon Sensor Tower. G-Xchange Inc., une société du groupe Mynt, exploite le portefeuille GCash. L'acceptation de GCash en caisse permet à un distributeur d'atteindre ce public via une application que les acheteurs utilisent déjà, réduisant ainsi l'effort nécessaire pour initier des achats par portefeuille électronique.
Analyse géographique
Marché de la distribution au détail à Luzon
Luzon représentait une part de 59,36 % de la taille du marché de la distribution au détail aux Philippines en 2026, ce qui en fait la plus grande zone géographique. SM Investments a indiqué qu'Alfamart Philippines avait ouvert 280 nouveaux magasins d'épicerie de type minimart à Luzon en 2025. À fin 2025, le réseau philippin d'Alfamart comprenait 2 309 magasins, principalement en dehors de Metro Manila, ses minimarts étant principalement implantés dans des quartiers résidentiels. Les ouvertures à Luzon illustrent comment l'accès à l'épicerie de proximité renforce la base d'approvisionnement du commerce de détail dans la région.
Marché de la distribution au détail à Mindanao
Mindanao est la zone géographique à la croissance la plus rapide, avec un CAGR projeté de 7,55 % entre 2027 et 2032. Les chiffres du réseau applicatif 2025 de Packworks pour la Région autonome Bangsamoro en Mindanao musulman (BARMM) ont montré une hausse de 116 % des épiceries sari-sari actives sur l'application, une hausse de 119 % de la valeur brute des marchandises et une hausse de 97 % des transactions. En août 2025, Puregold Price Club Inc. avait ouvert une succursale de supermarché à Sindangan, dans la province de Zamboanga del Norte. L'activité du réseau applicatif de Packworks dans la BARMM et l'ouverture d'un seul supermarché à Sindangan illustrent des voies distinctes d'accès au commerce de détail au sein de Mindanao, avec la participation des petits commerces et la capacité de l'épicerie organisée servant différents contextes locaux.
L'expansion dans les Visayas peut améliorer l'accès à plusieurs formats de distribution tout en montrant que les résultats consolidés de Metro Retail affichent des coûts d'exploitation en hausse mais maîtrisés. En juin 2026, Metro Retail Stores Group avait lancé Metro Naval à Naval, Biliran, combinant marché, grand magasin et offres de style de vie pour la maison au service des communautés de la province de Biliran. Les charges d'exploitation de l'ensemble du groupe ont augmenté de 4,8 % au premier semestre 2026 par rapport à la même période en 2025, en raison de la hausse des coûts des services contractuels, des réparations, des services publics et du personnel. Les nouveaux sites et les augmentations obligatoires du salaire minimum ont contribué aux coûts de personnel et de services contractuels, tandis que le résultat opérationnel consolidé a progressé de 22,8 % sur la même période. La croissance des revenus et la maîtrise des coûts peuvent donner à ce détaillant en expansion la marge nécessaire pour servir les communautés provinciales tout en absorbant une base de charges plus importante.
Cadre réglementaire et perspectives
La comparaison des juridictions sélectionnées examine les droits nationaux sur le commerce en ligne et la réglementation de la province d'Iloilo sur l'emballage de détail, du point de vue d'un détaillant formel exploitant des canaux physiques et en ligne. Pour les transactions internet éligibles entre entreprises et entre entreprises et consommateurs, la Loi sur les transactions internet place la responsabilité principale des réclamations des consommateurs sur les e-détaillants et les marchands en ligne. L'ordonnance provinciale d'Iloilo réglemente les plastiques à usage unique et le polystyrène pour les biens et marchandises et promeut les paniers traditionnels, les sacs écologiques et autres matériaux biodégradables et recyclables. Cela sépare la responsabilité de la transaction des matériaux utilisés pour manipuler les marchandises, créant des décisions de conformité distinctes pour le même opérateur.
Tableau réglementaire
| Facteur de décision | Philippines | Province d'Iloilo |
|---|---|---|
| Autorité principale | Bureau du commerce électronique du DTI ; Bureau des recettes internes (BIR) | Division des services de gestion des programmes environnementaux |
| Instruments ou orientations clés | Loi de la République n° 11967 ; obligation d'affichage du sceau d'enregistrement BIR | Ordonnance provinciale n° 2019-193 réglementant les plastiques à usage unique et le polystyrène pour les biens et marchandises |
| Effet commercial | Obligations du vendeur en matière de tarification, de conditions de livraison et de responsabilité principale ; affichage de la preuve d'enregistrement pour les entreprises en ligne concernées | Utilisation réglementée des matériaux d'emballage ; paniers traditionnels, sacs écologiques et autres alternatives biodégradables et recyclables promus |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Durcissement | Sans changement |
| Source: Mordor Intelligence | ||
La note nationale Moyenne équilibre des obligations claires pour les vendeurs avec les démarches d'affichage de l'enregistrement, la dispense de pénalités uniquement pour le non-affichage prenant fin le 31 octobre 2026. La fin spécifiée de cette dispense soutient une orientation de durcissement pour les opérations en ligne concernées. La note Moyenne de la province d'Iloilo reflète un choix de matériaux réglementé avec des alternatives promues, soutenu par un suivi de la conformité provinciale au marché public de Janiuay le 23 avril 2025. L'examen du 13 août 2026 portait sur une proposition d'ordonnance sur l'économie circulaire, laissant le cadre d'emballage existant opérationnel et soutenant une orientation Sans changement.
Étapes de la chaîne de valeur
La comparaison de la chaîne de valeur suit l'approvisionnement en produits frais, la consolidation des marchandises, la livraison en magasin et les opérations de vente au détail pour montrer comment les acteurs génèrent des revenus. Le 17 septembre 2025, Nueva Vizcaya Agricultural Terminal Inc. a livré 1 900 kilogrammes d'agrumes Satsuma à 6 succursales de Robinsons Supermarket dans la région métropolitaine de Manille.[3] La livraison a connecté un terminal de produits frais à plusieurs succursales de supermarchés, faisant de la distribution multi-succursales une composante de l'itinéraire du fournisseur vers les ventes de produits frais.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en produits frais | Fournisseurs de produits frais et terminaux tels que Nueva Vizcaya Agricultural Terminal Inc. | Ventes de produits frais | Adéquation du volume d'expédition avec les commandes des succursales | Agréger les commandes entre les succursales desservies |
| Consolidation des marchandises | Opérateurs de centres de distribution tels que Robinsons Retail Holdings Inc. | Ventes de marchandises de détail soutenues par la distribution interne | Les délais d'expédition varient selon le segment et la destination | Aligner les calendriers de mise à disposition avec les fenêtres d'expédition vers les destinations |
| Livraison en magasin | Prestataires logistiques tiers tels que FAST Logistics Group | Frais de transport basés sur l'espace | Les petits envois peuvent ne pas remplir un camion | Consolider les expéditions de plusieurs expéditeurs |
| Opérations de détail | Franchiseurs de commerces de proximité tels que Philippine Seven Corporation | Part du franchiseur dans les bénéfices du magasin | Les tâches administratives entrent en concurrence avec la vente en magasin | Utiliser le soutien comptable et de maintenance du franchiseur |
| Source: Mordor Intelligence | ||||
En 2025, les fenêtres d'expédition en cross-docking pour les produits non périssables de Robinsons Retail variaient de 1 à 5 jours à Metro Manila et de 3 à 10 jours dans les Visayas et à Mindanao, selon le segment d'activité. Les fenêtres d'expédition plus longues pour les Visayas et Mindanao nécessitent une plus grande marge de planification entre la réception chez le fournisseur et la mise à disposition des magasins. Pour les fournisseurs expédiant des produits non périssables vers les magasins Robinsons dans les Visayas et à Mindanao, l'expédition peut prendre jusqu'à 10 jours après réception, avant la livraison finale.
Paysage concurrentiel
Concentration du Marché
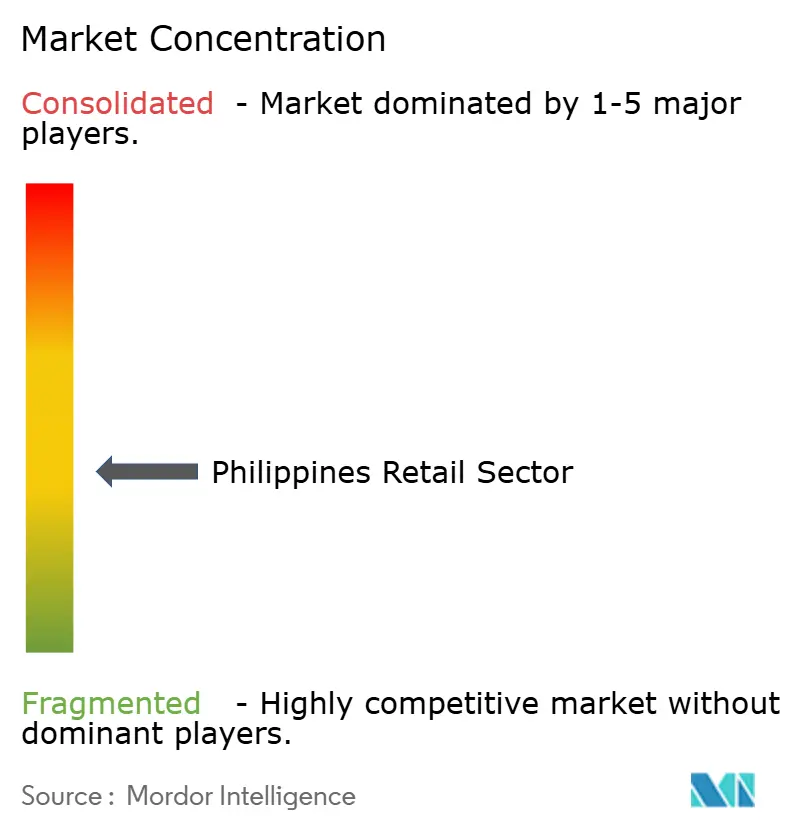
La concurrence associe de grands groupes multi-formats à des détaillants spécialisés, créant une structure modérément fragmentée avec plusieurs voies d'accès aux dépenses des ménages. SM Investments Corp. (SM Retail Inc.) participe via des filiales de distribution, notamment le détaillant beauté SM Beauty. Robinsons Retail Holdings Inc. exploitait 2 763 magasins dans les secteurs de l'alimentation, de la pharmacie, des grands magasins, du bricolage et du commerce spécialisé à fin 2025, hors 2 154 magasins franchisés TGP. Le détaillant en épicerie Puregold Price Club Inc. a ouvert 28 magasins Puregold et 3 entrepôts S&R Membership Shopping en 2025. Ces réseaux créent un obstacle d'exécution substantiel pour les challengers cherchant une envergure comparable, tout en laissant de la place aux concurrents axés sur un format ou une occasion d'achat particulier.
Metro Retail Stores Group Inc. avait ouvert son premier site dans la province de Negros Oriental à Bais City en novembre 2025, combinant supermarché et grand magasin. Son format distinct Metro Corner à Mandaue City proposait des produits essentiels, des articles artisanaux et des spécialités internationales. SSI Group Philippines exploitait 628 magasins spécialisés dans environ 110 centres commerciaux philippins et représentait 102 marques dans son propre portefeuille à fin 2025. Pour les fournisseurs, un site combinant épicerie et grand magasin crée un point d'accès différent d'un portefeuille de spécialités en centre commercial, de sorte que les choix de distribution dépendent de la mission d'achat que chaque format peut servir.
En 2025, Robinsons Retail a lancé un site de commerce électronique pour les appareils électroménagers et l'électronique via Robinsons Appliances. En septembre 2025, le Département du commerce et de l'industrie (DTI) a indiqué que le DAO n° 25-12 obligeait les marchands en ligne, les e-détaillants, les places de marché électroniques et les plateformes numériques à s'enregistrer pour le Label de confiance du commerce électronique philippin avant le 30 septembre 2025. La FAQ du DTI décrit la demande comme volontaire. SSI a ouvert 43 magasins et en a fermé 21 au quatrième trimestre 2025. Les ouvertures et fermetures simultanées de SSI montrent une expansion physique qui remodèle son réseau de spécialités, tandis que le site d'électroménager de Robinsons étend l'offre de catégorie en ligne d'un groupe établi.
Leaders du secteur de la distribution au détail aux Philippines
-
SM Investments Corp. (SM Retail Inc.)
-
Robinsons Retail Holdings Inc.
-
Puregold Price Club Inc.
-
Metro Retail Stores Group Inc.
-
SSI Group Philippines
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la vente au détail aux Philippines Entreprises couvertes dans ce rapport
- SM Investments Corp. (SM Retail Inc.)
- Puregold Price Club Inc.
- Robinsons Retail Holdings Inc.
- Metro Retail Stores Group Inc.
- SSI Group Philippines
- Rustan Supercenters Inc.
- Alfamart Philippines
- Philippine Seven Corp. (7-Eleven)
- Golden ABC Inc.
- Mercury Drug Corp.
- Rose Pharmacy Inc.
- Ever Bilena Cosmetics Inc.
- AllDay Marts Inc.
- Landers Superstore / S&R
- Gaisano Capital Group
- Prince Retail Group
- WalterMart (WM Retail)
- LCC Supermarket
- Davao Central Warehouse Club Inc.
- Uncle John's
Principales opportunités pour les acteurs du marché
La comparaison des opportunités évalue comment un service d'épicerie en ligne disponible 24h/24 et 7j/7 peut soutenir des positionnements distincts en matière de disponibilité des achats, d'accès aux fournisseurs et d'opérations centrées sur les villes. En mars 2026, foodpanda Philippines a fait passer pandamart à des opérations 24h/24 et 7j/7, avec un service actif dans les principaux centres urbains, notamment Metro Manila, Baguio, Cebu et Davao. Ses centres de distribution sont dédiés exclusivement aux commandes en ligne, faisant des horaires de service et de l'approvisionnement en marchandises basé sur les hubs des dimensions pratiques sur lesquelles les fournisseurs et les opérateurs peuvent développer une offre commerciale.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Positionnement recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Assortiments d'épicerie en ligne après les heures d'ouverture | Fenêtre de service disponible 24h/24 et 7j/7 déployée | Acheteurs d'épicerie en ligne en milieu urbain | Prioriser les besoins essentiels en épicerie pendant les heures de service supplémentaires | Les heures supplémentaires doivent couvrir leurs coûts de personnel et de livraison | Opérateurs d'épicerie en ligne tels que foodpanda Philippines |
| Accès des fournisseurs aux hubs dédiés aux commandes | Centres de distribution dédiés aux commandes en ligne | Fournisseurs d'épicerie et équipes d'achat des hubs | Agréger le réapprovisionnement pour un assortiment de hub défini | La fréquence d'approvisionnement doit correspondre au rythme d'écoulement du hub | Fournisseurs d'épicerie et opérateurs d'épicerie en ligne |
| Couverture d'épicerie en ligne centrée sur les villes | Exemples de service actif à Baguio, Cebu et Davao | Opérateurs d'épicerie en ligne desservant ces zones urbaines | Développer des plans de merchandising et d'expédition pour chaque ville desservie | Chaque ville doit supporter son propre coût de service | foodpanda Philippines et prestataires potentiels d'exécution des commandes en milieu urbain |
| Source: Mordor Intelligence | |||||
L'opportunité centrale est de rendre une fenêtre de service démontrée commercialement productive au sein des hubs urbains qu'elle peut desservir. Une offre d'épicerie ciblée peut viser des occasions d'achat supplémentaires tout en maintenant l'engagement en marchandises et en exploitation proportionnel aux commandes qu'elle attire. Les opérateurs peuvent tester la demande en heures supplémentaires de chaque hub par rapport à ses coûts de personnel et de livraison avant de s'engager dans la prochaine ville.
Développements industriels récents dans Marché de la vente au détail aux Philippines
- Sep 2026 : Metro Retail Stores Group Inc. a ouvert Metro Living dans la section Maison de son grand magasin Metro existant à Market! Market! le 18 septembre.
- Jun 2026 : Metro Retail Stores Group a lancé Metro Naval à Naval, Biliran, combinant marché, grand magasin et offres de style de vie pour la maison en une seule destination de distribution.
- Fév 2026 : En partenariat avec Robinsons Retail Holdings Inc., Konvy a ouvert son premier magasin philippin à Robinsons Galleria à Quezon City le 6 février, proposant des marques de beauté et ses produits à marque propre.
Marché de la vente au détail aux Philippines Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de la distribution au détail aux Philippines mesure les dépenses annuelles des ménages en biens de consommation vendus par les distributeurs aux Philippines au prix final, converti des pesos en USD en utilisant les taux de change moyens annuels. Il classe les ventes par catégorie de produits, canal de distribution, mode de paiement et région.
Exclusions du périmètre : le commerce de gros, les boutiques hors taxes au service des touristes et les commandes de commerce électronique offshore exécutées en dehors du pays sont exclus.
Aperçu de la segmentation
- Par catégorie de produits
- Alimentation et boissons
- Habillement et chaussures
- Électronique grand public et appareils électroménagers
- Maison et mobilier
- Santé, beauté et soins personnels
- Autres
- Par canal de distribution
- Hypermarchés et supermarchés
- Grands magasins
- Supérettes et mini-marchés
- Magasins spécialisés
- Traditionnel (épiceries de quartier et kiosques)
- En ligne
- Par mode de paiement
- Espèces
- Cartes de débit et de crédit
- Portefeuilles électroniques
- Virements bancaires et paiement différé
- Par région
- Luzon
- Visayas
- Mindanao
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche secondaire s'appuie sur des sources telles que les séries de dépenses des ménages et de commerce intérieur de l'Autorité philippine des statistiques pour cadrer la consommation et les flux de marchandises, les rapports de paiement au détail de la Bangko Sentral ng Pilipinas pour évaluer l'utilisation des paiements, le rapport annuel sur les aliments au détail du Service agricole étranger de l'USDA pour le contexte des supermarchés et des circuits alimentaires, et les indicateurs de consommation des ménages de la Banque mondiale pour le contexte général des dépenses. Ces sources informent la demande par catégorie, la couverture des canaux, la variation géographique, les mouvements de prix, les données de conversion monétaire et la distinction entre les achats des ménages et le commerce en amont.
Les rapports annuels des entreprises, les présentations aux investisseurs, les dépôts réglementaires, les annonces des distributeurs et la presse économique réputée fournissent des recoupements sur les réseaux de magasins, les tendances des ventes, les opérations en ligne et l'expansion des formats. Les sources citées sont illustratives et non exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés et des enquêtes couvriraient les distributeurs philippins dans les secteurs de l'alimentation, de l'habillement, de l'électronique, de la maison, de la santé et de la beauté, et des marchandises générales, y compris les chaînes modernes, les opérateurs du commerce traditionnel, les marchands en ligne et les spécialistes du paiement ou de la distribution. Les répondants comprendraient des dirigeants, des responsables fonctionnels et des managers capables d'expliquer les définitions des ventes, les chevauchements entre canaux, la composition par catégorie et les conditions d'exploitation régionales. Leurs contributions permettraient de tester les interprétations des sources secondaires et de clarifier les ventilations manquantes ou les définitions incohérentes, les lacunes non résolues étant triangulées par rapport aux informations indépendantes des entreprises, aux données gouvernementales et aux indicateurs de marché observés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs de moindre envergure : 25 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Une estimation descendante ancrerait les dépenses au détail des ménages aux Philippines et isolerait les ventes de biens de consommation au prix final du distributeur, en excluant la revente en gros, les ventes hors taxes aux touristes et les commandes de commerce électronique offshore exécutées en dehors du pays. Les analystes réconcilieraient la consommation des ménages par destination, les indicateurs du commerce au détail, les informations sur les ventes des entreprises et l'activité des formats déclarée, puis convertiraient les valeurs en pesos en utilisant les taux de change moyens annuels. Une vérification ascendante sélective multiplierait les ventes d'un échantillon de distributeurs ou de canaux par le nombre de magasins ou les volumes de transactions et les prix de vente moyens lorsque ces données sont disponibles, en utilisant des données probantes sur les supermarchés, les commerces de proximité, les commerces spécialisés, le commerce traditionnel et le commerce en ligne pour tester les totaux plutôt que de construire un modèle entièrement ascendant. Les parts par produit, canal, mode de paiement et région seraient dérivées de ventilations publiées compatibles, d'informations d'entreprises, d'indicateurs commerciaux et de vérifications auprès des répondants, les catégories résiduelles n'étant utilisées que pour réconcilier les lacunes de couverture identifiées. Les prévisions utiliseraient une analyse de scénarios éclairée par le revenu et les dépenses des ménages, la population et la formation des ménages, les mouvements des prix au détail, l'adoption des paiements numériques, l'expansion des magasins et l'accès logistique, tandis que les analystes vérifieraient séparément la croissance en valeur pour les effets de prix et de composition et testeraient les hypothèses au niveau des variables avec des spécialistes pertinents du marché philippin. Lorsque les définitions ou les années des sources ne concordent pas, les analystes conserveraient la série documentée la plus proche, n'ajusteraient que pour les différences de couverture et de calendrier étayées, et utiliseraient des fourchettes ou des scénarios plutôt que de combler des détails non étayés.
Cycle de validation des données et de mise à jour
Les analystes triangulieraient l'estimation par rapport aux dépenses des ménages, à l'activité du commerce au détail, aux tendances des paiements, aux informations des entreprises et aux agrégations sélectives par canal, puis examineraient les valeurs aberrantes, les variations inexpliquées d'une année à l'autre et les différences significatives par rapport aux estimations comparables avant validation. Un second examen vérifierait le périmètre du marché, les dates des sources, le traitement des taux de change, la cohérence des unités, les parts de segments et les calculs, un nouveau contact étant déclenché lorsque les données des répondants sont en contradiction avec les informations publiées ou lorsqu'une définition importante reste floue. Le modèle serait actualisé annuellement, révisé entre les cycles après des événements économiques, réglementaires ou sectoriels significatifs, et soumis à un nouvel examen avant livraison.
Taille du marché de la distribution au détail aux Philippines selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de la distribution au détail aux Philippines mesure les dépenses annuelles des ménages en biens de consommation vendus par les distributeurs aux Philippines au prix final, converti des pesos en USD en utilisant les taux de change moyens annuels.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les parts par produit, canal, mode de paiement et région seraient dérivées de ventilations publiées compatibles, d'informations d'entreprises, d'indicateurs commerciaux et de vérifications auprès des répondants, les catégories résiduelles n'étant utilisées que pour réconcilier les lacunes de couverture identifiées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 48,01 milliards USD (2027) | |
| Cabinet de conseil mondial A | 74,8 milliards USD (2025) | Sur la base de 2025, cette estimation est supérieure de 55,8 % à la valeur de ce rapport pour 2027 de 48,01 milliards USD, deux ans plus tard. Sa large couverture du commerce au détail ne précise pas le même périmètre de biens de consommation des ménages au prix final ni les mêmes exclusions. |
| Cabinet de conseil mondial B | 107,7 milliards USD (2025) | Sur la base de 2025, cette estimation est supérieure de 124,3 % à la valeur de ce rapport pour 2027 de 48,01 milliards USD, deux ans plus tard. Sa prévision de 2020 supposait une forte croissance des ventes au détail après la pandémie en 2021 et 2022. |
Les analystes de Mordor Intelligence triangulieraient l'estimation par rapport aux dépenses des ménages, à l'activité du commerce au détail, aux tendances des paiements, aux informations des entreprises et aux agrégations sélectives par canal, puis examineraient les valeurs aberrantes, les variations inexpliquées d'une année à l'autre et les différences significatives par rapport aux estimations comparables avant validation.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la distribution au détail aux Philippines et ses perspectives de croissance ?
Le secteur devrait s'étendre de 48,01 milliards USD en 2027 à 68,67 milliards USD d'ici 2032, enregistrant un CAGR de 7,42 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de détail aux Philippines ?
La hausse des revenus familiaux, l'accès aux paiements numériques et la distribution alimentaire axée sur la commodité soutiennent la demande. Les paiements numériques représentaient 64,7 % du volume des paiements de détail aux Philippines en 2025.
Quelle catégorie de produits domine les ventes au détail aux Philippines ?
L'alimentation et les boissons ont dominé avec une part de 41,18 % en 2026. La santé, la beauté et les soins personnels devraient connaître la croissance la plus rapide avec un CAGR de 11,45 % entre 2027 et 2032.
Quelles entreprises sont les principaux détaillants aux Philippines ?
Les principaux acteurs comprennent SM Investments Corp. (SM Retail Inc.), Robinsons Retail Holdings Inc., Puregold Price Club Inc., Metro Retail Stores Group Inc. et SSI Group Philippines.
Quel défi opérationnel pourrait limiter l'expansion du commerce de détail ?
Philippine Seven a signalé une pression des coûts des services publics et de la logistique sur les marges lors de sa journée investisseurs d'août 2026. Ces coûts relèvent le seuil de rentabilité pour l'ouverture de nouveaux magasins.
Quelle région philippine présente les meilleures perspectives de croissance ?
Mindanao devrait connaître la croissance la plus rapide avec un CAGR de 7,55 % entre 2027 et 2032. Luzon a dominé avec une part de 59,36 % en 2026.