
Taille et parts du marché des troubles de stress post-traumatique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 20.01 Milliards de dollars |
| Taille du Marché (2031) | 25.64 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.08 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des troubles de stress post-traumatique par Mordor Intelligence
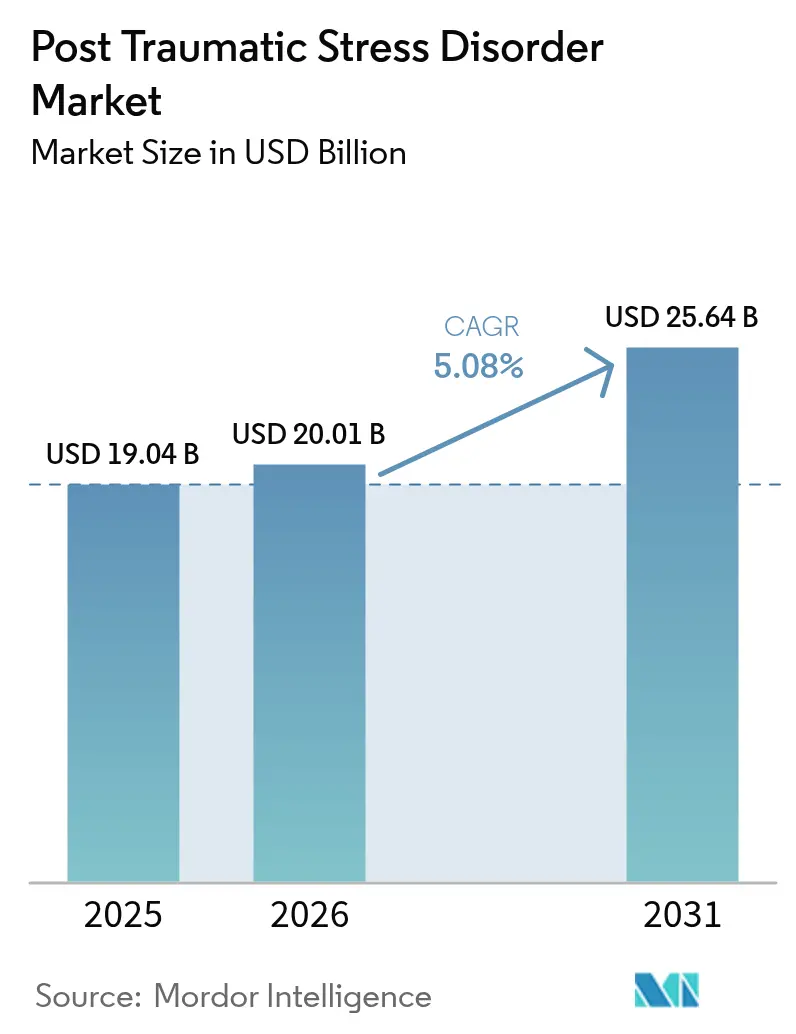
La taille du marché des troubles de stress post-traumatique était évaluée à 19,04 milliards USD en 2025 et devrait croître de 20,01 milliards USD en 2026 pour atteindre 25,64 milliards USD d'ici 2031, à un TCAC de 5,08 % durant la période de prévision (2026-2031). L'expansion actuelle repose sur l'adoption régulière des inhibiteurs sélectifs de la recapture de la sérotonine (ISRS), l'élargissement de l'empreinte clinique des protocoles assistés par psychédéliques et la commercialisation rapide des thérapeutiques numériques homologuées par la FDA. Les actions réglementaires — notamment le rejet par la FDA en août 2024 de la thérapie à la MDMA — ont redirigé les capitaux vers la pharmacologie combinatoire et les solutions de logiciel en tant que dispositif médical, préservant l'élan malgré les revers. Les entreprises exploitent également des moteurs de réorientation médicamenteuse pilotés par l'IA pour raccourcir les délais de développement, tandis que les payeurs élargissent le remboursement de la télépsychiatrie, élargissant l'accès aux cohortes mal desservies et renforçant la croissance globale du marché des troubles de stress post-traumatique.
Principaux enseignements du rapport
- Par classe médicamenteuse, les inhibiteurs sélectifs de la recapture de la sérotonine ont dominé avec 38,96 % de la part de marché des troubles de stress post-traumatique en 2025, tandis que les thérapies assistées par psychédéliques devraient progresser à un TCAC de 8,42 % jusqu'en 2031.
- Par type de patient, les adultes représentaient 81,22 % de la taille du marché des troubles de stress post-traumatique en 2025 et les enfants et adolescents devraient croître à un TCAC de 7,21 % jusqu'en 2031.
- Par modalité thérapeutique, la pharmacothérapie détenait 85,05 % de la taille du marché des troubles de stress post-traumatique en 2025, tandis que les thérapeutiques numériques progressent à un TCAC de 9,08 % sur la même période.
- Par canal de distribution, les pharmacies hospitalières commandaient 46,88 % de la part en 2025 ; les plateformes numériques et de téléprescription enregistrent le TCAC projeté le plus élevé à 9,31 % jusqu'en 2031.
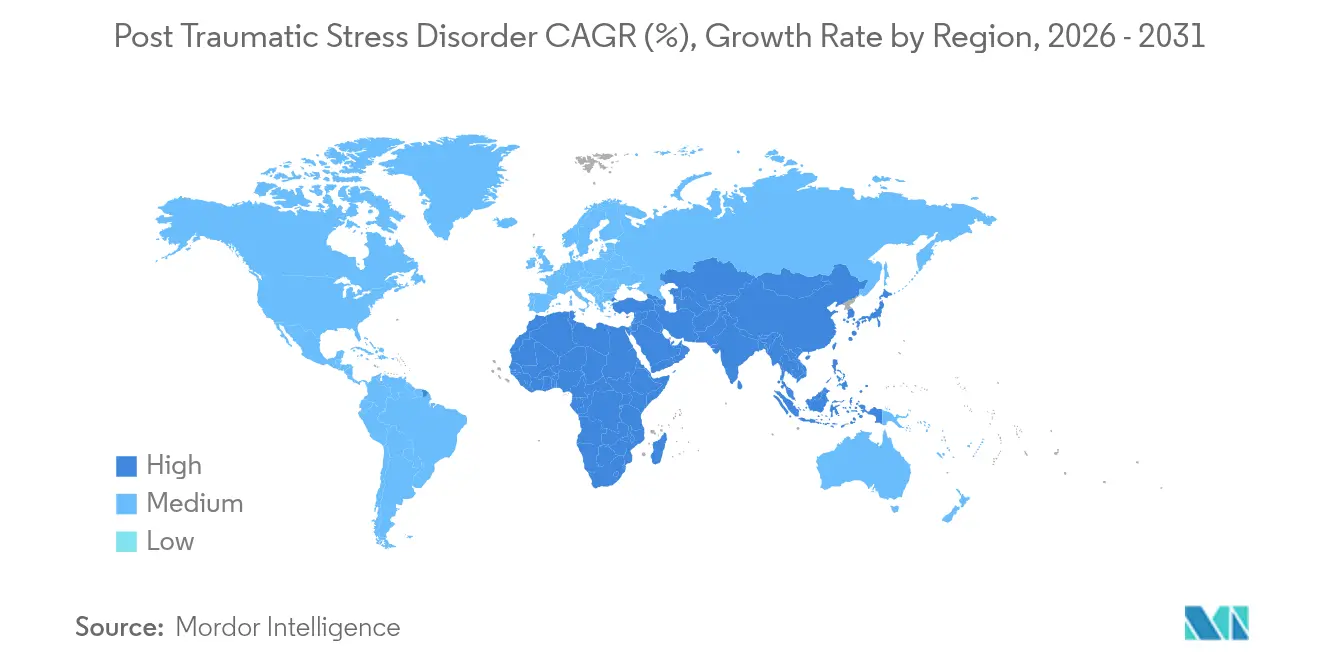
- Par géographie, l'Amérique du Nord a dominé avec une part de revenus de 36,10 % en 2025, tandis que l'Asie-Pacifique devrait se développer à un TCAC de 6,88 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des troubles de stress post-traumatique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence mondiale croissante du TSPT et taux de diagnostic | +1.2% | Amérique du Nord et Europe les plus élevés | Moyen terme (2-4 ans) |
| Accélération des essais cliniques en phase avancée pour de nouveaux agents | +0.8% | Amérique du Nord et UE au cœur, retombées vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Désignations accélérées de percée et de voie rapide de la FDA pour les thérapies assistées par psychédéliques | +0.6% | Amérique du Nord, retombées vers l'Australie et l'Europe | Long terme (≥ 4 ans) |
| Plateformes de réorientation médicamenteuse pilotées par l'IA découvrant des indications pour le TSPT | +0.4% | États-Unis et Japon, premiers adoptants | Moyen terme (2-4 ans) |
| Adoption par les gouvernements et les payeurs des thérapeutiques numériques pour la santé mentale post-déploiement | +0.7% | Amérique du Nord et UE s'étendant vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion de la télépsychiatrie augmentant la portée des prescriptions | +0.5% | Amérique du Nord rurale et marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence mondiale croissante du TSPT et taux de diagnostic
L'amélioration des protocoles de dépistage révèle d'importantes cohortes de patients parmi les vétéranes et les survivantes de traumatismes civils historiquement sous-diagnostiquées. La catastrophe ferroviaire d'Odisha a illustré comment les événements traumatiques de masse déclenchent des évaluations systématiques du TSPT, avec une prévalence parmi les survivants allant de 19 % à 59,4 %.[1]Nilamadhab Kar, « Anatomy of a Catastrophe : Managing Psychosocial Consequences of the 2023 Odisha Train Accident », Industrial Psychiatry Journal, journals.lww.comDes États comme le Texas mettent désormais en place des programmes pilotes de thérapie psychédélique pour les vétérans après des réductions budgétaires des soins conventionnels, élargissant davantage la population traitée. La hausse des prescriptions qui en résulte maintient le marché des troubles de stress post-traumatique sur une trajectoire de croissance régulière et pousse les développeurs à s'attaquer aux sous-groupes résistants aux thérapies.
Accélération des essais cliniques en phase avancée pour de nouveaux agents
La densité du pipeline est la plus élevée depuis deux décennies, Otsuka et Lundbeck rapportant une amélioration moyenne du score CAPS-5 de 5,59 points pour la brexpiprazole-sertraline par rapport au placebo dans deux études positives de Phase 3.[2]Lori L. Davis et al., « Brexpiprazole and Sertraline Combination Treatment in Posttraumatic Stress Disorder : A Phase 3 Randomized Clinical Trial », JAMA Psychiatry, jamanetwork.com Compass Pathways a obtenu des bénéfices cliniquement soutenus à partir d'une dose unique de 25 mg de psilocybine appuyée par un soutien psychologique. L'autorisation de la FDA pour une étude sur le cannabis portant sur 320 patients souligne l'appétit réglementaire plus large pour des modalités diversifiées.
Désignations accélérées de percée et de voie rapide de la FDA pour les thérapies assistées par psychédéliques
Bien que l'agence ait émis une lettre de réponse complète concernant la MDMA, elle a demandé un essai supplémentaire plutôt que de rejeter entièrement la classe, signalant une ouverture conditionnelle. Le statut de percée accordé aux solutions numériques traitant les cauchemars liés au TSPT souligne davantage la volonté du régulateur d'accélérer les outils innovants.
Plateformes de réorientation médicamenteuse pilotées par l'IA découvrant des indications pour le TSPT
Des entreprises comme Alto Neuroscience utilisent l'apprentissage automatique pour faire correspondre les marqueurs neurobiologiques avec les médicaments existants du système nerveux central, produisant ALTO-100 pour le TSPT avec des données prometteuses de Phase 2. Les systèmes de neuromodulation à double boucle combinant implants et appareils connectés dotés d'IA illustrent comment la technologie peut personnaliser les interventions au-delà des groupes de symptômes.[3]Min Zuo, « When Neural Implant Meets Multimodal LLM : A Dual-Loop System for Neuromodulation and Naturalistic Neuralbehavioral Research », arXiv, arxiv.org
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préoccupations de sécurité et de risque d'abus liées aux composés psychédéliques | -0.9% | Amérique du Nord et UE les plus élevés | Long terme (≥ 4 ans) |
| Réponses élevées au placebo dans les essais sur le TSPT | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Stratification limitée des patients basée sur des biomarqueurs | -0.4% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Stigmatisation et sous-déclaration des symptômes | -0.3% | Mondial, culturellement variable | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations de sécurité et de risque d'abus liées aux composés psychédéliques
Les conseillers de la FDA ont voté 10-1 contre la MDMA en août 2024, citant l'absence d'aveugle fonctionnel et des comportements inappropriés de thérapeutes. Le statut de Schedule I déclenche des programmes REMS plus stricts, augmentant les coûts et limitant les canaux de distribution sur le marché des troubles de stress post-traumatique. La formation spécialisée des thérapeutes et les environnements contrôlés restent des prérequis, freinant l'adoption à court terme malgré une forte demande clinique.
Des réponses élevées au placebo dans les essais sur le TSPT compliquent les approbations réglementaires
Les bras placebo dans les études pivots sur la MDMA ont affiché des taux de réponse de 32 % et 48 %, réduisant la marge d'efficacité nécessaire à l'approbation. Le soutien psychothérapeutique intensif intégré aux essais agit comme un traitement actif, faussant les résultats et contraignant les commanditaires à mener des études plus larges et plus longues — augmentant les coûts de développement et retardant les lancements sur le marché des troubles de stress post-traumatique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe médicamenteuse : les ISRS stables, les psychédéliques en hausse
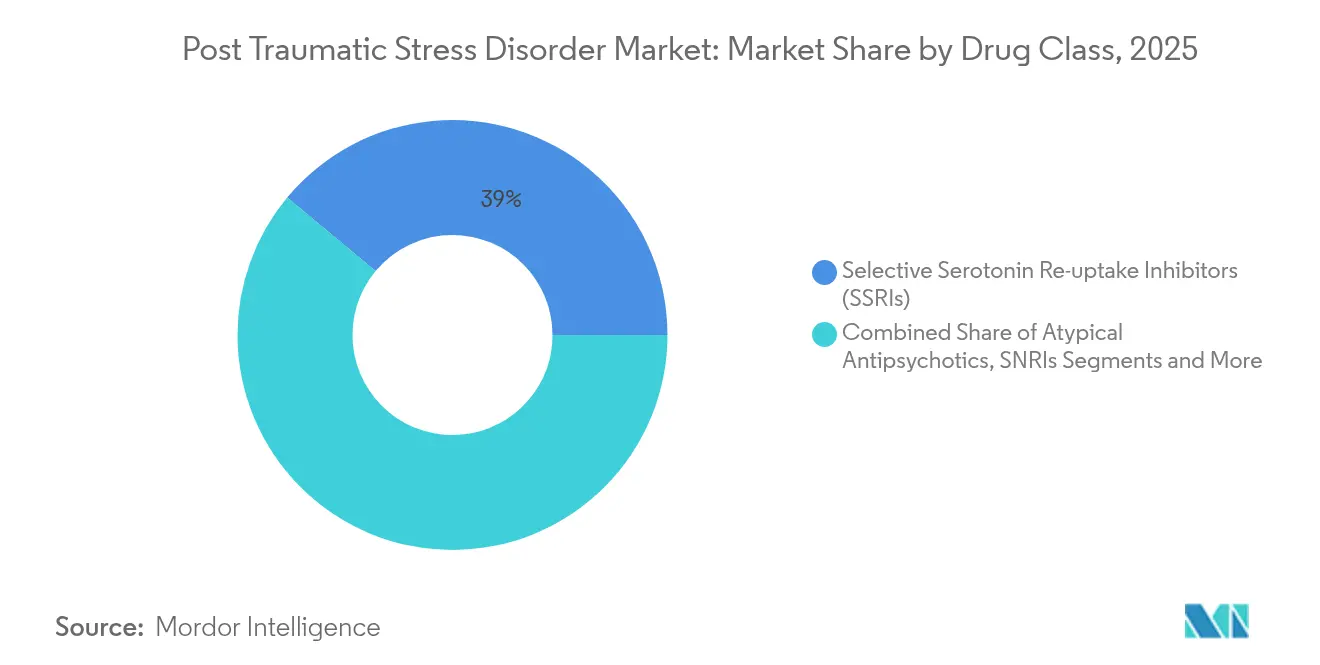
Les inhibiteurs sélectifs de la recapture de la sérotonine ont conservé une part de 38,96 % du marché des troubles de stress post-traumatique en 2025 en raison de leur large notoriété auprès des prescripteurs et de leurs bons antécédents en matière de sécurité. Pourtant, les approches assistées par psychédéliques affichent une perspective de TCAC de 8,42 %, encouragées par des conceptions d'essais adaptatifs et des protocoles de sécurité optimisés après le revers de la MDMA. Les inhibiteurs de la recapture de la sérotonine et de la noradrénaline établis continuent de servir les cas résistants aux traitements, et les antipsychotiques atypiques tels que la brexpiprazole gagnent du terrain en tant qu'agents de combinaison.
L'essor des modulateurs des récepteurs NMDA, notamment l'eskétamine approuvée en Chine, met en lumière un glissement vers les voies glutamatergiques. Les antagonistes alpha-1 adrénergiques et les médicaments réorientés identifiés par l'IA entrent également en essais, facilités par une réduction des risques plus rapide. Les développeurs capables d'intégrer la pharmacologie avec un soutien numérique capteront une valeur disproportionnée sur le marché des troubles de stress post-traumatique.


Par type de patient : les adultes dominent, le pipeline pédiatrique s'accélère
Les adultes ont contribué à 81,22 % de la taille du marché des troubles de stress post-traumatique en 2025 grâce à la demande des vétérans et des premiers intervenants. Le soutien du Département des anciens combattants aux services psychédéliques ancre davantage le volume adulte. Néanmoins, la cohorte pédiatrique, bien que plus petite, mène la croissance à un TCAC de 7,21 % à mesure que des études d'intervention précoce telles que l'essai OASIS de Tonix gagnent du terrain.
Les plateformes numériques conçues pour l'engagement des jeunes et la supervision des aidants élargissent la portée là où la thérapie en personne est rare, s'alignant sur les réformes du remboursement de la télésanté. Les barrières éthiques et les pools d'essais plus restreints tempèrent encore la pénétration à court terme, mais des produits adaptés finiront par stimuler l'adoption pédiatrique au sein du marché des troubles de stress post-traumatique.
Par modalité thérapeutique : la pharmacothérapie maintient sa position, le numérique surpasse
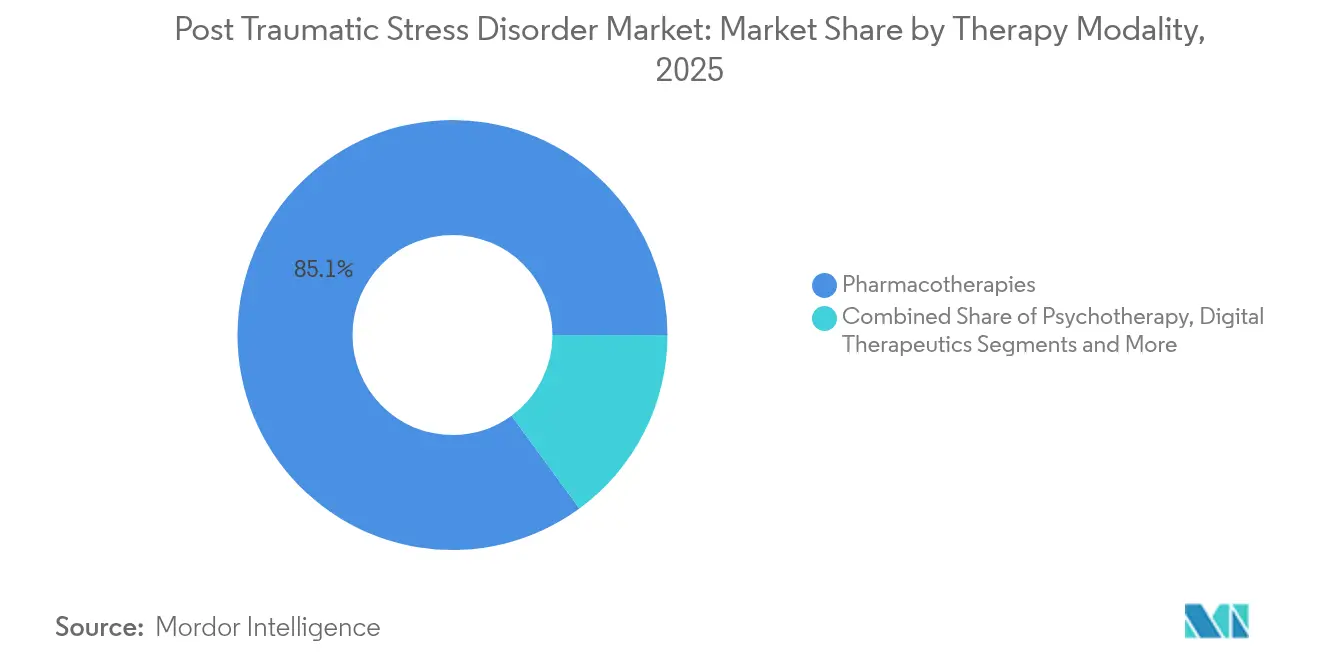
La pharmacothérapie classique représentait une part de 85,05 % en 2025, soulignant les comportements de prescription ancrés et le remboursement établi. Cependant, les thérapeutiques numériques connaissent la croissance la plus rapide à un TCAC de 9,08 %, portées par des dispositifs comme Freespira et des systèmes de neurofeedback ludiques ayant obtenu l'homologation de la FDA.
Les plateformes combinées associant médicaments, logiciels et accompagnement psychothérapeutique émergent comme le modèle optimal pour aborder les groupes de symptômes multidimensionnels du trouble. À mesure que la couverture des assureurs s'élargit, les offres intégrées remodèleront la composition des revenus au sein du marché des troubles de stress post-traumatique.
Par canal de distribution : les hôpitaux en premier, les ordonnances virtuelles en hausse
Les pharmacies hospitalières ont traité 46,88 % des ordonnances en 2025, reflétant la gravité élevée des présentations initiales du TSPT. Les points de vente au détail et spécialisés continuent de servir la demande de renouvellement, mais les portails numériques et de téléprescription devraient afficher un TCAC de 9,31 % jusqu'en 2031.
Les réformes de la télémédecine de la DEA et des partenariats tels que NRx avec Conversio Health pour la kétamine intraveineuse soulignent le changement de canal. Les contrôles de sécurité en temps réel intégrés aux plateformes de prescription électronique renforcent la conformité et étendent la portée du marché, alimentant des gains progressifs pour le marché des troubles de stress post-traumatique.
Analyse géographique
L'Amérique du Nord a dominé le marché des troubles de stress post-traumatique avec une part de revenus de 36,10 % en 2025, soutenue par une vaste infrastructure d'essais cliniques, la plus grande population de vétérans et un remboursement progressif tant pour les médicaments que pour les logiciels en tant que dispositifs médicaux. La date cible de la FDA pour l'approbation de la brexpiprazole-sertraline en février 2025 et les codes de remboursement CMS pour les outils numériques de TSPT positionnent la région comme le principal pôle d'innovation.
L'Asie-Pacifique est le territoire à la croissance la plus rapide, devant enregistrer un TCAC de 6,88 % jusqu'en 2031. L'homologation par le Japon d'une thérapie cognitive délivrée par smartphone et l'approbation de l'eskétamine par la Chine illustrent un climat réglementaire de plus en plus réceptif aux nouvelles modalités. Les programmes gouvernementaux qui s'attaquent à la stigmatisation de la santé mentale et investissent dans l'infrastructure de télésanté amplifieront la portée des patients dans les économies émergentes peuplées, élargissant davantage le marché des troubles de stress post-traumatique.
L'Europe affiche une demande stable mais en évolution, les décideurs politiques élaborant des cadres pour l'adoption des psychédéliques à la suite du déploiement de la MDMA et de la psilocybine en Australie. Les efforts d'harmonisation paneuropéenne visent à rationaliser les approbations tout en maintenant des seuils de preuve stricts. Des réglementations locales fragmentées continuent de défier l'entrée sur le marché, mais l'adoption croissante des thérapies numériques et l'adoption robuste des ISRS génériques maintiennent le marché des troubles de stress post-traumatique résilient à travers le continent.

Paysage réglementaire
La réglementation des thérapies contre le TSPT reste stricte en pratique. Aux États-Unis, la FDA continue de reconnaître la sertraline et la paroxétine comme traitements pharmacologiques approuvés, la plupart des autres options médicamenteuses étant gérées via une prescription hors indication. La réponse complète de la FDA d'août 2024 concernant la thérapie assistée par la MDMA a renforcé l'attention de l'agence sur l'intégrité des essais, notamment le désaveuglement fonctionnel et la surveillance de la sécurité, et a réorienté les développeurs en phase avancée vers des dossiers probatoires plus clairs et des protocoles plus standardisés.
Dans les principales régions, les régulateurs et les systèmes de santé renforcent le lien entre les normes de preuve et les voies d'accès. Le VA/DoD Clinical Practice Guideline pour le TSPT continue d'ancrer les normes de soins aux États-Unis, tandis que l'EMA maintient des lignes directrices scientifiques pour le développement de produits médicamenteux contre le TSPT et que l'Australie se réfère à des lignes directrices adoptées internationalement via la TGA. En avril 2026, un décret présidentiel de la Maison Blanche visant à accélérer les traitements des maladies mentales graves a accru l'attention fédérale sur des voies de recherche et d'accès simplifiées pour les thérapies à base de psychédéliques, tout en maintenant intact le seuil fondamental de sécurité et d'efficacité pour les approbations et une adoption plus large.
Analyse de la chaîne de valeur
La chaîne de valeur du traitement du TSPT commence par la découverte et le développement préclinique, couvrant la pharmacologie classique du SNC, les programmes de neuroplastogènes et apparentés aux psychédéliques, ainsi que les interventions basées sur des logiciels et des dispositifs. Le développement clinique réglementé déterminant ensuite si les modalités franchissent les seuils de preuve, ce processus est influencé par la rigueur de la conception des essais et la gestion de la réponse au placebo. Les revers en phase avancée, notamment la décision de la FDA en août 2024 de ne pas approuver la thérapie assistée par la MDMA et la réponse complète de la FDA pour la combinaison brexpiprazole-sertraline d'Otsuka en septembre 2025, montrent comment les exigences réglementaires en matière de preuves influencent la priorisation des portefeuilles, le financement et la sélection des partenaires.
La fabrication et la commercialisation diffèrent également selon la modalité. L'approvisionnement en ISRS génériques soutient l'échelle grâce à la fabrication pharmaceutique standard et une large distribution via les pharmacies hospitalières, de détail et spécialisées. Les modalités émergentes ajoutent des composants spécialisés, notamment des exigences de délivrance en milieu contrôlé pour les composés associés à l'annexe I et une infrastructure basée en clinique pour les dispositifs et les programmes numériques. La chaîne s'élargit pour inclure la neuromodulation administrée par des cliniciens et les systèmes guidés par biomarqueurs, après que la FDA a autorisé de nouvelles options basées sur des dispositifs, par exemple le Modius Spero de Neurovalens en 2026, augmentant le rôle des cliniques spécialisées, des opérateurs formés et de la surveillance post-commercialisation, en complément des canaux traditionnels de prescripteurs et de pharmacies.
Paysage concurrentiel
Le marché des troubles de stress post-traumatique reste modérément fragmenté mais se consolide autour de trois piliers : les entreprises pharmaceutiques conventionnelles affinant les régimes de combinaison, les entreprises de logiciels obtenant des homologations 510(k) ou De Novo, et les développeurs de psychédéliques naviguant dans les obstacles liés au Schedule I. Pfizer et GSK maintiennent des revenus de base grâce aux portefeuilles génériques d'ISRS, tandis qu'Otsuka et Lundbeck poursuivent des offres d'agents doubles différenciées.
Les collaborations stratégiques accélèrent les approches par plateforme : l'accord de AbbVie de 2 milliards USD avec Gilgamesh cible les neuroplastogènes qui dissocient l'efficacité des effets hallucinogènes, anticipant la réticence des payeurs face aux protocoles psychédéliques à fort accompagnement. Des spécialistes de l'IA comme Alto Neuroscience intègrent une sélection guidée par des biomarqueurs pour améliorer les taux de réussite des essais, créant un avantage de médecine de précision au sein du marché des troubles de stress post-traumatique.
Les barrières à l'entrée augmentent à mesure que les parties prenantes construisent des infrastructures d'environnement contrôlé et des réseaux de thérapeutes spécialisés. Les dépôts de propriété intellectuelle — tels que les brevets de Lykos sur la taille des particules de MDMA — soulignent le rôle de la propriété intellectuelle dans la sécurisation des fossés concurrentiels. Dans l'ensemble, le leadership durable dépendra de l'offre de solutions cohésives fusionnant pharmacologie, logiciels et services psychothérapeutiques.
Leaders du secteur des troubles de stress post-traumatique
Pfizer Inc.
GlaxoSmithKline plc.
Otsuka Pharmaceutical
Jazz Pharmaceuticals
Teva Pharmaceutical
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Il existe un vide persistant dans l'innovation spécifique au TSPT, car seuls deux ISRS, la sertraline et la paroxétine, disposent d'une approbation explicite de la FDA. En conséquence, de nombreux patients dépendent d'une polypharmacie hors indication et d'une psychothérapie complémentaire, ce qui oriente l'investissement vers des mécanismes et des formats différenciés pouvant s'intégrer dans des parcours de soins réels. Cela inclut des programmes de neuroplastogènes à action rapide, par exemple le TSND-201 sous Otsuka suite à l'acquisition de Transcend, ainsi que des approches d'essais adaptatifs soutenues par des cadres de recherche financés par les pouvoirs publics.
Les modèles de soins non pharmacologiques et hybrides créent également une marge de progression commerciale, à mesure que les régulateurs valident de nouvelles catégories et modes de délivrance. L'autorisation De Novo par la FDA du dispositif de neuromodulation Modius Spero de Neurovalens en 2026 constitue un précédent concret pour le traitement des symptômes du TSPT basé sur des dispositifs, complétant la commercialisation en cours des thérapeutiques numériques autorisées par la FDA et de la prescription facilitée par la télépsychiatrie. Les prestataires et les payeurs peuvent opérationnaliser ces offres via des réseaux de cliniques et des plateformes de distribution virtuelle, soutenant des modèles de soins groupés combinant médicaments, suivi et interventions comportementales, sans dépendre uniquement de nouvelles approbations moléculaires.
Développements récents du secteur
- Juin 2026 : Otsuka Pharmaceutical a finalisé son acquisition de Transcend Therapeutics, faisant de l'entreprise une filiale à part entière d'Otsuka America. La transaction intègre le TSND-201 au portefeuille d'Otsuka et renforce sa position dans les programmes de nouvelle génération contre le TSPT, après des résultats mitigés pour les candidats de pharmacothérapie traditionnelle.
- Septembre 2025 : Otsuka a reçu une lettre de réponse complète de la FDA américaine concernant la demande relative à la combinaison brexpiprazole et sertraline pour le TSPT. L'agence a indiqué que la soumission n'apportait pas de preuve substantielle d'efficacité, renforçant ainsi la barre élevée pour les nouvelles approbations de médicaments contre le TSPT et encourageant les promoteurs à affiner les critères d'évaluation, les conceptions d'essais et les stratégies de sélection des patients.
- Août 2024 : La FDA américaine a refusé d'approuver la thérapie assistée par la MDMA pour le TSPT et a demandé une étude supplémentaire en phase avancée en raison de limitations dans les données soumises. Cette décision a ralenti la commercialisation à court terme des approches à base de MDMA, tout en poussant les développeurs à standardiser les protocoles et à résoudre les problèmes de sécurité et de désaveuglement des essais pour les régimes assistés par psychédéliques.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché est défini comme les dépenses liées au diagnostic et au traitement du trouble de stress post-traumatique, couvrant la thérapie médicamenteuse et la prestation de soins lorsque le service est fourni spécifiquement pour les patients atteints de TSPT dans les principales régions.
Exclusions du périmètre : nous excluons les dépenses informelles d'auto-assistance, les programmes de bien-être général sans diagnostic de TSPT, ainsi que les pertes de productivité qui se situent hors des revenus liés aux soins de santé.
Aperçu de la segmentation
- Par classe médicamenteuse
- Inhibiteurs sélectifs de la recapture de la sérotonine (ISRS)
- Inhibiteurs de la recapture de la sérotonine et de la noradrénaline (IRSN)
- Antipsychotiques atypiques
- Antagonistes alpha-1 adrénergiques
- Modulateurs des récepteurs NMDA
- Thérapies assistées par psychédéliques (MDMA, psilocybine, LSD)
- Autres classes (bêta-bloquants, benzodiazépines, anticonvulsivants)
- Par type de patient
- Adultes
- Enfants et adolescents
- Par modalité thérapeutique
- Pharmacothérapie
- Psychothérapie
- Thérapeutiques numériques
- Thérapie combinée
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies au détail et spécialisées
- Plateformes numériques / de téléprescription
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution du bassin de demande et du parcours de traitement afin que les hypothèses ultérieures disposent de points d'ancrage clairs. Nous nous sommes appuyés sur des sources publiques telles que les publications de l'Organisation mondiale de la santé, du CDC, du NIH et du NIMH, les étiquetages et approbations de médicaments de la FDA, ainsi que les statistiques de santé de l'OCDE pour comprendre les signaux de prévalence, l'accès aux soins et les normes de traitement.
Parallèlement, nous avons utilisé les dépôts d'entreprises, les présentations aux investisseurs, les registres d'essais cliniques et des revues médicales reconnues pour suivre la manière dont les thérapies sont utilisées en pratique et comment de nouvelles options pourraient modifier leur adoption. Dans certains cas, des abonnements payants compilant les données financières des entreprises, les brevets et l'actualité ont été utilisés pour recouper les axes de développement des produits et le calendrier des lancements. La liste des sources ci-dessus est indicative, et de nombreuses autres sources publiques ont également été examinées pour collecter les données, les valider et clarifier les points en suspens.
Entretiens et enquêtes primaires
Les données primaires ont été collectées par des entretiens d'experts et des enquêtes structurées auprès de cliniciens, de parties prenantes hospitalières et pharmaceutiques, de rôles en lien avec les payeurs, et de dirigeants impliqués dans des portefeuilles de santé mentale. Comme il s'agit d'un marché mondial, nous avons couvert les perspectives à travers les Amériques, l'EMEA et l'APAC afin de confirmer le mix thérapeutique, la direction des prix, ainsi que l'évolution des taux de diagnostic et de l'accès selon les contextes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 25 % | CXO : 13 % | APAC : 42 % |
| Rang intermédiaire : 56 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 35 % |
| Acteurs plus petits : 19 % | Managers : 60 % | Amériques : 23 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été construit à l'aide d'une approche descendante, où les taux de prévalence et de diagnostic sont convertis en un bassin de population traitée, qui est ensuite traduit en revenus à l'aide des parts thérapeutiques, de la durée des traitements et des prix par canal et par région. Lorsque les données étaient fragmentaires, le modèle a d'abord été construit au niveau national, puis agrégé en totaux régionaux, avant d'être vérifié pour sa cohérence par rapport aux tendances de dépenses de santé.
Pour garder les chiffres ancrés dans la réalité, des approximations ascendantes sélectives ont été utilisées comme contrôles croisés, notamment des fourchettes de prix par thérapie échantillonnées multipliées par des volumes de patients estimés, ainsi que des vérifications de canal entre la dispensation hospitalière et de détail. Les intrants qui influencent significativement le modèle incluent les parts traitées adultes contre pédiatriques, le mix de modalités thérapeutiques (pharmacothérapie contre psychothérapie), la direction des prix des marques contre les génériques, la durée moyenne de traitement par patient, ainsi que la répartition des canaux de distribution. Les prévisions utilisent une analyse de scénarios soutenue par une vue de régression multivariée simple, où la captation du diagnostic, l'accès aux soins et les évolutions du mix thérapeutique sont les principaux moteurs testés en conditions de stress avec les retours d'experts. Lorsqu'une variable ne pouvait pas être observée directement pour un pays plus petit, nous avons utilisé des ratios proxy issus de marchés similaires, puis les avons ajustés lors des appels de validation.
Validation des données et cycle de mise à jour
La validation est effectuée en comparant les totaux modélisés à des signaux indépendants tels que l'orientation des dépenses de santé mentale, les attentes en matière de mix de prescriptions et de canaux, et le caractère réaliste des taux de traitement implicites pour chaque région. Les valeurs aberrantes sont signalées, revérifiées pour d'éventuels problèmes d'unités (nombre de patients, durée, calendrier des devises), puis examinées par un autre analyste avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs surviennent, tels que des actions réglementaires significatives, des changements de remboursement ou des jalons cliniques susceptibles de modifier l'adoption. Avant la livraison, nous effectuons une dernière vérification des hypothèses clés et alignons les dernières mises à jour publiques avec le modèle afin que les clients reçoivent une vue actuelle.
Estimation de Mordor Intelligence du marché du trouble de stress post-traumatique comparée à d'autres estimations publiées
Les tailles de marché publiées pour le TSPT peuvent sembler très éloignées les unes des autres, car la définition sous-jacente de ce qui constitue le revenu n'est pas cohérente, et le périmètre géographique n'est souvent pas le même. Les différences proviennent également de la manière dont les entreprises traitent la captation du diagnostic, le mix thérapeutique et les prix, en particulier lorsque les données sont rapportées pour des années de référence différentes.
La perte de productivité et les programmes plus larges de santé mentale au travail se situent hors du périmètre de Mordor Intelligence, ce qui maintient la valeur liée au traitement diagnostiqué du TSPT délivré via des modalités thérapeutiques et des canaux définis, puis validée par la logique des patients traités et des contrôles de prix. Certaines autres estimations restreignent le périmètre dans une direction différente en se concentrant uniquement sur les ventes de médicaments, ou rapportent pour une géographie limitée telle que les 7 principaux marchés, ce qui peut faire baisser le chiffre par rapport à un ensemble de pays plus large.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 20,01 milliards USD (2026) | |
| Éditeur sectoriel A | 2,51 milliards USD (2024) | Rapporté comme revenu des thérapeutiques contre le TSPT et ancré sur une année de référence 2024, ce qui exclut généralement les revenus des services de psychothérapie et peut appliquer un périmètre produit plus étroit qu'un modèle de soins complet. |
| Informations sur la santé B | 1,20 milliard USD (2024) | Limité aux 7 principaux marchés et présenté comme une vue centrée sur les thérapeutiques, ce qui réduit la couverture géographique et peut sous-estimer les contextes de soins non médicamenteux qui génèrent pourtant des revenus spécifiques au TSPT. |
L'écart s'explique principalement par ce qui est comptabilisé et où il est comptabilisé. Lorsque la construction de la population traitée, le mix thérapeutique et la tarification par canal sont explicités, l'estimation devient plus facile à reproduire et à mettre à l'épreuve lors des revues de planification et d'investissement.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des troubles de stress post-traumatique ?
Le marché des troubles de stress post-traumatique est évalué à 20,01 milliards USD en 2026 et devrait atteindre 25,64 milliards USD d'ici 2031.
Quelle classe médicamenteuse détient la plus grande part du marché des troubles de stress post-traumatique ?
Les ISRS ont dominé avec une part de marché des troubles de stress post-traumatique de 38,96 % en 2025.
Quelle modalité thérapeutique connaît la croissance la plus rapide ?
Les thérapeutiques numériques devraient se développer à un TCAC de 9,08 % entre 2026 et 2031.
Pourquoi la FDA a-t-elle rejeté la thérapie à la MDMA pour le TSPT ?
Les régulateurs ont cité des préoccupations de sécurité et l'absence d'aveugle fonctionnel, demandant un essai supplémentaire de Phase 3 avant toute reconsidération.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait enregistrer un TCAC de 6,88 %, portée par la modernisation réglementaire et la sensibilisation croissante à la santé mentale.
Comment les plateformes de téléprescription impactent-elles le secteur des thérapeutiques du TSPT ?
Les réformes de la télémédecine de la DEA et les nouveaux codes Medicare permettent de prescrire virtuellement les médicaments contrôlés pour le TSPT et les thérapies numériques, soutenant un TCAC de 9,31 % dans le canal.
Dernière mise à jour de la page le:



