
Taille et part du marché polonais des MNO de télécommunications
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
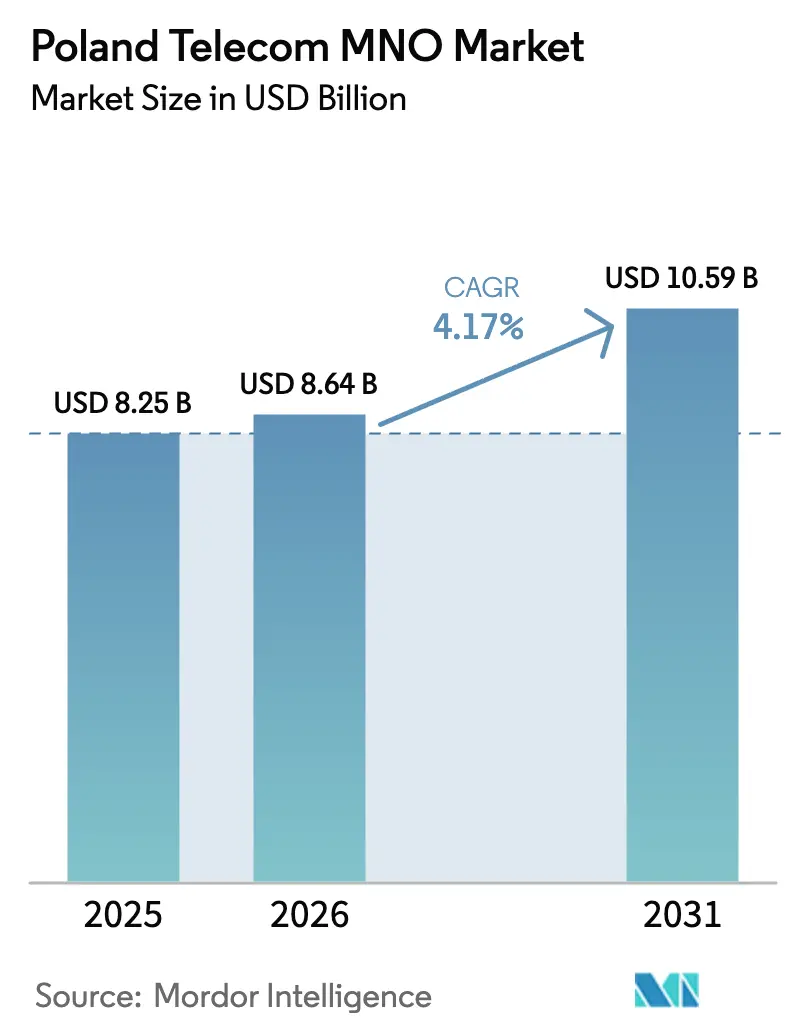
| Taille du marché de l'année de base (2025) | 8.25 Milliards de dollars |
| Taille du Marché (2026) | 8.64 Milliards de dollars |
| Taille du Marché (2031) | 10.59 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.17 % |
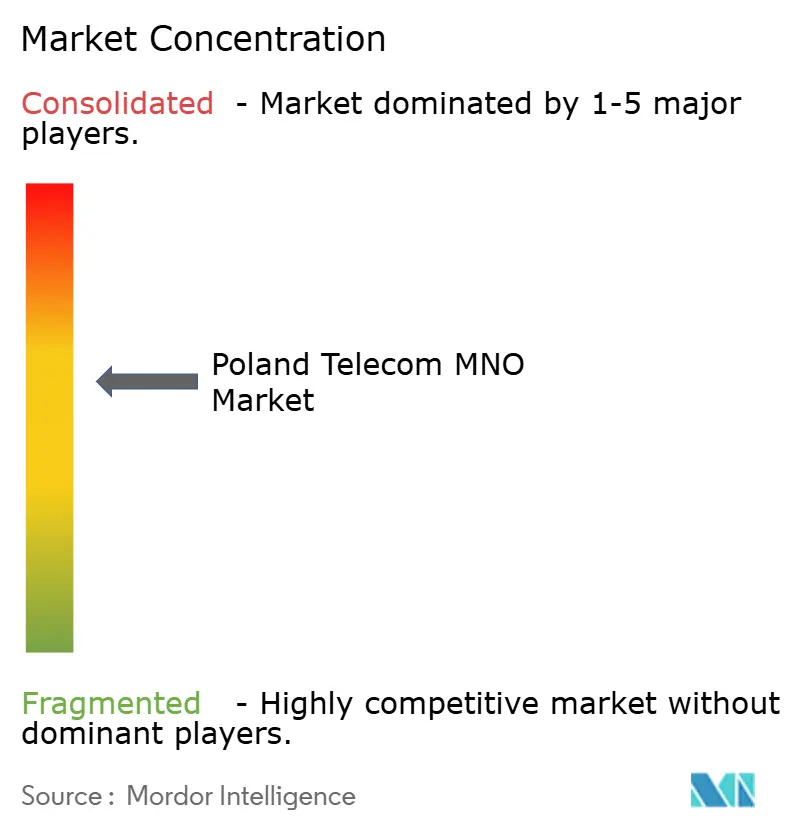
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché polonais des MNO de télécommunications par Mordor Intelligence
La taille du marché polonais des MNO de télécommunications devrait s'étendre de 8,25 milliards USD en 2025 et 8,64 milliards USD en 2026 à 10,59 milliards USD d'ici 2031, enregistrant un TCAC de 4,17 % entre 2026 et 2031. En termes de volume d'abonnés, le marché était évalué à 48,38 millions d'abonnés en 2025 et devrait croître de 50,22 millions en 2026 à 59,56 millions d'ici 2031, à un TCAC de 3,47 % sur la période de prévision (2026-2031). Cette expansion se déroule dans un environnement mature où les volumes d'abonnés ont atteint leur pic, et les opérateurs monétisent désormais les services à valeur ajoutée, notamment les données 5G, la convergence fibre et les solutions IoT d'entreprise. Une structure à quatre acteurs maintient une concurrence intense, mais l'enchère de spectre en bande basse de mars 2025 oblige chaque titulaire de licence à fournir 120 Mbps à 99 % des foyers d'ici 2030, stimulant de nouveaux investissements ruraux tandis que les zones urbaines denses se tournent vers la capacité en ondes millimétriques. Les offres groupées quad-play, notamment celles combinant le mobile avec des vitesses fibre de 300 Mbps à 900 Mbps, augmentent le revenu moyen par offre et réduisent le taux de désabonnement même si l'ARPU mobile pur progresse légèrement. L'adoption par les entreprises de la 5G privée, des communications unifiées et des liaisons machine à machine ouvre une nouvelle couche de demande à marges plus élevées qui amortit l'impact des baisses de terminaison de gros et du recul des plafonds d'itinérance. Les subventions de la Décennie numérique de l'UE, la baisse des taux directeurs et la hausse des salaires réels constituent des vents favorables macroéconomiques qui soutiennent les mises à niveau des appareils et la migration vers le haut débit malgré la consolidation budgétaire.
Principaux enseignements du rapport
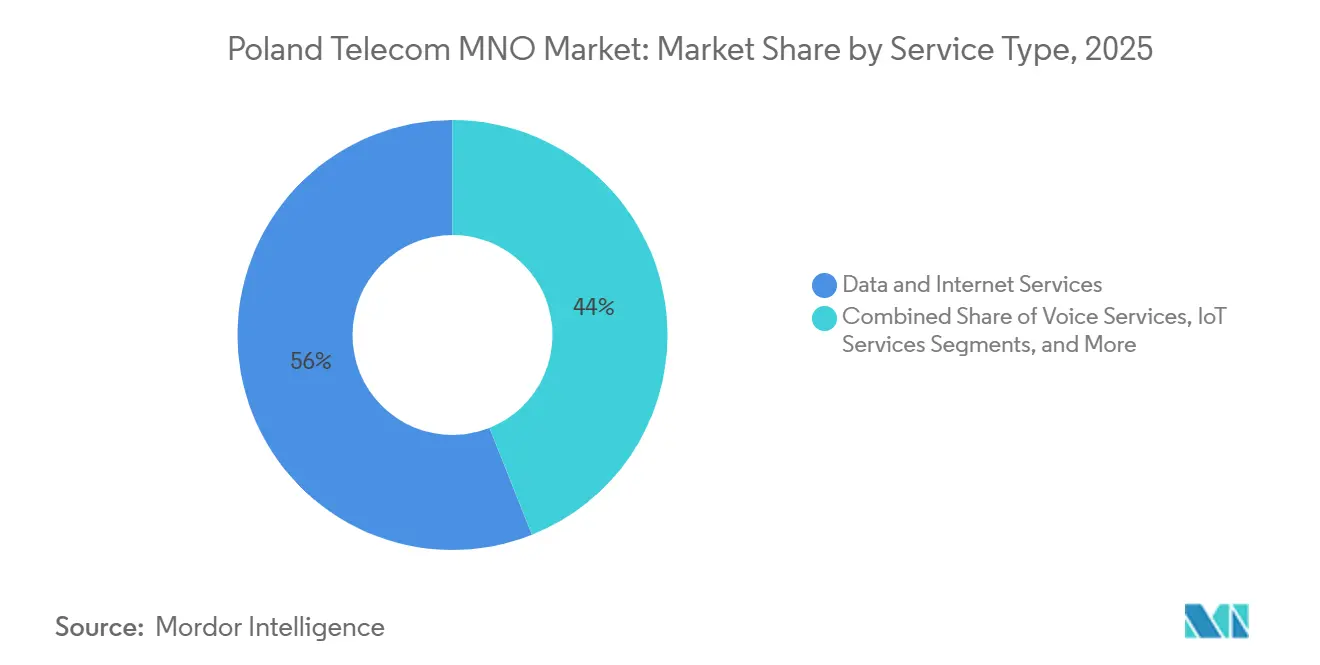
- Par type de service, les services de données et Internet ont capté 56,02 % de la part de marché des MNO de télécommunications en Pologne en 2025, tandis que les services IoT et M2M devraient s'accélérer à un TCAC de 5,43 % jusqu'en 2031.
- Par utilisateur final, les consommateurs ont généré 72,32 % des revenus en 2025, tandis que le segment des entreprises devrait se développer à un TCAC de 3,86 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché polonais des MNO de télécommunications
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| L'enchère et le déploiement du spectre 5G accélèrent la monétisation des données mobiles | +1.2% | National, Varsovie, Cracovie, Gdansk, Wroclaw | Moyen terme (2-4 ans) |
| Les offres groupées quad-play convergentes stimulent la hausse de l'ARPU et réduisent le taux de désabonnement | +0.9% | National, plus fort dans les villes équipées en fibre | Court terme (≤ 2 ans) |
| L'expansion FTTH financée par l'UE élargit la base adressable du haut débit fixe | +0.7% | Onze provinces mal desservies | Long terme (≥ 4 ans) |
| La montée en puissance du trafic riche en vidéo liée au streaming, aux jeux et au télétravail | +0.6% | Zones métropolitaines | Moyen terme (2-4 ans) |
| Les pilotes de 5G privée dans la ZES de Katowice et les ports débloquent des revenus d'entreprise | +0.3% | ZES de Katowice, Gdansk, Gdynia | Long terme (≥ 4 ans) |
| La promotion de l'identité électronique mObywatel stimule la demande de services de connectivité sécurisée | +0.2% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'enchère et le déploiement du spectre 5G accélèrent la monétisation des données mobiles
L'enchère de mars 2025 a attribué des licences 700 MHz et 800 MHz valables jusqu'en 2040, rapportant 2,5 milliards PLN à l'État et imposant des obligations strictes à Orange, Play, T-Mobile et Polkomtel pour atteindre 99 % des foyers à 120 Mbps. Ces blocs en bande basse complètent les grilles de bande moyenne 3,6 GHz déjà en place, créant une triade couverture-capacité-point chaud qui reflète les approches des opérateurs d'Europe occidentale. Les opérateurs proposent désormais un accès sans fil fixe 5G à 80 PLN par mois aux foyers non desservis par la fibre, leur ouvrant une nouvelle voie de revenus tout en réaffectant les fréquences 2G et 3G pour répondre à la demande croissante de données. À plus long terme, des programmes d'API ouvertes tels que GSMA Open Gateway permettent aux MNO polonais de commercialiser des fonctionnalités de prévention de la fraude, de latence et de qualité à la demande.[1]GSMA, "Mobile Economy Europe 2025," gsma.com
Les offres groupées quad-play convergentes stimulent la hausse de l'ARPU et réduisent le taux de désabonnement
Orange a enregistré une croissance de 4,9 % en glissement annuel de ses clients convergents, atteignant 1,79 million au premier trimestre 2025, chacun générant en moyenne 126,2 PLN de revenus mensuels, soit quatre fois le chiffre des abonnés avec terminal. Polkomtel compte plus de 2,5 millions d'abonnés multi-play dont le taux de désabonnement annuel est inférieur de plusieurs centaines de points de base à celui des abonnés mobiles uniquement. T-Mobile a ajouté 98 000 lignes haut débit en neuf mois grâce à son offre MagentaOne, prouvant que la simplicité d'une facture unique l'emporte sur la course aux gigaoctets. Le régulateur national a comptabilisé 14,1 millions d'utilisateurs d'offres groupées en 2024, offrant aux quatre opérateurs une marge de manœuvre pour convertir les clients câble et satellite traditionnels vers des offres IPTV sur fibre.
L'expansion FTTH financée par l'UE élargit la base adressable du haut débit fixe
L22 : Un programme Pologne numérique de 450 millions EUR et une facilité InvestEU de 131 millions EUR financent des déploiements de fibre à hôte neutre visant à desservir 1,1 million de foyers supplémentaires, principalement dans l'est et le sud-est de la Pologne. Orange dessert déjà 9,16 millions de foyers, et le partenariat InfraVia de Play cible 6 millions supplémentaires à un coût de construction inférieur à celui des conduits denses de Varsovie. Des propositions de déréglementation visant à lever les obligations de boucle locale sur l'opérateur historique pourraient davantage orienter le marché vers une concurrence fondée sur les infrastructures. Pour les MNO, les avantages comprennent les locations de gros, les ventes de haut débit gigabit et, surtout, les conversions quad-play à marges plus élevées.
La montée en puissance du trafic riche en vidéo liée au streaming, aux jeux et au télétravail
L23 : Arthur D. Little prévoit que l'utilisation moyenne des données mobiles en Europe passera de 16 Go par mois en 2023 à 76 Go d'ici 2030.[2]Arthur D. Little, "Mobile and Fixed Data Traffic Projections," adlittle.com Les abonnés d'Orange consomment déjà 11,7 Go par mois et la VoLTE achemine désormais 80 % des appels sur T-Mobile, libérant des blocs spectraux pour les données pures. La télémédecine, les ordonnances électroniques et le télétravail ancrent la dépendance à la vidéo, tandis que l'adoption des smartphones chez les seniors rapproche le taux de pénétration des abonnements des niveaux d'Europe occidentale. Les opérateurs répondent par la densification ; Play a construit 805 nouveaux sites 5G en 2024, et des mises à niveau fibre par paliers qui proposent des boosts à 900 Mbps pour 20 PLN.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les plafonds MTR et d'itinérance imposés par l'UE compriment les marges des opérateurs | -0.8% | National, aligné sur l'UE | Court terme (≤ 2 ans) |
| La forte concurrence par les prix maintient les ARPU de détail sous pression | -0.6% | National, prépayé et postpayé d'entrée de gamme | Court terme (≤ 2 ans) |
| La volatilité des prix de l'énergie alourdit les coûts d'exploitation réseau pour la densification 5G | -0.3% | National | Moyen terme (2-4 ans) |
| Le lent dégagement des fréquences 700 MHz retarde les obligations de couverture rurale | -0.2% | Rural et semi-rural | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les plafonds MTR et d'itinérance imposés par l'UE compriment les marges des opérateurs
"Les plafonds d'itinérance de gros passeront de 1,30 EUR par Go en 2025 à 1,00 EUR en 2027, tandis que les taux de terminaison mobile symétriques continuent de baisser sous l'effet des décisions de l'UE. Deutsche Telekom signale que ces baisses pèsent directement sur les revenus des services en Pologne.[3]Deutsche Telekom, "Annual Report 2024," telekom.com La baisse des revenus d'itinérance entrante pénalise particulièrement un marché traversé par des voyageurs allemands, tchèques et baltes, et l'examen minutieux des coûts des accords d'itinérance nationale réduit les marges de gros pour les opérateurs historiques à forte intensité d'infrastructure. Les opérateurs répondent en ciblant des segments d'entreprise à marges plus élevées, comme en témoigne l'ARPU B2B de 1 504 PLN de Polkomtel.
La forte concurrence par les prix maintient les ARPU de détail sous pression
Le passage de T-Mobile en juin 2025 à un forfait illimité à 75 PLN avec fibre 300 Mbps gratuite a bouleversé la tarification par paliers du jour au lendemain et a contraint les concurrents à simplifier leurs offres ou à subir des pertes de portabilité. Play a dominé la portabilité pendant dix trimestres consécutifs mais n'a affiché qu'un ARPU mobile de 32,7 PLN au quatrième trimestre 2024. L'ARPO terminal d'Orange est inférieur à 30 PLN, et les offres SIM uniquement plafonnent la hausse même si l'utilisation des données explose. Avec une inflation globale qui s'atténue à 2,6 % en 2026, les consommateurs restent sensibles aux prix, faisant de la vente incitative basée sur les données plutôt que des hausses tarifaires le principal levier.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les données dominent tandis que l'IoT gagne du terrain dans les entreprises
Les services de données et Internet détenaient 56,02 % de la part de marché des MNO de télécommunications en Pologne en 2025, soulignant le pivot des revenus centrés sur la voix vers le haut débit pur. La taille du marché polonais des MNO de télécommunications attribuée à cette catégorie est en passe de s'élargir de concert avec la densification 5G en bande moyenne, la substitution sans fil fixe et l'adoption généralisée de la VoLTE. Les opérateurs continuent de réaffecter le spectre 2G et 3G aux données de nouvelle génération, tandis que le backhaul fibre améliore encore le débit mobile. La messagerie par contournement a vidé les revenus SMS de leur substance, faisant des services de messagerie une part mineure dont la pertinence réside désormais dans l'authentification à deux facteurs pour l'administration électronique et les services bancaires.
Les services IoT et M2M affichent le TCAC le plus rapide à 5,43 % jusqu'en 2031, portés par les réseaux 5G privés dans la ZES de Katowice, les ports baltes et les corridors ferroviaires nationaux. La taille du marché polonais des MNO de télécommunications pour l'IoT reste modeste aujourd'hui, mais les contrats d'entreprise commandent des SLA premium qui dépassent largement l'ARPU consommateur. Le déploiement de puces 5G RedCap ouvre des opportunités dans les objets connectés de milieu de gamme et la vidéosurveillance, comblant le fossé entre l'IoT à bande étroite et les cas d'usage URLLC à part entière. Par ailleurs, l'OTT et la PayTV restent pertinents car l'IPTV groupé stabilise le taux de désabonnement même si le streaming autonome érode les chaînes linéaires. Les services vocaux de base continuent de se réduire à mesure que les minutes migrent vers les applications sur données, libérant des fréquences en bande basse pour l'expansion de la capacité.


Par utilisateur final : les consommateurs en tête, les entreprises améliorent les marges
Les consommateurs ont représenté 72,32 % des revenus du marché polonais des MNO de télécommunications en 2025, reflétant la possession quasi universelle de terminaux et l'appétit croissant des smartphones pour les données. Les offres de données illimitées, les plans de paiement échelonné pour les terminaux et les forfaits TV liés à la fibre maintiennent des volumes élevés, mais la concurrence par les prix freine les rendements moyens. Les opérateurs poussent donc les offres groupées quad-play qui augmentent les coûts de changement et élèvent le revenu moyen par offre à près de quatre fois celui du mobile seul.
Les entreprises, les organismes gouvernementaux et les grandes institutions constituent la cohorte à la croissance la plus rapide avec un rythme annuel de 3,86 %. Bien que leur part de la taille du marché polonais des MNO de télécommunications soit plus faible, le différentiel de marge est substantiel, Polkomtel affichant un revenu par compte de 1 504 PLN, soit près de 20 fois l'ARPU terminal consommateur. La demande se concentre sur la 5G privée, le calcul en périphérie, les API d'identité sécurisée et les communications unifiées. Les programmes d'identité numérique du secteur public et les essais FRMCS ferroviaires ajoutent une dimension B2G relativement à l'abri du désabonnement par les prix. À mesure que la convergence fixe-mobile et les garanties de niveau de service basées sur le spectre arrivent à maturité, la ligne d'activité entreprise façonnera les stratégies de découpage réseau et influencera l'allocation des investissements supplémentaires.

Analyse géographique
Le marché polonais des MNO de télécommunications présente de fortes disparités urbaines-rurales. Varsovie, Cracovie, Wroclaw, Gdansk et Poznan accueillent environ 30 % de la population mais reçoivent la majorité des nœuds 5G en bande moyenne et des fibres. Le réseau C-band d'Orange couvre 40 % des citoyens principalement dans ces villes, tandis que les 805 nouveaux sites de Play en 2024 ont porté sa couverture 5G à 77 % des habitants. Les fonds de l'UE totalisant 450 millions EUR orientent la fibre de gros vers onze provinces mal desservies telles que la Lubelskie et la Podkarpackie, réduisant le fossé mais allongeant les délais de retour sur investissement des opérateurs.
L33 : Les pôles industriels renforcent la demande régionale. La ZES de Katowice, l'axe portuaire Gdansk-Gdynia et les corridors automobiles silésiens ancrent des pilotes de 5G privée qui associent la connectivité au calcul en périphérie à faible latence. Le pilote PKP FRMCS valide la 5G SA publique pour la signalisation ferroviaire critique sur les lignes Varsovie-Cracovie et Varsovie-Gdansk, offrant aux MNO un modèle à reproduire auprès d'autres autorités de transport.[4]Ericsson, "Private 5G and FRMCS Trials in Poland," ericsson.com Les réservations de spectre de l'UKE pour l'usage local de 3,8-4,2 GHz permettent aux entreprises telles que Comarch de déployer elles-mêmes, obligeant les opérateurs nationaux à proposer des services gérés en superposition plutôt que de la bande passante brute.
Les villes de taille moyenne entre 100 000 et 500 000 habitants offrent les meilleures économies pour la fibre. Le rachat d'Elsat par Play ajoute 700 000 prises principalement dans ces localités, tandis qu'Orange exploite les conduits préexistants pour atteindre 54 % de pénétration du haut débit sur fibre. Les données de l'OCDE mettent en évidence un écart de PIB par habitant de trois fois entre les voïvodies, qui se reflète dans l'adoption du haut débit et la souscription aux offres premium. Les plans nationaux visant à atteindre 100 Mbps partout d'ici 2025 et le service gigabit d'ici 2030 imposent des obligations de couverture sur les détenteurs de fréquences en bande basse et incitent les opérateurs à mutualiser les coûts via des canaux de gros et de subvention.
Paysage réglementaire
Le secteur des télécommunications en Pologne est régi principalement par la loi sur les communications électroniques et supervisé par l'Office des communications électroniques (UKE). La politique du spectre reste un levier central : suite à l'enchère de la bande basse de mars 2025, les titulaires de licence (Orange, Play/P4, T-Mobile et Polkomtel) sont soumis à des obligations de couverture et de qualité qui passent de 98 % des foyers à 50 Mbps d'ici fin 2026 à 99 % à 120 Mbps d'ici 2030, façonnant les priorités de déploiement rural et le calendrier d'utilisation de la bande 700 MHz.
En 2026, l'UKE a adopté une posture plus dérégulatrice dans le marché de gros fixe. Des chantiers ont été lancés pour lever les obligations liées au BSA/LLU pour Orange Polska et pour déréguler certains éléments des marchés de terminaison d'appel fixe, signalant un virage vers une concurrence fondée sur les infrastructures, où l'empreinte fibre et la propriété du backhaul comptent davantage que l'accès imposé. La conformité en matière de cybersécurité s'est également renforcée en avril 2026, lorsque l'UKE a commencé l'enregistrement des entités de communications électroniques sur la liste des entités essentielles et importantes conformément à la mise en œuvre de NIS2, augmentant les exigences de gouvernance et de reporting pour les opérateurs et les principaux acteurs de l'écosystème. Par ailleurs, l'UKE a indiqué en février 2026 qu'elle ne se précipiterait pas pour attribuer la bande 26 GHz, alignant le calendrier sur l'économie de densification 5G à un stade plus avancé plutôt que d'imposer des dépenses d'investissement immédiates en ondes millimétriques.
Paysage concurrentiel
Orange Polska, Play Communications, T-Mobile Polska et Polkomtel partagent un marché mature où le taux de pénétration des SIM dépasse déjà 127 %. Orange détient 18,6 millions de SIM et le plus grand réseau fibre, mais son chiffre d'affaires 2024 a reculé de 1,8 %, montrant que les gains d'efficacité ne compensent que partiellement l'érosion des activités traditionnelles. Play domine la portabilité et investit massivement dans la 5G, ajoutant 12 426 stations de base et finançant le déploiement via 700 millions PLN d'obligations vertes. T-Mobile affiche la croissance convergente la plus rapide, avec des lignes haut débit en hausse de 41,1 % en glissement annuel, soutenu par le capital de Deutsche Telekom et une stratégie de tarif unique. Polkomtel s'appuie sur la fibre Netia et cible la 5G privée d'entreprise pour conquérir un ARPU plus élevé, desservant déjà 44 % de sa base B2C avec des offres groupées.
Les opportunités d'espaces blancs se concentrent autour de la fibre rurale financée par l'UE, des contrats de 5G privée industrielle et des API réseau monétisées. Les premiers déploiements 5G autonomes pourraient assurer une longueur d'avance, étant donné que seulement 15 % des pairs européens avaient adopté le mode autonome au troisième trimestre 2024, selon la GSMA. L'intention de l'UKE de lever les obligations de gros pesant sur Orange pourrait faire pencher la balance vers une concurrence fondée sur les infrastructures, incitant les concurrents à accélérer leurs propres déploiements de fibre et de tours.
Les guerres de prix au détail ne devraient pas s'atténuer après le forfait à 75 PLN de T-Mobile, de sorte que les opérateurs misent sur la différenciation des services. Orange teste le texte en temps réel pour la conformité en matière d'accessibilité, Play pousse les obligations liées au développement durable, et Polkomtel courtise les clients de la logistique et de la fabrication avec des tranches autonomes soutenues par Ericsson. Le marché reste modérément concentré, mais aucun des quatre acteurs ne dépasse un tiers des abonnés, créant une incitation persistante à pratiquer des prix inférieurs ou à proposer des offres groupées plutôt qu'à s'entendre.
Leaders du secteur des MNO de télécommunications en Pologne
Orange Polska SA
Play Communications S.A
T-Mobile Polska S.A.
Polkomtel Sp. z o.o.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La convergence et la monétisation des infrastructures constituent l'espace blanc le plus clair sur le marché mature des opérateurs mobiles en Pologne, où les leviers de croissance passent des nouvelles activations de cartes SIM à des relations multiservices à plus forte valeur et à la connectivité de niveau entreprise. L'investissement de 2025 a augmenté de 32,3 % en glissement annuel pour atteindre 12,7 milliards de PLN, et le marché plus large des communications électroniques a été estimé à 46,0 milliards de PLN. Cette ampleur d'engagement de dépenses dans les réseaux, l'extension de la fibre et la modernisation peut alimenter des flux de revenus liés au quadruple play, à l'accès de gros et aux services gérés.
Plusieurs axes d'opportunité à court terme s'appuient sur des programmes actifs et des mesures politiques plutôt que sur l'acquisition de nouveaux clients. L'expansion rurale du FTTH soutenue par l'UE, y compris les dispositifs Digital Poland et InvestEU mentionnés dans le contexte du rapport, crée des poches adressables pour les offres fixe-mobile groupées et le FWA là où la fibre reste non rentable. La trajectoire dérégulatrice de l'UKE en 2026 concernant les changements BSA/LLU modifie le calcul concurrentiel pour Orange et pousse les concurrents à approfondir leurs propres positions en matière d'infrastructure. Du côté des entreprises, les déploiements de 5G privée dans les zones industrielles et les ports, ainsi que les essais FRMCS dans le secteur des transports mis en avant dans le contexte du rapport, créent de la place pour des SLA premium, une connectivité en périphérie gérée et des services axés sur la sécurité. Ces services s'alignent sur les exigences de gouvernance induites par NIS2 et sur l'initiative mObywatel e-ID en faveur de fonctions de connectivité sécurisée.
Développements récents du secteur
- Juillet 2026 : Netia : l'UOKiK a approuvé l'acquisition de TK Telekom par Netia, finalisant l'accord de mai 2026. Autorisation réglementaire pour la consolidation des infrastructures fixes/mobiles. Renforce la convergence fixe-mobile de Netia et son empreinte fibre pour les entreprises, impactant la structure du marché.
- Juillet 2026 : Orange Polska & APG : dépôt réglementaire auprès de l'UE pour l'acquisition conjointe de l'opérateur fibre Nexera. Acquisition phare dans le domaine de la fibre soumise à l'examen réglementaire polonais. Élargit la portée de la fibre et les capacités de gros d'Orange/APG, accélérant la stratégie de services convergents.
- Juillet 2026 : Polkomtel Sp. z o.o. : accord de principe signé avec Towerlink Poland et Cellnex Poland pour la gestion de l'infrastructure télécom en vue du déploiement de la 5G. Initiative de partage d'infrastructure et de déploiement fibre/5G. Permet d'accélérer le déploiement de la 5G via un accès partagé et une optimisation potentielle des dépenses d'investissement.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché des télécommunications en Pologne est défini comme les revenus des opérateurs générés par la fourniture de services de connectivité et de communication connexes aux particuliers et aux entreprises en Pologne, sur les réseaux mobiles et fixes, y compris les services complémentaires lorsqu'ils sont facturés dans le cadre des offres télécom.
Exclusions du périmètre : les ventes de matériel, les services informatiques non liés, et les revenus de contenu média pur qui ne sont pas packagés et facturés via des forfaits télécom sont exclus.
Aperçu de la segmentation
- Revenus globaux des télécommunications et ARPU
- Type de service
- Services vocaux
- Services de données et Internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et PayTV
- Autres services (VAS, itinérance et services internationaux, services aux entreprises et de gros, etc.)
- Utilisateur final
- Entreprises
- Consommateur
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire construit l'image de base de la performance du marché des télécommunications en Pologne, et elle nous aide à maintenir des définitions cohérentes d'une année à l'autre. Nous nous appuyons sur des totaux de marché publics et des indicateurs opérationnels provenant de sources telles que les publications du régulateur des télécommunications polonais, Eurostat, la série de données télécom de l'OCDE, et l'Union internationale des télécommunications, qui aident à recouper les tendances d'abonnés et l'adoption des réseaux.
Nous examinons également les rapports annuels des opérateurs et les présentations aux investisseurs, ainsi que les annonces officielles de spectre et de licences, afin d'aligner le calendrier des déploiements 5G et des objectifs de couverture avec les impacts sur les revenus. En cas de besoin, des jeux de données sur abonnement portant sur les finances d'entreprise, l'actualité et les finances, ainsi que les expéditions d'import-export, sont utilisés pour vérifier la cohérence des lignes de revenus déclarées et des principaux cycles de dépenses d'investissement. Les sources citées ici sont purement illustratives, et de nombreux autres documents et jeux de données publics sont examinés pour collecter, valider et clarifier l'analyse finale.
Entretiens primaires et enquêtes
Nous interviewons et sondons des CXO, responsables fonctionnels et managers issus des opérateurs télécoms, fournisseurs d'infrastructure, distributeurs et utilisateurs professionnels en Pologne. Leurs réponses aident à tester l'ARPU, la migration vers la 5G, la demande M2M, la tarification et les hypothèses de déploiement. Cela permet aussi de clarifier les écarts dans les totaux publics et facilite la réconciliation du modèle avant validation.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 27% | Cadres dirigeants : 15% |
| Rang intermédiaire : 48% | Responsables fonctionnels/d'unité : 30% |
| Acteurs plus petits : 25% | Managers : 55% |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où les bassins de revenus de services nationaux sont reconstitués à partir des rapports des opérateurs et des totaux de marché de type régulateur, puis répartis en lignes de services selon le mix observé et la structure de facturation. Pour éviter un double comptage, les forfaits groupés sont traités avec précaution afin que seule la valeur du service télécom soit captée, suivie d'une répartition cohérente entre voix, données et internet, messagerie, IoT et M2M, et OTT et PayTV vendus par les opérateurs.
Une fois les totaux formés, nous les corroborons avec des approximations ascendantes sélectives, telles que des vérifications tarifaires échantillonnées, l'ARPU multiplié par le nombre d'abonnés, et des fourchettes de valeur de contrats d'entreprise lorsqu'elles sont disponibles. Le modèle de marché utilise des intrants pratiques comme les bases d'abonnés mobiles et fixes, l'évolution de l'ARPU, la couverture et le calendrier d'adoption de la 5G, la couverture et le taux d'adoption de la fibre par les foyers, et les connexions SIM IoT, qui expliquent ensemble pourquoi les revenus évoluent même lorsque la croissance démographique est limitée. Pour les prévisions, une analyse de scénarios est appliquée autour de l'intensité tarifaire, de la migration vers des forfaits de données supérieurs, et du calendrier des investissements réseau se traduisant en montées en gamme payantes, puis les scénarios sont alignés sur les attentes des experts recueillies lors des entretiens. Lorsque des données manquent pour des sous-catégories plus petites, l'écart est traité par des estimations basées sur des ratios rattachées au mix de services vérifié, afin que les totaux finaux restent cohérents et traçables.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs contrôles, où les totaux de revenus modélisés sont comparés à des indicateurs indépendants tels que le nombre d'abonnés, l'orientation de l'ARPU, et le mix de services déclaré, puis les écarts sont examinés avant validation finale. Si un écart est causé par un événement ponctuel tel qu'une réinitialisation de prix, une vague promotionnelle majeure, ou un changement réglementaire, nous recontactons les répondants concernés pour confirmer le calendrier et l'impact.
Un second analyste revoit les hypothèses, les formules, et l'évolution d'une année sur l'autre afin que la logique unitaire reste cohérente sur l'ensemble de la série chronologique. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des attributions de spectre, des mouvements de prix importants, ou des changements notables de couverture réseau. Avant la livraison, une dernière vérification est effectuée pour s'assurer que les dernières publications publiques et les signaux d'entretiens vérifiés sont reflétés.
Taille du marché des télécommunications en Pologne selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les télécommunications en Pologne diffèrent souvent car les sources ne traitent pas les services groupés, l'activité de gros et les compléments vendus par les opérateurs de la même manière, et elles retiennent également des années de base et des devises différentes. Des écarts apparaissent aussi lorsqu'une estimation suit des totaux nominaux en devise locale tandis qu'une autre convertit en USD avec un calendrier de change différent.
Un autre facteur d'écart courant est de savoir si la valeur est comptée pour l'ensemble du secteur des communications électroniques ou seulement pour les revenus de services des opérateurs de réseau mobile, ce qui change le bassin adressable avant même le début des prévisions. Il importe également de savoir si l'OTT et le PayTV sont inclus uniquement lorsqu'ils sont facturés par les opérateurs, ou si toutes les dépenses médiatiques autonomes sont intégrées, et comment la progression de l'ARPU est supposée pendant les périodes de forte promotion.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,25 milliards USD (2025) | |
| Bulletin du régulateur du secteur A | 11,50 milliards USD (2025) | Utilise le marché plus large des communications électroniques en devise locale nominale, qui peut inclure des bassins de revenus supplémentaires liés au fixe, aux infrastructures et au gros non limités au périmètre des services des opérateurs mobiles, et le calendrier de conversion en USD peut modifier le chiffre affiché. |
| Revue professionnelle B | 9,10 milliards USD (2025) | Applique des répartitions simplifiées du mix de services et des hypothèses d'augmentation prospective de l'ARPU qui peuvent surestimer la monétisation les années de fortes remises, et peut traiter l'OTT et le PayTV vendus par les opérateurs comme des dépenses médiatiques complètes plutôt que la seule part facturée liée aux télécoms. |
L'écart dans le tableau s'explique principalement par le fait que le chiffre représente un total sectoriel large ou une vision des revenus de services des opérateurs, ainsi que par la manière dont les forfaits groupés et les compléments sont comptabilisés. En ne conservant l'OTT et le PayTV dans le modèle que lorsqu'ils sont packagés et facturés via des offres télécom, et en alignant le calendrier de l'année et de la devise, l'estimation reste plus reproductible, ce qui correspond à l'approche appliquée par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché polonais des MNO de télécommunications ?
Le secteur a généré 8,64 milliards USD en 2026.
À quelle vitesse le marché va-t-il croître jusqu'en 2031 ?
L41 : Les revenus devraient augmenter à un TCAC de 4,17 % pour atteindre 10,59 milliards USD d'ici 2031.
Quel type de service génère la plus grande part de revenus ?
Les services de données et Internet ont représenté 56,02 % du chiffre d'affaires 2025.
Pourquoi les entreprises sont-elles essentielles à la stratégie des opérateurs ?
Les comptes B2B paient des niveaux d'ARPU jusqu'à 20 fois supérieurs aux forfaits terminaux consommateurs.
Comment la politique spectrale influence-t-elle la couverture rurale ?
Les licences 700 MHz obligent les quatre MNO à fournir 120 Mbps à 99 % des foyers d'ici 2030.
Quel nouveau modèle de tarification a perturbé la concurrence en 2025 ?
T-Mobile a lancé un forfait mobile illimité unique à 75 PLN associé à la fibre 300 Mbps sans frais supplémentaires.
Dernière mise à jour de la page le:



