
Taille et parts du marché de la construction en Pologne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 93.99 Milliards de dollars |
| Taille du Marché (2026) | 99.28 Milliards de dollars |
| Taille du Marché (2031) | 130.62 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.63 % |
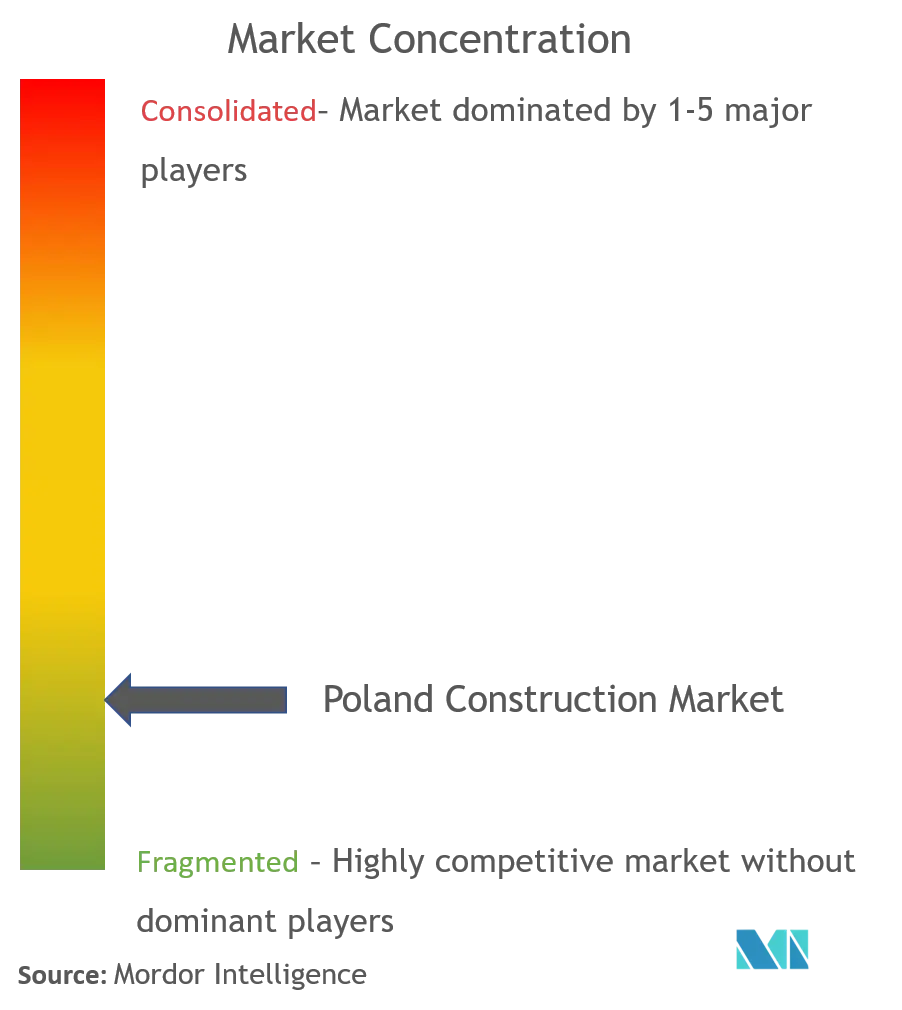
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction en Pologne par Mordor Intelligence
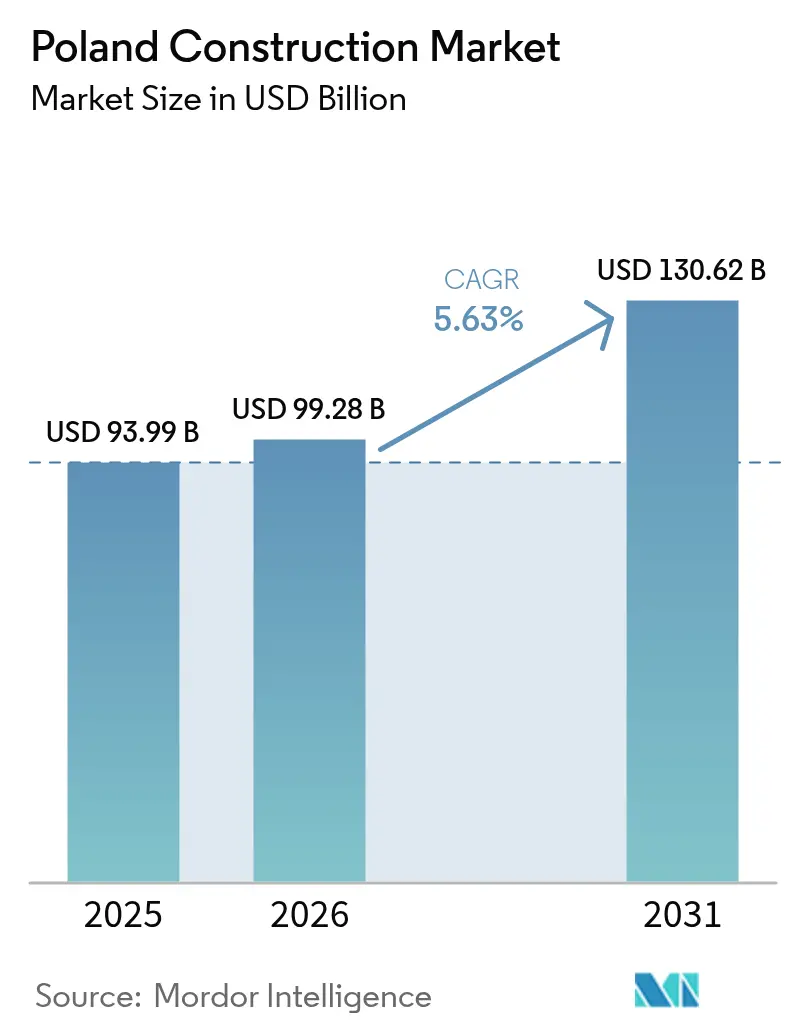
La taille du marché de la construction en Pologne était évaluée à 93,99 milliards USD en 2025 et devrait croître de 99,28 milliards USD en 2026 pour atteindre 130,62 milliards USD d'ici 2031, à un TCAC de 5,63 % au cours de la période de prévision (2026-2031). Les importants flux entrants du Fonds de relance et de résilience de l'UE, un pivot stratégique vers les actifs d'énergie renouvelable et l'appétit du secteur privé pour le logement sous-tendent cette expansion soutenue du marché de la construction en Pologne. Les opportunités sont les plus fortes là où les objectifs de transition énergétique rejoignent la modernisation des transports, permettant aux entrepreneurs qui maîtrisent les énergies renouvelables à grande échelle, la logistique éolienne offshore et les travaux ferroviaires à grande vitesse de dégager des marges élevées. Le logement volumétrique préfabriqué se développe rapidement à mesure que le Fonds de développement de l'État accélère l'offre de constructions en usine, tandis que les rénovations liées aux critères ESG renforcent les volumes de rénovation dans l'immobilier commercial. L'intensité concurrentielle reste élevée car aucune entreprise ne dépasse une part de revenus de 5 %, mais le savoir-faire spécialisé dans les usines de ciment à capture de carbone et les fondations marines permet aux acteurs de taille plus modeste de remporter des contrats à forte valeur ajoutée.
Principaux enseignements du rapport
- Par secteur, la construction d'infrastructures a représenté 40,12 % de la part du marché de la construction en Pologne en 2025, et la construction résidentielle s'étend à un TCAC de 6,76 % jusqu'en 2031.
- Par type de construction, les nouvelles constructions ont représenté 68,12 % de la taille du marché de la construction en Pologne en 2025, tandis que la rénovation croît à un TCAC de 5,73 % jusqu'en 2031.
- Par méthode de construction, les techniques conventionnelles sur site ont représenté une part de 64,90 % en 2025, tandis que les méthodes modernes progressent à un TCAC de 11,62 % jusqu'en 2031.
- Par source d'investissement, les entités publiques ont contrôlé 52,10 % du financement des projets en 2025, mais l'investissement privé croît rapidement à un TCAC de 7,01 % jusqu'en 2031.
- Par géographie, Varsovie a représenté 25,40 % des revenus en 2025 ; le reste de la Pologne devrait accélérer à un TCAC de 6,24 % sur l'horizon de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la construction en Pologne
Analyse de l'impact des moteurs*
| Moteur | Impact en % sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Afflux de fonds du Fonds de relance et de résilience de l'UE | +1.8% | National, avec une concentration à Varsovie, Cracovie, Gdańsk | Moyen terme (2-4 ans) |
| Pipeline rapide de modernisation des voies ferrées et routes urbaines | +1.2% | National, avec des gains précoces dans les corridors de Varsovie, Łódź, Wrocław | Long terme (≥ 4 ans) |
| Dépenses d'investissement dans les énergies renouvelables à grande échelle portées par REPowerEU | +1.1% | Régions côtières (Poméranie), avec répercussions vers la Pologne centrale | Long terme (≥ 4 ans) |
| Demande de bâtiments écologiques liée aux critères ESG de la part des occupants | +0.9% | Varsovie, Cracovie, principales zones métropolitaines | Moyen terme (2-4 ans) |
| Logements volumétriques préfabriqués promus par le Fonds de développement de l'État | +0.6% | National, avec un accent sur les petites municipalités | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Afflux de fonds du Fonds de relance et de résilience de l'UE
La Pologne a obtenu 64,58 milliards USD dans le cadre du Fonds de relance et de résilience de l'UE, ce qui en fait le troisième bénéficiaire du bloc. Près de 47 % ciblent des projets écologiques, stimulant en priorité la demande pour les entrepreneurs spécialisés dans les méga-projets énergétiques et de transport. Les gouvernements locaux ont déjà reçu 16,75 milliards USD en 2024, en déboursant 6,75 milliards USD pour des programmes de modernisation thermique couvrant 380 000 logements, réduisant ainsi les délais d'appels d'offres. La vélocité du financement dépasse les moyennes historiques de l'UE, récompensant les entreprises disposant de réseaux d'approvisionnement éprouvés. Une allocation distincte de 925 millions USD pour l'air pur maintient les arriérés de rénovation à un niveau soutenu jusqu'en 2027[1]Parlement européen, "Fiche pays du Fonds de relance et de résilience - Pologne," Parlement européen, europarl.europa.eu.
Pipeline rapide de modernisation des voies ferrées et routes urbaines
Le programme Centralny Port Komunikacyjny soutient un réseau ferroviaire à grande vitesse de 2 000 kilomètres qui s'étend jusqu'en 2035, tandis que le contrat du tunnel de Łódź, d'une valeur de 440 millions USD, illustre la complexité technique qui favorise les consortiums spécialisés. Les plans routiers parallèles prévoient 75 milliards USD pour 2 500 kilomètres de voies rapides, et les prolongations réglementaires jusqu'en 2026 offrent une visibilité en matière de planification pour les actifs à long terme. Les pôles multimodaux fusionneront les nœuds aériens, ferroviaires et routiers, générant des travaux connexes dans les parcs logistiques et les terminaux intermodaux[2]Katarzyna Głowacka, "Plan directeur du réseau ferroviaire à grande vitesse 2035," Centralny Port Komunikacyjny, cpk.pl.
Demande de bâtiments écologiques liée aux critères ESG de la part des occupants
Plus de 40 % du parc de bureaux de Varsovie est désormais certifié écologique, un niveau supérieur à la moyenne mondiale qui fait de la durabilité un prérequis pour la location. Les nouvelles réglementations de l'UE rendent le statut zéro émission obligatoire pour les actifs commerciaux d'ici 2030, contraignant les propriétaires à entreprendre des rénovations profondes ou à faire face à des dépréciations. Le promoteur industriel Panattoni a prouvé la résilience des coûts en obtenant la certification BREEAM Exceptionnel sur son site de Szczecin avec des réductions de CO₂ de 50,8 %, montrant comment les occupants acceptent une majoration de prix pour un carbone opérationnel plus faible. Des subventions gouvernementales d'une valeur de 2 milliards USD pour les rénovations thermiques étendent les incitations écologiques aux promoteurs résidentiels.
Dépenses d'investissement dans les énergies renouvelables à grande échelle portées par REPowerEU
La Pologne envisage d'installer 26,8 GW de capacité solaire d'ici 2025, nécessitant un renforcement majeur du réseau. Le parc éolien offshore Baltica 2 à lui seul génère 3 milliards USD de construction, tandis que le gestionnaire du réseau national injecte 16 milliards USD dans des mises à niveau du réseau de transport jusqu'en 2034. Ces engagements ancrent des pipelines pluriannuels pour les entrepreneurs maîtrisant le câblage haute tension, les fondations sous-marines et les modernisations portuaires[3]Waldemar Bucior, "Plan d'expansion du réseau national polonais 2024-2034," Polskie Sieci Elektroenergetyczne, pse.pl.
Analyse de l'impact des freins*
| Frein | Impact en % sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries aiguës de main-d'œuvre qualifiée et inflation salariale | -1.4% | National, avec un impact sévère dans les zones métropolitaines de Varsovie et Cracovie | Court terme (≤ 2 ans) |
| Volatilité des prix au comptant du ciment et de l'acier liée aux coûts du SEQE | -0.8% | National, avec une concentration industrielle en Silésie et en Małopolska | Moyen terme (2-4 ans) |
| Les recours en matière de permis environnementaux ralentissent les projets | -0.6% | National, avec des retards particuliers dans les projets d'énergies renouvelables | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénuries aiguës de main-d'œuvre qualifiée et inflation salariale
Les salaires dans la construction ont augmenté de 15 % en 2024 à mesure que le vivier de main-d'œuvre se réduisait, érodant les marges des petites entreprises qui dépendent de travailleurs peu qualifiés. Les primes salariales allemandes attirent les artisans à l'étranger et laissent les entrepreneurs nationaux en manque d'électriciens, de soudeurs et de grutiers. Les postes de direction et d'ingénierie sont également en tension, ajoutant des goulets d'étranglement de supervision aux travaux ferroviaires et énergétiques complexes. Des politiques favorables à l'immigration offrent un certain soulagement, mais la productivité souffre en l'absence de formation linguistique.
Volatilité des prix au comptant du ciment et de l'acier liée aux coûts du SEQE
Les réglementations carbone de l'UE supprimeront progressivement les quotas de CO₂ gratuits d'ici 2034, obligeant les cimenteries polonaises à dépenser entre 400 et 500 millions USD chacune pour des technologies de capture. Les coûts transitoires se répercutent en aval lorsque les producteurs transfèrent les surcharges liées aux émissions. Les aciéristes qui se tournent vers la réduction directe du fer à base d'hydrogène font face à des pics de capitaux similaires, perturbant les rythmes de livraison des armatures et des tôles. Le Mécanisme d'ajustement carbone aux frontières pourrait protéger les aciéries locales mais augmente les coûts des intrants pour les constructeurs, incitant à des fenêtres d'approvisionnement plus courtes et à des primes de risque plus élevées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur : Prédominance des infrastructures dans un contexte d'accélération résidentielle
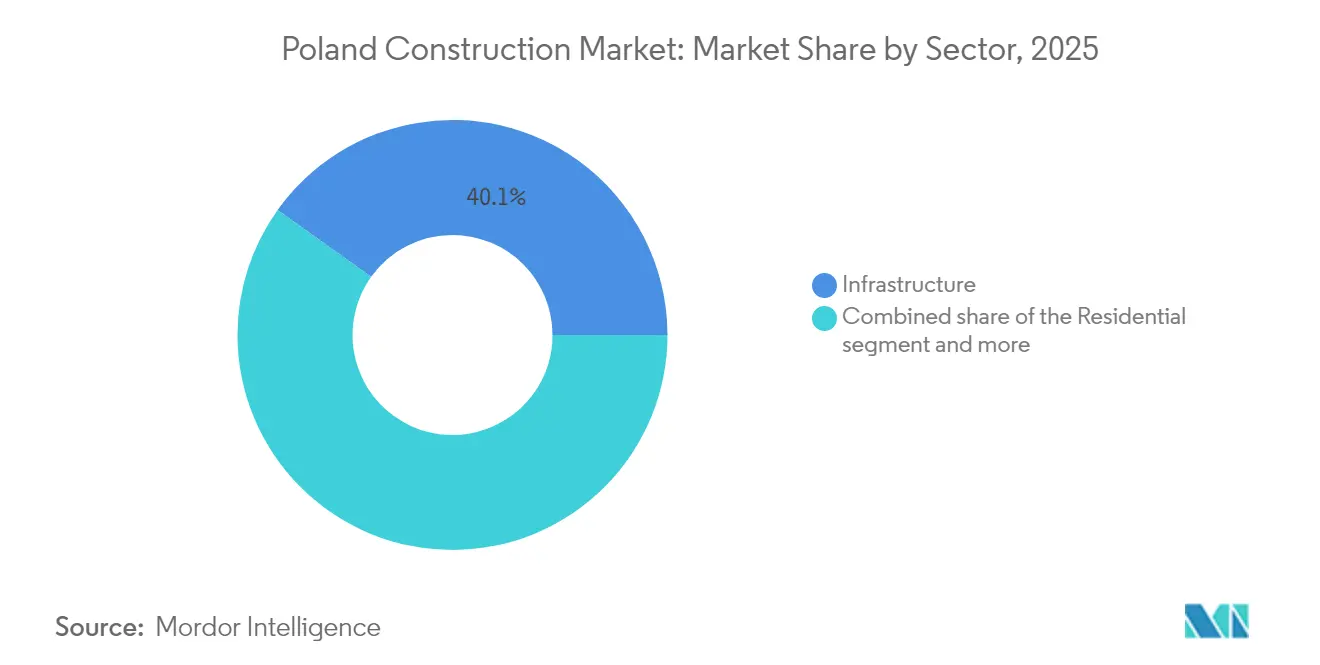
Les infrastructures ont contrôlé 40,12 % des parts du marché de la construction en Pologne en 2025, tandis que les projets résidentiels sont projetés à un TCAC de 6,76 % jusqu'en 2031. Le gouvernement canalise les subventions de l'UE vers des tunnels ferroviaires et des voies rapides nécessitant une expertise spécialisée en conception-construction, soutenant des marges bénéficiaires plus élevées que les immeubles de bureaux banalisés. Parallèlement, les pénuries de logements stimulent les mises en chantier d'appartements à Varsovie, Poznań et dans les villes secondaires, une tendance amplifiée par la subvention « Mieszkanie na start » pour les primo-accédants. La construction industrielle et logistique prospère également grâce à la demande de relocalisation, remplissant les carnets de commandes d'entrepôts le long des corridors S8 et A2.
Une divergence dans les profils de risque est évidente : les consortiums d'infrastructures font face à de longues phases de conception et à l'examen des appels d'offres publics, mais la visibilité des revenus est solide une fois l'ordre de démarrage émis. Les acteurs résidentiels avancent plus vite mais supportent une plus grande exposition au cycle de vente. Les entrepreneurs se diversifiant sur les deux segments se protègent contre les fluctuations cycliques, tirant parti des revenus routiers de l'État pour traverser les ralentissements du secteur privé.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par type de construction : La rénovation prend de l'élan
Les nouvelles constructions ont représenté 68,12 % du marché de la construction en Pologne en 2025, mais la rénovation s'accumule à 5,73 % annuellement, reflétant les mandats européens de zéro émission. Plus de 70 % du parc de bureaux existant ne satisfait pas aux seuils énergétiques de 2030, et les propriétaires se précipitent pour installer des pompes à chaleur, des toitures solaires et des rénovations de systèmes de gestion des bâtiments. Des incitations totalisant 925 millions USD dans le cadre du programme Air pur améliorent les délais de retour sur investissement pour l'isolation des maisons, tandis que les propriétaires cherchent à obtenir des loyers plus élevés en mettant à niveau des actifs de classe B vers le statut écologique.
Malgré une base plus petite, la rénovation offre des délais de permis plus courts et moins de blocages de capitaux liés aux réserves foncières que les sites en greenfield. Les nouveaux projets intègrent désormais l'ingénierie ESG dès le premier jour — compteurs intelligents, intégration photovoltaïque ou matériaux à faible émission de carbone — augmentant la complexité de conception et les coûts de base. Les entreprises disposant à la fois d'équipes de démolition-rénovation et de divisions de nouvelles constructions captent des flux de travail de bout en bout, augmentant la part de portefeuille par client.
Par méthode de construction : La révolution préfabriquée s'accélère
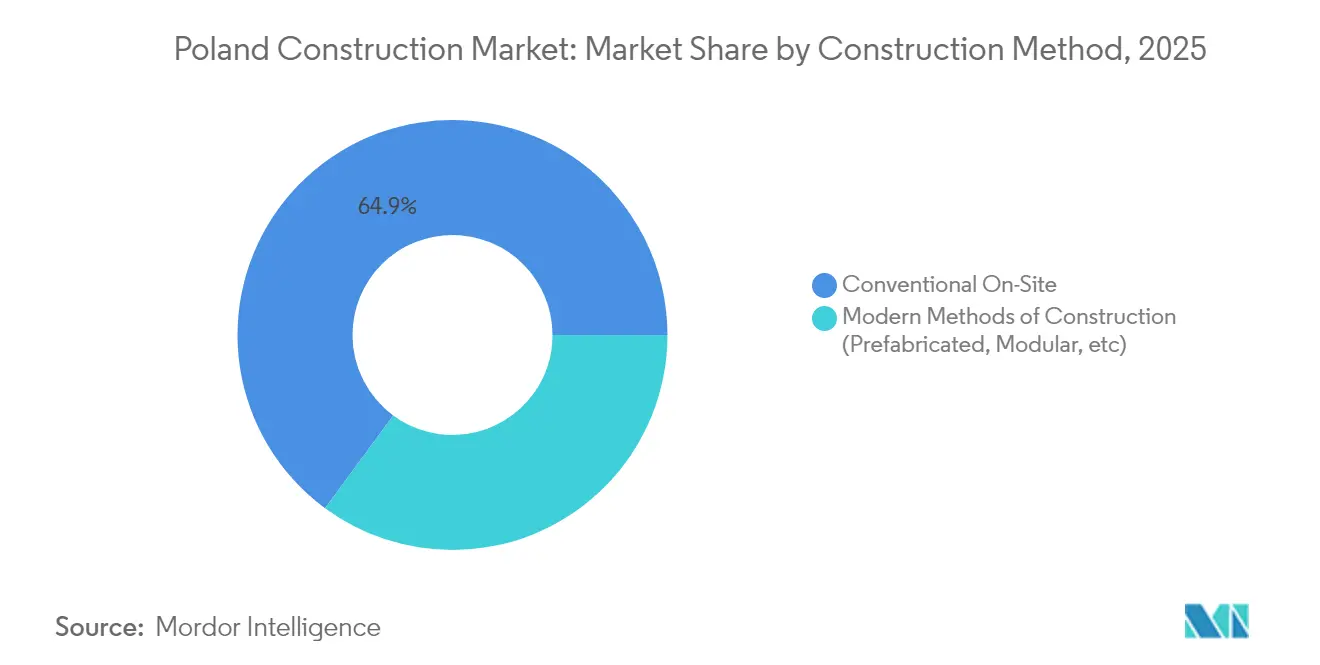
Les travaux conventionnels sur site représentaient 64,90 % en 2025 ; néanmoins, les constructions modulaires progressent à un TCAC de 11,62 %. Les acteurs du marché de la construction en Pologne déplacent de plus en plus les extensions de salles de classe, de dortoirs et de soins de santé vers des usines, réduisant les délais de construction pendant les rudes hivers baltiques. Les subventions du Fonds de développement de l'État couvrent des aides aux intérêts pour les acheteurs municipaux de logements volumétriques, catalysant des projets pilotes en Poméranie et en Podlachie.
Les gains de qualité sont mesurables — tolérances serrées et réduction des déchets — mais les normes de financement restent un obstacle car les banques appliquent encore des modèles de paiement par étapes adaptés à l'avancement des chantiers. Les régulateurs autorisent désormais les unités modulaires dans les appels d'offres publics, un tournant qui pourrait propulser le préfabriqué vers une part à deux chiffres d'ici 2031.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par source d'investissement : Le secteur privé dépasse la croissance publique
Le financement public a fourni 52,10 % du volume du secteur en 2025, mais l'investissement privé devrait s'accélérer à un TCAC de 7,01 %. Les promoteurs ont profité des forts rendements locatifs pour lancer des tours de construction locative à Varsovie et Gdańsk, tandis que les multinationales ont investi 13,85 milliards USD d'investissements directs étrangers dans de nouvelles usines nécessitant des entrepôts et des équipements clés en main.
Les organismes publics continuent d'ancrer les méga-projets — voies ferrées à grande vitesse, nœuds de réseau éolien offshore et bases militaires — mais font face à des plafonds budgétaires municipaux jusqu'à ce que les versements de l'UE s'écoulent sans interruption. Le capital privé, en revanche, peut donner le feu vert aux projets en quelques semaines, en attribuant des contrats de conception-construction-financement sans approbation politique à plusieurs niveaux. Des structures hybrides telles que le programme « Kaszubia » d'une valeur de 62,5 milliards USD révèlent comment le financement mixte accélère les pipelines de projets.
Analyse géographique
Varsovie a généré 25,40 % de la taille du marché de la construction en Pologne en 2025, portée par des infrastructures phares telles que le pôle Centralny Port Komunikacyjny d'une valeur de 7 milliards USD. La rareté des terrains dans la capitale fait grimper les prix à 5 500 USD par mètre carré, motivant les constructions en hauteur et les reconversions de friches industrielles. Le quartier de Żerań ajoutera à lui seul 12 000 appartements sur 25 ans, et les livraisons de bureaux sont limitées pour maintenir un taux de vacance inférieur à 10 %, maintenant les entrepreneurs d'aménagement intérieur sous contrat régulier.
Cracovie ancre le deuxième plus grand pipeline régional. Le statut de patrimoine de l'UNESCO modère la hauteur de l'horizon mais soutient des prix résidentiels haut de gamme. Le complexe Bagry Park de 551 logements et le centre scientifique Cogiteon d'une valeur de 43 millions USD illustrent la convergence des moteurs culturels et résidentiels sur l'attractivité du pôle technologique de la ville. Les promoteurs se positionnent près des extensions de tramways qui réduisent les temps de trajet vers la Zone économique spéciale, où les multinationales telles que Cisco agrandissent leurs centres de recherche et développement.
Les métropoles du reste de la Pologne — Gdańsk, Poznań, Wrocław — progressent à un TCAC de 6,24 %. Gdańsk bénéficie des retombées de l'éolien offshore à mesure que les modernisations portuaires avancent ; Poznań tire parti des friches industrielles comme Portowo pour ajouter 3 000 logements ; Wrocław bénéficiera du futur réseau ferroviaire à grande vitesse qui réduira de moitié les temps de trajet vers Varsovie. Des coûts fonciers plus bas et des procédures de permis plus agiles attirent les primo-accédants et les investisseurs logistiques, générant des transactions d'entrepôts sur mesure le long du corridor A4.
Paysage réglementaire
L'activité de construction en Pologne est régie principalement par le cadre du droit de la construction, dont le texte consolidé a été publié au Journal des lois le 16 avril 2026 (point 524). Des amendements récents ont introduit un mécanisme de « carton jaune » pour les écarts mineurs, ce qui indique une approche de conformité plus graduelle qu'une escalade immédiate, réduisant la probabilité de perturbation sur les programmes complexes de conception-construction.
Par ailleurs, un règlement ministériel publié le 27 avril 2026 (Journal des lois 2026, point 597) a mis à jour la portée et la forme de la documentation des projets de construction. Ce changement affecte la manière dont les investisseurs et les concepteurs préparent les dossiers pour les permis et les appels d'offres. L'attention du secteur se concentre également sur le règlement relatif aux conditions techniques des bâtiments, dont l'expiration est prévue le 19 septembre 2026, les consultations entre le marché et le ministère visant à éviter un vide juridique susceptible de ralentir la délivrance des permis et la préparation des appels d'offres si les dispositions transitoires manquent de clarté.
Analyse de la chaîne de valeur
La chaîne de valeur de la construction en Pologne repose sur des investisseurs publics et privés qui convertissent des programmes pluriannuels en appels d'offres et en cadres contractuels. Les promoteurs, les entreprises générales et les sous-traitants spécialisés assurent ensuite la réalisation des travaux de génie civil, de structure, de MEP et de finition.
La couche des entrepreneurs reste fragmentée. Budimex, Strabag Polska et PORR Polska comptent parmi les plus gros générateurs de revenus, tandis qu'une longue traîne d'entreprises locales dessert les travaux municipaux de moindre envergure et les lots de rénovation. Les fournisseurs amont de ciment, d'acier, de granulats et de systèmes de construction déterminent les bases de coûts des projets, les exigences de décarbonation induites par le SEQE-UE influençant les décisions d'approvisionnement en matériaux et en intrants de construction industrialisée. La capacité d'ingénierie et de conception est de plus en plus liée à l'exécution de la documentation et des permis pour les actifs ferroviaires, routiers et énergétiques. Des programmes institutionnels tels que le Brand Hub de la PARP (FENG 2021-2027) soutiennent également l'internationalisation des services polonais de construction et de finition, renforçant un canal d'exportation de services au-delà des cycles de demande domestique.
Paysage concurrentiel
Le marché de la construction en Pologne est très fragmenté ; les 40 premières entreprises ont cumulé 19,25 milliards USD de revenus en 2023, mais aucun acteur n'a dépassé une part de 5 %. Budimex est en tête avec une part de 3,9 % et un chiffre d'affaires de 2,45 milliards USD, suivi de Strabag et PORR. La fragmentation offre aux spécialistes de niche de la place pour se distinguer : les compétences de Transkol en signalisation ferroviaire lui ont valu une acquisition par Mirbud pour 19,4 millions USD, fournissant un tremplin vers le budget de modernisation ferroviaire de PKP PLK d'une valeur de 20 milliards USD.
L'adoption des technologies différencie les concurrents. Le déploiement BIM 5D de Strabag sur l'hôpital Bielański d'une valeur de 27 millions USD a amélioré la précision de détection des conflits et réduit les délais, démontrant une maturité numérique que les acheteurs publics récompensent désormais. La diversification internationale s'accélère ; Budimex comptabilise 4,5 milliards USD de contrats internationaux pour compenser un plateau national projeté dans un délai de 10 ans. Les infrastructures renouvelables, les rénovations de cimenteries à capture de carbone et les installations militaires émergent comme des niches à espace blanc où la préqualification technique restreint les pools de soumissionnaires, soutenant des marges plus saines.
Les entrepreneurs de taille plus modeste recherchent un soutien en capital-investissement pour se développer. La participation de 80 % d'Enterprise Investors dans Expobud Domy marque une tendance à la consolidation, offrant la profondeur en fonds de roulement nécessaire aux pipelines de logements modulaires. Pourtant, le secteur de la construction en Pologne compte encore de nombreuses micro-entreprises qui servent la demande locale de rénovation, perpétuant la fragmentation dans le bas de gamme.
Leaders du secteur de la construction en Pologne
BUDIMEX SA
Skanska SA
Strabag Sp. z o.o.
PORR SA
Warbud SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les pipelines financés créent un espace disponible à court terme pour les entrepreneurs capables d'exécuter des travaux ferroviaires, routiers et énergétiques à grande échelle tout en absorbant les changements de documentation introduits en 2026. La structure du Plan national de relance et de résilience (57 investissements et 54 réformes, avec 44,96 % alloués aux objectifs climatiques) soutient une activité d'appels d'offres continue dans le renforcement du réseau, la modernisation thermique et une infrastructure plus large alignée sur le climat, conformément à l'orientation du rapport vers les énergies renouvelables et les rénovations liées aux critères ESG.
Les opportunités se concentrent également là où la conception des programmes se traduit en achats finançables et en développement de capacités. Le gouvernement a ouvert des consultations le 19 mai 2026 pour le Programme de développement des investissements dans l'économie polonaise jusqu'à 2035, ajoutant un canal visible permettant de codifier les pipelines de projets à long horizon en programmes exécutables. Sur le plan de l'exécution, le carnet de commandes de fin d'année 2025 des plus grands entrepreneurs (105 milliards de PLN) indique une allocation active de la charge de travail et soutient des opportunités connexes dans la sous-traitance, la logistique des matériaux et les méthodes modernes de construction, où les contraintes de main-d'œuvre et les exigences documentaires favorisent une livraison reproductible et pilotée par l'usine.
Développements récents du secteur
- Juin 2026 : Strabag a signé un contrat avec PKP Polskie Linie Kolejowe SA pour la modernisation de la Section 2 de la ligne ferroviaire n° 201 entre Maksymilianowo et Wierzchucin, d'une valeur d'environ 255 millions d'EUR. Cette attribution renforce les références de Strabag en matière de modernisation ferroviaire en Pologne et s'ajoute au carnet de commandes 2026-2027.
- Juin 2026 : Skanska a investi 143 millions de PLN dans la troisième phase NU3 du développement résidentiel NU dans le quartier de Wola à Varsovie, comprenant 156 appartements, avec un début de construction en mai 2026. Cet investissement élargit la présence résidentielle de Skanska à Varsovie et signale une exposition résidentielle continue et légère en actifs sur un marché de premier plan.
- Juin 2026 : Budimex a été sélectionné par PKP Polskie Linie Kolejowe SA pour la modernisation de la section de la ligne ferroviaire n° 16 entre Łęczyca et Kutno, pour une offre d'une valeur nette de 302 464 588 PLN. Le contrat renforce l'exécution ferroviaire domestique de Budimex et la visibilité de ses revenus en 2026-2027.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre la valeur de l'activité de construction réalisée en Pologne, saisie sous forme de revenus liés à la réalisation de travaux de bâtiment et de génie civil, y compris les constructions neuves et les travaux de rénovation dans les principaux usages finaux.
Exclusions du périmètre : ce dimensionnement ne comptabilise pas la valeur des transactions foncières ou des ventes immobilières pures qui se produisent sans qu'une activité de construction soit réalisée.
Aperçu de la segmentation
- Par secteur
- Résidentiel
- Appartements/Copropriétés
- Villas/Maisons individuelles
- Commercial
- Bureaux
- Commerce de détail
- Industriel et logistique
- Autres
- Infrastructures
- Infrastructures de transport (routes, voies ferrées, voies aériennes, autres)
- Énergie et services publics
- Autres
- Résidentiel
- Par type de construction
- Nouvelle construction
- Rénovation
- Par méthode de construction
- Méthodes conventionnelles sur site
- Méthodes modernes de construction (préfabriqué, modulaire, etc.)
- Par source d'investissement
- Public
- Privé
- Par géographie
- Varsovie
- Cracovie
- Reste de la Pologne (Poméranie (Gdańsk), Grande-Pologne (Poznań), Basse-Silésie (Wrocław))
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par des séries officielles montrant la vitesse d'évolution de la construction en Pologne et la composition des travaux au fil du temps. Nous avons utilisé les données de Statistics Poland pour les publications de production en construction et assemblage et les publications annuelles sur la construction, Eurostat pour l'indice de production dans la construction ainsi que les métadonnées relatives aux prix, et les portails de marchés publics et d'appels d'offres pour cartographier les signaux de demande et le calendrier des attributions de projets.
Pour traduire l'activité en une vue de valeur cohérente, nous nous sommes également appuyés sur des pipelines de projets publics et des notes sectorielles provenant de sources telles que les programmes d'infrastructure nationaux, les publications des agences de l'énergie et des transports, et les indicateurs macroéconomiques de la banque centrale ou du ministère des Finances susceptibles d'influencer l'investissement et l'inflation des coûts. Les carnets de commandes et les prises de commandes des entrepreneurs ont été vérifiés à l'aide des dépôts d'entreprise, des présentations aux investisseurs et de la presse réputée. Lorsque les sources publiques n'étaient pas suffisamment granulaires, des abonnements payants sélectionnés ont été utilisés principalement pour les données financières des entreprises, les données de brevets le cas échéant, et les données commerciales au niveau des expéditions pour les matériaux clés. Les sources listées ici sont illustratives, et de nombreux autres documents et jeux de données publics ont également été consultés à des fins de collecte, de validation et de clarification.
Entretiens et enquêtes primaires
En Pologne, nous utilisons des entretiens d'experts et des enquêtes auprès de dirigeants d'entreprises de construction, de chefs de projet, de spécialistes des achats, de développeurs, d'entrepreneurs et de parties prenantes des infrastructures publiques. Leurs retours permettent de clarifier le calendrier de la demande, l'évolution des prix, l'activité de rénovation, les pipelines d'appels d'offres et les lacunes dans la production déclarée des petites entreprises avant l'acceptation des données secondaires et la triangulation de l'analyse finale.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | CXO : 16 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs plus petits : 25 % | Managers : 49 % |
Dimensionnement et prévisions de marché
Le dimensionnement a été construit à partir d'une vue descendante qui reconstitue la valeur totale de la construction en utilisant des indicateurs de production spécifiques à la Pologne, des tendances d'investissement et des répartitions sectorielles, puis en allouant ces totaux aux principales catégories d'activité utilisées dans le rapport. Pour garder les totaux pratiques, nous avons suivi des variables telles que la répartition entre projets publics et privés, les tendances de délivrance de permis et d'achèvements résidentiels, le calendrier d'attribution des infrastructures, l'inflation des coûts des intrants de construction et l'intensité de la rénovation, comme empreintes clés expliquant les variations d'une année à l'autre.
Après avoir façonné les totaux de haut niveau, des vérifications ascendantes sélectives ont été utilisées pour ancrer les résultats, notamment des agrégations d'échantillons de revenus d'entrepreneurs, des vérifications par canal sur les budgets типiques de projets, et des approximations volume multiplié par prix pour quelques grands types de travaux où les signaux publics étaient plus cohérents. Lorsque les divulgations d'entreprise ou les indices au niveau des projets étaient incomplets, les lacunes ont été traitées par extrapolation prudente à partir de catégories de travaux comparables, puis revisitées à l'aide des retours d'entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée car les cycles de construction en Pologne peuvent évoluer avec les versements de financement, le rythme de délivrance des permis et l'inflation des coûts, et ces facteurs ne se déplacent pas toujours en parallèle. Le scénario de base a été relié au flux attendu de dépenses d'infrastructure, à la normalisation du pipeline de logements et à une progression modérée des prix, puis vérifié pour sa vraisemblance par rapport à ce que les répondants primaires ont rapporté concernant l'activité d'appels d'offres et la conversion du carnet de commandes.
Validation des données et cycle de mise à jour
La validation a été effectuée par le biais de plusieurs passages, où les résultats du modèle ont été comparés à des signaux indépendants tels que les indices de production de la construction, les attributions de projets majeurs et les tendances rapportées du carnet de commandes, puis les valeurs aberrantes ont été examinées avant l'établissement des chiffres finaux. Lorsqu'une divergence apparaissait, nous avons revérifié des éléments tels que le calendrier de l'inflation des prix, les parts d'allocation sectorielle, et si l'activité de rénovation était comptée en double.
Avant validation finale, un autre analyste revoit les hypothèses clés et recalcule certains blocs sélectionnés pour confirmer que les calculs et la logique tiennent toujours. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lors d'événements significatifs tels que des changements de financement, des modifications réglementaires majeures, ou des mouvements soudains de coûts susceptibles de modifier les volumes d'exécution. Juste avant la livraison, une dernière revue est réalisée afin que les clients reçoivent la vue ajustée la plus récente.
Comparaison de la taille du marché de la construction en Pologne selon Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour la construction en Pologne peuvent varier considérablement car différentes études comptabilisent différents bassins de valeur, appliquent des calendriers de prix différents, et ne traitent pas toujours les travaux de rénovation de la même manière. Des différences peuvent également apparaître lorsque certaines sources combinent la production de construction avec des valeurs immobilières et foncières adjacentes, ce qui peut gonfler le chiffre selon l'année.
La valeur des achats de terrains se situe hors du périmètre de Mordor Intelligence, ce qui explique en partie pourquoi son chiffre de marché pour 2025 peut diverger des estimations qui mélangent l'activité de construction avec la valeur des transactions immobilières. En outre, l'écart provient souvent de la manière dont l'infrastructure publique est traitée (budgets engagés versus travaux exécutés), de l'inclusion ou non des taxes, et du moment de la conversion des devises lorsque l'inflation des coûts locaux évolue rapidement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 93,99 milliards d'USD (2025) | |
| Éditeur professionnel A | 22,60 milliards d'USD (2025) | Utilise un bassin de valeur plus restreint qui semble se rapprocher d'un sous-ensemble des dépenses de construction, et la définition exclut probablement certaines parties du génie civil et de la rénovation, ce qui comprime le total par rapport à une vue complète de l'activité de construction. |
| Note de données sectorielles B | 55,00 milliards d'USD (2024) | Souvent présenté comme un instantané approximatif pour une année antérieure, et il peut être ancré sur des séries de production sélectionnées sans normalisation complète pour la couverture des segments, le calendrier des prix, et les travaux exécutés par rapport aux investissements annoncés. |
Le tableau montre que les plus grandes différences ne relèvent généralement pas de l'arithmétique, mais de ce qui est comptabilisé et du moment où c'est valorisé. En rattachant le total à des indicateurs d'activité clairs puis en effectuant des vérifications de réalité menées par entretiens, la taille du marché reste traçable selon des étapes reproductibles qu'un acheteur peut suivre.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la construction en Pologne en 2026 ?
La taille du marché de la construction en Pologne a atteint 99,28 milliards USD en 2026 et devrait atteindre 130,62 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide dans la construction polonaise ?
La construction résidentielle est en tête de la croissance avec un TCAC de 6,76 % jusqu'en 2031, portée par les pénuries de logements et les programmes de subventions.
Pourquoi la construction préfabriquée gagne-t-elle du terrain ?
Les méthodes préfabriquées réduisent de moitié les délais des projets et bénéficient du soutien du Fonds de développement de l'État, ce qui se traduit par un TCAC de 11,62 % jusqu'en 2031.
Quelle zone géographique offre les meilleures perspectives de croissance ?
Les régions hors de Varsovie, notamment Gdańsk, Poznań et Wrocław, devraient s'étendre à un TCAC de 6,24 % grâce aux investissements logistiques et industriels.
Quel est le niveau de concurrence dans le paysage des entrepreneurs ?
Très fragmenté, aucune entreprise ne contrôle plus de 5 % des revenus, et les 40 premières ont cumulé 19,25 milliards USD en 2023.
Dernière mise à jour de la page le:


