
Taille et part du marché des pompes d'analgésie contrôlée par le patient
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 518.66 Millions de dollars américains |
| Taille du Marché (2031) | 678.19 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.51 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
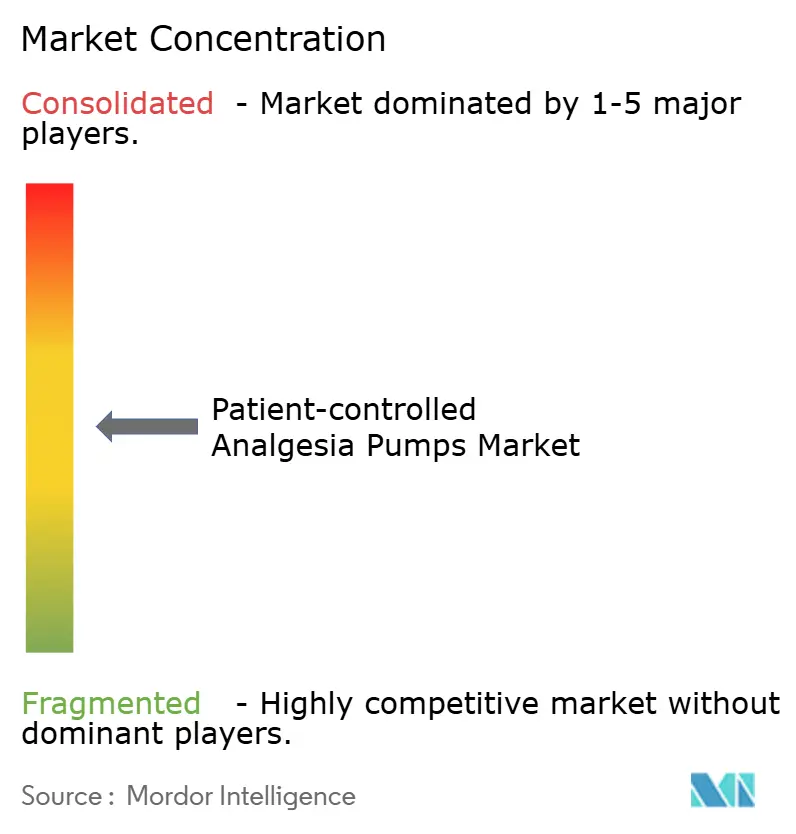
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes d'analgésie contrôlée par le patient par Mordor Intelligence
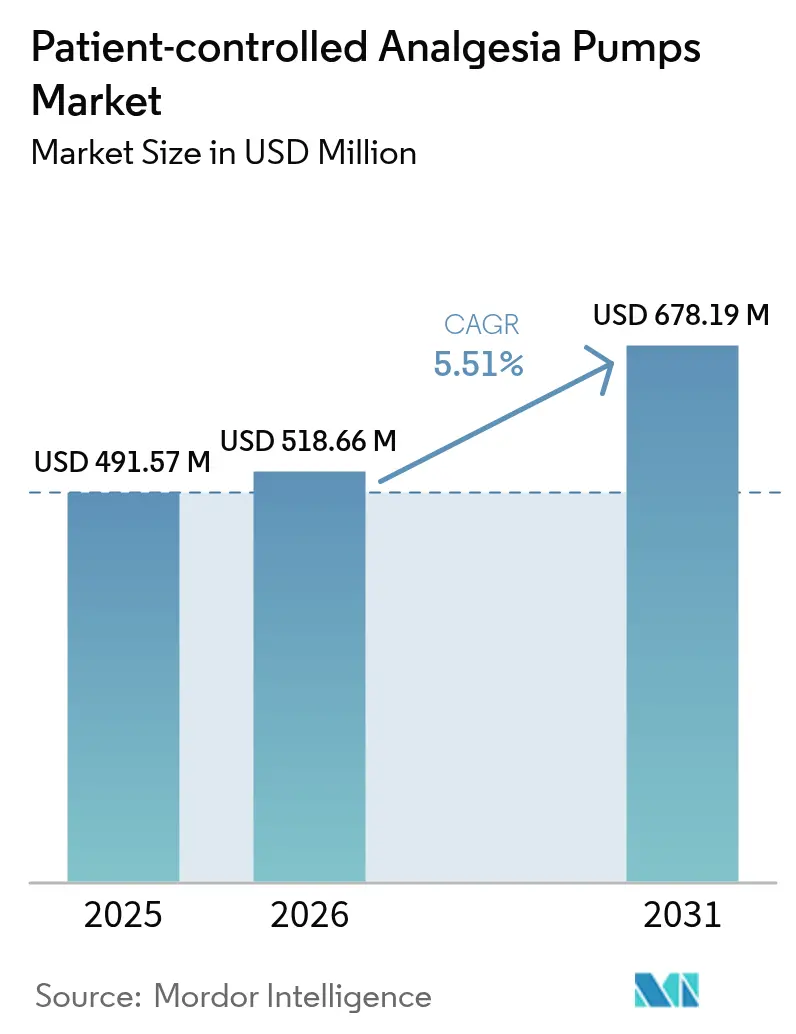
La taille du marché des pompes d'analgésie contrôlée par le patient devrait croître de 491,57 millions USD en 2025 à 518,66 millions USD en 2026 et devrait atteindre 678,19 millions USD d'ici 2031, à un TCAC de 5,51 % sur la période 2026-2031. Cette trajectoire ascendante reflète la transition des soins hospitaliers vers les soins ambulatoires et à domicile, le besoin croissant de contrôle précis de la douleur, et une évolution technologique vers des pompes intelligentes réduisant les erreurs médicamenteuses liées aux perfusions jusqu'à 80 %. Les hôpitaux continuent d'ancrer l'adoption précoce, mais les réformes de remboursement dans le cadre du NOPAIN Act font basculer la demande vers le canal des soins à domicile. Les rappels réglementaires ont simultanément accéléré les cycles de remplacement, stimulant la demande de pompes connectées de nouvelle génération dotées de logiciels de réduction des erreurs de dosage et de mises à niveau en matière de cybersécurité. L'innovation produit reste intense, les fabricants misant sur l'interopérabilité, l'analyse avancée des données et les facteurs de forme portables pour se différencier dans un secteur modérément fragmenté. En conséquence, le marché des pompes d'analgésie contrôlée par le patient se positionne de plus en plus au cœur de l'écosystème plus large des équipements de perfusion et est prêt à bénéficier du fardeau croissant de la douleur chronique mondiale.
Points clés du rapport
- Par type de produit, les pompes PCA électroniques ont dominé avec 46,12 % de la part du marché des pompes d'analgésie contrôlée par le patient en 2025, tandis que les pompes portables et à usage unique devraient se développer à un TCAC de 6,14 % jusqu'en 2031.
- Par technologie, l'administration intraveineuse a maintenu une part de 54,78 % de la taille du marché des pompes d'analgésie contrôlée par le patient en 2025 ; les systèmes sous-cutanés connaissent la croissance la plus rapide à un TCAC de 6,65 %.
- Par application, l'oncologie a capté 40,02 % des recettes en 2025 ; la prise en charge de la douleur liée au diabète devrait croître à un TCAC de 6,86 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient une part de 31,96 % en 2025, tandis que les établissements de soins à domicile progressent à un TCAC de 7,02 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 42,08 % du marché des pompes d'analgésie contrôlée par le patient en 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 7,29 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pompes PCA intelligentes avec fonctions de sécurité avancées | +1.2% | Amérique du Nord, UE, déploiement mondial | Moyen terme (2 à 4 ans) |
| Prévalence croissante de la douleur chronique et du cancer | +1.0% | Mondial ; plus élevé dans les économies vieillissantes | Long terme (≥ 4 ans) |
| Volume croissant de procédures chirurgicales | +0.8% | Asie-Pacifique, Mondial | Moyen terme (2 à 4 ans) |
| Développement de la prise en charge de la douleur à domicile et en ambulatoire | +0.9% | Amérique du Nord, UE, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Logiciel de réduction des erreurs de dosage intégré au DSE | +0.6% | Amérique du Nord, UE | Court terme (≤ 2 ans) |
| Dispositifs PCA portables à usage unique | +0.7% | Marchés développés en premier | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pompes PCA intelligentes avec fonctions de sécurité avancées
Les pompes intelligentes intègrent des bibliothèques de médicaments et des systèmes de réduction des erreurs de dosage qui ont intercepté près de 37 000 déviations dans une seule étude en unité de soins intensifs, soulignant leur valeur préventive [1]Peter H. S. Pelzman, « Impact de l'interopérabilité des pompes intelligentes sur les erreurs médicamenteuses », Journal of Patient Safety, journals.lww.com. La plateforme Novum IQ de Baxter, homologuée par la FDA en 2024, illustre l'évolution du marché vers l'interopérabilité bidirectionnelle avec le dossier de santé électronique (DSE) qui pré-renseigne les paramètres de la pompe et renvoie les données de délivrance réelles dans les dossiers cliniques [2]Baxter International Inc., « La FDA homologue la pompe à perfusion à seringue Novum IQ », Baxter International, baxter.com. Les données probantes indiquent que l'interopérabilité des pompes intelligentes peut réduire les erreurs d'administration médicamenteuse de 15,4 % à 90,5 %. Par conséquent, les systèmes de santé évaluent les résultats de sécurité quantifiables plutôt que les caractéristiques d'interface lors du choix des fournisseurs, renforçant la demande sur le marché des pompes d'analgésie contrôlée par le patient.
Prévalence croissante de la douleur chronique et du cancer
L'incidence du cancer est en hausse dans un monde vieillissant, entraînant une dépendance à long terme aux modalités PCA qui préservent la qualité de vie. Les pompes intrathécales affichent une haute efficacité dans la douleur oncologique réfractaire. La neuropathie périphérique diabétique touche jusqu'à 40 % des diabétiques, et la PCA sous-cutanée à l'hydromorphone titrage la douleur quatre fois plus rapidement que les opioïdes oraux. Ces forces épidémiologiques créent une croissance volumique durable pour le marché des pompes d'analgésie contrôlée par le patient.
Volume croissant de procédures chirurgicales
Les protocoles de récupération améliorée intègrent désormais la PCA comme standard, réduisant la charge de travail infirmière et raccourcissant les séjours postopératoires. Les pompes électroniques surpassent les dispositifs élastomériques lors des variations de température, poussant les hôpitaux à moderniser leurs parcs. La hausse du débit chirurgical en Asie-Pacifique génère une demande unitaire supplémentaire, soutenant l'expansion du marché des pompes d'analgésie contrôlée par le patient.
Développement de la prise en charge de la douleur à domicile et en ambulatoire
Un remboursement Medicare distinct allant jusqu'à 2 284,98 USD par pompe non opioïde dans le cadre du NOPAIN Act supprime un obstacle économique majeur pour la perfusion à domicile. Les pompes portables telles que ON-Q et ambIT permettent une sortie plus précoce sans sacrifier l'analgésie. L'adoption nécessite une formation solide des patients et une surveillance connectée, donnant un avantage concurrentiel aux fournisseurs proposant des écosystèmes complets de soins à domicile au sein du marché des pompes d'analgésie contrôlée par le patient.
Logiciel de réduction des erreurs de dosage intégré au DSE
La gestion médicamenteuse en boucle fermée réduit les erreurs de transcription ; une étude multi-établissements a observé une réduction des erreurs de 16 % après l'intégration pompe-DSE. L'administration médicamenteuse par code-barres a fait passer le taux de conformité au démarrage de la pompe de 15,3 % à 45,8 %. Les établissements classent désormais l'intégration transparente parmi les principaux critères d'achat, renforçant la demande de systèmes avancés sur le marché des pompes d'analgésie contrôlée par le patient.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementation stricte et rappels fréquents | -0.8% | Régions FDA, EU MDR | Court terme (≤ 2 ans) |
| Erreurs médicamenteuses dues à une mauvaise éducation des patients | -0.5% | Mondial ; plus élevé dans les soins à domicile | Moyen terme (2 à 4 ans) |
| Risques de cybersécurité dans les pompes connectées | -0.4% | Marchés développés | Court terme (≤ 2 ans) |
| Pénuries de semi-conducteurs et de batteries | -0.6% | Chaînes d'approvisionnement mondiales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Réglementation stricte et rappels fréquents
Les rappels de classe I portant sur 52 328 pompes Nimbus en 2024 illustrent le coût de la non-conformité, avec six blessures et un décès signalés [3]U.S. Food & Drug Administration, « Rappel de classe I des pompes à perfusion Nimbus », fda.gov. Les lettres d'avertissement adressées à ICU Medical et Fresenius Kabi soulignent la rigueur de la surveillance en matière de conception, de fabrication et de surveillance post-commercialisation. Ces événements augmentent les dépenses de conformité et allongent les cycles de développement, freinant la croissance à court terme sur le marché des pompes d'analgésie contrôlée par le patient.
Erreurs médicamenteuses dues à une mauvaise éducation des patients
Parmi 82 698 patients chirurgicaux, des erreurs liées aux dispositifs PCA sont survenues dans 0,19 % des cas, dont 63 % ont entraîné des effets indésirables. La perfusion à domicile amplifie le risque d'erreur utilisateur, obligeant les fournisseurs à investir dans des interfaces intuitives et un soutien à la formation solide. Les lacunes persistantes en matière d'éducation peuvent ralentir la pénétration des soins à domicile dans certains segments du marché des pompes d'analgésie contrôlée par le patient.
Risques de cybersécurité dans les pompes connectées
L'Agence américaine de cybersécurité et de sécurité des infrastructures (U.S. Cybersecurity and Infrastructure Security Agency) a signalé des vulnérabilités dans le logiciel BD Alaris pouvant permettre un accès non autorisé aux paramètres de dosage. Les hôpitaux exigent désormais des architectures de cybersécurité validées, exerçant une pression sur les plateformes héritées et ajoutant des couches de coûts imprévus au marché des pompes d'analgésie contrôlée par le patient.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
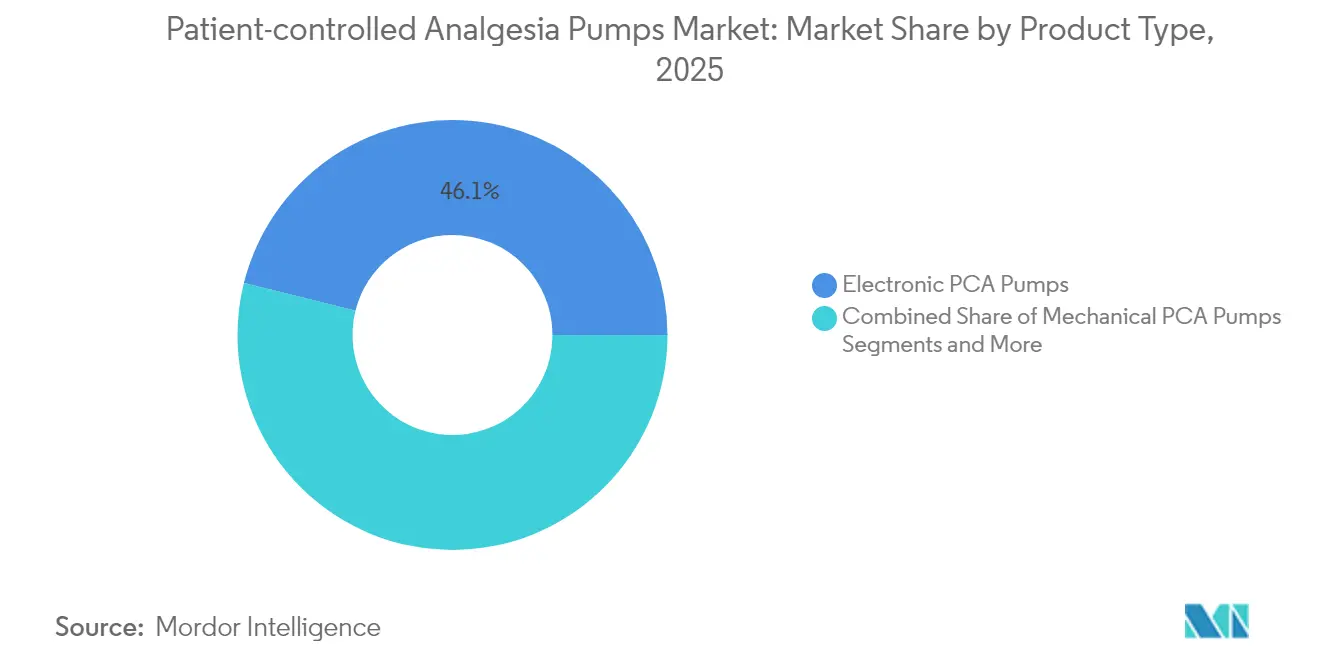
la précision électronique maintient le leadership tandis que les dispositifs portables propulsent la croissanceLa taille du marché des pompes d'analgésie contrôlée par le patient pour les pompes électroniques s'élevait à 226,67 millions USD en 2025, soit une part de 46,12 %, réaffirmant la préférence des prestataires pour la précision programmable. La logique intelligente maintient la régularité du débit malgré les variations ambiantes, un avantage absent des systèmes élastomériques. L'amélioration de l'autonomie des batteries, les écrans tactiles couleur et la connectivité réseau renforcent la position dominante des pompes électroniques. Dans le même temps, les dispositifs portables à usage unique, bien que représentant une base plus modeste, se développent à un TCAC de 6,14 %. Ils répondent aux besoins ambulatoires et à domicile, où la légèreté et le caractère jetable priment sur la programmabilité avancée. Les pompes élastomériques mécaniques restent des incontournables dans les environnements sensibles aux coûts, tandis que les modèles implantables servent les douleurs chroniques réfractaires. Les accessoires et consommables fournissent des revenus récurrents qui compensent la cyclicité des équipements d'investissement, améliorant la résilience des fournisseurs au sein du marché des pompes d'analgésie contrôlée par le patient.
Les stratégies concurrentielles reposent désormais sur de larges familles de produits permettant aux établissements de standardiser sur un seul fournisseur. La pompe à seringue PCA Perfusor de B. Braun associe la sécurité narcotique KeyGuard au dosage pondéral, illustrant une innovation incrémentale. Pendant ce temps, les start-ups mettent l'accent sur la commodité portable, amplifiant la diversification des segments. Collectivement, ces dynamiques font de l'étendue des produits et des services associés des facteurs décisifs pour la capture de parts sur le marché des pompes d'analgésie contrôlée par le patient.


Par technologie :
la suprématie de la voie intraveineuse face à la montée en puissance de la voie sous-cutanéeLes systèmes intraveineux ont généré 54,78 % de la part du marché des pompes d'analgésie contrôlée par le patient en 2025, portés par leur large utilisation en chirurgie et en soins intensifs. Les cliniciens apprécient la rapidité d'action et la titration des doses, des attributs bien documentés dans la littérature sur la douleur postopératoire. Pourtant, les dispositifs sous-cutanés progressent le plus rapidement à un TCAC de 6,65 %, aidés par un risque d'infection plus faible et leur adéquation à un usage à domicile. La titration réussie de l'hydromorphone en 5,5 heures souligne l'attrait clinique. Les approches péridurale et transdermique occupent des niches spécialisées, soutenues par des avancées en micro-aiguilles prometteuses d'une administration non invasive. Les fournisseurs qui s'imposent dans cet espace se concentrent sur la science des formulations et le confort du patient, faisant évoluer progressivement la composition technologique au sein du marché des pompes d'analgésie contrôlée par le patient.
Par application :
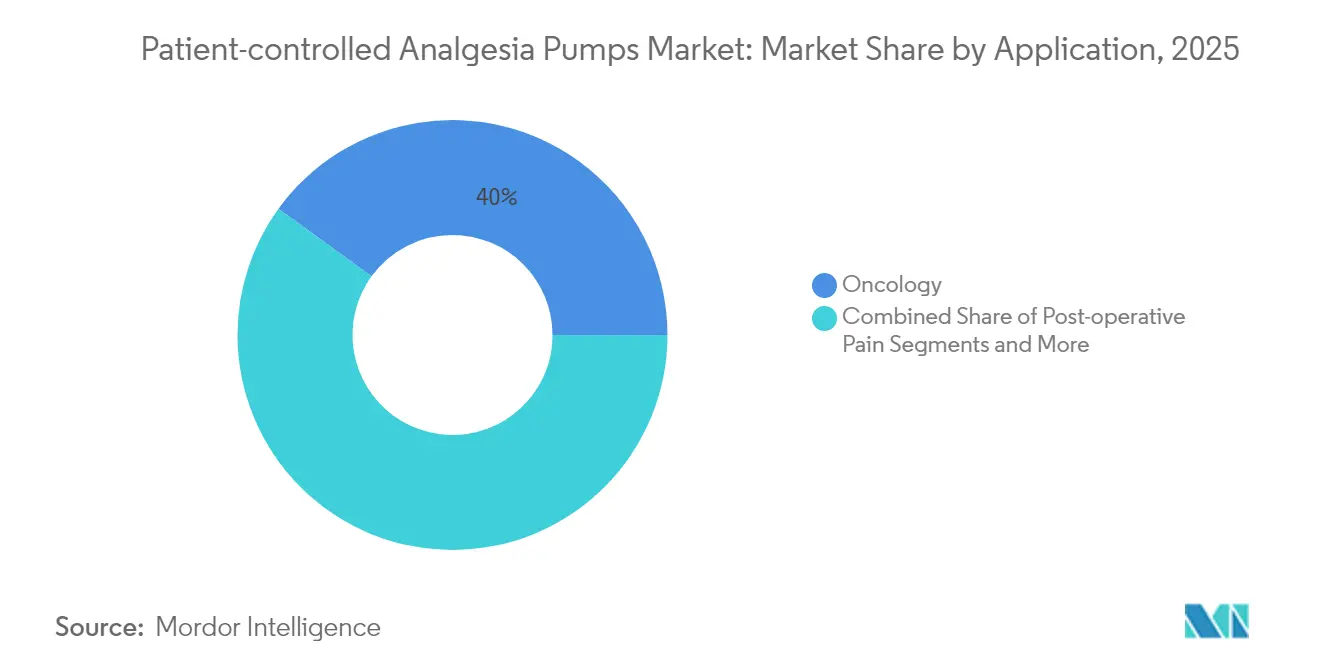
l'oncologie maintient sa position de tête tandis que le diabète progresse rapidementL'oncologie représente 40,02 % du marché des pompes d'analgésie contrôlée par le patient en 2025, reflétant la forte demande analgésique dans la prise en charge du cancer. L'administration intrathécale de médicaments offre un soulagement là où les schémas systémiques échouent, renforçant la pertinence des dispositifs. La douleur liée au diabète progresse à un TCAC de 6,86 % en raison de la prévalence croissante de la neuropathie. Les cliniciens adoptent de plus en plus la PCA pour un dosage flexible, augmentant le débit global des dispositifs sur le marché des pompes d'analgésie contrôlée par le patient. Les besoins post-opératoires restent fondamentaux, tandis que les applications pédiatriques et les douleurs chroniques non cancéreuses apportent un volume supplémentaire. Les fabricants proposant des protocoles spécifiques à la pathologie et des données cliniques renforcent leur positionnement concurrentiel.
Par utilisateur final :
le contrôle hospitalier se déplace vers les soins à domicileLes hôpitaux ont contribué à hauteur de 31,96 % de la taille du marché des pompes d'analgésie contrôlée par le patient en 2025, soutenus par des cas complexes, des pharmacies centrales et une infrastructure informatique. Le segment des soins à domicile, cependant, se développe le plus rapidement à un TCAC de 7,02 %, porté par le remboursement du NOPAIN Act et la préférence des patients pour l'auto-prise en charge. Les centres de chirurgie ambulatoire et les cliniques de la douleur voient également leur demande augmenter à mesure que les procédures ambulatoires et les programmes de douleur chronique se développent. Les fournisseurs intégrant la surveillance à distance, les tableaux de bord en nuage et le support 24h/24 et 7j/7 gagnent du terrain auprès des acheteurs non hospitaliers sur le marché des pompes d'analgésie contrôlée par le patient.
Analyse géographique
Marché des pompes d'analgésie contrôlée par le patient en Amérique du Nord
L'Amérique du Nord a dominé le marché des pompes d'analgésie contrôlée par le patient avec une part de revenus de 42,08 % en 2025, portée par des systèmes de santé avancés, un remboursement clair et une adoption précoce des pompes intelligentes. La loi NOPAIN encourage le passage vers des dispositifs non opioïdes et les environnements à domicile, alimentant l'adoption nationale au moins jusqu'en 2027. Le Canada reflète les tendances américaines à plus petite échelle, tandis que les modernisations hospitalières en cours au Mexique génèrent des gains à un chiffre moyen. Ces dynamiques maintiennent l'Amérique du Nord à la frontière technologique du marché des pompes d'analgésie contrôlée par le patient.
Marché des pompes d'analgésie contrôlée par le patient en Asie-Pacifique
L'Asie-Pacifique représente l'expansion la plus rapide avec un CAGR de 7,29 % jusqu'en 2031. La hausse des volumes chirurgicaux, l'élargissement du dépistage du cancer et l'augmentation des taux de maladies chroniques soutiennent la demande en dispositifs. La plateforme Rika de Terumo, avec 98 installations aux États-Unis en août 2024, illustre l'ingénierie japonaise qui vise désormais une part de 20 à 25 % grâce à un déploiement en plusieurs phases. La modernisation des hôpitaux publics en Chine et la croissance du secteur privé en Inde ancrent ensemble la dynamique régionale. Toutefois, la diversité des régimes réglementaires exige des stratégies localisées, rendant des réseaux de distributeurs solides indispensables pour capter la croissance sur le marché des pompes d'analgésie contrôlée par le patient.
Marché des pompes d'analgésie contrôlée par le patient en EMEA et en Amérique du Sud
L'Europe maintient une présence significative grâce à des normes de qualité robustes et à la couverture des assurances sociales. L'Allemagne, la France et le Royaume-Uni font office de pôles d'innovation, tandis que l'Europe du Sud et de l'Est accuse un retard dans le rythme d'adoption. Les systèmes de santé nationaux accordent une grande importance à la rentabilité, fixant un niveau d'exigence élevé pour la démonstration de la valeur. L'Amérique du Sud et le Moyen-Orient & l'Afrique contribuent à des volumes limités mais présentent un potentiel à long terme à mesure que les infrastructures se développent, créant une carte à plusieurs vitesses pour le marché des pompes d'analgésie contrôlée par le patient.


Paysage réglementaire
Aux États-Unis, les pompes d'analgésie contrôlée par le patient (PCA) sont réglementées par la FDA en tant que dispositifs de Classe II en vertu de 21 CFR 880.5725 (code produit MEA). Les pompes à perfusion à contrôleur externe activable (ACE) relèvent de 21 CFR 880.5730, avec des exigences supplémentaires en matière de performance et de documentation des alarmes de danger pour les systèmes conçus pour interopérer avec des contrôleurs externes. Ces classifications déterminent les exigences de soumission préalable à la mise sur le marché et accentuent le contrôle exercé sur les logiciels, les alarmes et la maîtrise des erreurs d'utilisation, à mesure que les plateformes PCA intègrent des fonctionnalités de connectivité et de réduction des erreurs de dosage.
En Europe, les pompes PCA commercialisées comme dispositifs actifs pour l'administration de produits médicinaux doivent se conformer au Règlement (UE) 2017/745 (MDR). Pour certains dispositifs d'administration de Classe IIb, l'évaluation de la conformité suit des parcours plus rigoureux dans le cadre de la procédure de consultation d'évaluation clinique de l'article 54. La conception et la vérification des dispositifs s'appuient également sur des normes de sécurité largement adoptées telles que la norme IEC 60601-2-24 relative aux performances essentielles des pompes à perfusion. Les pratiques de documentation et d'étiquetage évoluent également, notamment avec le Règlement d'exécution (UE) 2025/1234 de la Commission (entrant en vigueur en juin 2025), qui autorise les notices d'utilisation électroniques pour les dispositifs médicaux à usage professionnel. Cela influence la manière dont les fabricants gèrent les mises à jour, les traductions et les communications sur le terrain.
Analyse de la chaîne de valeur
La chaîne de valeur débute avec les fournisseurs en amont de composants électroniques (microcontrôleurs, capteurs, mémoire), de composants d'alimentation (batteries/chargeurs), de plastiques et d'élastomères, de tubulures et de connecteurs, ainsi que les fabricants sous contrat qui assemblent les sous-systèmes électromécaniques et les boîtiers. Les fabricants d'équipement d'origine (OEM) intègrent ensuite le matériel de la pompe avec des logiciels embarqués, des bibliothèques de médicaments, des alarmes et, de plus en plus, des couches de connectivité prenant en charge l'interopérabilité et le renforcement de la cybersécurité, suivis d'une vérification et d'une validation pour répondre aux attentes des régulateurs. Les systèmes de qualité, la surveillance post-commercialisation et les actions sur le terrain, y compris les rappels, font partie des opérations quotidiennes, les contraintes de conformité s'intensifiant à mesure que les pompes évoluent vers des déploiements en réseau.
En aval, la distribution s'effectue via des groupements d'achats, les achats hospitaliers et des réseaux de soins intégrés (IDN), ainsi que des canaux spécialisés desservant les centres de chirurgie ambulatoire, les cliniques de la douleur et les prestataires de soins à domicile. Dans ces contextes, la formation et la logistique de service occupent une place prépondérante. Les réseaux de service, les mises à jour logicielles, les accessoires et les consommables génèrent des revenus récurrents et renforcent la fidélisation client, tandis que les risques d'approvisionnement persistent pour les semi-conducteurs, les batteries et des composants de niche tels que les écrans. L'attention de la FDA aux vulnérabilités plus larges de la chaîne d'approvisionnement des dispositifs médicaux, y compris les appels lancés début 2025 pour renforcer les mécanismes de signalement des pénuries en vertu de la Section 506J du CARES Act, renforce également la nécessité d'une planification de la résilience dans les catégories critiques de dispositifs de perfusion.
Paysage concurrentiel
Le marché des pompes d'analgésie contrôlée par le patient est modérément fragmenté. Baxter International, ICU Medical et BD ancrent le premier rang, s'appuyant sur leur échelle, leur service et leur poids réglementaire. Des spécialistes de taille intermédiaire tels que Micrel Medical et Epic Medical rivalisent grâce à des innovations de niche, tandis que les entrants technologiques poussent la connectivité et l'analyse des données. Les rappels de la FDA en 2024 ont provoqué un choc de conformité qui a élevé la gestion de la qualité au rang de différenciateur décisif. Les plateformes de pompes intelligentes démontrant jusqu'à 90,5 % de réduction des erreurs et une interopérabilité avec les dossiers médicaux électroniques (DME) génèrent une évitement des coûts mesurable pour les prestataires, déplaçant la concurrence vers les résultats plutôt que vers le prix.
Les mouvements stratégiques illustrent des approches différentes. Baxter a obtenu l'autorisation de la FDA pour les pompes à seringue Novum IQ avec des liens bidirectionnels avec le DME en 2024. Terumo étend son empreinte mondiale en exportant son système à seringue Rika sur la base de relations établies en cardiologie. B. Braun actualise sa gamme Perfusor avec des contrôles d'accès KeyGuard pour répondre aux préoccupations de détournement d'opioïdes. Les partenariats avec les fournisseurs de DSE, la certification en cybersécurité et les plateformes de support à distance figurent désormais en tête des priorités d'investissement, alors que les fournisseurs se battent pour des contrats durables à long terme sur le marché des pompes d'analgésie contrôlée par le patient.
Une consolidation modérée est probable, la pression réglementaire faisant grimper les coûts de conformité et les acteurs plus petits peinant à suivre le rythme. Pourtant, les interfaces ouvertes et l'analyse en nuage réduisent les barrières à l'entrée pour les innovateurs centrés sur le logiciel, maintenant un renouvellement concurrentiel et une différenciation continue sur le marché des pompes d'analgésie contrôlée par le patient.
Leaders de l'industrie des pompes d'analgésie contrôlée par le patient
B. Braun SE
BD (Becton Dickinson, and Company)
Baxter
Fresenius SE & Co. KGaA
ICU Medical, Inc (Smiths Medical)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pompes d'analgésie contrôlée par le patient
- Baxter
- Beckton Dickinson
- ICU Medical
- Fresenius
- B. Braun
- Terumo
- Abbott Laboratories
- Micrel Medical Devices
- Medtronic
- Mindray
- Ace Medical Co., Ltd.
- JMS Co., Ltd.
- Nipro
- Avante Health Solutions
- Flextronics Medical (Viant)
- Epic Medical
- TandemLife (LivaNova)
- Insightra Medical
- Promedica Bioelectronics
- Woo Young Medical
Lire l’analyse des entreprises de pompes d'analgésie contrôlée par le patient

Opportunités de marché et perspectives d'avenir
Le remboursement porté par les politiques publiques crée un espace plus clair pour les plateformes PCA et de perfusion contre la douleur associées répondant aux critères d'admissibilité pour les parcours de gestion de la douleur sans opioïdes en contexte ambulatoire. Le CMS a mis en œuvre les dispositions de la loi NOPAIN dans la règle finale 2026 sur le système de paiement OPPS et ASC, incluant un paiement Medicare distinct pour les dispositifs de gestion de la douleur sans opioïdes admissibles jusqu'au 31 décembre 2027, et confirmant que certaines plateformes de pompes spécifiques, dont ICU Medical CADD-Solis et Eitan Medical Sapphire, sont des produits admissibles. Avanos a également rapporté que le CMS a confirmé que les pompes à perfusion élastomériques ON-Q et électroniques ambit restent éligibles à un paiement Medicare distinct en 2026, renforçant les incitations pour les fournisseurs à aligner les configurations de produits, l'étiquetage et les parcours cliniques sur l'éligibilité au remboursement.
La différenciation technologique continue d'évoluer vers des systèmes connectés et intégrés aux flux de travail qui réduisent les frictions documentaires et renforcent les contrôles de sécurité. L'activité récente en matière de produits et de programmes soutient cette orientation, notamment le lancement aux États-Unis en avril 2026 par Eitan Medical du système de gestion de la douleur Avoset pour les flux de travail d'anesthésie régionale. La plateforme combine bolus intermittent programmable, PCA et débit basal continu au sein d'un seul dispositif. Du côté des prestataires, la validation clinique de la gestion sans fil de l'analgésie se développe, notamment avec l'essai randomisé prospectif lancé à l'Hôpital du Peuple n°2 de Shenzhen. L'étude évalue un modèle de gestion intégrée médecin-infirmier-patient de la PCA fondé sur un système de gestion sans fil de l'analgésie, mettant l'accent sur la surveillance à distance, les protocoles standardisés et l'évaluation de la douleur basée sur les données à travers les soins hospitaliers et de suite.
Recent Industry Developments in Marché des pompes d'analgésie contrôlée par le patient
- Mai 2026 : BD s'est associé à Wellstar Health System pour intégrer les technologies de distribution de médicaments Pyxis Pro aux systèmes de perfusion Alaris, qui incluent des modules de thérapie PCA. Cette intégration renforce la connectivité de bout en bout de la gestion des médicaments à travers les flux de travail de distribution, de perfusion et de documentation. Elle favorise également une normalisation à l'échelle des IDN des pratiques de perfusion plus sûres.
- Avril 2026 : Eitan Medical a introduit le système de gestion de la douleur Avoset sur le marché américain de l'anesthésie régionale, combinant bolus intermittent programmable, analgésie contrôlée par le patient et débit basal continu au sein d'un seul dispositif. Cela élargit les options concurrentielles pour les programmes de gestion de la douleur post-chirurgicale recherchant des plateformes portables et programmables adaptées aux parcours de soins ambulatoires et de suite.
- Février 2026 : La FDA a publié un rappel de Classe 2 pour le module de pompe BD Alaris modèle 8100 en raison d'un problème logiciel lié aux ajustements de l'heure d'été. Cette action renforce le contrôle réglementaire continu sur la fiabilité des logiciels des pompes à perfusion. Elle peut également accélérer les évaluations de remplacement et les exigences de mise à jour logicielle dans les parcs installés de dispositifs compatibles PCA.


Marché des pompes d'analgésie contrôlée par le patient Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les pompes d'analgésie contrôlée par le patient (PCA) et les accessoires associés utilisés pour administrer un médicament contre la douleur prescrit par dosage contrôlé, où le patient peut demander un bolus approuvé dans les limites fixées par le clinicien.
Exclusions du périmètre : Nous excluons les médicaments, les seringues jetables et les tubulures vendues comme consommables de perfusion généraux, ainsi que les services tels que l'installation, la formation et la maintenance.
Aperçu de la segmentation
- Par type de produit
- Pompes PCA électroniques
- Pompes PCA mécaniques
- Pompes PCA portables / à usage unique
- Systèmes PCA implantables / intrathécaux
- Accessoires et consommables pour pompes
- Par technologie
- PCA intraveineuse
- PCA péridurale
- PCA sous-cutanée
- Voies transdermiques / alternatives
- Par application
- Oncologie
- Douleur post-opératoire
- Douleur chronique non cancéreuse
- Douleur liée au diabète
- Pédiatrie et néonatologie
- Soins palliatifs et soins de fin de vie
- Par utilisateur final
- Hôpitaux
- Centres de chirurgie ambulatoire
- Établissements de soins à domicile
- Cliniques de la douleur et centres spécialisés
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a été utilisé pour élaborer la première version de la cartographie du marché et pour ancrer le modèle avec des signaux visibles de l'extérieur. Nous nous sommes appuyés sur des sources publiques telles que les bases de données de dispositifs de la FDA américaine, les mises à jour de couverture et de paiement des Centers for Medicare and Medicaid Services américains, les statistiques du CDC sur les contextes de soins le cas échéant, et les tableaux de dépenses de santé de l'OCDE afin de comprendre les contextes de procédures et d'adoption.
Pour traduire ce contexte en données de dimensionnement, nous avons également utilisé les rapports annuels des entreprises et les présentations aux investisseurs, les avis d'achat hospitaliers et les appels d'offres lorsqu'ils étaient disponibles, ainsi que des revues médicales reconnues traitant du contrôle de la douleur postopératoire et de la sécurité des perfusions (y compris les fonctionnalités de réduction des erreurs de dosage). Pour recouper l'exposition aux importations dans certains pays sélectionnés, une base de données au niveau des expéditions d'import-export a été consultée afin de vérifier la cohérence des flux commerciaux liés aux catégories d'équipements de perfusion. Cette liste documentaire n'est pas exhaustive, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation des modalités d'achat, d'utilisation et de remplacement des pompes PCA dans les hôpitaux, les centres de chirurgie ambulatoire et les parcours de soins à domicile, ainsi que sur la confirmation des facteurs déterminants habituels des évolutions de prix et de mix. Nous avons échangé avec un éventail de profils côté fabricants de dispositifs, d'utilisateurs cliniques et de parties prenantes des achats à travers les principales régions géographiques, afin de combler et de vérifier les lacunes issues des données documentaires, telles que les schémas d'utilisation et les taux d'attachement d'accessoires.
Répartition des répondants aux enquêtes de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 38 % | Dirigeants (CXO) : 12 % | APAC : 38 % |
| Rang intermédiaire : 42 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 35 % |
| Acteurs plus petits : 20 % | Managers : 52 % | Amériques : 27 % |
Dimensionnement et prévision du marché
Le dimensionnement débute par une construction descendante (top-down) où les indicateurs de procédures et de contextes de soins sont traduits en un bassin de demande adressable par la PCA, puis ajustés selon les protocoles d'utilisation habituels et la disponibilité des dispositifs par région. Le modèle est façonné à l'aide d'intrants pratiques tels que les volumes de cas post-chirurgicaux dans les spécialités à forte utilisation, la part des cas gérés par PCA par rapport aux autres méthodes de contrôle de la douleur, les jours moyens d'utilisation de la pompe par unité et par an, les cycles de remplacement liés à l'âge du parc, et le taux d'attachement des accessoires spécifiques à la PCA.
Ces totaux sont ensuite corroborés à l'aide d'approximations ascendantes (bottom-up) sélectives, telles que des agrégations à partir d'un échantillon de revenus de fournisseurs, des échanges avec les canaux de distribution sur les volumes unitaires, et une vérification du PVM par voie d'administration (IV par rapport à la voie épidurale et autres voies) afin de conserver une tarification réaliste. Lorsque les informations divulguées par les entreprises ne sont pas clairement ventilées pour la PCA, les lacunes sont traitées à l'aide d'indices de mix produit provenant de catalogues et d'entretiens, suivis d'une allocation prudente et d'une vérification de sensibilité.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par des points de vue au niveau des variables issus d'experts, car l'adoption est façonnée par les évolutions des politiques, la croissance des soins ambulatoires et les mises à niveau motivées par la sécurité plutôt que par une seule tendance linéaire. La projection prospective teste les évolutions de la part de la chirurgie ambulatoire, la pénétration des fonctionnalités des pompes intelligentes et l'évolution des prix liée à l'inflation et au mix, puis le scénario le plus défendable est retenu après vérifications croisées.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation à travers des signaux indépendants, de sorte que les totaux finaux ne dépendent d'aucun jeu de données unique. Nous effectuons des vérifications de variance par région et par contexte, comparons les volumes unitaires implicites à un taux de renouvellement raisonnable du parc installé, puis examinons toute valeur aberrante en remontant au niveau des hypothèses avant validation finale.
Le processus de révision se déroule par étapes, avec un second analyste vérifiant la logique, les données d'entrée et les calculs, suivi d'une relecture finale axée sur la cohérence entre les sections. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements réglementaires majeurs, des rappels de produits ou des mouvements de prix marqués. Avant la livraison, une nouvelle passe de validation est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché des pompes d'analgésie contrôlée par le patient selon Mordor Intelligence par rapport aux autres estimations publiées
Les chiffres de marché publiés pour les pompes PCA peuvent sembler très éloignés les uns des autres, même lorsque le sujet semble identique, car chaque éditeur trace différemment la frontière de ce qui est comptabilisé et l'année de référence retenue. Les écarts proviennent également de la manière dont les prix sont convertis en USD, de la façon dont les accessoires sont traités, et du fait que la demande hospitalière seule soit ou non mélangée avec les signaux de croissance des soins à domicile.
Les principaux facteurs d'écart ici tendent à être l'inclusion des accessoires de pompe, le choix de l'année de référence (certains utilisent 2025 tandis que d'autres débutent en 2026), et la manière dont l'adoption est reliée aux procédures et aux contextes de soins plutôt qu'à de simples hypothèses fondées sur les expéditions. Lorsque les PVM sont projetés à l'aide d'un TCAC linéaire sans vérifier le mix de voies d'administration (IV par rapport à la voie épidurale et autres voies) ou les mises à niveau des pompes intelligentes, la valeur peut dériver rapidement vers le haut, et l'écart devient plus visible.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 518,66 millions USD (2026) | |
| Éditeur de santé A | 484,40 millions USD (2025) | Utilise une année de référence 2025 et une fenêtre de prévision plus longue, et la description du dimensionnement est moins explicite sur l'inclusion des revenus d'accessoires et les vérifications du mix par voie d'administration, ce qui peut modifier la valeur de départ. |
| Groupe d'analystes du secteur B | 490,91 millions USD (2025) | S'ancre sur 2025 et applique des catégories d'application plus larges, et il n'est pas toujours clair si les taux d'attachement d'accessoires sont modélisés de manière cohérente par utilisateur final, ce qui peut comprimer la valeur du marché des premières années. |
Le tableau montre que le choix de l'année de référence et ce qui est comptabilisé autour des accessoires expliquent la majeure partie de l'écart, plutôt qu'un désaccord sur l'existence de la demande. En reliant la demande aux volumes de procédures par contexte de soins, puis en appliquant des vérifications du taux d'attachement des accessoires et du mix de voies d'administration, la valeur aboutit à un point de départ différent en 2026, un choix de modélisation appliqué par Mordor Intelligence vers la fin de la construction.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des pompes d'analgésie contrôlée par le patient ?
Le marché des pompes d'analgésie contrôlée par le patient s'élève à 518,66 millions USD en 2026 et est en bonne voie pour atteindre 678,19 millions USD d'ici 2031.
Quels sont les acteurs clés du marché des pompes d'analgésie contrôlée par le patient ?
B. Braun SE, BD (Becton Dickinson, and Company), Baxter, Fresenius SE & Co. KGaA et ICU Medical, Inc (Smiths Medical) sont les principales entreprises opérant sur le marché des pompes d'analgésie contrôlée par le patient.
Quelle est la région à la croissance la plus rapide sur le marché des pompes d'analgésie contrôlée par le patient ?
L'Asie-Pacifique devrait afficher le TCAC le plus élevé à 7,29 % grâce à la croissance rapide des volumes chirurgicaux et à l'expansion des infrastructures de santé.
Comment les rappels réglementaires influencent-ils le marché ?
Les rappels fréquents de la FDA augmentent les coûts de conformité, raccourcissent les cycles de remplacement et favorisent les fournisseurs dotés de solides systèmes qualité.
Dernière mise à jour de la page le:



