
Marktgröße und Marktanteil für patientenkontrollierte Analgesie Pumpen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 518.66 Millionen US-Dollar |
| Marktgröße (2031) | 678.19 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.51 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
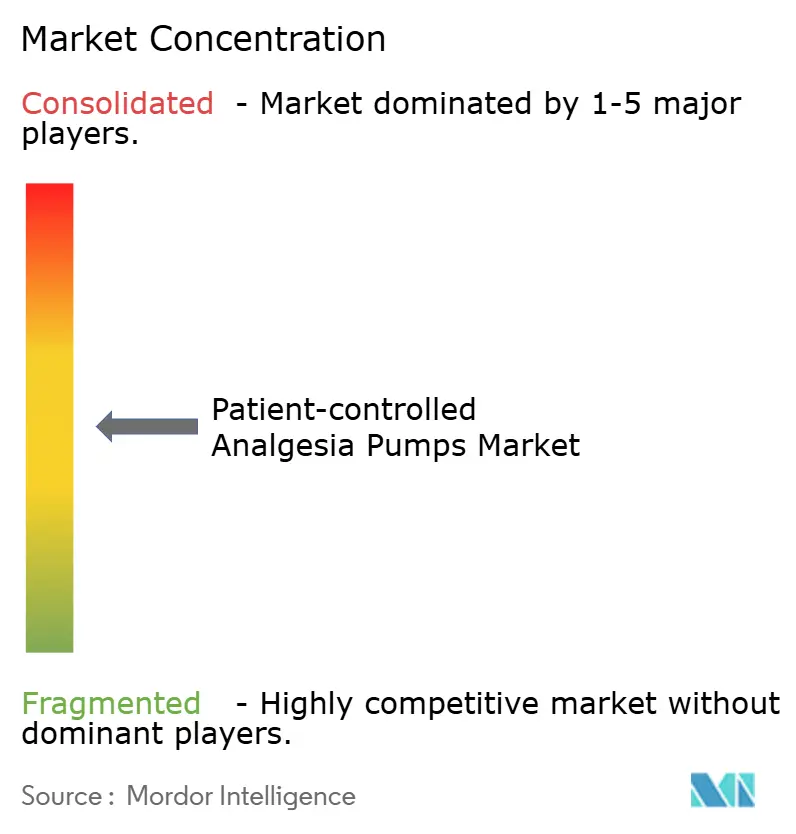
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für patientenkontrollierte Analgesie Pumpen von Mordor Intelligence
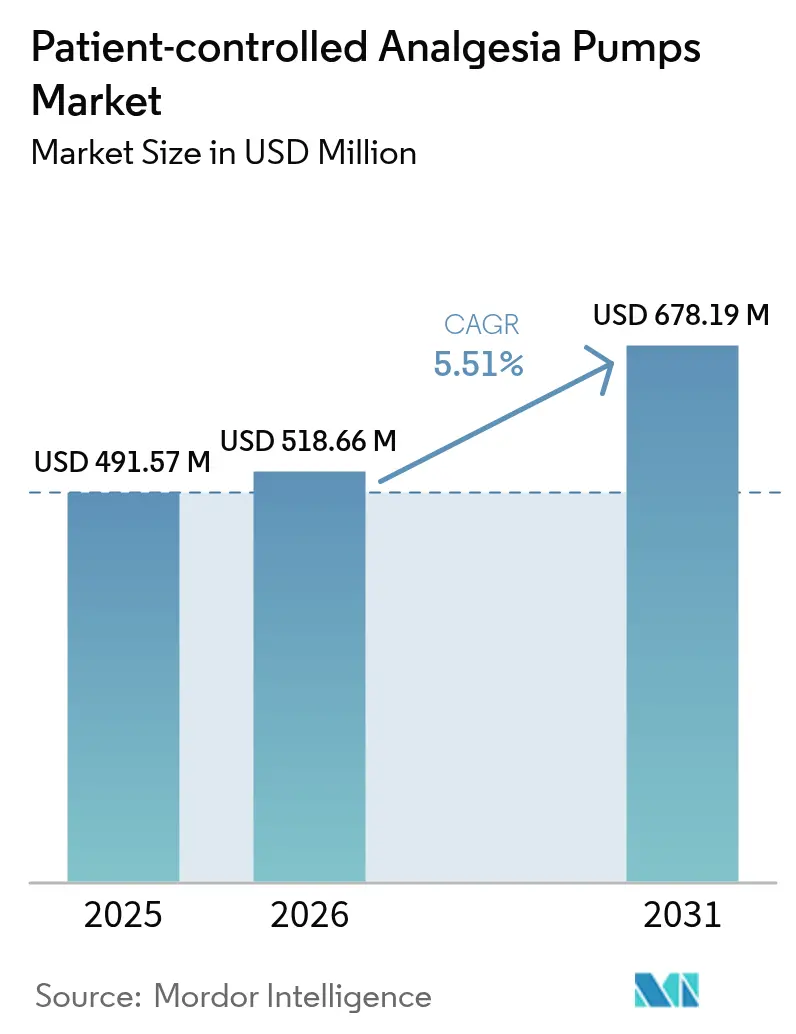
Die Marktgröße für patientenkontrollierte Analgesie Pumpen wird voraussichtlich von 491,57 Millionen USD im Jahr 2025 auf 518,66 Millionen USD im Jahr 2026 wachsen und bis 2031 678,19 Millionen USD erreichen, bei einer CAGR von 5,51 % im Zeitraum 2026–2031. Die aufwärts gerichtete Entwicklung spiegelt den Übergang von der stationären zur ambulanten und häuslichen Versorgung, den wachsenden Bedarf an präziser Schmerzkontrolle sowie einen Technologiewandel hin zu Smart-Pumpen wider, die infusionsbedingte Medikamentenfehler um bis zu 80 % reduzieren. Krankenhäuser bleiben weiterhin der Haupttreiber der frühen Adoption, doch Erstattungsreformen im Rahmen des NOPAIN Act verlagern die Nachfrage zunehmend in den Bereich der häuslichen Versorgung. Regulatorische Rückrufe haben gleichzeitig die Ersatzzyklen beschleunigt und die Nachfrage nach Pumpen der nächsten Generation mit Vernetzung, Dosierfehlervermeidungssoftware und Cybersicherheits-Upgrades angekurbelt. Die Produktinnovation bleibt intensiv, da Hersteller auf Interoperabilität, erweiterte Analytik und tragbare Formfaktoren setzen, um sich in einem mäßig fragmentierten Markt zu differenzieren. Infolgedessen nimmt der Markt für patientenkontrollierte Analgesie Pumpen zunehmend eine zentrale Stellung im breiteren Infusionsgeräte-Ökosystem ein und ist gut positioniert, um von der weltweit wachsenden Last chronischer Schmerzen zu profitieren.
Wesentliche Erkenntnisse des Berichts
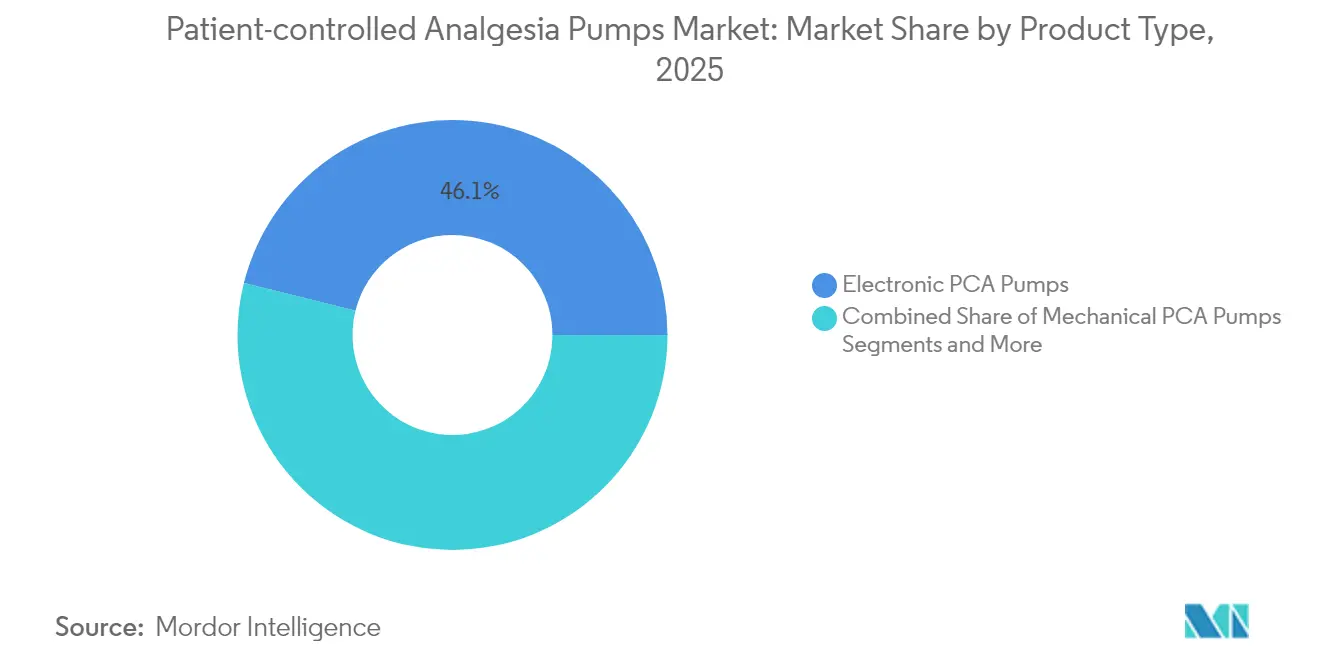
- Nach Produkttyp führten elektronische PCA-Pumpen mit einem Marktanteil von 46,12 % am Markt für patientenkontrollierte Analgesie Pumpen im Jahr 2025; tragbare und Einwegpumpen werden bis 2031 voraussichtlich mit einer CAGR von 6,14 % wachsen.
- Nach Technologie hielt die intravenöse Verabreichung im Jahr 2025 einen Anteil von 54,78 % an der Marktgröße für patientenkontrollierte Analgesie Pumpen; subkutane Systeme wachsen am schnellsten mit einer CAGR von 6,65 %.
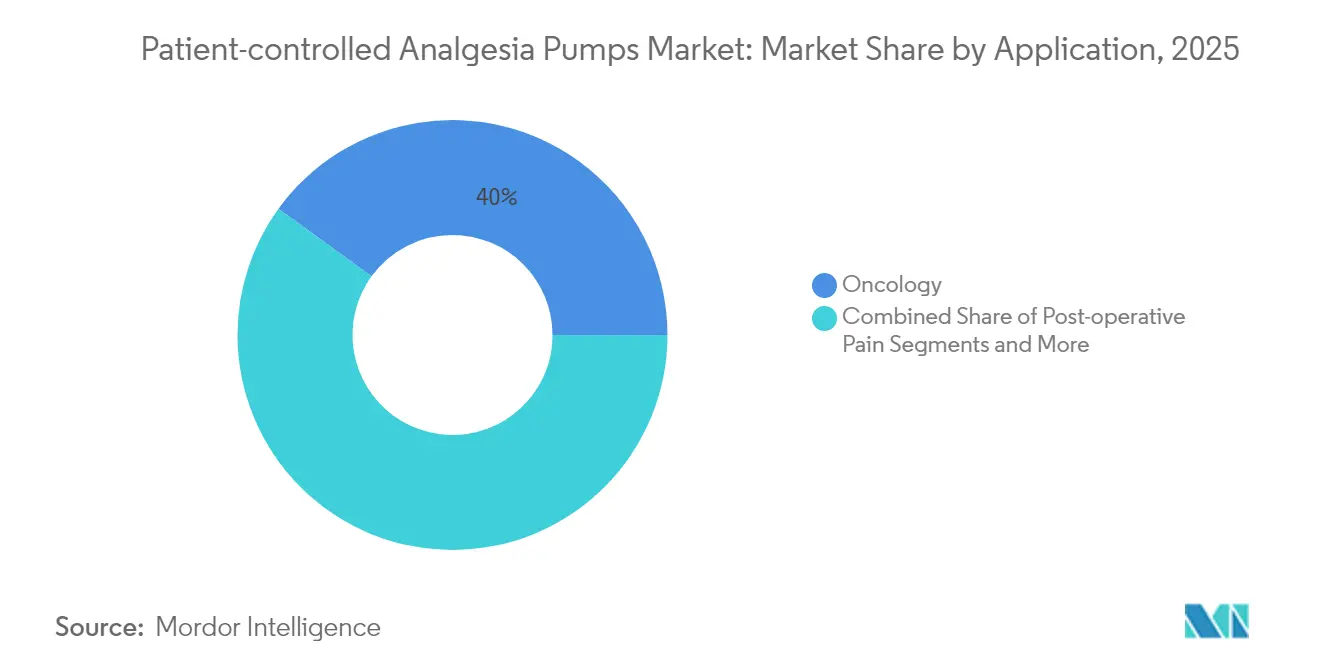
- Nach Anwendung entfielen im Jahr 2025 40,02 % des Umsatzanteils auf die Onkologie; das diabetesbedingte Schmerzmanagement wird bis 2031 voraussichtlich mit einer CAGR von 6,86 % wachsen.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 31,96 %, während häusliche Pflegeeinrichtungen mit einer CAGR von 7,02 % bis 2031 wachsen.
- Nach Geografie entfielen im Jahr 2025 42,08 % des Markts für patientenkontrollierte Analgesie Pumpen auf Nordamerika; Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 7,29 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~)%-Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Smart-PCA-Pumpen mit erweiterten Sicherheitsfunktionen | +1.2% | Nordamerika, EU, globaler Rollout | Mittelfristig (2–4 Jahre) |
| Zunehmende Prävalenz chronischer Schmerzen und Krebs | +1.0% | Global; am höchsten in alternden Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Wachsendes Volumen chirurgischer Eingriffe | +0.8% | Asien-Pazifik, Global | Mittelfristig (2–4 Jahre) |
| Wachstum der häuslichen und ambulanten Schmerzbehandlung | +0.9% | Nordamerika, EU, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| EHR-integrierte Dosierfehlervermeidungssoftware | +0.6% | Nordamerika, EU | Kurzfristig (≤ 2 Jahre) |
| Tragbare Einweg-PCA-Geräte | +0.7% | Entwickelte Märkte zuerst | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Smart-PCA-Pumpen mit erweiterten Sicherheitsfunktionen
Smart-Pumpen integrieren Arzneimittelbibliotheken und Dosierfehlervermeidungssysteme, die in einer einzigen Intensivstationsstudie fast 37.000 Abweichungen abfingen, was ihren präventiven Wert unterstreicht [1]Peter H. S. Pelzman, "Auswirkungen der Interoperabilität von Smart-Pumpen auf Medikamentenfehler," Journal of Patient Safety, journals.lww.com. Die Novum IQ-Plattform von Baxter, die 2024 von der FDA zugelassen wurde, veranschaulicht den Marktwandel hin zu bidirektionaler EHR-Interoperabilität, die Pumpeneinstellungen vorab befüllt und tatsächliche Verabreichungsdaten in klinische Aufzeichnungen zurückführt [2]Baxter International Inc., "FDA lässt Novum IQ Spritzen-Infusionspumpe zu," Baxter International, baxter.com. Belege zeigen, dass Smart-Interoperabilität Medikamentenverabreichungsfehler um 15,4 %–90,5 % reduzieren kann. Infolgedessen wägen Gesundheitssysteme bei der Auswahl von Anbietern messbare Sicherheitsergebnisse gegenüber Schnittstellenfunktionen ab, was die Nachfrage im Markt für patientenkontrollierte Analgesie Pumpen stärkt.
Zunehmende Prävalenz chronischer Schmerzen und Krebs
Die Krebsinzidenz steigt in einer alternden Welt, was die langfristige Abhängigkeit von PCA-Modalitäten antreibt, die die Lebensqualität erhalten. Intrathekale Pumpen zeigen hohe Wirksamkeit bei refraktären onkologischen Schmerzen. Die diabetische periphere Neuropathie betrifft bis zu 40 % der Diabetiker, wobei subkutanes Hydromorphon-PCA Schmerzen viermal schneller titriert als orale Opioide. Diese epidemiologischen Kräfte schaffen ein dauerhaftes Volumenwachstum für den Markt für patientenkontrollierte Analgesie Pumpen.
Wachsendes Volumen chirurgischer Eingriffe
Protokolle zur verbesserten Erholung betten PCA nun als Standard ein, wodurch die Arbeitsbelastung des Pflegepersonals sinkt und postoperative Aufenthalte verkürzt werden. Elektronische Pumpen übertreffen elastomere Geräte bei Temperaturschwankungen, was Krankenhäuser dazu veranlasst, ihre Bestände aufzurüsten. Das steigende Operationsvolumen in Asien-Pazifik erhöht den inkrementellen Stückbedarf und unterstützt die Expansion des Markts für patientenkontrollierte Analgesie Pumpen.
Wachstum der häuslichen und ambulanten Schmerzbehandlung
Eine separate Medicare-Erstattung von bis zu 2.284,98 USD pro nicht-opioidbasierter Pumpe im Rahmen des NOPAIN Act beseitigt eine wesentliche wirtschaftliche Hürde für die häusliche Infusion. Tragbare Pumpen wie ON-Q und ambIT ermöglichen eine frühere Entlassung ohne Einbußen bei der Analgesie. Die Einführung erfordert eine solide Patientenschulung und vernetzte Überwachung, was Anbietern, die vollständige häusliche Pflege-Ökosysteme anbieten, einen Wettbewerbsvorteil im Markt für patientenkontrollierte Analgesie Pumpen verschafft.
EHR-integrierte Dosierfehlervermeidungssoftware
Geschlossenes Medikamentenmanagement reduziert Transkriptionsfehler, wobei eine Multizentrumsstudie eine 16-prozentige Fehlerreduzierung nach der EHR-Pumpenintegration verzeichnete. Die Barcode-Medikamentenverabreichung steigerte die Pumpen-Startzeitkompliance von 15,3 % auf 45,8 %. Einrichtungen setzen nun eine nahtlose Integration unter die wichtigsten Beschaffungskriterien, was die Nachfrage nach fortschrittlichen Systemen im Markt für patientenkontrollierte Analgesie Pumpen stärkt.
Analyse der Hemmnisse*
| Hemmnis | (~)%-Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Regulierung und häufige Rückrufe | -0.8% | FDA, EU-MDR-Regionen | Kurzfristig (≤ 2 Jahre) |
| Medikamentenfehler aufgrund mangelhafter Patientenschulung | -0.5% | Global; höher in der häuslichen Pflege | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken bei vernetzten Pumpen | -0.4% | Entwickelte Märkte | Kurzfristig (≤ 2 Jahre) |
| Halbleiter- und Batterieversorgungsengpässe | -0.6% | Globale Lieferketten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Regulierung und häufige Rückrufe
Klasse-I-Rückrufe, die 2024 52.328 Nimbus-Pumpen betrafen, veranschaulichen die Kosten der Nichteinhaltung, wobei sechs Verletzungen und ein Todesfall gemeldet wurden [3]US-amerikanische Behörde für Lebensmittel- und Arzneimittelsicherheit (Food & Drug Administration), "Klasse-I-Rückruf von Nimbus-Infusionspumpen," fda.gov. Warnbriefe an ICU Medical und Fresenius Kabi unterstreichen die rigorose Aufsicht über Design, Fertigung und Marktüberwachung nach der Zulassung. Diese Ereignisse erhöhen die Compliance-Ausgaben und verlängern die Entwicklungszyklen, was das kurzfristige Wachstum im Markt für patientenkontrollierte Analgesie Pumpen dämpft.
Medikamentenfehler aufgrund mangelhafter Patientenschulung
Unter 82.698 chirurgischen Patienten traten PCA-Gerätefehler bei 0,19 % auf, wobei 63 % negative Ergebnisse verursachten. Die häusliche Infusion verstärkt das Risiko von Anwenderfehlern und verpflichtet Anbieter, in intuitive Benutzeroberflächen und robuste Schulungsunterstützung zu investieren. Anhaltende Schulungslücken können die Durchdringung der häuslichen Pflege in Segmenten des Markts für patientenkontrollierte Analgesie Pumpen verlangsamen.
Cybersicherheitsrisiken bei vernetzten Pumpen
Die US-amerikanische Behörde für Cybersicherheit und Infrastruktursicherheit (Cybersecurity and Infrastructure Security Agency) machte auf Schwachstellen in der BD Alaris-Software aufmerksam, die einen unbefugten Zugriff auf Dosierungseinstellungen ermöglichen könnten. Krankenhäuser fordern nun validierte Cybersicherheitsarchitekturen, was Druck auf ältere Plattformen ausübt und dem Markt für patientenkontrollierte Analgesie Pumpen unvorhergesehene Kostenschichten hinzufügt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Elektronische Präzision behauptet die Führung, während tragbare Geräte das Wachstum vorantreibenDie Marktgröße für patientenkontrollierte Analgesie Pumpen für elektronische Pumpen betrug im Jahr 2025 226,67 Millionen USD, was einem Anteil von 46,12 % entspricht, und bestätigt die Präferenz der Anbieter für programmierbare Genauigkeit. Smart-Logik sorgt trotz Umgebungsänderungen für eine konsistente Durchflussrate – ein Vorteil, der elastomeren Systemen fehlt. Verbesserte Akkulaufzeiten, Farbtouchscreens und Netzwerkkonnektivität stärken die etablierte Stellung elektronischer Geräte. Gleichzeitig expandieren tragbare Einweggeräte, obwohl sie von einer kleineren Basis ausgehen, mit einer CAGR von 6,14 %. Sie bedienen ambulante und häusliche Szenarien, in denen geringes Gewicht und Einwegfähigkeit die erweiterte Programmierbarkeit übertrumpfen. Mechanisch-elastomere Pumpen bleiben in kostensensitiven Umgebungen eine feste Größe, während implantierbare Modelle refraktären chronischen Schmerzen dienen. Zubehör und Einwegartikel liefern wiederkehrende Umsätze, die die Zyklizität von Kapitalanlagen ausgleichen und die Widerstandsfähigkeit der Anbieter im Markt für patientenkontrollierte Analgesie Pumpen verbessern.
Wettbewerbsstrategien hängen nun von breiten Produktfamilien ab, die es Einrichtungen ermöglichen, auf einen einzigen Anbieter zu standardisieren. Die Perfusor PCA-Spritzenpumpe von B. Braun kombiniert KeyGuard-Narkotikasicherheit mit gewichtsbasierter Dosierung und veranschaulicht inkrementelle Innovation. Unterdessen betonen Start-ups den Komfort tragbarer Geräte, was die Segmentdiversifizierung verstärkt. Insgesamt machen diese Dynamiken Produktbreite und Serviceleistungen zu entscheidenden Faktoren für die Marktanteilsgewinnung im Markt für patientenkontrollierte Analgesie Pumpen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtkauf verfügbar


Nach Technologie:
IV-Dominanz sieht sich subkutanem Momentum gegenüberIntravenöse Systeme generierten im Jahr 2025 einen Marktanteil von 54,78 % am Markt für patientenkontrollierte Analgesie Pumpen, getrieben durch breiten chirurgischen und intensivmedizinischen Einsatz. Kliniker schätzen den schnellen Wirkungseintritt und die Dosistitration, Attribute, die in der postoperativen Schmerzliteratur gut dokumentiert sind. Dennoch skalieren subkutane Geräte am schnellsten mit einer CAGR von 6,65 %, begünstigt durch geringeres Infektionsrisiko und Eignung für die häusliche Anwendung. Die erfolgreiche Hydromorphon-Titration innerhalb von 5,5 Stunden unterstreicht den klinischen Reiz. Epidurale und transdermale Ansätze besetzen spezialisierte Nischen, unterstützt durch Mikronadel-Fortschritte, die eine nicht-invasive Verabreichung versprechen. Anbieter, die in diesem Bereich erfolgreich sind, konzentrieren sich auf Formulierungswissenschaft und Patientenkomfort und verschieben den Technologie-Mix im Markt für patientenkontrollierte Analgesie Pumpen stetig.
Nach Anwendung:
Onkologie behält die Führung, während Diabetes stark wächstDie Onkologie macht im Jahr 2025 40,02 % des Markts für patientenkontrollierte Analgesie Pumpen aus, was den hohen Analgetikabedarf in der Krebsversorgung widerspiegelt. Die intrathekale Arzneimittelabgabe bietet Linderung, wo systemische Therapien versagen, und stärkt die Geräterelevanz. Diabetesbedingte Schmerzen wachsen mit einer CAGR von 6,86 % aufgrund der steigenden Neuropathieprävalenz. Kliniker setzen zunehmend auf PCA für flexible Dosierung, was den Gesamtgerätedurchsatz im Markt für patientenkontrollierte Analgesie Pumpen steigert. Postoperative Bedürfnisse bleiben grundlegend, während pädiatrische Schmerzen und chronische Nicht-Krebs-Anwendungen inkrementelles Volumen hinzufügen. Hersteller, die pathologiespezifische Protokolle und klinische Evidenz liefern, stärken ihre Wettbewerbsposition.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtkauf verfügbar
Nach Endnutzer:
Krankenhausdominanz verschiebt sich in Richtung häusliche PflegeKrankenhäuser trugen im Jahr 2025 mit 31,96 % zur Marktgröße für patientenkontrollierte Analgesie Pumpen bei, gestützt durch komplexe Fälle, zentrale Apotheken und IT-Infrastruktur. Das häusliche Pflegesegment expandiert jedoch am schnellsten mit einer CAGR von 7,02 %, begünstigt durch die Erstattungsregelungen des NOPAIN Act und die Patientenpräferenz für Selbstversorgung. Ambulante Operationszentren und Schmerzkliniken steigern ebenfalls die Nachfrage, da ambulante Eingriffe und chronische Schmerzprogramme wachsen. Anbieter, die Fernüberwachung, Cloud-Dashboards und 24/7-Support integrieren, gewinnen an Bedeutung bei Nicht-Krankenhaus-Käufern im Markt für patientenkontrollierte Analgesie Pumpen.
Geografische Analyse
Nordamerikanischer Markt für patientenkontrollierte Analgesie-Pumpen
Nordamerika führte den Markt für patientenkontrollierte Analgesie-Pumpen im Jahr 2025 mit einem Umsatzanteil von 42,08 %, angetrieben durch fortschrittliche Gesundheitssysteme, klare Erstattungsregelungen und eine frühe Einführung intelligenter Pumpen. Der NOPAIN Act fördert den Wechsel zu nicht-opioidhaltigen Geräten und häuslichen Umgebungen und stärkt die inländische Nachfrage bis mindestens 2027. Kanada spiegelt die US-amerikanischen Trends in kleinerem Maßstab wider, während Mexikos laufende Krankenhausmodernisierungen mittlere einstellige Zuwächse begünstigen. Diese Dynamiken halten Nordamerika an der technologischen Spitze des Marktes für patientenkontrollierte Analgesie-Pumpen.
Asiatisch-pazifischer Markt für patientenkontrollierte Analgesie-Pumpen
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 7,29 % bis 2031 das stärkste Wachstum. Steigende chirurgische Eingriffszahlen, eine breitere Krebsfrüherkennung und zunehmende chronische Erkrankungsraten stützen die Geräteanfrage. Terumos Rika-Plattform, mit 98 US-Installationen bis August 2024, zeigt japanische Ingenieurskunst, die nun durch einen mehrphasigen Rollout einen Marktanteil von 20–25 % anstrebt. Chinas Modernisierung öffentlicher Krankenhäuser und das Wachstum des indischen Privatsektors bilden gemeinsam das regionale Fundament. Dennoch erfordern unterschiedliche regulatorische Rahmenbedingungen lokalisierte Strategien, wodurch starke Händlernetzwerke entscheidend für die Erschließung von Wachstum im Markt für patientenkontrollierte Analgesie-Pumpen sind.
EMEA- und südamerikanischer Markt für patientenkontrollierte Analgesie-Pumpen
Europa behauptet eine bedeutende Marktpräsenz dank robuster Qualitätsstandards und sozialversicherungsbasierter Kostendeckung. Deutschland, Frankreich und das Vereinigte Königreich fungieren als Innovationszentren, während Süd- und Osteuropa beim Adoptionsgrad zurückliegen. Nationale Gesundheitssysteme gewichten Kosteneffizienz stark und setzen damit eine hohe Messlatte für den Nachweis des Nutzens. Südamerika sowie der Nahe Osten und Afrika tragen nur begrenztes Volumen bei, bieten jedoch langfristiges Potenzial, da die Infrastruktur reift – dies schafft eine Karte mit unterschiedlichen Entwicklungsgeschwindigkeiten für den Markt für patientenkontrollierte Analgesie-Pumpen.


Regulatorisches Umfeld
In den Vereinigten Staaten werden patientenkontrollierte Analgesie-Infusionspumpen (PCA) von der FDA als Klasse-II-Geräte gemäß 21 CFR 880.5725 (Produktcode MEA) reguliert. Alternate Controller Enabled (ACE)-Infusionspumpen fallen unter 21 CFR 880.5730, mit zusätzlichen Anforderungen an Leistungs- und Gefahrenalarm-Dokumentation für Systeme, die mit externen Steuerungen zusammenwirken sollen. Diese Klassifizierungen prägen die Anforderungen an die Zulassungseinreichung vor Markteinführung und erhöhen die Kontrolle bei Software, Alarmen und Bedienfehlerkontrollen, da PCA-Plattformen zunehmend Konnektivität und Dosisfehlerreduzierungsfunktionen integrieren.
In Europa müssen PCA-Pumpen, die als aktive Geräte zur Verabreichung von Arzneimitteln vermarktet werden, der Verordnung (EU) 2017/745 (MDR) entsprechen. Für bestimmte Klasse-IIb-Verabreichungsgeräte folgt die Konformitätsbewertung strengeren Verfahren im Rahmen des Konsultationsverfahrens zur klinischen Bewertung nach Artikel 54. Gerätedesign und -verifizierung stützen sich zudem auf weit verbreitete Sicherheitsnormen wie IEC 60601-2-24 für die wesentliche Leistung von Infusionspumpen. Auch die Dokumentations- und Kennzeichnungspraxis entwickelt sich weiter, einschließlich der Durchführungsverordnung (EU) 2025/1234 der Kommission (in Kraft seit Juni 2025), die elektronische Gebrauchsanweisungen für professionell genutzte Medizinprodukte zulässt. Dies beeinflusst, wie Hersteller Aktualisierungen, Übersetzungen und Kommunikation im Feld verwalten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei vorgelagerten Zulieferern von Elektronik (Mikrocontroller, Sensoren, Speicher), Stromkomponenten (Batterien/Ladegeräte), Kunststoffen und Elastomeren, Schlauchsystemen und Verbindungselementen sowie Vertragsherstellern, die elektromechanische Teilsysteme und Gehäuse montieren. OEMs integrieren anschließend die Pumpenhardware mit eingebetteter Software, Medikamentenbibliotheken, Alarmen und zunehmend auch Konnektivitätsebenen, die Interoperabilität und Cybersicherheitshärtung unterstützen, gefolgt von Verifizierung und Validierung, um regulatorische Anforderungen zu erfüllen. Qualitätssysteme, Marktüberwachung nach der Markteinführung und Feldmaßnahmen, einschließlich Rückrufe, gehören zum Tagesgeschäft, wobei die Compliance-Belastung mit der Verlagerung der Pumpen zu vernetzten Einsätzen zunimmt.
Nachgelagert erfolgt der Vertrieb über Einkaufsgemeinschaften (Group Purchasing Organizations), die Beschaffung durch Krankenhäuser und integrierte Versorgungsnetzwerke (IDNs) sowie spezialisierte Kanäle für ambulante Operationszentren, Schmerzkliniken und häusliche Pflegeanbieter. In diesen Umgebungen kommt Schulungen und Servicelogistik überproportionale Bedeutung zu. Servicenetzwerke, Softwareaktualisierungen, Zubehör und Verbrauchsmaterialien sorgen für wiederkehrende Umsätze und verbessern die Kundenbindung, während Versorgungsrisiken bei Halbleitern, Batterien und Nischenkomponenten wie Displays weiterhin bestehen. Die Aufmerksamkeit der FDA für breitere Schwachstellen in der Lieferkette für Medizinprodukte, einschließlich der Forderungen Anfang 2025 zur Stärkung der Meldemechanismen für Engpässe gemäß Abschnitt 506J des CARES Act, unterstreicht ebenfalls die Notwendigkeit einer Resilienzplanung über kritische Infusionsgerätekategorien hinweg.
Wettbewerbslandschaft
Der Markt für patientenkontrollierte Analgesie Pumpen ist mäßig fragmentiert. Baxter International, ICU Medical und BD bilden die Spitzengruppe und nutzen Skalierung, Service und regulatorische Stärke. Mittelgroße Spezialisten wie Micrel Medical und Epic Medical konkurrieren durch Nischeninnovationen, während technologieorientierte Neueinsteiger Konnektivität und Analytik vorantreiben. FDA-Rückrufe im Jahr 2024 lösten einen Compliance-Schock aus, der Qualitätsmanagement als entscheidendes Differenzierungsmerkmal in den Vordergrund rückte. Smart-Pump-Plattformen, die eine Fehlerreduzierung von bis zu 90,5 % und EMR-Interoperabilität demonstrieren, liefern messbaren Kostenvorteil für Anbieter und verlagern den Wettbewerb von Preis auf Ergebnisse.
Strategische Maßnahmen illustrieren unterschiedliche Ansätze. Baxter erhielt 2024 die FDA-Zulassung für Novum IQ-Spritzenpumpen mit bidirektionalen EMR-Verbindungen. Terumo baut seinen globalen Fußabdruck aus, indem das Rika-Spritzensystem auf der Grundlage etablierter Kardiologie-Beziehungen exportiert wird. B. Braun erneuert seine Perfusor-Linie mit KeyGuard-Zugangskontrolle, um Opioid-Ablenkungsbedenken zu begegnen. Partnerschaften mit EHR-Anbietern, Cybersicherheitszertifizierung und Fernunterstützungsplattformen stehen nun an der Spitze der Investitionsprioritäten, da Anbieter um langfristige Verträge im Markt für patientenkontrollierte Analgesie Pumpen kämpfen.
Eine moderate Konsolidierung ist wahrscheinlich, da der regulatorische Druck die Compliance-Kosten erhöht und kleinere Akteure Schwierigkeiten haben, Schritt zu halten. Dennoch senken offene Schnittstellen und cloudbasierte Analytik die Eintrittsbarrieren für softwarezentrierte Innovatoren und sorgen für anhaltenden Wettbewerbsdynamismus und kontinuierliche Differenzierung im Markt für patientenkontrollierte Analgesie Pumpen.
Branchenführer im Markt für patientenkontrollierte Analgesie Pumpen
B. Braun SE
BD (Becton Dickinson, and Company)
Baxter
Fresenius SE & Co. KGaA
ICU Medical, Inc (Smiths Medical)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für patientenkontrollierte Analgesie-Pumpen
- Baxter
- Beckton Dickinson
- ICU Medical
- Fresenius
- B. Braun
- Terumo
- Abbott Laboratories
- Micrel Medical Devices
- Medtronic
- Mindray
- Ace Medical Co., Ltd.
- JMS Co., Ltd.
- Nipro
- Avante Health Solutions
- Flextronics Medical (Viant)
- Epic Medical
- TandemLife (LivaNova)
- Insightra Medical
- Promedica Bioelectronics
- Woo Young Medical
Lesen Sie die Analyse der patientenkontrollierte Analgesie-Pumpen-Unternehmen

Marktchancen und Zukunftsaussichten
Politisch gesteuerte Kostenerstattung schafft klarere Freiräume für PCA- und verwandte Schmerz-Infusionsplattformen, die die Qualifikationskriterien für nicht-opioide Schmerzmanagement-Wege im ambulanten Bereich erfüllen. CMS hat die Bestimmungen des NOPAIN Act in der endgültigen Regelung für OPPS und ASC-Zahlungssystem 2026 umgesetzt, einschließlich einer separaten Medicare-Zahlung für qualifizierende nicht-opioide Schmerzmanagement-Geräte bis zum 31. Dezember 2027, und hat bestimmte Pumpenplattformen, einschließlich ICU Medical CADD-Solis und Eitan Medical Sapphire, als qualifizierende Produkte bestätigt. Avanos berichtete zudem über eine CMS-Bestätigung, dass die elastomeren ON-Q- und elektronischen ambit-Infusionspumpen 2026 weiterhin für separate Medicare-Zahlungen berechtigt bleiben, was die Anreize für Anbieter verstärkt, Produktkonfigurationen, Kennzeichnung und klinische Wege auf die Erstattungsfähigkeit abzustimmen.
Die technologische Differenzierung bewegt sich weiterhin in Richtung vernetzter, workflow-integrierter Systeme, die Dokumentationsreibung reduzieren und Sicherheitskontrollen stärken. Aktuelle Produkt- und Programmaktivitäten unterstützen diese Richtung, darunter die für April 2026 geplante US-Markteinführung des Avoset Pain Management Systems von Eitan Medical für Workflows der regionalen Anästhesie. Die Plattform kombiniert programmierbaren intermittierenden Bolus, PCA und kontinuierliche Basalrate in einem einzigen Gerät. Auf Anbieterseite weitet sich die klinische Validierung für drahtloses Analgesiemanagement aus, einschließlich der prospektiven randomisierten Studie, die am Shenzhen Second People's Hospital initiiert wurde. Die Studie bewertet ein integriertes Arzt-Pflegekraft-Patienten-PCA-Managementmodell, das auf einem drahtlosen Analgesiemanagementsystem aufbaut, mit Schwerpunkt auf Fernüberwachung, standardisierten Protokollen und datengestützter Schmerzbeurteilung in Krankenhaus- und Nachsorgeeinrichtungen.
Recent Industry Developments in Markt für patientenkontrollierte Analgesie-Pumpen
- Mai 2026: BD ging eine Partnerschaft mit Wellstar Health System ein, um Pyxis Pro-Medikamentenausgabetechnologien mit Alaris-Infusionssystemen zu integrieren, die PCA-Therapiemodule umfassen. Die Integration stärkt die durchgängige Konnektivität des Medikamentenmanagements über Ausgabe-, Infusions- und Dokumentationsworkflows hinweg. Sie unterstützt auch die IDN-weite Standardisierung sicherer Infusionspraktiken.
- April 2026: Eitan Medical führte das Avoset Pain Management System auf dem US-Markt für regionale Anästhesie ein, das programmierbaren intermittierenden Bolus, patientenkontrollierte Analgesie und kontinuierliche Basalrate in einem Gerät kombiniert. Dies erweitert die Wettbewerbsoptionen für postoperative Schmerzprogramme, die tragbare, programmierbare Plattformen suchen, die auf ambulante Versorgung und Nachsorgepfade abgestimmt sind.
- Februar 2026: Die FDA veröffentlichte einen Klasse-2-Rückruf für das BD Alaris Pump Module Modell 8100 aufgrund eines Softwareproblems im Zusammenhang mit der Sommerzeitumstellung. Die Maßnahme unterstreicht die anhaltende regulatorische Kontrolle der Softwarezuverlässigkeit von Infusionspumpen. Sie kann außerdem Ersatzbewertungen und Softwareaktualisierungsanforderungen in installierten PCA-fähigen Flotten beschleunigen.


Markt für patientenkontrollierte Analgesie-Pumpen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst patientenkontrollierte Analgesiepumpen (PCA) und zugehöriges Zubehör zur Verabreichung verschriebener Schmerzmedikation durch kontrollierte Dosierung, wobei der Patient einen genehmigten Bolus innerhalb der vom Arzt festgelegten Grenzen anfordern kann.
Ausgeschlossene Bereiche: Wir schließen Medikamente, Einweg-Spritzen und Schläuche, die als allgemeine Infusionsverbrauchsmaterialien verkauft werden, sowie Dienstleistungen wie Installation, Schulung und Wartung aus.
Übersicht der Segmentierung
- Nach Produkttyp
- Elektronische PCA-Pumpen
- Mechanische PCA-Pumpen
- Tragbare / Einweg-PCA-Pumpen
- Implantierbare / intrathekale PCA-Systeme
- Pumpenzubehör und Einwegartikel
- Nach Technologie
- Intravenöse PCA
- Epidurale PCA
- Subkutane PCA
- Transdermale / alternative Verabreichungswege
- Nach Anwendung
- Onkologie
- Postoperative Schmerzen
- Chronische Nicht-Krebs-Schmerzen
- Diabetesbedingte Schmerzen
- Pädiatrie und Neonatologie
- Palliativmedizin und Sterbebegleitung
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Häusliche Pflegeeinrichtungen
- Schmerzkliniken und Spezialzentren
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Rest von Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde genutzt, um die erste Version der Marktkarte zu erstellen und das Modell mit extern sichtbaren Signalen zu verankern. Wir stützten uns auf öffentliche Quellen wie die Gerätedatenbanken der US-FDA, Deckungs- und Zahlungsaktualisierungen der US Centers for Medicare and Medicaid Services, CDC-Statistiken zu Versorgungseinrichtungen, soweit relevant, und OECD-Tabellen zu Gesundheitsausgaben, um Verfahrenseinstellungen und den Adoptionskontext zu verstehen.
Um diesen Kontext in Größenbestimmungsinputs zu übersetzen, nutzten wir auch Geschäftsberichte und Investorenpräsentationen von Unternehmen, Beschaffungsmitteilungen und Ausschreibungen von Krankenhäusern, soweit verfügbar, sowie renommierte medizinische Fachjournale, die postoperative Schmerzkontrolle und Infusionssicherheit (einschließlich Funktionen zur Dosisfehlerreduzierung) behandeln. Zur Überprüfung der Importabhängigkeit in ausgewählten Ländern wurde eine Datenbank auf Sendungsebene für Import und Export herangezogen, um Handelsströme im Zusammenhang mit Infusionsgerätekategorien plausibilitätszuprüfen. Diese Desk-Liste ist nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, wie PCA-Pumpen in Krankenhäusern, ambulanten Operationszentren und häuslichen Versorgungswegen beschafft, genutzt und ersetzt werden, und anschließend zu bestätigen, was typischerweise Preis- und Mixveränderungen antreibt. Wir sprachen mit einer breiten Auswahl von Rollen auf Geräteseite, klinischen Anwendern und Beschaffungsverantwortlichen in wichtigen Regionen, sodass Lücken aus den Desk-Research-Inputs, etwa Nutzungsmuster und Zubehör-Anbindungsraten, gefüllt und überprüft werden konnten.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38% | CXOs: 12% | APAC: 38% |
| Mid-Tier: 42% | Funktions-/Abteilungsleiter: 36% | EMEA: 35% |
| Kleinere Akteure: 20% | Manager: 52% | Amerika: 27% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem Verfahrens- und Versorgungsindikatoren in einen PCA-adressierbaren Nachfragepool übersetzt und dann anhand typischer Nutzungsprotokolle und regionaler Geräteverfügbarkeit angepasst werden. Das Modell wird mithilfe praktischer Inputs gestaltet, wie postoperative Fallzahlen in stark genutzten Fachbereichen, den Anteil der mit PCA statt alternativen Schmerzkontrollmethoden behandelten Fälle, die durchschnittlichen Pumpen-Nutzungstage pro Einheit und Jahr, Ersatzzyklen abhängig vom Alter der Flotte, und die Anbindungsrate von PCA-spezifischem Zubehör.
Diese Gesamtwerte werden dann durch selektive Bottom-Up-Näherungen bestätigt, wie z. B. Aggregationen aus einer Stichprobe von Lieferantenumsätzen, Kanalgesprächen zu Stückvolumina und einer ASP-Überprüfung nach Verabreichungsweg (intravenös versus epidural und andere Wege), um die Preisgestaltung realistisch zu halten. Wenn Unternehmensangaben nicht klar nach PCA aufgeschlüsselt sind, werden Lücken durch Produktmix-Hinweise aus Katalogen und Interviews behandelt, gefolgt von einer konservativen Zuordnung und einer Sensitivitätsprüfung.
Für die Prognose nutzten wir eine Szenarioanalyse, unterstützt durch Expertenmeinungen auf Variablenebene, da die Adoption stärker von politischen Verschiebungen, ambulantem Wachstum und sicherheitsgetriebenen Upgrades geprägt wird als von einem einzigen glatten Trend. Die Zukunftsperspektive testet Veränderungen beim Anteil der ambulanten Chirurgie, der Durchdringung von Smart-Pump-Funktionen und Preisbewegungen durch Inflation und Mix, und anschließend wird nach Gegenprüfungen der am besten begründbare Fall ausgewählt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale validiert, sodass die endgültigen Gesamtwerte nicht von einem einzigen Datensatz abhängen. Wir führen Abweichungsprüfungen nach Region und Umgebung durch, vergleichen implizite Stückvolumina mit einer plausiblen Umschlagsrate der installierten Basis und überprüfen dann etwaige Ausreißer bis auf die Annahmenebene zurück, bevor die Freigabe erfolgt.
Der Überprüfungsprozess erfolgt schrittweise, wobei ein zweiter Analyst die Logik, die Eingaben und die Berechnungen prüft, gefolgt von einer abschließenden Durchsicht mit Fokus auf Konsistenz über die Abschnitte hinweg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere regulatorische Änderungen, Produktrückrufe oder starke Preisbewegungen. Vor der Lieferung wird eine erneute Validierungsrunde durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße für patientenkontrollierte Analgesiepumpen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für PCA-Pumpen können weit voneinander abweichen, selbst wenn das Thema identisch klingt, da jeder Herausgeber unterschiedlich definiert, was gezählt wird und auf welches Jahr er sich stützt. Unterschiede entstehen auch dadurch, wie die Preisgestaltung in USD umgerechnet wird, wie Zubehör behandelt wird und ob nur krankenhausbasierte Nachfrage mit Wachstumssignalen der häuslichen Pflege gemischt wird.
Die größten Ursachen für Abweichungen sind hier in der Regel die Einbeziehung von Pumpenzubehör, die Wahl des Basisjahres (einige verwenden 2025, während andere bei 2026 beginnen) und die Art, wie die Adoption mit Verfahren und Versorgungseinrichtungen verknüpft wird, statt sich nur auf versandbasierte Annahmen zu stützen. Wenn ASPs mittels einer einfachen CAGR ohne Überprüfung des Verabreichungswegmixes (intravenös versus epidural und andere Wege) oder von Smart-Pump-Upgrades prognostiziert werden, kann der Wert schnell nach oben abweichen, und die Streuung wird deutlicher sichtbar.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 518,66 Mio. USD (2026) | |
| Gesundheitswesen-Publisher A | 484,40 Mio. USD (2025) | Verwendet 2025 als Basisjahr und ein längeres Prognosefenster, und die Beschreibung der Größenbestimmung ist bezüglich der Einbeziehung von Zubehörumsätzen und Überprüfungen des Mixes nach Verabreichungsweg weniger explizit, was den Ausgangswert verschieben kann. |
| Branchenanalystengruppe B | 490,91 Mio. USD (2025) | Stützt sich auf 2025 und wendet breitere Anwendungskategorien an, und es ist nicht immer klar, ob Zubehör-Anbindungsraten konsistent nach Endnutzer modelliert werden, was den Marktwert im frühen Jahr verringern kann. |
Die Tabelle zeigt, dass die Wahl des Basisjahres und die Frage, was rund um Zubehör gezählt wird, den größten Teil der Streuung erklären, und nicht eine Uneinigkeit darüber, dass Nachfrage existiert. Indem die Nachfrage an Verfahrensvolumina nach Versorgungseinrichtung gekoppelt und anschließend Überprüfungen von Zubehöranbindung und Verabreichungswegmix angewendet werden, landet der Wert 2026 an einem anderen Ausgangspunkt – eine modellierungstechnische Entscheidung, die von Mordor Intelligence gegen Ende des Aufbaus angewendet wurde.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für patientenkontrollierte Analgesie Pumpen?
Der Markt für patientenkontrollierte Analgesie Pumpen beläuft sich im Jahr 2026 auf 518,66 Millionen USD und ist auf Kurs, bis 2031 678,19 Millionen USD zu erreichen.
Wer sind die wichtigsten Akteure im Markt für patientenkontrollierte Analgesie Pumpen?
B. Braun SE, BD (Becton Dickinson, and Company), Baxter, Fresenius SE & Co. KGaA und ICU Medical, Inc (Smiths Medical) sind die führenden Unternehmen, die auf dem Markt für patientenkontrollierte Analgesie Pumpen tätig sind.
Welche Region wächst am schnellsten im Markt für patientenkontrollierte Analgesie Pumpen?
Asien-Pazifik wird voraussichtlich die höchste CAGR von 7,29 % verzeichnen, dank des rasanten Wachstums des Operationsvolumens und der expandierenden Gesundheitsinfrastruktur.
Wie beeinflussen regulatorische Rückrufe den Markt?
Häufige FDA-Rückrufe erhöhen die Compliance-Kosten, verkürzen die Ersatzzyklen und begünstigen Anbieter mit robusten Qualitätssystemen.
Seite zuletzt aktualisiert am:



