
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
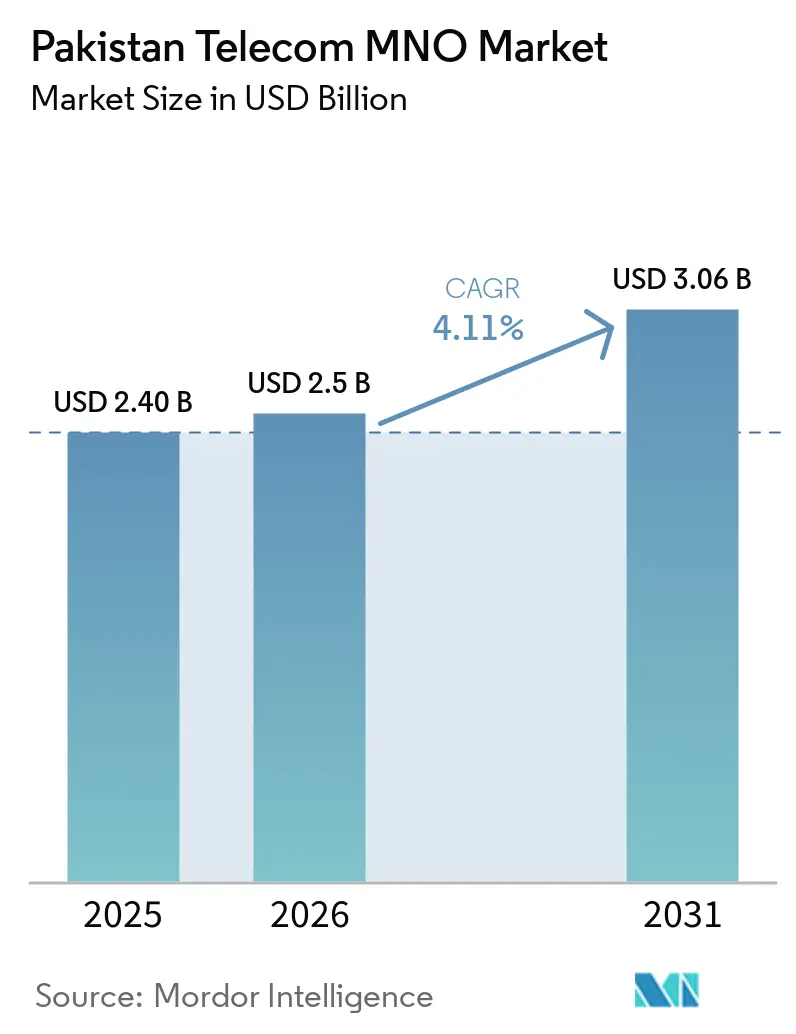
| Taille du marché de l'année de base (2025) | 2.40 Milliards de dollars |
| Taille du Marché (2026) | 2.5 Milliards de dollars |
| Taille du Marché (2031) | 3.06 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.11 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
- Afrique du Sud
- Allemagne
- Arabie saoudite
- Argentine
- Australie
- Bahreïn
- Bangladesh
- Brésil
- Cambodge
- Canada
- Chili
- Chine
- Colombie
- Corée du Sud
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- France
- Hong Kong
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Koweït
- Malaisie
- Mexique
- Moyen-Orient et Afrique
- Myanmar
- Népal
- Nigeria
- Nouvelle-Zélande
- Oman
- Philippines
- Pologne
- Qatar
- Royaume-Uni
- Singapour
- Sri Lanka
- Thaïlande
- Turquie
- Vietnam
Analyse du Marché MNO des Télécommunications au Pakistan par Mordor Intelligence
La taille du marché des opérateurs de réseau mobile (MNO) des télécommunications au Pakistan était évaluée à 2,40 milliards USD en 2025 et devrait croître de 2,5 milliards USD en 2026 pour atteindre 3,06 milliards USD d'ici 2031, à un CAGR de 4,11 % durant la période de prévision (2026-2031). En termes de volume d'abonnés, le marché était évalué à 197,74 millions d'abonnés en 2025 et devrait progresser de 207,11 millions d'abonnés en 2026 à 261,08 millions d'abonnés d'ici 2031, à un CAGR de 4,75 % durant la période de prévision (2026-2031). Cette trajectoire favorable reflète une croissance soutenue de la consommation de données, le lancement de la 5G prévu en juin 2025 et les obligations de qualité de service imposées par le régulateur, qui contraignent les opérateurs à accélérer la modernisation de leurs réseaux. La migration rapide vers la 4G, la pénétration croissante des smartphones et l'expansion de l'écosystème des paiements numériques font augmenter l'utilisation moyenne des données par abonné. Dans le même temps, les opérateurs font face à une pression importante entre les frais de spectre libellés en dollars et la volatilité de la roupie, les obligeant à procéder à une recalibration tarifaire prudente et à des investissements en efficacité énergétique. La demande des entreprises en matière de connectivité LTE privée et IoT dans les corridors industriels du Pakistan ouvre de nouveaux flux de revenus à marges plus élevées, permettant de diversifier les activités au-delà de la téléphonie vocale grand public à faible revenu moyen par utilisateur (ARPU). L'intensification de la concurrence entre les quatre MNO nationaux, conjuguée à une consolidation imminente du marché via la transaction PTCL-Telenor proposée, souligne la nécessité de services numériques différenciés, notamment les solutions de services financiers mobiles et les offres groupées de contenus.
Points Clés du Rapport
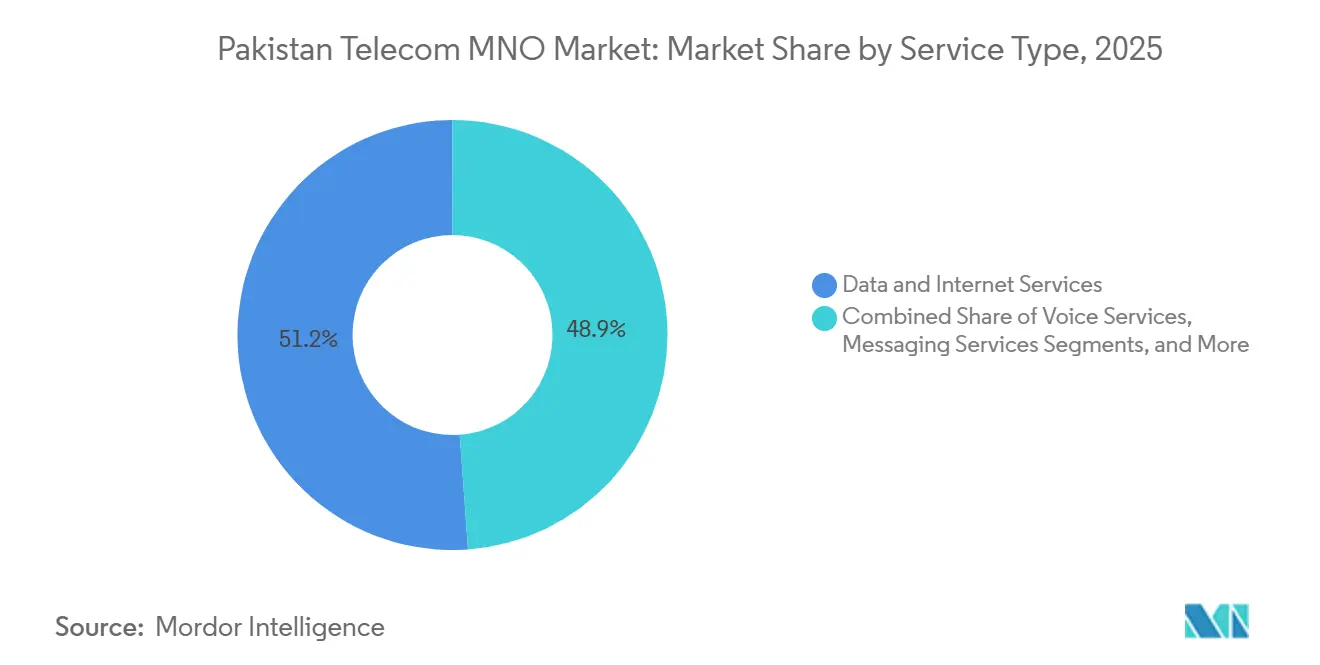
- Par type de service, les services de données et d'internet ont capté une part de revenus de 51,15 % du marché des MNO des télécommunications au Pakistan en 2025, tandis que les services IoT et M2M progressent à un CAGR de 4,18 % jusqu'en 2031.
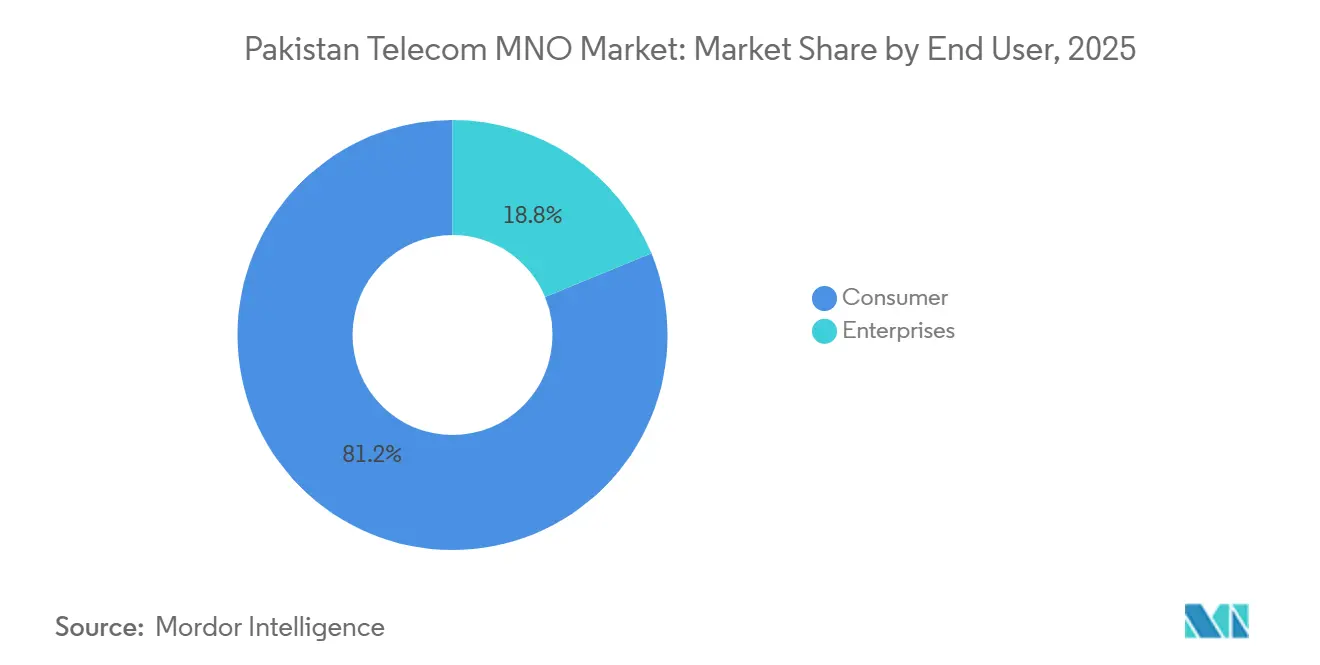
- Par utilisateur final, les connexions grand public représentaient 81,20 % de la taille du marché des MNO des télécommunications au Pakistan en 2025, tandis que les abonnements entreprises se développent à un CAGR de 4,59 % sur l'horizon de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Perspectives du Marché MNO des Télécommunications au Pakistan
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~)% d'Impact sur le TCAC Prévu | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réattribution et engagements de déploiement du spectre 4G/5G | +1.2% | National, avec déploiement anticipé à Karachi, Lahore, Islamabad | Moyen terme (2-4 ans) |
| Montée en puissance de la consommation mobile à haut débit et adoption des paiements numériques | +1.5% | Centres urbains s'étendant vers les villes de rang 2 | Court terme (≤ 2 ans) |
| Application par l'Autorité de Régulation des Télécommunications du Pakistan (PTA) des normes de qualité de service (QoS) stimulant les dépenses d'investissement réseau | +0.8% | Zones de couverture nationale, axées sur les indicateurs de qualité réseau | Moyen terme (2-4 ans) |
| Demande des entreprises pour la connectivité LTE/5G privée et IoT dans les corridors manufacturiers | +0.6% | Zones industrielles au Punjab, pôles manufacturiers du Sindh | Long terme (≥ 4 ans) |
| Croissance du trafic diaspora stimulant les offres voix internationale et OTT groupées | +0.4% | Grands centres urbains avec connexions diaspora | Court terme (≤ 2 ans) |
| Programme national de fibre jusqu'aux tours levant les goulets d'étranglement du backhaul | +0.7% | Zones rurales et semi-urbaines, régions nord via le CPEC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réattribution et Engagements de Déploiement du Spectre 4G/5G
Jazz a achevé l'extinction nationale de sa 3G en novembre 2024, libérant les bandes 900 MHz et 2100 MHz pour la 4G, tandis que le Ministère des Technologies de l'Information et des Télécommunications a approuvé un lancement commercial de la 5G en juin 2025 couvrant les bandes 700 MHz, 2300 MHz, 2600 MHz et 3500 MHz, évalué à 831,8 millions USD [1]. La réattribution coordonnée du spectre améliore l'efficacité spectrale, réduit le coût par bit et accélère la couverture nationale de la population en 4G vers l'objectif de 98 % fixé par l'Autorité de Régulation des Télécommunications du Pakistan (PTA).
Montée en Puissance de la Consommation Mobile à Haut Débit et Adoption des Paiements Numériques
L'utilisation mensuelle moyenne des données a atteint 4,3 Go par abonné au cours de l'exercice fiscal 2024-25, soit une progression de 68,9 % en glissement annuel, tandis que les transactions de banque mobile ont atteint 1,69 milliard au cours de la même période [2]. Les 48 millions de portefeuilles numériques enregistrés par JazzCash confirment comment l'intégration des paiements à la connectivité renforce la fidélisation des clients et propulse l'ARPU mixte au-dessus du niveau de référence sectoriel de 1 USD.
Application par l'Autorité de Régulation des Télécommunications du Pakistan (PTA) des Normes de Qualité de Service Stimulant les Dépenses d'Investissement Réseau
L'Autorité de Régulation des Télécommunications du Pakistan publie régulièrement des indicateurs clés de performance par ville et a infligé des amendes aux opérateurs pour des taux de coupure d'appels insuffisants, poussant l'intensité capitalistique au-dessus de 30 % du chiffre d'affaires des services en 2024. L'Autorité de Régulation des Télécommunications du Pakistan a également distingué Zong comme le meilleur opérateur en voix et données, encourageant une course vertueuse aux investissements qui améliore la fiabilité du réseau à l'échelle nationale.
Demande des Entreprises pour la Connectivité LTE/5G Privée et IoT dans les Corridors Manufacturiers
Jazz Business a déployé des routeurs industriels, des traceurs NB-IoT et des solutions analytiques en périphérie du cloud à l'intention des exportateurs regroupés autour des zones portuaires de Lahore et de Karachi. La connectivité en périphérie de réseau permet le contrôle qualité en temps réel et la maintenance prédictive, se traduisant par des gains de productivité mesurables qui justifient des tarifs premium et des contrats pluriannuels.
Analyse de l'Impact des Facteurs Contraignants*
| Facteur Contraignant | (~)% d'Impact sur le TCAC Prévu | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité de la roupie majorant les frais de spectre libellés en dollars | -1.1% | Impact national sur tous les opérateurs licenciés | Court terme (≤ 2 ans) |
| Hausse des coûts énergétiques érodant les marges EBITDA des sites tours/périphériques | -0.9% | National, affectant particulièrement les opérations de tours en zones rurales | Moyen terme (2-4 ans) |
| Retards dans les versements du Fonds de Service Universel (USF) ralentissant les objectifs de couverture rurale | -0.3% | Zones rurales et mal desservies à l'échelle nationale | Moyen terme (2-4 ans) |
| Acheminement illicite via le chargement latéral OTT réduisant les revenus des appels internationaux | -0.5% | Centres urbains avec fort taux d'adoption OTT | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des Coûts Énergétiques Érodant les Marges EBITDA des Sites Tours et Périphériques
Les tarifs utilitaires moyens ont augmenté de 29 % au cours de l'exercice fiscal 2024-25, et les coûts du diesel ont progressé de 16 % supplémentaires, gonflant les dépenses d'exploitation réseau d'environ 18 milliards PKR pour l'ensemble des quatre titulaires de licence. Des modernisations hybrides solaire-batterie sont en cours, mais impliquent des coûts initiaux élevés, ralentissant le retour sur investissement et allongeant les bilans déjà grevés par des dettes en devises étrangères.
Volatilité de la Roupie Majorant les Frais de Spectre Libellés en Dollars
La roupie a perdu 17 % face au dollar USD en 2024, contraignant les opérateurs à mobiliser 44 milliards PKR supplémentaires pour honorer les versements annuels de renouvellement de licences indexés sur le dollar [3]. Les opérateurs avertissent que l'ARPU doit atteindre au moins 1,5 USD pour soutenir les besoins en dépenses d'investissement liés au déploiement de la 5G sans compromettre les clauses restrictives de leurs dettes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service : Les Services de Données Maintiennent leur Dominance tandis que l'IoT Prend de l'Ampleur
Les services de données et internet contrôlaient une part de 51,15 % du marché MNO des télécommunications au Pakistan en 2025 et demeureront l'ancre des revenus jusqu'en 2031. La voix continue de générer des flux de trésorerie significatifs malgré le déclin des usages, à mesure que les opérateurs pivotent vers des offres groupées internationales orientées diaspora, tarifées en devises fortes. Les connexions IoT et M2M ne représentent aujourd'hui que 1,3 % des cartes SIM, mais affichent la croissance la plus rapide avec un TCAC de 4,18 %. Les secteurs de la chaîne du froid agricole, du comptage intelligent et du suivi de flotte sont des adopteurs précoces, et les cadres de carte SIM électronique approuvés par le régulateur devraient améliorer l'efficacité de l'approvisionnement. Les revenus de la messagerie se contractent en raison de la substitution des SMS par des applications OTT gratuites, mais les services A2P pour entreprises regroupés, tels que la livraison de mots de passe à usage unique, génèrent encore des marges stables. Les gains de l'OTT et de la PayTV reflètent les plateformes opérateurs qui agrègent les droits sur les drames locaux et les événements sportifs, créant des opportunités de vente additionnelle au-delà de la simple connectivité. Ces évolutions confirment que la monétisation des données, l'activation de l'IoT et le groupage de contenus constituent les trois piliers pour soutenir la croissance du chiffre d'affaires dans un environnement à faible ARPU.
L'opportunité IoT met également en avant l'importance de l'informatique en périphérie de réseau et des allocations de spectre à bande étroite. Les opérateurs capables d'intégrer connectivité, appareils et analytique détiennent un avantage de premier entrant auprès des fabricants orientés à l'exportation soumis à des exigences strictes de traçabilité ISO. Dans ce contexte, la taille du marché MNO des télécommunications au Pakistan pour les services IoT pourrait dépasser 191 millions USD d'ici 2031, bien que depuis une base modeste. Par ailleurs, la persistance de la faiblesse de la roupie renforce l'urgence pour les opérateurs de localiser les chaînes d'approvisionnement en équipements afin d'atténuer leur exposition aux devises étrangères, renforçant ainsi la valeur stratégique des partenariats d'assemblage domestique.


Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par Utilisateur Final : La Base Consommateurs Reste le Fondement tandis que le Segment Entreprises Accélère
Les consommateurs représentaient 81,20 % de la part de marché des MNO des télécommunications au Pakistan en 2025, soit 193 millions de SIM actives. Le taux de pénétration des smartphones dépasse désormais 56 %, et les utilisateurs de la 4G représentent près de 60 % du total des abonnés. Néanmoins, les lignes entreprises progressent à un CAGR de 4,59 %, dépassant la croissance globale de la base d'abonnés. Cette demande émane des fabricants, des prestataires logistiques et des institutions financières qui ont besoin d'un débit garanti, de SLA dédis et de couches IoT sécurisées. Le Fonds de service universel (USF) a décaissé 141,66 milliards PKR (0,51 milliard USD) pour étendre la couverture fibre et LTE en zones rurales, bénéficiant indirectement aux clients entreprises opérant dans les villes secondaires et les zones de traitement des exportations.
La numérisation des entreprises stimule également la demande de centres de données et de colocation cloud, élargissant les opportunités pour les opérateurs proposant des offres intégrées connectivité-cloud. Le segment entreprises de Jazz génère déjà des marges EBITDA à deux chiffres, bien au-dessus de la moyenne grand public du groupe. Sur la période de prévision, l'ARPU entreprises devrait progresser vers 21 USD par mois, atténuant le faible ARPU grand public chronique qui se situe juste en dessous de 1 USD. Le secteur des MNO des télécommunications au Pakistan considère donc l'engagement auprès des entreprises non pas simplement comme une diversification, mais comme un impératif d'amélioration des marges.

Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse Géographique
Les provinces du Punjab et du Sindh génèrent près de 69,20 % des revenus du secteur, grâce à des zones urbaines denses et à des revenus disponibles relativement élevés. Le Punjab seul héberge 33 % du total des sites cellulaires, et le débit descendant moyen 4G de 19,9 Mbps au premier semestre 2024 était le plus élevé du pays. Faisalabad a enregistré des vitesses de pointe de 22 Mbps, soulignant la corrélation entre le backhaul fibrisé et le débit. Karachi maintient la plus grande base d'abonnés mais doit faire face aux retards liés aux droits de passage qui ralentissent la construction de tours et limitent les gains d'efficacité spectrale.
Le Khyber Pakhtunkhwa et le Baloutchistan réunis ne représentent que 11,20 % des revenus du secteur, mais constituent la plus grande population rurale inexploitée. Le programme fibre jusqu'aux tours de 400 kilomètres du Fonds de Service Universel (USF), achevé en décembre 2024, a fourni du backhaul à 646 sites distants, réduisant la dépendance au diesel de 18 % et permettant l'expansion LTE. Les opérateurs continuent de déployer des systèmes d'alimentation hybrides solaire-batterie dans les terrains accidentés hors réseau, bien que les préoccupations sécuritaires fassent monter les primes d'assurance et allongent les cycles de projet.
La liaison fibre transfrontalière de 820 kilomètres avec la Chine a amélioré la connectivité de la région nord, réduisant la latence pour le trafic de commerce électronique du Gilgit-Baltistan et créant une redondance contre les pannes de câbles sous-marins. Le service Starlink à venir, prévu pour décembre 2025, pourrait offrir un backhaul par satellite pour les districts montagneux, bien que son tarif mensuel de 25 000 PKR (146 USD) restreigne une adoption de masse. En conséquence, les MNO terrestres conservent un avantage tarifaire dans les zones peu peuplées, à condition de continuer à exploiter les subventions du Fonds de Service Universel (USF) et les modèles de partage de tours pour maîtriser les coûts de déploiement.
Paysage réglementaire
Les opérations des MNO des télécommunications au Pakistan sont régies par l'Autorité des télécommunications du Pakistan (PTA) en vertu de la loi sur la réorganisation des télécommunications du Pakistan de 1996, les priorités d'investissement et de déploiement des opérateurs étant façonnées par l'octroi de licences, la gestion du spectre et la supervision de la qualité de service. En janvier 2025, la PTA a finalisé le calendrier de la mise aux enchères de la 5G, aligné sur un plan de lancement commercial en juin 2025, ancrant les décisions d'investissement des opérateurs autour des bandes 700 MHz, 2 300 MHz, 2 600 MHz et 3 500 MHz.
En 2026, le programme politique s'est élargi au-delà du spectre pour englober les infrastructures et la protection des consommateurs. Le projet de loi portant modification de la loi sur la réorganisation des télécommunications du Pakistan de 2026 a progressé en mettant l'accent sur les dispositions relatives au droit de passage afin de réduire les obstacles au déploiement de la fibre et des tours, tandis que la PTA a publié de nouveaux instruments tels que le Règlement modificatif sur la vérification des antécédents des abonnés de 2026 et le Règlement sur le peering local et les points d'échange Internet de 2026. La PTA a également maintenu une application active, notamment des directives de mars 2026 pour un service gratuit de sauvegarde du solde afin de limiter les frais de données non intentionnels, ainsi que des actions menées à mi-2026 contre la vente illégale de données d'utilisateurs de télécommunications, ce qui renforce les attentes en matière de conformité concernant la protection des clients et la gouvernance des données.
Paysage Concurrentiel
Concentration du Marché
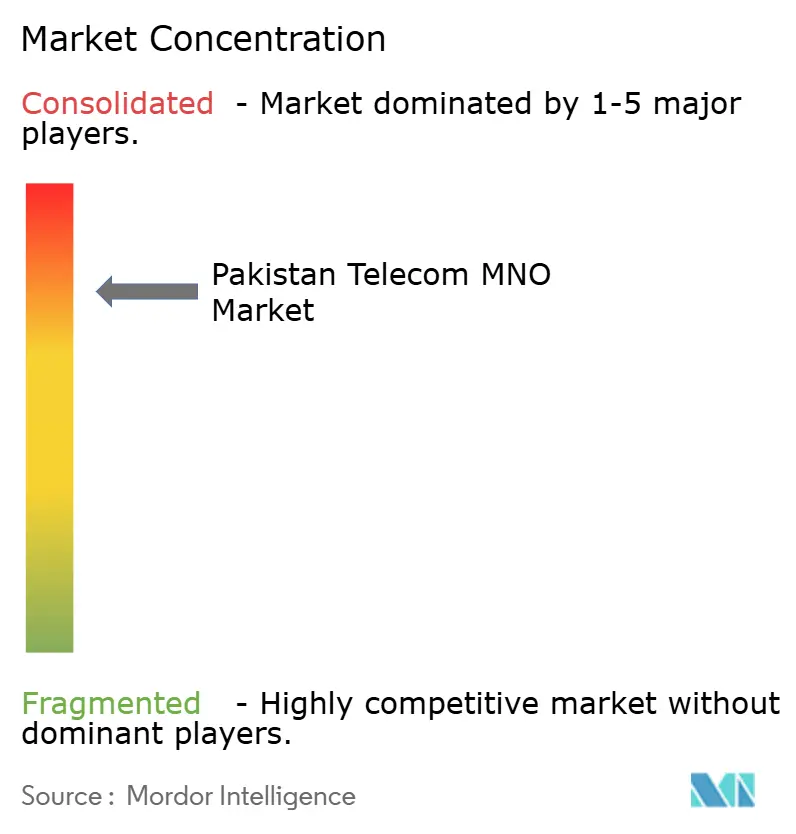
Le secteur des télécommunications au Pakistan est une arène concentrée à quatre acteurs où Jazz regroupe 66,4 millions d'abonnés, Zong détient environ 26 %, et Ufone et Telenor se partagent le reste. L'intégration PTCL-Telenor proposée, financée par une tranche menée par l'IFC de 400 millions USD, fusionnerait les actifs mobiles d'Ufone avec les 45 millions de clients et les 13 000 tours de Telenor, réduisant le champ à trois titulaires de licence nationaux. Le déploiement cumulé de capital de 9,6 milliards USD de Jazz depuis 2016 souligne le seuil d'investissement requis pour le leadership, tandis que le lancement par VEON de ROX, une marque axée sur le style de vie, signale un pivot vers l'engagement numérique adapté à la démographie pakistanaise des moins de 30 ans.
La concurrence tourne de plus en plus autour de la profondeur du spectre, des scores de qualité réseau et des écosystèmes à valeur ajoutée. Les positions de 10×10 MHz de Zong dans les bandes 1800 MHz et 2100 MHz sous-tendent sa distinction « N°1 en voix et données » décernée par l'Autorité de Régulation des Télécommunications du Pakistan (PTA), tandis que Jazz s'appuie sur son envergure en monnaie mobile pour proposer des prêts et des investissements en vente croisée. PTCL Group mise sur le backhaul fibre et l'hébergement cloud pour regrouper des services numériques de bout en bout à destination des PME. Dans ce contexte, l'inflation des coûts énergétiques et les passifs en devises étrangères favorisent le partage collaboratif de tours ; Jazz et Zong partagent déjà des emplacements sur 6 200 sites, et de nouvelles coentreprises d'infrastructure passive sont à l'étude.
Le contrôle réglementaire s'intensifiera après la fusion pour protéger le bien-être des consommateurs. La stratégie de cybersécurité de l'Autorité de Régulation des Télécommunications du Pakistan (PTA) pour 2023-2028 impose la certification ISO 27001, le partage centralisé de renseignements sur les menaces et le renforcement de la virtualisation des fonctions réseau, qui alourdissent tous les dépenses de conformité. Les opérateurs capables d'internaliser ces coûts tout en maintenant les dépenses d'investissement dans la 5G et la couverture rurale sont mieux positionnés pour défendre leurs parts de marché.
Leaders du Secteur MNO des Télécommunications au Pakistan
-
Jazz (Pakistan Mobile Communications Ltd)
-
Zong (CMPak)
-
Telenor Pakistan
-
Ufone (PTCL Group)
-
Special Communications Organization (SCO)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
La consolidation du réseau crée à court terme un espace blanc autour de la modernisation du réseau axée sur l'intégration et des offres groupées différenciées. L'achèvement, le 1er juillet 2026, de la fusion de Telenor Pakistan dans Ufone (PTML), suite aux approbations réglementaires et judiciaires, a formé un challenger d'envergure avec une empreinte intégrée capable de rationaliser les sites redondants et de réaffecter le spectre vers des couches 4G/5G à plus haute capacité. Cette évolution relève la barre pour les gains de parts axés sur la qualité et soutient la demande de fibérisation du backhaul et d'automatisation, en cohérence avec les indicateurs QoS plus stricts déjà mis en avant par la PTA.
Un ensemble de mouvements réglementaires et écosystémiques pointe également vers des voies de monétisation au-delà des données consommateurs de base. Les consultations de la PTA sur de nouveaux régimes de licence, y compris les MVNO et les services de télécommunication par satellite en vol, suggèrent une marge pour des modèles de services additionnels et des partenariats de gros pouvant monétiser la couverture des MNO, les actifs de réseau cœur et les accords de niveau de service (SLA) d'entreprise. Sur le plan des infrastructures, l'accent mis par le gouvernement sur la résolution des contraintes de droit de passage via le projet de loi d'amendement de 2026 favorise un déploiement plus rapide des pylônes et de la fibre, tandis que les directives de la PTA visant à accélérer le déploiement de la 5G ajoutent une urgence à convertir les parcs d'appareils et à introduire des offres premium ; l'activation par Zong de la 5G sur les iPhones (mai 2026) illustre comment la préparation de l'écosystème des terminaux peut se traduire par une demande 5G plus adressable et un élargissement des offres groupées à travers le contenu, la fintech et la connectivité d'entreprise.
Développements récents du secteur
- Juillet 2026 : la Haute Cour d'Islamabad a formellement approuvé la fusion de Telenor Pakistan dans Pak Telecom Mobile Limited (PTML), Telenor Pakistan cessant d'exister comme entité juridique distincte le 1er juillet 2026. Cette consolidation à orientation réglementaire d'un opérateur majeur renforce la position sur le marché et crée un challenger combiné plus fort avec une part de ~35,9 %, permettant l'échelle et les synergies de réseau pour accélérer le déploiement de la 5G et des services numériques.
- Mai 2026 : Zong a annoncé l'activation officielle des services 5G sur les iPhones au Pakistan via la mise à jour iOS 26.5. L'accélération de l'écosystème des appareils 5G soutient une adoption plus large de la 5G et sa monétisation grâce à la migration client menée par les smartphones et aux services groupés.
- Mars 2026 : Jazz a officiellement lancé les services 5G suite à l'attribution de la licence par la PTA, avec 180 sites en activité dans les grandes villes. Ce déploiement 5G en tant que précurseur parmi les MNO après l'obtention de la licence renforce la position de leadership de Jazz et ouvre de nouvelles sources de revenus de services numériques.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché couvre les services de télécommunications fournis par les opérateurs de réseau mobile au Pakistan, mesurés en termes de revenus de services issus de la connectivité grand public et entreprises. Cela inclut la voix, les données mobiles, la messagerie et la connectivité de type IoT cellulaire.
Exclusions du périmètre : sont exclus les ventes de terminaux, la location indépendante de tours et les revenus de diffusion de contenus purs qui ne sont pas facturés en tant que service de télécommunications.
Aperçu de la segmentation
- Revenus Télécom Totaux et ARPU
- Type de Service
- Services Voix
- Services de Données et Internet
- Services de Messagerie
- Services IoT et M2M
- Services OTT et PayTV
- Autres Services (Services à Valeur Ajoutée, Itinérance et Services Internationaux, Services Entreprises et de Gros, etc.)
- Utilisateur Final
- Entreprises
- Consommateurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour construire la structure de base, nous partons des statistiques publiques sur les télécommunications et des communications réglementaires qui décrivent les performances du secteur au fil du temps. Les principales données proviennent de sources telles que les rapports annuels de l'Autorité des télécommunications du Pakistan, les publications du Bureau des statistiques du Pakistan, les indicateurs de l'UIT et les publications de la Banque d'État du Pakistan (notamment pour les tendances monétaires et le contexte d'investissement).
Nous complétons ensuite ces données par des dépôts d'entreprises, des présentations aux investisseurs, des annonces d'opérateurs et des articles de presse réputés qui documentent les changements tarifaires, les déploiements de réseaux et les mouvements d'abonnés. Dans certains cas, nous utilisons également des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et des vues des importations et exportations au niveau des expéditions, principalement pour vérifier les variations inhabituelles et combler les lacunes dans les ventilations annuelles. Les sources mentionnées ici sont données à titre illustratif uniquement, et des références publiques et payantes supplémentaires ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Au Pakistan, nous interrogeons des opérateurs, des spécialistes des infrastructures et des canaux de distribution, des utilisateurs entreprises, ainsi que des professionnels de la réglementation et des politiques publiques. Les entretiens et enquêtes portent sur les ajouts d'abonnés, le revenu moyen par utilisateur, l'utilisation des données, le groupement de services, le calendrier du spectre et le périmètre facturé par les opérateurs. Les données contradictoires sont vérifiées à nouveau par rapport aux données de revenus et d'abonnés avant la triangulation finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de plus petite taille : 25 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché est construit à partir d'une reconstruction de la demande descendante. La base d'abonnés, les connexions SIM et le taux de pénétration des services sont convertis en pools de revenus à l'aide de l'ARPU et de points de prix basés sur l'utilisation. Le modèle central est ancré sur les signaux de revenus des télécommunications, puis affiné à l'aide d'indicateurs au niveau des opérateurs afin que le total reste lié à ce que le marché peut réalistement dépenser.
En pratique, des données telles que le nombre total d'abonnés, les connexions haut débit (mobile et fixe comme vérification contextuelle), la couverture de population 3G et 4G, les tendances de l'ARPU et l'utilisation moyenne des données par abonnement sont traitées comme les principaux indicateurs qui expliquent l'évolution des revenus d'une année à l'autre. Lorsque les données publiques sont exprimées en monnaie locale, les conversions sont effectuées à l'aide de taux de change moyens périodiques cohérents, suivies d'une vérification de cohérence de l'inflation et des prix sur la même fenêtre temporelle.
Les prévisions sont réalisées à l'aide d'une analyse de scénarios appuyée par un ajustement de tendance sur l'ARPU et la croissance des abonnés. Les trajectoires d'adoption et de tarification sont examinées avec des experts primaires avant de finaliser le scénario de base. Des approximations ascendantes sont utilisées de manière sélective, par exemple, la tarification des forfaits échantillonnés multipliée par les volumes d'utilisateurs actifs estimés, appuyée par des vérifications des canaux sur le comportement de recharge, puis utilisée pour ajuster les totaux lorsque les ventilations déclarées présentent des écarts.
Cycle de validation des données et de mise à jour
Les résultats sont validés par triangulation à partir de signaux indépendants, notamment les revenus sectoriels déclarés par le régulateur, les trajectoires des abonnés et du haut débit, ainsi que les indicateurs d'empreinte réseau tels que les sites compatibles 4G et la couverture. Lorsqu'un écart apparaît, nous décomposons d'abord le facteur en prix, utilisation et mix d'abonnés avant de l'intégrer dans le modèle.
Une deuxième revue analytique est effectuée pour la logique des hypothèses, l'alignement des années et le traitement des devises, suivie d'une vérification finale avant validation pour détecter les changements de dernière minute. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, notamment des révisions tarifaires majeures, des décisions politiques affectant le spectre et le déploiement, ou des mouvements de change importants modifiant la perspective en USD.
Taille du marché des télécommunications au Pakistan selon Mordor Intelligence comparée à d'autres estimations publiées
Il est courant d'observer des valeurs de marché différentes pour les télécommunications au Pakistan, car les études n'utilisent pas toujours les mêmes limites de revenus, le même ensemble de services ou le même calendrier annuel. Des différences apparaissent également lorsque les hypothèses relatives à l'évolution de l'ARPU et à l'activité des abonnés ne sont pas vérifiées par rapport aux totaux du régulateur.
En suivant les signaux de revenus du secteur, les trajectoires des abonnés et du haut débit, puis en actualisant les hypothèses de calendrier de change, Mordor Intelligence maintient l'estimation alignée sur les revenus de services des opérateurs de télécommunications plutôt que sur les revenus adjacents issus des contenus numériques ou des infrastructures, ce qui peut faire varier la valeur globale.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,40 milliards USD (2025) | |
| Association sectorielle A | 3,10 milliards USD (2025) | Souvent plus proche du chiffre global du secteur des télécommunications, qui peut inclure les revenus des réseaux fixes et de l'écosystème élargi, et peut appliquer un point de conversion unique qui amplifie la valeur en USD lors des années de forte volatilité monétaire. |
| Revue spécialisée B | 2,00 milliards USD (2024) | S'appuie généralement sur un instantané des revenus des opérateurs sur un an et peut exclure la valorisation supplémentaire lie à la croissance de l'utilisation des données et aux révisions tarifaires, ce qui peut sous-estimer la transition d'une consommation dominée par la voix vers une consommation orientée données. |
La comparaison montre que l'écart s'explique principalement par ce qui est comptabilisé comme revenu de service de télécommunications et par la manière dont le calendrier de change est appliqué. Le fait de maintenir le modèle ancré sur l'activité des abonnés, la direction de l'ARPU et les totaux déclarés par le régulateur rend le chiffre final plus facile à tracer et à reproduire lorsque de nouvelles données sont publiées.
Questions Clés Auxquelles Répond le Rapport
Quelle est la taille du marché MNO des télécommunications au Pakistan en 2026 ?
Le marché s'établit à 2,5 milliards USD en 2026 et devrait atteindre 3,06 milliards USD d'ici 2031.
Quels sont les facteurs moteurs de la croissance des revenus des opérateurs mobiles ?
La croissance rapide de l'utilisation des données, les services 5G à venir et l'essor des écosystèmes de technologie financière constituent les principaux moteurs de croissance.
Quel type de service détient la plus grande part ?
Les services de données et internet représentent 51,15 % des revenus de 2025.
Quand les services 5G seront-ils lancés commercialement ?
Le Ministère des Technologies de l'Information et des Télécommunications a fixé le déploiement national de la 5G à juin 2025.
Comment la fusion PTCL-Telenor affectera-t-elle la concurrence ?
La fusion réduira le nombre de MNO nationaux à trois, portant la concentration du marché à environ 62 %.
Quels défis menacent la rentabilité des opérateurs ?
Les frais de spectre libellés en dollars, l'inflation des prix de l'énergie et les coûts de conformité en matière de cybersécurité pèsent sur les marges.