
Taille et part du marché de la livraison de courses en ligne en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 180.2 Milliards de dollars |
| Taille du Marché (2026) | 195.7 Milliards de dollars |
| Taille du Marché (2031) | 295.34 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.60 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la livraison de courses en ligne en Amérique du Nord par Mordor Intelligence
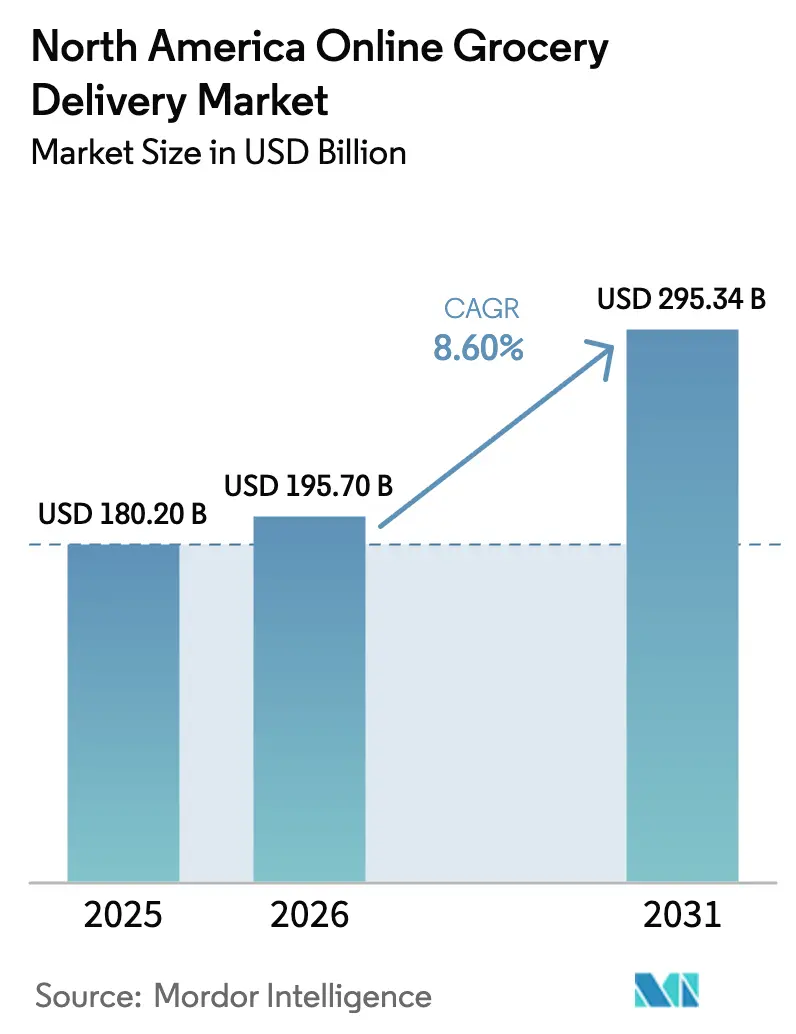
La taille du marché de la livraison de courses en ligne en Amérique du Nord en 2026 est estimée à 195,7 milliards USD, en croissance par rapport à la valeur 2025 de 180,2 milliards USD, avec des projections pour 2031 affichant 295,34 milliards USD, progressant à un TCAC de 8,60 % sur la période 2026-2031. Des mutations structurelles telles que les programmes d'abonnement, la numérisation des aides SNAP et un investissement record dans les infrastructures ont fait des courses en ligne une habitude durable plutôt qu'un pic pandémique. Les détaillants omnicanaux établis exploitent leur réseau de magasins comme nœuds de livraison du dernier kilomètre, tandis que les plateformes spécialisées misent sur la personnalisation pilotée par les données pour défendre leurs parts de marché. Les réseaux de livraison le jour même, la planification de la demande assistée par l'IA et le déploiement de véhicules à faibles émissions réduisent les coûts unitaires et améliorent la qualité de service. Ensemble, ces forces tracent une voie claire vers des gains de volume soutenus sur le marché de la livraison de courses en ligne en Amérique du Nord. [1]Walmart Investor Relations, "15 mai 2025 – Formulaire 8-K Rapport courant," stock.walmart.com
Principaux enseignements du rapport
- Par type de produit, la livraison au détail a dominé avec 62,38 % de la part du marché de la livraison de courses en ligne en Amérique du Nord en 2025, tandis que le commerce rapide devrait croître à un TCAC de 20,3 % jusqu'en 2031.
- Par vitesse de livraison, les services le jour même ont capté 45,35 % de la taille du marché de la livraison de courses en ligne en Amérique du Nord en 2025, tandis que la livraison instantanée en moins de deux heures devrait progresser à un TCAC de 25,9 % jusqu'en 2031.
- Par type de plateforme, les applications mobiles ont dominé avec une part de revenus de 70,22 % en 2025 ; les interfaces vocales et sur appareils connectés affichent le TCAC projeté le plus rapide, à 17,2 % jusqu'en 2031.
- Par type de client, les consommateurs ménagers ont représenté 90,35 % de la taille du marché de la livraison de courses en ligne en Amérique du Nord en 2025, mais la demande des entreprises et des institutions devrait croître de 13,6 % par an jusqu'en 2031.
- Par pays, les États-Unis ont conservé 85,60 % de la part du marché de la livraison de courses en ligne en Amérique du Nord en 2025, tandis que le Mexique est en voie d'atteindre un TCAC de 15,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la livraison de courses en ligne en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volant de revenus récurrents des services d'abonnement | 1.80% | Amérique du Nord, avec l'adoption la plus forte dans les marchés urbains américains | Moyen terme (2-4 ans) |
| Expansion du programme SNAP en ligne et numérisation des cartes EBT | 1.20% | À l'échelle nationale aux États-Unis, avec un impact concentré dans les régions dépourvues d'accès alimentaire | Court terme (≤ 2 ans) |
| Déploiement des infrastructures de livraison le jour même | 2.10% | Zones métropolitaines américaines, extension vers les marchés secondaires canadiens | Moyen terme (2-4 ans) |
| Prévision de la demande de produits périssables assistée par l'IA | 0.90% | Mondial, avec un déploiement précoce aux États-Unis et au Canada | Long terme (≥ 4 ans) |
| Économies des micro-centres de traitement des commandes (dark stores) | 1.40% | Centres urbains américains, expansion pilote à Mexico | Moyen terme (2-4 ans) |
| Transition RSE vers des flottes de livraison du dernier kilomètre à faibles émissions | 0.70% | La Californie en tête, se propageant au nord-est des États-Unis et aux provinces canadiennes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volant de revenus récurrents des services d'abonnement
Les adhésions payantes telles que Walmart+ convertissent les acheteurs occasionnels en clients prévisibles à haute fréquence. Les avantages groupés — livraison gratuite, remises sur le carburant, contenus en streaming — réduisent le taux d'attrition et augmentent la fréquence moyenne des commandes, permettant aux détaillants de subventionner les frais de livraison sans éroder leurs marges. Amazon, Safeway et les épiciers régionaux exploitent tous les données de première partie issues des abonnements pour personnaliser les offres et optimiser les stocks, renforçant les avantages concurrentiels liés à l'échelle.
Expansion du programme SNAP en ligne et numérisation des cartes EBT
Quarante et un millions de bénéficiaires du programme SNAP bénéficient désormais de la capacité d'achat numérique, après que l'USDA a étendu le programme à tous les États en 2024. Kroger, DoorDash et Shipt ont rapidement intégré le paiement par carte EBT, libérant une demande incrémentale des ménages en situation d'insécurité alimentaire et réduisant la fraude grâce aux cartes à puce. Le déploiement à l'échelle de la Californie de la technologie puce et sans contact à partir de janvier 2025 accélère cette transition, élargissant la base adressable du marché de la livraison de courses en ligne en Amérique du Nord. [2]Département de l'Agriculture des États-Unis, "L'USDA continue d'étendre les achats en ligne dans le cadre du programme SNAP," fns.usda.gov
Déploiement des infrastructures de livraison le jour même
Amazon dessert 40 millions d'acheteurs américains avec la livraison le jour même, tandis que Walmart a augmenté ses livraisons en moins de 3 heures de 91 % en 2025 grâce aux micro-centres de traitement des commandes en magasin. Des chaînes régionales telles que Save Mart déploient des dark stores automatisés pour réduire les temps de préparation, prouvant que la robotique peut égaliser les chances face aux géants nationaux. La rapidité prime désormais sur le prix une fois que les réseaux atteignent une certaine échelle, comme en témoigne le fait que 30 % des clients de Walmart choisissent de payer un supplément pour un service accéléré.
Prévision de la demande de produits périssables assistée par l'IA
Les algorithmes intègrent les tendances des ventes, les données météorologiques et les promotions pour prévoir la demande en produits frais, réduisant les pertes jusqu'à 25 % et diminuant les ruptures de stock. L'outil DC Forecasts d'Albertsons automatise déjà les achats dans 17 centres de distribution aux États-Unis. Les épiciers indépendants adoptent des suites d'IA en cloud pour rester compétitifs en termes de disponibilité malgré des volumes moindres, renforçant l'échelle des données comme barrière à l'entrée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inflation des coûts du dernier kilomètre dépassant la valeur du panier | -2.30% | Amérique du Nord, en particulier dans les zones métropolitaines américaines | Court terme (≤ 2 ans) |
| Pénuries de chauffeurs et de personnel d'entrepôt | -1.70% | États-Unis et Canada, situation aiguë dans les centres urbains | Moyen terme (2-4 ans) |
| Goulets d'étranglement dans les capacités de la chaîne du froid | -1.10% | Amérique du Nord, concentrés dans les marchés secondaires | Moyen terme (2-4 ans) |
| Plafonnement des frais municipaux et réglementations de type Proposition-22 | -0.80% | La Californie en tête, propagation potentielle à d'autres États | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Inflation des coûts du dernier kilomètre dépassant la valeur du panier
Les ordonnances municipales sur le salaire minimum pour les travailleurs indépendants font augmenter les coûts de livraison plus vite que la valeur des paniers. Les plateformes doivent choisir entre absorber les pertes ou augmenter les frais, ce qui pèse sur les économies unitaires du marché de la livraison de courses en ligne en Amérique du Nord. Le contrôle réglementaire des structures tarifaires, tel que l'enquête du CFPB sur Walmart, alourdit les dépenses de conformité.
Pénuries de chauffeurs et de personnel d'entrepôt
Le secteur du transport routier pourrait faire face à un déficit de 160 000 chauffeurs d'ici 2030, intensifiant la concurrence salariale pour les livreurs du dernier kilomètre et le personnel des centres de traitement. Walmart a automatisé 45 % de ses opérations de commerce électronique aux États-Unis pour pallier la pénurie de main-d'œuvre, soulignant le rôle de l'automatisation à la fois comme levier de coût et couverture stratégique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la livraison au détail conserve son leadership
La livraison au détail a représenté 62,38 % de la part du marché de la livraison de courses en ligne en Amérique du Nord en 2025. Les consommateurs privilégient les achats en panier complet qui reproduisent l'expérience en magasin, générant un volume soutenu à travers les détaillants omnicanaux. Le commerce rapide, bien que minoritaire aujourd'hui, est le segment à la croissance la plus rapide avec un TCAC de 20,3 % grâce à la demande urbaine d'immédiateté. Les fournisseurs de kits repas subissent une pression sur les marges, HelloFresh anticipant une baisse de revenus à deux chiffres, tandis que les supermarchés lancent leurs propres kits en interne pour regagner des parts de marché.
Les startups du commerce rapide comme Gopuff lancent des hubs de proximité dans les grandes métropoles, mais la rentabilité unitaire dépend de la densité des commandes et des frais premium. Les catégories ethniques spécialisées et bien-être gagnent du terrain à mesure que la diversité démographique augmente. L'intégration de la pharmacie augmente la valeur du panier, renforçant le potentiel de revenus du marché de la livraison de courses en ligne en Amérique du Nord.


Par vitesse de livraison : la livraison le jour même devient un standard incontournable
Les options de livraison le jour même ont représenté 45,35 % de la taille du marché de la livraison de courses en ligne en Amérique du Nord en 2025 et continuent de progresser à mesure que les détaillants transforment leurs magasins en nœuds de micro-traitement des commandes. Les services instantanés promettent un délai de moins de 2 heures et devraient croître à un TCAC de 25,9 %. Toutefois, la viabilité de la livraison ultra-rapide reste incertaine en dehors des zones denses, où la densité des commandes ne permet pas d'absorber les coûts fixes élevés.
La livraison le lendemain subsiste pour les articles de garde-manger en vrac et les clients sensibles aux prix. Les plateformes segmentent désormais les niveaux de service, facturant des suppléments pour la rapidité tout en maintenant des niveaux standard compétitifs en termes de prix, permettant une gestion affinée des revenus sur l'ensemble du marché de la livraison de courses en ligne en Amérique du Nord.
Par type de plateforme : les applications mobiles dominent, la voix progresse
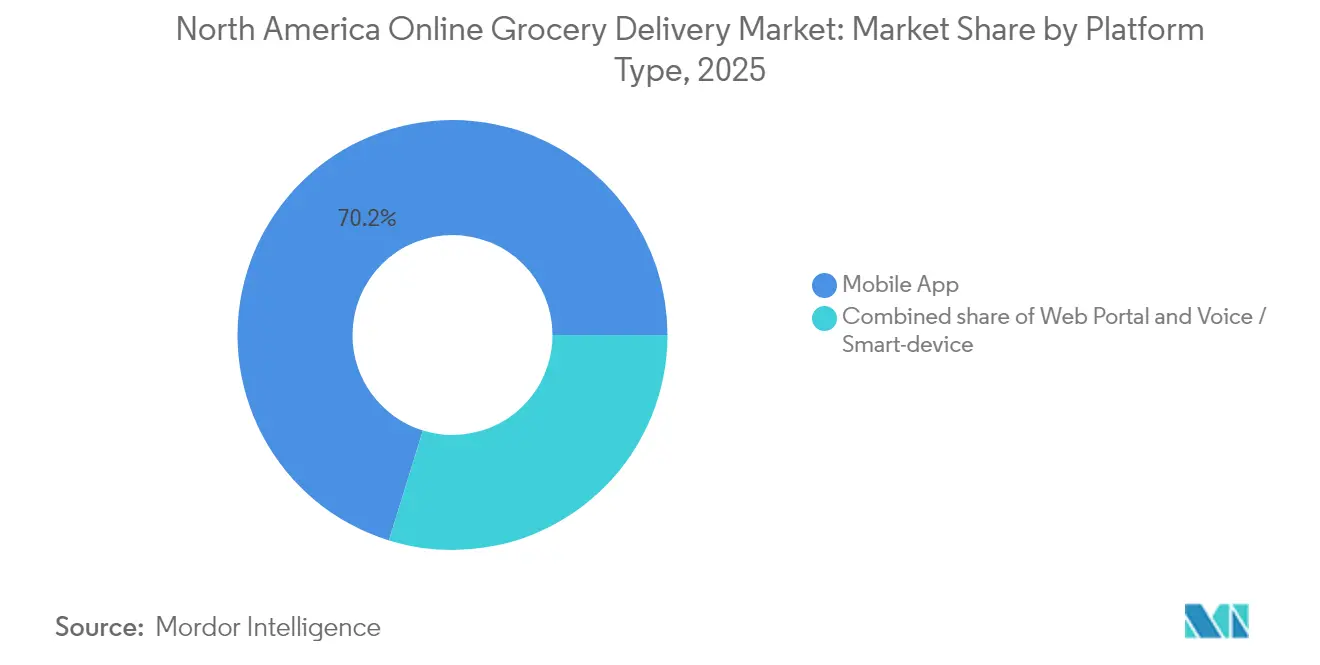
Les applications mobiles ont capté une part de 70,22 % en 2025, bénéficiant d'une conception UX mature et de fonctionnalités de fidélisation intégrées. Les assistants vocaux ont enregistré la trajectoire de croissance la plus élevée, à un TCAC de 17,2 %, Amazon Alexa permettant des réapprovisionnements mains libres et un réassortiment prédictif qui intègre les achats dans une expérience ambiante. Les portails web restent indispensables aux acheteurs professionnels qui ont besoin de téléchargements en masse et de gestion des factures.
La navigation en réalité augmentée dans les rayons et les capteurs de réfrigérateurs intelligents se rapprochent du grand public, soulignant comment les interfaces numériques élargissent l'entonnoir d'acquisition du secteur de la livraison de courses en ligne en Amérique du Nord.
Par type de client : les ménages ancrent le volume ; les entreprises accélèrent
Les ménages ont représenté 90,35 % des revenus de 2025, confirmant l'orientation historique des courses vers le consommateur final. Les clients professionnels et institutionnels, cependant, progressent à un rythme annuel de 13,6 %. Les bureaux, hôpitaux et universités externalisent de plus en plus la gestion des provisions pour fidéliser leurs employés et simplifier leurs opérations. Des paniers plus importants et des cycles prévisibles améliorent les marges, faisant du segment B2B un axe de croissance attractif au sein du marché de la livraison de courses en ligne en Amérique du Nord.
Analyse géographique
Les États-Unis représentent la part prédominante de la demande, la taille du marché de la livraison de courses en ligne en Amérique du Nord dans ce pays reflétant la croissance régionale globale. La forte participation au programme SNAP, les réseaux de livraison le jour même desservant 40 millions d'adresses et les leaders omnicanaux tels que Walmart (37 % de part d'épicerie en ligne) créent une barrière élevée à l'entrée de nouveaux acteurs. Les mandats californiens sur les émissions nulles poussent les flottes vers les véhicules électriques, tandis que le Nord-Est privilégie la logistique en zone urbaine dense et que le Sud-Est mise sur les modèles de retrait en banlieue.
Le Canada contribue pour une part plus modeste mais stable, s'appuyant sur un investissement de 6,5 milliards CAD de Walmart pour agrandir les Supercentres et moderniser les chaînes d'approvisionnement. Les enseignes nationales comme Loblaw font face aux marques américaines grâce à des assortiments adaptés aux besoins locaux et à des écosystèmes de fidélisation. Le click-and-collect reste prédominant, reflétant une densité urbaine plus faible en dehors de Toronto et Vancouver.
Le Mexique offre la courbe de croissance la plus prononcée, porté par le plan de Walmex d'ajouter 1 500 magasins et deux centres de distribution équipés de robotique d'ici 2030. Les ventes de commerce électronique ont progressé de 25 % pour atteindre 34 milliards USD en 2024, mais la pénétration en ligne dans l'épicerie reste à un chiffre, indiquant un fort potentiel de croissance. L'approvisionnement local (83 % des produits fabriqués au Mexique) renforce les réseaux de fournisseurs et maintient des prix compétitifs, positionnant le Mexique comme un contributeur en forte croissance au marché de la livraison de courses en ligne en Amérique du Nord.
Paysage réglementaire
Le contrôle réglementaire aux États-Unis se durcit autour de la transparence des frais et des pratiques tarifaires dans la livraison de produits alimentaires et d'épicerie en ligne. Le 16 avril 2026, la Federal Trade Commission (FTC) a publié un avis préalable de projet de réglementation (Project No. P267101) afin de recueillir les commentaires du public sur les pratiques de frais déloyales ou trompeuses dans les services de livraison alimentaire et d'épicerie en ligne, ce qui accroît les enjeux de conformité pour les plateformes et les détaillants qui s'appuient sur des frais de service, des paniers minimums et des tarifications promotionnelles.
L'activité législative s'étend également au-delà des frais vers la tarification fondée sur les données des consommateurs et l'accès aux programmes. Des projets de loi introduits en 2026, dont H.R. 8895 et S. 3892, ciblent la tarification dynamique fondée sur la surveillance ou les données personnelles, tandis que H.R. 8046 propose des amendements au Food and Nutrition Act de 2008 afin d'établir des normes en ligne et de livraison plus claires pour les participants au SNAP, renforçant l'importance d'un passage en caisse EBT/SNAP conforme, d'une logique d'éligibilité des articles et d'une exécution de livraison performante dans l'épicerie numérique.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les fabricants de marque et les fournisseurs de produits frais, puis passe par les détaillants et distributeurs qui gèrent les stocks, la tarification et l'assortiment, avant de passer à la préparation et à l'emballage selon trois modes principaux d'exécution : la préparation en magasin, les micro-centres de traitement/dark stores, et les entrepôts régionaux de commerce électronique. En Amérique du Nord, les acteurs omnicanaux établis utilisent de plus en plus les magasins comme nœuds de dernier kilomètre pour un service le jour même, tandis que des plateformes comme Instacart et DoorDash relient les détaillants à la demande, en fournissant la capture de commandes, des réseaux de préparateurs/chauffeurs et des couches de service client, ainsi que des contrôles de paiement et de fraude (y compris le passage en caisse EBT/SNAP lorsqu'il est activé).
En aval, l'exécution de la livraison repose sur l'optimisation des itinéraires, la gestion de la chaîne du froid, la logique de substitution et les communications avec les clients, le coût de service étant façonné par la disponibilité de la main-d'œuvre et la densité. Les données récentes du secteur indiquent un basculement des approches purement axées sur l'entrepôt vers des modèles d'exécution privilégiant le magasin et des réseaux hybrides combinant une livraison locale ultra-rapide avec une expédition à domicile en moins d'une journée, soutenus par des investissements des détaillants dans l'automatisation et l'IA à travers les stocks, le merchandising et l'exécution, afin de réduire la main-d'œuvre de préparation et le gaspillage tout en maintenant les niveaux de service.
Paysage concurrentiel
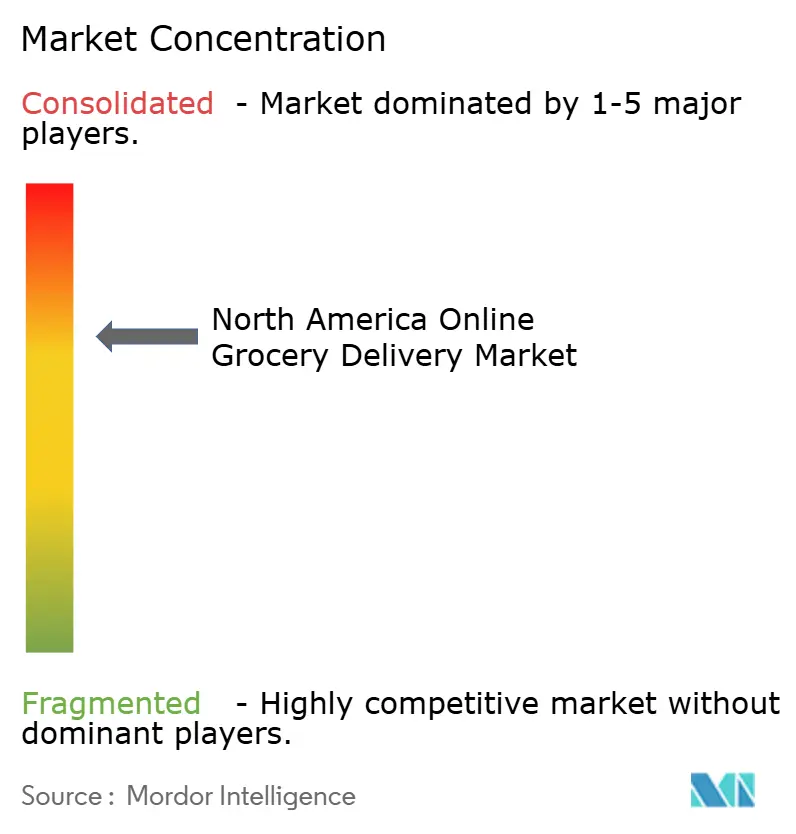
La concurrence s'intensifie à mesure que les détaillants physiques exploitent leurs réseaux de magasins pour rivaliser avec la rapidité des plateformes spécialisées. Le modèle omnicanal de Walmart, les économies de plateforme d'Instacart et la logistique robotisée d'Amazon illustrent des stratégies divergentes convergeant vers l'échelle et la maîtrise des données. Les dépôts de brevets pour la livraison autonome, tels que le système de communication entre véhicule et tiers de DoorDash, soulignent une course vers une innovation logistique à fort capital.
Les réseaux médias de vente au détail émergent comme des activités adjacentes lucratives — les revenus publicitaires d'Instacart ont dépassé 1 milliard USD en 2024, tandis que Walmart Connect a progressé de 26 % — monétisant les budgets des fournisseurs et préservant les marges. Le commerce rapide reste un segment disputé ; les acteurs expérimentent des promesses de livraison en 20 minutes tout en se heurtant à des problèmes de rentabilité en dehors des zones urbaines denses. Les épiciers de taille plus modeste misent sur la différenciation par l'emballage durable et la provenance locale plutôt que sur la vitesse, délimitant des micro-segments défendables au sein du vaste marché de la livraison de courses en ligne en Amérique du Nord.
Les économies d'échelle et l'automatisation creusent l'écart entre les leaders et les suiveurs. Les besoins en capitaux pour la robotique, l'IA et les flottes de véhicules électriques dissuadent les nouveaux entrants, suggérant que le marché évolue vers un oligopole avec des insurgés de niche périodiques. [4]Bureau des brevets des États-Unis, "Systèmes pour véhicules de livraison autonomes et automatisés afin de communiquer avec des tiers," uspto.report
Leaders du secteur de la livraison de courses en ligne en Amérique du Nord
Walmart Inc.
Amazon.com Inc.
Instacart
Costco Wholesale Corp.
The Kroger Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La livraison ultra-rapide et la monétisation par niveaux de service représentent un espace blanc clair à mesure que les détaillants opérationnalisent des offres de 30 minutes dans un nombre croissant de métropoles. La livraison le jour même a représenté environ 80 % de toutes les commandes de livraison au T1 2026 selon un suivi étudié, et Walmart a étendu la livraison en 30 minutes à 33 marchés américains en mai 2026, signalant que les paniers axés sur la rapidité passent du stade pilote à une exécution à grande échelle. Cela élargit les opportunités pour la micro-préparation, la reconfiguration des arrière-boutiques et les nœuds décentralisés qui augmentent la densité des commandes et réduisent le temps de transit pour les missions de produits frais et de proximité.
L'accessibilité conforme aux exigences réglementaires et l'accès numérique constituent un autre levier de croissance, lié aux normes SNAP Online et aux attentes évolutives en matière de transparence des frais et des prix. Avec l'extension nationale des achats SNAP Online de l'USDA d'ici 2024 et une législation proposée (H.R. 8046) visant des normes en ligne et de livraison plus explicites pour les participants au SNAP, les plateformes qui renforcent l'éligibilité, les substitutions et l'intégrité de la livraison peuvent améliorer la conversion pour les acheteurs assistés. Parallèlement, l'initiative réglementaire de la FTC d'avril 2026 sur les pratiques de frais trompeuses et les projets de loi fédéraux de 2026 ciblant la tarification fondée sur la surveillance accroissent la demande pour une divulgation auditable des frais, une gouvernance des promotions et des contrôles sur l'utilisation des données, créant de la place pour les fournisseurs proposant un passage en caisse conforme, des outils de transparence tarifaire et une monétisation des médias de détail qui ne dépend pas de structures de frais opaques.
Développements récents du secteur
- Juillet 2026 : Walmart a cherché à obtenir une capacité d'exécution en ligne supplémentaire au niveau du magasin en déposant une demande de dérogation de zonage pour agrandir son espace d'exécution en ligne à son site du 1881 Baltimore Pike à Hanover, en Pennsylvanie, avec une audience publique prévue le 28 juillet 2026. Cette initiative met en évidence la manière dont les extensions adjacentes aux magasins sont utilisées pour augmenter la capacité de préparation et de mise en attente afin de soutenir des fenêtres de livraison plus rapides. Elle renforce également le basculement vers des nœuds localisés plutôt qu'une dépendance exclusive aux entrepôts de commerce électronique éloignés pour les commandes d'épicerie.
- Juin 2026 : Amazon a étendu son service de livraison en 30 minutes, Amazon Now, à des villes supplémentaires au sein de son réseau d'épicerie le jour même. L'élargissement de la couverture ultra-rapide resserre les références concurrentielles pour les missions d'épicerie instantanées et en moins d'une heure dans les grandes zones métropolitaines. Ce déploiement accroît également la pression sur les concurrents pour égaler la rapidité tout en gérant la chaîne du froid et les coûts de main-d'œuvre à des niveaux de service plus élevés.
- Mai 2026 : Walmart a annoncé une extension de son service de livraison en 30 minutes, opérant dans 33 marchés américains au moment de la mise à jour. La mise à l'échelle de cette offre augmente la base adressable pour les paniers de réapprovisionnement rapide et les commandes d'épicerie axées sur la commodité, au-delà des attentes traditionnelles de livraison le jour même. Cette extension souligne comment l'exécution du dernier kilomètre, l'orchestration de la main-d'œuvre en magasin et le placement localisé des stocks deviennent des facteurs de différenciation essentiels dans la livraison d'épicerie en ligne en Amérique du Nord.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour ce rapport, le marché est défini comme la valeur des commandes d'épicerie passées en ligne et livrées au client en Amérique du Nord, couvrant les produits alimentaires et articles ménagers courants vendus via les applications de détaillants, les places de marché ou les plateformes de livraison.
Exclusions du périmètre : les ventes d'épicerie hors ligne sont exclues, et les commandes en click-and-collect uniquement sont exclues si elles ne sont pas livrées.
Aperçu de la segmentation
- Par type de produit
- Livraison au détail
- Commerce rapide (≤ 30 min)
- Livraison de kits repas
- Épicerie spécialisée et ethnique
- Pharmacie et produits de santé
- Par vitesse de livraison
- Standard (lendemain et au-delà)
- Le jour même
- Instantanée (< 2 heures)
- Par type de plateforme
- Application mobile
- Portail web
- Voix / appareil connecté
- Par type de client
- Consommateurs ménagers
- Entreprises / Institutions
- Par pays
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir la vérité de référence concernant la taille de la demande en épicerie, la vitesse à laquelle l'adoption en ligne évolue, et les options de livraison proposées aux États-Unis, au Canada et au Mexique. Nous partons des statistiques publiques et des rapports sectoriels pour cadrer les dépenses adressables, puis relions ces chiffres au comportement de commande en ligne et à la pénétration de la livraison.
Les sources couramment examinées incluent des données et publications officielles telles que les communiqués du US Census Bureau sur le commerce électronique, les tableaux du commerce de détail de Statistique Canada, le Département de l'Agriculture des États-Unis (séries de dépenses et de prix alimentaires), ainsi que des organismes sectoriels et des trackers publics tels que les résumés de FMI et de Brick Meets Click. Nous examinons également les dépôts d'entreprises, les présentations aux investisseurs et une couverture de presse crédible pour valider les changements stratégiques tels que la micro-préparation, les programmes d'abonnement et l'activation de SNAP en ligne. Le cas échéant, des abonnements payants sont utilisés pour l'intelligence financière des entreprises, les actualités et données financières, les bases de données de brevets, et les vérifications d'importation-exportation au niveau des expéditions pour certaines catégories d'épicerie. Cette liste de recherche documentaire est illustrative, et d'autres sources ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire vise à confirmer ce que font les clients (fréquence, taille du panier et frais de livraison) et ce que les opérateurs observent dans le mix d'exécution entre livraison, retrait et expédition à domicile. Nous interrogeons des détaillants d'épicerie, des responsables des opérations de livraison, des fournisseurs de services d'emballage et de chaîne du froid, ainsi que des experts du secteur à travers l'Amérique du Nord, afin que les hypothèses sur les marges, la substitution par rapport au magasin physique et l'intensité promotionnelle puissent être corrigées avant la finalisation des totaux.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Dirigeants (CXO) : 20 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 24 % |
| Acteurs plus petits : 22 % | Responsables : 56 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante où les dépenses d'épicerie de détail et les signaux de commande de commerce électronique sont utilisés pour reconstituer le bassin de demande d'épicerie en ligne, qui est ensuite filtré pour ne retenir que la part de livraison. Pour garder le modèle pratique, les totaux sont recoupés avec des approximations ascendantes sélectives telles que le volume de commandes échantillonné par type d'exécution, les tendances observées de la part de livraison, et les vérifications de la valeur du panier issues des entretiens.
Les principales données d'entrée influençant le modèle incluent la pénétration de l'épicerie en ligne par pays, le mix de livraison au sein de l'eGrocery, la valeur moyenne du panier par canal, les effets des frais de livraison et des abonnements sur le prix effectif payé, et les signaux de capacité du dernier kilomètre tels que l'étendue de la couverture le jour même et les déploiements de micro-préparation. Lorsque les données ascendantes sont incomplètes, les lacunes sont traitées en appliquant des fourchettes prudentes ancrées à des courbes d'adoption publiquement visibles, puis en resserrant ces fourchettes grâce aux retours d'entretiens.
Pour les prévisions, une analyse de scénarios est utilisée avec un cas de référence reflétant l'adoption et l'expansion de capacité attendues, et des cas alternatifs reflétant une sensibilité aux prix et une intensité promotionnelle plus rapides ou plus lentes. Les hypothèses de croissance du panier et de part de livraison sont ajustées avec les retours primaires afin que la prévision ne repose pas uniquement sur l'élan historique.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que les ventes totales d'épicerie numérique, l'évolution de la part de livraison et les rythmes de vente mensuels rapportés, puis examinés pour détecter les valeurs aberrantes au niveau des pays et des plateformes. Si un écart semble important, nous revérifions les hypothèses d'économie unitaire telles que les frais de livraison, la taille du panier et le calendrier de conversion des devises, puis recontactons les experts lorsque l'explication n'est pas claire.
Un examen en plusieurs étapes est suivi avant validation finale afin que les totaux définitifs correspondent au périmètre défini et à une logique de prix cohérente. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des changements majeurs de modèle de service, des évolutions réglementaires ou des mouvements d'inflation marqués. Avant la livraison, les analystes effectuent un nouveau passage afin que les clients reçoivent la vue la plus récemment actualisée.
Comparaison de la taille du marché de la livraison d'épicerie en ligne en Amérique du Nord de Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour la livraison d'épicerie en ligne en Amérique du Nord ne correspondent souvent pas car les sources traitent différemment la livraison, le retrait et l'expédition à domicile, et elles peuvent ne pas s'aligner sur la question de savoir si les frais et abonnements sont comptés dans la valeur de la transaction. Les choix de calendrier comptent également, car la même année peut apparaître différemment selon que les dépenses nominales ou ajustées à l'inflation sont utilisées.
Les principaux facteurs d'écart tendent à être la cadence d'actualisation et le calendrier des devises, suivis par la manière dont le prix de vente moyen par commande est reporté lorsque les promotions et les remises d'adhésion modifient le comportement. Dans notre méthode de travail, ces données sont revalidées par rapport aux signaux de rythme mensuel et aux vérifications du mix d'exécution avant verrouillage, ce qui maintient la référence de 2025 cohérente avec les dernières données disponibles chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 180,2 milliards USD (2025) | |
| Suivi sectoriel A | 65,8 milliards USD (2024) | Ce chiffre s'approche davantage des dépenses de livraison uniquement aux États-Unis, obtenues en multipliant les ventes d'épicerie numérique par la part de livraison ; il sous-estime donc le Canada et le Mexique et ne s'aligne pas complètement sur un périmètre nord-américain de livraison uniquement. |
| Base de données sectorielle B | 166,3 milliards USD (2025) | Cette estimation correspond au revenu des ventes d'épicerie en ligne aux États-Unis et peut inclure des éléments de retrait et d'expédition à domicile, ce qui la rend directionnellement comparable mais pas un total strictement de livraison uniquement pour l'Amérique du Nord. |
L'écart observé dans le tableau s'explique principalement par la couverture géographique et par le fait que la valeur soit exclusivement liée à la livraison ou représente un revenu d'épicerie en ligne plus large. En maintenant des règles de périmètre explicites et en revérifiant les hypothèses de tarification et de mix par rapport aux signaux de demande observables, le chiffre final devient plus facile à retracer et à reproduire lorsque les conditions changent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la livraison de courses en ligne en Amérique du Nord ?
Le marché a atteint 195,7 milliards USD en 2026 et devrait atteindre 295,34 milliards USD d'ici 2031.
Quel segment de vitesse de livraison connaît la croissance la plus rapide ?
Les services instantanés arrivant en moins de deux heures devraient progresser à un TCAC de 25,9 % jusqu'en 2031.
Quelle est l'importance des programmes d'abonnement pour la croissance du marché ?
Les abonnements ajoutent +1,8 % au TCAC global en augmentant la fréquence des commandes et en réduisant le taux d'attrition.
Quel pays présente le potentiel de croissance le plus élevé ?
Le Mexique est en tête avec un TCAC prévisionnel de 15,95 % grâce à des investissements à grande échelle et à l'adoption croissante des smartphones.
Quelles technologies réduisent le plus les coûts opérationnels ?
La prévision de la demande par l'IA et les micro-centres de traitement automatisés réduisent les pertes et les besoins en main-d'œuvre, améliorant directement les économies unitaires.
Les clients professionnels représentent-ils une opportunité significative ?
Oui, les acheteurs professionnels et institutionnels constituent le groupe de clients à la croissance la plus rapide avec un TCAC de 13,6 %, offrant des paniers plus importants et une demande prévisible.
Dernière mise à jour de la page le:



