
Tamanho e Participação do Mercado de Entrega de Supermercado Online da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
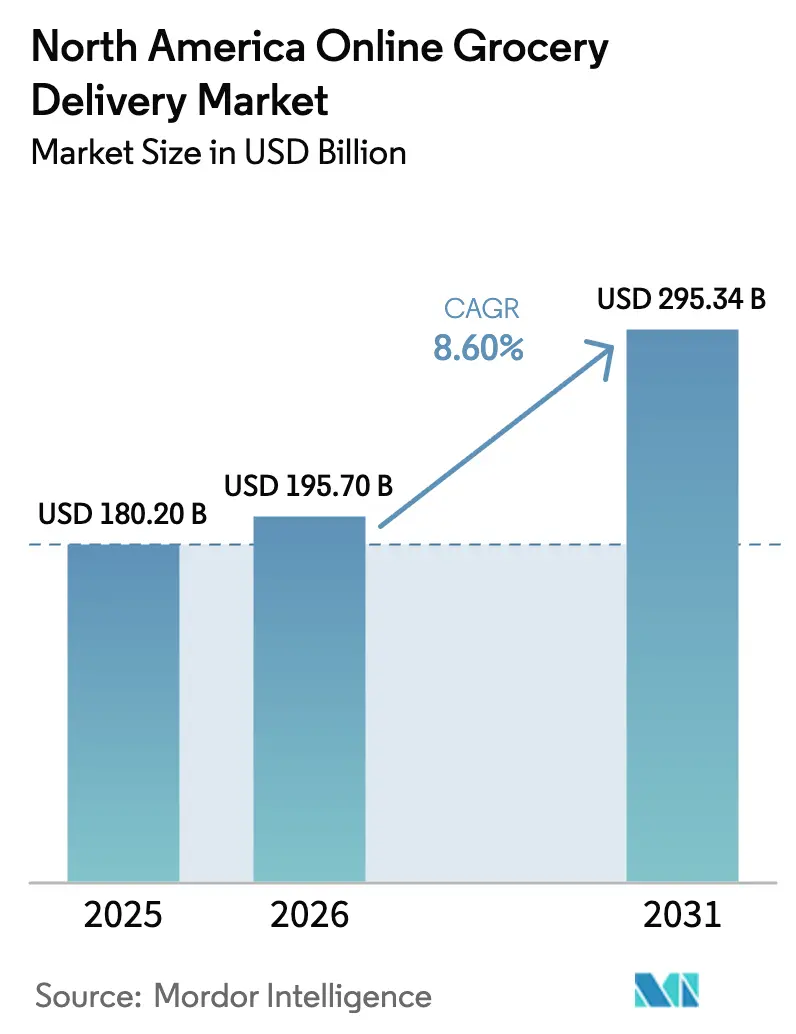
| Tamanho do mercado no ano base (2025) | 180.2 Bilhões de dólares |
| Tamanho do Mercado (2026) | 195.7 Bilhões de dólares |
| Tamanho do Mercado (2031) | 295.34 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.60 % |
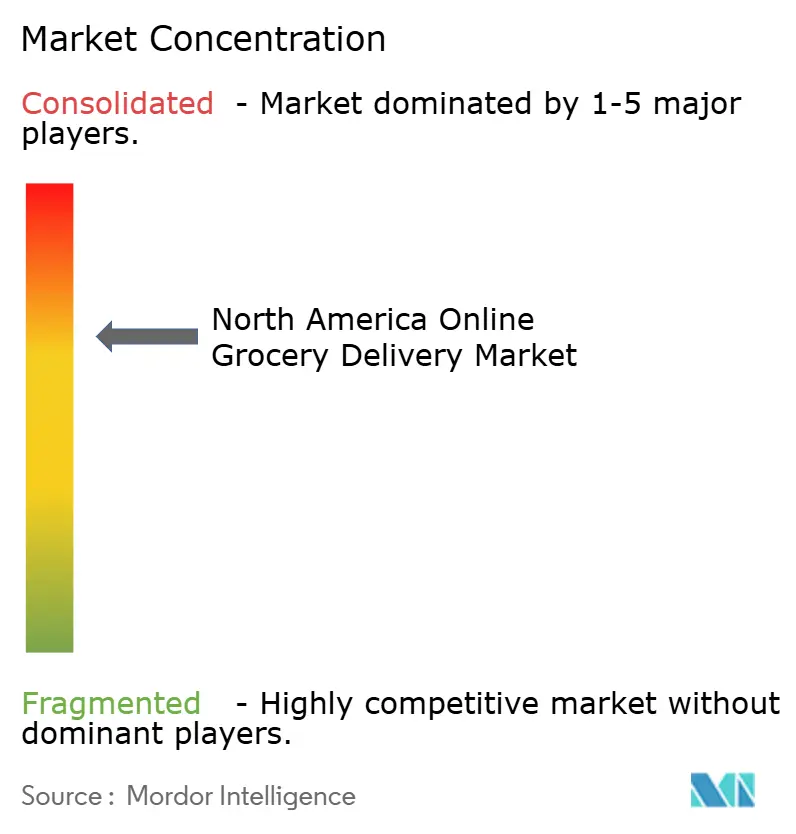
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Entrega de Supermercado Online da América do Norte por Mordor Intelligence
O tamanho do mercado de entrega de supermercado online da América do Norte em 2026 é estimado em USD 195,7 bilhões, crescendo a partir do valor de 2025 de USD 180,2 bilhões com projeções para 2031 mostrando USD 295,34 bilhões, crescendo a um CAGR de 8,60% no período 2026-2031. Mudanças estruturais como programas de assinatura, a digitalização dos benefícios SNAP e investimentos em infraestrutura em níveis recordes tornaram o supermercado digital um hábito permanente, e não um pico pandêmico. Varejistas omnicanal estabelecidos alavancam seus portfólios de lojas como nós de última milha, enquanto plataformas puras apostam na personalização orientada por dados para proteger sua participação. Redes de atendimento no mesmo dia, planejamento de demanda assistido por IA e implantação de veículos de baixa emissão reduzem os custos unitários e elevam a qualidade do serviço. Em conjunto, essas forças traçam um caminho claro para ganhos de volume sustentados no mercado de entrega de supermercado online da América do Norte. [1]Walmart Investor Relations, "15 de maio de 2025 – Relatório Atual Formulário 8-K," stock.walmart.com
Principais Conclusões do Relatório
- Por tipo de produto, a entrega de varejo liderou com 62,38% da participação no mercado de entrega de supermercado online da América do Norte em 2025, enquanto o comércio rápido tem previsão de crescer a um CAGR de 20,3% até 2031.
- Por velocidade de entrega, os serviços no mesmo dia capturam 45,35% do tamanho do mercado de entrega de supermercado online da América do Norte em 2025, enquanto a entrega instantânea em menos de duas horas deve avançar a um CAGR de 25,9% até 2031.
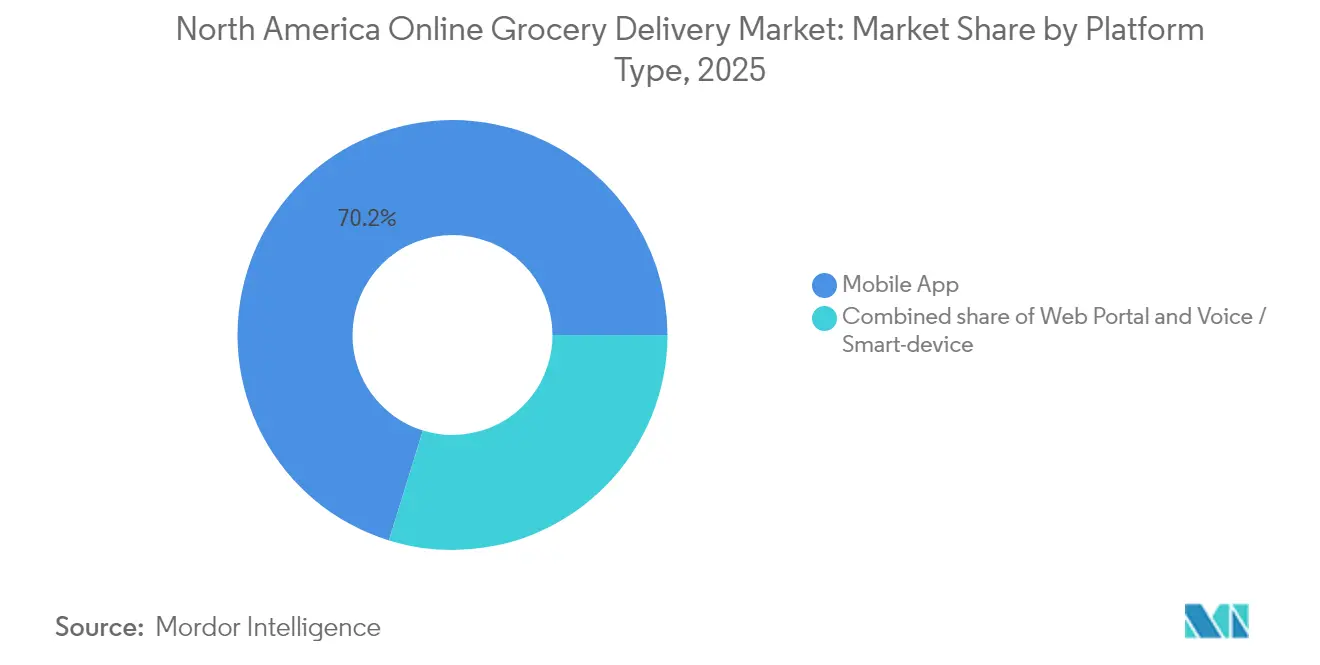
- Por tipo de plataforma, os aplicativos móveis dominaram com 70,22% de participação na receita em 2025; interfaces de voz e dispositivos inteligentes apresentam o CAGR projetado mais rápido, de 17,2%, até 2031.
- Por tipo de cliente, os consumidores residenciais representaram 90,35% da participação no tamanho do mercado de entrega de supermercado online da América do Norte em 2025, mas a demanda corporativa e institucional deve crescer 13,6% ao ano até 2031.
- Por país, os Estados Unidos retiveram 85,60% da participação no mercado de entrega de supermercado online da América do Norte em 2025, enquanto o México está a caminho de um CAGR de 15,95% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Entrega de Supermercado Online da América do Norte
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volante de receita recorrente dos programas de assinatura | 1.80% | América do Norte, com maior adoção nos mercados urbanos dos EUA | Médio prazo (2-4 anos) |
| Expansão do SNAP Online e digitalização do EBT | 1.20% | Todo o território dos EUA, com impacto concentrado nas regiões de desertos alimentares | Curto prazo (≤ 2 anos) |
| Implantação da infraestrutura de atendimento no mesmo dia | 2.10% | Áreas metropolitanas dos EUA, expandindo-se para mercados secundários do Canadá | Médio prazo (2-4 anos) |
| Previsão de demanda para perecíveis assistida por IA | 0.90% | Global, com implantação inicial nas operações dos EUA e do Canadá | Longo prazo (≥ 4 anos) |
| Economia de microatendimento em dark stores | 1.40% | Centros urbanos dos EUA, expansão piloto para a Cidade do México | Médio prazo (2-4 anos) |
| Transição guiada por ESG para frotas de última milha de baixa emissão | 0.70% | Califórnia na liderança, espalhando-se para o Nordeste dos EUA e províncias canadenses | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volante de Receita Recorrente dos Programas de Assinatura
Assinaturas pagas como o Walmart+ convertem compradores ocasionais em clientes previsíveis e de alta frequência. Benefícios combinados — entrega gratuita, descontos em combustível, conteúdo de streaming — reduzem o cancelamento e aumentam a frequência média de pedidos, permitindo que os varejistas subsidiem o frete sem corroer a margem. Amazon, Safeway e redes regionais de supermercados exploram igualmente os dados primários provenientes das assinaturas para personalizar ofertas e otimizar estoques, aprofundando os fossos competitivos em torno da escala.
Expansão do SNAP Online e Digitalização do EBT
Quarenta e um milhões de participantes do SNAP agora desfrutam de capacidade de compra digital, após o Departamento de Agricultura dos EUA ter expandido o programa para todos os estados em 2024. Kroger, DoorDash e Shipt integraram rapidamente o checkout por EBT, desbloqueando demanda incremental de domicílios em situação de insegurança alimentar e reduzindo fraudes por meio de cartões habilitados com chip. A implantação estadual de chip e pagamento por aproximação na Califórnia, iniciada em janeiro de 2025, acelera a transição, ampliando a base endereçável para o mercado de entrega de supermercado online da América do Norte. [2]Departamento de Agricultura dos EUA, "O USDA Continua Expandindo as Compras Online pelo SNAP," fns.usda.gov
Implantação da Infraestrutura de Atendimento no Mesmo Dia
A Amazon atende 40 milhões de consumidores nos EUA com entrega no mesmo dia, enquanto o Walmart aumentou as entregas em menos de 3 horas em 91% em 2025 por meio de microatendimento baseado em lojas. Redes regionais como a Save Mart implantam dark stores automatizadas para reduzir os tempos de separação, provando que a robótica pode nivelar o campo de jogo em relação às grandes redes nacionais. A velocidade agora supera o preço quando as redes atingem escala, evidenciado pelo fato de 30% dos clientes do Walmart optarem por pagar mais pelo serviço acelerado.
Previsão de Demanda para Perecíveis Assistida por IA
Algoritmos ingerem tendências de vendas, dados meteorológicos e promoções para prever a demanda por itens frescos, reduzindo o desperdício em até 25% e diminuindo as rupturas de estoque. A ferramenta DC Forecasts da Albertsons já automatiza as compras em 17 centros de distribuição nos EUA. Supermercados independentes adotam suítes de IA baseadas em nuvem para se manterem competitivos em disponibilidade apesar dos menores volumes, reforçando a escala de dados como barreira à entrada.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Inflação dos custos de última milha superando o valor da cesta | -2.30% | América do Norte, particularmente nas áreas metropolitanas dos EUA | Curto prazo (≤ 2 anos) |
| Escassez de motoristas e mão de obra em armazéns | -1.70% | EUA e Canadá, aguda nos centros urbanos | Médio prazo (2-4 anos) |
| Gargalos de capacidade na cadeia de frio | -1.10% | América do Norte, concentrada nos mercados secundários | Médio prazo (2-4 anos) |
| Tetos de taxas municipais e regulamentações no estilo da Proposição 22 | -0.80% | Califórnia na liderança, com potencial de expansão para outros estados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação dos Custos de Última Milha Superando o Valor da Cesta
Ordenanças municipais de salário mínimo para trabalhadores da economia gig elevam os custos de entrega mais rapidamente do que os valores das cestas crescem. As plataformas devem escolher entre absorver as perdas ou aumentar as taxas, pressionando a economia unitária no mercado de entrega de supermercado online da América do Norte. O escrutínio regulatório das estruturas de taxas, como a investigação do CFPB sobre o Walmart, agrava as despesas de conformidade.
Escassez de Motoristas e Mão de Obra em Armazéns
O setor de caminhonagem pode enfrentar uma escassez de 160.000 motoristas até 2030, intensificando a concorrência salarial por entregadores de última milha e pessoal de atendimento. O Walmart automatizou 45% das operações de eCommerce nos EUA para compensar a escassez de mão de obra, destacando o papel da automação como alavanca de custo e proteção estratégica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Entrega de Varejo Mantém a Liderança
A entrega de varejo detinha 62,38% da participação no mercado de entrega de supermercado online da América do Norte em 2025. Os consumidores favorecem as compras de cesta completa que espelham as experiências em loja, impulsionando volume sustentado por meio de varejistas omnicanal. O comércio rápido, embora ainda minoritário hoje, é a fatia de crescimento mais rápido, com CAGR de 20,3%, graças à demanda urbana por imediatismo. Os fornecedores de kits de refeição enfrentam pressão nas margens, pois a HelloFresh antecipa queda de receita de dois dígitos, enquanto os supermercados lançam kits internos para reconquistar participação.
Startups de comércio rápido como a Gopuff lançam hubs de conveniência nas principais regiões metropolitanas, mas a lucratividade unitária depende de alta densidade de pedidos e taxas premium. Categorias especializadas étnicas e de bem-estar ganham tração à medida que a diversidade demográfica aumenta. A integração de farmácias eleva o valor da cesta, reforçando o potencial de receita embutido no mercado de entrega de supermercado online da América do Norte.

Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Velocidade de Entrega: Entrega no Mesmo Dia Torna-se Requisito Básico
As opções no mesmo dia comandaram 45,35% do tamanho do mercado de entrega de supermercado online da América do Norte em 2025 e continuam a expandir-se à medida que os varejistas reconvertem lojas em nós de microatendimento. Os serviços instantâneos prometem prazo inferior a 2 horas e têm projeção de crescimento de 25,9% de CAGR. No entanto, a sustentabilidade da entrega ultrarrápida permanece questionável fora dos núcleos densos, onde a densidade de pedidos não consegue absorver os altos custos fixos.
A entrega no dia seguinte sobrevive para itens de despensa em grande volume e clientes orientados a valor. As plataformas agora segmentam os níveis de serviço, cobrando prêmios por velocidade enquanto mantêm as faixas padrão competitivas em preço, permitindo uma gestão de receita refinada em todo o mercado de entrega de supermercado online da América do Norte.
Por Tipo de Plataforma: Aplicativos Móveis Dominam, Voz Ascende
Os aplicativos móveis capturaram 70,22% de participação em 2025, beneficiando-se do design maduro de UX e dos recursos de fidelidade integrados ao aplicativo. Os assistentes de voz registraram a trajetória de crescimento mais elevada, com CAGR de 17,2%, com o Amazon Alexa permitindo recompras mãos-livres e reabastecimento preditivo que dissolve as compras em uma experiência ambiente. Os portais web permanecem indispensáveis para compradores corporativos que necessitam de carregamentos em massa e gestão de faturas.
A navegação em prateleiras por realidade aumentada e os sensores de geladeira inteligente se aproximam do mercado mainstream, sublinhando como as interfaces digitais ampliam o funil para o setor de entrega de supermercado online da América do Norte.
Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Cliente: Residenciais Ancoram o Volume; Corporativos Aceleram
Os domicílios representaram 90,35% das receitas de 2025, validando o foco histórico do setor no consumidor. Os clientes corporativos e institucionais, porém, estão expandindo-se a 13,6% ao ano. Escritórios, hospitais e universidades terceirizam cada vez mais a gestão de despensas para retenção de funcionários e simplicidade operacional. Cestas maiores e ciclos previsíveis melhoram a margem, tornando o B2B uma atraente avenida de crescimento dentro do mercado de entrega de supermercado online da América do Norte.
Análise Geográfica
Os Estados Unidos impulsionam a maior parte da demanda, com o tamanho do mercado de entrega de supermercado online da América do Norte no país espelhando o crescimento regional geral. A robusta participação no SNAP, redes de entrega no mesmo dia atendendo 40 milhões de endereços e líderes omnicanal como o Walmart (37% de participação em eGrocery) criam uma alta barreira para novos entrantes. Os mandatos de emissão zero na Califórnia impulsionam as frotas em direção a vans elétricas, enquanto o Nordeste prioriza a logística em cidades densas e o Sudeste foca em modelos de retirada em subúrbios.
O Canadá contribui com uma fatia menor, porém estável, aproveitando um investimento de CAD 6,5 bilhões do Walmart para expandir os Supercentros e modernizar as cadeias de abastecimento. Redes domésticas como a Loblaw contrapõem as marcas norte-americanas por meio de sortimentos adaptados localmente e ecossistemas de fidelidade. O clique e retire permanece proeminente, refletindo a menor densidade urbana fora de Toronto e Vancouver.
O México oferece a curva mais acentuada, impulsionado pelo plano da Walmex de adicionar 1.500 lojas e dois centros de distribuição equipados com robótica até 2030. As vendas de eCommerce cresceram 25% para USD 34 bilhões em 2024, mas a penetração online no setor de supermercados permanece em um único dígito, indicando amplo espaço para crescimento. O abastecimento local (83% dos produtos fabricados no México) fortalece as redes de fornecedores e mantém os preços competitivos, posicionando o México como um contribuinte de destaque para o mercado de entrega de supermercado online da América do Norte.
Panorama regulatório
A fiscalização regulatória nos Estados Unidos está se intensificando em torno da transparência de taxas e das práticas de preços na entrega online de alimentos e mercearia. Em 16 de abril de 2026, a Federal Trade Commission (FTC) emitiu um Aviso Prévio de Proposta de Regulamentação (Projeto nº P267101) para buscar comentários públicos sobre práticas injustas ou enganosas de cobrança de taxas em serviços de entrega online de alimentos e mercearia, elevando os riscos de conformidade para plataformas e varejistas que dependem de taxas de serviço, cestas mínimas e precificação promocional.
A atividade regulatória também está se expandindo além das taxas, chegando à precificação baseada em dados de consumidores e ao acesso a programas. Projetos de lei apresentados em 2026, incluindo o H.R. 8895 e o S. 3892, têm como alvo a precificação dinâmica baseada em vigilância ou em dados pessoais, enquanto o H.R. 8046 propõe emendas ao Food and Nutrition Act de 2008 para estabelecer padrões mais claros de entrega e compras online para participantes do SNAP, reforçando a importância de um checkout compatível com EBT/SNAP, da lógica de elegibilidade de itens e da execução de entregas no varejo de mercearia digital.
Análise da cadeia de valor
A cadeia de valor começa com fabricantes de marca e fornecedores de produtos frescos, passando então por varejistas e distribuidores que gerenciam estoque, precificação e variedade, antes de avançar para a separação e embalagem em três modalidades principais de atendimento: separação em loja, micro-fulfillment/dark stores e armazéns regionais de e-commerce. Na América do Norte, players omnichannel estabelecidos utilizam cada vez mais as lojas como nós de última milha para serviços no mesmo dia, enquanto plataformas como Instacart e DoorDash conectam varejistas à demanda, oferecendo captura de pedidos, redes de compradores/motoristas e camadas de atendimento ao cliente, além de controles de pagamento e fraude (incluindo checkout EBT/SNAP, quando habilitado).
Mais adiante na cadeia, a execução das entregas depende de otimização de rotas, manuseio de cadeia de frio, lógica de substituições e comunicações com o cliente, com o custo de atendimento moldado pela disponibilidade de mão de obra e pela densidade. Evidências recentes do setor apontam para uma mudança de abordagens fortemente dependentes de armazéns para modelos de atendimento baseados em loja e redes híbridas que combinam entrega ultrarrápida local com envio para casa em prazo inferior ao mesmo dia, apoiadas por investimentos dos varejistas em automação e IA em estoque, merchandising e atendimento, para reduzir mão de obra de separação e desperdício mantendo os níveis de serviço.
Cenário Competitivo
A concorrência se intensifica à medida que os varejistas físicos transformam suas redes de lojas em armas para igualar a velocidade das plataformas puras. O modelo omnicanal do Walmart, a economia de plataforma do Instacart e o atendimento impulsionado por robótica da Amazon ilustram estratégias divergentes convergindo para escala e domínio de dados. Os depósitos de patentes para entrega autônoma, como o sistema de comunicação de veículo para terceiros do DoorDash, ressaltam uma corrida em direção à inovação logística intensiva em capital.
As redes de mídia de varejo emergem como adjacências lucrativas — a receita publicitária do Instacart em 2024 ultrapassou USD 1 bilhão, enquanto o Walmart Connect cresceu 26% — monetizando os orçamentos dos fornecedores e protegendo as margens. O comércio rápido permanece um nicho disputado; os players experimentam promessas de 20 minutos, mas lidam com a lucratividade fora dos bolsões urbanos densos. Supermercados menores buscam diferenciação por meio de embalagens sustentáveis e procedência local em vez de velocidade, conquistando microsegmentos defensáveis dentro do vasto mercado de entrega de supermercado online da América do Norte.
As economias de escala e a automação ampliam a lacuna entre líderes e seguidores. Os requisitos de capital para robótica, IA e frotas de veículos elétricos dissuadem novos entrantes, sugerindo que o mercado caminha para um oligopólio com insurgentes de nicho periódicos. [4]Escritório de Patentes dos EUA, "Sistemas para Veículos de Entrega Autônomos e Automatizados se Comunicarem com Terceiros," uspto.report
Líderes do Setor de Entrega de Supermercado Online da América do Norte
Walmart Inc.
Amazon.com Inc.
Instacart
Costco Wholesale Corp.
The Kroger Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A entrega ultrarrápida e a monetização de níveis de serviço representam um espaço em branco claro, à medida que os varejistas colocam em operação propostas de 30 minutos em mais áreas metropolitanas. A entrega no mesmo dia representou cerca de 80% de todos os pedidos de entrega no primeiro trimestre de 2026 em levantamentos monitorados, e o Walmart expandiu a entrega em 30 minutos para 33 mercados dos EUA em maio de 2026, sinalizando que as cestas orientadas por velocidade estão passando de piloto para execução em escala. Isso amplia a oportunidade para micro-fulfillment, reconfiguração de áreas de estoque em loja e nós descentralizados que aumentam a densidade de pedidos e reduzem o tempo em trânsito para missões de produtos frescos e conveniência.
A acessibilidade em conformidade regulatória e o acesso digital são outra palanca de crescimento, ligada aos padrões do SNAP Online e às expectativas em evolução sobre transparência de taxas e precificação. Com a expansão nacional das compras SNAP Online do USDA até 2024 e a legislação proposta (H.R. 8046) buscando padrões mais explícitos de entrega e compras online para participantes do SNAP, plataformas que aprimoram a elegibilidade, as substituições e a integridade das entregas podem melhorar a conversão para compradores assistidos. Ao mesmo tempo, a iniciativa de regulamentação da FTC de abril de 2026 sobre práticas enganosas de cobrança de taxas e os projetos de lei federais de 2026 direcionados à precificação baseada em vigilância elevam a demanda por divulgação auditável de taxas, governança de promoções e controles de uso de dados, criando espaço para fornecedores que oferecem checkout em conformidade, ferramentas de transparência de preços e monetização de mídia de varejo que não dependem de estruturas de taxas opacas.
Desenvolvimentos recentes do setor
- Julho de 2026: o Walmart buscou capacidade adicional de atendimento online no nível da loja ao apresentar um pedido de variação de zoneamento para expandir seu espaço de atendimento online em seu endereço 1881 Baltimore Pike, em Hanover, Pensilvânia, com audiência pública agendada para 28 de julho de 2026. A medida destaca como as expansões adjacentes às lojas estão sendo usadas para aumentar a capacidade de separação e preparação, a fim de suportar janelas de entrega mais rápidas. Isso também reforça a mudança em direção a nós localizados, em vez de depender exclusivamente de armazéns de e-commerce distantes para pedidos de mercearia.
- Junho de 2026: a Amazon expandiu seu serviço de entrega em 30 minutos, o Amazon Now, para cidades adicionais dentro de sua rede de mercearia no mesmo dia. A ampliação da cobertura ultrarrápida eleva os parâmetros competitivos para missões de mercearia instantâneas e abaixo de uma hora nas principais áreas metropolitanas. A expansão também aumenta a pressão sobre concorrentes para igualar a velocidade, ao mesmo tempo em que gerenciam custos de cadeia de frio e de mão de obra em níveis de serviço mais altos.
- Maio de 2026: o Walmart anunciou uma expansão de seu serviço de entrega em 30 minutos, operando em 33 mercados dos EUA no momento da atualização. Escalar essa oferta aumenta a base endereçável para cestas rápidas de reabastecimento e pedidos de mercearia orientados por conveniência, além das expectativas tradicionais de entrega no mesmo dia. A expansão reforça como a execução de última milha, a orquestração de mão de obra em loja e o posicionamento localizado de estoque estão se tornando diferenciais centrais na entrega online de mercearia na América do Norte.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado é o valor dos pedidos de mercearia feitos online e entregues ao cliente na América do Norte, abrangendo alimentos e itens domésticos do dia a dia vendidos por meio de aplicativos de varejistas, marketplaces ou plataformas de entrega.
Exclusões de escopo: vendas de mercearia offline são excluídas, e pedidos apenas de retirada na loja (click-and-collect) são excluídos se não forem entregues.
Visão geral da segmentação
- Por Tipo de Produto
- Entrega de Varejo
- Comércio Rápido (≤30 min)
- Entrega de Kit de Refeição
- Supermercado Especializado e Étnico
- Itens de Farmácia e Saúde
- Por Velocidade de Entrega
- Padrão (próximo dia +)
- No Mesmo Dia
- Instantânea (< 2 horas)
- Por Tipo de Plataforma
- Aplicativo Móvel
- Portal Web
- Voz / Dispositivo Inteligente
- Por Tipo de Cliente
- Consumidores Residenciais
- Corporativo / Institucional
- Por País
- Estados Unidos
- Canadá
- México
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para estabelecer a verdade fundamental sobre o tamanho da demanda de mercearia, a rapidez com que a adoção online está mudando e quais opções de entrega estão sendo oferecidas nos Estados Unidos, Canadá e México. Começamos com estatísticas públicas e relatórios setoriais para delimitar o gasto endereçável, conectando então esses números ao comportamento de compra online e à penetração das entregas.
As fontes comumente revisadas incluem dados e publicações oficiais, como os relatórios de e-commerce do US Census Bureau, as tabelas de comércio varejista do Statistics Canada, o Departamento de Agricultura dos EUA (séries de gastos e preços com alimentos), além de entidades setoriais e rastreadores públicos como resumos da FMI e da Brick Meets Click. Também revisamos documentos corporativos, apresentações a investidores e cobertura de imprensa confiável para validar mudanças estratégicas como micro-fulfillment, programas de assinatura e habilitação do SNAP online. Quando necessário, assinaturas pagas são utilizadas para inteligência financeira corporativa, notícias e dados financeiros, bases de dados de patentes e verificações de importação-exportação em nível de embarque para categorias selecionadas de mercearia. Esta lista de pesquisa documental é ilustrativa, e fontes adicionais também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentra em confirmar o que os clientes estão fazendo (frequência, tamanho da cesta e taxas de entrega) e o que os operadores estão observando no mix de atendimento entre entrega, retirada e envio para casa. Entrevistamos varejistas de mercearia, líderes de operações de entrega, fornecedores de serviços de embalagem e cadeia de frio, além de especialistas do setor em toda a América do Norte, de modo que premissas sobre margens, substituição em relação às compras em loja e intensidade promocional possam ser corrigidas antes da finalização dos totais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | Diretores executivos (CXOs): 20% |
| Nível médio: 41% | Líderes funcionais/de unidade: 24% |
| Players menores: 22% | Gerentes: 56% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual os gastos com mercearia no varejo e os sinais de pedidos de e-commerce são usados para reconstruir o conjunto de demanda de mercearia online, que é então filtrado apenas para a parcela de entrega. Para manter o modelo prático, os totais são verificados de forma cruzada com aproximações seletivas bottom-up, como volume de pedidos amostrado por tipo de atendimento, tendências observadas de participação da entrega e verificações de valor de cesta a partir de entrevistas.
As principais entradas que movimentam o modelo incluem a penetração de mercearia online por país, o mix de entrega dentro do eGrocery, o valor médio da cesta por canal, os efeitos das taxas de entrega e das assinaturas sobre o preço efetivo pago, e sinais de capacidade de última milha, como a expansão da cobertura de entrega no mesmo dia e implantações de micro-fulfillment. Quando as entradas bottom-up estão incompletas, as lacunas são tratadas aplicando faixas conservadoras ancoradas em curvas de adoção publicamente visíveis, e então essas faixas são refinadas com o feedback das entrevistas.
Para a previsão, é utilizada uma análise de cenários com um caso-base que reflete a adoção e a expansão de capacidade esperadas, além de casos alternativos que refletem sensibilidade de preço e intensidade promocional mais rápidas ou mais lentas. As premissas sobre crescimento de cesta e participação da entrega são ajustadas com o feedback primário, de modo que a previsão não dependa apenas do momentum histórico.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, como o total de vendas de mercearia digital, a movimentação da participação de entrega e as taxas mensais de vendas reportadas, e então revisados quanto a valores discrepantes em nível de país e de plataforma. Se uma variação parecer grande, revisamos premissas de economia unitária, como taxas de entrega, tamanho da cesta e timing de conversão cambial, e voltamos a contatar especialistas quando a explicação não é clara.
Uma revisão em múltiplas etapas é seguida antes da aprovação final, para que os totais finais estejam alinhados ao escopo definido e a uma lógica de preços consistente. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos relevantes, como mudanças significativas de modelo de serviço, alterações regulatórias ou movimentos acentuados de inflação. Antes da entrega, os analistas fazem uma nova revisão para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de entrega de mercearia online da América do Norte da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para a entrega de mercearia online na América do Norte frequentemente não coincidem porque as fontes tratam entrega, retirada e envio para casa de forma diferente, e podem não estar alinhadas quanto à inclusão de taxas e assinaturas como parte do valor da transação. Escolhas de temporalidade também importam, já que o mesmo ano pode parecer diferente dependendo do uso de gastos nominais ou ajustados pela inflação.
Os maiores fatores de discrepância tendem a ser a periodicidade de atualização e o timing cambial, seguidos de como o preço médio de venda por pedido é projetado quando promoções e descontos de fidelidade mudam o comportamento. Em nosso fluxo de trabalho, essas entradas são revalidadas em relação a sinais de taxas mensais e verificações de mix de atendimento antes do fechamento, o que mantém a linha de base de 2025 consistente com as evidências mais recentes disponíveis na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 180,2 bilhões de USD (2025) | |
| Rastreador do Setor A | 65,8 bilhões de USD (2024) | Este número está mais próximo de um gasto de entrega apenas nos EUA, implícito pelas vendas de mercearia digital multiplicadas pela participação da entrega, portanto subestima o Canadá e o México e não se alinha totalmente com um limite de entrega exclusiva para a América do Norte. |
| Base de Dados do Setor B | 166,3 bilhões de USD (2025) | Esta estimativa refere-se à receita de vendas de mercearia online nos EUA e pode incluir elementos de retirada e envio para casa, o que a torna comparável em direção, mas não um total limpo, exclusivo de entrega, para a América do Norte. |
A dispersão na tabela é explicada principalmente pela abrangência geográfica e pelo fato de o valor ser exclusivo de entrega em comparação com uma receita mais ampla de mercearia online. Ao manter as regras de escopo explícitas e revalidar as premissas de precificação e mix em relação a sinais observáveis de demanda, o número final se torna mais fácil de rastrear e reproduzir quando as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de entrega de supermercado online da América do Norte?
O mercado atingiu USD 195,7 bilhões em 2026 e tem previsão de alcançar USD 295,34 bilhões até 2031.
Qual segmento de velocidade de entrega está crescendo mais rapidamente?
Os serviços instantâneos com chegada em menos de duas horas têm projeção de expansão a um CAGR de 25,9% até 2031.
Qual a importância dos programas de assinatura para o crescimento do mercado?
As assinaturas acrescentam +1,8% ao CAGR geral ao aumentar a frequência de pedidos e reduzir o cancelamento.
Qual país apresenta o maior potencial de crescimento?
O México lidera com um CAGR previsto de 15,95%, graças a investimentos em larga escala e à crescente adoção de smartphones.
Quais tecnologias reduzem mais os custos operacionais?
A previsão de demanda por IA e o microatendimento automatizado reduzem o desperdício e as necessidades de mão de obra, melhorando diretamente a economia unitária.
Os clientes corporativos representam uma oportunidade relevante?
Sim, os compradores corporativos e institucionais são o grupo de clientes de crescimento mais rápido, com CAGR de 13,6%, oferecendo cestas maiores e demanda previsível.
Página atualizada pela última vez em:



