
Tamaño y Participación del Mercado de Entrega de Comestibles en Línea de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
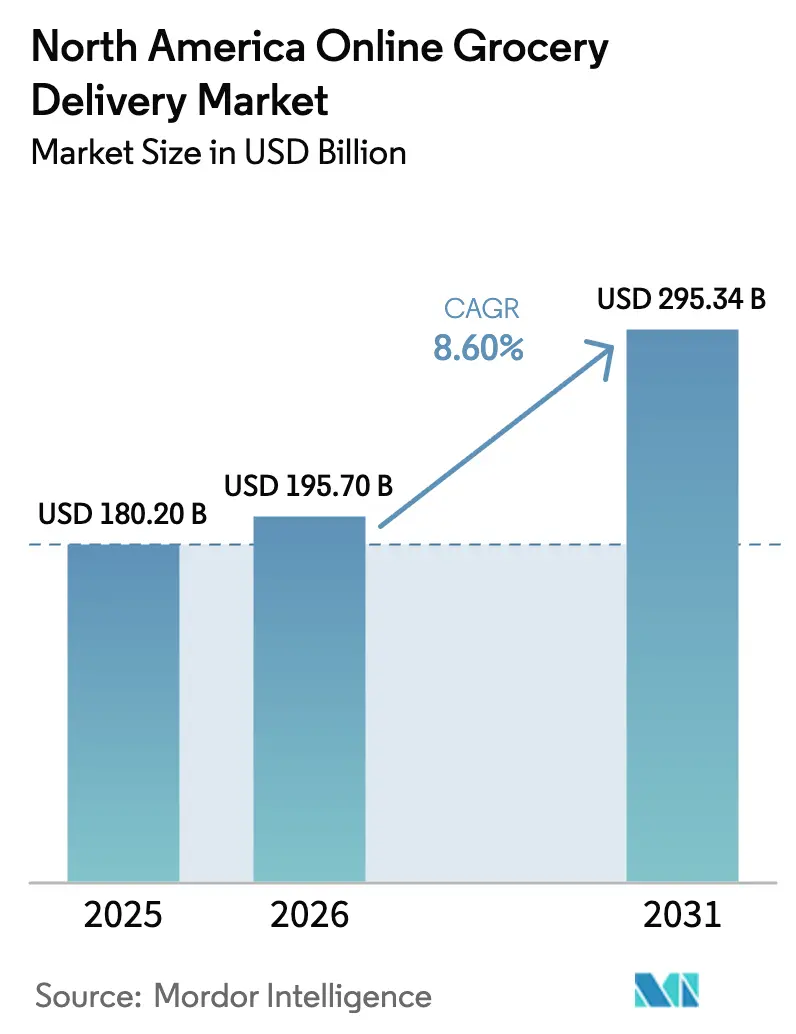
| Tamaño del mercado en el año base (2025) | 180.2 Mil millones de dólares |
| Tamaño del Mercado (2026) | 195.7 Mil millones de dólares |
| Tamaño del Mercado (2031) | 295.34 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.60 % |
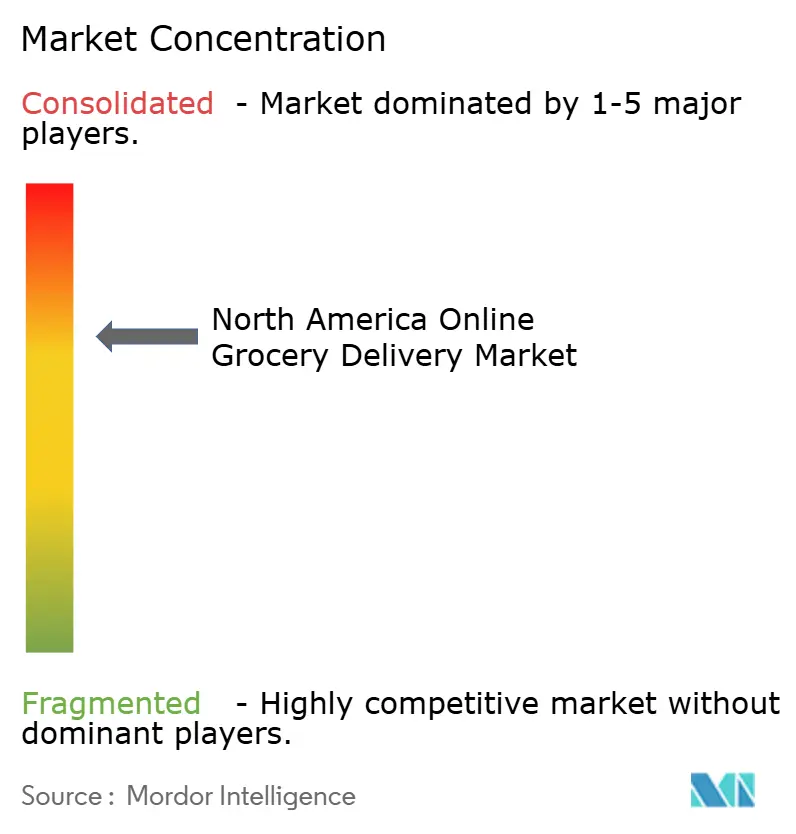
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Entrega de Comestibles en Línea de América del Norte por Mordor Intelligence
El tamaño del mercado de entrega de comestibles en línea de América del Norte en 2026 se estima en USD 195,7 mil millones, con un crecimiento desde el valor de 2025 de USD 180,2 mil millones y proyecciones para 2031 que muestran USD 295,34 mil millones, creciendo a una CAGR del 8,60% durante 2026-2031. Cambios estructurales como los programas de suscripción, la digitalización de los beneficios SNAP y la inversión récord en infraestructura han convertido la compra de comestibles digital en un hábito permanente en lugar de un repunte pandémico. Los minoristas omnicanal establecidos aprovechan sus redes de tiendas como nodos de última milla, mientras que las plataformas especializadas redoblan su apuesta por la personalización basada en datos para proteger su participación. Las redes de distribución el mismo día, la planificación de la demanda asistida por IA y el despliegue de vehículos de bajas emisiones reducen los costos unitarios y elevan la calidad del servicio. En conjunto, estas fuerzas trazan un camino claro hacia ganancias de volumen sostenidas en el mercado de entrega de comestibles en línea de América del Norte. [1]Walmart Investor Relations, "15 de mayo de 2025 – Formulario 8-K Informe Actual," stock.walmart.com
Conclusiones Clave del Informe
- Por tipo de producto, la entrega minorista lideró con el 62,38% de la participación del mercado de entrega de comestibles en línea de América del Norte en 2025, mientras que se prevé que el comercio rápido crezca a una CAGR del 20,3% hasta 2031.
- Por velocidad de entrega, los servicios el mismo día captaron el 45,35% del tamaño del mercado de entrega de comestibles en línea de América del Norte en 2025, mientras que se espera que la entrega instantánea en menos de dos horas avance a una CAGR del 25,9% hasta 2031.
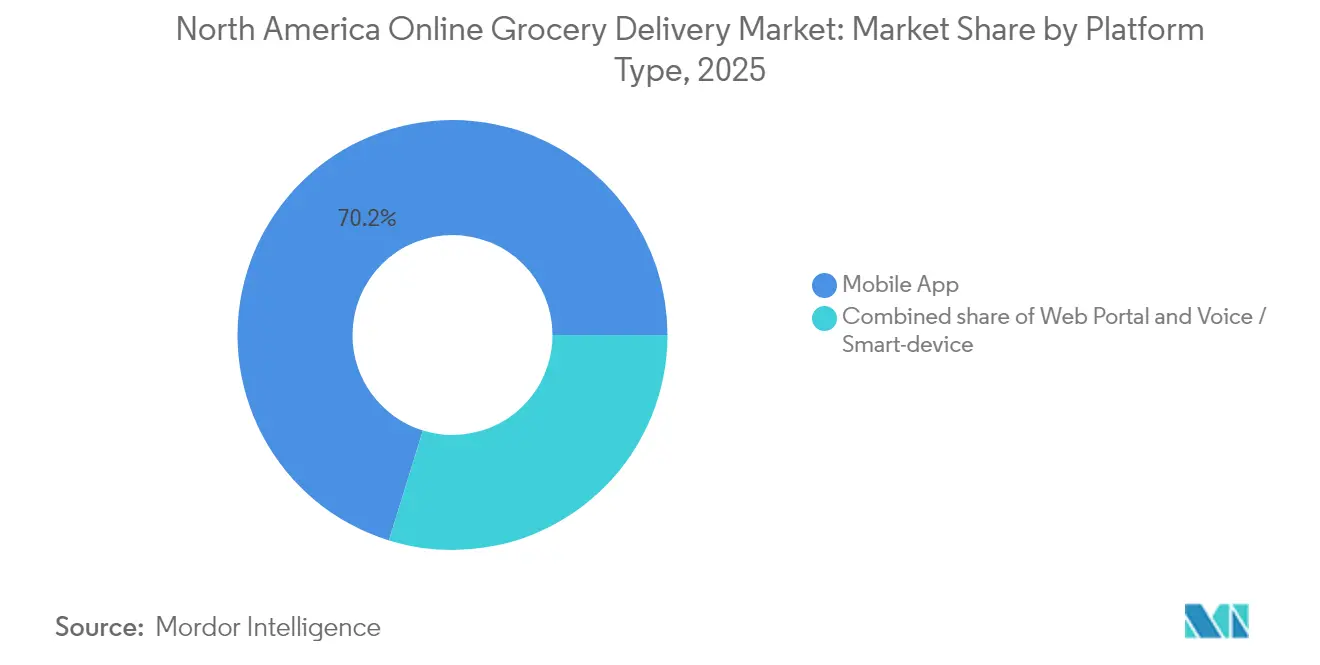
- Por tipo de plataforma, las aplicaciones móviles dominaron con una participación de ingresos del 70,22% en 2025; las interfaces de voz y dispositivos inteligentes muestran la CAGR proyectada más rápida del 17,2% hasta 2031.
- Por tipo de cliente, los consumidores domésticos representaron el 90,35% del tamaño del mercado de entrega de comestibles en línea de América del Norte en 2025, pero se prevé que la demanda corporativa e institucional crezca un 13,6% anual hasta 2031.
- Por país, Estados Unidos retuvo el 85,60% de la participación del mercado de entrega de comestibles en línea de América del Norte en 2025, mientras que México está en camino de alcanzar una CAGR del 15,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Entrega de Comestibles en Línea de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volante de ingresos recurrentes de los servicios de suscripción | 1.80% | América del Norte, con mayor adopción en los mercados urbanos de Estados Unidos | Mediano plazo (2-4 años) |
| Expansión de SNAP en línea y digitalización de EBT | 1.20% | A nivel nacional en Estados Unidos, con impacto concentrado en regiones con escasez de alimentos | Corto plazo (≤ 2 años) |
| Despliegue de infraestructura de distribución el mismo día | 2.10% | Áreas metropolitanas de Estados Unidos, con expansión hacia mercados secundarios de Canadá | Mediano plazo (2-4 años) |
| Pronóstico de demanda para productos perecederos asistido por IA | 0.90% | Global, con implementación temprana en operaciones de Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Economía de los microcentros de distribución de tiendas oscuras | 1.40% | Núcleos urbanos de Estados Unidos, expansión piloto hacia Ciudad de México | Mediano plazo (2-4 años) |
| Transición hacia flotas de última milla de bajas emisiones impulsada por criterios ESG | 0.70% | California a la vanguardia, extendiéndose hacia el noreste de Estados Unidos y las provincias canadienses | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volante de Ingresos Recurrentes de los Servicios de Suscripción
Las membresías de pago como Walmart+ convierten a los compradores ocasionales en clientes predecibles y de alta frecuencia. Los beneficios incluidos —entrega gratuita, descuentos en combustible, contenido de streaming— reducen la cancelación y aumentan la frecuencia media de pedidos, permitiendo a los minoristas subsidiar el envío sin erosionar el margen. Amazon, Safeway y los supermercados regionales aprovechan los datos propios de las suscripciones para personalizar ofertas y optimizar el inventario, profundizando las ventajas competitivas basadas en la escala.
Expansión de SNAP en Línea y Digitalización de EBT
Cuarenta y un millones de participantes del programa SNAP ahora cuentan con capacidad de compra digital, tras la expansión del programa por parte del Departamento de Agricultura de los Estados Unidos a todos los estados en 2024. Kroger, DoorDash y Shipt integraron rápidamente el proceso de pago con EBT, desbloqueando demanda incremental de hogares con inseguridad alimentaria y reduciendo el fraude mediante tarjetas con chip habilitado. El despliegue estatal de chip y pago por contacto en California a partir de enero de 2025 acelera el cambio, ampliando la base de mercado disponible para el mercado de entrega de comestibles en línea de América del Norte. [2]Departamento de Agricultura de los Estados Unidos, "El USDA Continúa Expandiendo las Compras en Línea con SNAP," fns.usda.gov
Despliegue de Infraestructura de Distribución el Mismo Día
Amazon atiende a 40 millones de compradores en Estados Unidos con entrega el mismo día, mientras que Walmart incrementó las entregas en menos de 3 horas en un 91% en 2025 mediante microcentros de distribución basados en tiendas. Cadenas regionales como Save Mart despliegan tiendas oscuras automatizadas para reducir los tiempos de preparación de pedidos, demostrando que la robótica puede nivelar el campo de juego frente a los gigantes nacionales. La velocidad ahora supera al precio una vez que las redes alcanzan escala, como lo evidencia el hecho de que el 30% de los clientes de Walmart optan por pagar más por un servicio acelerado.
Pronóstico de Demanda para Productos Perecederos Asistido por IA
Los algoritmos procesan tendencias de ventas, datos meteorológicos y promociones para predecir la demanda de productos frescos, reduciendo el desperdicio hasta en un 25% y disminuyendo las roturas de stock. La herramienta DC Forecasts de Albertsons ya automatiza las compras en 17 centros de distribución en Estados Unidos. Los supermercados independientes adoptan suites de IA basadas en la nube para mantenerse competitivos en disponibilidad a pesar de menores volúmenes, reforzando la escala de datos como barrera de entrada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inflación del costo de última milla que supera el valor del carrito | -2.30% | América del Norte, particularmente en las áreas metropolitanas de Estados Unidos | Corto plazo (≤ 2 años) |
| Escasez de conductores y personal de almacén | -1.70% | Estados Unidos y Canadá, con mayor agudeza en los centros urbanos | Mediano plazo (2-4 años) |
| Cuellos de botella en la capacidad de la cadena de frío | -1.10% | América del Norte, concentrado en los mercados secundarios | Mediano plazo (2-4 años) |
| Topes de tarifas municipales y regulaciones al estilo de la Proposición 22 | -0.80% | California a la vanguardia, con posible extensión a otros estados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inflación del Costo de Última Milla que Supera el Valor del Carrito
Las ordenanzas de salario mínimo urbano para trabajadores de la economía colaborativa elevan los costos de entrega más rápido de lo que crecen los valores del carrito. Las plataformas deben elegir entre absorber las pérdidas o aumentar las tarifas, presionando la economía unitaria en el mercado de entrega de comestibles en línea de América del Norte. El escrutinio regulatorio de las estructuras de tarifas, como la investigación de la Oficina de Protección Financiera del Consumidor sobre Walmart, agrava los gastos de cumplimiento.
Escasez de Conductores y Personal de Almacén
El sector del transporte por carretera podría enfrentar un déficit de 160.000 conductores para 2030, intensificando la competencia salarial por los repartidores de última milla y el personal de distribución. Walmart ha automatizado el 45% de sus operaciones de comercio electrónico en Estados Unidos para compensar la escasez de mano de obra, destacando el papel de la automatización como palanca de costos y cobertura estratégica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Entrega Minorista Mantiene el Liderazgo
La entrega minorista representó el 62,38% de la participación del mercado de entrega de comestibles en línea de América del Norte en 2025. Los consumidores prefieren las compras de carrito completo que replican las experiencias en tienda, impulsando un volumen sostenido a través de los minoristas omnicanal. El comercio rápido, aunque hoy solo representa una minoría, es el segmento de mayor crecimiento con una CAGR del 20,3% gracias a la demanda urbana de inmediatez. Los proveedores de kits de comida enfrentan presión sobre los márgenes a medida que HelloFresh anticipa una caída de ingresos de dos dígitos, mientras los supermercados lanzan kits propios para recuperar participación.
Las empresas emergentes de comercio rápido como Gopuff abren centros de conveniencia en las principales áreas metropolitanas, pero la rentabilidad unitaria depende de grupos densos de pedidos y tarifas premium. Las categorías especializadas de productos étnicos y de bienestar ganan terreno a medida que aumenta la diversidad demográfica. La integración con farmacias incrementa el valor del carrito, reforzando el potencial de ingresos del mercado de entrega de comestibles en línea de América del Norte.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Velocidad de Entrega: La Entrega el Mismo Día se Convierte en el Estándar Básico
Las opciones el mismo día representaron el 45,35% del tamaño del mercado de entrega de comestibles en línea de América del Norte en 2025 y continúan expandiéndose a medida que los minoristas reconvierten sus tiendas en nodos de microcentros de distribución. Los servicios instantáneos prometen una respuesta en menos de 2 horas y se proyecta que crezcan a una CAGR del 25,9%. Sin embargo, la sostenibilidad de la entrega ultrarrápida sigue siendo cuestionable fuera de los núcleos de alta densidad, donde la densidad de pedidos no logra absorber los elevados costos fijos.
La entrega al día siguiente subsiste para los productos básicos de despensa a granel y los clientes orientados al valor. Las plataformas segmentan ahora los niveles de servicio, cobrando primas por velocidad mientras mantienen los niveles estándar con precios competitivos, permitiendo una gestión refinada de los ingresos en el mercado de entrega de comestibles en línea de América del Norte.
Por Tipo de Plataforma: Las Aplicaciones Móviles Dominan, la Voz Emerge
Las aplicaciones móviles captaron una participación del 70,22% en 2025, beneficiándose del diseño maduro de experiencia de usuario y las funciones de fidelización integradas. Los asistentes de voz registraron la trayectoria de mayor crecimiento con una CAGR del 17,2%, con Amazon Alexa permitiendo reórdenes manos libres y reabastecimiento predictivo que integra la experiencia de compra de forma casi imperceptible. Los portales web siguen siendo indispensables para los compradores corporativos que necesitan cargas masivas y gestión de facturas.
La navegación por estantes mediante realidad aumentada y los sensores de refrigeradores inteligentes se acercan cada vez más a la corriente principal, subrayando cómo las interfaces digitales amplían el embudo para la industria de entrega de comestibles en línea de América del Norte.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Cliente: Los Hogares Anclan el Volumen; el Segmento Corporativo se Acelera
Los hogares representaron el 90,35% de los ingresos de 2025, validando el enfoque histórico de la industria de comestibles hacia el consumidor. Sin embargo, los clientes corporativos e institucionales se están expandiendo a un ritmo del 13,6% anual. Las oficinas, hospitales y universidades externalizan cada vez más la gestión de su despensa para la retención de empleados y la simplificación operativa. Los carritos más grandes y los ciclos predecibles mejoran el margen, convirtiendo al segmento B2B en una atractiva vía de crecimiento dentro del mercado de entrega de comestibles en línea de América del Norte.
Análisis Geográfico
Estados Unidos impulsa la mayor parte de la demanda, con el tamaño del mercado de entrega de comestibles en línea de América del Norte en ese país reflejando el crecimiento regional general. La sólida participación en SNAP, las redes de entrega el mismo día que atienden a 40 millones de direcciones y los líderes omnicanal como Walmart (37% de participación en comercio electrónico de comestibles) crean una elevada barrera para los nuevos participantes. Los mandatos de cero emisiones de California impulsan a las flotas hacia furgonetas eléctricas, mientras el noreste prioriza la logística en ciudades densas y el sureste se enfoca en modelos de recogida en áreas suburbanas.
Canadá aporta una porción más pequeña pero estable, aprovechando una inversión de 6.500 millones de CAD de Walmart para expandir sus Supercentros y modernizar las cadenas de suministro. Las cadenas nacionales como Loblaw contrarrestan a las marcas estadounidenses mediante surtidos adaptados localmente y ecosistemas de fidelización. La modalidad de hacer clic y recoger sigue siendo prominente, reflejando la menor densidad urbana fuera de Toronto y Vancouver.
México ofrece la curva más pronunciada, impulsada por el plan de Walmex de agregar 1.500 tiendas y dos centros de distribución equipados con robótica para 2030. Las ventas de comercio electrónico aumentaron un 25% hasta USD 34 mil millones en 2024, aunque la penetración en línea en comestibles se mantiene en un solo dígito, lo que indica un amplio margen de crecimiento. El abastecimiento local (el 83% de los bienes fabricados en México) fortalece las redes de proveedores y mantiene los precios competitivos, posicionando a México como un contribuyente emergente del mercado de entrega de comestibles en línea de América del Norte.
Panorama regulatorio
El escrutinio regulatorio en Estados Unidos se está intensificando en torno a la transparencia de las tarifas y las prácticas de fijación de precios en la entrega en línea de alimentos y comestibles. El 16 de abril de 2026, la Comisión Federal de Comercio (FTC) emitió un Aviso Anticipado de Propuesta de Reglamentación (Proyecto N.º P267101) para solicitar comentarios públicos sobre prácticas de tarifas injustas o engañosas en los servicios de entrega en línea de alimentos y comestibles, lo que eleva los riesgos de cumplimiento para las plataformas y minoristas que dependen de tarifas de servicio, cestas mínimas y precios promocionales.
La actividad política también se está ampliando más allá de las tarifas hacia la fijación de precios basada en datos del consumidor y el acceso a programas. Los proyectos de ley presentados en 2026, incluidos el H.R. 8895 y el S. 3892, se dirigen a la fijación de precios dinámica basada en vigilancia o en datos personales, mientras que el H.R. 8046 propone enmiendas a la Ley de Alimentos y Nutrición de 2008 para establecer estándares más claros en línea y de entrega para los participantes de SNAP, reforzando la importancia de un proceso de pago EBT/SNAP conforme, una lógica de elegibilidad de artículos y una ejecución de entrega en el sector de comestibles digitales.
Análisis de la cadena de valor
La cadena de valor comienza con los fabricantes de marca y los proveedores de productos frescos, luego pasa por los minoristas y distribuidores que gestionan el inventario, los precios y el surtido, antes de avanzar hacia la selección y el embalaje en tres modalidades principales de cumplimiento: selección en tienda, micro-cumplimiento/tiendas oscuras y almacenes regionales de comercio electrónico. En Norteamérica, los actores omnicanal establecidos utilizan cada vez más las tiendas como nodos de última milla para el servicio el mismo día, mientras que plataformas como Instacart y DoorDash conectan a los minoristas con la demanda, proporcionando captura de pedidos, redes de compradores/conductores y capas de servicio al cliente junto con controles de pago y fraude (incluido el proceso de pago EBT/SNAP donde esté habilitado).
Aguas abajo, la ejecución de la entrega depende de la optimización de rutas, el manejo de la cadena de frío, la lógica de sustituciones y las comunicaciones con el cliente, y el costo de servicio está determinado por la disponibilidad de mano de obra y la densidad. La evidencia reciente del sector apunta a un cambio desde enfoques puramente centrados en almacenes hacia modelos de cumplimiento centrados en la tienda y redes híbridas que combinan la entrega local ultrarrápida con envíos a domicilio en menos de un día, respaldados por inversiones de los minoristas en automatización e inteligencia artificial en inventario, comercialización y cumplimiento para reducir la mano de obra de selección y el desperdicio, manteniendo los niveles de servicio.
Panorama Competitivo
La competencia se intensifica a medida que los minoristas físicos aprovechan sus redes de tiendas para igualar la velocidad de las plataformas especializadas. El modelo omnicanal de Walmart, la economía de plataforma de Instacart y la distribución impulsada por robótica de Amazon ilustran estrategias divergentes que convergen en la escala y el dominio de los datos. Las solicitudes de patentes para entrega autónoma, como el sistema de comunicación entre vehículos y terceros de DoorDash, subrayan una carrera hacia la innovación logística intensiva en capital.
Las redes de medios minoristas emergen como fuentes de ingresos adicionales lucrativas: los ingresos publicitarios de Instacart en 2024 superaron los USD 1 mil millones, mientras que Walmart Connect creció un 26%, monetizando los presupuestos de los proveedores y protegiendo los márgenes. El comercio rápido sigue siendo un nicho en disputa; los actores experimentan con promesas de 20 minutos pero lidian con la rentabilidad fuera de los núcleos urbanos de alta densidad. Los supermercados más pequeños buscan diferenciarse mediante empaques sostenibles y procedencia local en lugar de velocidad, creando microsegmentos defendibles dentro del vasto mercado de entrega de comestibles en línea de América del Norte.
Las economías de escala y la automatización amplían la brecha entre los líderes y los seguidores. Los requisitos de capital para robótica, IA y flotas de vehículos eléctricos disuaden a los nuevos participantes, lo que sugiere que el mercado tiende hacia un oligopolio con insurgentes de nicho periódicos. [4]Oficina de Patentes de los Estados Unidos, "Sistemas para que Vehículos de Entrega Autónomos y Automatizados se Comuniquen con Terceros," uspto.report
Líderes de la Industria de Entrega de Comestibles en Línea de América del Norte
Walmart Inc.
Amazon.com Inc.
Instacart
Costco Wholesale Corp.
The Kroger Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La entrega ultrarrápida y la monetización por niveles de servicio representan un espacio en blanco claro a medida que los minoristas operativizan propuestas de 30 minutos en más áreas metropolitanas. La entrega el mismo día representó alrededor del 80% de todos los pedidos de entrega en el primer trimestre de 2026 según el seguimiento encuestado, y Walmart amplió la entrega en 30 minutos a 33 mercados de EE. UU. en mayo de 2026, lo que indica que las cestas orientadas a la velocidad están pasando de la fase piloto a la ejecución a escala. Esto amplía la oportunidad para el micro-cumplimiento, la reconfiguración de la trastienda de las tiendas y los nodos descentralizados que aumentan la densidad de pedidos y reducen el tiempo en tránsito para las misiones de productos frescos y de conveniencia.
La asequibilidad lista para el cumplimiento normativo y el acceso digital son otra palanca de crecimiento, vinculada a los estándares de SNAP Online y a las expectativas cambiantes sobre la transparencia de tarifas y precios. Con la compra en línea de SNAP del USDA ampliada a nivel nacional para 2024 y la legislación propuesta (H.R. 8046) que busca estándares más explícitos en línea y de entrega para los participantes de SNAP, las plataformas que ajustan la elegibilidad, las sustituciones y la integridad de la entrega pueden mejorar la conversión para los compradores asistidos. Al mismo tiempo, la iniciativa de reglamentación de la FTC de abril de 2026 sobre prácticas de tarifas engañosas y los proyectos de ley federales de 2026 dirigidos a la fijación de precios basada en vigilancia elevan la demanda de divulgación de tarifas auditable, gobernanza de promociones y controles de uso de datos, creando espacio para proveedores que ofrecen procesos de pago conformes, herramientas de transparencia de precios y monetización de medios minoristas que no dependen de estructuras de tarifas opacas.
Desarrollos recientes del sector
- Julio de 2026: Walmart buscó capacidad adicional de cumplimiento en línea a nivel de tienda al presentar una solicitud de variación de zonificación para ampliar su espacio de cumplimiento en línea en su ubicación de 1881 Baltimore Pike en Hanover, Pensilvania, con una audiencia pública programada para el 28 de julio de 2026. Esta medida destaca cómo se están utilizando las expansiones adyacentes a las tiendas para aumentar la capacidad de selección y preparación con el fin de respaldar ventanas de entrega más rápidas. También refuerza el cambio hacia nodos localizados en lugar de depender únicamente de almacenes de comercio electrónico distantes para los pedidos de comestibles.
- Junio de 2026: Amazon amplió su servicio de entrega en 30 minutos, Amazon Now, a ciudades adicionales dentro de su red de comestibles del mismo día. La ampliación de la cobertura ultrarrápida eleva los estándares competitivos para las misiones de comestibles instantáneas y de menos de una hora en las principales áreas metropolitanas. El despliegue también aumenta la presión sobre los competidores para igualar la velocidad mientras gestionan los costos de cadena de frío y mano de obra en niveles de servicio más altos.
- Mayo de 2026: Walmart anunció una expansión de su servicio de entrega en 30 minutos, operando en 33 mercados de EE. UU. en el momento de la actualización. Escalar esta oferta aumenta la base direccionable para cestas de reabastecimiento rápido y pedidos de comestibles orientados a la conveniencia más allá de las expectativas tradicionales de entrega el mismo día. La expansión subraya cómo la ejecución de última milla, la organización de la mano de obra en tienda y la ubicación localizada del inventario se están convirtiendo en diferenciadores centrales en la entrega en línea de comestibles en Norteamérica.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para este informe, el mercado es el valor de los pedidos de comestibles realizados en línea y entregados al cliente en Norteamérica, que abarca alimentos y artículos domésticos cotidianos vendidos a través de aplicaciones de minoristas, mercados en línea o plataformas de entrega.
Exclusiones de alcance: se excluyen las ventas de comestibles fuera de línea, y los pedidos solo de recogida en tienda (click-and-collect) se excluyen si no son entregados.
Descripción general de la segmentación
- Por Tipo de Producto
- Entrega Minorista
- Comercio Rápido (≤30 min)
- Entrega de Kits de Comida
- Comestibles Especializados y Étnicos
- Artículos de Farmacia y Salud
- Por Velocidad de Entrega
- Estándar (al día siguiente o más)
- El mismo día
- Instantánea (menos de 2 horas)
- Por Tipo de Plataforma
- Aplicación Móvil
- Portal Web
- Voz / Dispositivo Inteligente
- Por Tipo de Cliente
- Consumidores Domésticos
- Corporativo / Institucional
- Por País
- Estados Unidos
- Canadá
- México
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer la línea base sobre el tamaño de la demanda de comestibles, la rapidez con la que está cambiando la adopción en línea y qué opciones de entrega se ofrecen en Estados Unidos, Canadá y México. Partimos de estadísticas públicas e informes sectoriales para enmarcar el gasto direccionable, y luego conectamos esas cifras con el comportamiento de pedidos en línea y la penetración de la entrega.
Las fuentes comúnmente revisadas incluyen datos oficiales y publicaciones como los informes de comercio electrónico de la Oficina del Censo de EE. UU., las tablas de comercio minorista de Statistics Canada, el Departamento de Agricultura de EE. UU. (series de gasto y precios de alimentos), y organismos comerciales y rastreadores públicos como los resúmenes de FMI y Brick Meets Click. También revisamos presentaciones de empresas, presentaciones para inversores y coberturas de prensa creíbles para validar cambios de estrategia como el micro-cumplimiento, los programas de suscripción y la habilitación de SNAP en línea. Cuando es necesario, se utilizan suscripciones de pago para inteligencia financiera empresarial, noticias y datos financieros, bases de datos de patentes y verificaciones de importación-exportación a nivel de envío para categorías de comestibles seleccionadas. Esta lista de investigación documental es ilustrativa, y también se utilizaron fuentes adicionales para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centra en confirmar qué están haciendo los clientes (frecuencia, tamaño de la cesta y tarifas de entrega) y qué están observando los operadores en la combinación de cumplimiento entre entrega, recogida y envío a domicilio. Entrevistamos a minoristas de comestibles, líderes de operaciones de entrega, proveedores de servicios de embalaje y cadena de frío, y expertos del sector en Norteamérica para poder corregir los supuestos sobre márgenes, sustitución de compras en tienda e intensidad promocional antes de finalizar los totales.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 20% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 24% |
| Actores más pequeños: 22% | Gerentes: 56% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que se utilizan el gasto minorista en comestibles y las señales de pedidos de comercio electrónico para reconstruir el conjunto de la demanda de comestibles en línea, que luego se filtra para incluir solo la parte correspondiente a la entrega. Para mantener el modelo práctico, los totales se verifican de forma cruzada con aproximaciones selectivas de abajo hacia arriba, como el volumen de pedidos muestreado por tipo de cumplimiento, las tendencias observadas en la participación de la entrega y las verificaciones del valor de la cesta a partir de entrevistas.
Las entradas clave que mueven el modelo incluyen la penetración de comestibles en línea por país, la combinación de entrega dentro del comercio electrónico de comestibles, el valor promedio de la cesta por canal, los efectos de las tarifas de entrega y las suscripciones sobre el precio efectivo pagado, y las señales de capacidad de última milla, como la expansión de la cobertura del mismo día y los despliegues de micro-cumplimiento. Cuando las entradas de abajo hacia arriba están incompletas, las brechas se manejan aplicando rangos conservadores anclados a curvas de adopción visibles públicamente, y luego ajustando esos rangos con retroalimentación de las entrevistas.
Para la previsión, se utiliza un análisis de escenarios con un caso base que refleja la adopción y la expansión de capacidad esperadas, y casos alternativos que reflejan una sensibilidad de precios e intensidad promocional más rápida o más lenta. Los supuestos sobre el crecimiento de la cesta y la participación de la entrega se ajustan con retroalimentación primaria para que la previsión no dependa únicamente del impulso histórico.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, como las ventas totales de comestibles digitales, el movimiento de la participación de la entrega y las tasas de ventas mensuales reportadas, y luego se revisan para detectar valores atípicos a nivel de país y plataforma. Si una variación parece grande, volvemos a verificar los supuestos de economía unitaria, como las tarifas de entrega, el tamaño de la cesta y el momento de conversión de divisas, y luego volvemos a contactar a los expertos cuando la explicación no es clara.
Se sigue una revisión de varios pasos antes de la aprobación final para que los totales finales se alineen con el alcance definido y una lógica de precios coherente. Los informes se actualizan anualmente, con actualizaciones intermedias impulsadas por eventos importantes como cambios significativos en el modelo de servicio, cambios regulatorios o movimientos bruscos de inflación. Antes de la entrega, los analistas realizan una nueva revisión para que los clientes reciban la vista más actualizada.
Comparación del tamaño del mercado de entrega en línea de comestibles en Norteamérica de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para la entrega en línea de comestibles en Norteamérica a menudo no coinciden porque las fuentes tratan la entrega, la recogida y el envío a domicilio de manera diferente, y pueden no coincidir en si las tarifas y las suscripciones se cuentan como parte del valor de la transacción. Las decisiones de temporalidad también importan, ya que el mismo año puede verse diferente dependiendo de si se utiliza el gasto nominal o ajustado por inflación.
Los mayores impulsores de la brecha tienden a ser la cadencia de actualización y el momento de las divisas, seguidos por cómo se traslada el precio de venta promedio por pedido cuando las promociones y los descuentos por membresía cambian el comportamiento. En nuestro flujo de trabajo, esas entradas se vuelven a validar frente a señales de tasas de ventas mensuales y verificaciones de la combinación de cumplimiento antes de fijarse, lo que mantiene la línea base de 2025 coherente con la evidencia más reciente disponible en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 180,2 mil millones de USD (2025) | |
| Rastreador de la Industria A | 65,8 mil millones de USD (2024) | Esta cifra se acerca más a un gasto de entrega solo en EE. UU., implícito a partir de las ventas de comestibles digitales multiplicadas por la participación de la entrega, por lo que subestima a Canadá y México y no se alinea completamente con un límite de solo entrega en Norteamérica. |
| Base de Datos de la Industria B | 166,3 mil millones de USD (2025) | Esta estimación corresponde a los ingresos por ventas de comestibles en línea en EE. UU. y puede incluir elementos de recogida y envío a domicilio, lo que la hace comparable en términos direccionales, pero no un total limpio de solo entrega para Norteamérica. |
La dispersión en la tabla se explica principalmente por la cobertura geográfica y por si el valor corresponde solo a la entrega frente a ingresos más amplios de comestibles en línea. Al mantener reglas de alcance explícitas y volver a verificar los supuestos de precios y de combinación frente a señales de demanda observables, la cifra final se vuelve más fácil de rastrear y repetir cuando cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de entrega de comestibles en línea de América del Norte?
El mercado alcanzó USD 195,7 mil millones en 2026 y se prevé que llegue a USD 295,34 mil millones para 2031.
¿Qué segmento de velocidad de entrega crece más rápido?
Se proyecta que los servicios instantáneos que llegan en menos de dos horas se expandan a una CAGR del 25,9% hasta 2031.
¿Qué importancia tienen los programas de suscripción para el crecimiento del mercado?
Las suscripciones añaden +1,8% a la CAGR general al impulsar la frecuencia de pedidos y reducir la cancelación.
¿Qué país muestra el mayor potencial de crecimiento?
México lidera con una CAGR proyectada del 15,95% gracias a la inversión a gran escala y el creciente uso de teléfonos inteligentes.
¿Qué tecnologías reducen más los costos operativos?
El pronóstico de demanda asistido por IA y los microcentros de distribución automatizados reducen el desperdicio y las necesidades de mano de obra, mejorando directamente la economía unitaria.
¿Son los clientes corporativos una oportunidad significativa?
Sí, los compradores corporativos e institucionales son el grupo de clientes de mayor crecimiento con una CAGR del 13,6%, ofreciendo carritos más grandes y una demanda predecible.
Última actualización de la página el:



