
Taille et part du marché nord-américain des fixations industrielles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
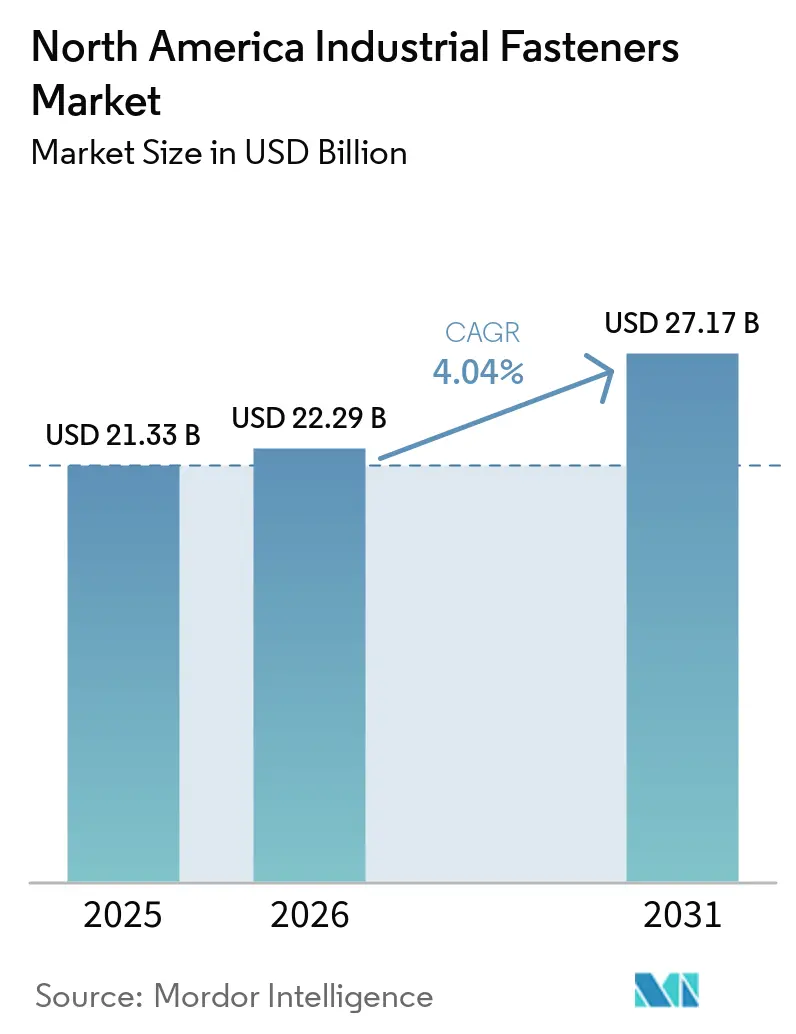
| Taille du marché de l'année de base (2025) | 21.33 Milliards de dollars |
| Taille du Marché (2026) | 22.29 Milliards de dollars |
| Taille du Marché (2031) | 27.17 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.04 % |
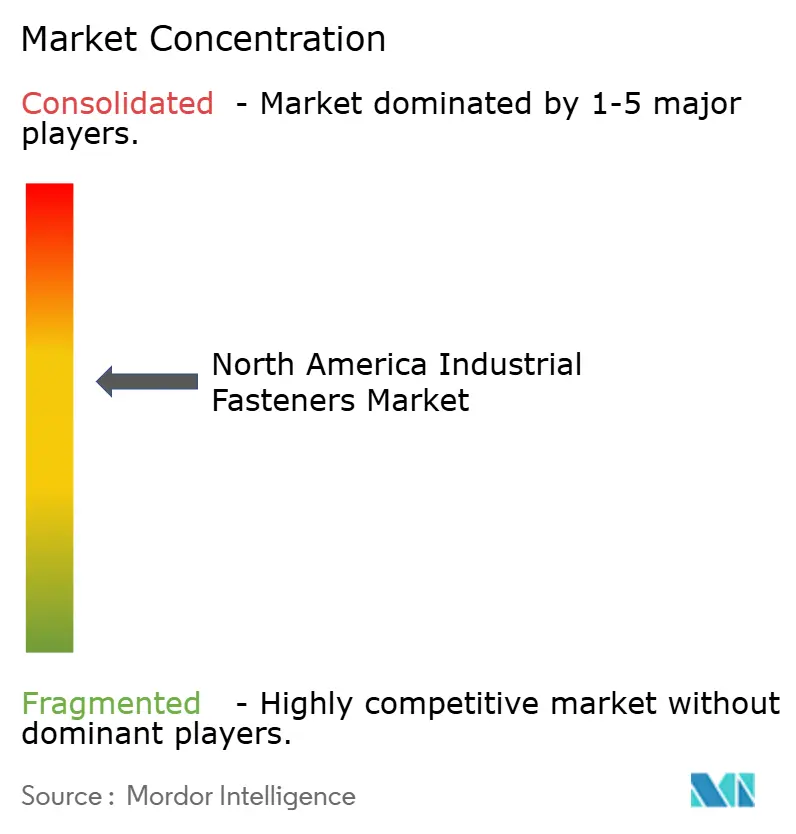
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché nord-américain des fixations industrielles par Mordor Intelligence
La taille du marché nord-américain des fixations industrielles est projetée à 21,33 milliards USD en 2025, 22,29 milliards USD en 2026, et devrait atteindre 27,17 milliards USD d'ici 2031, avec un CAGR de 4,04 % de 2026 à 2031.
La demande s'oriente vers des produits plus légers et plus performants, les programmes de véhicules électriques et d'aéronefs de nouvelle génération nécessitant des fixations en aluminium, en titane et en matériaux composites qui réduisent le poids sans sacrifier la résistance. La relocalisation industrielle et les règles Buy America resserrent l'approvisionnement local, incitant les OEM à sécuriser des contrats pluriannuels tandis que les distributeurs installent des distributeurs automatiques IoT pour garantir la continuité de service. Les réglementations environnementales interdisant le chrome hexavalent favorisent les finitions PTFE et zinc-nickel, et la volatilité des matières premières encourage la couverture des stocks parmi les fournisseurs de rang deux. La traçabilité numérique, des codes QR aux RFID, devient une exigence de base plutôt qu'une fonctionnalité premium.
Principaux enseignements du rapport
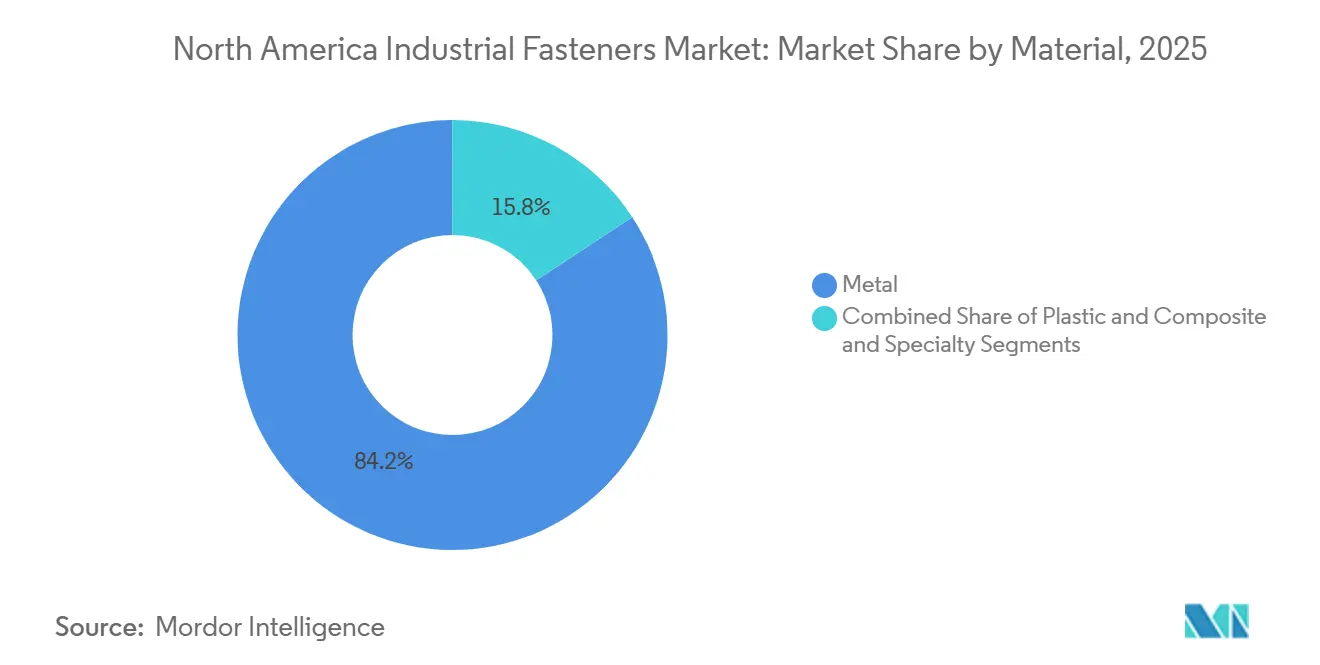
- Par matériau, les fixations métalliques ont dominé avec 84,23 % de la part du marché nord-américain des fixations industrielles en 2025, tandis que les variantes composites et spéciales devraient progresser à un CAGR de 4,62 % jusqu'en 2031.
- Par grade, les produits standard détenaient une part de 67,13 % en 2025, tandis que les grades haute performance devraient croître à un CAGR de 4,49 % sur la même période.
- Par type de produit, les fixations filetées extérieures ont capturé 52,13 % de la part des revenus en 2025, et les conceptions spécifiques aux applications sont positionnées pour le CAGR le plus rapide de 4,87 % jusqu'en 2031.
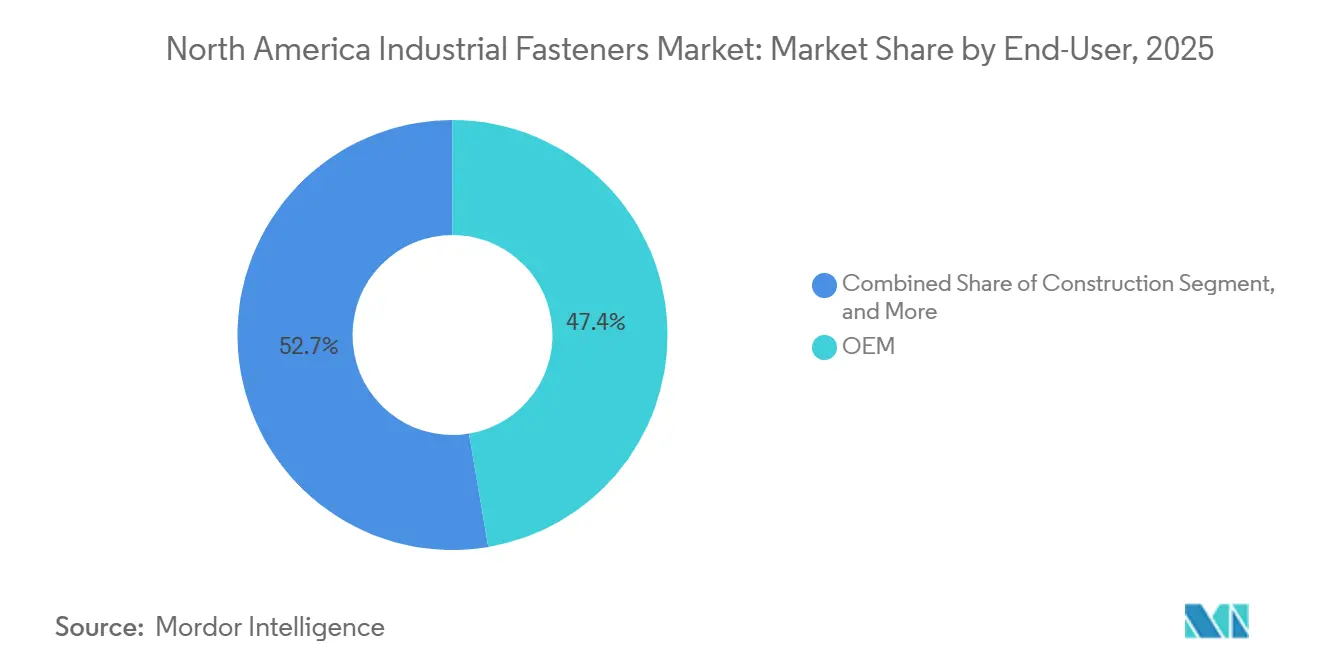
- Par application d'utilisation finale, le segment OEM représentait 47,35 % de la taille du marché nord-américain des fixations industrielles en 2025 et se développe à un CAGR de 4,56 %.
- Par type de revêtement, les finitions zinguées dominaient avec une part de 39,02 % en 2025, tandis que le PTFE et les autres revêtements spéciaux devraient progresser à un CAGR de 4,91 % jusqu'en 2031.
- Par zone géographique, les États-Unis représentaient 73,67 % de la demande de 2025, tandis que le Mexique est le marché à la croissance la plus rapide, avec un CAGR prévu de 4,68 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la fabrication automobile et aérospatiale | +1.2% | États-Unis et Mexique | Moyen terme (2 à 4 ans) |
| Croissance rapide de la chaîne d'approvisionnement nord-américaine en véhicules électriques | +0.9% | États-Unis (cœur), Mexique (pôles) | Court terme (≤ 2 ans) |
| Croissance du secteur de la construction | +0.7% | États-Unis et Canada | Moyen terme (2 à 4 ans) |
| Avancées dans les revêtements résistants à la corrosion | +0.4% | Ensemble de la région | Long terme (≥ 4 ans) |
| Lois Buy American favorisant l'approvisionnement local | +0.5% | États-Unis | Long terme (≥ 4 ans) |
| Traçabilité numérique et initiatives de fixations intelligentes | +0.3% | États-Unis et Canada | Long terme (≥ 4 |
| Source: Mordor Intelligence | |||
Expansion de la fabrication automobile et aérospatiale
Les expansions d'usines de plusieurs milliards de dollars en cours par General Motors et Stellantis se traduisent par des commandes à long terme de boulons compatibles avec l'aluminium et d'écrous autobloquants qui préviennent la corrosion galvanique à l'intérieur des blocs-batteries. Hyundai construit le plus grand complexe automobile unique de l'histoire des États-Unis, un investissement dont la mise en service est prévue en 2027 et qui consommera environ 150 millions de fixations par an. La production aérospatiale est également en hausse, GE Aerospace ajoutant des capacités de turbines en Ohio, ce qui stimule la demande de vis en Inconel 718 à base de nickel capables de résister à des températures supérieures à 650 °C. Les fournisseurs certifiés capables de tracer les lots thermiques et de satisfaire aux exigences d'audit NADCAP bénéficient d'un avantage concurrentiel, poussant les concurrents moins bien équipés vers des niches de produits de base. Collectivement, ces évolutions compriment les délais de livraison pour les pièces spéciales et intensifient les exigences de contenu local sur le marché nord-américain des fixations industrielles.
Croissance rapide de la chaîne d'approvisionnement nord-américaine en véhicules électriques
Les gigafactories de batteries ont ajouté 58 GWh de capacité nominale en 2025, introduisant une demande de fixations en acier inoxydable et en aluminium conçues selon les normes de couple ISO 16047.[1] L'usine Tesla au Texas à elle seule a utilisé environ 80 millions de fixations au cours de l'année, les boulons en aluminium M6 et M8 arrivant en tête du volume. Les groupes motopropulseurs de véhicules électriques éliminent des milliers de vis de moteurs à combustion, mais les boîtiers de batteries, les boîtiers d'onduleurs et les supports de moteurs nécessitent des conceptions résistantes aux vibrations capables de survivre à des cycles thermiques intenses. Le Laboratoire national d'Argonne note que la capacité de forgeage peine à suivre la montée en puissance des véhicules électriques, allongeant les délais de livraison pour les pièces personnalisées. Les fournisseurs capables d'offrir un support de conception intégré et un entreposage régional sécurisent donc des engagements de volume à long terme.
Croissance du secteur de la construction
Les dépenses de construction non résidentielle progressent de 3,1 % pour 2025, portées par les constructions de centres de données qui spécifient des boulons parasismiques et des revêtements anticorrosion [2]. Le financement des infrastructures dans le cadre de la loi bipartisane sur les infrastructures génère des commandes régulières de boulons d'ancrage galvanisés à chaud pour les projets routiers et de ponts. Bien que les mises en chantier de maisons individuelles aient fléchi en raison des taux hypothécaires élevés, les projets multifamiliaux et industriels ont compensé le ralentissement, offrant des volumes mixtes mais des profils de marges plus riches pour les fixations répondant aux spécifications ASTM A325 et A490. La reprise de la construction soutient une croissance de base stable sur le marché nord-américain des fixations industrielles, en particulier pour les distributeurs disposant de programmes de distribution sur chantier qui tirent parti des livraisons en flux tendu.
Avancées dans les revêtements résistants à la corrosion
L'interdiction par l'EPA du chrome hexavalent accélère la migration vers des alternatives trivalentes, le placage en alliage zinc-nickel et les topcoats PTFE qui satisfont aux tests de brouillard salin de 1 000 heures sans sous-produits cancérigènes. Les recherches de la SAE montrent que les finitions PTFE réduisent le couple d'installation jusqu'à 30 %, réduisant le grippage sur les filets en acier inoxydable et raccourcissant les temps d'assemblage dans la production aérospatiale.[3] Les OEM automobiles imposent désormais des revêtements zinc-nickel pour les composants de soubassement exposés aux sels de déverglaçage, incitant les ateliers de placage à réviser leurs contrôles chimiques. La solution Delta-Protekt de Dorken gagne des parts de marché après avoir démontré une durée de vie anticorrosion prolongée tout en restant conforme aux nouvelles réglementations. Ces évolutions font monter les prix de vente moyens et élèvent les barrières de qualification pour les fournisseurs étrangers, renforçant la part nationale sur le marché nord-américain des fixations industrielles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'acier et des métaux non ferreux | -0.8% | Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption croissante des adhésifs structuraux | -0.6% | États-Unis et Canada | Moyen terme (2 à 4 ans) |
| Réglementations environnementales strictes sur le placage | -0.4% | États-Unis | Moyen terme (2 à 4 ans) |
| Goulots d'étranglement de capacité liés à la relocalisation pour les pièces spéciales | -0.3% | États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des adhésifs structuraux
L'unité d'adhésifs automobiles de Henkel a progressé de 12 % en 2025, déplaçant les boulons dans les assemblages de carrosserie en blanc où les économies de poids atteignent 12 kilogrammes par véhicule. Les adhésifs distribuent la charge, réduisent la corrosion et améliorent le NVH, incitant les OEM à repenser les architectures d'assemblage. Les rubans en mousse acrylique 3M et les systèmes polyuréthane Sika sécurisent désormais les garnitures extérieures et les plateaux de batteries, réduisant les temps de cycle et la complexité des outillages. Des préoccupations de maintenabilité persistent, de sorte que des solutions hybrides associant un faible nombre de fixations à des agents de collage émergent. Les fabricants de fixations répondent avec des combinaisons vis-adhésif qui polymérisent in situ, mais la pression nette sur la demande reste négative pour la quincaillerie de base dans le secteur des fixations industrielles en Amérique du Nord.
Volatilité des prix de l'acier et des métaux non ferreux
La bobine laminée à chaud de référence s'est négociée entre 700 et 900 USD par tonne en 2025, faisant fluctuer les contrats annuels et comprimant les marges des fournisseurs de fixations de grade standard.[4] Le nickel a atteint 22 000 USD par tonne, faisant grimper les coûts de l'acier inoxydable au moment même où la demande en batteries de véhicules électriques s'accélérait, stimulant la demande de nickel. Les primes sur l'aluminium restent élevées en raison des droits de douane de la Section 232, ajoutant 400 USD par tonne aux achats domestiques. Si les grands distributeurs se couvrent et diversifient leurs sources, les petits fabricants manquent de liquidités pour constituer des stocks, créant une fiabilité d'approvisionnement inégale et des arrêts de ligne occasionnels pour les OEM. Les fluctuations persistantes des prix restent un frein pour le marché nord-américain des fixations industrielles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau – La domination du métal masque les gains des spécialités
Les fixations métalliques représentaient 84,23 % des revenus de 2025, soulignant leur rôle ancré dans les structures de crash automobiles, les boîtiers de machines et la construction en charpente métallique. L'acier au carbone répond à la plupart des besoins en volume grâce à des rapports résistance/coût favorables, tandis que les grades alliés et inoxydables servent des applications à plus haute résistance à la traction ou corrosives, telles que les points de suspension de soubassement et les équipements de traitement chimique. Les clips et chevilles en plastique prospèrent dans les tableaux de bord, l'électroménager et l'électronique où l'isolation diélectrique ou l'évitement des rayures importe davantage qu'une haute résistance à l'arrachement. Les options composites et spéciales, bien que de niche, se développent à un CAGR de 4,62 % alors que les OEM luttent contre le poids tout en se protégeant contre la corrosion galvanique entre les métaux et les substrats en fibre de carbone.
Les évolutions rapides de la conception des produits reconfigurent les choix de nomenclature. Airbus et Boeing ont augmenté leur part de fuselage composite, favorisant l'adoption de vis en PRFC qui correspondent à la dilatation thermique des cellules et évitent les couples galvaniques. Les boulons en titane Grade 5, dont le prix dépasse 50 USD par kilogramme, occupent une position sécurisée dans les moteurs à réaction et les implants orthopédiques où la biocompatibilité et la supériorité de résistance/poids de 3:1 par rapport à l'acier inoxydable restent décisives. Sur le marché nord-américain des fixations industrielles, les goujons auto-sertissables de PennEngineering pour les boîtiers en aluminium mince ont réduit les défaillances par arrachement de 30 %, démontrant comment l'innovation de procédé peut stimuler la pénétration des spécialités. Les vis en PEEK, quant à elles, remportent les travaux de fixation spinale car elles sont radiotransparentes à l'imagerie post-opératoire, un avantage clinique qui justifie une prime dix fois supérieure aux alternatives en acier inoxydable 316L.

Par grade – Le segment haute performance capture les applications premium
Les boulons de grade standard conformes à l'ASTM A307 et au grade SAE 2 ont représenté 67,13 % du chiffre d'affaires de 2025, portés par les produits de base de la construction et du MRO où le coût et la disponibilité immédiate l'emportent sur des métriques d'ingénierie plus poussées. Ces fixations transitent par des centres de distribution en quantités palettisées, avec des responsables d'agence optimisés pour le taux de remplissage par ligne plutôt que pour la formation sur les courbes de traction. L'érosion des prix reste un problème, de sorte que la logistique à grande échelle et le prélèvement automatisé se distinguent comme les seuls leviers durables de défense des marges dans cette couche du marché nord-américain des fixations industrielles.
Les grades haute performance affichent un CAGR de 4,49 % jusqu'en 2031 en suivant l'électrification, les projets GNL et les aéronefs civils avancés. Les boulons en acier allié Grade 8, traités thermiquement à 150 000 psi de traction, équipent les pulvérisateurs agricoles et les véhicules de transport lourd soumis à des torsions extrêmes. Les goujons métriques Grade 10.9 ancrent désormais les supports de moteurs de véhicules électriques car le freinage régénératif soumet les assemblages à des cycles de contraintes inversées plus élevés que les moteurs à essence. La ligne Inconel 718 de 28 millions USD de Howmet élargit le fossé autour des fixations à base de nickel qui maintiennent les sections de turbines au-dessus de 650 °C. Le revenu post-trempe propriétaire de KAMAX a augmenté la durée de vie en fatigue de 25 %, accordant aux OEM une plus grande marge de garantie et obtenant des primes de prix de 40 % qui soutiennent la valeur globale capturée sur le marché nord-américain des fixations industrielles.
Par type de produit – Les variantes spécifiques aux applications mènent l'innovation
Les produits filetés extérieurement, à savoir les boulons, les vis et les goujons, ont généré 52,13 % des revenus de 2025 en couvrant tout, des vis pour plaques de plâtre aux boulons en titane de qualité aérospatiale. Les écrous, inserts et autres pièces filetées intérieurement suivent mais reflètent la demande car chaque boulon a besoin d'un écrou. Les rivets, goupilles et bagues de retenue complètent les catégories non filetées qui soutiennent les assemblages permanents ou à sens unique dans les revêtements aérospatiaux et l'électronique grand public. Pourtant, le sous-ensemble spécifique aux applications croît le plus rapidement, à 4,87 %, car les OEM demandent aux fournisseurs de consolider l'étanchéité, l'amortissement des vibrations et la mise à la terre dans une seule pièce d'ingénierie.
Les histoires d'innovation abondent : les goujons de brochage de PennEngineering créent leur propre surface d'accouplement interne, supprimant une étape de taraudage et réduisant le temps d'assemblage de 18 secondes par plateau de batterie de véhicule électrique. Simpson Manufacturing associe des équerres découpées au laser à des clous préinstallés, permettant aux charpentiers de respecter les codes parasismiques sans calculs sur le terrain. Bossard pilote des rivets intégrant des capteurs qui comptabilisent les cycles de charge et alimentent les données dans des tableaux de bord de maintenance prédictive, une conception que les compagnies aériennes commerciales envisagent pour la surveillance de la santé structurelle en temps réel. TriMas a révélé que les pièces spéciales d'ingénierie capturaient des marges brutes supérieures de 12 points aux articles de catalogue, confirmant que l'intégration de fonctionnalités est la voie la plus rapide vers l'amélioration des bénéfices sur le marché nord-américain des fixations industrielles.
Par application d'utilisation finale – Le segment OEM pilote l'évolution des spécifications
Les OEM représentaient 47,35 % du marché nord-américain des fixations industrielles en 2025 et croîtront à un CAGR de 4,56 % alors que les constructeurs automobiles, les constructeurs d'aéronefs et les entreprises de machines poursuivent des chaînes d'approvisionnement localisées. Les véhicules électriques perdent environ 700 fixations lorsque les moteurs et les transmissions disparaissent, mais ajoutent de nouveaux assemblages critiques en couple dans les boîtiers de batteries, les onduleurs et les essieux électriques qui exigent des fenêtres de précharge étroites et des revêtements conducteurs pour les voies thermiques. Un seul avion commercial abrite plus de 2 millions de fixations, réparties entre des variantes en titane, en Inconel et en aluminium, chacune associée à des certifications de lot thermique qui font monter l'économie unitaire à 15 USD.
Les OEM d'équipements lourds et agricoles continuent de spécifier des boulons Grade 8 ou ASTM A490 pour tolérer les chocs et l'exposition aux engrais corrosifs. Le MRO reste indispensable : la flotte de 100 000 distributeurs automatiques de Fastenal distribue des vis et des rondelles sur les planchers d'usine, enregistrant les données de prélèvement et réapprovisionnant automatiquement pour réduire les arrêts de ligne de 30 %. Les entrepreneurs en construction achètent des palettes de tiges galvanisées à chaud pour les applications d'ancrage dans le béton liées au pipeline de la loi bipartisane sur les infrastructures. Ensemble, ces demandes cimentent les OEM comme indicateur avancé tout en maintenant les canaux de l'après-marché et de la construction de sites intégraux à la stabilité des volumes sur le marché nord-américain des fixations industrielles.
Par revêtement et finition – Les variantes PTFE gagnent du terrain grâce aux vents réglementaires favorables
Le zingage, avec une part de 39,02 % en 2025, reste pertinent en offrant une protection sacrificielle à un prix accessible à la plupart des budgets de production. Les couches électrodéposées comprises entre 5 µm et 25 µm conviennent aux environnements intérieurs ou à une exposition modérée, tandis que les revêtements galvanisés à chaud supérieurs à 50 µm résistent au sel en bord de route et aux embruns marins, mais affichent une prime de coût de 60 %. À l'échelle mondiale, les fluctuations des prix de l'acier inoxydable et de l'aluminium exercent des pressions significatives sur les coûts tout au long de la chaîne d'approvisionnement des fixations marines, la volatilité du prix du nickel ayant un impact particulier sur les spécifications en acier inoxydable de grade 316. L'acier brut non revêtu conserve une niche dans les intérieurs à atmosphère contrôlée et les fixations jetables, où la réduction des coûts prime sur les considérations de performance.
Les revêtements spéciaux, menés par le PTFE, le zinc-nickel et les couches hybrides silane, progressent à 4,91 % jusqu'en 2031, car ils combinent conformité réglementaire, facilité d'assemblage et maîtrise des coûts sur le cycle de vie. Les finitions PTFE réduisent le couple d'entraînement requis jusqu'à 30 %, diminuant le temps d'assemblage des blocs-batteries qui nécessiteraient sinon un étalonnage des outils électriques à chaque poste. Les formulations zinc-nickel passent les tests de brouillard salin de 1 000 heures et satisfont aux règles OEM pour les soubassements sans chrome cancérigène, obtenant des homologations consécutives auprès de plusieurs constructeurs du Detroit Three en 2025. Les revêtements nanocéramiques pour implants médicaux résistent à la stérilisation en autoclave, prévenant la corrosion par piqûres et maintenant la classe de filetage après des cycles répétés. En offrant une durée de vie prolongée sur le terrain et une conformité réglementaire assurée, les finitions spéciales constituent un levier à haute marge pour les fournisseurs bien implantés sur le marché des fixations industrielles en Amérique du Nord.
Analyse géographique
Marché des fixations industrielles aux États-Unis
Les États-Unis ont généré 73,67 % de la demande de 2025, portés par les pôles aérospatiaux de Washington, du Texas et de la Caroline du Sud, ainsi que par un corridor automobile s'étendant du Michigan au Tennessee jusqu'en Géorgie. Les programmes Boeing à eux seuls ont absorbé environ 400 millions de fixations, tandis que les infrastructures financées par le gouvernement fédéral ont injecté 110 milliards USD dans les travaux routiers et les ouvrages d'art, avec des spécifications de boulons conformes aux normes ASTM et AASHTO. Fastenal, Wurth et MSC Industrial Supply disposent de réseaux d'agences capables d'assurer une livraison le lendemain, ancrant ainsi une exigence de service qui façonne les comportements d'achat sur l'ensemble du marché des fixations industrielles en Amérique du Nord.
Marché des fixations industrielles au Mexique
Le Mexique suit une trajectoire de TCAC de 4,68 % jusqu'en 2031, en tirant parti des règles de contenu de l'ACEUM qui incitent les équipementiers à localiser leurs lignes d'emboutissage, de batteries et de sous-assemblage au sud de la frontière. Guanajuato, Puebla et Aguascalientes accueillent des usines automobiles de General Motors, Stellantis et Volkswagen, chacune favorisant des écosystèmes de forgeage à froid de fixations de rang un. Les donneurs d'ordres aérospatiaux autorisent désormais des fournisseurs mexicains pour les pattes en titane et les goujons en Inconel, en utilisant Hermosillo et Monterrey comme plateformes logistiques vers les usines d'assemblage final de l'Arizona et du Texas.
Marché des fixations industrielles au Canada
Le Canada occupe une part moindre, mais reste stratégiquement imbriqué dans les chaînes d'approvisionnement américaines. La ceinture automobile de l'Ontario dépend de livraisons ponctuelles en provenance des fabricants de fixations du Midwest, et le secteur aérospatial québécois autour de Montréal alimente les programmes de Bombardier et de Pratt and Whitney, qui consomment des vis en titane certifiées AS9100. Les fluctuations du taux de change imposent une gestion prudente des stocks, de sorte que les distributeurs concentrent leurs approvisionnements près de Toronto et de Québec afin de raccourcir les délais de dédouanement. Dans l'ensemble, la croissance complémentaire des trois nations soutient la production régionale et la dynamique d'innovation sur le marché des fixations industrielles en Amérique du Nord.
Paysage réglementaire
Aux États-Unis, le Fastener Quality Act (FQA), sous la supervision du NIST, établit une conformité de base pour les fixations métalliques concernées, en mettant l'accent sur la conformité aux normes consensuelles et sur le recours à des essais en laboratoire accrédité ainsi qu'à une documentation traçable. Pour les composants structurels critiques pour la sécurité entrant dans les ports américains, les Douanes et la Protection des frontières des États-Unis (CBP) ont élargi en mai 2026 les exigences de conformité à l'importation pour les boulons à contrôle de tension (TC), en ajoutant l'essai d'adhérence de revêtement ASTM F2329 pour les produits galvanisés à chaud ou revêtus de flocons de zinc, et en exigeant un essai de relâchement de couple par fatigue thermique conforme à la norme ASTM F3125-2026 Grade 12.9 sur les expéditions entrantes. Cela accroît l'importance des dossiers d'essais au niveau des expéditions et de la traçabilité des lots de coulée.
Au Canada, l'Agence des services frontaliers du Canada (ASFC) administre l'application des mesures de recours commercial en vertu de la Loi sur les mesures spéciales d'importation (LMSI), y compris les mesures antidumping et compensatoires sur les fixations en acier au carbone en provenance de Chine et de Taipei chinois, ce qui peut créer une exposition en matière de droits et de conformité pour les importateurs lors des réexamens administratifs. Parallèlement, Affaires mondiales Canada a mis à jour l'administration des contrôles à l'importation liés à l'acier en juin 2026 via des contingents tarifaires révisés pour les produits sidérurgiques. Le ministère des Finances du Canada a conclu des consultations sur l'approvisionnement national en avril 2026, susceptibles d'influencer les décisions de remise tarifaire pertinentes pour des intrants industriels tels que les fixations.
Analyse de la chaîne de valeur
La chaîne de valeur régionale s'étend des intrants en acier et non ferreux (acier au carbone, acier inoxydable, aluminium, titane et alliages de nickel) au formage à froid/forgeage, au filetage par roulage, au traitement thermique et au placage/revêtement, suivis de l'inspection, de la certification et de l'emballage en kits OEM ou en assortiments MRO. Les spécifications côté demande orientent la chaîne vers une intensité documentaire accrue, incluant la conformité ASTM/SAE, le comportement de couple selon la norme ISO 16047 pour les assemblages liés aux véhicules électriques, et la préparation aux audits aérospatiaux (par exemple, les contrôles de procédé liés au NADCAP mentionnés dans les pratiques de qualification des fournisseurs), ce qui renforce le rôle des laboratoires internes et des sous-traitants qualifiés pour le traitement thermique et la finition.
La distribution et l'exécution au point d'utilisation deviennent de plus en plus des points de contrôle pour la différenciation du service. Fastenal et Wurth déploient à grande échelle le réapprovisionnement automatisé via des systèmes de distributeurs et de bacs qui convertissent les données de consommation en réapprovisionnement planifié. Les investissements en automatisation redéfinissent également la logistique intermédiaire, Supply Technologies ayant annoncé en juin 2026 un investissement de 50 millions USD comprenant un nouveau centre de distribution à Union, dans l'Ohio, visant le kitting automatisé pour des marchés finaux tels que les centres de données d'IA et la robotique. Cela renforce les modèles en étoile (hub-and-spoke) et accroît la valeur des capacités régionales d'entreposage et de kitting, alors que les OEM et les grands acheteurs MRO exigent des délais plus courts et moins d'arrêts de ligne.
Paysage concurrentiel
Environ 45 % des revenus de 2025 ont été accumulés par les 10 premiers fournisseurs, indiquant une fragmentation modérée. Aucune entreprise ne dépasse une part de 8 %, de sorte que les leviers concurrentiels se concentrent sur les modèles de service, la portée des certifications et l'étendue des produits d'ingénierie plutôt que sur le seul prix. Fastenal et Wurth intègrent plus de 100 000 distributeurs automatiques qui verrouillent les dépenses MRO et fournissent des données en temps réel, réduisant les ruptures de stock des clients de 40 %. Des fabricants tels qu'Illinois Tool Works vendent en croisé des fixations spécifiques aux groupes motopropulseurs via des réseaux de distribution captifs, protégeant les marges des revendeurs purs.
L'intégration verticale s'approfondit : Howmet Aerospace forge des barres de titane, usine des vis à tolérances serrées, les traite thermiquement en interne et les valide dans des laboratoires NADCAP, réduisant les délais de livraison externes. Bossard exploite des capteurs de poids SmartBin pour déclencher des commandes de réapprovisionnement basées sur le cloud, réduisant les stocks sur site d'un tiers et libérant du fonds de roulement pour les utilisateurs OEM. Les dépôts de brevets mettent en évidence les revêtements résistants à la corrosion, les géométries autobloquantes et l'intégration de capteurs, révélant où se situe la création de valeur incrémentale sur le marché nord-américain des fixations industrielles.
Les spécialistes exploitent des niches rentables. Les clips à encliquetage ARaymond ont remplacé les vis dans les programmes de panneaux de portes, réduisant de 25 secondes le temps de ligne par véhicule. Optimas consolide la gestion des stocks gérée par le fournisseur pour les OEM de taille intermédiaire manquant d'une échelle d'approvisionnement interne, et TriMas a obtenu la certification AS9100 Rev D pour soumissionner sur des marchés de défense américains. Si les barrières à l'entrée restent modérées pour les pièces de base, les normes d'accréditation aérospatiale et automobile créent des fossés défendables, renforçant la dynamique de concentration modérée actuelle.
Leaders du secteur des fixations industrielles en Amérique du Nord
-
Illinois Tool Works Inc.
-
Howmet Aerospace Inc.
-
Stanley Black and Decker, Inc.
-
Würth Group
-
Fastenal Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des fixations industrielles en Amérique du Nord Entreprises couvertes dans ce rapport
- Illinois Tool Works Inc.
- Howmet Aerospace Inc.
- Stanley Black and Decker, Inc.
- Wurth Group
- Fastenal Company
- Fontana Gruppo (Acument Global Technologies, Inc.)
- LISI Group
- Nifco Inc.
- Bulten AB
- ARaymond Group
- Marmon Holdings, Inc. (Berkshire Hathaway)
- Hilti Corporation
- KAMAX Holding GmbH and Co. KG
- Bossard Holding AG
- PennEngineering and Manufacturing Corp.
- Simpson Manufacturing Co., Inc.
- Precision Castparts Corp. (SPS Technologies)
- TriMas Corporation
- Agrati Group
- SFS Group AG
- Optimas Solutions
Opportunités de marché et perspectives d'avenir
La demande axée sur la qualification crée un espace vacant pour les fournisseurs capables de combiner un savoir-faire matériaux (fixations à base d'aluminium, de titane et de classe Inconel) avec des performances documentées de couple et de résistance à la corrosion, ainsi qu'une traçabilité numérique adaptée aux programmes de véhicules électriques et d'aérospatiale. L'année de référence du rapport met en lumière l'activité de la chaîne d'approvisionnement des véhicules électriques et des exigences de procédé telles que les normes de couple ISO 16047, tandis que le marché absorbe également des évolutions environnementales délaissant le chrome hexavalent au profit de revêtements spécialisés zinc-nickel et de type PTFE. Les opportunités de produits et de services se concentrent autour des pièces spéciales conçues sur mesure, des systèmes de revêtement conformes et des formats de livraison « prêts à l'assemblage » tels que les fixations en kit, où distributeurs et fabricants peuvent générer de la valeur grâce à des spécifications validées, un étiquetage et une traçabilité au niveau du lot.
Du côté de l'offre, les investissements dans la distribution automatisée et les plateformes de chaîne d'approvisionnement intégrées soutiennent des niveaux de service plus élevés et élargissent la part de portefeuille adressable au-delà des pièces sur catalogue. L'investissement de 50 millions USD de Supply Technologies en juin 2026 dans un nouveau centre de distribution à Union, dans l'Ohio, destiné au kitting automatisé pour des marchés finaux fortement automatisés incluant les centres de données d'IA et la robotique, constitue un signal concret de l'endroit où la valeur se concentre dans le canal. Parallèlement, le durcissement des contrôles de conformité aux points d'entrée portuaires en mai 2026 pour les boulons TC, couvrant les essais d'adhérence de revêtement et de fatigue thermique liés aux mises à jour ASTM, renforce les opportunités pour les fournisseurs et distributeurs nationaux ou intégrés régionalement capables de fournir des dossiers d'essais complets et de réduire les risques de dédouanement et de reprise pour les infrastructures et autres applications critiques pour la sécurité.
Développements industriels récents dans Marché des fixations industrielles en Amérique du Nord
- Avril 2026 : Stanley Black and Decker a finalisé la vente de son activité Consolidated Aerospace Manufacturing (CAM) à Howmet Aerospace pour environ 1,8 milliard USD. Cette cession a renforcé le recentrage de Stanley Black and Decker sur ses activités principales tout en transférant une importante plateforme de fixations aérospatiales et de composants d'ingénierie à un fournisseur en position d'accroître sa capacité et son intégration verticale pour les programmes aéronautiques en Amérique du Nord.
- Décembre 2025 : Howmet Aerospace a annoncé un accord pour acquérir Consolidated Aerospace Manufacturing (CAM) auprès de Stanley Black and Decker pour environ 1,8 milliard USD. Cette transaction a élargi l'empreinte de Howmet dans les fixations et composants aérospatiaux et a renforcé le contrôle sur la fabrication certifiée et la continuité d'approvisionnement pour les clients aérospatiaux critiques pour la sécurité.
- Juin 2024 : Wurth a ouvert un centre de distribution automatisé de 250 000 pieds carrés à Dallas, améliorant la vitesse et le débit de préparation des commandes pour les clients d'approvisionnement industriel de la région. Cet investissement a renforcé l'économie de la livraison le lendemain et a soutenu les programmes de gestion des stocks par le fournisseur, qui dépendent de taux de remplissage élevés et de délais prévisibles.
Marché des fixations industrielles en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la valeur des fixations industrielles vendues pour une utilisation en Amérique du Nord dans les principaux secteurs d'utilisation finale, notamment la demande OEM, la demande MRO et la demande liée à la construction, capturée au niveau du marché en USD.
Exclusions du périmètre : les fixations destinées à la vente au détail aux consommateurs et les outils manuels utilisés pour le vissage sont exclus de ce dimensionnement de marché.
Présentation de la segmentation
- Par matériau
- Métal
- Plastique
- Composite et spécialité
- Par grade
- Standard
- Haute performance
- Par type de produit
- Fileté extérieur
- Fileté intérieur
- Non fileté
- Spécifique aux applications/spécialité
- Par application d'utilisation finale
- OEM
- Véhicules à moteur/Automobile
- Véhicules légers à moteur à combustion interne
- Camions et bus moyens et lourds à moteur à combustion interne
- Véhicules électriques
- Aérospatiale
- Machines et biens d'équipement
- Électrique et électronique
- Métaux ouvrés
- Équipements médicaux
- Autres applications OEM
- Véhicules à moteur/Automobile
- Maintenance, réparation et exploitation (MRO)
- Construction
- OEM
- Par revêtement/finition
- Brut (non revêtu)
- Zingué
- Galvanisé à chaud
- PTFE et revêtements spéciaux
- Par pays
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'établissement d'une base factuelle fiable sur les moteurs de la demande et les flux commerciaux qui influencent la consommation de fixations aux États-Unis, au Canada et au Mexique. Nous examinons des sources publiques telles que les publications du Bureau du recensement des États-Unis sur la fabrication et la construction, les statistiques commerciales de la Commission américaine du commerce international, les tableaux sectoriels de Statistique Canada et les indicateurs manufacturiers de l'INEGI mexicain, ce qui permet d'ancrer des tendances de volumes et d'activités directionnellement correctes.
Nous relions ensuite ces signaux d'activité aux schémas d'utilisation des fixations en nous appuyant sur des références techniques et des repères réglementaires, tels que la documentation des normes ASTM, les références aux normes de filetage et de fixation de l'ASME, ainsi que les documents publiquement disponibles d'organismes sectoriels tels que l'Institut des fixations industrielles. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse économique de référence sont également utilisés pour comprendre l'environnement tarifaire, les évolutions de mix (standard versus haute performance) et les préférences en matière de revêtements. Nous recourons ensuite à des abonnements payants sélectifs uniquement pour les données financières des entreprises, la cartographie des brevets et les vérifications des échanges commerciaux au niveau des expéditions lorsque la granularité des sources publiques est limitée. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques ont été consultées pour la collecte, la validation et la clarification des données au cours de la recherche.
Entretiens primaires et enquêtes
Les travaux primaires servent à tester les hypothèses clés difficiles à confirmer à partir de sources publiques, notamment les répartitions par grade, les fourchettes de prix typiques et la manière dont les fixations circulent entre les canaux OEM, MRO et construction. Nous nous entretenons avec un panel diversifié de parties prenantes, notamment des fabricants, des distributeurs et des équipes d'approvisionnement ou de qualité chez les utilisateurs finaux aux États-Unis, au Canada et au Mexique. Nous revenons ensuite sur les valeurs aberrantes jusqu'à ce que le modèle final soit en accord avec ce que les participants décrivent en termes de commandes, de délais et de schémas d'approvisionnement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs de plus petite taille : 19 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché commence par une construction descendante qui reconstitue la demande à partir de l'activité des utilisateurs finaux en Amérique du Nord, puis la convertit en valeur de fixations en utilisant des hypothèses pratiques de prix et de mix. Pour ancrer le modèle dans la réalité, les données d'entrée sont liées à des indicateurs concrets tels que les tendances de la production manufacturière, les cycles de dépenses de construction, la dynamique de production des véhicules et de l'aérospatiale, les mouvements d'importation et d'exportation des fixations et des intrants pour fixations, ainsi que le glissement observé entre les grades standard et haute performance.
Après le premier passage, les totaux sont vérifiés par des approximations ascendantes sélectives, notamment le prix de vente moyen échantillonné multiplié par les volumes d'utilisation estimés pour les principales applications, ainsi que des vérifications auprès des distributeurs pour tester la part MRO. Lorsque les indicateurs de volume directs sont faibles, par exemple pour les fixations spéciales à application spécifique, nous comblons les lacunes en utilisant des parts de mix validées lors des entretiens, puis nous appliquons des fourchettes conservatrices jusqu'à ce que la variance se réduise.
Pour les prévisions, une analyse de scénarios est utilisée afin que les perspectives puissent refléter différentes trajectoires pour la production industrielle, les mises en chantier de construction, ainsi que les cadences de production automobile et aérospatiale, qui sont les signaux de demande que la plupart des répondants suivent systématiquement. Les hypothèses relatives au mix de revêtements et à l'évolution des prix sont actualisées avec les retours des entretiens et étayées par les tendances observées des coûts commerciaux et des matériaux, puis les prévisions sont projetées annuellement sur toute la période.
Cycle de validation des données et de mise à jour
La validation est effectuée en comparant les résultats du modèle avec des signaux indépendants tels que les mouvements commerciaux, la direction de l'activité manufacturière et les indicateurs de production des marchés finaux, puis en vérifiant si les prix et le mix implicites sont réalistes pour chaque pays. Lorsque les résultats semblent incohérents, nous revérifions les conversions, relançons des analyses de sensibilité sur les variables clés et recontactons certains répondants pour comprendre si la variance provient de pics de prix à court terme, de mouvements de stocks ou de ralentissements de la demande.
Avant la validation finale, le travail est examiné par étapes afin que la logique de calcul, les hypothèses et les agrégations par pays soient cohérentes, et que tout saut inhabituel soit expliqué en termes clairs. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsqu'un événement significatif modifie la demande ou les prix, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché des fixations industrielles en Amérique du Nord selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les fixations industrielles en Amérique du Nord peuvent différer même lorsqu'elles semblent similaires, car les propriétaires de données ne comptabilisent pas toujours le même périmètre de produits, la même couverture des utilisateurs finaux ou le même calendrier pour la conversion des prix. Nous concentrons la comparaison sur ce qui est comptabilisé, la manière dont l'année de base est définie et la façon dont la trajectoire de prévision est construite.
Les outils manuels et les outils de vissage se situent en dehors du périmètre de Mordor Intelligence, ce qui explique en partie pourquoi le total 2025 peut paraître inférieur aux chiffres qui combinent approximativement les fixations avec les dépenses en outillage adjacent. Les autres différences proviennent généralement du fait que la construction et le MRO sont ou non comptabilisés à leur pleine valeur, de la manière dont les fixations importées sont traitées par rapport aux fixations produites localement, et du fait que les prix sont maintenus constants ou progressent selon une logique claire de mix de grades et de revêtements.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 21,33 milliards USD (2025) | |
| Éditeur A spécialisé dans les événements commerciaux | 20,70 milliards USD (2024) | Utilise une année de base différente et est présenté comme une perspective à horizon plus court, et le résumé public ne précise pas comment le grade, le revêtement et le mix d'utilisation finale ont été traités dans la construction de la valeur. |
| Résumé de fil de presse B | 22,75 milliards USD (2027) | Part d'une année de base antérieure et présente une valeur pour une année ultérieure, et la méthode résumée n'indique pas comment les importations, les marges des canaux ou les répartitions OEM par rapport au MRO ont été validées pour l'Amérique du Nord. |
L'écart entre les trois chiffres s'explique principalement par le calendrier et par ce qui est inclus dans la construction de la valeur, plutôt que par un désaccord sur l'existence de la demande. En ancrant le modèle sur des signaux d'utilisation finale observables, en validant le mix et les prix lors des entretiens et en maintenant des inclusions clairement définies, nous produisons un chiffre équilibré qui peut être revérifié au fur et à mesure que de nouvelles données commerciales et d'activité industrielle sont disponibles.
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché nord-américain des fixations industrielles d'ici 2031 ?
Le marché devrait atteindre 27,17 milliards USD.
Quel segment de matériau connaît la croissance la plus rapide ?
Les fixations composites et spéciales se développent à un CAGR de 4,62 % jusqu'en 2031.
Pourquoi les revêtements spéciaux tels que le PTFE gagnent-ils des parts de marché ?
Ils offrent une protection supérieure contre la corrosion et sont conformes aux interdictions de chrome de l'EPA tout en réduisant le couple d'installation jusqu'à 30 %.
Quel pays offre le taux de croissance le plus élevé dans la région ?
Le Mexique, avec un CAGR prévu de 4,68 %, porté par l'expansion de la production automobile et aérospatiale.
Comment les distributeurs utilisent-ils la technologie pour fidéliser leurs clients ?
Des entreprises comme Fastenal déploient des distributeurs automatiques connectés à l'IoT qui automatisent le réapprovisionnement et améliorent la fidélisation de 15 %.
Quel impact les adhésifs structuraux ont-ils sur la demande de fixations mécaniques ?
Les adhésifs remplacent certains boulons dans les assemblages de carrosserie en blanc, réduisant le poids des véhicules, bien que les assemblages hybrides utilisent encore moins de fixations à haute spécification.