
Taille et part du marché des machines agricoles en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 54.30 Milliards de dollars |
| Taille du Marché (2026) | 57.5 Milliards de dollars |
| Taille du Marché (2031) | 76.60 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.90 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines agricoles en Amérique du Nord par Mordor Intelligence
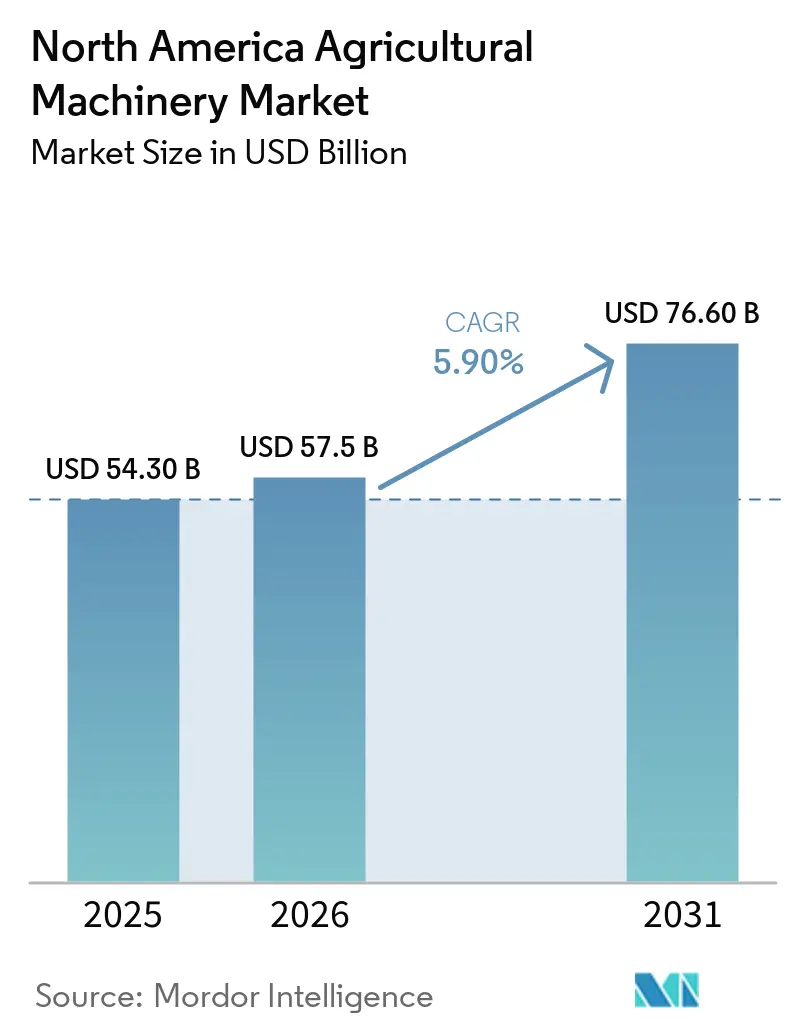
Le marché des machines agricoles en Amérique du Nord était évalué à 54,30 milliards USD en 2025 et devrait croître de 57,50 milliards USD en 2026 à 76,60 milliards USD d'ici 2031, à un CAGR de 5,90 % de 2026 à 2031. Le soutien fédéral, la hausse des coûts de main-d'œuvre et l'adoption de l'agriculture de précision remodèlent la demande en équipements agricoles[1]. Des paiements solides ont préservé la liquidité des exploitants même lorsque les prix des cultures sont revenus à leurs moyennes à long terme, tandis qu'un marché du travail de plus en plus tendu a accéléré l'automatisation dans les opérations de pulvérisation, de travail du sol et de récolte. Les technologies de précision sont de plus en plus intégrées dans les grandes exploitations, stimulant la demande de tracteurs compatibles avec la direction automatique et de moissonneuses-batteuses équipées de capteurs. Dans le même temps, les branches de financement des grands fabricants prennent en charge la majorité des achats de machines, aidant les producteurs à gérer des taux d'intérêt plus élevés. Ensemble, ces facteurs raccourcissent les cycles de remplacement et augmentent les ventes annuelles d'équipements sur le marché des machines agricoles en Amérique du Nord.
Principaux enseignements du rapport
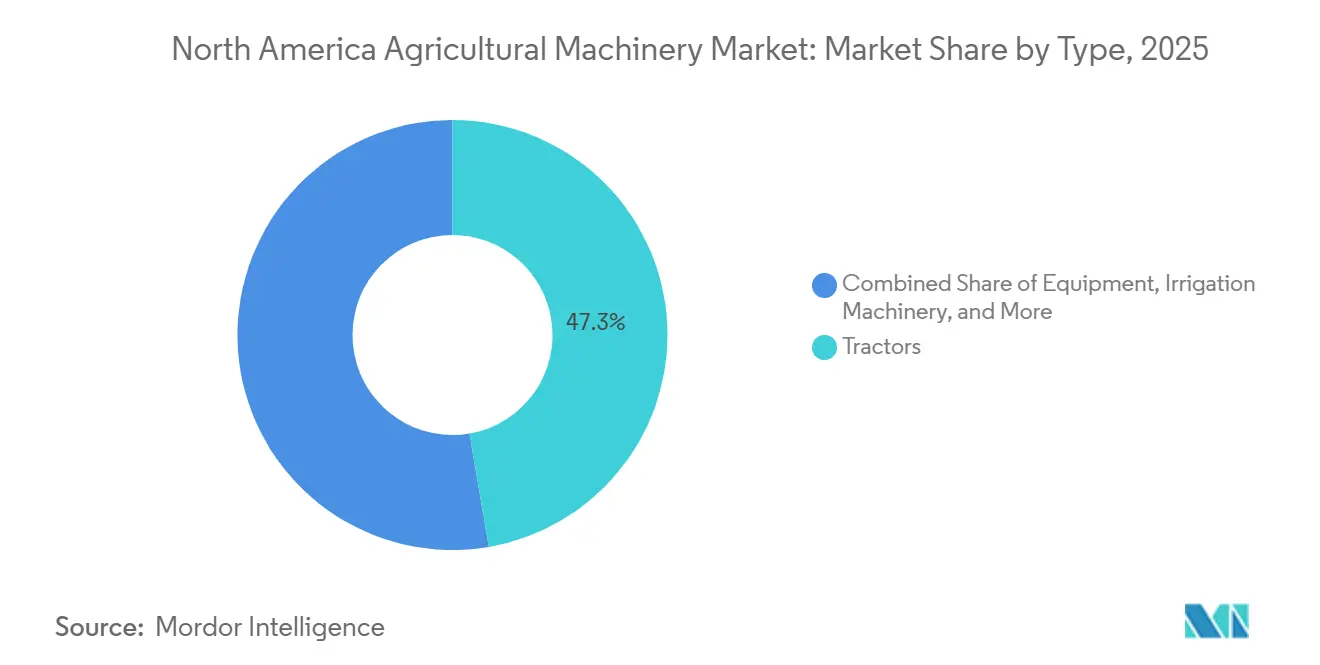
- Par type, le segment des tracteurs représentait la plus grande part de marché, soit 47,3 % du marché des machines agricoles en Amérique du Nord en 2025, tandis que les machines d'irrigation devraient croître au CAGR le plus rapide, soit 6,4 %, de 2026 à 2031.
- Par zone géographique, les États-Unis représentaient la plus grande part à 61,4 % en 2025, tandis que le Mexique devrait croître au CAGR le plus rapide de 6,6 % de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Perspectives solides de revenus agricoles et programmes de subventions | +1.2% | États-Unis, Canada, soutien sélectif au Mexique | Moyen terme (2 à 4 ans) |
| Pénurie croissante de main-d'œuvre et inflation salariale | +1.0% | États-Unis et Canada, émergent au Mexique | Court terme (≤ 2 ans) |
| Adoption de l'agriculture de précision accélérant le renouvellement des équipements | +0.9% | Corn Belt américain, prairies canadiennes, zones pilotes au Mexique | Moyen terme (2 à 4 ans) |
| Financement intégré des fabricants d'équipements d'origine (OEM) renforçant le pouvoir d'achat | +0.7% | États-Unis et Canada, en expansion au Mexique | Court terme (≤ 2 ans) |
| Modèles d'accès aux machines par abonnement | +0.4% | États-Unis, essais précoces au Canada | Long terme (≥ 4 ans) |
| Subventions en faveur du climat stimulant les équipements à faibles émissions | +0.5% | États-Unis, répercussions au Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Perspectives solides en matière de revenus agricoles et programmes de subventions
Les programmes de soutien fédéraux continuent de soutenir la demande en machines même lorsque les recettes agricoles s'affaiblissent. En mars 2022, le gouvernement du Canada a investi dans l'innovation et la technologie des machines agricoles, renforçant le rôle du financement public dans le maintien des dépenses en capital. Les paiements directs du gouvernement, y compris les allocations axées sur le climat, ont fourni un amortisseur permettant aux producteurs de maintenir leurs investissements malgré la baisse des prix des cultures. La loi agricole a prolongé les subventions à l'assurance récolte et introduit des subventions ciblées pour les équipements de précision réduisant le ruissellement d'azote, abaissant le coût effectif des planteuses guidées par GPS et des épandeurs à débit variable. Le Canada reproduit ce schéma grâce à des programmes qui ont stabilisé les revenus des exploitants des prairies, tandis que les initiatives du Mexique ont alloué des financements importants à la mécanisation des petits exploitants, bénéficiant de manière disproportionnée aux principaux États agricoles. La liquidité induite par les subventions comprime les cycles de remplacement, car les exploitants échangent leurs anciens tracteurs contre des flottes prêtes pour la précision.
Pénurie croissante de main-d'œuvre et inflation salariale
Les marchés du travail agricole se sont fortement tendus, de nombreux producteurs classant la disponibilité de la main-d'œuvre comme leur principale contrainte. Les salaires agricoles moyens ont continué d'augmenter, tandis que les retards dans le traitement des visas saisonniers ont allongé les délais d'embauche. Selon l'Association of Equipment Manufacturers (AEM), les ventes de tracteurs à 4 roues motrices ont augmenté de 31,7 %, passant de 3 466 unités en 2022 à 4 564 en 2023, reflétant l'adoption croissante de la mécanisation pour compenser les pénuries de main-d'œuvre. Cette pression salariale affecte de manière disproportionnée les segments à forte intensité de main-d'œuvre tels que la récolte des légumes, la gestion des vergers et la manipulation du bétail, favorisant l'adoption de tracteurs autonomes, de désherbeuses robotisées et de faucheuses-ensileuses automotrices [2]. Le Canada fait face à des contraintes similaires : les provinces offrent des incitations pour attirer des opérateurs pendant la récolte, tandis que l'exode rural au Mexique érode le vivier traditionnel de main-d'œuvre. Les coopératives mutualisent leurs capitaux pour des flottes de machines partagées, faisant de la mécanisation un impératif de survie pour les exploitations de taille moyenne.
Adoption de l'agriculture de précision accélérant le remplacement des équipements
La pénétration de l'agriculture de précision s'est rapidement étendue aux grandes exploitations, les systèmes de direction automatique et les plateformes connectées devenant la norme. Cette vague d'adoption contraint les producteurs à retirer les équipements anciens dépourvus d'architecture moderne, car la modernisation est souvent trop coûteuse par rapport à l'achat de nouvelles unités [3]. Ce changement est particulièrement prononcé dans la Corn Belt, où les exploitants utilisent des cartes de rendement pour ajuster la densité de semis et les taux d'application d'azote, réalisant des économies d'intrants et des gains de rendement. Les plateformes intégrées des principaux fabricants agrègent les données des planteuses, des pulvérisateurs et des moissonneuses-batteuses, créant des effets de verrouillage d'écosystème qui favorisent les achats groupés. Les provinces des Prairies canadiennes, avec leurs grandes superficies de champs, affichent une adoption encore plus élevée de l'agriculture de précision.
Subventions en faveur du climat stimulant les équipements à faibles émissions
Les initiatives axées sur le climat ont alloué des financements substantiels pour la modernisation des équipements réduisant les émissions de gaz à effet de serre. Les investissements éligibles comprennent les tracteurs électriques, les digesteurs de méthane et les pulvérisateurs de précision qui réduisent l'utilisation de produits chimiques. De nouveaux modèles de tracteurs électriques ont fait leur entrée dans les vignobles, les vergers et les exploitations laitières, soutenus par des remises dans le cadre de programmes étatiques et fédéraux. Les programmes de technologies propres du Canada reflètent cette approche, en distribuant des fonds pour des pompes d'irrigation solaires et des véhicules utilitaires électriques. La contrainte demeure la disponibilité des semi-conducteurs de qualité batterie, la demande agricole étant en concurrence avec les secteurs automobile et du stockage sur réseau, ce qui allonge les délais de livraison pour les modèles électriques. Les subventions axées sur le climat bifurquent le marché, créant un segment premium d'équipements à faibles émissions qui se vendent à des prix plus élevés mais qui sont éligibles à des subventions compensant les coûts, rendant le coût total de possession compétitif par rapport aux alternatives diesel pour les opérateurs participant à des programmes de crédits carbone.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux et de maintenance élevés des machines avancées | -0.8% | États-Unis et Canada, aigu au Mexique | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières freinant les cycles de dépenses d'investissement (CapEx) | -0.6% | États-Unis et Canada, modéré au Mexique | Moyen terme (2 à 4 ans) |
| Resserrement du crédit au niveau des exploitations agricoles sous l'effet des taux d'intérêt | -0.5% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Contraintes d'approvisionnement en semi-conducteurs de qualité batterie pour les tracteurs électriques | -0.3% | États-Unis et Canada, minimal au Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'acquisition et de maintenance élevés des machines avancées
La hausse du coût des tracteurs, des planteuses et des moissonneuses-batteuses a exercé une pression financière significative sur les producteurs, en particulier les petits exploitants. Les équipements de précision modernes affichent des prix d'achat élevés, tandis que les frais de maintenance ajoutent une pression supplémentaire via les abonnements logiciels et les pièces de rechange premium. Pour les petits exploitants, même les machines compactes peuvent être prohibitivement chères sans financement subventionné. Il en résulte un fossé technologique croissant entre les exploitations à grande échelle, qui peuvent répartir les coûts sur de vastes superficies, et les petits producteurs, qui peinent à justifier les investissements. Cette dynamique concentre la croissance du marché parmi les grandes exploitations capables d'atteindre le retour sur investissement grâce aux gains d'efficacité et aux avantages de l'agriculture de précision.
Volatilité des prix des matières premières freinant les cycles de dépenses en capital (CapEx)
Les fluctuations des prix des matières premières continuent de comprimer les marges des producteurs de grandes cultures, limitant leur capacité à s'engager dans de nouveaux achats de machines. Les agriculteurs reportent souvent les dépenses en capital jusqu'à ce que les marchés à terme se stabilisent au-dessus des seuils de rentabilité, prolongeant l'âge des flottes d'équipements existantes. Au Canada, les exploitants ont reporté le remplacement des moissonneuses-batteuses et des semoirs pneumatiques, tandis qu'au Mexique, les soutiens gouvernementaux aux prix ont apporté plus de stabilité aux cultures de base. Les producteurs orientés vers l'exportation ont cependant réduit leurs investissements dans l'irrigation et d'autres systèmes à mesure que la demande s'est affaiblie. L'implication plus large est que la volatilité des marchés des matières premières introduit une cyclicité dans les cycles de remplacement des équipements, les producteurs attendant une reprise soutenue avant de s'engager dans un financement pluriannuel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les tracteurs en tête tandis que les machines d'irrigation gagnent en vitessePar type, les tracteurs représentaient la plus grande part de marché, soit 47,3 % du marché des machines agricoles en Amérique du Nord en 2025. Les tracteurs restent l'épine dorsale des opérations agricoles, reflétant leur rôle indispensable dans des systèmes d'exploitation diversifiés. Le segment bénéficie de modernisations autonomes qui ont été largement testées, validant ainsi la disponibilité opérationnelle en conditions réelles et réduisant le scepticisme à l'égard du travail du sol sans conducteur. Ces innovations soulignent que les tracteurs constituent le hub central de la mécanisation, intégrant des technologies de précision qui améliorent l'efficacité et la productivité. Leur domination illustre comment les exploitations continuent de privilégier des équipements polyvalents capables d'effectuer plusieurs tâches, tout en s'adaptant aux nouvelles plateformes numériques qui améliorent la connectivité et le contrôle opérationnel.
Les machines d'irrigation devraient croître au CAGR le plus rapide de 6,4 % de 2026 à 2031. Les équipements d'irrigation gagnent en dynamisme à mesure que les projets d'atténuation de la pénurie d'eau s'étendent à travers l'Amérique du Nord, les conversions de pivots centraux accélérant l'adoption au Mexique. Ce segment devrait dépasser les autres catégories, porté par la nécessité d'une gestion durable de l'eau et d'une résilience climatique. Les systèmes d'irrigation de précision sont de plus en plus intégrés avec des outils de surveillance numérique, permettant aux agriculteurs d'optimiser l'utilisation de l'eau tout en maintenant les rendements. La trajectoire de croissance reflète comment les machines d'irrigation évoluent d'une fonction de soutien vers un investissement stratégique, se positionnant comme l'un des domaines les plus dynamiques de la demande en équipements agricoles.

Analyse géographique
Marché des machines agricoles aux États-Unis
Les États-Unis représentaient la part la plus importante, soit 61,4 %, en 2025. Les tracteurs restent au cœur des exploitations à grande échelle, les fermes de la Corn Belt renouvelant régulièrement leurs flottes pour rester compatibles avec les systèmes de télématique et de précision. Les producteurs de cultures spécialisées de Californie continuent d'investir dans l'irrigation afin de se conformer aux réglementations sur les eaux souterraines, tandis que les producteurs de coton des Grandes Plaines méridionales adoptent des pulvérisateurs de précision pour gérer la résistance aux herbicides. La demande portée par le renouvellement des équipements devrait soutenir la croissance, reflétant la dépendance du marché américain aux mises à niveau technologiques pour maintenir la productivité et l'efficacité dans des régions agricoles diversifiées.
Marché des machines agricoles au Mexique
Le Mexique devrait enregistrer le CAGR le plus élevé, soit 6,6 %, de 2026 à 2031. Les programmes de financement gouvernementaux couvrant une partie des coûts d'équipement pour les petites coopératives accélèrent l'adoption sur des exploitations fragmentées. Les producteurs de légumes du Sinaloa dominent l'acquisition de tracteurs, les vergers d'avocatiers du Jalisco investissent dans des pulvérisateurs adaptés aux terrains en pente, et les exploitations de blé irriguées du Sonora étendent l'utilisation des moissonneuses-batteuses. Les plateformes de location comblent les écarts d'accessibilité financière pour les petits exploitants, permettant un accès plus large aux machines modernes. Cette dynamique positionne le Mexique comme la zone géographique à la croissance la plus rapide de la région, la mécanisation étant de plus en plus perçue comme essentielle à la compétitivité et à la résilience de l'agriculture, tant sur le marché intérieur qu'à l'exportation.
Marché des machines agricoles au Canada
Le Canada a contribué à une part significative des ventes régionales, concentrée en Saskatchewan, en Alberta et au Manitoba. Les semoirs pneumatiques à grande capacité dominent les semis de printemps dans les Prairies, tandis que les régions laitières de l'Ontario et du Québec soutiennent la demande en ensileuses et en épandeurs de fumier. Les producteurs de petits fruits de la Colombie-Britannique préfèrent les tracteurs compacts à voie étroite adaptés aux cultures spécialisées. La diversité des profils de cultures entre les provinces continue de stimuler une demande soutenue en machines modernes, renforçant le rôle du Canada en tant que contributeur stable et important au marché des machines agricoles en Amérique du Nord.
Paysage réglementaire
Les machines agricoles en Amérique du Nord sont soumises à un ensemble de règles en matière de sécurité, de visibilité routière et d'émissions qui influencent la conception des produits et les exigences après-vente. Aux États-Unis, l'OSHA exige des structures de protection contre le retournement (ROPS) pour les tracteurs agricoles fabriqués après le 25 octobre 1976 (29 CFR 1928.51), tandis que pour la circulation routière, les nouveaux équipements agricoles sont soumis aux exigences d'éclairage et de signalisation (49 CFR Part 562, faisant référence à ANSI/ASAE 279.14). Pour la conformité du groupe motopropulseur, l'Agence de protection de l'environnement des États-Unis (EPA) réglemente les émissions des moteurs à allumage par compression hors route en vertu du 40 CFR Part 1039 (Niveau 4), orientant l'attention des OEM vers les commandes de moteur et l'intégration du post-traitement.
Le Canada s'aligne étroitement sur les réglementations relatives aux émissions des moteurs par l'intermédiaire d'Environnement et Changement climatique Canada, maintenant des exigences cohérentes avec les normes équivalentes américaines pour les tracteurs agricoles et autres machines. L'attention des politiques s'est également portée sur la maintenabilité et la disponibilité opérationnelle. En 2025, l'EPA américaine a publié des orientations précisant que la loi sur la qualité de l'air (Clean Air Act) n'empêche pas les agriculteurs de réparer leurs propres équipements et que les fabricants ne peuvent pas restreindre l'accès aux outils de réparation ou aux logiciels essentiels, renforçant ainsi le rôle de l'accès aux diagnostics dans les coûts de possession et les modèles de service concessionnaire-OEM. L'activité législative telle que H.R. 7849 signale également un débat en cours sur la manière dont la conformité aux émissions doit être appliquée aux moteurs agricoles hors route, ajoutant une complexité de veille réglementaire pour les fabricants et les opérateurs de flottes.
Paysage concurrentiel
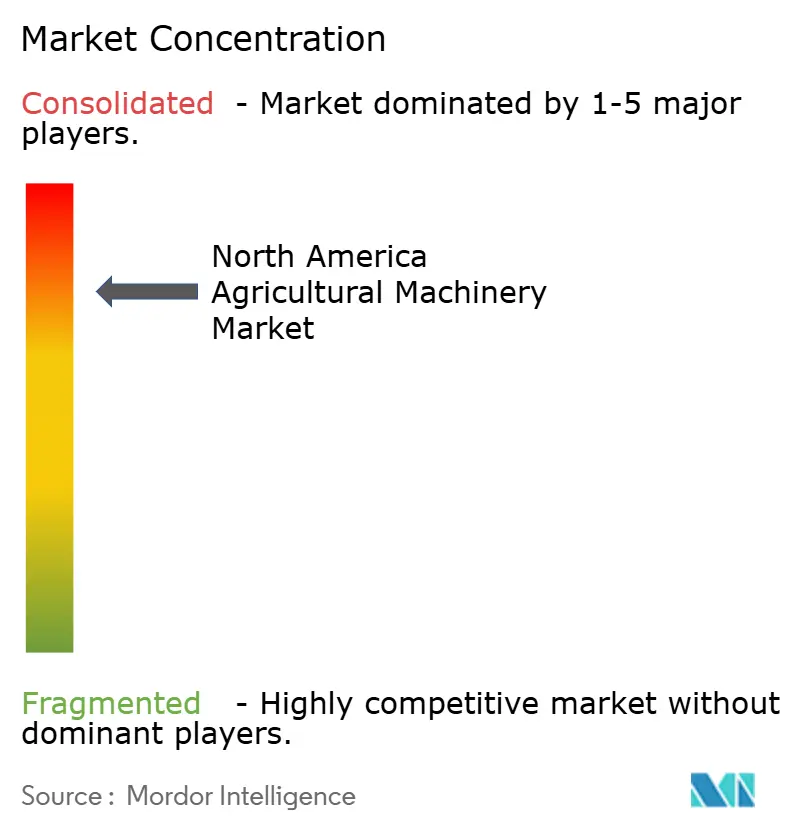
Le marché des machines agricoles en Amérique du Nord reste consolidé en 2025, les cinq premiers fabricants d'équipements d'origine se partageant la majorité des revenus. Deere & Company domine le segment, suivi de CNH Industrial N.V., AGCO Corporation, Kubota Corporation et CLAAS KGaA mbH. La concurrence s'est déplacée des spécifications mécaniques vers les écosystèmes numériques. Deere & Company met l'accent sur un modèle logiciel à la surface cultivée, CNH Industrial N.V. intègre l'autonomie Raven, et AGCO Corporation s'appuie sur sa coentreprise avec Trimble Inc. pour offrir une plateforme ouverte pour flottes mixtes. En avril 2025, AGCO Corporation a élargi son réseau de concessionnaires avec Carter Agri-Systems dans l'Utah et le lancement de Delta Ag Equipment, le premier point de vente complet Fendt et Massey Ferguson du Mississippi, améliorant l'accès au marché pour les machines avancées. Ces stratégies illustrent comment l'intégration numérique, la connectivité et les technologies de précision définissent désormais le leadership dans le domaine des machines agricoles.
Les marques plus petites se différencient par la proximité client et l'innovation. Kubota Corporation a obtenu une forte satisfaction de ses concessionnaires et a présenté sa gamme de tracteurs électriques lors de grands événements sectoriels. CLAAS KGaA mbH a réorganisé sa distribution dans le Dakota pour renforcer les points de contact directs, tandis que Butler Machinery continue d'approvisionner en pièces détachées pendant la transition. Les stratégies de financement intégré des principaux OEM créent des barrières à l'entrée pour les nouvelles entreprises, mais les modèles d'accès par abonnement tels que MachineryLink Sharing commencent à remettre en question les structures de propriété traditionnelles. En monétisant la capacité inutilisée, ces plateformes introduisent de nouvelles façons pour les producteurs d'accéder aux machines avancées sans engagements en capital complets.
Les innovateurs en robotique de terrain et en détection s'associent de plus en plus avec des OEM établis pour accélérer la commercialisation. Les spécialistes des outils autonomes s'intègrent sur les plateformes de tracteurs existantes, élargissant les fonctionnalités et réduisant les obstacles à l'adoption. Les entreprises de logiciels d'agriculture de précision augmentent leurs revenus en proposant des modules spécifiques aux applications qui fonctionnent sur toutes les marques et s'exécutent de manière transparente sur les écrans de cabine. Cette interopérabilité pourrait progressivement éroder les effets de verrouillage, encourageant des écosystèmes plus ouverts. Les partenariats avec des entreprises telles que Horsch Maschinen GmbH, KUHN SAS, Bernard Krone Holding SE & Co. KG, The Toro Company, Vermeer Corporation et J.C. Bamford Excavators Ltd. illustrent comment la collaboration entre innovateurs et OEM remodèle le paysage concurrentiel.
Leaders du secteur des machines agricoles en Amérique du Nord
-
Deere & Company
-
AGCO Corporation
-
CLAAS KGaA mbH
-
Kubota Corporation
-
CNH Industrial N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des machines agricoles en Amérique du Nord Entreprises couvertes dans ce rapport
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- CLAAS KGaA mbH
- Mahindra & Mahindra Limited
- Netafim Inc.
- Lindsay Corporation
- Trimble Inc.
- Horsch Maschinen GmbH
- KUHN SAS
- Bernard Krone Holding SE & Co. KG
- The Toro Company
- Vermeer Corporation
- J.C. Bamford Excavators Ltd.
Opportunités de marché et perspectives d'avenir
L'agriculture de précision et l'automatisation créent de nouvelles poches de demande à travers les tracteurs, les équipements et les systèmes d'irrigation, soutenues par des programmes publics nommés et des stratégies d'écosystème des équipementiers. En avril 2026, l'USDA a lancé le National Proving Grounds Network for AgTech (NPG-Ag), géré par Grand Farm, pour évaluer et valider les technologies agricoles en conditions réelles, ce qui aide à raccourcir le chemin du prototype au déploiement à grande échelle pour l'autonomie, la détection et les équipements connectés. Au Canada, le financement du Partenariat canadien pour une agriculture durable s'est également orienté vers des outils de décision au champ dotés d'IA, Agriculture et Agroalimentaire Canada soutenant A.U.G. Signals Ltd. pour la prévision de la santé des cultures et du rendement basée sur l'IA (annoncé en juillet 2026), renforçant le pipeline de données derrière l'application à taux variable et l'adoption d'équipements dotés de capteurs.
La localisation de la fabrication et la disponibilité des pièces deviennent également des leviers pratiques en parallèle des mises à niveau des capacités numériques. Deere a annoncé un engagement à long terme d'investir dans la fabrication aux États-Unis et, en janvier 2026, a détaillé des investissements en installations, notamment un centre de distribution de pièces à Hebron, dans l'Indiana, pour soutenir un traitement du service plus rapide pour les flottes connectées où le temps de disponibilité est monétisé via des modèles à l'acre et par abonnement. Par ailleurs, la volatilité des ventes de tracteurs et moissonneuses-batteuses en 2026 rapportée par l'AEM met en évidence la valeur des modèles d'accès flexibles, notamment la location, le partage et le financement intégré, ainsi que les rétrofits qui prolongent la compatibilité des flottes avec les plateformes de précision modernes. Ensemble, ces évolutions concentrent l'opportunité sur les tracteurs prêts pour l'autonomie, les pulvérisateurs axés sur les capteurs et l'automatisation de l'irrigation, où la validation soutenue par des programmes, la densité du service des concessionnaires et la disponibilité des pièces influencent l'adoption et le calendrier de remplacement.
Développements industriels récents dans Marché des machines agricoles en Amérique du Nord
- Avril 2026 : AGCO Corporation a élargi sa couverture de concessionnaires en agriculture de production dans le Haut-Midwest, Ritchie Implement ayant commencé à opérer en tant que concessionnaire autorisé en agriculture de production à gamme complète dans le sud-ouest du Wisconsin selon le modèle hub-and-spoke FarmerCore. L'expansion augmente la densité des services locaux et le soutien à la ferme, ce qui est important pour la disponibilité opérationnelle des équipements de précision et connectés, et renforce la voie de mise sur le marché d'AGCO Corporation dans une zone géographique clé de grandes cultures.
- Janvier 2025 : Deere & Company a dévoilé des solutions agricoles autonomes au CES 2025, notamment des options de travail du sol entièrement autonomes et de modernisation pour les tracteurs des séries 8 et 9 avec une approche de monétisation à faible coût initial à la surface cultivée. Le déploiement a renforcé le virage vers les logiciels et l'autonomie en tant que proposition de valeur groupée pouvant stimuler les ventes de nouveaux équipements tout en créant des revenus récurrents liés à l'utilisation des machines.
- Juillet 2024 : CLAAS KGaA mbH a présenté la moissonneuse-batteuse LEXION 8900 TT, élargissant sa gamme de récolte à haute capacité avec une configuration équipée de chenilles. La mise à jour ciblait les exploitants et les entrepreneurs de récolte axés sur la productivité et la protection des sols, soutenant le segment premium des moissonneuses-batteuses où les améliorations de performance et les packages technologiques orientent les décisions de remplacement.
Marché des machines agricoles en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur des machines agricoles vendues et utilisées en Amérique du Nord pour les activités agricoles essentielles telles que la préparation des terres, la plantation, l'irrigation, l'entretien des cultures, la récolte et la gestion du fourrage, avec des valeurs suivies en USD.
Exclusions du périmètre : ce dimensionnement ne comptabilise pas les intrants agricoles ni les services tels que les semences, les engrais, les produits phytosanitaires, les contrats de prestation de services ou les services de main-d'œuvre agricole.
Aperçu de la segmentation
- Par type
- Tracteur
- Moins de 40 CV
- 40 à 100 CV
- Plus de 100 CV
- Tracteurs à 4 roues motrices
- Équipement
- Charrues
- Herses
- Cultivateurs et motoculteurs
- Autres équipements
- Machines d'irrigation
- Aspersion
- Goutte-à-goutte
- Autre irrigation
- Machines de récolte
- Moissonneuses-batteuses
- Faucheuses-ensileuses
- Autre récolte
- Machines de fenaison et de fourrage
- Faucheuses
- Presses à balles
- Autre fenaison et fourrage
- Autres types
- Tracteur
- Par géographie
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir les paramètres du modèle, notamment quelles familles d'équipements sont comptabilisées et comment la répartition régionale est gérée entre les États-Unis, le Canada et le Mexique. Nous avons consulté des statistiques publiques et des références techniques telles que les tableaux de données de l'USDA et de Statistique Canada, les publications de statistiques agricoles du Mexique, les séries de données de la FAO et les flux commerciaux d'UN Comtrade pour les catégories de machines pertinentes.
Pour convertir ces signaux en données d'entrée exploitables pour le marché, la recherche documentaire a également utilisé des éléments tels que les rapports annuels et les présentations aux investisseurs des entreprises, les catalogues de produits et les informations sur les réseaux de concessionnaires, ainsi que la couverture de presse réputée des cycles de demande d'équipements. Un abonnement payant pour les données financières des entreprises et la veille d'actualités a été utilisé de manière sélective pour valider l'exposition aux revenus et vérifier le calendrier des lancements de produits majeurs, et des bases de données de brevets ont été consultées pour suivre les domaines où l'automatisation et les fonctionnalités de précision sont les plus actives. Ces sources de recherche documentaire sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont également été utilisées pour les vérifications croisées et les clarifications au cours de l'étude.
Entretiens primaires et enquêtes
Les entretiens et enquêtes auprès des fabricants, distributeurs, concessionnaires, exploitants agricoles et spécialistes du financement agricole aux États-Unis, au Canada et au Mexique permettent de clarifier la demande de produits, les stocks des canaux de distribution, les conditions de financement et les délais de remplacement. Les répondants aident également à combler les lacunes par pays et par produit et à tester les hypothèses de prix de vente moyen par rapport aux volumes d'équipements. Les réponses inhabituelles sont vérifiées par rapport aux signaux d'unités, de commerce et de revenus agricoles avant la triangulation finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs plus petits : 25 % | Responsables : 50 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle la demande en Amérique du Nord est reconstituée à partir des indicateurs de production et de commerce de machines, des indicateurs d'activité agricole et du comportement de remplacement des équipements, puis mappée dans les groupes d'équipements couverts. Ensuite, nous recoupons les résultats avec des approximations ascendantes sélectives, telles que des vérifications d'écoulement chez les concessionnaires par échantillonnage et des calculs de prix de vente moyen par unité pour quelques catégories à fort volume, ce qui nous aide à corriger la surestimation d'une série de données.
Les principales données d'entrée utilisées dans le modèle comprennent la direction des expéditions de tracteurs et de moissonneuses-batteuses, les niveaux de stocks chez les concessionnaires, les tendances des revenus agricoles et des recettes en espèces, les taux d'intérêt et la disponibilité du financement, les variations des surfaces ensemencées pour les principales cultures, et l'inflation des prix des équipements (et les remises) observée dans le canal de distribution. Les prévisions ont été préparées à l'aide d'une analyse de scénarios étayée par des avis d'experts, le marché étant sensible aux fluctuations de revenus liées aux conditions météorologiques et aux conditions de crédit. Lorsque la visibilité ascendante est incomplète pour les gammes d'équipements plus petites, les lacunes sont comblées par une expansion basée sur des ratios à partir de catégories mieux suivies, puis revalidées par des entretiens afin que les totaux restent réalistes.
Cycle de validation des données et de mise à jour
Les résultats sont validés en vérifiant si les volumes unitaires implicites et la progression des prix correspondent à des signaux indépendants tels que les flux commerciaux, la direction des revenus agricoles et les commentaires des canaux de distribution. Tout saut brusque est examiné et les hypothèses sont révisées, suivies d'une deuxième revue par un analyste avant que les chiffres ne soient validés.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants surviennent, tels que des changements majeurs de politique, des mouvements de financement inhabituels ou des variations rapides des prix des équipements. Juste avant la livraison, une vérification finale est effectuée pour confirmer les derniers points de données et s'assurer que le modèle reste cohérent entre l'historique et les prévisions.
Taille du marché des machines agricoles en Amérique du Nord selon Mordor Intelligence comparée à d'autres estimations publiées
Les différentes valeurs de marché publiées pour les machines agricoles en Amérique du Nord peuvent sembler très éloignées les unes des autres, car le périmètre n'est pas toujours cohérent et l'année de référence peut varier selon les sources. Dans nos vérifications, l'écart provient généralement de l'inclusion ou non des pièces de rechange et des services agricoles, du traitement des équipements d'irrigation et de transformation des cultures, et de la projection des prix pendant les années de forte inflation.
Certaines estimations élargissent la définition pour inclure les revenus du marché secondaire, les activités de service et de réparation, et les dépenses plus larges de mécanisation agricole. Pour Mordor Intelligence, le marché est comptabilisé comme la valeur des équipements comprenant les tracteurs, les équipements, les machines d'irrigation, les machines de récolte, les machines de fenaison et de fourrage, et les autres types, puis aligné sur les signaux de demande au niveau national dans la région.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 57,50 milliards USD (2026) | |
| Cabinet de conseil régional A | 38,52 milliards USD (2024) | Utilise un cadre de mécanisation agricole plus étroit sur les catégories d'équipements et peut exclure certaines parties des équipements d'irrigation et de fourrage, et ancre également le cycle sur une année de référence différente avec un horizon plus long. |
| Cabinet de conseil mondial B | 67,06 milliards USD (2024) | Semble appliquer un périmètre plus large pouvant intégrer le marché secondaire et un ensemble plus large d'applications et de canaux, ce qui peut augmenter les totaux par rapport à une vision équipements uniquement, même lorsque la géographie est similaire. |
La comparaison montre que les plus grands écarts proviennent généralement de ce qui est comptabilisé comme dépenses en machines et de la manière dont les prix et le calendrier sont gérés autour de l'année de référence. En maintenant les données d'entrée traçables aux indicateurs de demande d'équipements et en validant les hypothèses de prix de vente moyen et de remplacement par des vérifications primaires, le chiffre final reste plus facile à expliquer et à reproduire lorsque les utilisateurs mettent à jour les mêmes variables ultérieurement.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des machines agricoles en Amérique du Nord en 2026 ?
Le marché des machines agricoles en Amérique du Nord est évalué à 57,50 milliards USD en 2026.
Quel est le CAGR anticipé pour la demande de machines agricoles en Amérique du Nord ?
Le marché des machines agricoles en Amérique du Nord devrait croître à un CAGR de 5,90 % de 2026 à 2031.
Quel type d'équipement détient la plus grande part de revenus ?
Les tracteurs détenaient la plus grande part de marché, soit 47,3 % en 2025, reflétant leur polyvalence dans les opérations agricoles.
Qui sont les principaux OEM de la région ?
En 2025, Deere & Company, CNH Industrial N.V., AGCO Corporation, Kubota Corporation et CLAAS KGaA mbH contrôlent collectivement la majorité du marché.
Comment les subventions du programme Climate-Smart de l'USDA influencent-elles les achats d'équipements ?
Les subventions financent les machines à faibles émissions, réduisant effectivement les coûts d'acquisition et accélérant l'adoption de modèles électriques ou économes en carburant.
Comment les subventions du programme Climate-Smart de l'USDA influencent-elles les achats d'équipements ?
Les subventions financent les machines à faibles émissions, abaissant effectivement les coûts d'acquisition et accélérant l'adoption de modèles électriques ou économes en carburant.